
MINISTERE DE LA SANTE DE LA FAMILLE MINISTERE
- Slides: 80
MINISTERE DE LA SANTE, DE LA FAMILLE MINISTERE DE L'ECONOMIE, ET DES PERSONNES HANDICAPEES DES FINANCES ET DE L'INDUSTRIE DIRECTION DE L’HOSPITALISATION DIRECTION GENERALE ET DE L’ORGANISATION DES SOINS DE LA COMPTABILITE PUBLIQUE LE TABLEAU DE BORD FINANCIER DES Établissements publics de santé 11/30/2020 Formation des ordonnateurs 1
JOURNEE DE FORMATION DES ORDONNATEURS HOSPITALIERS Régions du 10 mars au 25 avril 2003 11/30/2020 Formation des ordonnateurs 2
PROGRAMME DE LA JOURNEE DE FORMATION 1. Le contexte 2. Présentation du TBFEPS 3. Les procédures 4. Le contenu du TBTEPS 5. Exemples, questions/réponses 11/30/2020 Formation des ordonnateurs 3
11/30/2020 Formation des ordonnateurs 4
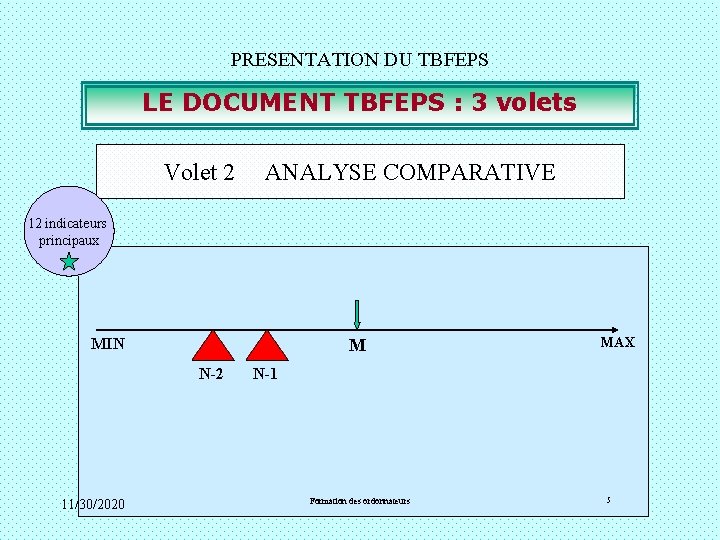
PRESENTATION DU TBFEPS LE DOCUMENT TBFEPS : 3 volets Volet 2 ANALYSE COMPARATIVE 12 indicateurs principaux MIN M N-2 11/30/2020 MAX N-1 Formation des ordonnateurs 5
PRESENTATION DU TBFEPS VOLET 3 rvé e s é r t Vole ur e t a n n do r o ’ l à ttre e m r e i p u l r u o p e r i a f e d ns o i t a v r se b o s e s valoir 11/30/2020 Formation des ordonnateurs 6
1 - LE CONTEXTE TRAVAUX ANTERIEURS PARTENARIAT - OCT. 2000 DHOS DGCP - PLAN DE MODERNISATION DE LA GESTION PUBLIQUE CONSTITUTION D ’UN GROUPE PROJET EXPERIMENTATION 11/30/2020 Formation des ordonnateurs 7
1 -Le contexte. . . è Le projet TBFEPS s ’inscrit dans la continuité de travaux antérieurs …. § sur des concepts d ’analyse financière les plus «partagés» possible avec le réseau des comptables publics § qui ont conduit au nouveau logiciel IDAHO. SAS d’analyse rétrospective (mis en service en avril 2002) utilisé par le réseau du Trésor 11/30/2020 Formation des ordonnateurs 8
1 -Le contexte. . . è Le Plan de Modernisation de la Gestion Publique : § Le Ministre de l’Économie, des Finances et de l’Industrie a arrêté en CTPM, le 28. 04. 2000, un Plan de Modernisation de la Gestion Publique. § Parmi les thèmes de ce Plan, figurait une réflexion sur la réalisation d’un Tableau de Bord des indicateurs financiers des hôpitaux publics. 11/30/2020 Formation des ordonnateurs 9
1 -Le contexte. . . è Dénomination officielle du projet : Tableau de Bord des Indicateurs Financiers des hôpitaux publics è Désignation pratique du produit : Tableau de Bord Financier des Etablissements Publics de Santé TBFEPS 11/30/2020 Formation des ordonnateurs 10
1 -Le contexte Le Groupe National comprend : - 2 pilotes : chef de projet - MEEF un chargé de Mission IGAS - les 2 ministères représentés par les bureaux : F 4 (DHOS) 6 B (DGCP), - 11 représentants du réseau du Trésor Public (3 RF, 4 DEEF, 4 Trésoriers) - 6 représentants d’ARH - 7 directeurs d’hôpital (3 CHU, 4 CH) - 1 personnalité qualifiée 11/30/2020 Formation des ordonnateurs 11
1 -Le contexte FONCTIONNEMENT DU GROUPE PROJET: ® REUNIONS MENSUELLES DU GROUPE DE TRAVAIL ® VALIDATION DES TRAVAUX PAR COMITE DE PILOTAGE ® EXPERIMENTATION DES PROCEDURES ET DU PROTOTYPE 11/30/2020 Formation des ordonnateurs 12
1 -Le contexte L ’expérimentation: • De septembre à octobre 2002 • sur les comptes de gestion 2001 • dans 6 régions: Aquitaine, Auvergne, Languedoc Roussillon, Nord Pas-de-Calais, PACA, Poitou Charentes 11/30/2020 Formation des ordonnateurs 13
1 -Le contexte Objet de l ’expérimentation: Tester les procédures sur le terrain: * la validation par la CP en interne remontée dans les délais des comptes de gestion saisies par les comptables validation en interne des résultats. . . * la communication : de son TBFEPS à chaque ordonnateur de tous les TBFEPS à l’ARH + synthèse 11/30/2020 Formation des ordonnateurs 14
1 -Le contexte Objet de l ’expérimentation: Tester l ’outil TBFEPS * la validation du contenu la compréhension des indicateurs la pertinence de ceux ci * la présentation des données lisibilité du volet 1 pertinence et lisibilité du volet 2 11/30/2020 Formation des ordonnateurs 15
Les résultats de l ’expérimentation: • 185 questionnaires reçus (66% des EPS concernés) • Dans 91 % des cas l ’entretien ordonnateurcomptable a eu lieu • L ’entretien a paru utile pour 95% des réponses • Il est à renouveler chaque année pour 94. 6% • Il a permis d ’approfondir la situation financière pour 77% • Des critiques, peu importantes en nombre, sur la pertinence des ratios • Une représentation du volet 2 à améliorer 11/30/2020 Formation des ordonnateurs 16
Les réponses des ordonnateurs • L ’outil apporte une valeur ajoutée pour: l ’ordonnateur (88% des EPS) la relation avec le comptable sur (89%) la relation avec l ’ARH (80%) • La communication du TBFEPS au CA est envisagée pour 73% • La présentation du volet 3 à l ’ARH est utile pour 85% 11/30/2020 Formation des ordonnateurs 17
Les amendements: • Sur le volet 1: modifications de quelques ratios: (Taux d ’intérêt de la dette, actifs immobilisés bruts, délais de rotation dettes fournisseurs…) • Sur le volet 2: affichage différent des données chiffrées 11/30/2020 Formation des ordonnateurs 18
LES RESULTATS DES SYNTHESES REGIONALES • Une analyse catégorielle ou transversale par principaux ratios • Un véritable échange avec les ARH • Des programmes d ’analyses approfondies (5 à 9 EPS par région) • Un cadre de présentation commun 11/30/2020 Formation des ordonnateurs 19
LA DECISION DE GENERALISATION • COPIL du 5. 12. 02 • Rencontre J. BASSERES (DGCP) - E. COUTY (DHOS) du 16. 01. 03 11/30/2020 Formation des ordonnateurs 20
2. Présentation du TBFEPS 1. DEFINITION 2. CONTENU 11/30/2020 Formation des ordonnateurs 21
QU’EST CE QUE LE TBFEPS ? è C’est un outil d’analyse financière rétrospective, synthétique ; è C’est un instrument d ’indication des situations financières à problème. Une prestation nouvelle du réseau du Trésor Public aux ordonnateurs des EPS et aux ARH. Un enrichissement des analyses financières rétrospectives réalisées par l ’ordonnateur (ANAFIN etc…) 11/30/2020 Formation des ordonnateurs 22
CE QUE N ’EST PAS LE TBFEPS : è Un élément du compte de gestion ou du rapport de gestion è Un outil d ’allocation budgétaire LE TBFEPS N ’A PAS VOCATION A REMPLACER LES ANALYSES FINANCIERES MENEES PAR LES EPS 11/30/2020 Formation des ordonnateurs 23
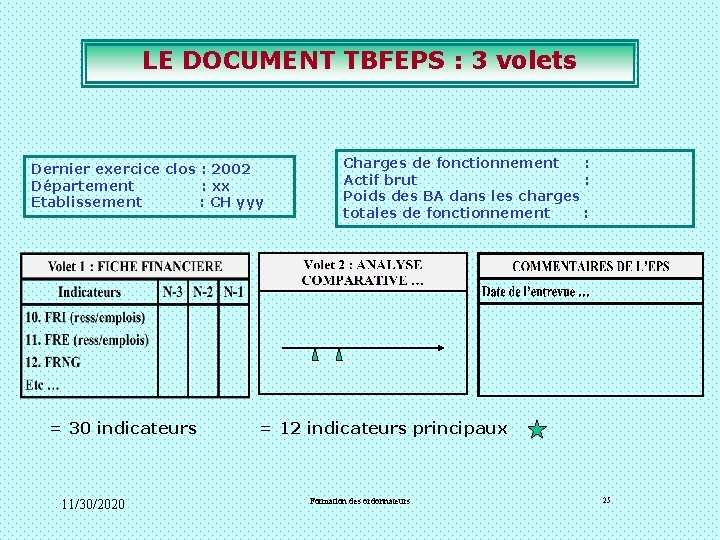
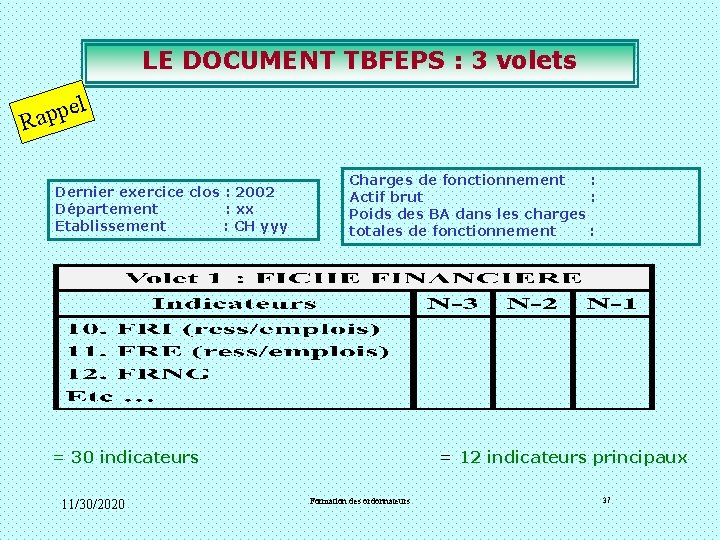
LE CONTENU LE DOCUMENT TBFEPS § Il comprend 3 parties : è 30 indicateurs, de N-3 à N-1 (2000, 2001, 2002) : Ils permettent un examen synthétique de la situation financière è 12 indicateurs principaux représentés dans la distribution des hôpitaux de même catégorie sur N-2, avec les résultats de N-2 et N-1 è Un cadre permettant à l’ordonnateur de faire part, s’il le souhaite de ses observations, à l’ARH § Il est accompagné d’un guide «Utilisateur» 11/30/2020 Formation des ordonnateurs 24
LE DOCUMENT TBFEPS : 3 volets Dernier exercice clos : 2002 Département : xx Etablissement : CH yyy = 30 indicateurs 11/30/2020 Charges de fonctionnement : Actif brut : Poids des BA dans les charges totales de fonctionnement : = 12 indicateurs principaux Formation des ordonnateurs 25
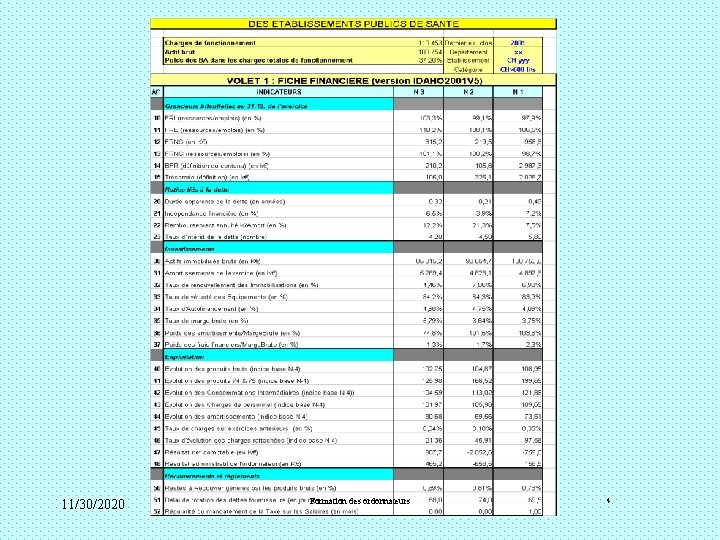
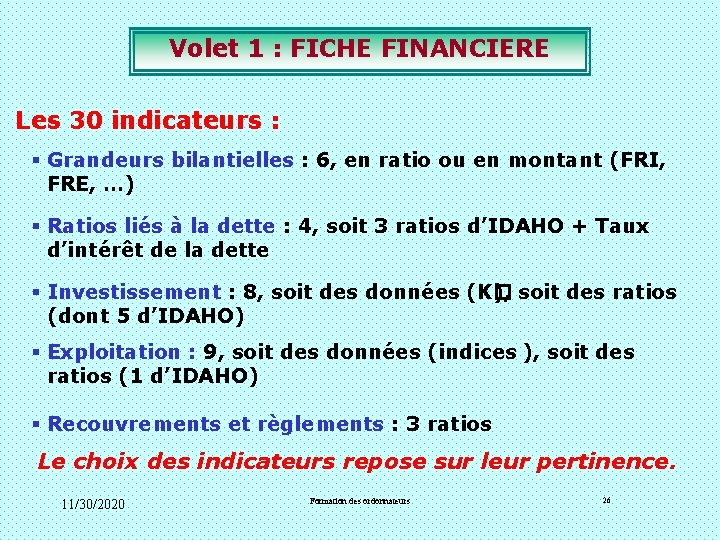
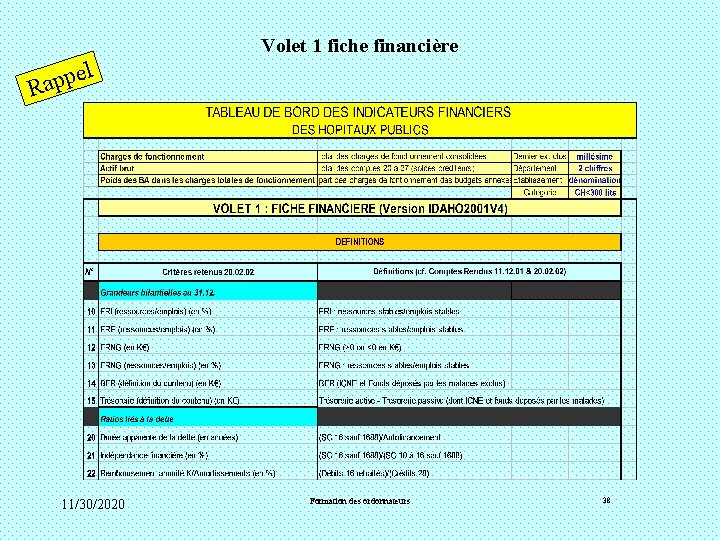
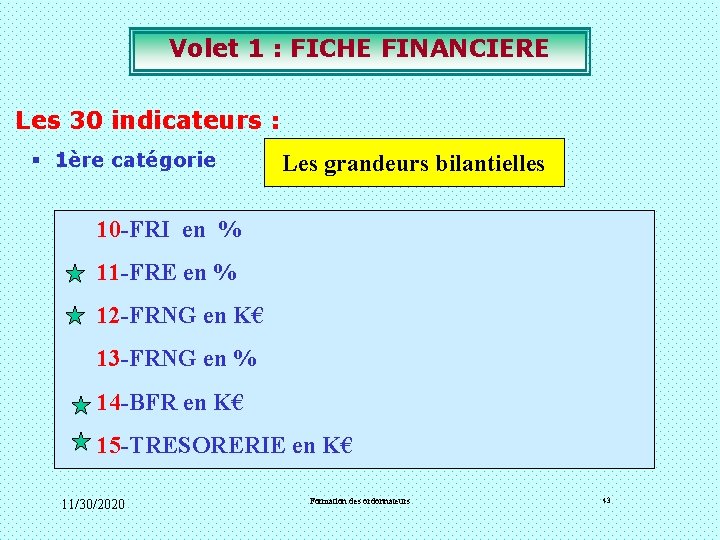
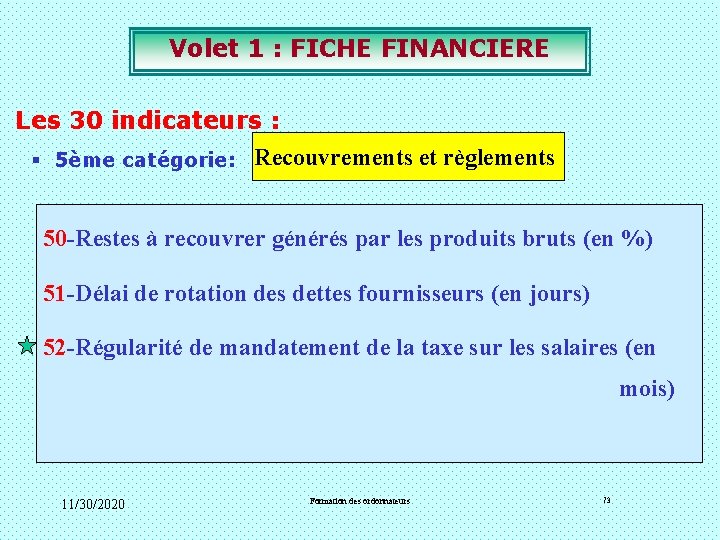
Volet 1 : FICHE FINANCIERE Les 30 indicateurs : § Grandeurs bilantielles : 6, en ratio ou en montant (FRI, FRE, …) § Ratios liés à la dette : 4, soit 3 ratios d’IDAHO + Taux d’intérêt de la dette § Investissement : 8, soit des données (K� ), soit des ratios (dont 5 d’IDAHO) § Exploitation : 9, soit des données (indices ), soit des ratios (1 d’IDAHO) § Recouvrements et règlements : 3 ratios Le choix des indicateurs repose sur leur pertinence. 11/30/2020 Formation des ordonnateurs 26
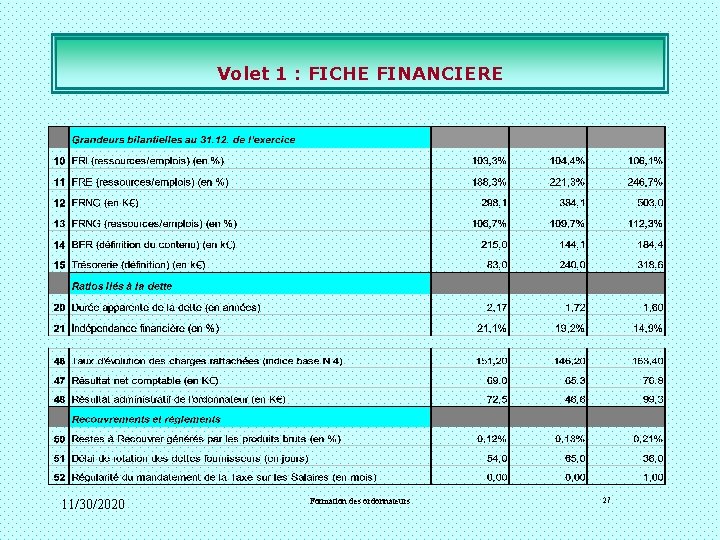
Volet 1 : FICHE FINANCIERE 11/30/2020 Formation des ordonnateurs 27
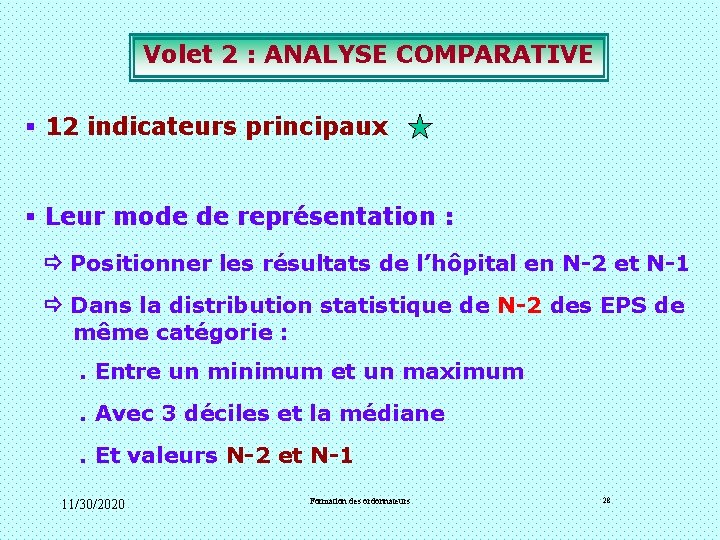
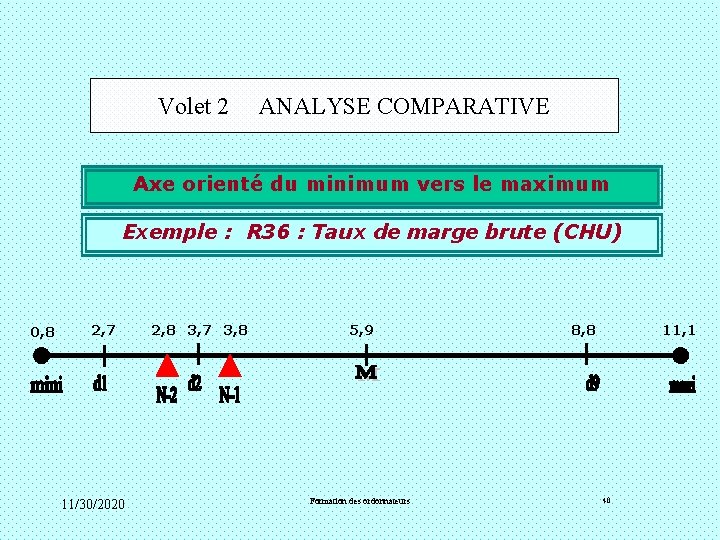
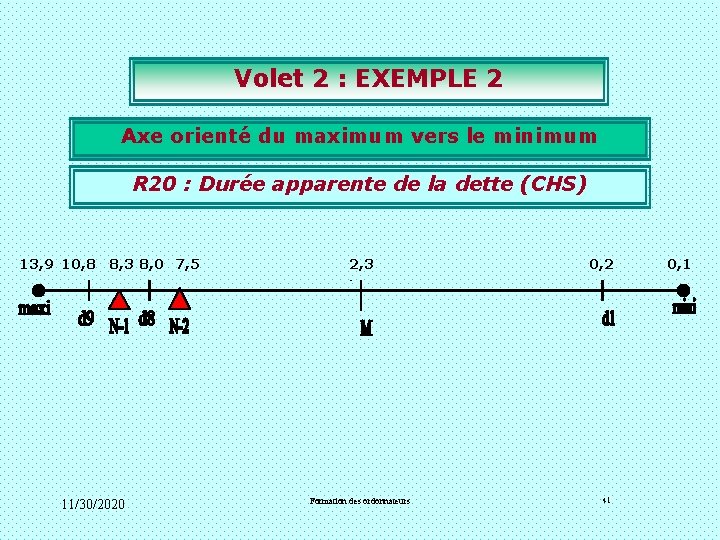
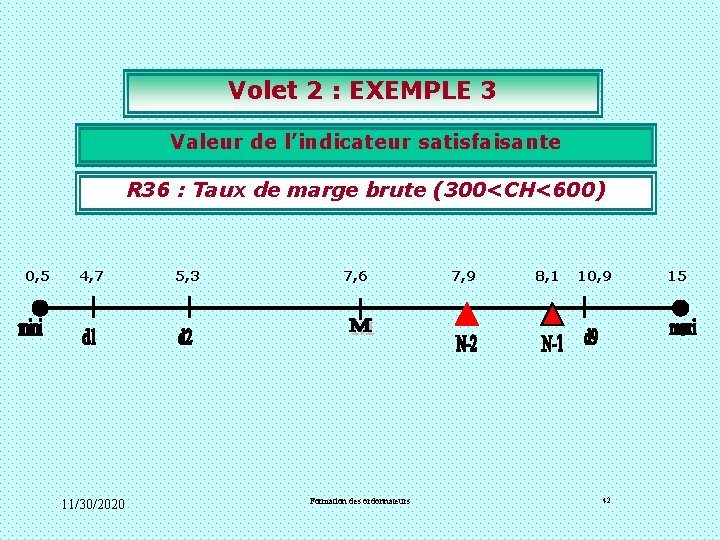
Volet 2 : ANALYSE COMPARATIVE § 12 indicateurs principaux § Leur mode de représentation : Positionner les résultats de l’hôpital en N-2 et N-1 Dans la distribution statistique de N-2 des EPS de même catégorie : . Entre un minimum et un maximum. Avec 3 déciles et la médiane. Et valeurs N-2 et N-1 11/30/2020 Formation des ordonnateurs 28
3. Les procédures 11/30/2020 Formation des ordonnateurs 29
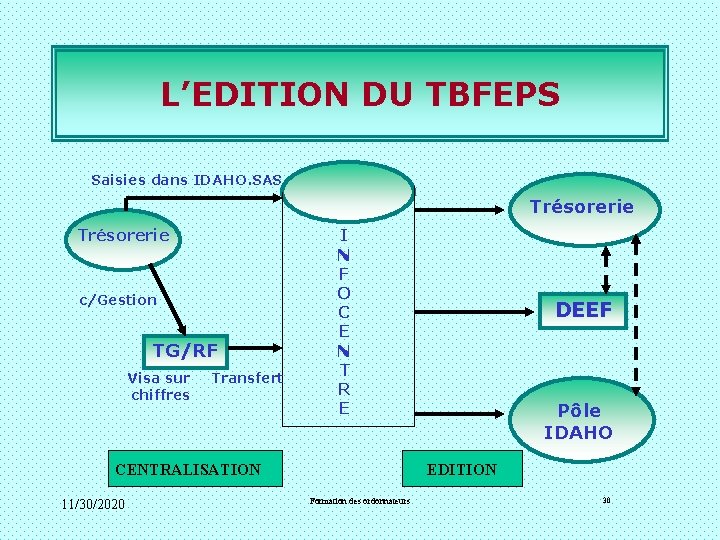
L’EDITION DU TBFEPS Saisies dans IDAHO. SAS Trésorerie c/Gestion TG/RF Visa sur chiffres Transfert I N F O C E N T R E CENTRALISATION 11/30/2020 DEEF Pôle IDAHO EDITION Formation des ordonnateurs 30
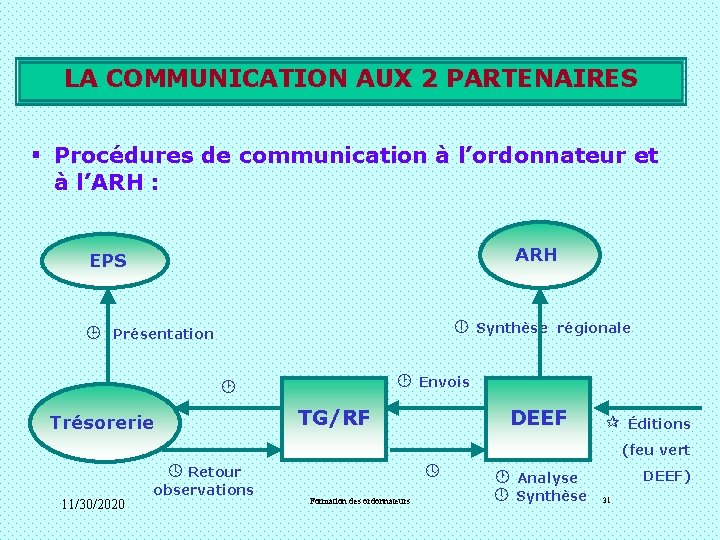
LA COMMUNICATION AUX 2 PARTENAIRES § Procédures de communication à l’ordonnateur et à l’ARH : ARH EPS Synthèse régionale Présentation Envois TG/RF Trésorerie DEEF Éditions (feu vert Retour 11/30/2020 observations Formation des ordonnateurs Analyse Synthèse DEEF) 31
REMISE DU TBFEPS A L ’ORDONNATEUR AU COURS D ’UN ENTRETIEN SUR LE FOND 11/30/2020 Formation des ordonnateurs 32
REMISE DU TBFEPS A L ’ORDONNATEUR RENDEZ VOUS PRIS PAR LE COMPTABLE DE L ’ETABLISSEMENT REMISE DU TBFEPS AU COURS D’UN ENTRETIEN SUR LE FOND SI POSSIBLE AVANT LE 31 MAI INTERET DE RENSEIGNER LE VOLET 3 (Rappel) TOUTE LATITUDE EST LAISSEE A L ’ORDONNATEUR QUANT A L ’USAGE QU ’IL FERA DU TBFEPS 11/30/2020 Formation des ordonnateurs 33
REMISE DE LA SYNTHESE REGIONALE AU DIRECTEUR DE L ’ARH ENSEMBLE DES TBFEPS DE LA REGION AVANT LE 15 JUILLET SYNTHESE REGIONALE PROGRAMME D ’ANALYSES APPROFONDIES 11/30/2020 Formation des ordonnateurs 34
PAUSE - DEJEUNER 11/30/2020 Formation des ordonnateurs 35
4. Le contenu du TBFEPS 11/30/2020 Formation des ordonnateurs 36
LE DOCUMENT TBFEPS : 3 volets l e p p Ra Dernier exercice clos : 2002 Département : xx Etablissement : CH yyy Charges de fonctionnement : Actif brut : Poids des BA dans les charges totales de fonctionnement : = 30 indicateurs 11/30/2020 = 12 indicateurs principaux Formation des ordonnateurs 37
Volet 1 fiche financière l e p p Ra 11/30/2020 Formation des ordonnateurs 38
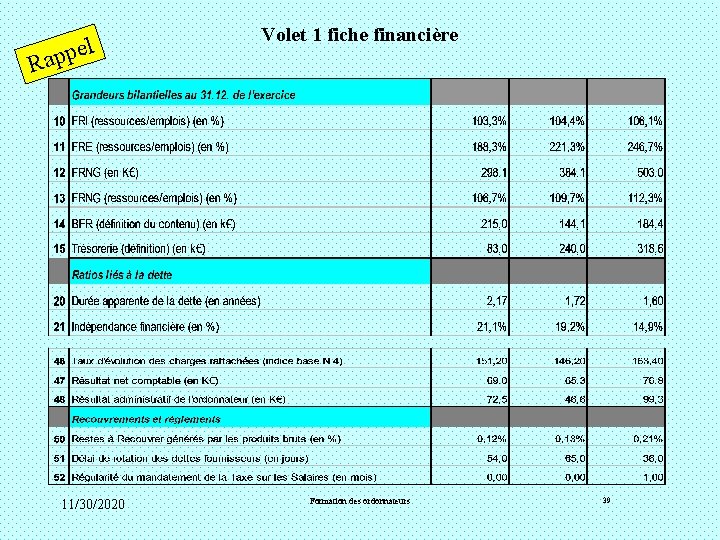
el p p a R 11/30/2020 Volet 1 fiche financière Formation des ordonnateurs 39
Volet 2 ANALYSE COMPARATIVE Axe orienté du minimum vers le maximum Exemple : R 36 : Taux de marge brute (CHU) 0, 8 2, 7 11/30/2020 2, 8 3, 7 3, 8 5, 9 Formation des ordonnateurs 8, 8 11, 1 40
Volet 2 : EXEMPLE 2 Axe orienté du maximum vers le minimum R 20 : Durée apparente de la dette (CHS) 13, 9 10, 8 8, 3 8, 0 7, 5 11/30/2020 2, 3 Formation des ordonnateurs 0, 2 41 0, 1
Volet 2 : EXEMPLE 3 Valeur de l’indicateur satisfaisante R 36 : Taux de marge brute (300<CH<600) 0, 5 4, 7 11/30/2020 5, 3 7, 6 Formation des ordonnateurs 7, 9 8, 1 10, 9 42 15
Volet 1 : FICHE FINANCIERE Les 30 indicateurs : § 1ère catégorie Les grandeurs bilantielles 10 -FRI en % 11 -FRE en % 12 -FRNG en K€ 13 -FRNG en % 14 -BFR en K€ 15 -TRESORERIE en K€ 11/30/2020 Formation des ordonnateurs 43
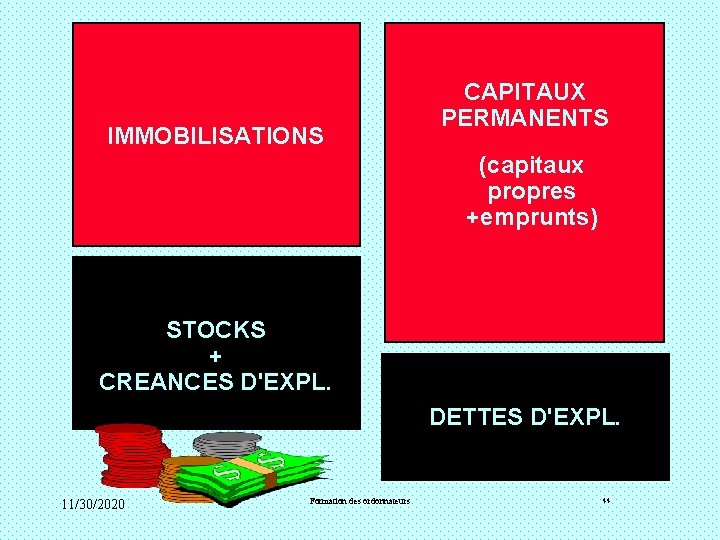
IMMOBILISATIONS CAPITAUX PERMANENTS (capitaux propres +emprunts) STOCKS + CREANCES D'EXPL. DETTES D'EXPL. 11/30/2020 Formation des ordonnateurs 44
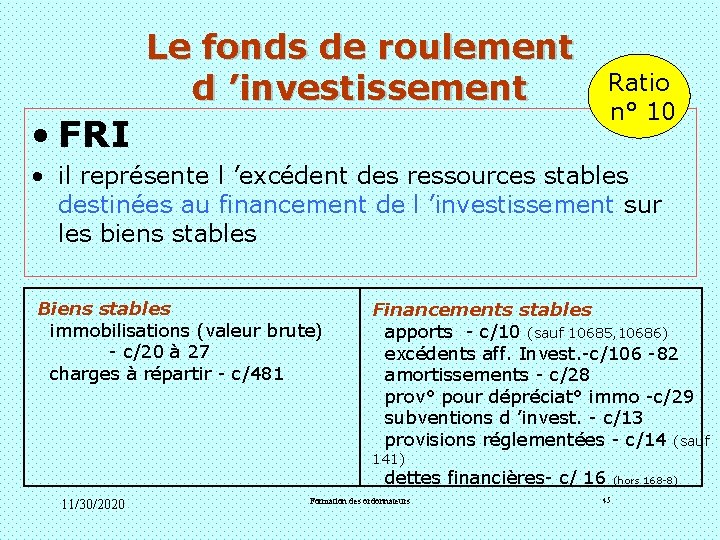
Le fonds de roulement d ’investissement • FRI Ratio n° 10 • il représente l ’excédent des ressources stables destinées au financement de l ’investissement sur les biens stables Biens stables immobilisations (valeur brute) - c/20 à 27 charges à répartir - c/481 Financements stables apports - c/10 (sauf 10685, 10686) excédents aff. Invest. -c/106 -82 amortissements - c/28 prov° pour dépréciat° immo -c/29 subventions d ’invest. - c/13 provisions réglementées - c/14 (sauf 141) 11/30/2020 dettes financières- c/ 16 (hors 168 -8) 45 Formation des ordonnateurs
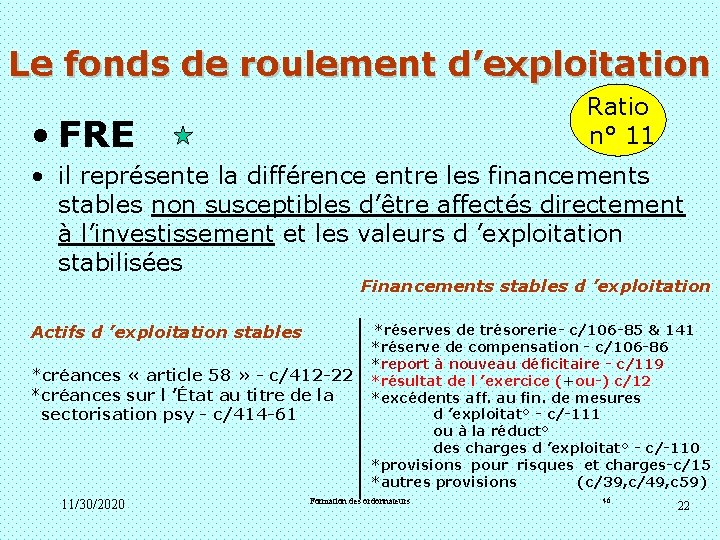
Le fonds de roulement d’exploitation • FRE Ratio n° 11 • il représente la différence entre les financements stables non susceptibles d’être affectés directement à l’investissement et les valeurs d ’exploitation stabilisées Financements stables d ’exploitation Actifs d ’exploitation stables *réserves de trésorerie- c/106 -85 & 141 *réserve de compensation - c/106 -86 *report à nouveau déficitaire - c/119 *créances « article 58 » - c/412 -22 *résultat de l ’exercice (+ou-) c/12 *créances sur l ’État au titre de la *excédents aff. au fin. de mesures d ’exploitat° - c/-111 sectorisation psy - c/414 -61 ou à la réduct° des charges d ’exploitat° - c/-110 *provisions pour risques et charges-c/15 *autres provisions (c/39, c/49, c 59) 46 Formation des ordonnateurs 11/30/2020 22
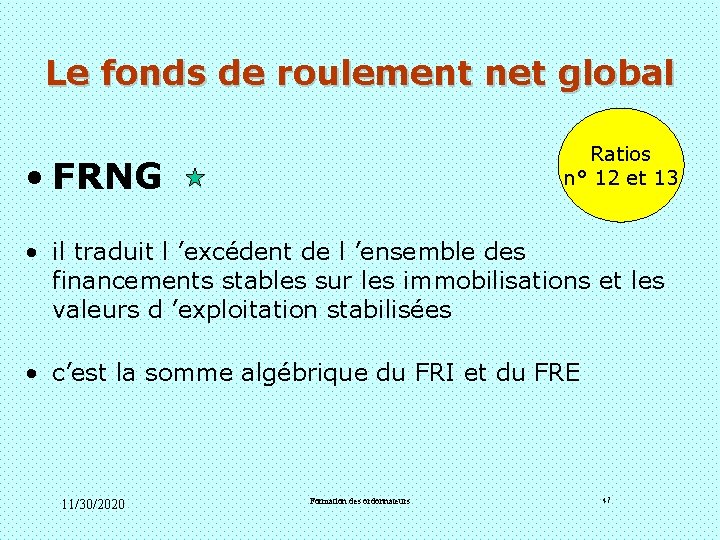
Le fonds de roulement net global Ratios n° 12 et 13 • FRNG • il traduit l ’excédent de l ’ensemble des financements stables sur les immobilisations et les valeurs d ’exploitation stabilisées • c’est la somme algébrique du FRI et du FRE 11/30/2020 Formation des ordonnateurs 47
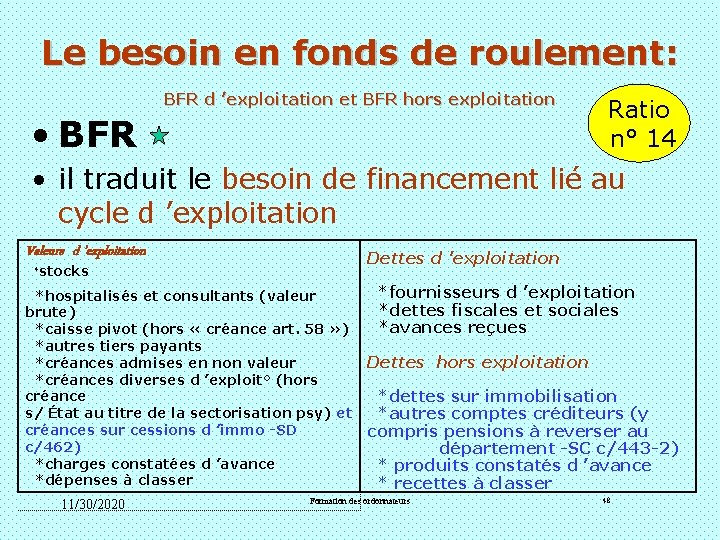
Le besoin en fonds de roulement: BFR d ’exploitation et BFR hors exploitation • BFR Ratio n° 14 • il traduit le besoin de financement lié au cycle d ’exploitation Valeurs d ’exploitation Dettes d ’exploitation *hospitalisés et consultants (valeur brute) *caisse pivot (hors « créance art. 58 » ) *autres tiers payants *créances admises en non valeur *créances diverses d ’exploit° (hors créance s/ État au titre de la sectorisation psy) et créances sur cessions d ’immo -SD c/462) *charges constatées d ’avance *dépenses à classer *fournisseurs d ’exploitation *dettes fiscales et sociales *avances reçues *stocks 11/30/2020 Dettes hors exploitation *dettes sur immobilisation *autres comptes créditeurs (y compris pensions à reverser au département -SC c/443 -2) * produits constatés d ’avance * recettes à classer Formation des ordonnateurs 48
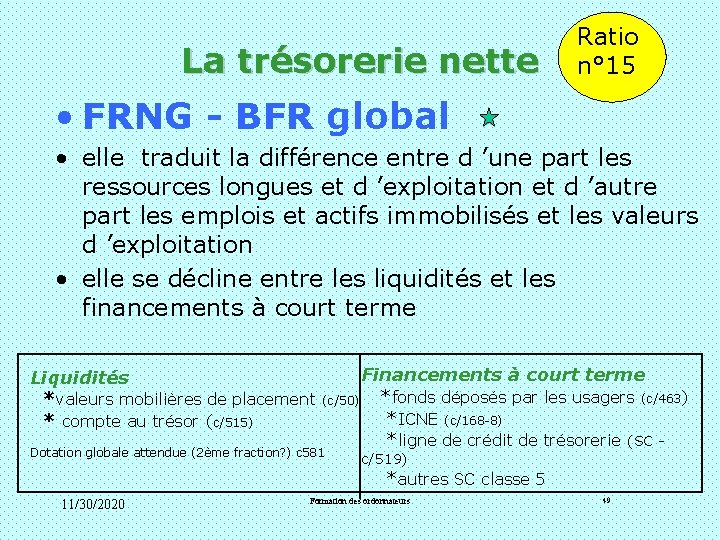
La trésorerie nette Ratio n° 15 • FRNG - BFR global • elle traduit la différence entre d ’une part les ressources longues et d ’exploitation et d ’autre part les emplois et actifs immobilisés et les valeurs d ’exploitation • elle se décline entre les liquidités et les financements à court terme Financements à court terme Liquidités *valeurs mobilières de placement (c/50) *fonds déposés par les usagers (c/463) *ICNE (c/168 -8) * compte au trésor (c/515) *ligne de crédit de trésorerie (SC Dotation globale attendue (2ème fraction? ) c 581 11/30/2020 c/519) *autres SC classe 5 Formation des ordonnateurs 49
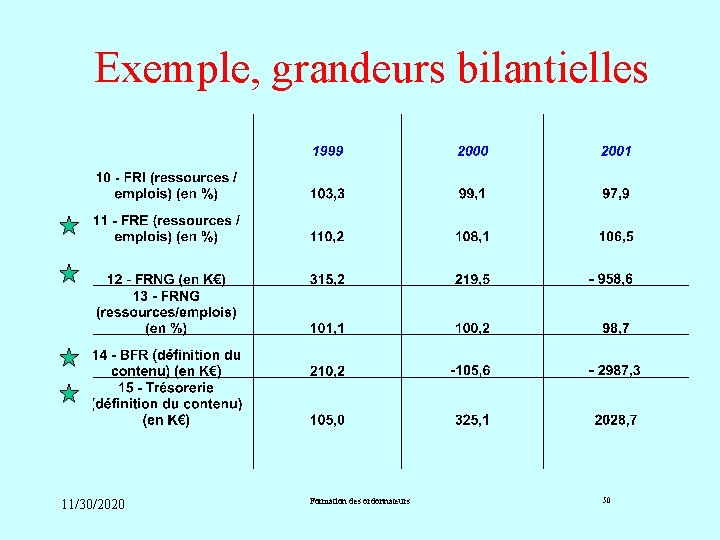
Exemple, grandeurs bilantielles 11/30/2020 Formation des ordonnateurs 50
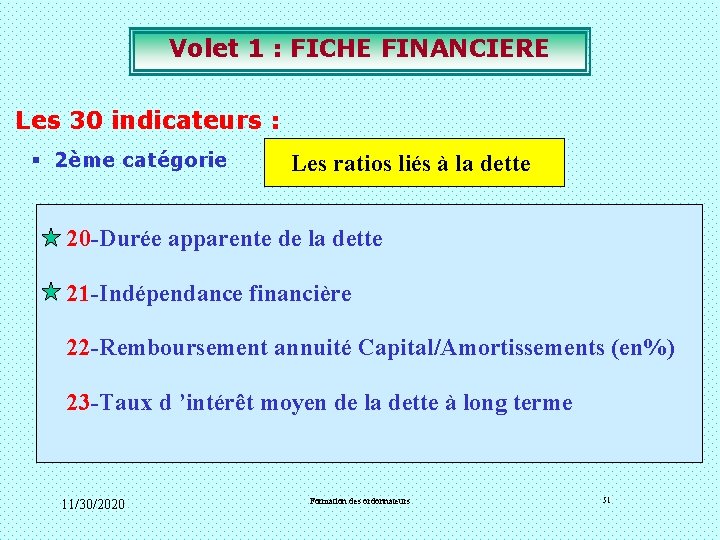
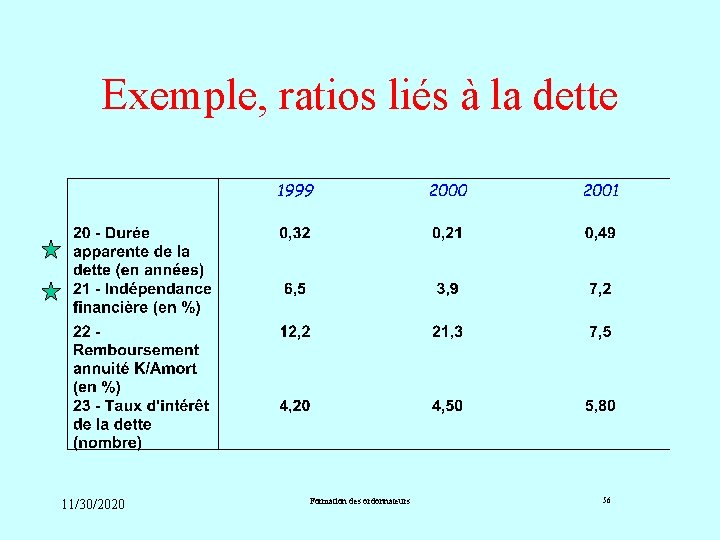
Volet 1 : FICHE FINANCIERE Les 30 indicateurs : § 2ème catégorie Les ratios liés à la dette 20 -Durée apparente de la dette 21 -Indépendance financière 22 -Remboursement annuité Capital/Amortissements (en%) 23 -Taux d ’intérêt moyen de la dette à long terme 11/30/2020 Formation des ordonnateurs 51
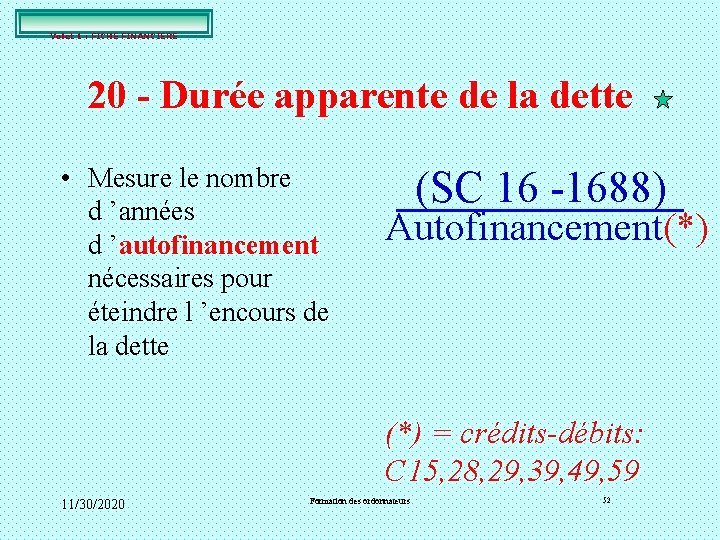
Volet 1 : FICHE FINANCIERE 20 - Durée apparente de la dette • Mesure le nombre d ’années d ’autofinancement nécessaires pour éteindre l ’encours de la dette (SC 16 -1688) Autofinancement(*) = crédits-débits: C 15, 28, 29, 39, 49, 59 11/30/2020 Formation des ordonnateurs 52
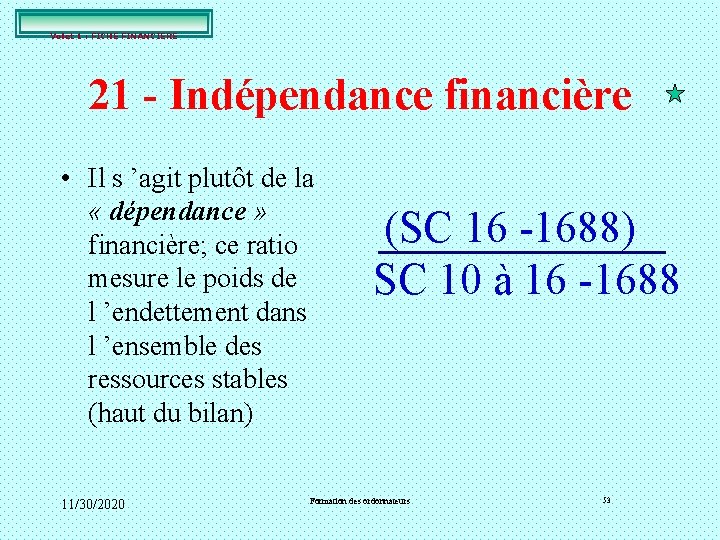
Volet 1 : FICHE FINANCIERE 21 - Indépendance financière • Il s ’agit plutôt de la « dépendance » financière; ce ratio mesure le poids de l ’endettement dans l ’ensemble des ressources stables (haut du bilan) 11/30/2020 (SC 16 -1688) SC 10 à 16 -1688 Formation des ordonnateurs 53
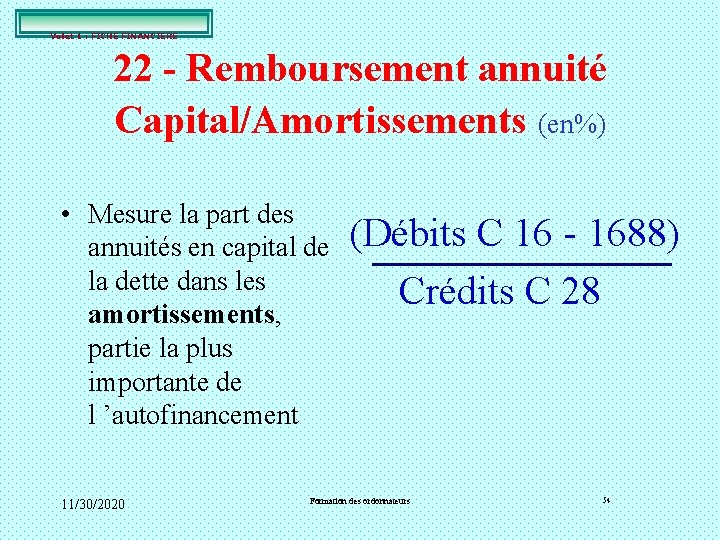
Volet 1 : FICHE FINANCIERE 22 - Remboursement annuité Capital/Amortissements (en%) • Mesure la part des annuités en capital de la dette dans les amortissements, partie la plus importante de l ’autofinancement 11/30/2020 (Débits C 16 - 1688) Crédits C 28 Formation des ordonnateurs 54
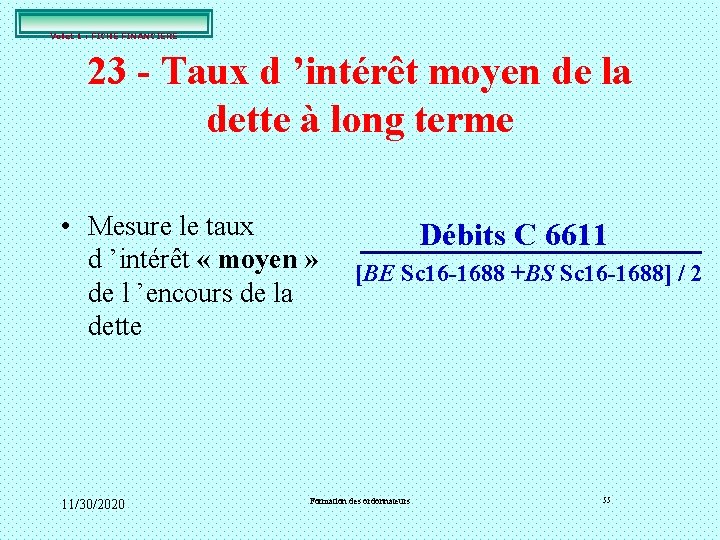
Volet 1 : FICHE FINANCIERE 23 - Taux d ’intérêt moyen de la dette à long terme • Mesure le taux d ’intérêt « moyen » de l ’encours de la dette 11/30/2020 Débits C 6611 [BE Sc 16 -1688 +BS Sc 16 -1688] / 2 Formation des ordonnateurs 55
Exemple, ratios liés à la dette 11/30/2020 Formation des ordonnateurs 56
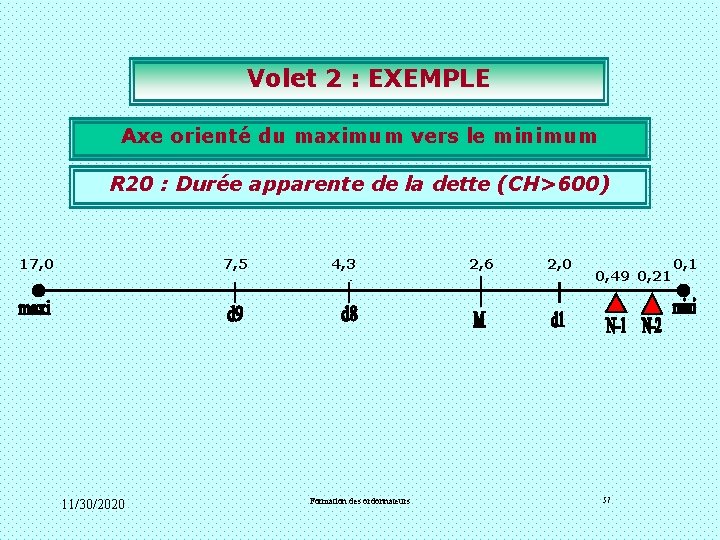
Volet 2 : EXEMPLE Axe orienté du maximum vers le minimum R 20 : Durée apparente de la dette (CH>600) 17, 0 7, 5 11/30/2020 4, 3 Formation des ordonnateurs 2, 6 2, 0 0, 49 0, 21 57 0, 1
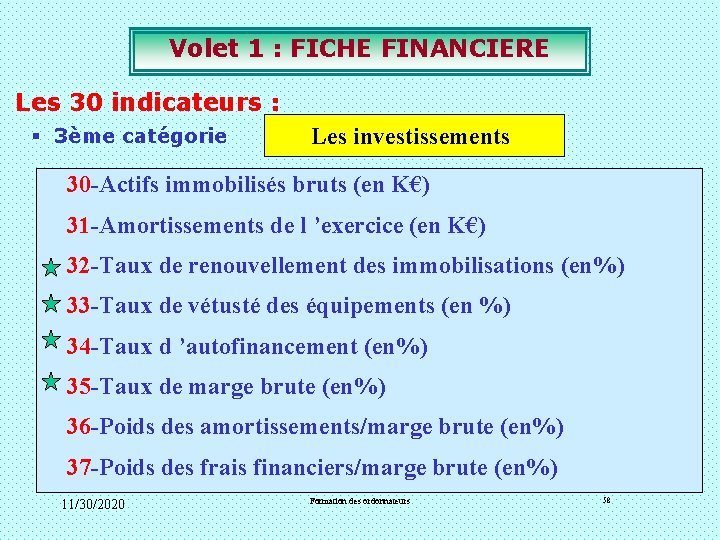
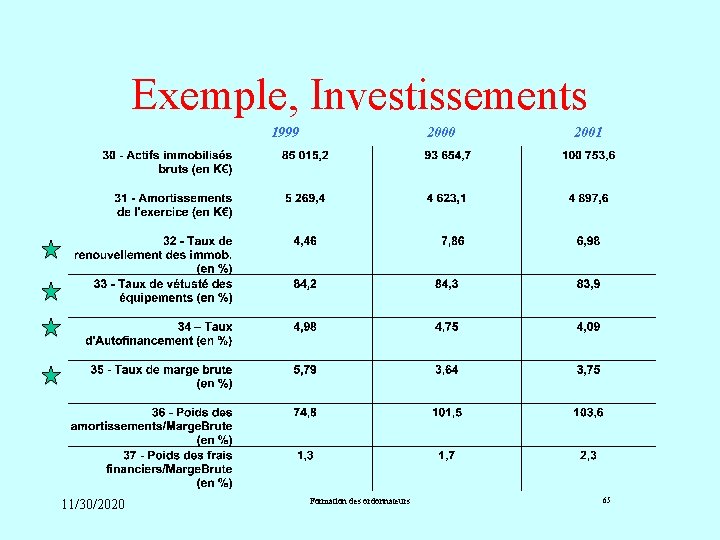
Volet 1 : FICHE FINANCIERE Les 30 indicateurs : § 3ème catégorie Les investissements 30 -Actifs immobilisés bruts (en K€) 31 -Amortissements de l ’exercice (en K€) 32 -Taux de renouvellement des immobilisations (en%) 33 -Taux de vétusté des équipements (en %) 34 -Taux d ’autofinancement (en%) 35 -Taux de marge brute (en%) 36 -Poids des amortissements/marge brute (en%) 37 -Poids des frais financiers/marge brute (en%) 11/30/2020 Formation des ordonnateurs 58
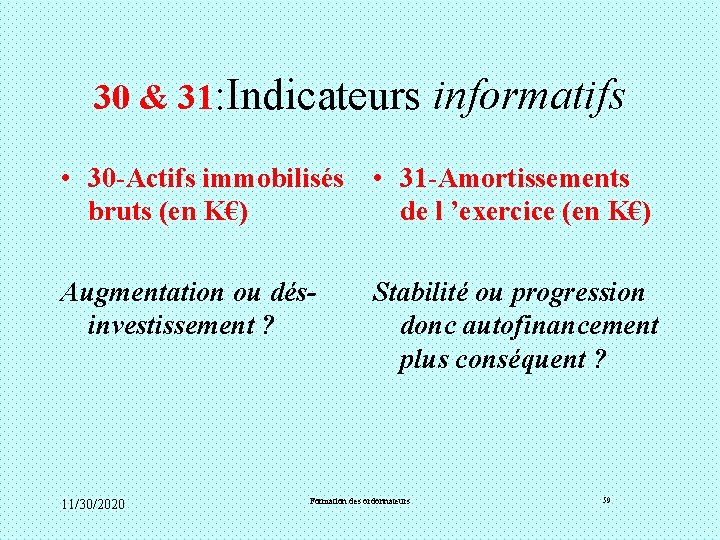
30 & 31: Indicateurs informatifs • 30 -Actifs immobilisés • 31 -Amortissements bruts (en K€) de l ’exercice (en K€) Augmentation ou désinvestissement ? 11/30/2020 Stabilité ou progression donc autofinancement plus conséquent ? Formation des ordonnateurs 59
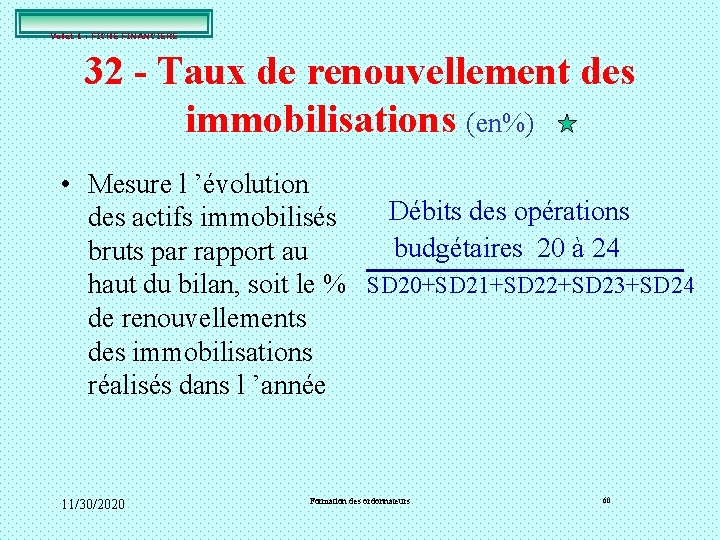
Volet 1 : FICHE FINANCIERE 32 - Taux de renouvellement des immobilisations (en%) • Mesure l ’évolution des actifs immobilisés Débits des opérations budgétaires 20 à 24 bruts par rapport au haut du bilan, soit le % SD 20+SD 21+SD 22+SD 23+SD 24 de renouvellements des immobilisations réalisés dans l ’année 11/30/2020 Formation des ordonnateurs 60
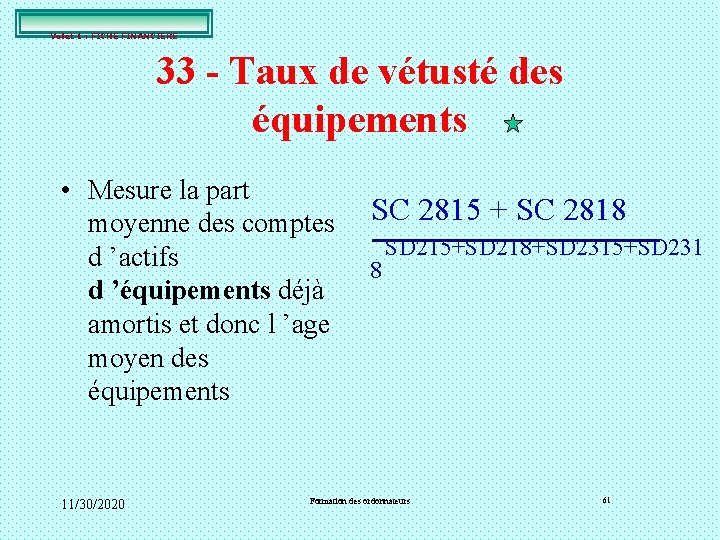
Volet 1 : FICHE FINANCIERE 33 - Taux de vétusté des équipements • Mesure la part moyenne des comptes SC 2815 + SC 2818 SD 215+SD 218+SD 2315+SD 231 d ’actifs 8 d ’équipements déjà amortis et donc l ’age moyen des équipements 11/30/2020 Formation des ordonnateurs 61
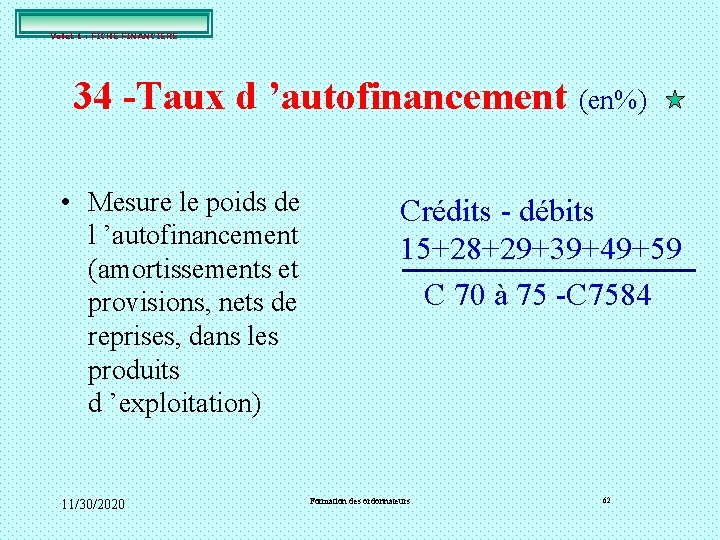
Volet 1 : FICHE FINANCIERE 34 -Taux d ’autofinancement (en%) • Mesure le poids de l ’autofinancement (amortissements et provisions, nets de reprises, dans les produits d ’exploitation) 11/30/2020 Crédits - débits 15+28+29+39+49+59 C 70 à 75 -C 7584 Formation des ordonnateurs 62
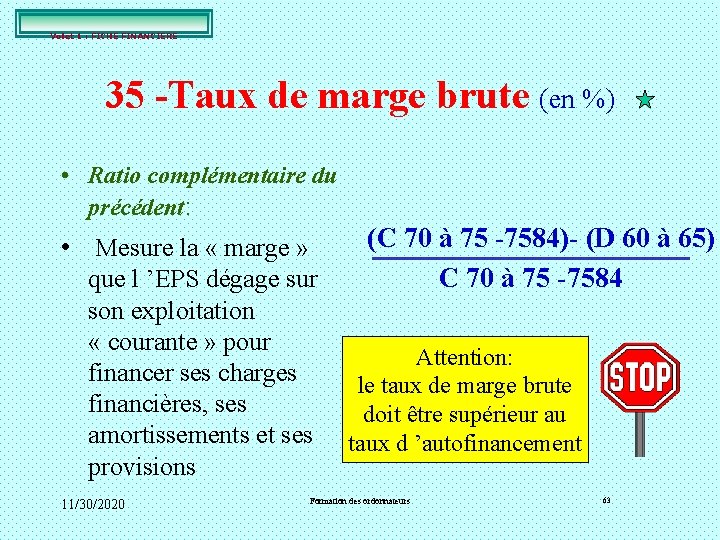
Volet 1 : FICHE FINANCIERE 35 -Taux de marge brute (en %) • Ratio complémentaire du précédent: • Mesure la « marge » (C 70 à 75 -7584)- (D 60 à 65) C 70 à 75 -7584 que l ’EPS dégage sur son exploitation « courante » pour Attention: financer ses charges le taux de marge brute financières, ses doit être supérieur au amortissements et ses taux d ’autofinancement provisions 11/30/2020 Formation des ordonnateurs 63
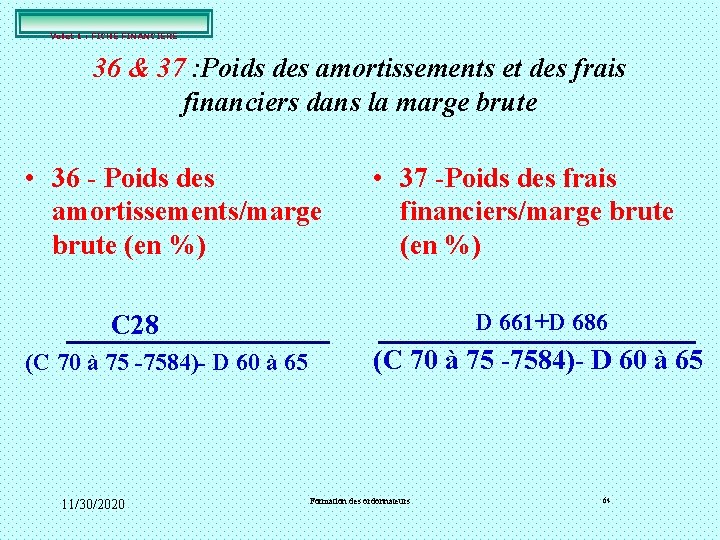
Volet 1 : FICHE FINANCIERE 36 & 37 : Poids des amortissements et des frais financiers dans la marge brute • 36 - Poids des amortissements/marge brute (en %) • 37 -Poids des frais financiers/marge brute (en %) D 661+D 686 C 28 (C 70 à 75 -7584)- D 60 à 65 11/30/2020 (C 70 à 75 -7584)- D 60 à 65 Formation des ordonnateurs 64
Exemple, Investissements 1999 11/30/2020 2000 Formation des ordonnateurs 2001 65
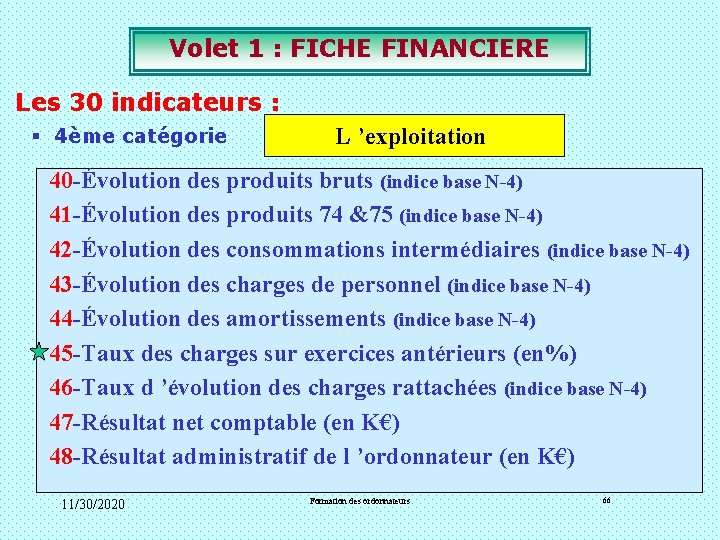
Volet 1 : FICHE FINANCIERE Les 30 indicateurs : § 4ème catégorie L ’exploitation 40 -Évolution des produits bruts (indice base N-4) 41 -Évolution des produits 74 &75 (indice base N-4) 42 -Évolution des consommations intermédiaires (indice base N-4) 43 -Évolution des charges de personnel (indice base N-4) 44 -Évolution des amortissements (indice base N-4) 45 -Taux des charges sur exercices antérieurs (en%) 46 -Taux d ’évolution des charges rattachées (indice base N-4) 47 -Résultat net comptable (en K€) 48 -Résultat administratif de l ’ordonnateur (en K€) 11/30/2020 Formation des ordonnateurs 66
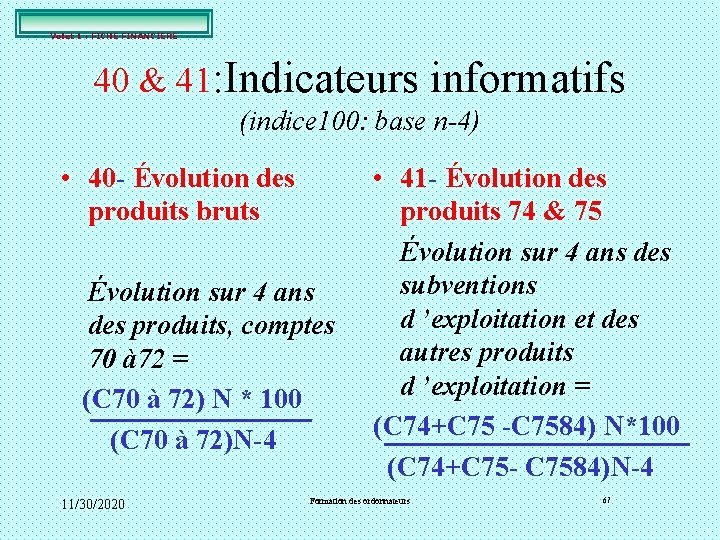
Volet 1 : FICHE FINANCIERE 40 & 41: Indicateurs informatifs (indice 100: base n-4) • 40 - Évolution des produits bruts Évolution sur 4 ans des produits, comptes 70 à 72 = (C 70 à 72) N * 100 (C 70 à 72)N-4 11/30/2020 • 41 - Évolution des produits 74 & 75 Évolution sur 4 ans des subventions d ’exploitation et des autres produits d ’exploitation = (C 74+C 75 -C 7584) N*100 (C 74+C 75 - C 7584)N-4 Formation des ordonnateurs 67
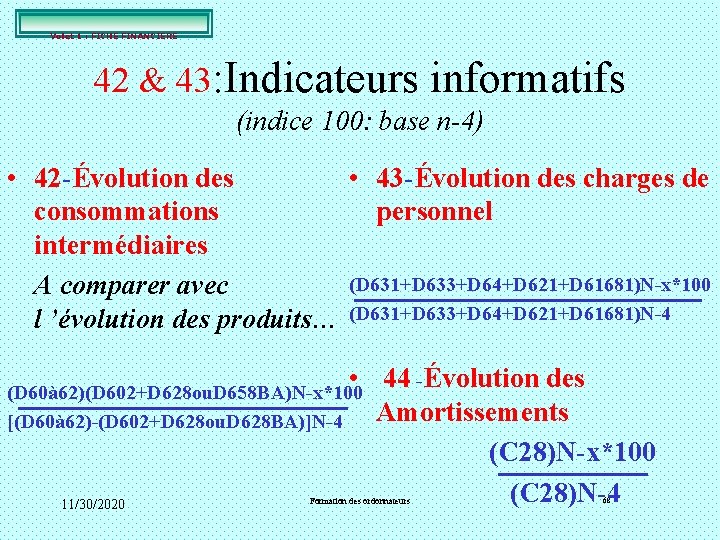
Volet 1 : FICHE FINANCIERE 42 & 43: Indicateurs informatifs (indice 100: base n-4) • 42 -Évolution des • 43 -Évolution des charges de consommations personnel intermédiaires (D 631+D 633+D 64+D 621+D 61681)N-x*100 A comparer avec l ’évolution des produits… (D 631+D 633+D 64+D 621+D 61681)N-4 • 44 -Évolution des Amortissements (C 28)N-x*100 (C 28)N-4 (D 60à 62)(D 602+D 628 ou. D 658 BA)N-x*100 [(D 60à 62)-(D 602+D 628 ou. D 628 BA)]N-4 11/30/2020 Formation des ordonnateurs 68
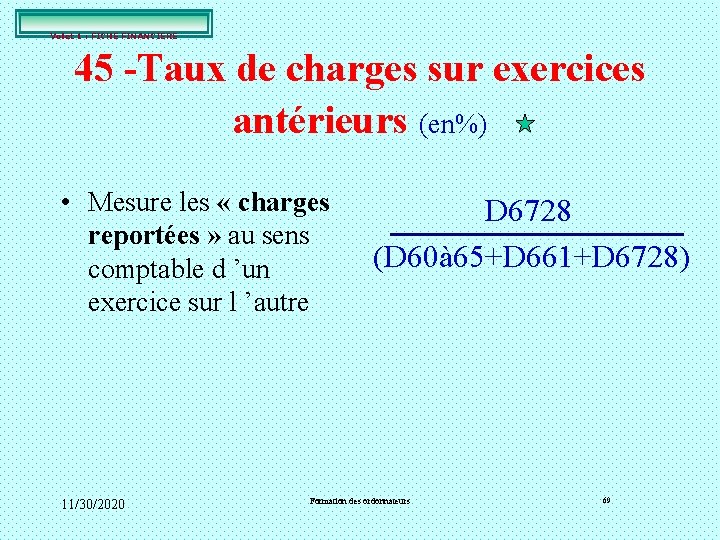
Volet 1 : FICHE FINANCIERE 45 -Taux de charges sur exercices antérieurs (en%) • Mesure les « charges reportées » au sens comptable d ’un exercice sur l ’autre 11/30/2020 D 6728 (D 60à 65+D 661+D 6728) Formation des ordonnateurs 69
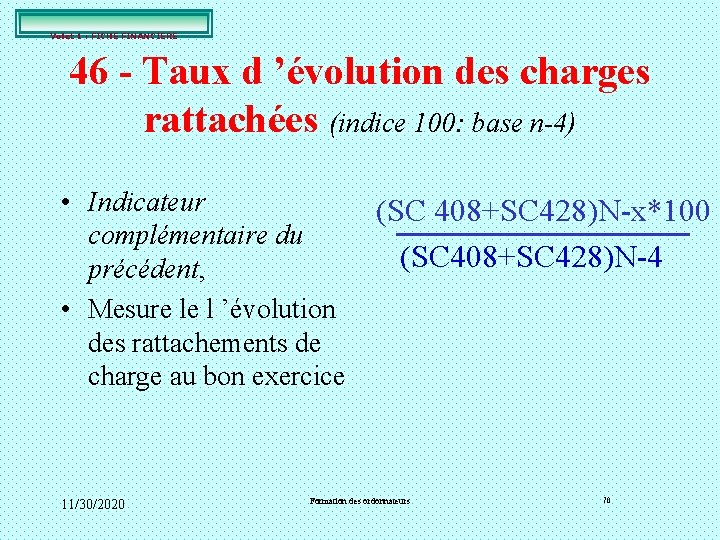
Volet 1 : FICHE FINANCIERE 46 - Taux d ’évolution des charges rattachées (indice 100: base n-4) • Indicateur complémentaire du précédent, • Mesure le l ’évolution des rattachements de charge au bon exercice 11/30/2020 (SC 408+SC 428)N-x*100 (SC 408+SC 428)N-4 Formation des ordonnateurs 70
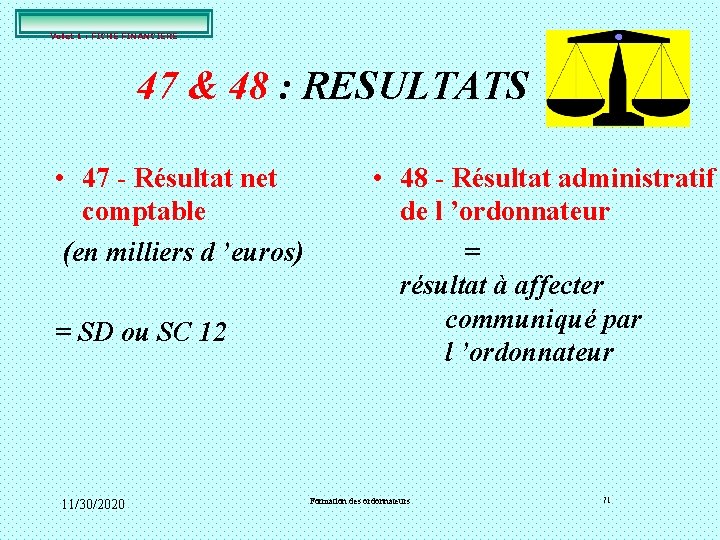
Volet 1 : FICHE FINANCIERE 47 & 48 : RESULTATS • 47 - Résultat net comptable (en milliers d ’euros) = SD ou SC 12 11/30/2020 • 48 - Résultat administratif de l ’ordonnateur = résultat à affecter communiqué par l ’ordonnateur Formation des ordonnateurs 71
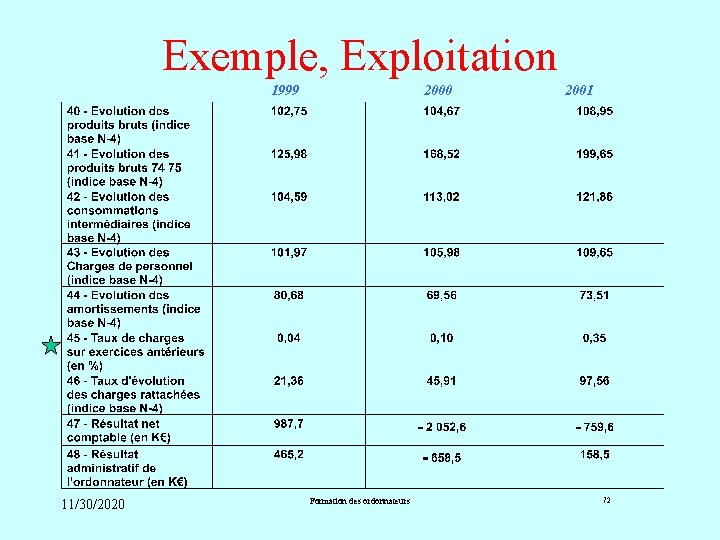
Exemple, Exploitation 1999 11/30/2020 2000 Formation des ordonnateurs 2001 72
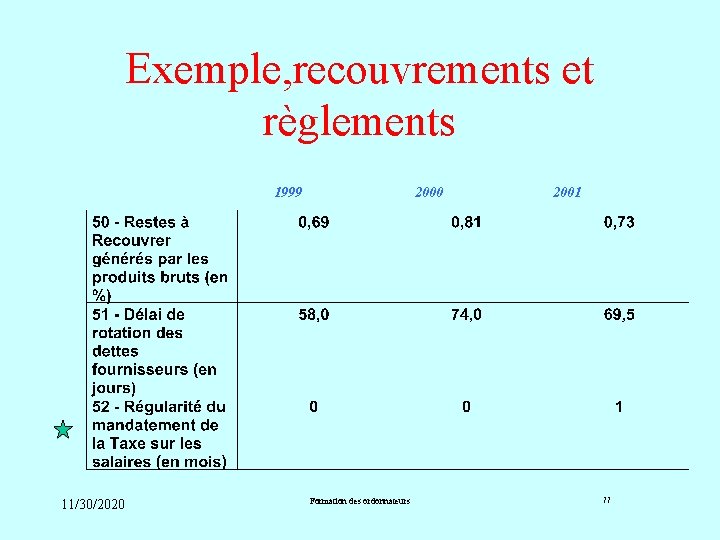
Volet 1 : FICHE FINANCIERE Les 30 indicateurs : § 5ème catégorie: Recouvrements et règlements 50 -Restes à recouvrer générés par les produits bruts (en %) 51 -Délai de rotation des dettes fournisseurs (en jours) 52 -Régularité de mandatement de la taxe sur les salaires (en mois) 11/30/2020 Formation des ordonnateurs 73
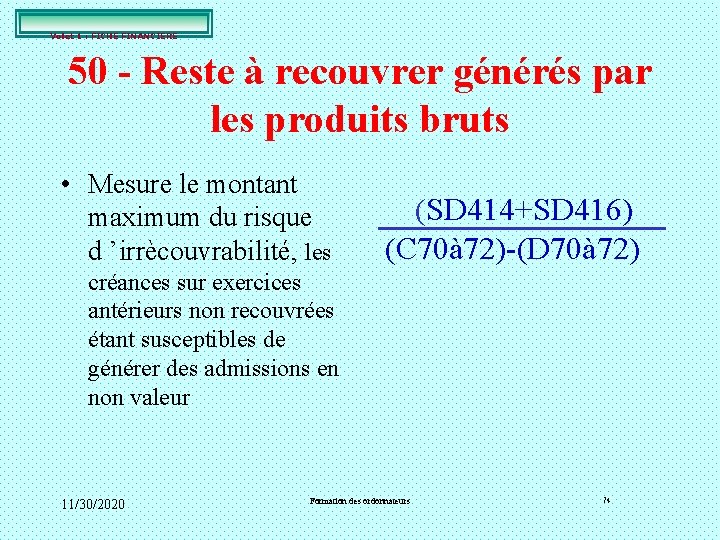
Volet 1 : FICHE FINANCIERE 50 - Reste à recouvrer générés par les produits bruts • Mesure le montant (SD 414+SD 416) maximum du risque d ’irrècouvrabilité, les (C 70à 72)-(D 70à 72) créances sur exercices antérieurs non recouvrées étant susceptibles de générer des admissions en non valeur 11/30/2020 Formation des ordonnateurs 74
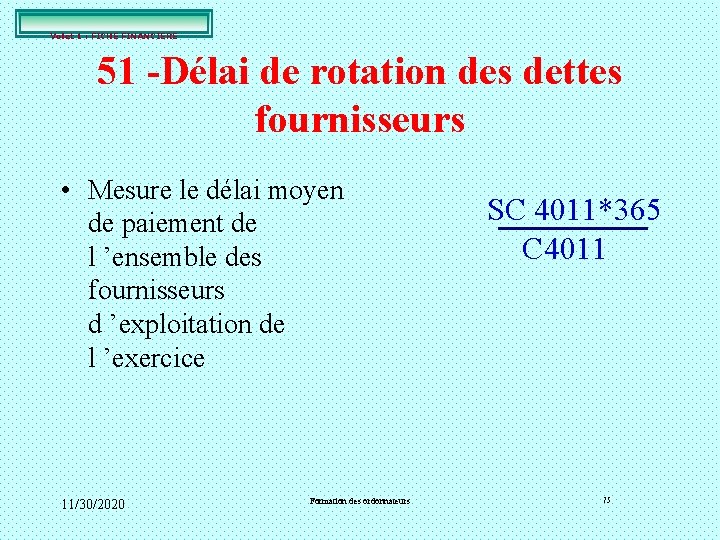
Volet 1 : FICHE FINANCIERE 51 -Délai de rotation des dettes fournisseurs • Mesure le délai moyen de paiement de l ’ensemble des fournisseurs d ’exploitation de l ’exercice 11/30/2020 Formation des ordonnateurs SC 4011*365 C 4011 75
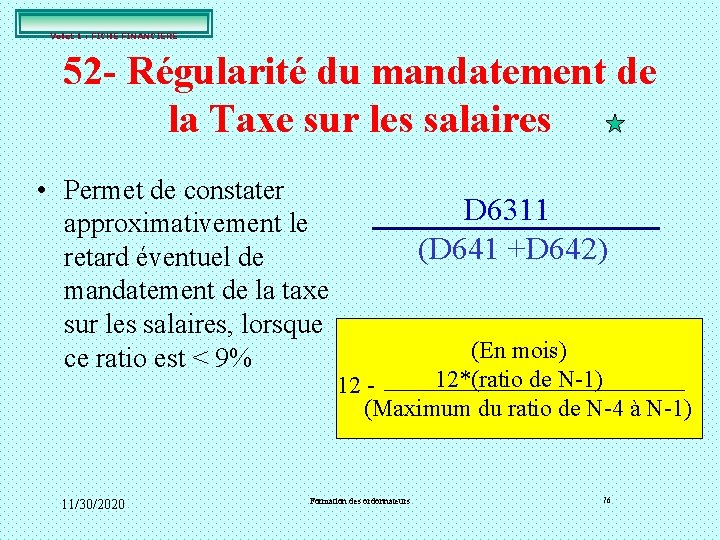
Volet 1 : FICHE FINANCIERE 52 - Régularité du mandatement de la Taxe sur les salaires • Permet de constater D 6311 approximativement le (D 641 +D 642) retard éventuel de mandatement de la taxe sur les salaires, lorsque (En mois) ce ratio est < 9% 12*(ratio de N-1) 12 (Maximum du ratio de N-4 à N-1) 11/30/2020 Formation des ordonnateurs 76
Exemple, recouvrements et règlements 1999 11/30/2020 2000 Formation des ordonnateurs 2001 77
PLAN D’ACCOMPAGNEMENT FORMATIONS DU RESEAU DU TRESOR PUBLIC FORMATIONS DES ORDONNATEURS BOITE A OUTIL 11/30/2020 Formation des ordonnateurs 78
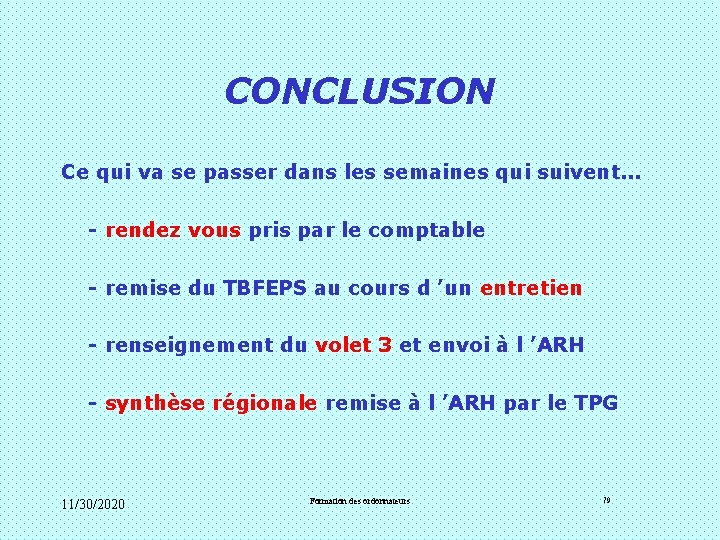
CONCLUSION Ce qui va se passer dans les semaines qui suivent. . . - rendez vous pris par le comptable - remise du TBFEPS au cours d ’un entretien - renseignement du volet 3 et envoi à l ’ARH - synthèse régionale remise à l ’ARH par le TPG 11/30/2020 Formation des ordonnateurs 79
CONCLUSION Vos outils à disposition : le guide de présentation du TBFEPS le site internet « sante. gouv. fr » Vos questions, remarques ou suggestions : boîte aux lettres dédiée « regles-financ-hosp@sante. gouv. fr ENSP: Gérard de DARAN gdedaran@ensp. fr 11/30/2020 Formation des ordonnateurs 80