
Metsverotus Metsnomistajan talvipiv 9 2 2008 Johtaja Timo
- Slides: 21
Metsäverotus Metsänomistajan talvipäivä 9. 2. 2008 Johtaja Timo Sipilä/ MTK 1
Perintö- ja lahjaverotus 1. 1. 2008 alkaen • • Perintö- ja lahjaveroasteikon alarajat eriytetty. Vuoden 2008 alusta lähtien – perintöveroasteikon alaraja 20 000 euroa ja – lahjaveroasteikon alaraja 4 000 euroa – kummankin asteikon alaraja ennen lain muutosta 3400 euroa. • Verovapaa koti-irtaimisto 4 000 euroa (ennen lain muutosta 3 400 euroa). 2
Perintöverotuksessa sovellettavat veroluokat I veroluokka: perinnönjättäjän aviopuoliso, suoraan ylenevässä tai alenevassa polvessa oleva perillinen, aviopuolison suoraan alenevassa polvessa oleva perillinen sekä perinnönjättäjän kihlakumppani, jolle annetaan perintökaaren 8 luvun 2 §: ssä tarkoitettu avustus; sekä II veroluokka: muut sukulaiset ja vieraat • Sovelletaan vastaavasti myös lahjaverotukseen. 3
Perintö- ja lahjaverouudistuksen 2. osa: Yritysten sekä maa- ja metsätilojen sukupolvenvaihdosten verovapaus • Hallitusohjelman mukaan: ”Perheyrittäjyyden edistämiseksi poistetaan perintö- ja lahjaverotus kokonaan yritysten sekä maa- ja metsätilojen sukupolvenvaihdoksilta. Huojennus kohdistuu vain aitoon yritys- ja maataloustoiminnan tuotannolliseen toimintaan liittyvään omaisuuteen, muuttamatta maatalouden jatkajan huojennuksen osalta soveltamiskohteita. ” 4
• • • Perintö- ja lahjaverouudistuksen 2. osa: Yritysten sekä maa- ja metsätilojen sukupolvenvaihdoshuojennus Perintö- ja lahjaverouudistuksen ydin on siis yritysten sekä maa- ja metsätilojen sukupolvenvaihdosten vapauttaminen kokonaan perintö- ja lahjaverotuksesta. Tätä koskeva esitys on luvattu antaa eduskunnalle vasta ensi vuoden helmikuussa. Lakimuutoksen voimaantuloa on suunniteltu kesäkuulle 2008. Muutos tulisi säätää siten, että verovelvollisen vaatimuksesta sitä sovellettaisiin takautuvasti vuoden 2008 alusta lähtien. 5
Puun myyntitulon verotus • Verotetaan tuloverolain mukaisen pääomatulolajin osana 28 % mukaan • Pääomatulosta saa vähentää rajoituksetta pääomatulon hankkimisesta ja säilyttämisestä johtuneet menot • Pääomatulolajin nettotulo lasketaan kokonaisuutena eikä tulolajin sisällä kiinnitetä huomiota mihin pääomatuloon tietty tulonhankkimismeno kohdistuu 6
Metsätalouden pääomatulon rakenne Pystykaupasta • • Hankintakaupasta – tukit, kuitupuu, halot, pilke eli klapit – vähennettynä hankintatyön arvo • Kiinteistön luovutuksen yhteydessä pidätetty hakkuuoikeuden arvo • Metsästä saatu vakuutuskorvaus • Yksityistalouden käyttöön otetun puutavaran kantoraha-arvo, kun kyse henkilökohtaisessa käytössä olevien rakennusten materiaalista • Toisen tulolähteen käyttöön otettu puun kantoraha-arvo • Hakkuuoikeuden vastikkeeton luovutus ilman maapohjaa (kantoraha-arvo) 7
Vähennykset • Metsätalouden pääomatulon hankkimisesta johtuvat kustannukset • Mm. metsätaloudessa työskennelleiden rahana maksetut palkat • Ei oma työ • Perheenjäsenen palkat (ei alle 14 v. ) • Metsänhoitotoimista • Metsäteiden rakentamis- ja kunnossapito • Metsän ojitus • Metsätalouden koneiden ja kaluston hankintamenot • Metsänhoitomaksut • Metsänvakuutusmaksut • Metsätaloussuunnittelusta aiheutuvat kustannukset • Metsätaloudesta johtuneet korot 8
Ei vähennyksiä … • siltä osin kuin saatu kestävän metsätalouden rahoituksesta annetun lain nojalla verovapaata avustusta tai muuta korvausta 9
Menojen vähentäminen • Lähtökohtaisesti menojen maksuvuonna (kassaperiaate) • Koneet, kalusto ja laitteet, joiden käyttöikä max 3 v. maksuvuosi • Metsäojien ja teiden kunnossapito maksuvuosi • Poistomenettely – enintään 25 % menojäännöspoisto koneet ja kalusto, jonka käyttöikä yli 3 v. – enintään 10 % menojäännöspoisto suurin osa rakennusmenoista – enintään 15 % menojäännöspoisto pysyvien metsäteiden rakentamis- ja perusparannusmenoista – enintään 15 % menojäännöspoisto metsän uudistus- 10 ja kunnostusojituksista
Metsätalouden matkakulut • Auto vain poikkeuksellisesti metsätalouden kalustossa • Ajokilometrit selvitettävä • Metsätalouden osuus auton kuluista ja poista vähennetään metsätalouden tulosta • Jos ei todellisia kuluja ole esitetty, hyväksytään metsätalouden ajoista 0, 22 €/ 11 km
Metsätalouden harjoittajan päiväraha • Tilapäisestä työmatkasta (yli 15 km) aiheutuneet lisääntyneet elantokustannukset • Ei metsätilallisen metsätiloilleen tekemät matkat • Selvitys muistiinpanoihin • Vähennykset yhtenäistämisohjeen mukaan – yli 6 h 11, 00 € – yli 10 h 20, 00 € 12
Alijäämähyvitys • Jos pääomatulonhankkimismenot ylittävät pääomatulot yhteensä – alijäämähyvitys • Ansiotulonverosta vähennetään alijäämähyvityksenä 28 % alijäämästä Alijäämähyvityksen max. 1400 € – Yksi alaikäinen elätettävä lapsi lisää 400 € – Kaksi tai useampi alaikäinen elätettävä lapsi lisää 2 x 400 € 13
Pääomatulolajin tappio • Jos alijäämähyvitys ei ole riittävän suuri, syntyy pääomatulolajin tappio – Esim. yksinäisellä verovelvollisella alijäämä on yli 5000 € • Vähentämättä jäävä alijäämä vahvistetaan pääomatulon tappioksi • Sen saa vähentää pääomatuloista, ei alijäämähyvityksenä, seuraavan kymmenen vuoden aikana 14
Metsävähennys • Luonnollinen henkilö, kuolinpesä ja näiden muodostama verotusyhtymä sekä yhteisetuus voivat tehdä metsävähennyksen • Metsätalouden pääomatulosta • Maatilana pidettävä kiinteistö • Omistusaikana oikeus vähentää 50 % 1. 1. 1993 tai sen jälkeen vastikkeellisesti hankitun metsän hankintamenosta – metsävähennys saa olla enintään 40 % verovelvollisen metsävähennykseen oikeuttavasta metsästä verovuonna saaman metsätalouden pääomatulon määrästä – oltava vähintään kuitenkin 1500 € • Pinta-alaperusteisen metsän osalta metsävähennys on ”uinuva” 15
Hankintameno = • • • ostohinta lainhuudatuskulut varainsiirtovero kaupantekokulut lohkomiskulut 16
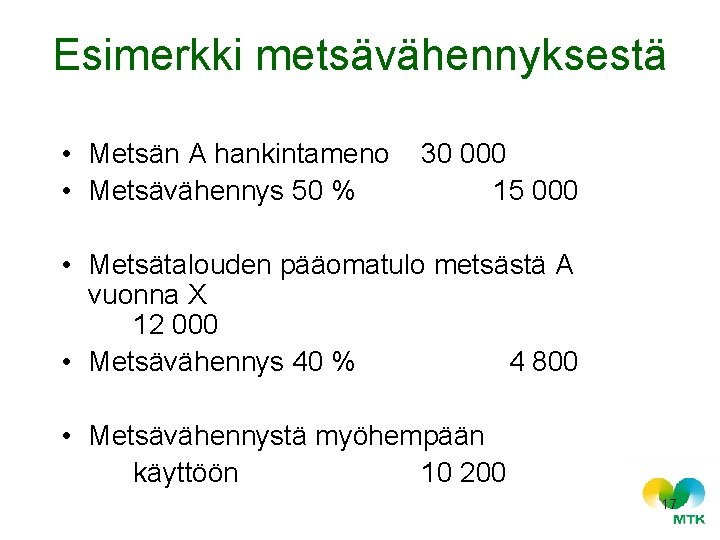
Esimerkki metsävähennyksestä • Metsän A hankintameno • Metsävähennys 50 % 30 000 15 000 • Metsätalouden pääomatulo metsästä A vuonna X 12 000 • Metsävähennys 40 % 4 800 • Metsävähennystä myöhempään käyttöön 10 200 17
Menovaraus • Luonnollinen henkilö, kuolinpesä ja näiden muodostama verotusyhtymä sekä yhteisetuus voivat tehdä menovarauksen • Menovaraus voi olla enintään 15 % metsätalouden pääomatulon määrästä, josta on vähennetty verovelvollisen verovuonna tekemän metsävähennyksen määrä • Menovaraus on tuloutettava – Oulun ja Lapin läänissä 6 seuraavan vuoden aikana – Muualla 4 seuraavan vuoden aikana • Menovarauksen saa käyttää mihin tahansa metsätalouden pääomatulojen hankkimisesta aiheutuneiden menojen, ei kuitenkaan metsävähennyksen kattamiseen 18
Tuhovaraus • Metsätuhon perusteella saatu vakuutus- tai vahingonkorvaus • Korvauksesta saadaan 4 tai 6 vuodeksi menovarauksen tekemisestä jättää tulouttamatta määrä joka tarvitaan tuhoutuneen metsän uudistamiseen 19
Vähennysten siirtyminen • Siirtyy vain vastikkeettomissa saannoissa seuraavalle omistajalle • Puun myyntitulon verotus • Metsävähennys/ oikeus tehdä edeltäjältä käyttämättä jäänyt metsävähennys • Pinta-alaverotus mm: • uudistamis- ja taimikkovähennys • metsämaan ojitusmenot • metsätien rakentamismenot • Jos tilan omistusoikeus siirtyy vastikkeellisesti, eivät metsämaan edellisen omistajan suorittamiin menoihin perustuvat vähennykset siirry 20 seuraavan omistajan vähennettäväksi
Muistiinpanovelvollisuus • Puunmyyntitulon verotuksessa olevan, ei kirjanpitovelvollisen, on tehtävä muistiinpanot – tuloista – saaduista tuista – menoista – alv-osuuksista + liitettävä tositteet • Juokseva numerointi sivuilla • Säilytettävä 6 v. verovuoden päättymisestä 21