
METODOLOGIA CONTBIL ESTUDO DAS CONTAS MTODO DAS PARTIDAS
METODOLOGIA CONTÁBIL * ESTUDO DAS CONTAS * MÉTODO DAS PARTIDAS DOBRADAS * MECANISMO DO DÉBITO E DO CRÉDITO: (APLICAÇÃO PRÁTICA)
METODOLOGIA CONTÁBIL Ø CONCEITO: CONTAS são denominações que identificam e especificam cada um dos elementos patrimoniais. Ø CONTA Representação gráfica da relação “ORIGEM e APLICAÇÃO” de qualquer operação contábil.
POR QUÊ É NECESSÁRIO QUE AS CONTAS SEJAM INTITULADAS ? Para que uma conta possa ser mais facilmente identificada, recebe uma denominação particular. § CAIXA controla a entrada e saída de dinheiro. § BANCOS CONTA MOVIMENTO para registrar todos os depósitos e as retiradas de um banco. § DUPLICATAS A RECEBER controla as vendas a prazo para cada cliente e respectivos recebimentos. § DUPLICATAS A PAGAR registra as compras a prazo do fornecedor e respectivos pagamentos.

CLASSIFICAÇÃO DAS CONTAS § PATRIMONIAIS ou INTEGRAIS: contas que representam os bens, os direitos, as obrigações e o patrimônio líquido da entidade. Exemplos: Capital Social, Caixa, Bancos, Mercadorias (Estoque Final), Duplicatas a Receber, Fornecedores, Empréstimos. . . § CONTAS DE RESULTADO ou DIFERENCIAIS: contas que representam as Receitas e as Despesas. Exemplos: Receita de vendas e serviços, Descontos obtidos, Despesas de pessoal, Despesas de consumo. . .
MÉTODO DAS PARTIDAS DOBRADAS POR QUÊ “ PARTIDAS DOBRADAS ” ? § PARTIDA LANÇAMENTO CONTÁBIL. § DOBRADA UM MESMO VALOR SERÁ LANÇADO A DÉBITO DE UMA CONTA E A CRÉDITO DE UMA OUTRA CONTA. ENUNCIADO: A CADA DÉBITO SEMPRE CORRESPONDE UM CRÉDITO DE IGUAL VALOR. *TOTAL DOS DÉBITOS = TOTAL CRÉDITOS

MECANISMO DO DÉBITO E DO CRÉDITO § DÉBITO REGISTROS EFETUADOS NO LADO ESQUERDO DE UMA CONTA. *Indica a Aplicação de Recursos: Efeito § CRÉDITO REGISTROS EFETUADOS NO LADO DIREITO DE UMA CONTA. *Indica a Origem de Recursos: Causa
§ DEBITAR UMA CONTA É REGISTRAR O VALOR DA OPERAÇÃO NO LADO ESQUERDO DO SEU RAZONETE. § CREDITAR UMA CONTA É REGISTRAR O VALOR DA OPERAÇÃO NO LADO DIREITO DO SEU RAZONETE. § SALDO DIFERENÇA ENTRE OS VALORES DEBITADOS E CREDITADOS DE UMA MESMA CONTA. Saldo DEVEDOR Débitos > Créditos Saldo CREDOR Créditos > Débitos
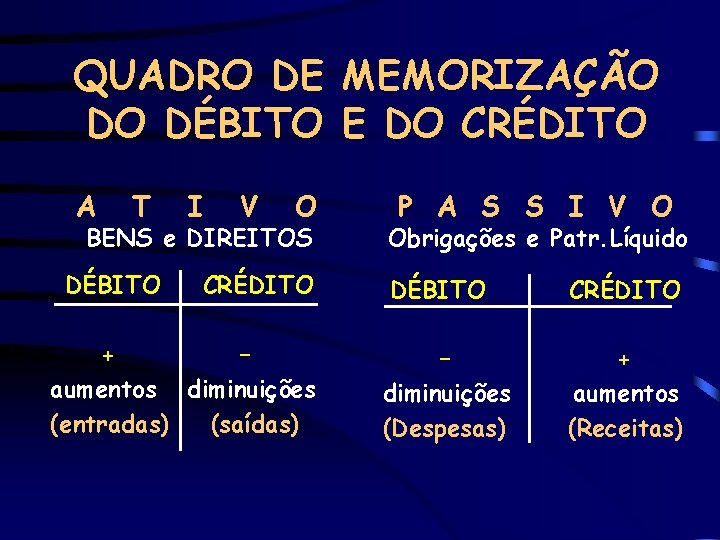
QUADRO DE MEMORIZAÇÃO DO DÉBITO E DO CRÉDITO A T I V O BENS e DIREITOS DÉBITO CRÉDITO + – aumentos diminuições (entradas) (saídas) P A S S I V O Obrigações e Patr. Líquido DÉBITO CRÉDITO – diminuições (Despesas) + aumentos (Receitas)

PASSOS PARA DEFINIÇÃO DO DÉBITO E DO CRÉDITO 1º Passo: Identificar os títulos das contas que foram movimentadas na operação. 2º Passo: Verificar a qual grupo de contas pertencem as contas que foram identificadas. 3º Passo: Saber qual foi a variação (+ ou -) ocorrida em cada conta dessa operação. 4º Passo: Qual conta representa Origem e qual conta representa Aplicação de recursos?

DÉBITO-CRÉDITO: aplicação prática Fato: Pagou uma duplicata (emitiu cheque). 1º Passo Fornecedores e Bancos c/movimento 2º Passo Obrigações Direitos 3º Passo diminuiu 4º Passo aplicação origem Débito: Fornecedores ; Crédito: Bancos c/movimento
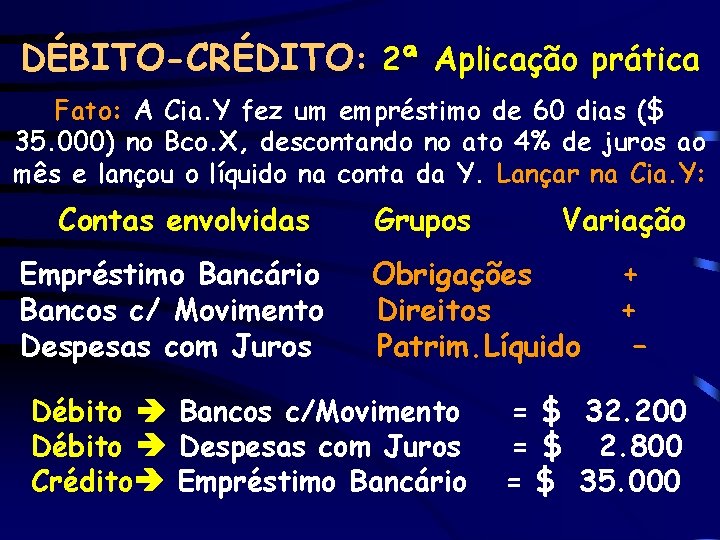
DÉBITO-CRÉDITO: 2ª Aplicação prática Fato: A Cia. Y fez um empréstimo de 60 dias ($ 35. 000) no Bco. X, descontando no ato 4% de juros ao mês e lançou o líquido na conta da Y. Lançar na Cia. Y: Contas envolvidas Empréstimo Bancário Bancos c/ Movimento Despesas com Juros Grupos Variação Obrigações Direitos Patrim. Líquido Débito Bancos c/Movimento Débito Despesas com Juros Crédito Empréstimo Bancário + + – = $ 32. 200 = $ 2. 800 = $ 35. 000
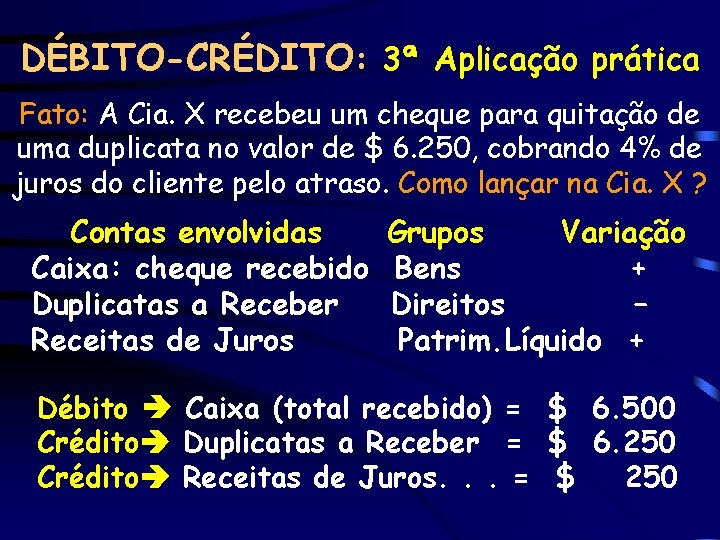
DÉBITO-CRÉDITO: 3ª Aplicação prática Fato: A Cia. X recebeu um cheque para quitação de uma duplicata no valor de $ 6. 250, cobrando 4% de juros do cliente pelo atraso. Como lançar na Cia. X ? Contas envolvidas Caixa: cheque recebido Duplicatas a Receber Receitas de Juros Grupos Variação Bens + Direitos – Patrim. Líquido + Débito Caixa (total recebido) = $ 6. 500 Crédito Duplicatas a Receber = $ 6. 250 Crédito Receitas de Juros. . . = $ 250
- Slides: 12