
Metodologi Audit The Phases of an Audit That

- Slides: 34
Metodologi Audit
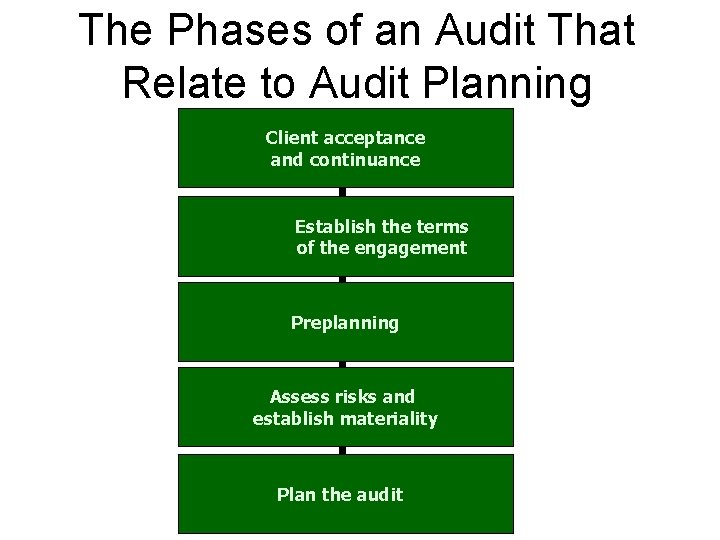
The Phases of an Audit That Relate to Audit Planning Client acceptance and continuance Establish the terms of the engagement Preplanning Assess risks and establish materiality Plan the audit
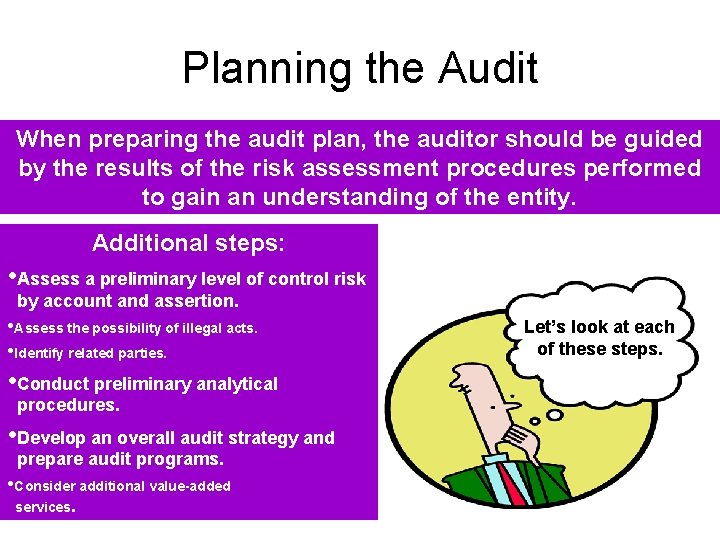
Planning the Audit When preparing the audit plan, the auditor should be guided by the results of the risk assessment procedures performed to gain an understanding of the entity. Additional steps: • Assess a preliminary level of control risk by account and assertion. • Assess the possibility of illegal acts. • Identify related parties. • Conduct preliminary analytical procedures. • Develop an overall audit strategy and prepare audit programs. • Consider additional value-added services. Let’s look at each of these steps.
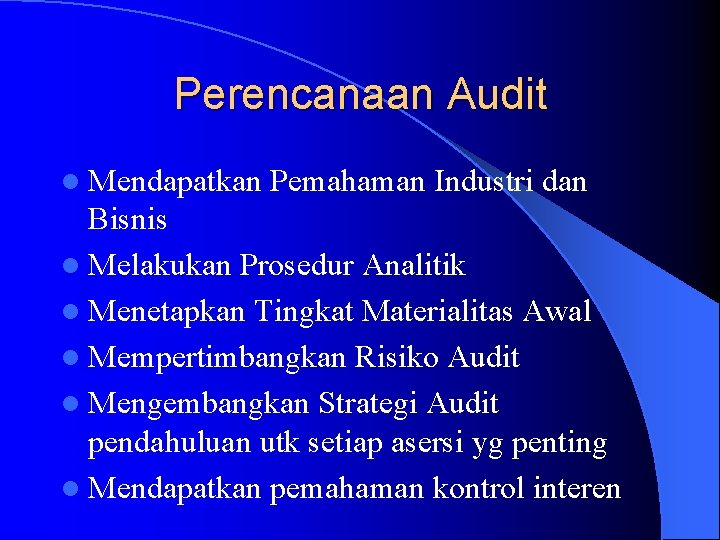
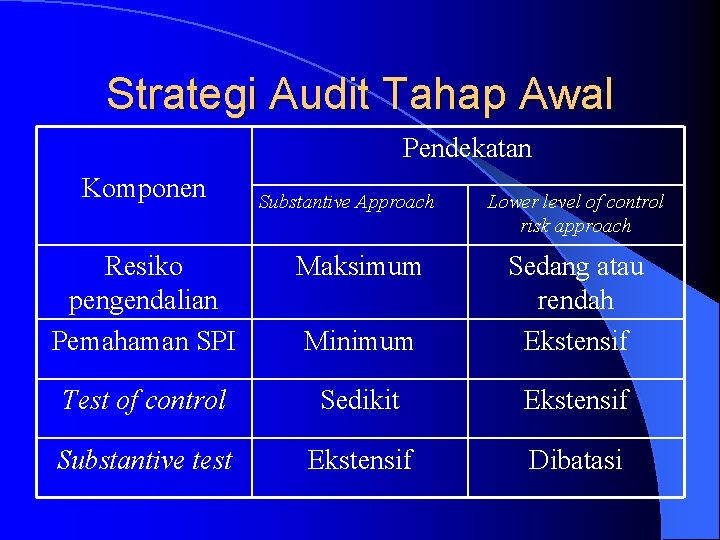
Perencanaan Audit l Mendapatkan Pemahaman Industri dan Bisnis l Melakukan Prosedur Analitik l Menetapkan Tingkat Materialitas Awal l Mempertimbangkan Risiko Audit l Mengembangkan Strategi Audit pendahuluan utk setiap asersi yg penting l Mendapatkan pemahaman kontrol interen
Strategi Audit Tahap Awal Pendekatan Komponen Substantive Approach Lower level of control risk approach Resiko pengendalian Pemahaman SPI Maksimum Minimum Sedang atau rendah Ekstensif Test of control Sedikit Ekstensif Substantive test Ekstensif Dibatasi
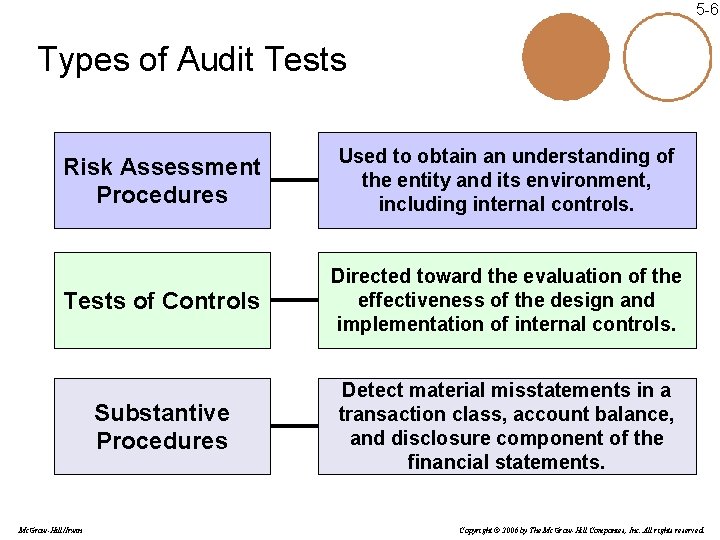
5 -6 Types of Audit Tests Risk Assessment Procedures Used to obtain an understanding of the entity and its environment, including internal controls. Tests of Controls Directed toward the evaluation of the effectiveness of the design and implementation of internal controls. Substantive Procedures Detect material misstatements in a transaction class, account balance, and disclosure component of the financial statements. Mc. Graw-Hill/Irwin Copyright © 2006 by The Mc. Graw-Hill Companies, Inc. All rights reserved.
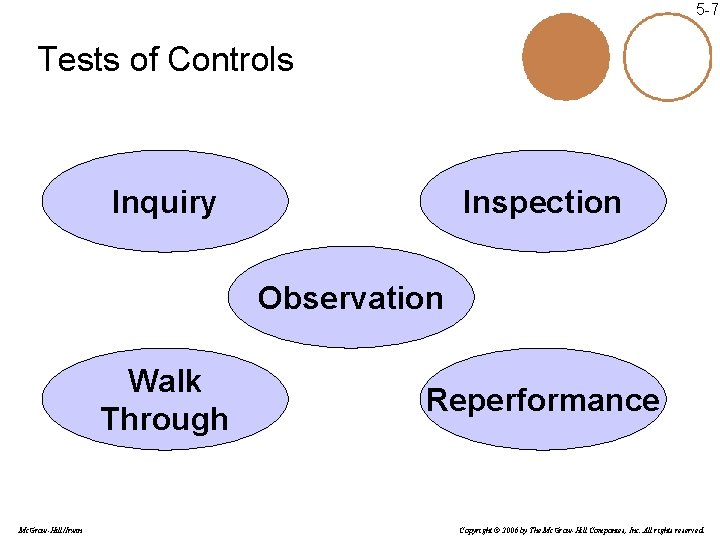
5 -7 Tests of Controls Inquiry Inspection Observation Walk Through Mc. Graw-Hill/Irwin Reperformance Copyright © 2006 by The Mc. Graw-Hill Companies, Inc. All rights reserved.
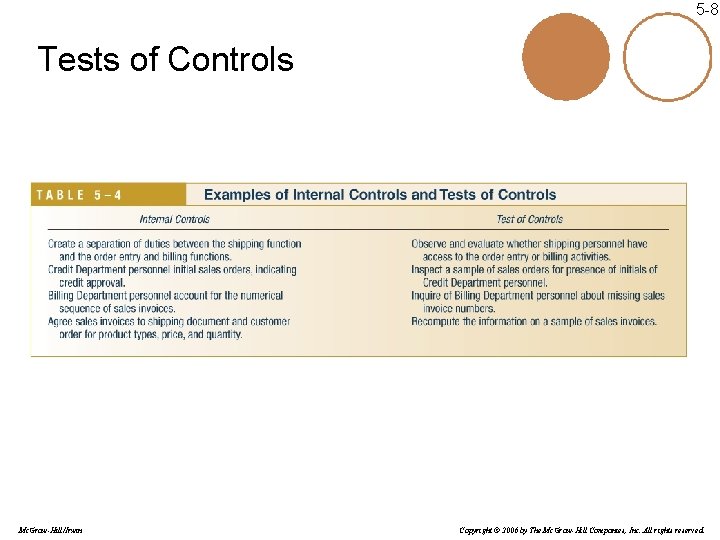
5 -8 Tests of Controls Mc. Graw-Hill/Irwin Copyright © 2006 by The Mc. Graw-Hill Companies, Inc. All rights reserved.
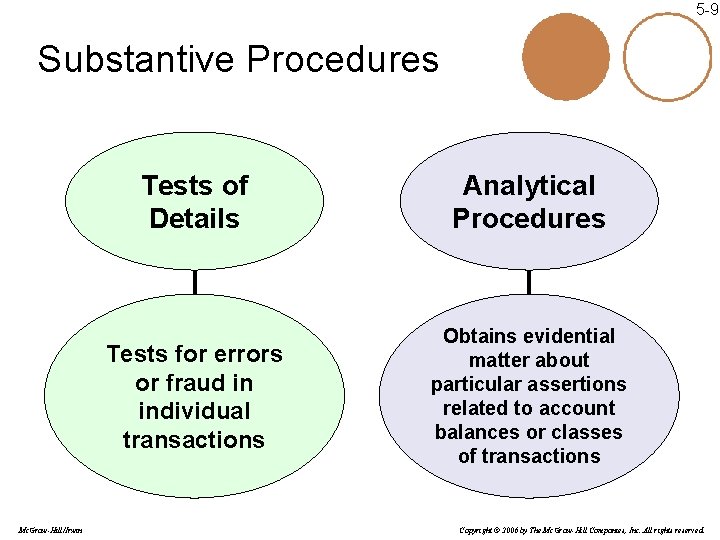
5 -9 Substantive Procedures Mc. Graw-Hill/Irwin Tests of Details Analytical Procedures Tests for errors or fraud in individual transactions Obtains evidential matter about particular assertions related to account balances or classes of transactions Copyright © 2006 by The Mc. Graw-Hill Companies, Inc. All rights reserved.
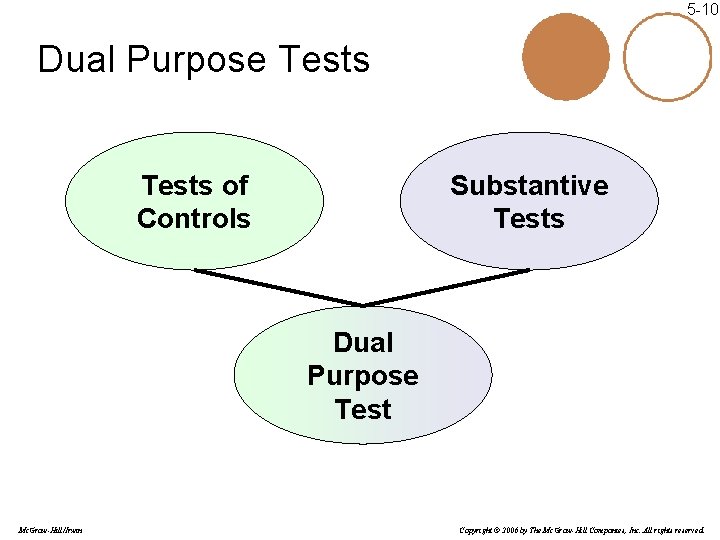
5 -10 Dual Purpose Tests of Controls Substantive Tests Dual Purpose Test Mc. Graw-Hill/Irwin Copyright © 2006 by The Mc. Graw-Hill Companies, Inc. All rights reserved.
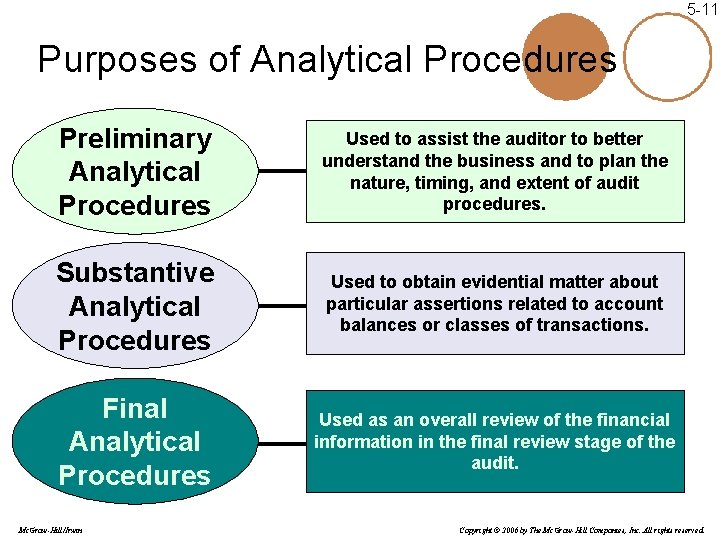
5 -11 Purposes of Analytical Procedures Preliminary Analytical Procedures Used to assist the auditor to better understand the business and to plan the nature, timing, and extent of audit procedures. Substantive Analytical Procedures Used to obtain evidential matter about particular assertions related to account balances or classes of transactions. Final Analytical Procedures Used as an overall review of the financial information in the final review stage of the audit. Mc. Graw-Hill/Irwin Copyright © 2006 by The Mc. Graw-Hill Companies, Inc. All rights reserved.
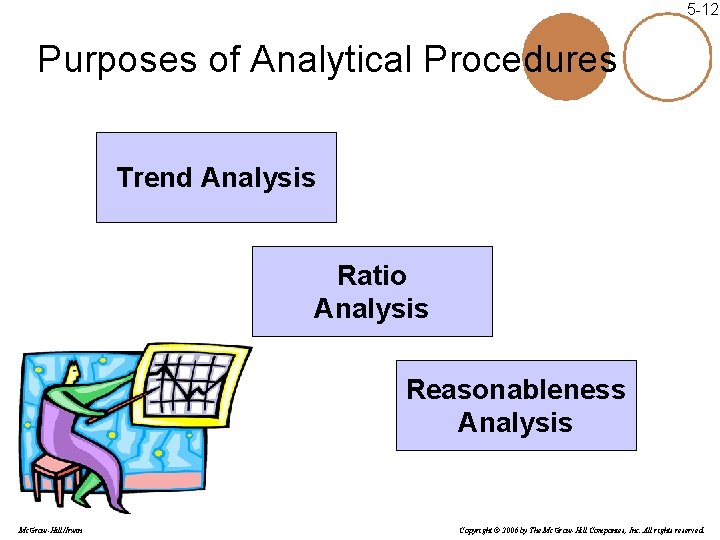
5 -12 Purposes of Analytical Procedures Trend Analysis Ratio Analysis Reasonableness Analysis Mc. Graw-Hill/Irwin Copyright © 2006 by The Mc. Graw-Hill Companies, Inc. All rights reserved.
Substantive Analytical Procedures Decision Process Mc. Graw-Hill/Irwin 5 -13 Copyright © 2006 by The Mc. Graw-Hill Companies, Inc. All rights reserved.
5 -14 Short-Term Liquidity Ratios Current Ratio Quick Ratio Operating Cash Flow Ratio Mc. Graw-Hill/Irwin Copyright © 2006 by The Mc. Graw-Hill Companies, Inc. All rights reserved.
5 -15 Activity Ratios Mc. Graw-Hill/Irwin Receivables Turnover Days Outstanding in Accounts Receivable Inventory Turnover Days of Inventory on Hand Copyright © 2006 by The Mc. Graw-Hill Companies, Inc. All rights reserved.
5 -16 Profitability Ratios Mc. Graw-Hill/Irwin Gross Profit Percentage Profit Margin Return on Assets Return on Equity Copyright © 2006 by The Mc. Graw-Hill Companies, Inc. All rights reserved.
5 -17 Coverage Ratios Debt to Equity Times Interest Earned Mc. Graw-Hill/Irwin Copyright © 2006 by The Mc. Graw-Hill Companies, Inc. All rights reserved.
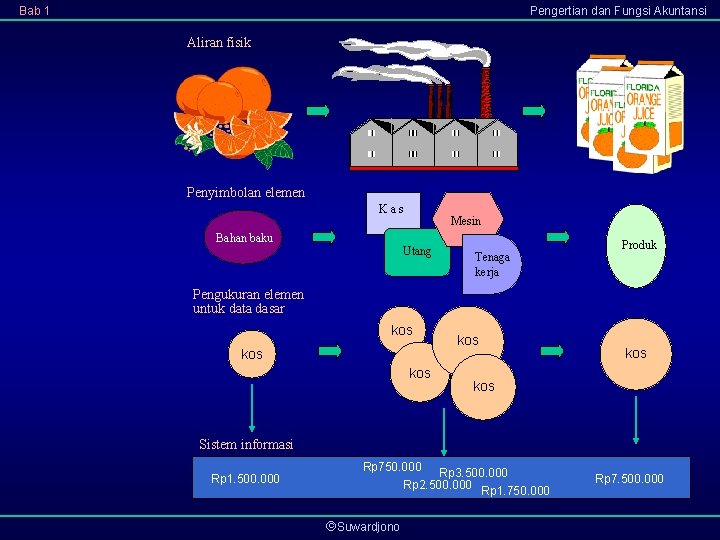
Bab 1 Pengertian dan Fungsi Akuntansi Aliran fisik Penyimbolan elemen Kas Mesin Bahan baku Utang Tenaga kerja Produk Pengukuran elemen untuk data dasar kos kos kos Sistem informasi Rp 1. 500. 000 Rp 750. 000 Rp 3. 500. 000 Rp 2. 500. 000 Rp 1. 750. 000 Suwardjono Rp 7. 500. 000
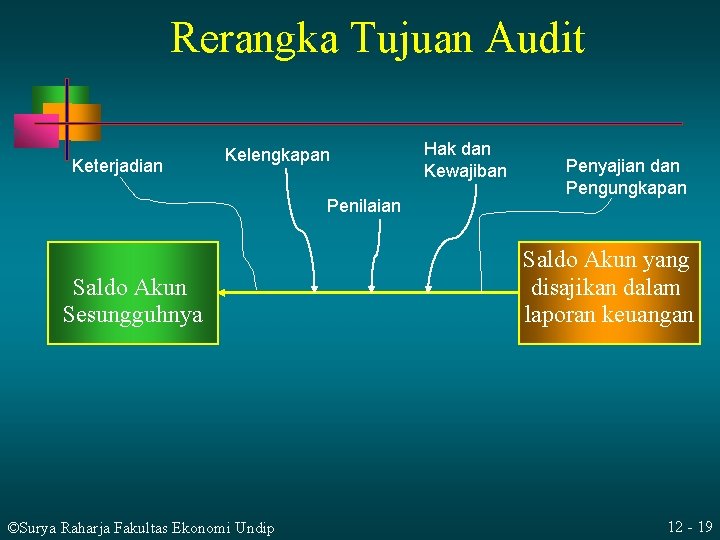
Rerangka Tujuan Audit Keterjadian Kelengkapan Penilaian Saldo Akun Sesungguhnya ©Surya Raharja Fakultas Ekonomi Undip Hak dan Kewajiban Penyajian dan Pengungkapan Saldo Akun yang disajikan dalam laporan keuangan 12 - 19
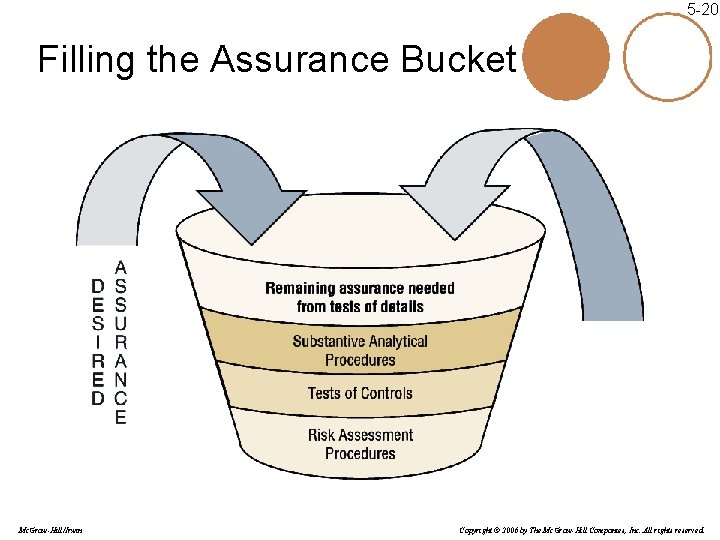
5 -20 Filling the Assurance Bucket Mc. Graw-Hill/Irwin Copyright © 2006 by The Mc. Graw-Hill Companies, Inc. All rights reserved.
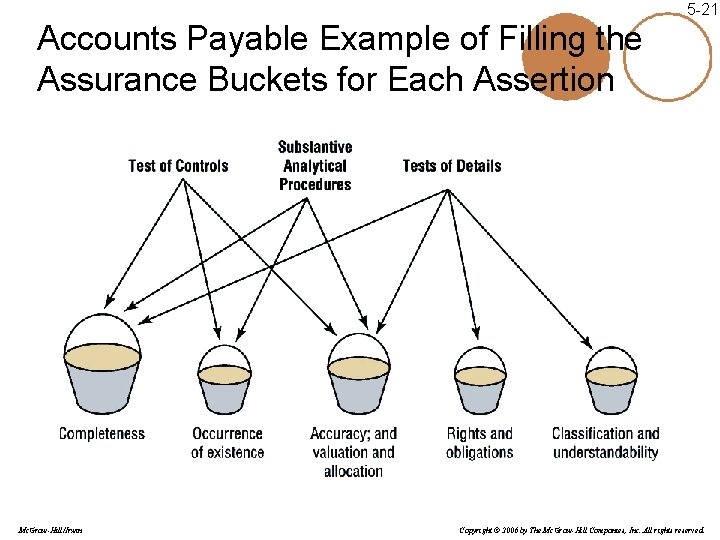
5 -21 Accounts Payable Example of Filling the Assurance Buckets for Each Assertion Mc. Graw-Hill/Irwin Copyright © 2006 by The Mc. Graw-Hill Companies, Inc. All rights reserved.
Tujuan Khusus Audit dan Bukti Audit n Tujuan Audit untuk : n n n Eksistensi dan Keterjadian Kelengkapan Hak dan Kewajiban Valuasi atau Alokasi Penyajian dan Pengungkapan ©Surya Raharja Fakultas Ekonomi Undip 12 - 22
Eksistensi dan Keterjadian n Seluruh catatan transaksi betul-betul terjadi dalam periode akuntansi ©Surya Raharja Fakultas Ekonomi Undip 12 - 23
Kelengkapan n Semua transaksi yang terjadi selama periode akuntansi telah seluruhnya dicatat ©Surya Raharja Fakultas Ekonomi Undip 12 - 24
Hak dan Kewajiban n Aktiva, kewajiban dan ekuitas yang tercantum dalam neraca adalah milik dan kewajiban perusahaan yang sah ©Surya Raharja Fakultas Ekonomi Undip 12 - 25
Valuasi atau Alokasi Penilaian rupiah aktiva dan kewajiban telah sesuai dengan PABU n Konsistensi dalam penilaian n ©Surya Raharja Fakultas Ekonomi Undip 12 - 26
Penyajian dan Pengungkapan n Klasifikasi: n n Transaksi dan akun telah diklsifikasikan dengan tepat dalam laporan keuangan Pengungkapan n Seluruh pengungkapan yang diharuskan oleh PABU telah dilakukan dalam laporan keuangan ©Surya Raharja Fakultas Ekonomi Undip 12 - 27
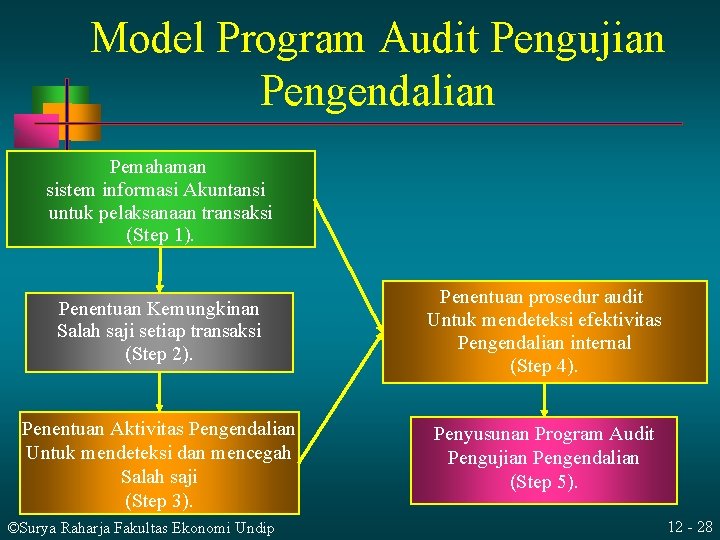
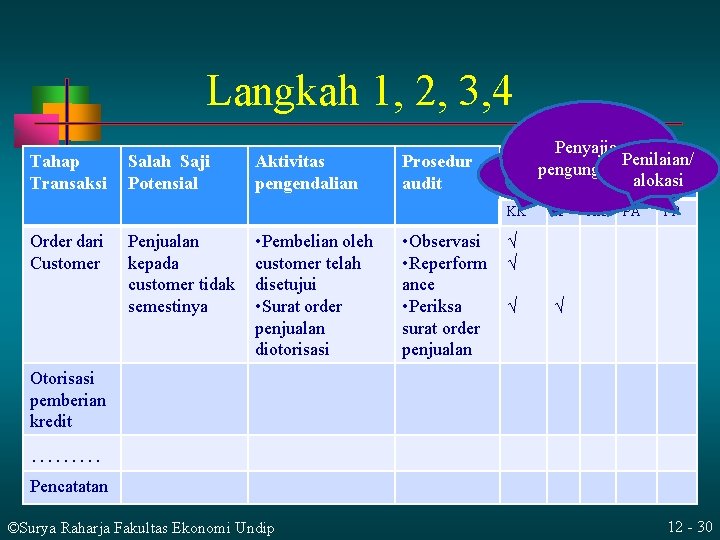
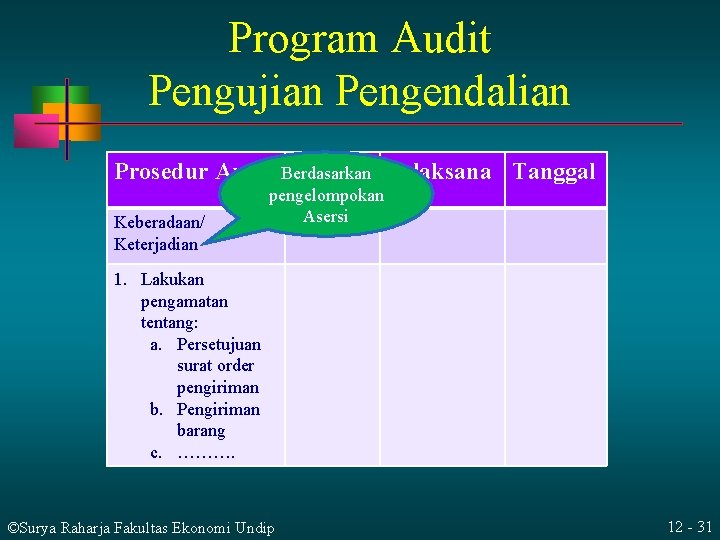
Model Program Audit Pengujian Pengendalian Pemahaman sistem informasi Akuntansi untuk pelaksanaan transaksi (Step 1). Penentuan Kemungkinan Salah saji setiap transaksi (Step 2). Penentuan prosedur audit Untuk mendeteksi efektivitas Pengendalian internal (Step 4). Penentuan Aktivitas Pengendalian Untuk mendeteksi dan mencegah Salah saji (Step 3). Penyusunan Program Audit Pengujian Pengendalian (Step 5). ©Surya Raharja Fakultas Ekonomi Undip 12 - 28
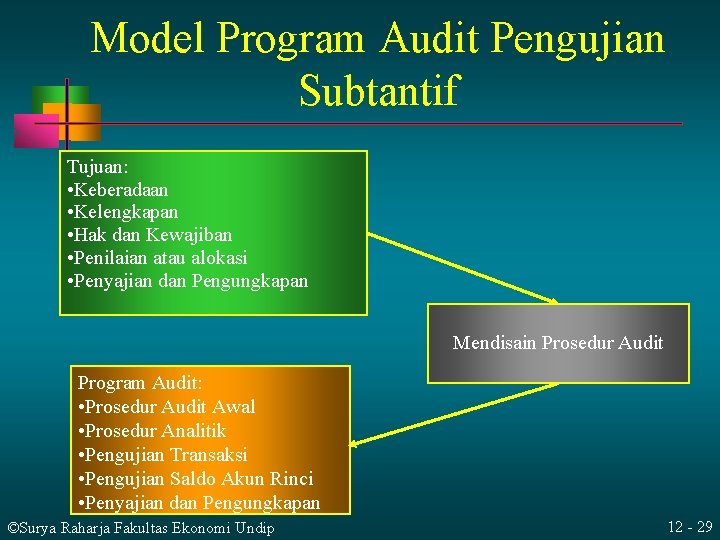
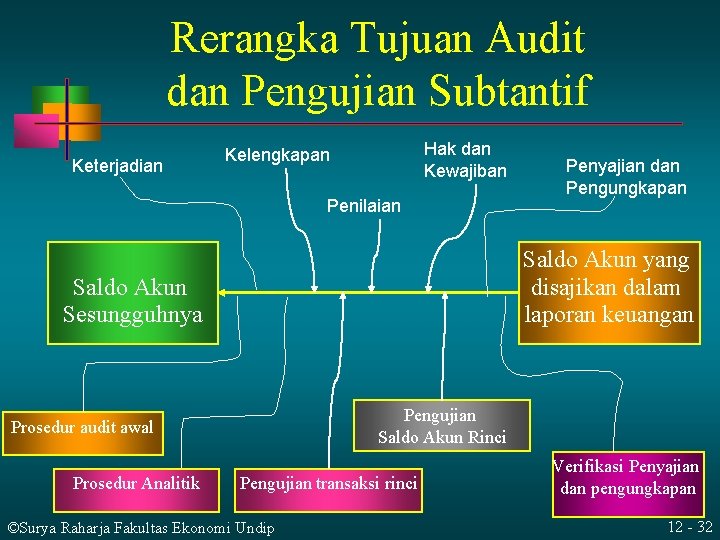
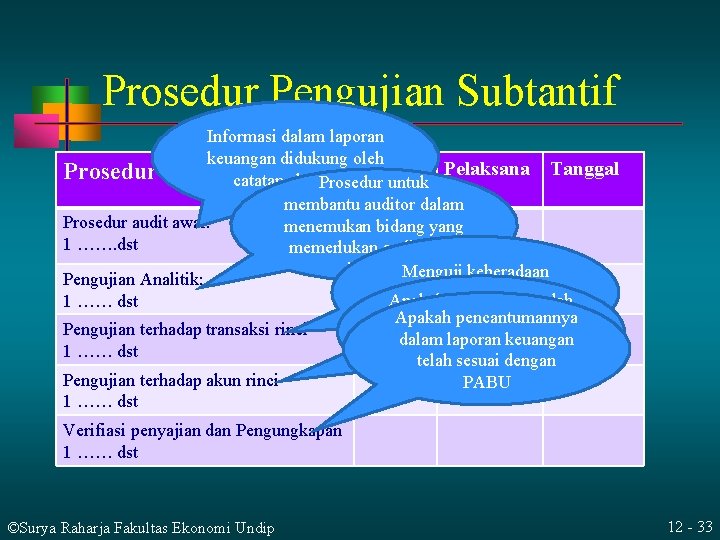
Model Program Audit Pengujian Subtantif Tujuan: • Keberadaan • Kelengkapan • Hak dan Kewajiban • Penilaian atau alokasi • Penyajian dan Pengungkapan Mendisain Prosedur Audit Program Audit: • Prosedur Audit Awal • Prosedur Analitik • Pengujian Transaksi • Pengujian Saldo Akun Rinci • Penyajian dan Pengungkapan ©Surya Raharja Fakultas Ekonomi Undip 12 - 29
Langkah 1, 2, 3, 4 Tahap Transaksi Salah Saji Potensial Aktivitas pengendalian Prosedur audit Penyajian Penilaian/ Asersi pengungkapan Hak & keterjadian kelengkapan alokasi Kwjb KK Order dari Customer Penjualan kepada customer tidak semestinya • Pembelian oleh customer telah disetujui • Surat order penjualan diotorisasi • Observasi • Reperform ance • Periksa surat order penjualan K HK PA PP √ √ Otorisasi pemberian kredit ……… Pencatatan ©Surya Raharja Fakultas Ekonomi Undip 12 - 30
Program Audit Pengujian Pengendalian Prosedur Audit Berdasarkan Indeks Pelaksana Tanggal Keberadaan/ Keterjadian pengelompokan Asersi 1. Lakukan pengamatan tentang: a. Persetujuan surat order pengiriman b. Pengiriman barang c. ………. ©Surya Raharja Fakultas Ekonomi Undip 12 - 31
Rerangka Tujuan Audit dan Pengujian Subtantif Keterjadian Hak dan Kewajiban Kelengkapan Penilaian Saldo Akun yang disajikan dalam laporan keuangan Saldo Akun Sesungguhnya Pengujian Saldo Akun Rinci Prosedur audit awal Prosedur Analitik Penyajian dan Pengungkapan Pengujian transaksi rinci ©Surya Raharja Fakultas Ekonomi Undip Verifikasi Penyajian dan pengungkapan 12 - 32
Prosedur Pengujian Subtantif Informasi dalam laporan keuangan didukung oleh Indeks Pelaksana Tanggal Prosedur Audit catatan akuntansi Prosedur untuk membantu auditor dalam Prosedur audit awal: menemukan bidang yang 1 ……. dst memerlukan audit lebih intensif Menguji keberadaan Pengujian Analitik: transaksi dan pisah Apakah saldo akun sudah 1 …… dst batasnya Apakah pencantumannya benar berdasarkan bukti: Pengujian terhadap transaksi rinci dalam laporan keuangan vouching, tracing, 1 …… dst telah sesuai dengan observasi dan inspeksi Pengujian terhadap akun rinci PABU 1 …… dst Verifiasi penyajian dan Pengungkapan 1 …… dst ©Surya Raharja Fakultas Ekonomi Undip 12 - 33
5 -34 Udah dulu…. Mc. Graw-Hill/Irwin Copyright © 2006 by The Mc. Graw-Hill Companies, Inc. All rights reserved.