
Mere za otklanjanje dvostrukog oporezivanja u Srbiji 1
Mere za otklanjanje dvostrukog oporezivanja u Srbiji 1
Ugovori o izbegavanju dvostrukog oporezivanja n Svi ugovori o izbegavanju dvostrukog oporezivanja koji su na snazi odnose se na dohodak i imovinu, dok trenutno nije potpisan nijedan ugovor o izbegavanju dvostrukog ekonomskog oporezivanja koji se odnosi na nasledstvo i poklon. 2
Ugovori o izbegavanju dvostrukog oporezivanja n Ukoliko nije potpisan ugovor o izbegavanju dvostrukog oporezivanja sa nekom od zemalja čiji se rezident potencijalno može pojaviti kao poreski obveznik, onda se njegovi prihodi oporezuju po odbitku odnosno u trenutnku isplate po stopi od 20%. Ova poreska stopa primenjuje se na najkarakterističnije oblike prihoda koje nerizidenta lic amogu ostvariti od rezidentnih obveznika, a to su: dividende, udeli u dobiti, autorske naknade, kamte, kapitalni dobici i prihodi po osnovu zakupa pokretnih i nepokretnih stvari. 3
Neka pravila n Ukoliko rezidentni obveznik ostvari dobit preko svoje poslovne jedinice u drugoj državi, njemu se odobrava poreski kredit i to primenom metode običnog poreskog kredita. 4
Tretman međukompanijskih dividendi koje nerezidentna poslovna jedinica isplaćuje matičnoj kompaniji rezidentu naše zemlje n n n Matičnoj kompanije, rezidentu naše zemlje, odobrava se umanjenje poreza na dobit za iznos poreza koji je platila nerezidetna filijala u drugoj državi. Primenjuje se metoda običnog kredita, tj. poreski kredit se priznaje u visini poreza koji bi bio obračunat u našoj zemlji na dobit, odnosno dividende. Pravo na poreski kredit imaju matična preduzeća koja poseduju najmanje 25% akcija ili udela nerezidentne filijale. 5
Ugovori o izbegavanju dvostrukog oporezivanja n n n Naša zemlja je potpisnik 51 ugovora o izbegavanju dvostrukog oporezivanja. Stope poreza po odbitku na autorske naknade koje zemlja izvora (Srbija) može primeniti prilikom njihovog oporezivanja, a u ugovorima o izbegavanju dvostrukog oporezivanja su uglavnom limitirane na 10%. Na isplate autorske naknade od intelektualne svojine nprimenjuje se stopa od 5%, a stopa od 10% na isplate autorskih nakanda po osnovu industrijske svojine. 6
U praksi se mogu desiti tri slucaja: n n n Da se autorska naknada isplacuje nerezidentu koji je rezident države sa kojom je zaključen ugovor o izbegavanju dvostrukog oporezivanja Da se autorska naknada isplacuje nerezidentu koji je rezident države sa kojom nije zaključen ugovor o izbegavanju dvostrukog oporezivanja Da se autorska naknada isplaćuje rezidentu države (Francuska i Švedska) sa kojom je u ugovoru o izbegavanju dvostrukog oporezivanja predvidjeno da zemlja izvora nema pravo oporezivanja autorskih honorara. 7
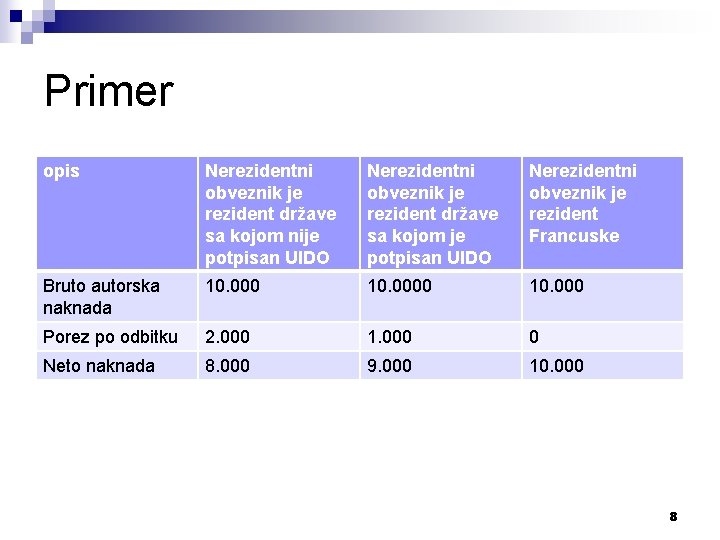
Primer opis Nerezidentni obveznik je rezident države sa kojom nije potpisan UIDO Nerezidentni obveznik je rezident države sa kojom je potpisan UIDO Nerezidentni obveznik je rezident Francuske Bruto autorska naknada 10. 0000 10. 000 Porez po odbitku 2. 000 1. 000 0 Neto naknada 8. 000 9. 000 10. 000 8
Primer 2. n n Pretpostavimo da kompanija iz Francuske ima učešće od 30% u kapitalu kompanije koja se nalazi u našoj zuemlji i koja isplaćuje dividende. Na isplaćene dividende kompanija će platiti 5% poreza po odbitku. Da je učešće kompanije iz Francuske u kapitalu kompanije koja isplaćuje dividende bilo 20%, tada bi kompanija koja isplaćuje dividende obračunala i uplatila porez po odbitku na dividende po stopi od 15%. Dividende se isplaćuju licima (pravnim i fizičkim) koji su rezidenti naše zemlje. Iznos bruto dividendi iznosi 100 000 dinara. 9
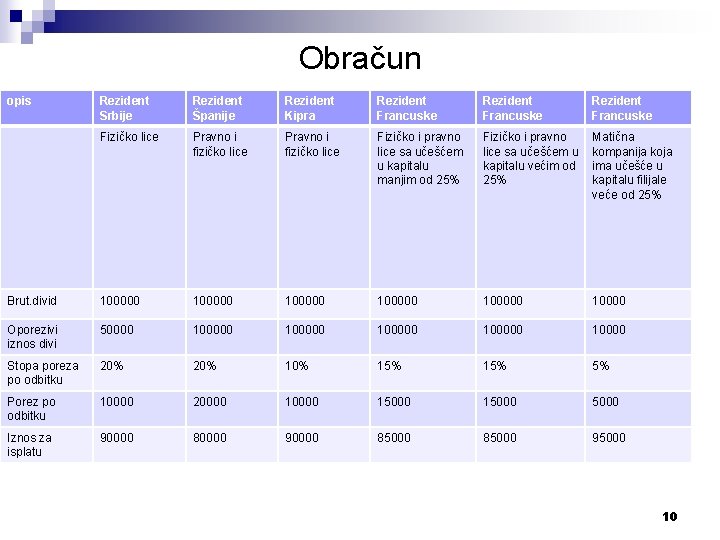
Obračun opis Rezident Srbije Rezident Španije Rezident Kipra Rezident Francuske Fizičko lice Pravno i fizičko lice Fizičko i pravno lice sa učešćem u kapitalu manjim od 25% Fizičko i pravno lice sa učešćem u kapitalu većim od 25% Matična kompanija koja ima učešće u kapitalu filijale veće od 25% Brut. divid 100000 100000 10000 Oporezivi iznos divi 50000 100000 10000 Stopa poreza po odbitku 20% 10% 15% 5% Porez po odbitku 10000 20000 15000 Iznos za isplatu 90000 80000 90000 85000 95000 10
Moguće su dve situacije: 1. 2. Da se isplaćuje dividenda licu koje je rezident države sa kojom je potpisan ugovor o izbegavanju dvostrukog oporezivanja Da se dividenda isplaćuje licu koje je rezident države sa kojom nije potpisan ugovor o izbegavanju dvostrukog oporezivanja. 11
Objašnjenje obračuna n n n Porez po odbitku je različit u zavisnosti od toga kome se dividenda isplaćuje. Podsetimo se da se u slučaju isplate dividendi fizičkim licima koja su rezudenti naše zemlje stopa od 20% primenjuje na osnovicu koju čini 50% iznosa bruto dividendi. Ako se dividende idplaćuju pravnom licu, rezidentu naše zemlje porez po odbitku na dividende se ne obračunava i ne plaća. 12
Objašnjenje obračuna n Za rezidenta Španije porez po odbitku za isplaćene dividende se obračunava po stopi od 20%, jer naša zemlja nema zaključen ugovor o izbegavanju dvostrukog oporezivanja sa Španijom, a u slučaju isplate dividende rezidentima Kipra primenjuju se stope iz ugovora o izbegavanju dvostrukog ekonomskog oporezivanja. 13
Zadatak za domaći 1. Obračunajte porez po odbitku na dividende ukoliko se one isplaćuju pravnom licu rezidentu naše zemlje, fizičkom licu-rezidentu KONKRETNA ZEMLJA i pravnom licu-rezidentu Francuske koje ima učešće u kapitalu naše kompanije u visini od 38%. Iznos bruto dividendi iznosi 200 000 dinara. 14
Zadatak za domaći 2. Obračunajte porez po odbitku na kamate koje naša kompanija isplaćuje nerezidentnoj kompaniji iz Francuske i nerezidentnoj kompaniji iz Portugalije. Iznos bruto kamata iznosi 100 000 dinara. 15
- Slides: 15