
MENADERSKO ODLUIVANJE Prof dr sc Rudolf Scitovski doc
- Slides: 42
MENADŽERSKO ODLUČIVANJE Prof. dr. sc. Rudolf Scitovski doc. dr. sc. Martina Briš Alić
TEORIJA ODLUČIVANJA Ø TEORIJA ODLUČIVANJA je analitički i sistematski pristup proučavanju procesa donošenja odluka (Babić, 2011: 1). Ø Bez obzira na tip odluke koja se treba donijeti, najčešće se govori o šest različitih koraka za donošenje odluke: ü Jasno definirati problem ü Razmotriti moguće alternative ü Razmotriti isplate (troškove, payoff) ili profit svake kombinacije alternativa i mogućih ishoda ü Izabrati jedan model teorije odlučivanja ü Primijeniti model i donijeti svoju odluku
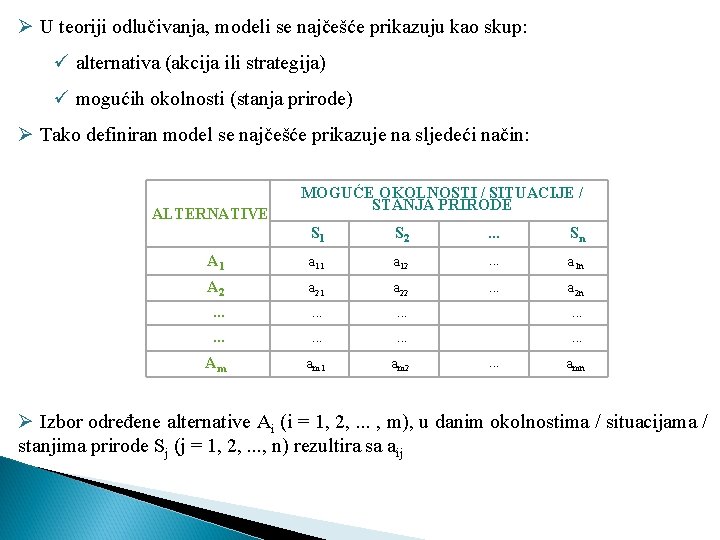
Ø U teoriji odlučivanja, modeli se najčešće prikazuju kao skup: ü alternativa (akcija ili strategija) ü mogućih okolnosti (stanja prirode) Ø Tako definiran model se najčešće prikazuje na sljedeći način: ALTERNATIVE MOGUĆE OKOLNOSTI / SITUACIJE / STANJA PRIRODE S 1 S 2 . . . Sn A 1 a 12 . . . a 1 n A 2 a 21 a 22 . . . a 2 n . . . Am am 1 am 2 . . . amn Ø Izbor određene alternative Ai (i = 1, 2, . . . , m), u danim okolnostima / situacijama / stanjima prirode Sj (j = 1, 2, . . . , n) rezultira sa aij
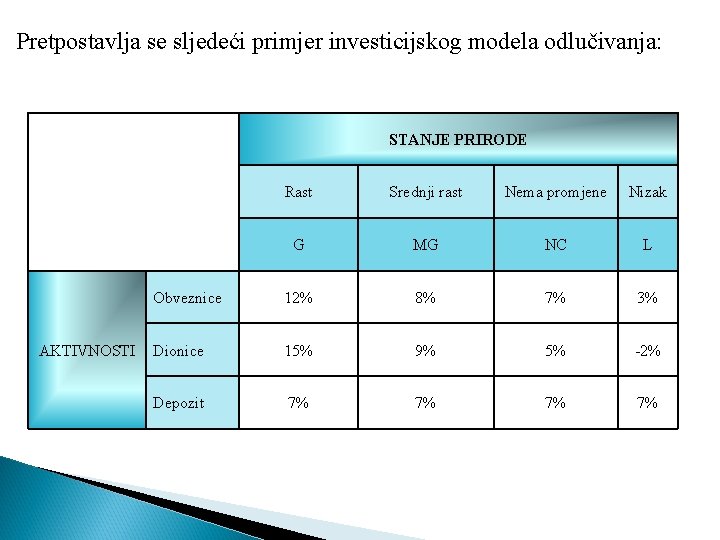
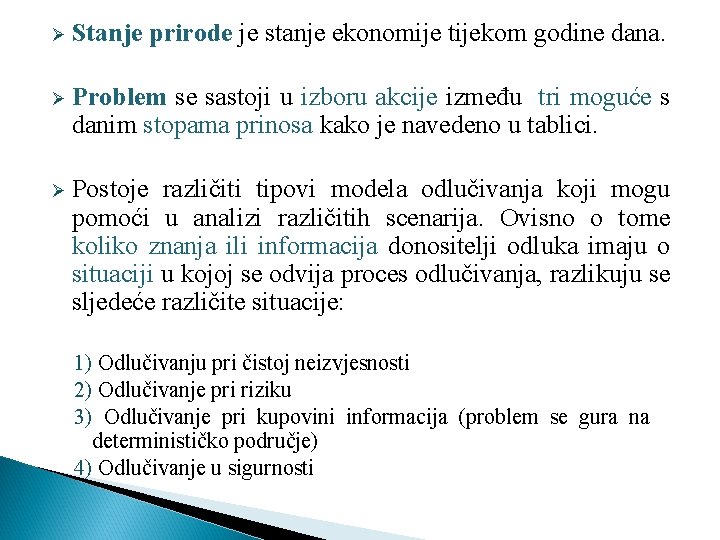
Pretpostavlja se sljedeći primjer investicijskog modela odlučivanja: STANJE PRIRODE AKTIVNOSTI Rast Srednji rast Nema promjene Nizak G MG NC L Obveznice 12% 8% 7% 3% Dionice 15% 9% 5% -2% Depozit 7% 7%
Ø Stanje prirode je stanje ekonomije tijekom godine dana. Ø Problem se sastoji u izboru akcije između tri moguće s danim stopama prinosa kako je navedeno u tablici. Ø Postoje različiti tipovi modela odlučivanja koji mogu pomoći u analizi različitih scenarija. Ovisno o tome koliko znanja ili informacija donositelji odluka imaju o situaciji u kojoj se odvija proces odlučivanja, razlikuju se sljedeće različite situacije: 1) Odlučivanju pri čistoj neizvjesnosti 2) Odlučivanje pri riziku 3) Odlučivanje pri kupovini informacija (problem se gura na determinističko područje) 4) Odlučivanje u sigurnosti
Na primjer, u situaciji investicijskog odlučivanja, suočeni smo sa sljedećim pitanjem: Kakvo će biti stanje ekonomije slijedeće godine? Pretpostavimo granicu mogućnosti rasta (G), ostajanja na istom (S) ili opadanja (D).
ODLUČIVANJE PRI ČISTOJ NEIZVJESNOSTI Ø U odlučivanju u okolnostima čiste neizvjesnosti, donositelj odluke nema znanja u pogledu bilo kojeg stanja prirode i/ili je skupo pribaviti potrebnu informaciju. Ø U takvim slučajevima, donošenje odluke se uglavnom temelji na osnovu osobnosti donositelja odluke.
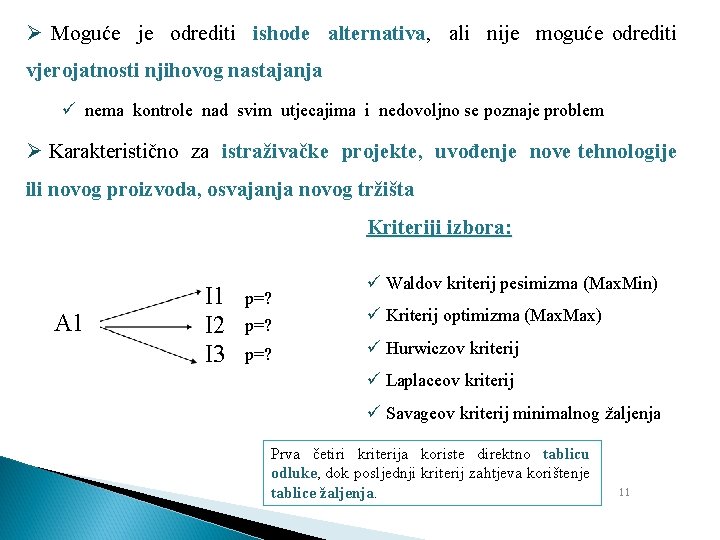
Ø Moguće je odrediti ishode alternativa, ali nije moguće odrediti vjerojatnosti njihovog nastajanja ü nema kontrole nad svim utjecajima i nedovoljno se poznaje problem Ø Karakteristično za istraživačke projekte, uvođenje nove tehnologije ili novog proizvoda, osvajanja novog tržišta Kriteriji izbora: A 1 I 2 I 3 p=? p=? ü Waldov kriterij pesimizma (Max. Min) ü Kriterij optimizma (Max. Max) ü Hurwiczov kriterij ü Laplaceov kriterij ü Savageov kriterij minimalnog žaljenja Prva četiri kriterija koriste direktno tablicu odluke, dok posljednji kriterij zahtjeva korištenje tablice žaljenja. 11
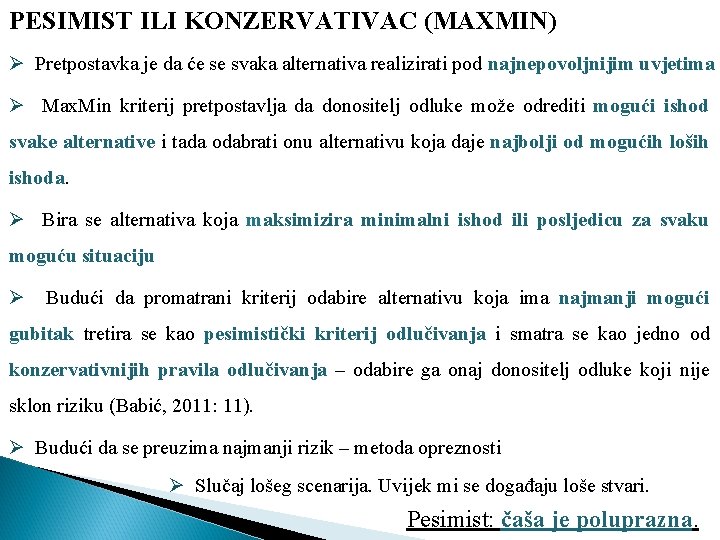
PESIMIST ILI KONZERVATIVAC (MAXMIN) Ø Pretpostavka je da će se svaka alternativa realizirati pod najnepovoljnijim uvjetima Ø Max. Min kriterij pretpostavlja da donositelj odluke može odrediti mogući ishod svake alternative i tada odabrati onu alternativu koja daje najbolji od mogućih loših ishoda. Ø Bira se alternativa koja maksimizira minimalni ishod ili posljedicu za svaku moguću situaciju Ø Budući da promatrani kriterij odabire alternativu koja ima najmanji mogući gubitak tretira se kao pesimistički kriterij odlučivanja i smatra se kao jedno od konzervativnijih pravila odlučivanja – odabire ga onaj donositelj odluke koji nije sklon riziku (Babić, 2011: 11). Ø Budući da se preuzima najmanji rizik – metoda opreznosti Ø Slučaj lošeg scenarija. Uvijek mi se događaju loše stvari. Pesimist: čaša je poluprazna.
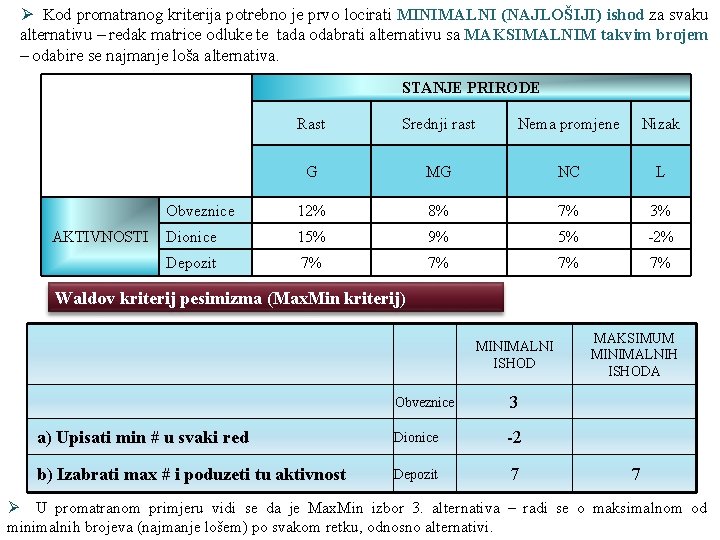
Ø Kod promatranog kriterija potrebno je prvo locirati MINIMALNI (NAJLOŠIJI) ishod za svaku alternativu – redak matrice odluke te tada odabrati alternativu sa MAKSIMALNIM takvim brojem – odabire se najmanje loša alternativa. AKTIVNOSTI STANJE PRIRODE Rast Srednji rast Nema promjene Nizak G MG NC L Obveznice 12% 8% 7% 3% Dionice 15% 9% 5% -2% Depozit 7% 7% Waldov kriterij pesimizma (Max. Min kriterij) MAKSIMUM MINIMALNIH ISHODA MINIMALNI ISHOD Obveznice 3 a) Upisati min # u svaki red Dionice -2 b) Izabrati max # i poduzeti tu aktivnost Depozit 7 7 Ø U promatranom primjeru vidi se da je Max. Min izbor 3. alternativa – radi se o maksimalnom od minimalnih brojeva (najmanje lošem) po svakom retku, odnosno alternativi.
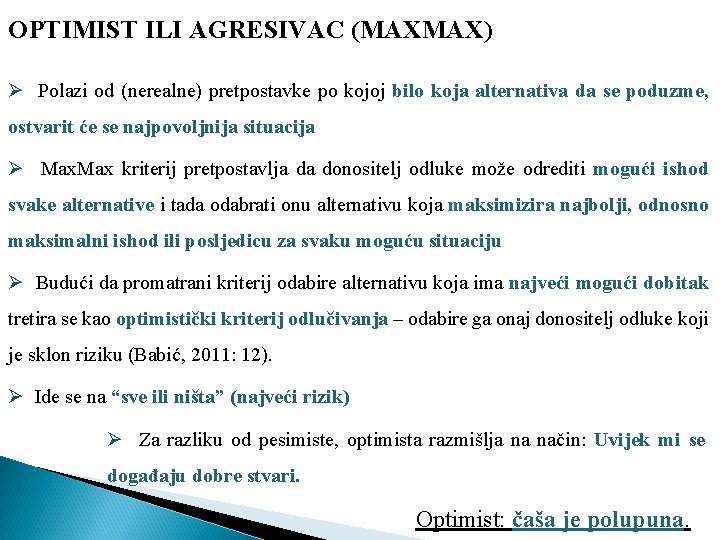
OPTIMIST ILI AGRESIVAC (MAXMAX) Ø Polazi od (nerealne) pretpostavke po kojoj bilo koja alternativa da se poduzme, ostvarit će se najpovoljnija situacija Ø Max kriterij pretpostavlja da donositelj odluke može odrediti mogući ishod svake alternative i tada odabrati onu alternativu koja maksimizira najbolji, odnosno maksimalni ishod ili posljedicu za svaku moguću situaciju Ø Budući da promatrani kriterij odabire alternativu koja ima najveći mogući dobitak tretira se kao optimistički kriterij odlučivanja – odabire ga onaj donositelj odluke koji je sklon riziku (Babić, 2011: 12). Ø Ide se na “sve ili ništa” (najveći rizik) Ø Za razliku od pesimiste, optimista razmišlja na način: Uvijek mi se događaju dobre stvari. Optimist: čaša je polupuna.
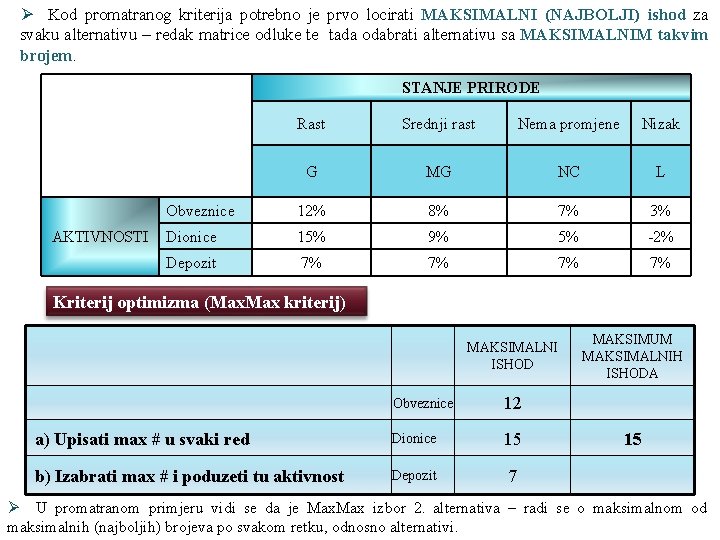
Ø Kod promatranog kriterija potrebno je prvo locirati MAKSIMALNI (NAJBOLJI) ishod za svaku alternativu – redak matrice odluke te tada odabrati alternativu sa MAKSIMALNIM takvim brojem. AKTIVNOSTI STANJE PRIRODE Rast Srednji rast Nema promjene Nizak G MG NC L Obveznice 12% 8% 7% 3% Dionice 15% 9% 5% -2% Depozit 7% 7% Kriterij optimizma (Max. Max kriterij) MAKSIMUM MAKSIMALNIH ISHODA MAKSIMALNI ISHOD Obveznice 12 a) Upisati max # u svaki red Dionice 15 15 b) Izabrati max # i poduzeti tu aktivnost Depozit 7 Ø U promatranom primjeru vidi se da je Max izbor 2. alternativa – radi se o maksimalnom od maksimalnih (najboljih) brojeva po svakom retku, odnosno alternativi.
Ø Optimist je u pravu, ali i pesimist je pravu. Ø Na Vama je da budete optimist ili pesimist. üOPTIMIST vidi mogućnost u svakom problemu; üPESIMIST vidi problem u svakoj mogućnosti. Ø Oboje, i optimist i pesimist doprinose društvu. Optimist izumi zrakoplov, pesimist padobran.
LAPLACEOV KRITERIJ Ø Pretpostavlja se da su vjerojatnosti pojavljivanja svih mogućih situacija jednake i da su sve moguće situacije jednako vjerojatne, odnosno jednako moguće (Babić, 2011: 13). “VJEROJATNOST” = 1 / (broj ishoda) ü npr. za četiri ishoda: vjerojatnost = 1 / 4 = 0, 25 Ø Bira se alternativa koja ima najveću očekivanu vrijednost
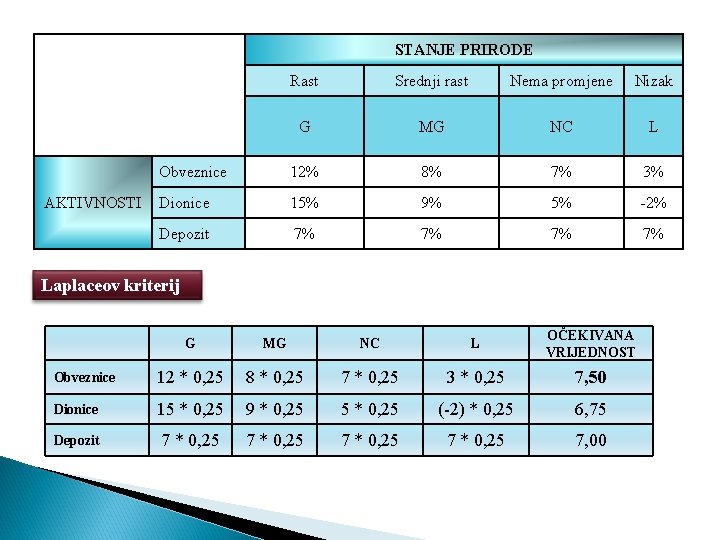
AKTIVNOSTI STANJE PRIRODE Rast Srednji rast Nema promjene Nizak G MG NC L Obveznice 12% 8% 7% 3% Dionice 15% 9% 5% -2% Depozit 7% 7% Laplaceov kriterij G MG NC L OČEKIVANA VRIJEDNOST Obveznice 12 * 0, 25 8 * 0, 25 7 * 0, 25 3 * 0, 25 7, 50 Dionice 15 * 0, 25 9 * 0, 25 5 * 0, 25 (-2) * 0, 25 6, 75 Depozit 7 * 0, 25 7, 00
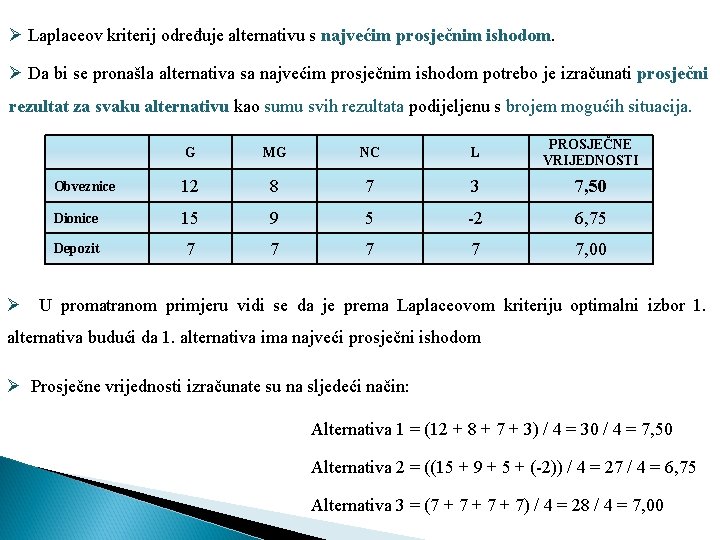
Ø Laplaceov kriterij određuje alternativu s najvećim prosječnim ishodom. Ø Da bi se pronašla alternativa sa najvećim prosječnim ishodom potrebo je izračunati prosječni rezultat za svaku alternativu kao sumu svih rezultata podijeljenu s brojem mogućih situacija. G MG NC L PROSJEČNE VRIJEDNOSTI Obveznice 12 8 7 3 7, 50 Dionice 15 9 5 -2 6, 75 Depozit 7 7 7, 00 Ø U promatranom primjeru vidi se da je prema Laplaceovom kriteriju optimalni izbor 1. alternativa budući da 1. alternativa ima najveći prosječni ishodom Ø Prosječne vrijednosti izračunate su na sljedeći način: Alternativa 1 = (12 + 8 + 7 + 3) / 4 = 30 / 4 = 7, 50 Alternativa 2 = ((15 + 9 + 5 + (-2)) / 4 = 27 / 4 = 6, 75 Alternativa 3 = (7 + 7 + 7) / 4 = 28 / 4 = 7, 00
KRITERIJ REALIZMA (HURWICZOV KRITERIJ) Ø Na sredini puta: nisam ni previše pesimist niti previše optimist. Ø Radi se o kompromisu između optimističke i pesimističke odluke. Ø Kriterij realizma često se naziva i kriterij ponderiranog prosjeka. a) Kako bi se krenulo sa promatranim kriterijem, potrebno je izabrati koficijent realizma α – koeficijent realizma je broj između 0 i 1 ü 1 predstavlja optimistu ü 0 predstavlja pesimistu b) Izabrati maksimalan i minimalan element za svaku alternativu – ü maksimalni element u retku predstavlja najbolji mogući ishod za pojedinu alternativu po svim mogućim situacijama / okolnostima, ü minimalni element u retku predstavlja najgori mogući ishod za pojedinu alternativu po svim mogućim situacijama / okolnostima c) Pomnožiti maksimalni element (u redu) sa α, a minimalni sa (1 - α) d) Izabrati alternativu sa najvećom sumom, alternativu koja ima maksimalan ponderirani prosjek. Ø Prednost promatranog kriterija je u tome što dopušta donositelju odluke da gradi relativan optimizam ili pesimiza prema osobnom osjećaju.
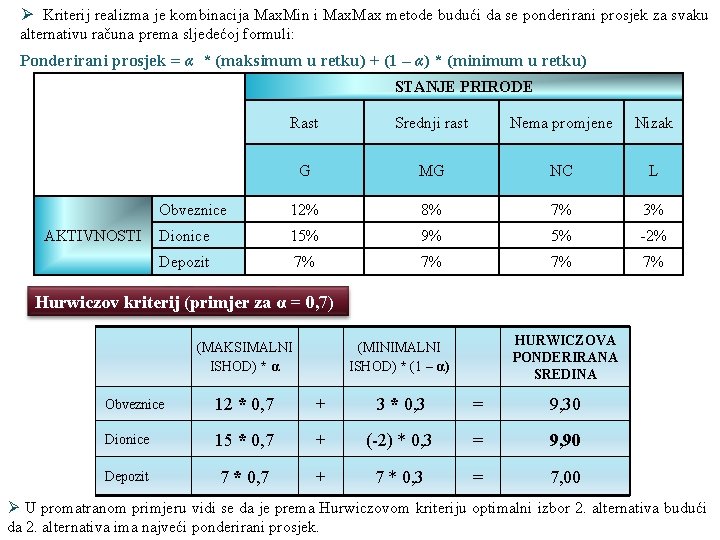
Ø Kriterij realizma je kombinacija Max. Min i Max metode budući da se ponderirani prosjek za svaku alternativu računa prema sljedećoj formuli: Ponderirani prosjek = α * (maksimum u retku) + (1 – α) * (minimum u retku) AKTIVNOSTI STANJE PRIRODE Rast Srednji rast Nema promjene Nizak G MG NC L Obveznice 12% 8% 7% 3% Dionice 15% 9% 5% -2% Depozit 7% 7% Hurwiczov kriterij (primjer za α = 0, 7) (MAKSIMALNI ISHOD) * α HURWICZOVA PONDERIRANA SREDINA (MINIMALNI ISHOD) * (1 – α) Obveznice 12 * 0, 7 + 3 * 0, 3 = 9, 30 Dionice 15 * 0, 7 + (-2) * 0, 3 = 9, 90 Depozit 7 * 0, 7 + 7 * 0, 3 = 7, 00 Ø U promatranom primjeru vidi se da je prema Hurwiczovom kriteriju optimalni izbor 2. alternativa budući da 2. alternativa ima najveći ponderirani prosjek.
MINIMALNO ŽALJENJE – SAVAGEOV KRITERIJ Ø Ø Odluke se donose na osnovu očekivanog žaljenja (propuštenog dobitka) koje se može pojaviti nakon izvršenog izbora U odlučivanju slijedi se strategija minimiziranja maksimalnog gubitka prilike ili žaljenja pod bilo kojim uvjetima, odnosno u bilo kojoj mogućoj situaciji ü Žaljenje (gubitak prilike) mjeri se kao razlika između “payoffa” dane alternative i “payoffa” najbolje alternative u okviru iste moguće situacije (Babić, 2011: 14). ü Nakon određivanja maksimalnog žaljenja za svaku alternativu, donositelj odluke odabire alternativu koja ima minimalno maksimalno žaljenje. Ø Kako bi se odredila optimalna alternativa prema promatranom kriteriju, potrebno je poduzeti sljedeće korake: 1. Postavljanje tablice žaljenja: ü Uzeti najveći broj kod svakog stanja prirode (stupac, npr. L). ü Odbiti sve brojeve u tom stanju prirode od prethodno navedenog broja (tj. L – Xi, j). 2. Izabrati maksimalan broj svake alternative. 3. Izabrati minimalni broj iz koraka (2) i poduzeti.
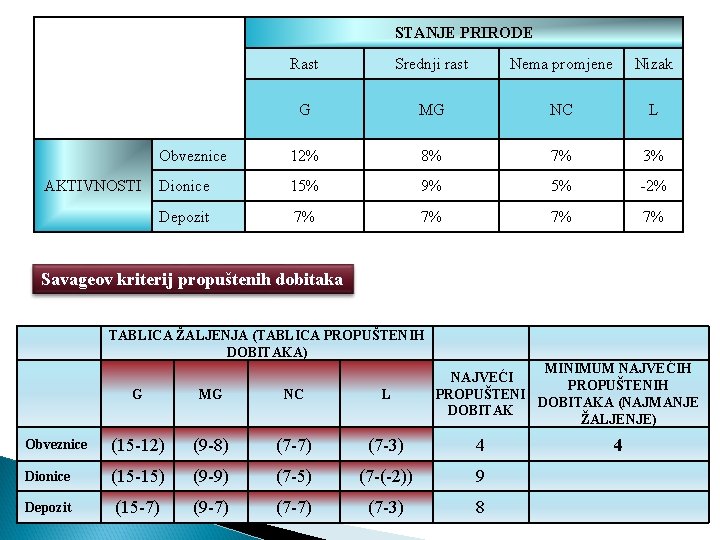
AKTIVNOSTI STANJE PRIRODE Rast Srednji rast Nema promjene Nizak G MG NC L Obveznice 12% 8% 7% 3% Dionice 15% 9% 5% -2% Depozit 7% 7% Savageov kriterij propuštenih dobitaka TABLICA ŽALJENJA (TABLICA PROPUŠTENIH DOBITAKA) MINIMUM NAJVEĆIH NAJVEĆI PROPUŠTENIH PROPUŠTENI DOBITAKA (NAJMANJE DOBITAK ŽALJENJE) G MG NC L Obveznice (15 -12) (9 -8) (7 -7) (7 -3) 4 Dionice (15 -15) (9 -9) (7 -5) (7 -(-2)) 9 Depozit (15 -7) (9 -7) (7 -3) 8 4
ODLUČIVANJE PRI RIZIKU Ø Situacije rizika karakterizirane su time što su donositelju odluke poznate vjerojatnosti (subjektivne ili objektivne) pojavljivanja moguće situacije / okolnosti / stanja prirode. Ø Rizik podrazumijeva stupanj neizvjesnosti i nemogućnosti potpune kontrole rezultata i posljedice neke aktivnosti. Manager se bavi eliminacijom rizika. Ø Učinkovito bavljenje rizikom zahtijeva njegovu procjenu i njegov utjecaj na proces donošenja odluke. Proces odlučivanja dozvoljava donositelju odluke da razvije alternativne strategije prije nego donese odluku. Ø Kod donošenja odluka pri uvjetima rizika donositelj odluke pokušava maksimizirati očekivano zadovoljstvo. A 1 I 2 I 3 p = 0, 1 (10%) p = 0, 8 (80%) p = 0, 1 (10%)
Proces je slijedeći: ü Definira se problem i sve dopuštene alternative ü Za svaku alternativu se procjenjuje rezultat ü O rezultatu se raspravlja na temelju monetarnog plaćanja ili neto dobiti ü Različite neizvjesnosti se kvantificiraju pojmom vjerojatnosti ü Rezultati se raspravljaju na temelju matrice plaćanja
OČEKIVANA NOVČANA VRIJEDNOST (EMV) Ø Očekivana novčana vrijednost (expected monetary value – EMV) svake alternative predstavlja sumu mogućih isplata za svaku alternativu, pri čemu je svaka isplata ponderirana vjerojatnošću pojavljivanja određene situacije / okolnosti / stanja prirode. Ø Kako bi se odredila optimalna alternativa, potrebno je dakle poduzeti sljedeće korake: 1. Koristiti informacije koje stoje na raspolaganje te ih pretvoriti u subjektivne vjerojatnosti za svaku situaciju /okolnost / stanje prirode, 2. Svaka alternativa ima uvjetnu vrijednost – isplatu pridruženu svakoj situaciji / okolnosti / stanju prirode, 3. Za svaku alternativu pomnožiti vjerojatnost pojavljivanja određene situacije / okolnosti / stanja prirode te vrijednost isplate promatrane alternative pri određenoj situaciji / okolnosti / stanju prirode 4. Zbrojiti izračunate vrijednosti iz koraka 3. za svaku alternativu (zbrojiti rezultate u redu) 5. Izabrati maksimalan broj iz koraka 4. te poduzeti aktivnost.
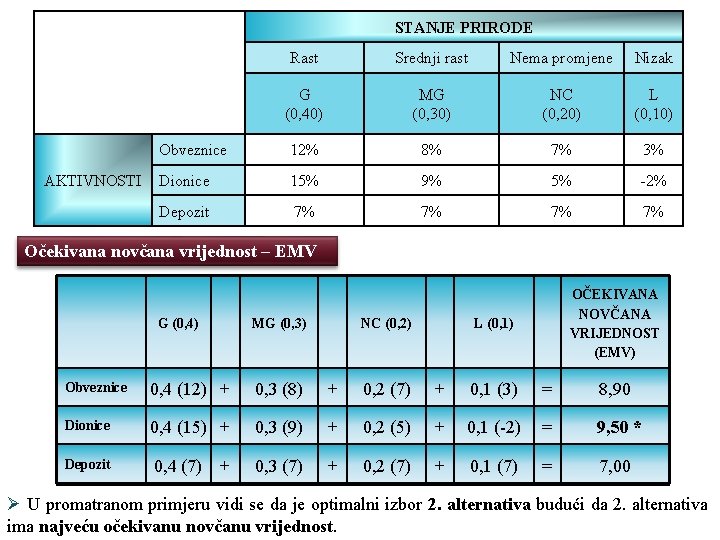
AKTIVNOSTI STANJE PRIRODE Rast Srednji rast Nema promjene Nizak G (0, 40) MG (0, 30) NC (0, 20) L (0, 10) Obveznice 12% 8% 7% 3% Dionice 15% 9% 5% -2% Depozit 7% 7% Očekivana novčana vrijednost – EMV G (0, 4) MG (0, 3) NC (0, 2) OČEKIVANA NOVČANA VRIJEDNOST (EMV) L (0, 1) Obveznice 0, 4 (12) + 0, 3 (8) + 0, 2 (7) + 0, 1 (3) = 8, 90 Dionice 0, 4 (15) + 0, 3 (9) + 0, 2 (5) + 0, 1 (-2) = 9, 50 * Depozit 0, 4 (7) + 0, 3 (7) + 0, 2 (7) + 0, 1 (7) = 7, 00 Ø U promatranom primjeru vidi se da je optimalni izbor 2. alternativa budući da 2. alternativa ima najveću očekivanu novčanu vrijednost.
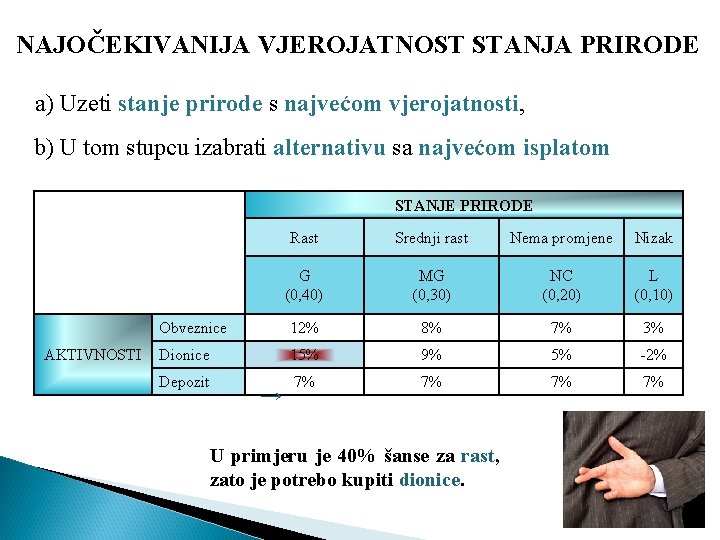
NAJOČEKIVANIJA VJEROJATNOST STANJA PRIRODE a) Uzeti stanje prirode s najvećom vjerojatnosti, b) U tom stupcu izabrati alternativu sa najvećom isplatom AKTIVNOSTI STANJE PRIRODE Rast Srednji rast Nema promjene Nizak G (0, 40) MG (0, 30) NC (0, 20) L (0, 10) Obveznice 12% 8% 7% 3% Dionice 15% 9% 5% -2% Depozit 7% 7% → U primjeru je 40% šanse za rast, zato je potrebo kupiti dionice.
OČEKIVANA VRIJEDNOST PERFEKTNE INFORMACIJE Ø Donositelj odluke razmišlja o unajmljivanju marketinške agencije koja tvrdi da njena analiza može sa sigurnošću predvidjeti da li će tržište za predloženi tip usluge biti povoljno ili ne. Ø Navedeno bi na neki način promijenilo tip odlučivanja iz odlučivanja u uvjetima rizika u odlučivanje u uvjetima sigurnosti Ø Postavljaju se pitanja: 1. Da li je ponuđena informacija od strane marketinške agencije vrijedna ili ne 2. Ako je informacija vrijedna koliko se isplatiti za dobivanje informacije Ø Određivanje takve perfektne informacije može biti vrlo korisno Ø Navedena vrijednost predstavlja gornju granicu iznosa koji je donositelj odluke voljan platiti na informaciju koju nudi marketinška agencija Ø S tim u vezi, potebno je razmotriri dva međusobno povezana termina: ü OČEKIVANA VRIJEDNOST PERFEKTNE INFORMACIJE (EVPI) ü OČEKIVANA VRIJEDNOST S PERFEKTNOM INFORMACIJOM
Očekivana vrijednost s perfektnom informacijom (EMV s PI) Ø Očekivana vrijednost s perfektnom informacijom (EMV s PI) predstavlja očekivani ili prosječni povrat ukoliko se posjeduje perfektna informacija prije nego treba donijeti odluku. Ø Kako bi se izračunala vrijednost EMV s PI, potrebno je poduzeti sljedeće korake: 1. Bira se najbolja alternativa za svaku moguću situaciju / okolnost /stanje prirode te se uzima njezina uvjetna vrijednost – vrijednost isplate (payoff) 2. Za svaku alternativu izabranu u koraku 1. pomnožiti njezinu uvjetnu vrijednost – vrijednost isplate s vjerojatnošću pojavljivanja promatrane situacije / okolnosti / stanja prirode 3. Zbrojiti vrijednosti izračunate u koraku 3.
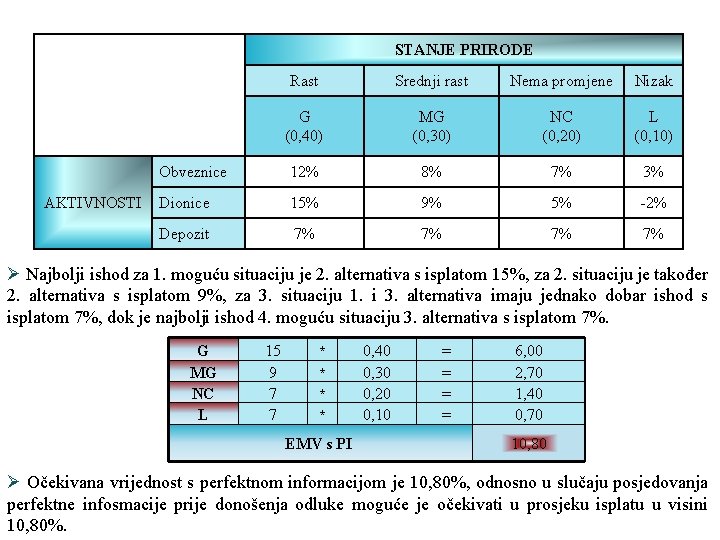
AKTIVNOSTI STANJE PRIRODE Rast Srednji rast Nema promjene Nizak G (0, 40) MG (0, 30) NC (0, 20) L (0, 10) Obveznice 12% 8% 7% 3% Dionice 15% 9% 5% -2% Depozit 7% 7% Ø Najbolji ishod za 1. moguću situaciju je 2. alternativa s isplatom 15%, za 2. situaciju je također 2. alternativa s isplatom 9%, za 3. situaciju 1. i 3. alternativa imaju jednako dobar ishod s isplatom 7%, dok je najbolji ishod 4. moguću situaciju 3. alternativa s isplatom 7%. G MG NC L 15 9 7 7 * * EMV s PI 0, 40 0, 30 0, 20 0, 10 = = = = 6, 00 2, 70 1, 40 0, 70 10, 80 Ø Očekivana vrijednost s perfektnom informacijom je 10, 80%, odnosno u slučaju posjedovanja perfektne infosmacije prije donošenja odluke moguće je očekivati u prosjeku isplatu u visini 10, 80%.
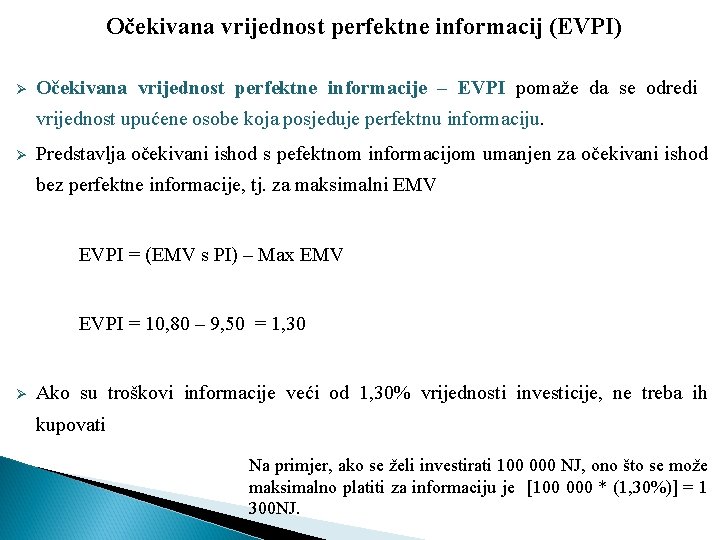
Očekivana vrijednost perfektne informacij (EVPI) Ø Očekivana vrijednost perfektne informacije – EVPI pomaže da se odredi vrijednost upućene osobe koja posjeduje perfektnu informaciju. Ø Predstavlja očekivani ishod s pefektnom informacijom umanjen za očekivani ishod bez perfektne informacije, tj. za maksimalni EMV EVPI = (EMV s PI) – Max EMV EVPI = 10, 80 – 9, 50 = 1, 30 Ø Ako su troškovi informacije veći od 1, 30% vrijednosti investicije, ne treba ih kupovati Na primjer, ako se želi investirati 100 000 NJ, ono što se može maksimalno platiti za informaciju je [100 000 * (1, 30%)] = 1 300 NJ.
OČEKIVANI OPORTUNITETNI GUBITAK - EOL Ø Odluke se donose na osnovu očekivanog žaljenja (gubitka prilike) koje se može pojaviti nakon izvršenog izbora Ø U odlučivanju slijedi se strategija minimiziranja očekivanog žaljenja ili gubitka prilike pod bilo kojim uvjetima, odnosno u bilo kojoj mogućoj situaciji Ø ü Žaljenje (gubitak prilike) mjeri se kao razlika između “payoffa” dane alternative i “payoffa” najbolje alternative u okviru iste moguće situacije (Babić, 2011: 14). Najmanje očekivano žaljenje (expected opportunity loss) – EOL određuje se poduzimanjem sljedećih koraka: 1. Postaviti tablicu žaljenja / gubitka prilike: ü Uzeti najveći broj kod svakog stanja prirode (stupac, npr. L). ü Odbiti sve brojeve u tom stanju prirode od prethodno navedenog broja (tj. L – Xi, j). 2. Za svaku alternativu pomnožiti vjerojatnost pojavljivanja određene situacije / okolnosti / stanja prirode sa vrijednošću gubitka izračunatog u prethodnom koraku 3. Zbrojiti izračunate vrijednosti iz koraka 2. za svaku alternativu (zbrojiti rezultate u redu) 4. Izabrati minimalan broj iz koraka 3. – izabrati alternativu sa najmanjim očekivanim oportunitetnim gubitkom – EOL
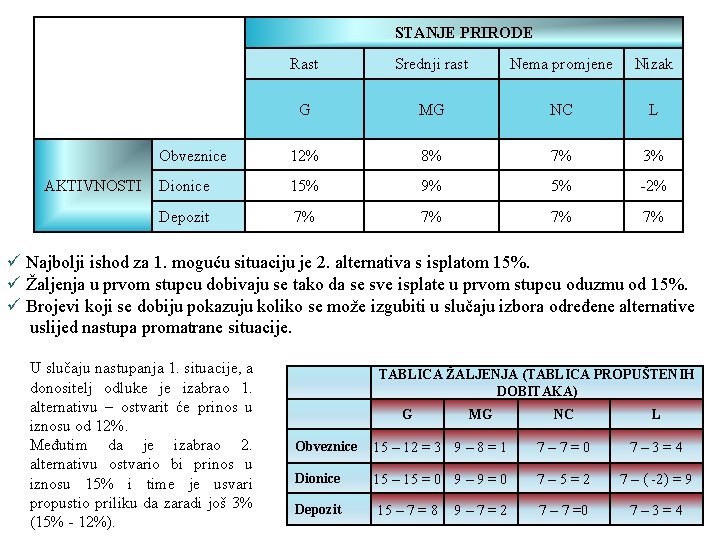
AKTIVNOSTI STANJE PRIRODE Rast Srednji rast Nema promjene Nizak G MG NC L Obveznice 12% 8% 7% 3% Dionice 15% 9% 5% -2% Depozit 7% 7% ü Najbolji ishod za 1. moguću situaciju je 2. alternativa s isplatom 15%. ü Žaljenja u prvom stupcu dobivaju se tako da se sve isplate u prvom stupcu oduzmu od 15%. ü Brojevi koji se dobiju pokazuju koliko se može izgubiti u slučaju izbora određene alternative uslijed nastupa promatrane situacije. U slučaju nastupanja 1. situacije, a donositelj odluke je izabrao 1. alternativu – ostvarit će prinos u iznosu od 12%. Međutim da je izabrao 2. alternativu ostvario bi prinos u iznosu 15% i time je usvari propustio priliku da zaradi još 3% (15% - 12%). TABLICA ŽALJENJA (TABLICA PROPUŠTENIH DOBITAKA) G MG NC L Obveznice 15 – 12 = 3 9 – 8 = 1 7 – 7 = 0 7 – 3 = 4 Dionice 15 – 15 = 0 9 – 9 = 0 7 – 5 = 2 7 – ( -2) = 9 Depozit 15 – 7 = 8 7 – 7 =0 7 – 3 = 4 9 – 7 = 2
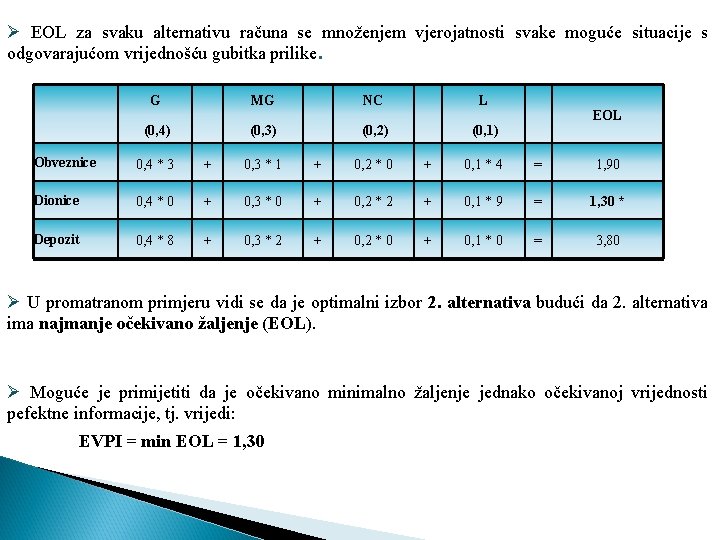
Ø EOL za svaku alternativu računa se množenjem vjerojatnosti svake moguće situacije s odgovarajućom vrijednošću gubitka prilike. G MG NC L (0, 4) (0, 3) (0, 2) (0, 1) EOL Obveznice 0, 4 * 3 + 0, 3 * 1 + 0, 2 * 0 + 0, 1 * 4 = 1, 90 Dionice 0, 4 * 0 + 0, 3 * 0 + 0, 2 * 2 + 0, 1 * 9 = 1, 30 * Depozit 0, 4 * 8 + 0, 3 * 2 + 0, 2 * 0 + 0, 1 * 0 = 3, 80 Ø U promatranom primjeru vidi se da je optimalni izbor 2. alternativa budući da 2. alternativa ima najmanje očekivano žaljenje (EOL). Ø Moguće je primijetiti da je očekivano minimalno žaljenje jednako očekivanoj vrijednosti pefektne informacije, tj. vrijedi: EVPI = min EOL = 1, 30
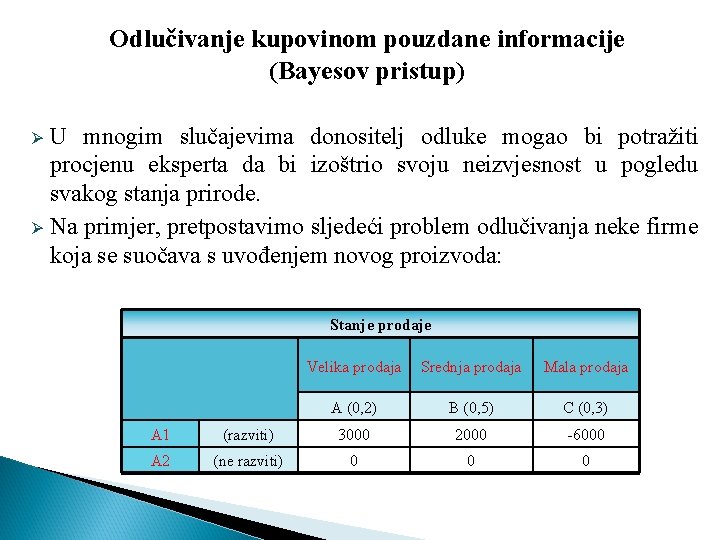
Odlučivanje kupovinom pouzdane informacije (Bayesov pristup) U mnogim slučajevima donositelj odluke mogao bi potražiti procjenu eksperta da bi izoštrio svoju neizvjesnost u pogledu svakog stanja prirode. Ø Na primjer, pretpostavimo sljedeći problem odlučivanja neke firme koja se suočava s uvođenjem novog proizvoda: Ø Stanje prodaje Velika prodaja Srednja prodaja Mala prodaja A (0, 2) B (0, 5) C (0, 3) A 1 (razviti) 3000 2000 -6000 A 2 (ne razviti) 0 0 0
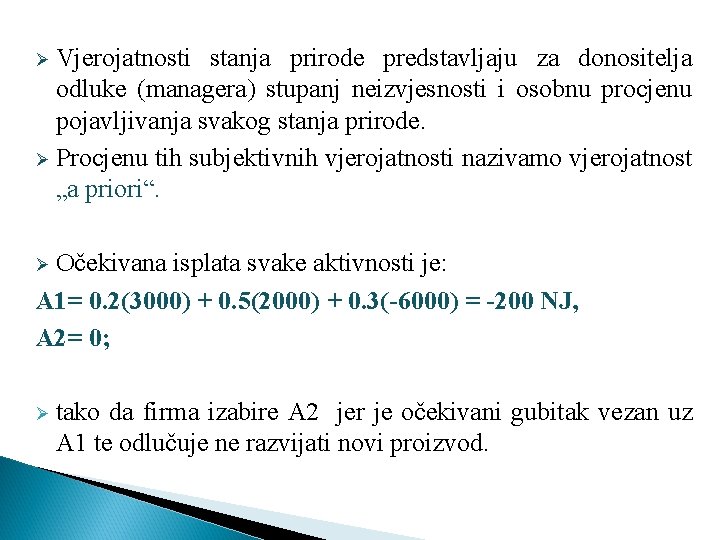
Vjerojatnosti stanja prirode predstavljaju za donositelja odluke (managera) stupanj neizvjesnosti i osobnu procjenu pojavljivanja svakog stanja prirode. Ø Procjenu tih subjektivnih vjerojatnosti nazivamo vjerojatnost „a priori“. Ø Očekivana isplata svake aktivnosti je: A 1= 0. 2(3000) + 0. 5(2000) + 0. 3(-6000) = -200 NJ, A 2= 0; Ø Ø tako da firma izabire A 2 jer je očekivani gubitak vezan uz A 1 te odlučuje ne razvijati novi proizvod.
Ø Svakako, manager je neodlučan u pogledu odluke. Na temelju razmišljanja „ništa se usuditi, ništa dobiti“ firma pak može potražiti pomoć od neke marketinške istraživačke firme. Ø Ova će svojim sredstvima istraživanja odmjeriti veličinu tržišta. Ø Sada se manager suočava s novom odlukom o kojoj će se savjetovati s marketinškom firmom. Ø Manager se mora odlučiti o tome koliko je pouzdana ta marketinška firma s kojom se savjetuje. Iz uzorka i pregleda prošlih odluka savjetnika mogla bi se razviti sljedeća matrica pouzdanosti:
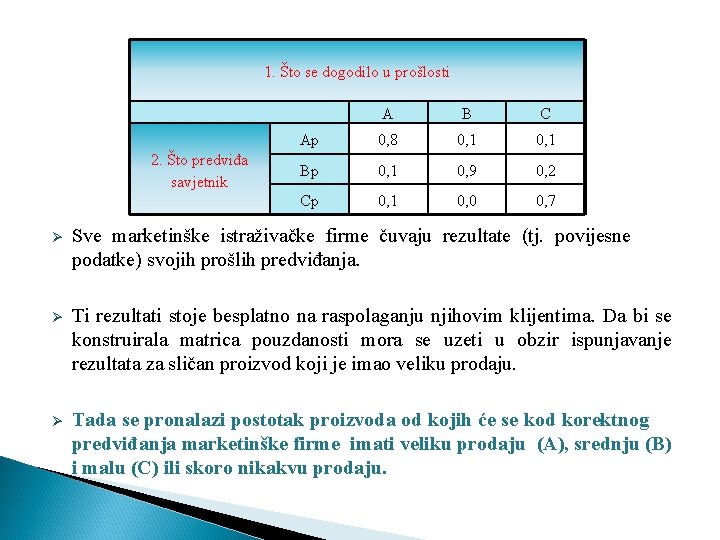
1. Što se dogodilo u prošlosti 2. Što predviđa savjetnik A B C Ap 0, 8 0, 1 Bp 0, 1 0, 9 0, 2 Cp 0, 1 0, 0 0, 7 Ø Sve marketinške istraživačke firme čuvaju rezultate (tj. povijesne podatke) svojih prošlih predviđanja. Ø Ti rezultati stoje besplatno na raspolaganju njihovim klijentima. Da bi se konstruirala matrica pouzdanosti mora se uzeti u obzir ispunjavanje rezultata za sličan proizvod koji je imao veliku prodaju. Ø Tada se pronalazi postotak proizvoda od kojih će se kod korektnog predviđanja marketinške firme imati veliku prodaju (A), srednju (B) i malu (C) ili skoro nikakvu prodaju.
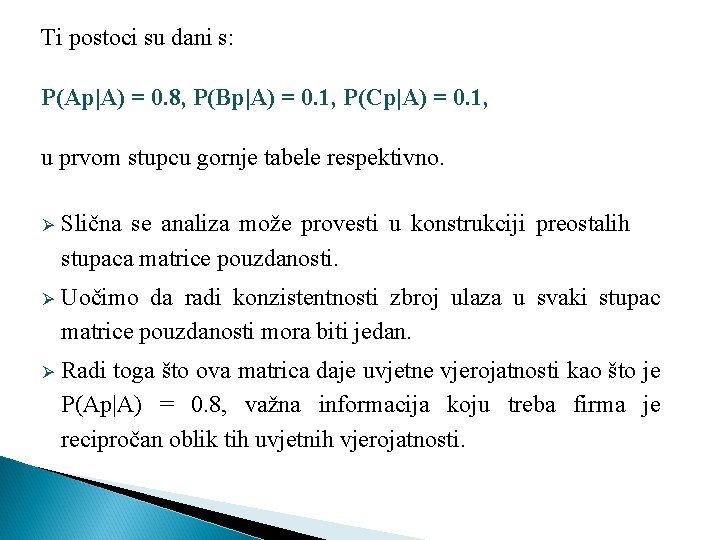
Ti postoci su dani s: P(Ap|A) = 0. 8, P(Bp|A) = 0. 1, P(Cp|A) = 0. 1, u prvom stupcu gornje tabele respektivno. Ø Slična se analiza može provesti u konstrukciji preostalih stupaca matrice pouzdanosti. Ø Uočimo da radi konzistentnosti zbroj ulaza u svaki stupac matrice pouzdanosti mora biti jedan. Ø Radi toga što ova matrica daje uvjetne vjerojatnosti kao što je P(Ap|A) = 0. 8, važna informacija koju treba firma je recipročan oblik tih uvjetnih vjerojatnosti.
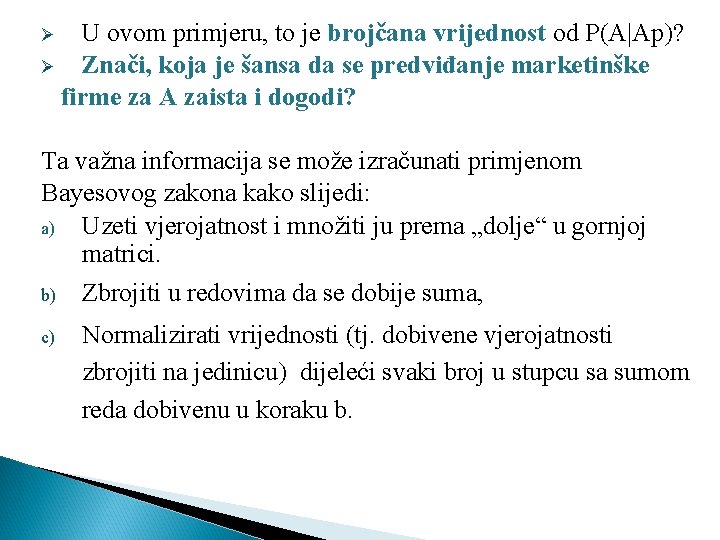
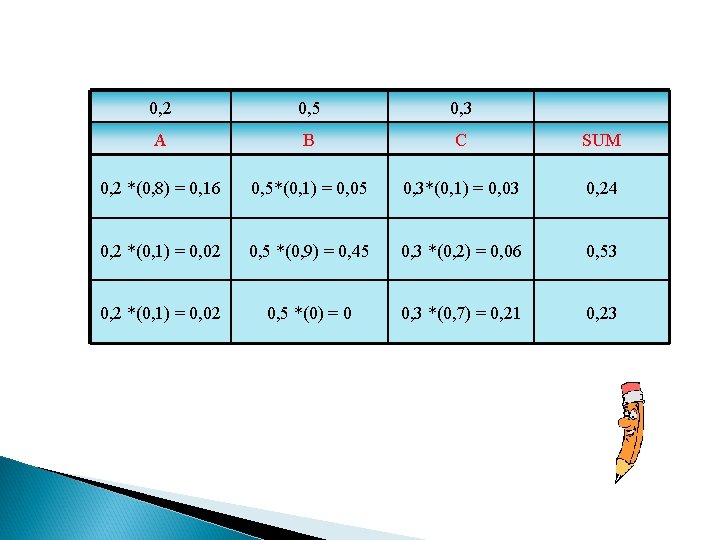
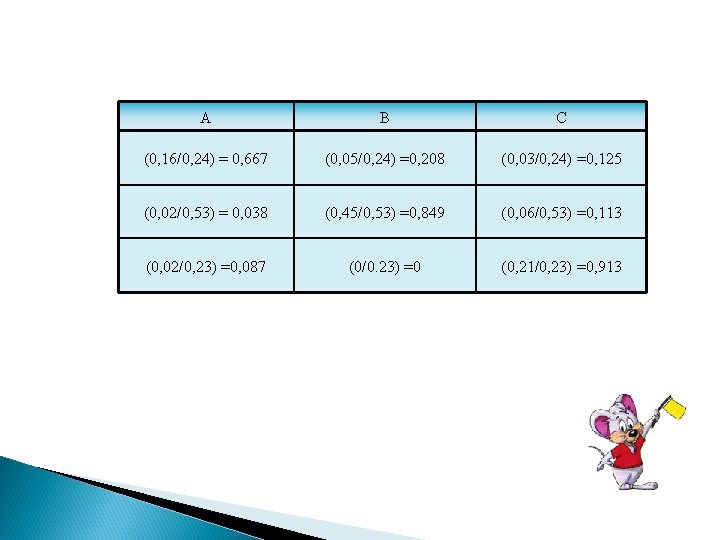
U ovom primjeru, to je brojčana vrijednost od P(A|Ap)? Ø Znači, koja je šansa da se predviđanje marketinške firme za A zaista i dogodi? Ø Ta važna informacija se može izračunati primjenom Bayesovog zakona kako slijedi: a) Uzeti vjerojatnost i množiti ju prema „dolje“ u gornjoj matrici. b) Zbrojiti u redovima da se dobije suma, c) Normalizirati vrijednosti (tj. dobivene vjerojatnosti zbrojiti na jedinicu) dijeleći svaki broj u stupcu sa sumom reda dobivenu u koraku b.
0, 2 0, 5 0, 3 A B C SUM 0, 2 *(0, 8) = 0, 16 0, 5*(0, 1) = 0, 05 0, 3*(0, 1) = 0, 03 0, 24 0, 2 *(0, 1) = 0, 02 0, 5 *(0, 9) = 0, 45 0, 3 *(0, 2) = 0, 06 0, 53 0, 2 *(0, 1) = 0, 02 0, 5 *(0) = 0 0, 3 *(0, 7) = 0, 21 0, 23
A B C (0, 16/0, 24) = 0, 667 (0, 05/0, 24) =0, 208 (0, 03/0, 24) =0, 125 (0, 02/0, 53) = 0, 038 (0, 45/0, 53) =0, 849 (0, 06/0, 53) =0, 113 (0, 02/0, 23) =0, 087 (0/0. 23) =0 (0, 21/0, 23) =0, 913
LITERATURA: Ø Babić, Z. (2011. ) MODELI I METODE POSLOVNOG ODLUČIVANJA. Split: Sveučilište u Splitu, Ekonomski fakultet Split