
Mdulo UTILIZACIN DE LA INFORMACIN CONTABLE Docente Lilian
Módulo UTILIZACIÓN DE LA INFORMACIÓN CONTABLE Docente: Lilian Rojas Blanco CURSO : 3° año medio D
Aprendizaje Esperado. Maneja normas internacionales de contabilidad y legislación tributaria , en el registro de las actividades financieras y económicas de una entidad. Objetivo de la clase: Comprender el lenguaje técnico contable y financiero para su aplicación en el registro de actividades financieras.
Recordemos lo visto en las clases anteriores ¿ Qué es la Contabilidad? La Contabilidad es una disciplina que proporciona las normas, procedimientos y técnicas para clasificar, registrar, analizar e interpretar las operaciones financieras de una persona, empresa o entidad pública.

El Lenguaje Contable y Administrativo Desde hace un tiempo, la contabilidad ha ido tomando gran auge e importancia en los negocios; tanto es así que se le ha llamado "el lenguaje de los negocios", pues mediante ella se puede hacer una narración coherente del desarrollo de la empresa, independientemente de los fines de la misma. Con su ayuda los negocios le hablan a otras personas y empresas valiéndose de los estados financieros y entre los negocios un departamento habla con otro. Entonces podemos decir que la contabilidad proporciona los ojos y los oídos de la gerencia. El desafío de hoy es vamos a…. . Comprender este nuevo lenguaje
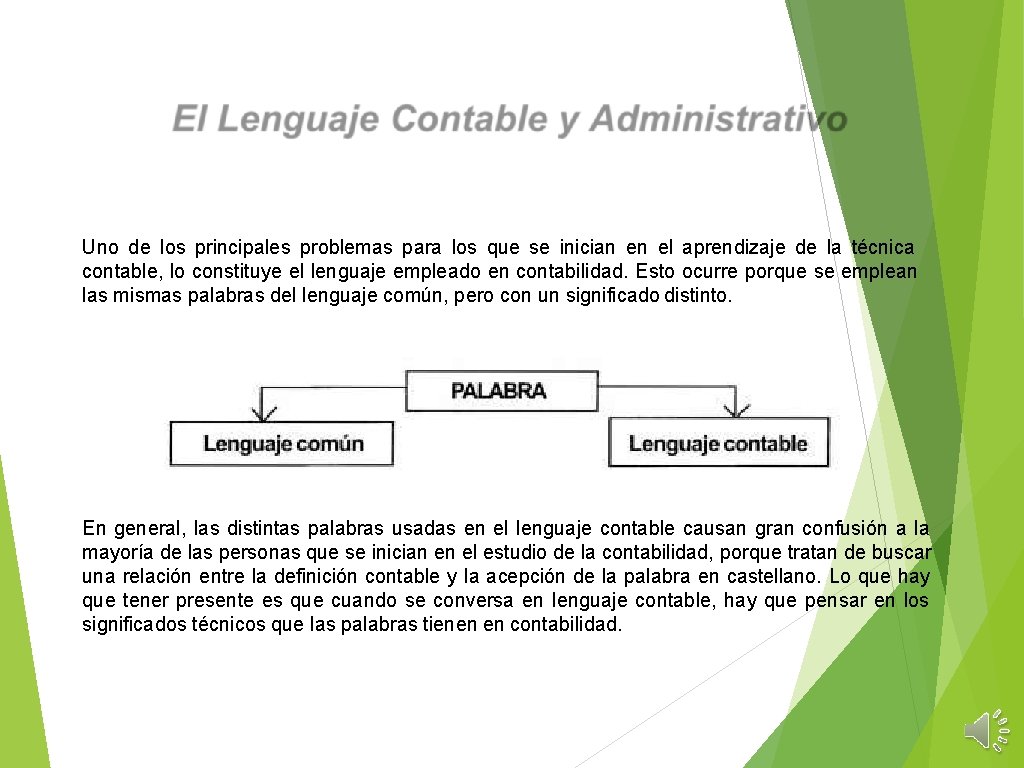
Uno de los principales problemas para los que se inician en el aprendizaje de la técnica contable, lo constituye el lenguaje empleado en contabilidad. Esto ocurre porque se emplean las mismas palabras del lenguaje común, pero con un significado distinto. En general, las distintas palabras usadas en el lenguaje contable causan gran confusión a la mayoría de las personas que se inician en el estudio de la contabilidad, porque tratan de buscar una relación entre la definición contable y la acepción de la palabra en castellano. Lo que hay que tener presente es que cuando se conversa en lenguaje contable, hay que pensar en los significados técnicos que las palabras tienen en contabilidad.
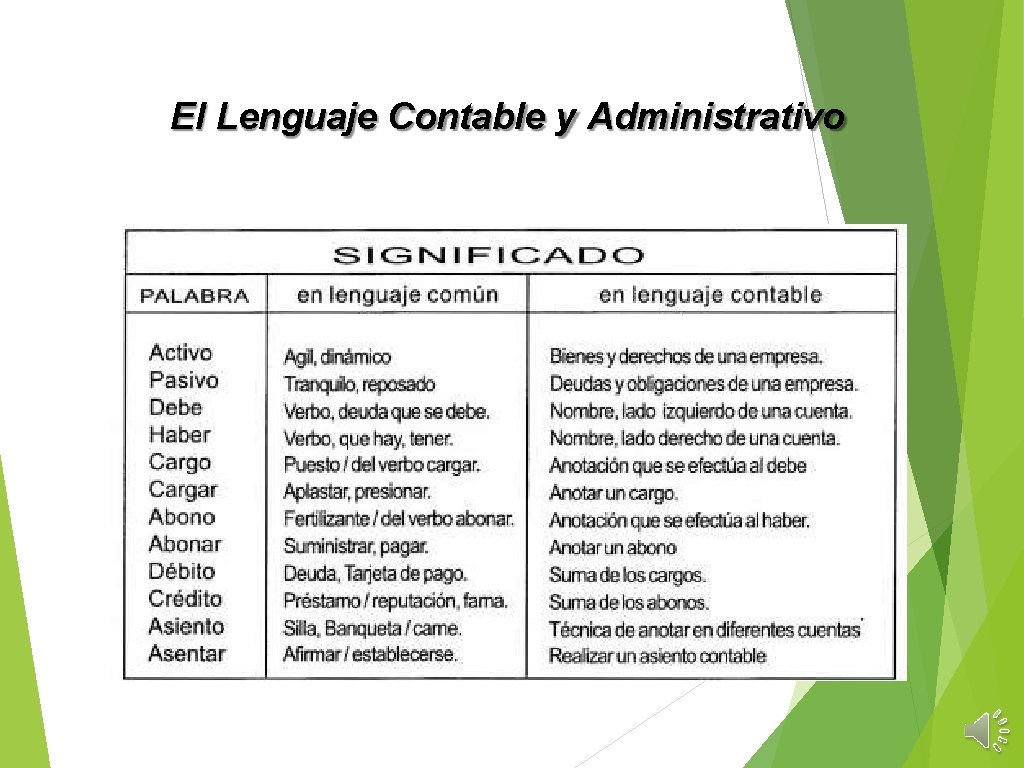
El Lenguaje Contable y Administrativo
Las Cuentas Contables Una CUENTA es una denominación contable que representa un conjunto de elementos que tienen funciones similares dentro de la empresa y que pueden tener variaciones en el tiempo. En el caso de una Librería, la Cuenta Mercaderías es la denominación para representarlos artículos que vende y la Cuenta Muebles representa los bienes de trabajo. MERCADERIAS: {cuadernos, lápices, tintas, papeles, archivadores} MUEBLES: {escritorios, sillas, mesas, estanterías} Cada uno de los elementos de los activos, pasivos y patrimonios constituyen una cuenta
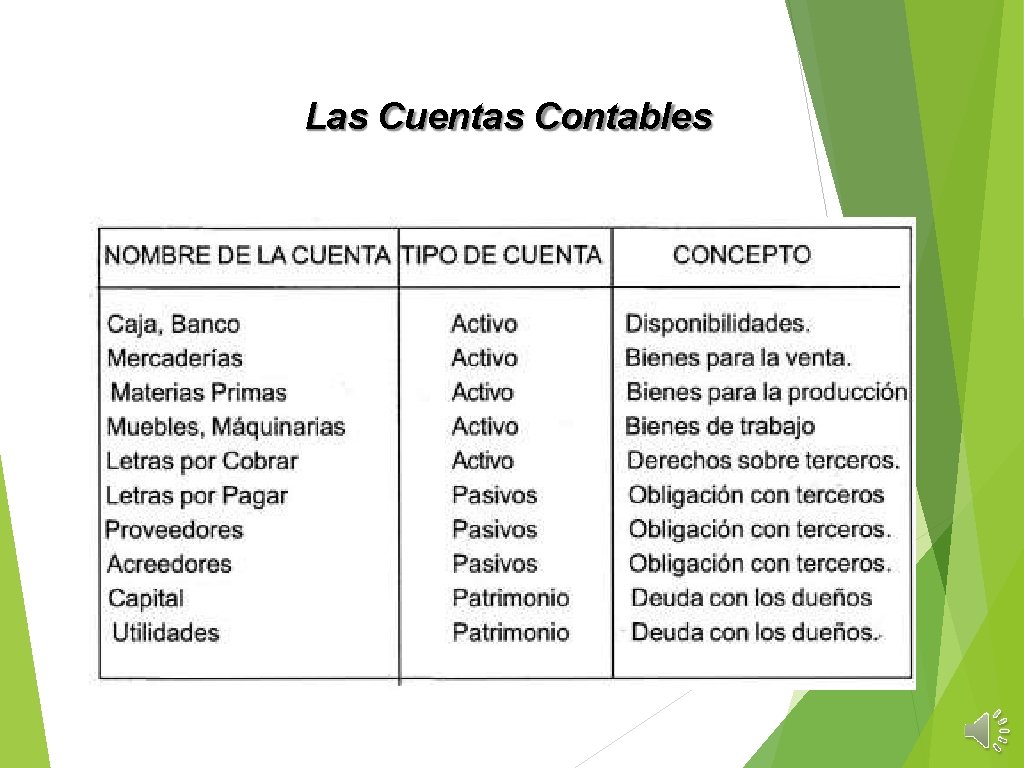
Las Cuentas Contables
Plan de Cuentas Uno de los aspectos más importantes para contar con información contable de calidad y llevar un mejor control de la empresa, se refiere a la definición de un adecuado PLAN DE CUENTAS. Este consiste en un documento que se elabora al momento de iniciar las actividades, en el que se establecen las cuentas que regirán la contabilidad. Este Plan es único para cada empresa y se elabora de acuerdo a las necesidades de información y control que requieran las personas que utilizarán los informes contables. MODELO DE PLAN DE CUENTAS CODIFICADO 1. ACTIVOS 1. Activo Circulante 1. Caja 1. 1. 2 Bancos 1. 1. 3 Clientes 2. Activo Fijo 1. Terrenos 2. PASIVOS 1. Pasivo Circulante 1. Préstamos bancarios 2. Proveedores 3. Letras por pagar 2. Pasivo de Largo Plazo 1. Deuda Hipotecaria
Terminología Contable Las cuentas se relacionan entre sí cuando se efectúa una transacción, y es por ello que sufren múltiples variaciones de aumento y disminución durante un período contable. Podemos decir, entonces, que los objetivos de la cuenta son: a) Agruparlas transacciones de una misma naturaleza. b)Tener la información oportuna y ordenada cada vez que se desee formular la igualdad del inventario. a)Facilitar el control respecto de determinadas operaciones.
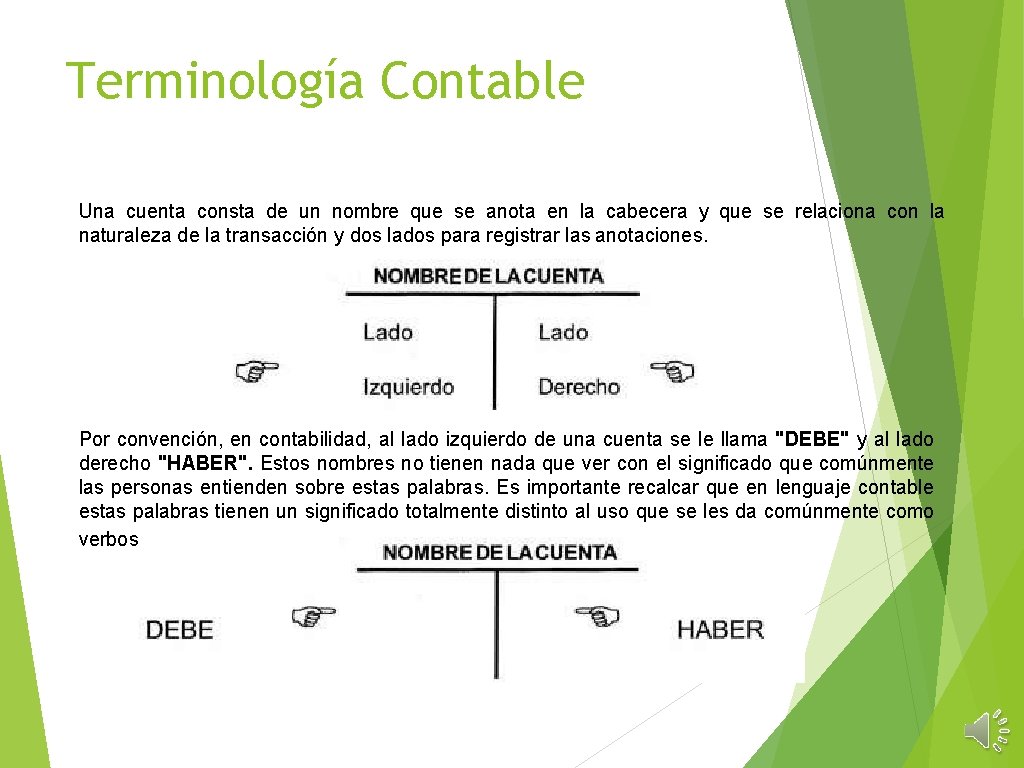
Terminología Contable Una cuenta consta de un nombre que se anota en la cabecera y que se relaciona con la naturaleza de la transacción y dos lados para registrar las anotaciones. Por convención, en contabilidad, al lado izquierdo de una cuenta se le llama "DEBE" y al lado derecho "HABER". Estos nombres no tienen nada que ver con el significado que comúnmente las personas entienden sobre estas palabras. Es importante recalcar que en lenguaje contable estas palabras tienen un significado totalmente distinto al uso que se les da comúnmente como verbos.
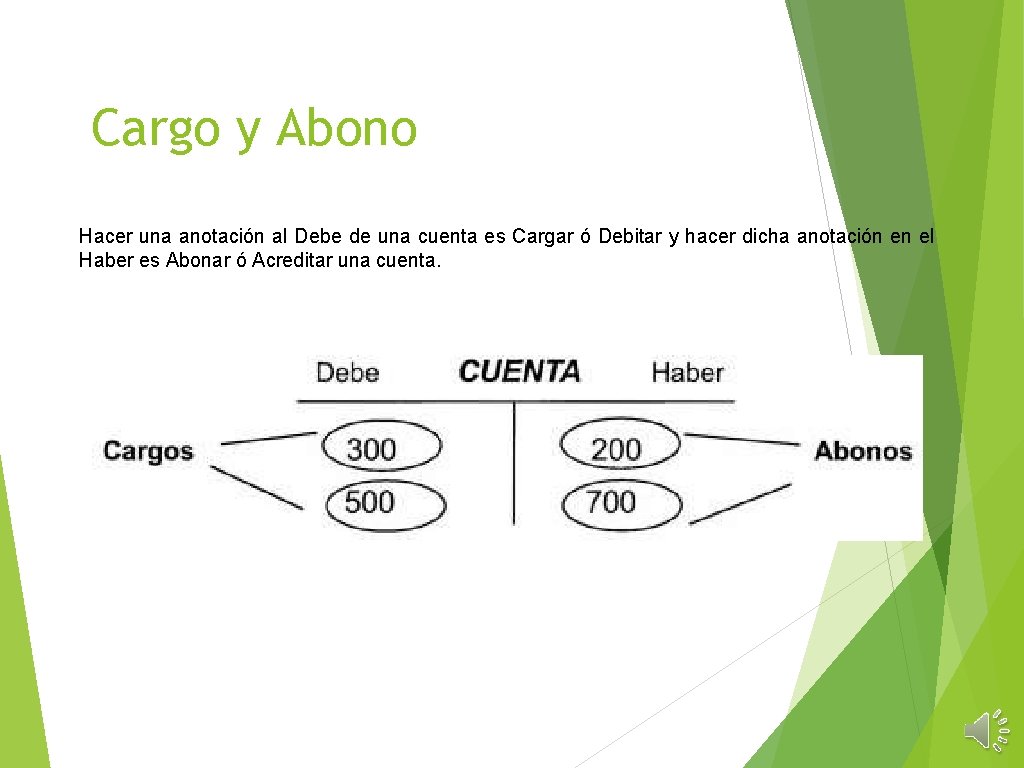
Cargo y Abono Hacer una anotación al Debe de una cuenta es Cargar ó Debitar y hacer dicha anotación en el Haber es Abonar ó Acreditar una cuenta.
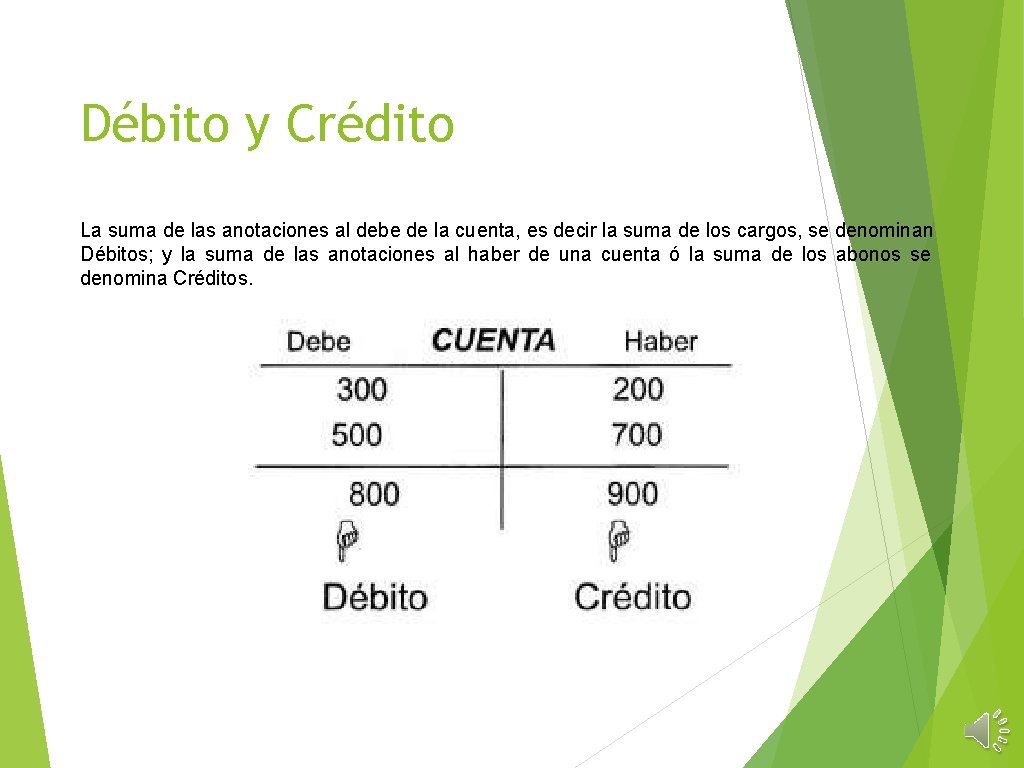
Débito y Crédito La suma de las anotaciones al debe de la cuenta, es decir la suma de los cargos, se denominan Débitos; y la suma de las anotaciones al haber de una cuenta ó la suma de los abonos se denomina Créditos.
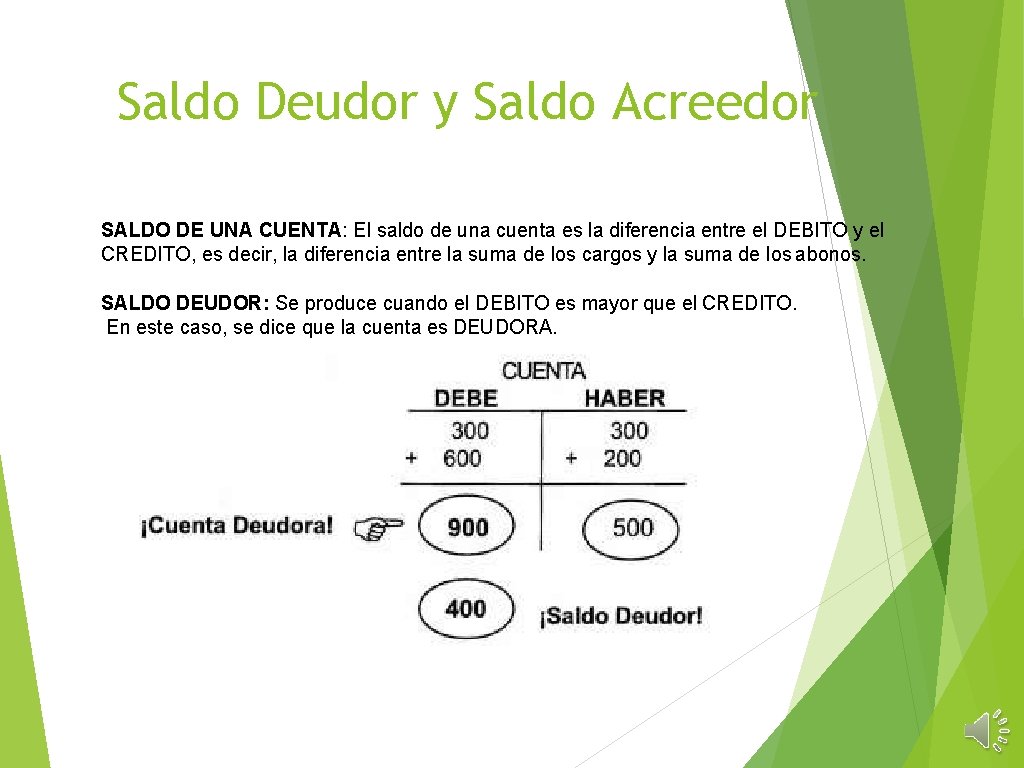
Saldo Deudor y Saldo Acreedor SALDO DE UNA CUENTA: El saldo de una cuenta es la diferencia entre el DEBITO y el CREDITO, es decir, la diferencia entre la suma de los cargos y la suma de los abonos. SALDO DEUDOR: Se produce cuando el DEBITO es mayor que el CREDITO. En este caso, se dice que la cuenta es DEUDORA.
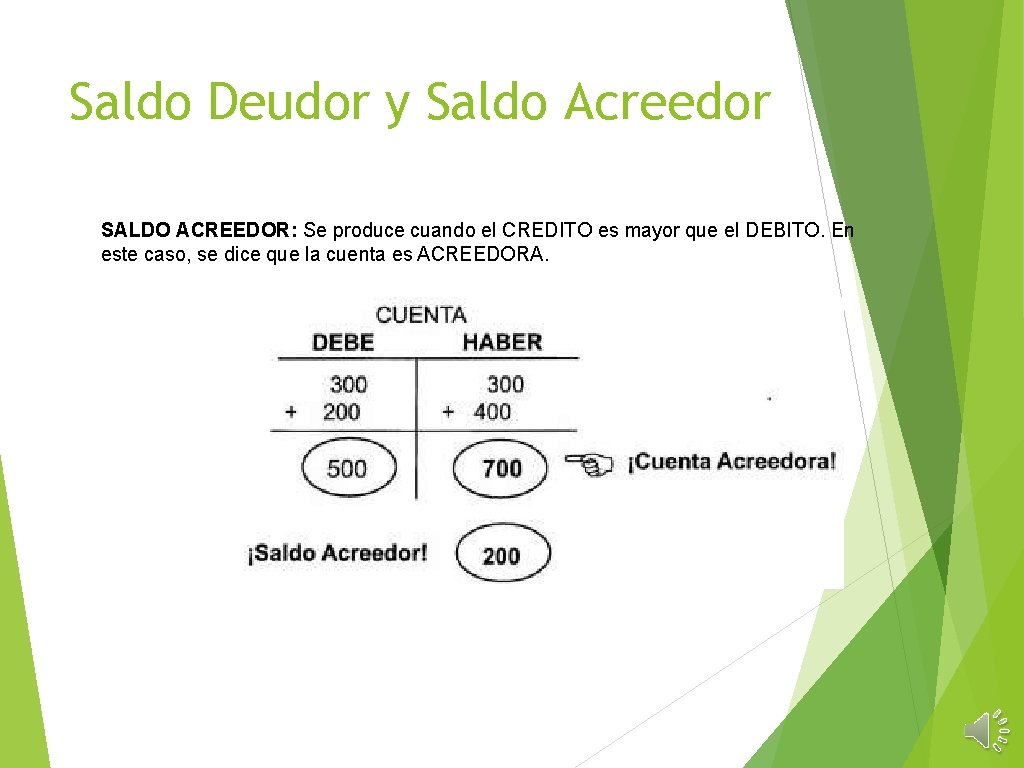
Saldo Deudor y Saldo Acreedor SALDO ACREEDOR: Se produce cuando el CREDITO es mayor que el DEBITO. En este caso, se dice que la cuenta es ACREEDORA.
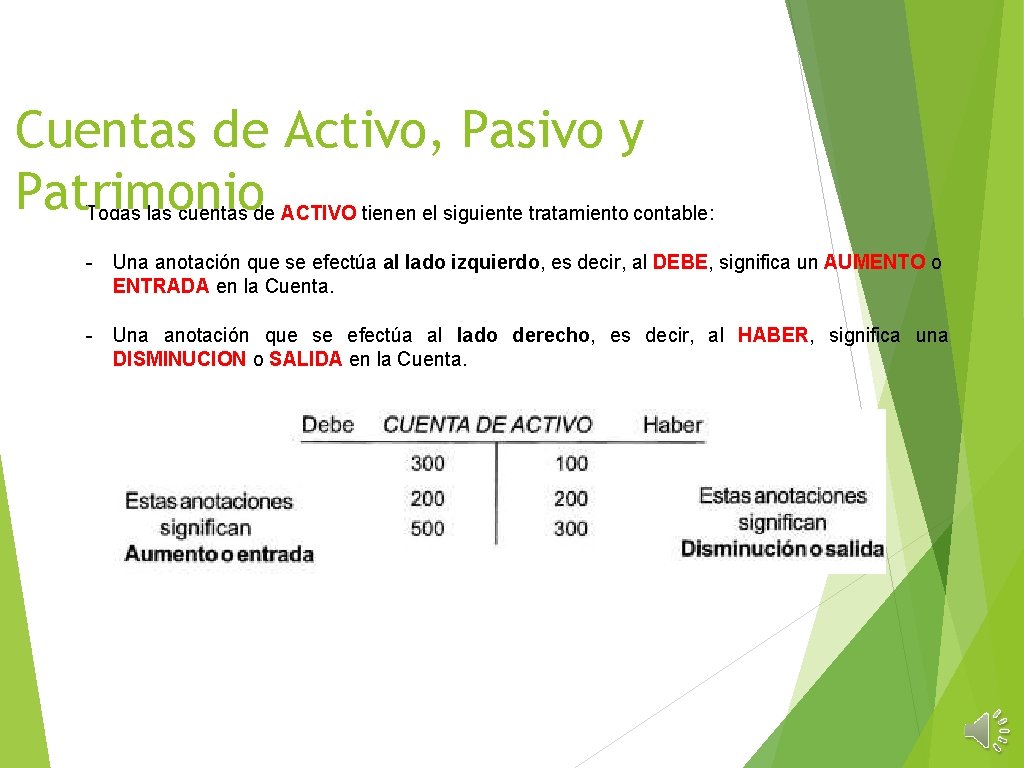
Cuentas de Activo, Pasivo y Patrimonio Todas las cuentas de ACTIVO tienen el siguiente tratamiento contable: - Una anotación que se efectúa al lado izquierdo, es decir, al DEBE, significa un AUMENTO o ENTRADA en la Cuenta. - Una anotación que se efectúa al lado derecho, es decir, al HABER, significa una DISMINUCION o SALIDA en la Cuenta.
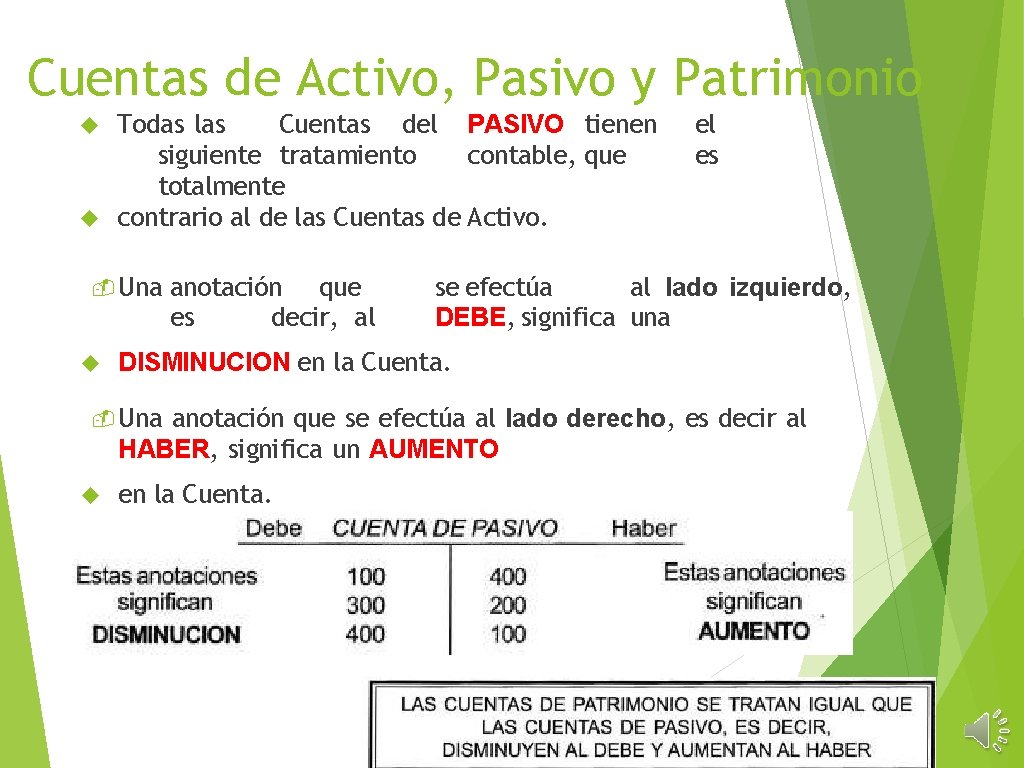
Cuentas de Activo, Pasivo y Patrimonio Todas las Cuentas del PASIVO tienen siguiente tratamiento contable, que totalmente contrario al de las Cuentas de Activo. - Una anotación que es decir, al el es se efectúa al lado izquierdo, DEBE, significa una DISMINUCION en la Cuenta. - Una anotación que se efectúa al lado derecho, es decir al HABER, significa un AUMENTO en la Cuenta.
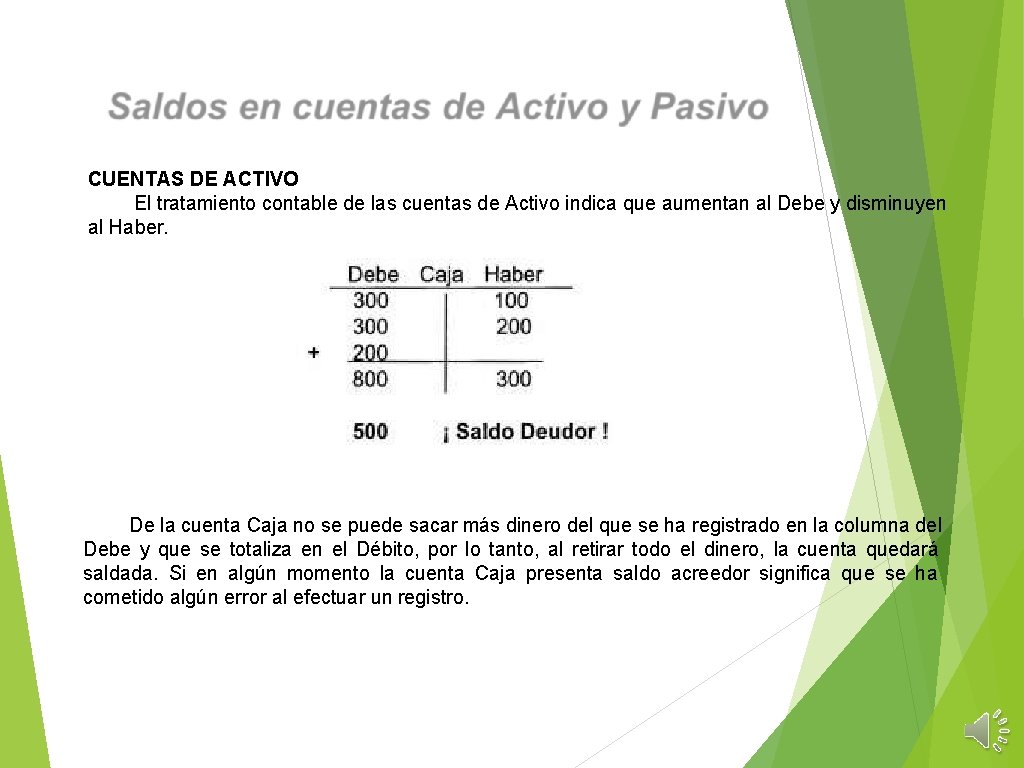
CUENTAS DE ACTIVO El tratamiento contable de las cuentas de Activo indica que aumentan al Debe y disminuyen al Haber. De la cuenta Caja no se puede sacar más dinero del que se ha registrado en la columna del Debe y que se totaliza en el Débito, por lo tanto, al retirar todo el dinero, la cuenta quedará saldada. Si en algún momento la cuenta Caja presenta saldo acreedor significa que se ha cometido algún error al efectuar un registro.
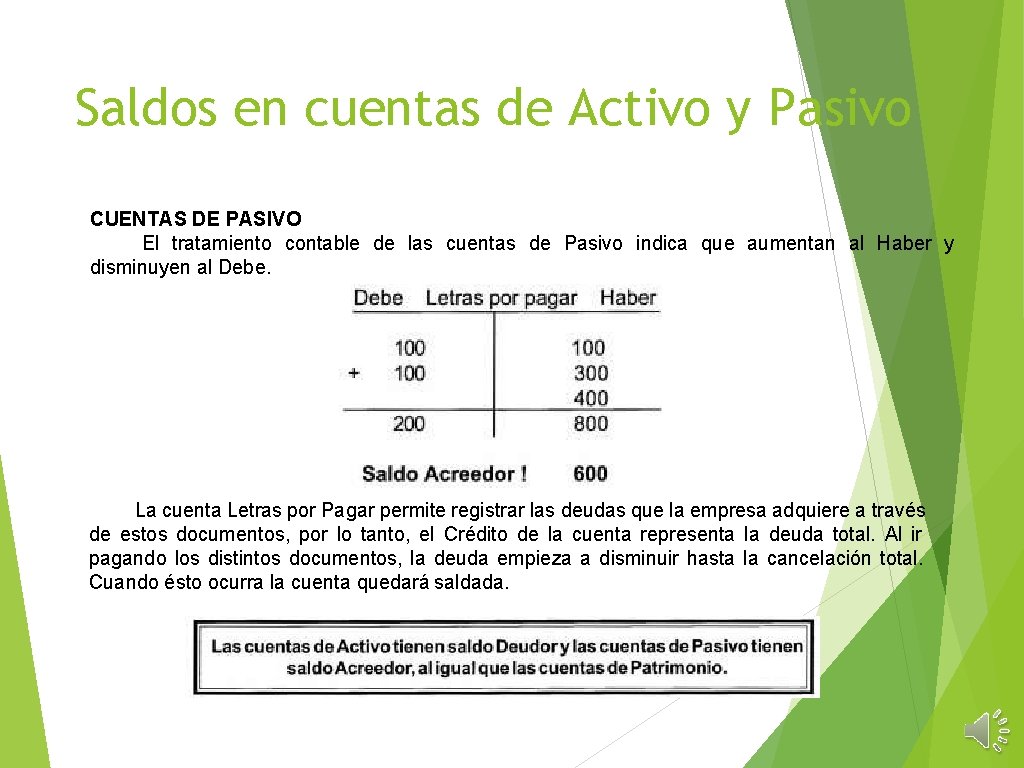
Saldos en cuentas de Activo y Pasivo CUENTAS DE PASIVO El tratamiento contable de las cuentas de Pasivo indica que aumentan al Haber y disminuyen al Debe. La cuenta Letras por Pagar permite registrar las deudas que la empresa adquiere a través de estos documentos, por lo tanto, el Crédito de la cuenta representa la deuda total. Al ir pagando los distintos documentos, la deuda empieza a disminuir hasta la cancelación total. Cuando ésto ocurra la cuenta quedará saldada.
Con toda la información recopilada del Lenguaje Contable, Cuentas Contables, Terminología y plan de cuentas , nos encontramos en posición de analizar, y aplicar el tratamiento contable a los procesos y cuentas que intervienen en el proceso contable y administrativo.
En la clase de hoy …. . Aprendimos el Desafío ……. . Cuál fue nuestro Objetivo……………. Comprender el lenguaje técnico contable y financiero para su aplicación en el registro de actividades financieras. Nos vemos la próxima semana
- Slides: 21