
MATRIZ ENERGTICA Anthony Laub Febrero 2017 Mercado Elctrico
MATRIZ ENERGÉTICA Anthony Laub Febrero 2017
Mercado Eléctrico
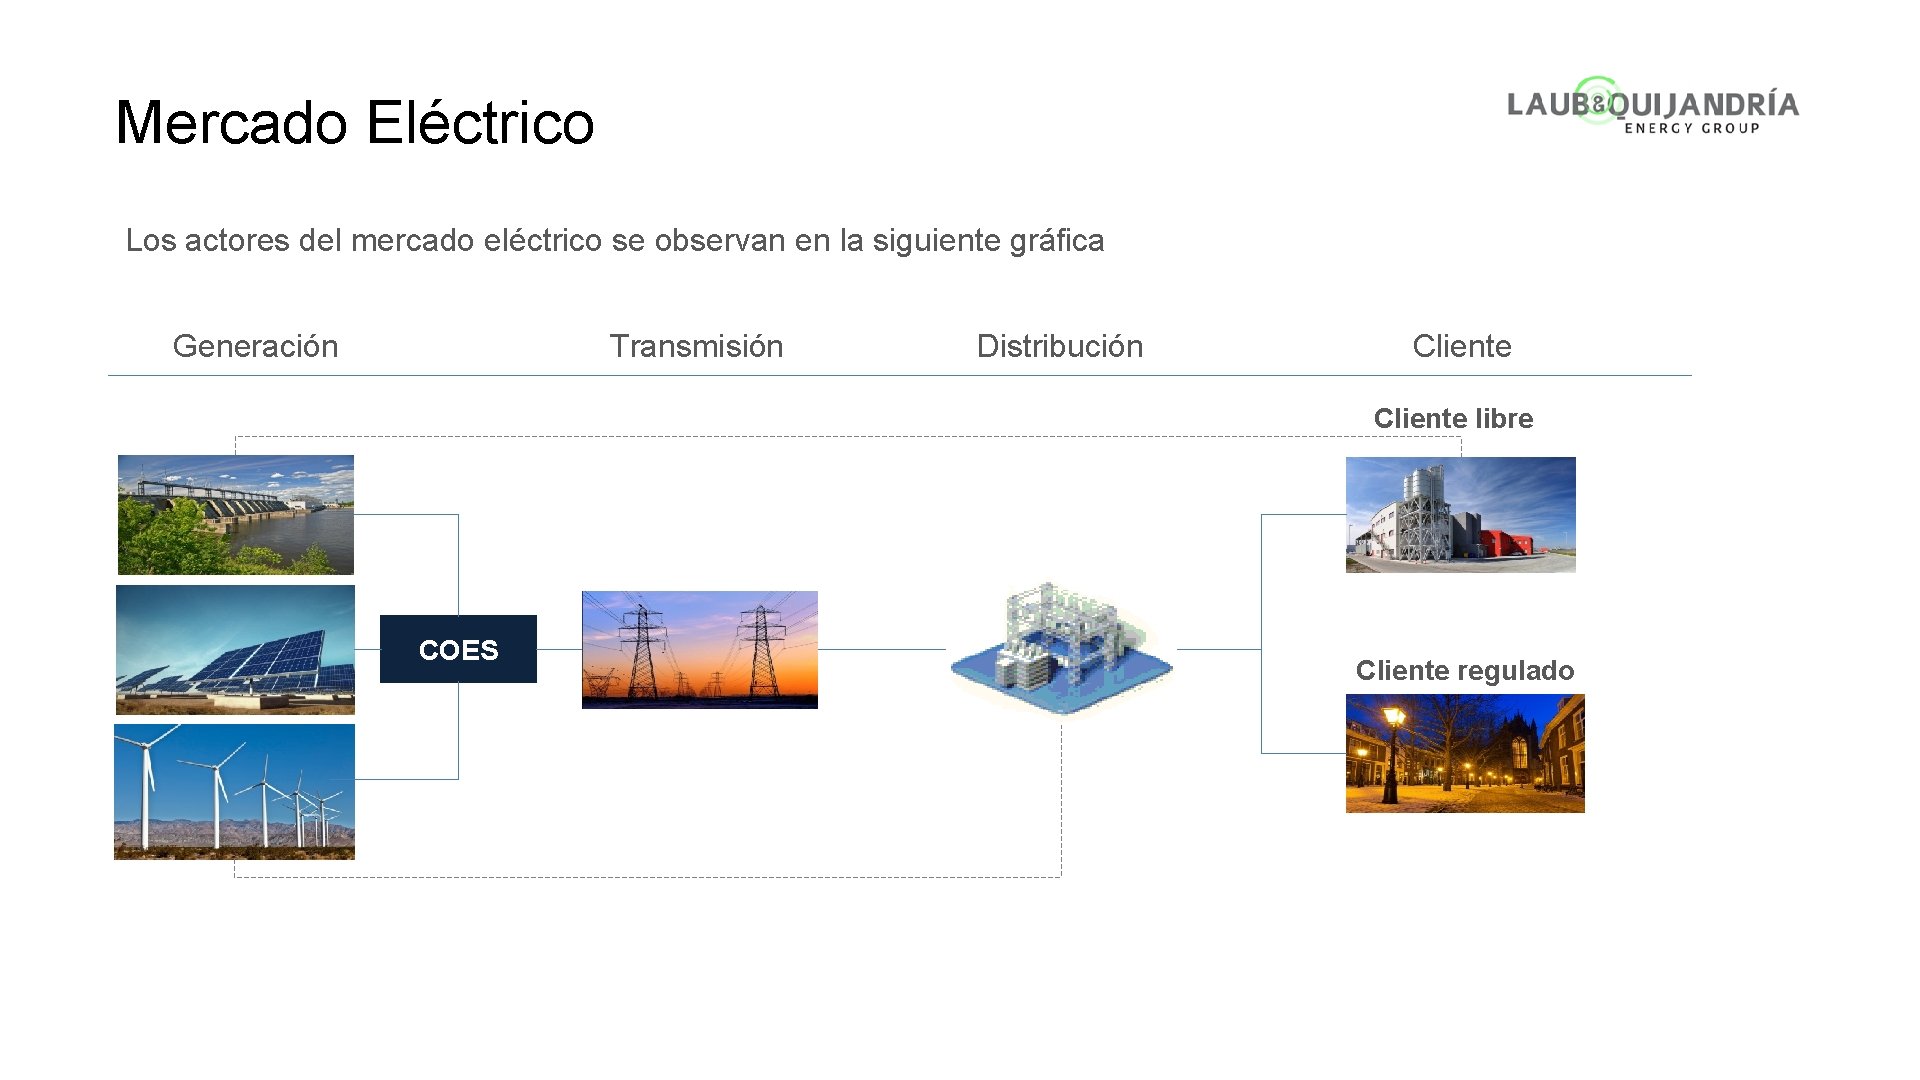
Mercado Eléctrico Los actores del mercado eléctrico se observan en la siguiente gráfica Transmisión Generación Distribución Cliente libre COES Cliente regulado
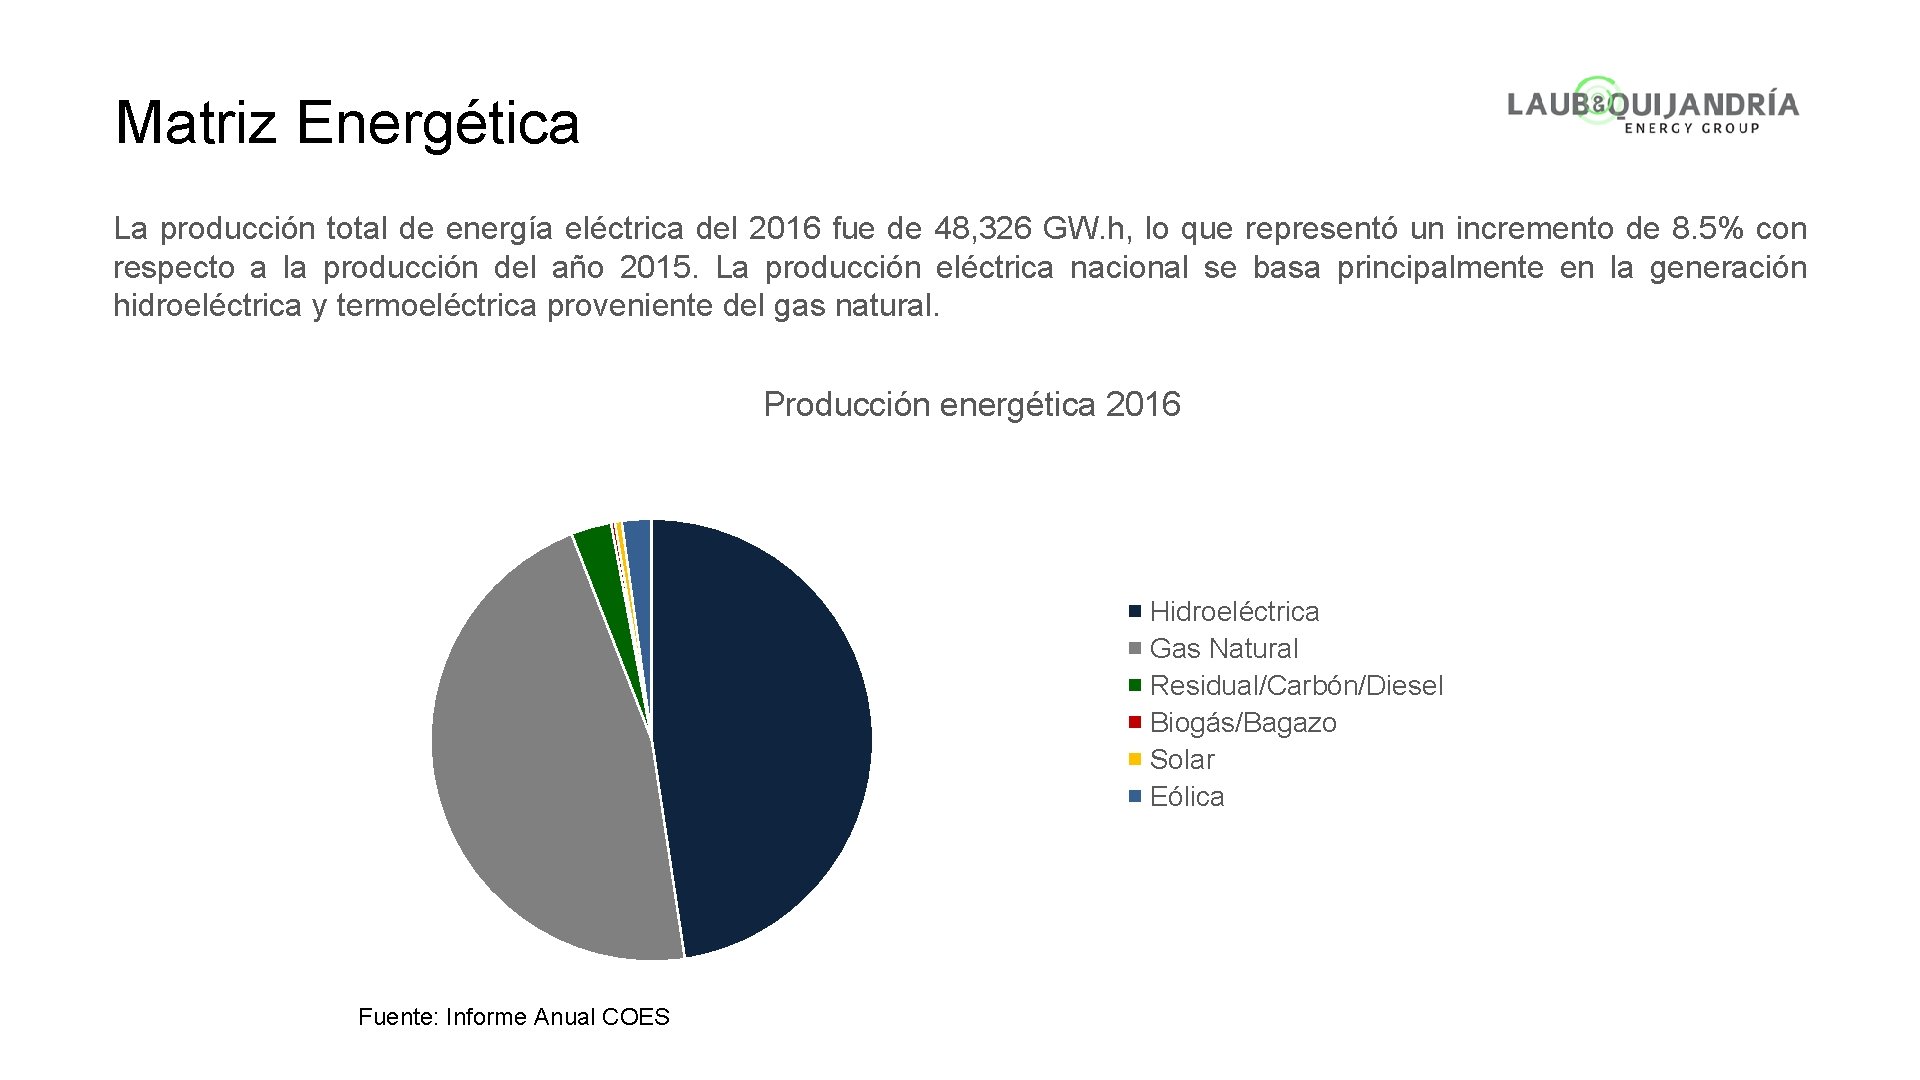
Matriz Energética La producción total de energía eléctrica del 2016 fue de 48, 326 GW. h, lo que representó un incremento de 8. 5% con respecto a la producción del año 2015. La producción eléctrica nacional se basa principalmente en la generación hidroeléctrica y termoeléctrica proveniente del gas natural. Producción energética 2016 Hidroeléctrica Gas Natural Residual/Carbón/Diesel Biogás/Bagazo Solar Eólica Fuente: Informe Anual COES
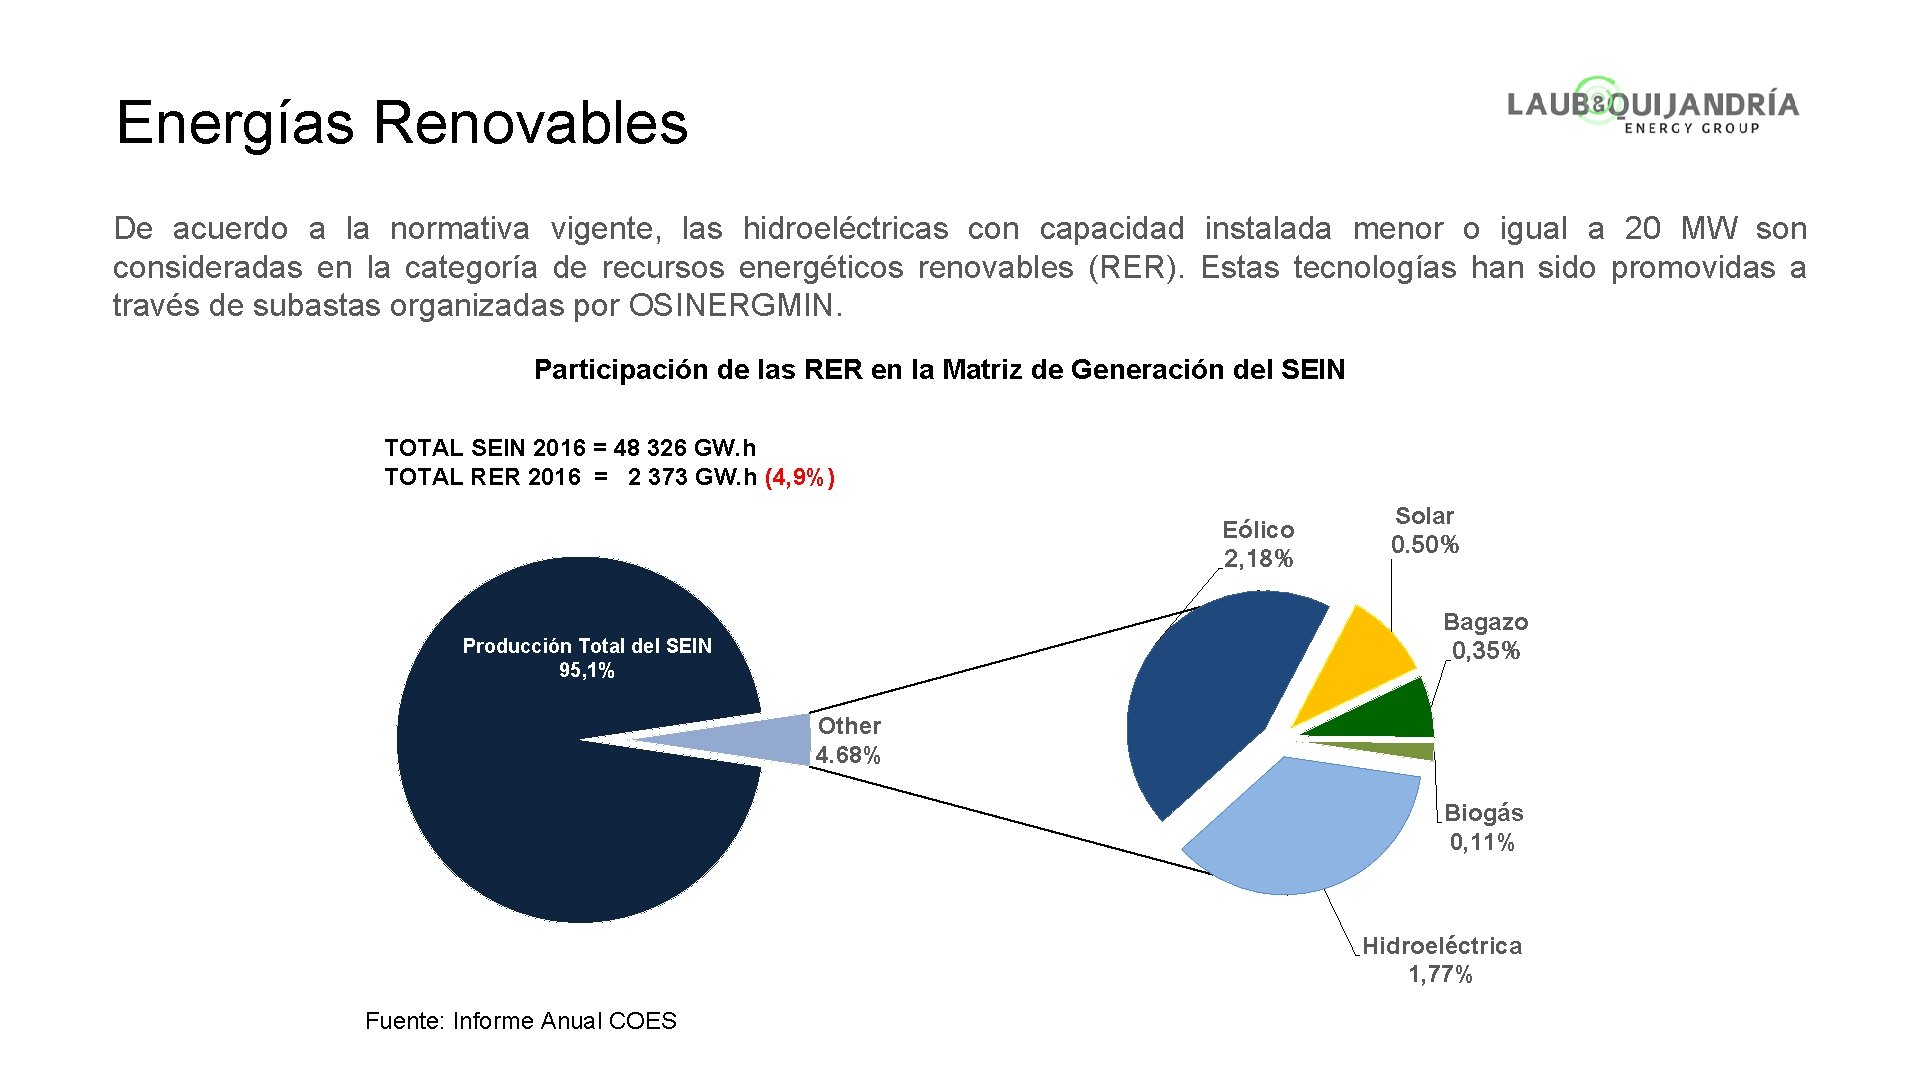
Energías Renovables De acuerdo a la normativa vigente, las hidroeléctricas con capacidad instalada menor o igual a 20 MW son consideradas en la categoría de recursos energéticos renovables (RER). Estas tecnologías han sido promovidas a través de subastas organizadas por OSINERGMIN. Participación de las RER en la Matriz de Generación del SEIN TOTAL SEIN 2016 = 48 326 GW. h TOTAL RER 2016 = 2 373 GW. h (4, 9%) Eólico 2, 18% Solar 0. 50% Bagazo 0, 35% Producción Total del SEIN 95, 1% Other 4. 68% Biogás 0, 11% Hidroeléctrica 1, 77% Fuente: Informe Anual COES
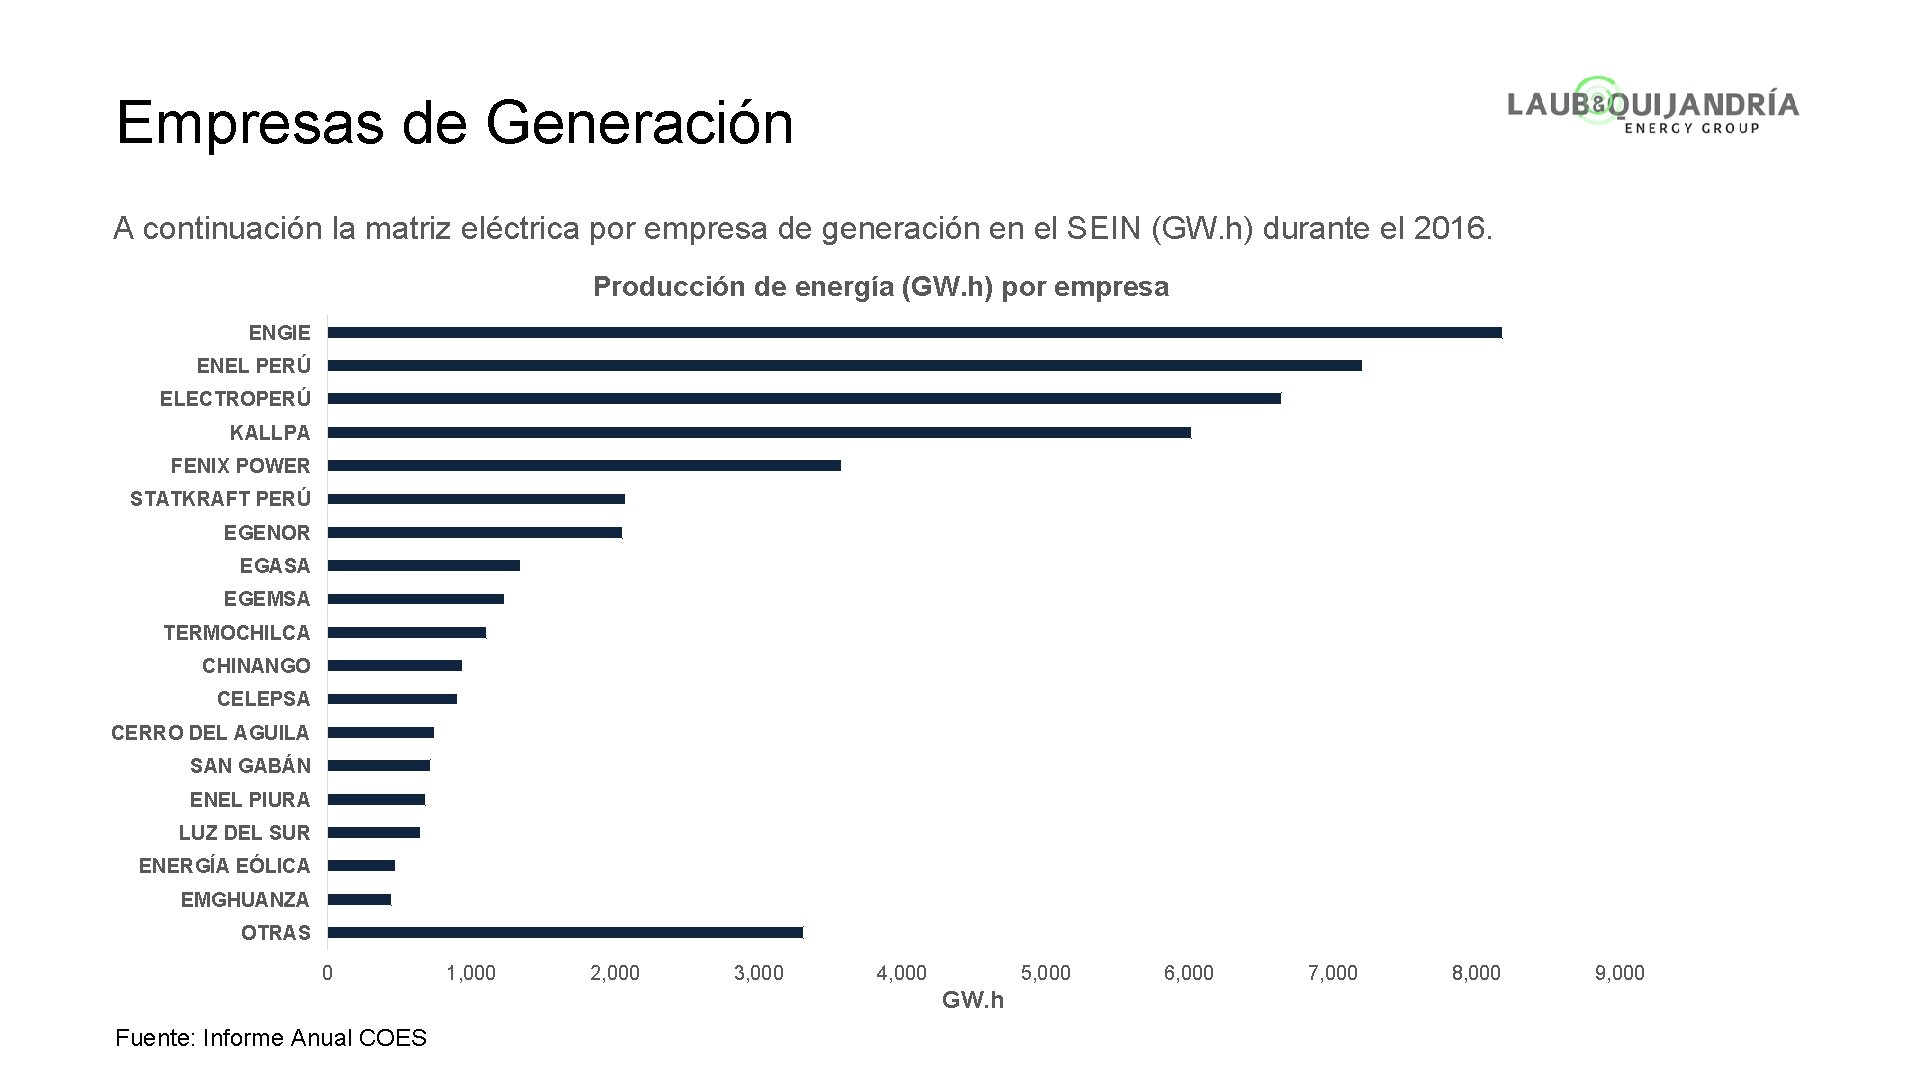
Empresas de Generación A continuación la matriz eléctrica por empresa de generación en el SEIN (GW. h) durante el 2016. Producción de energía (GW. h) por empresa ENGIE ENEL PERÚ ELECTROPERÚ KALLPA FENIX POWER STATKRAFT PERÚ EGENOR EGASA EGEMSA TERMOCHILCA CHINANGO CELEPSA CERRO DEL AGUILA SAN GABÁN ENEL PIURA LUZ DEL SUR ENERGÍA EÓLICA EMGHUANZA OTRAS 0 1, 000 2, 000 3, 000 4, 000 5, 000 GW. h Fuente: Informe Anual COES 6, 000 7, 000 8, 000 9, 000
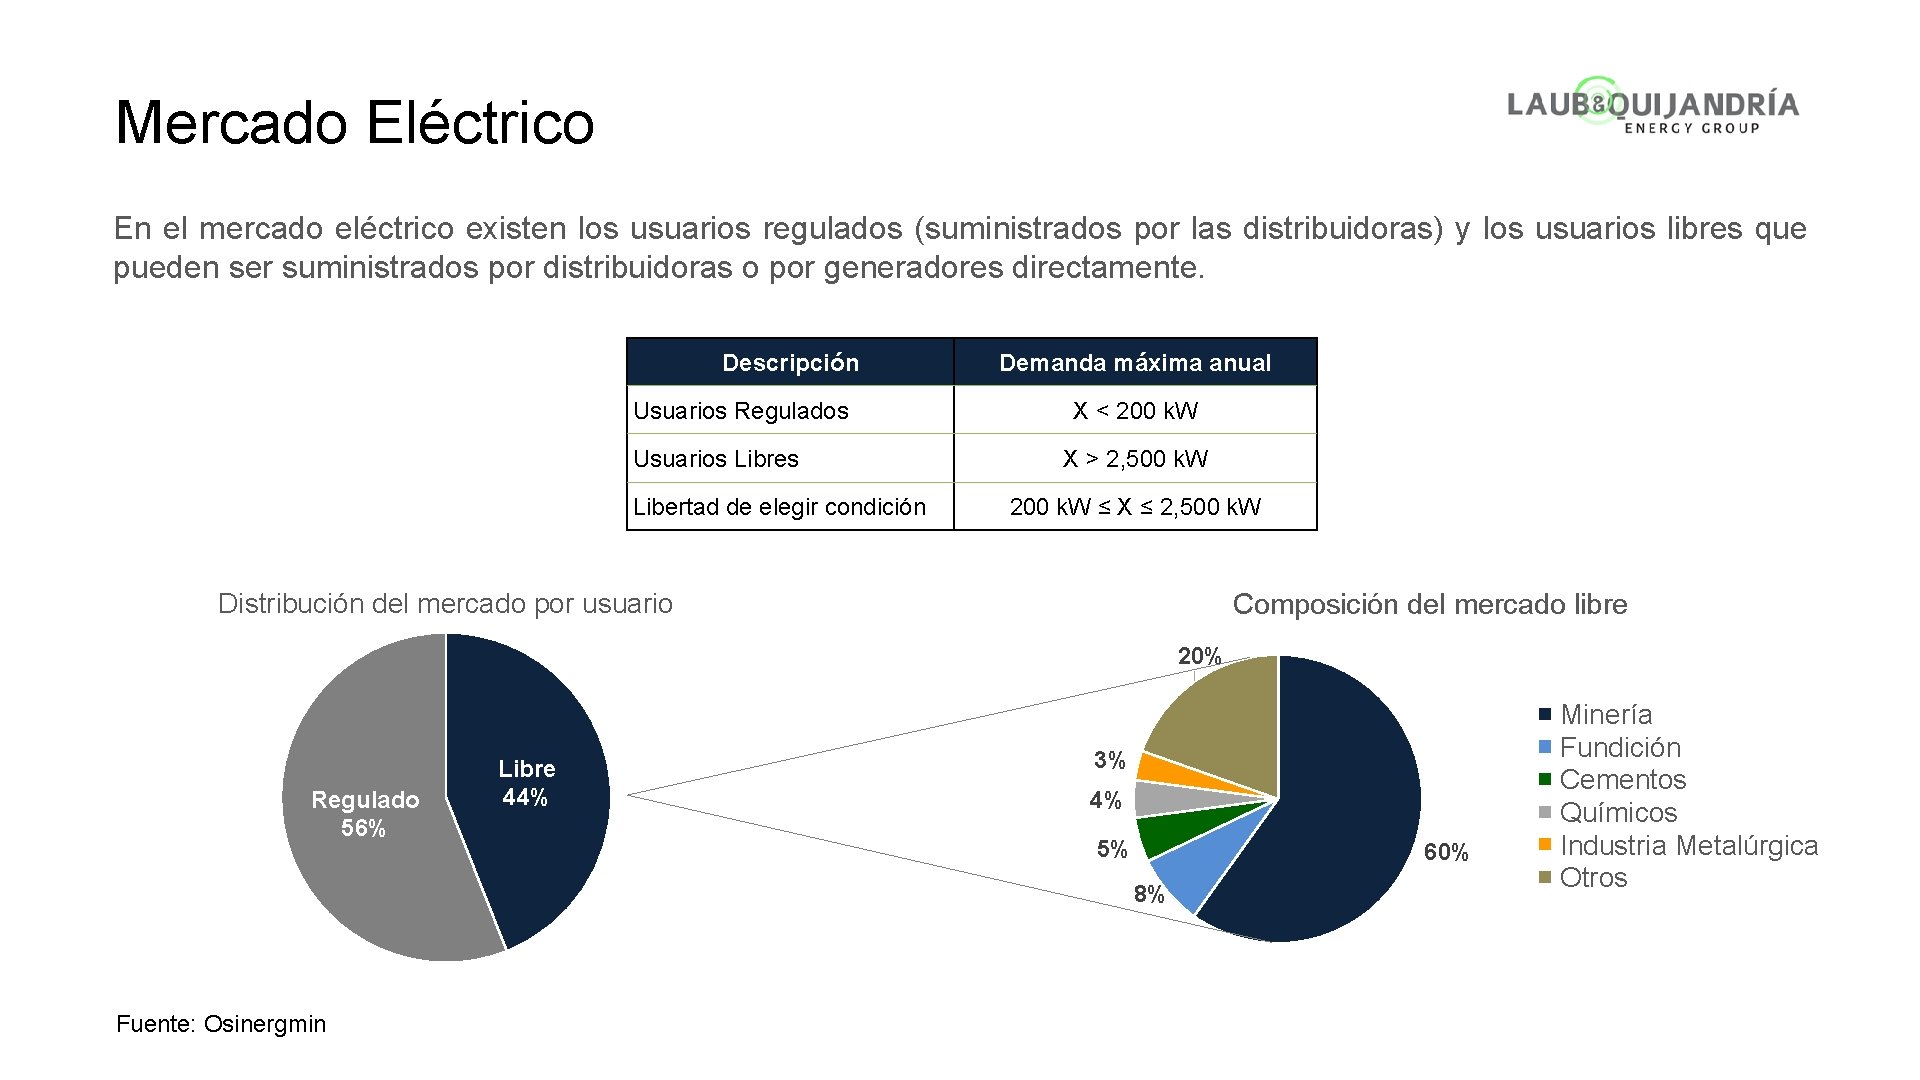
Mercado Eléctrico En el mercado eléctrico existen los usuarios regulados (suministrados por las distribuidoras) y los usuarios libres que pueden ser suministrados por distribuidoras o por generadores directamente. Descripción Usuarios Regulados Usuarios Libres Libertad de elegir condición Demanda máxima anual X < 200 k. W X > 2, 500 k. W 200 k. W ≤ X ≤ 2, 500 k. W Distribución del mercado por usuario Composición del mercado libre 20% Regulado 56% Libre 44% 3% 4% 5% 60% 8% Fuente: Osinergmin Minería Fundición Cementos Químicos Industria Metalúrgica Otros
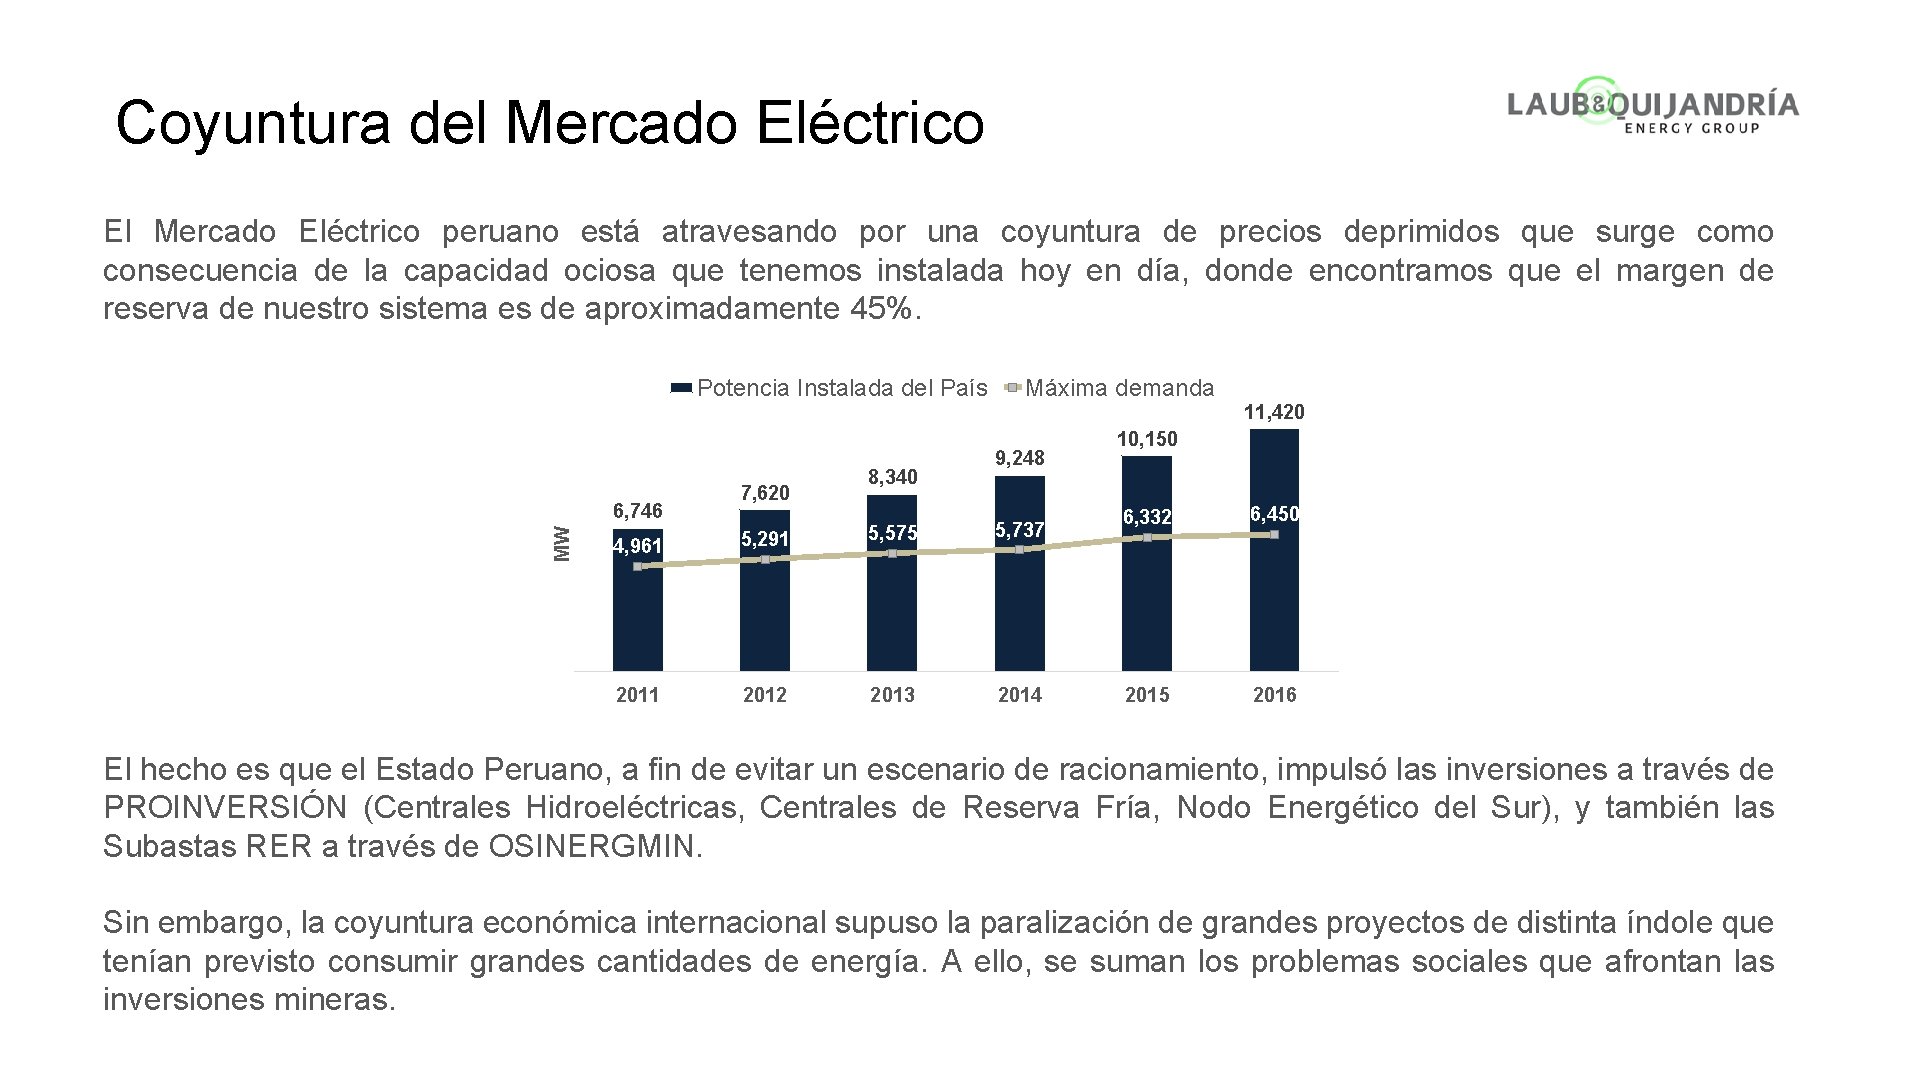
Coyuntura del Mercado Eléctrico El Mercado Eléctrico peruano está atravesando por una coyuntura de precios deprimidos que surge como consecuencia de la capacidad ociosa que tenemos instalada hoy en día, donde encontramos que el margen de reserva de nuestro sistema es de aproximadamente 45%. Potencia Instalada del País MW 6, 746 7, 620 8, 340 Máxima demanda 9, 248 4, 961 5, 291 5, 575 5, 737 2011 2012 2013 2014 11, 420 10, 150 6, 332 6, 450 2015 2016 El hecho es que el Estado Peruano, a fin de evitar un escenario de racionamiento, impulsó las inversiones a través de PROINVERSIÓN (Centrales Hidroeléctricas, Centrales de Reserva Fría, Nodo Energético del Sur), y también las Subastas RER a través de OSINERGMIN. Sin embargo, la coyuntura económica internacional supuso la paralización de grandes proyectos de distinta índole que tenían previsto consumir grandes cantidades de energía. A ello, se suman los problemas sociales que afrontan las inversiones mineras.
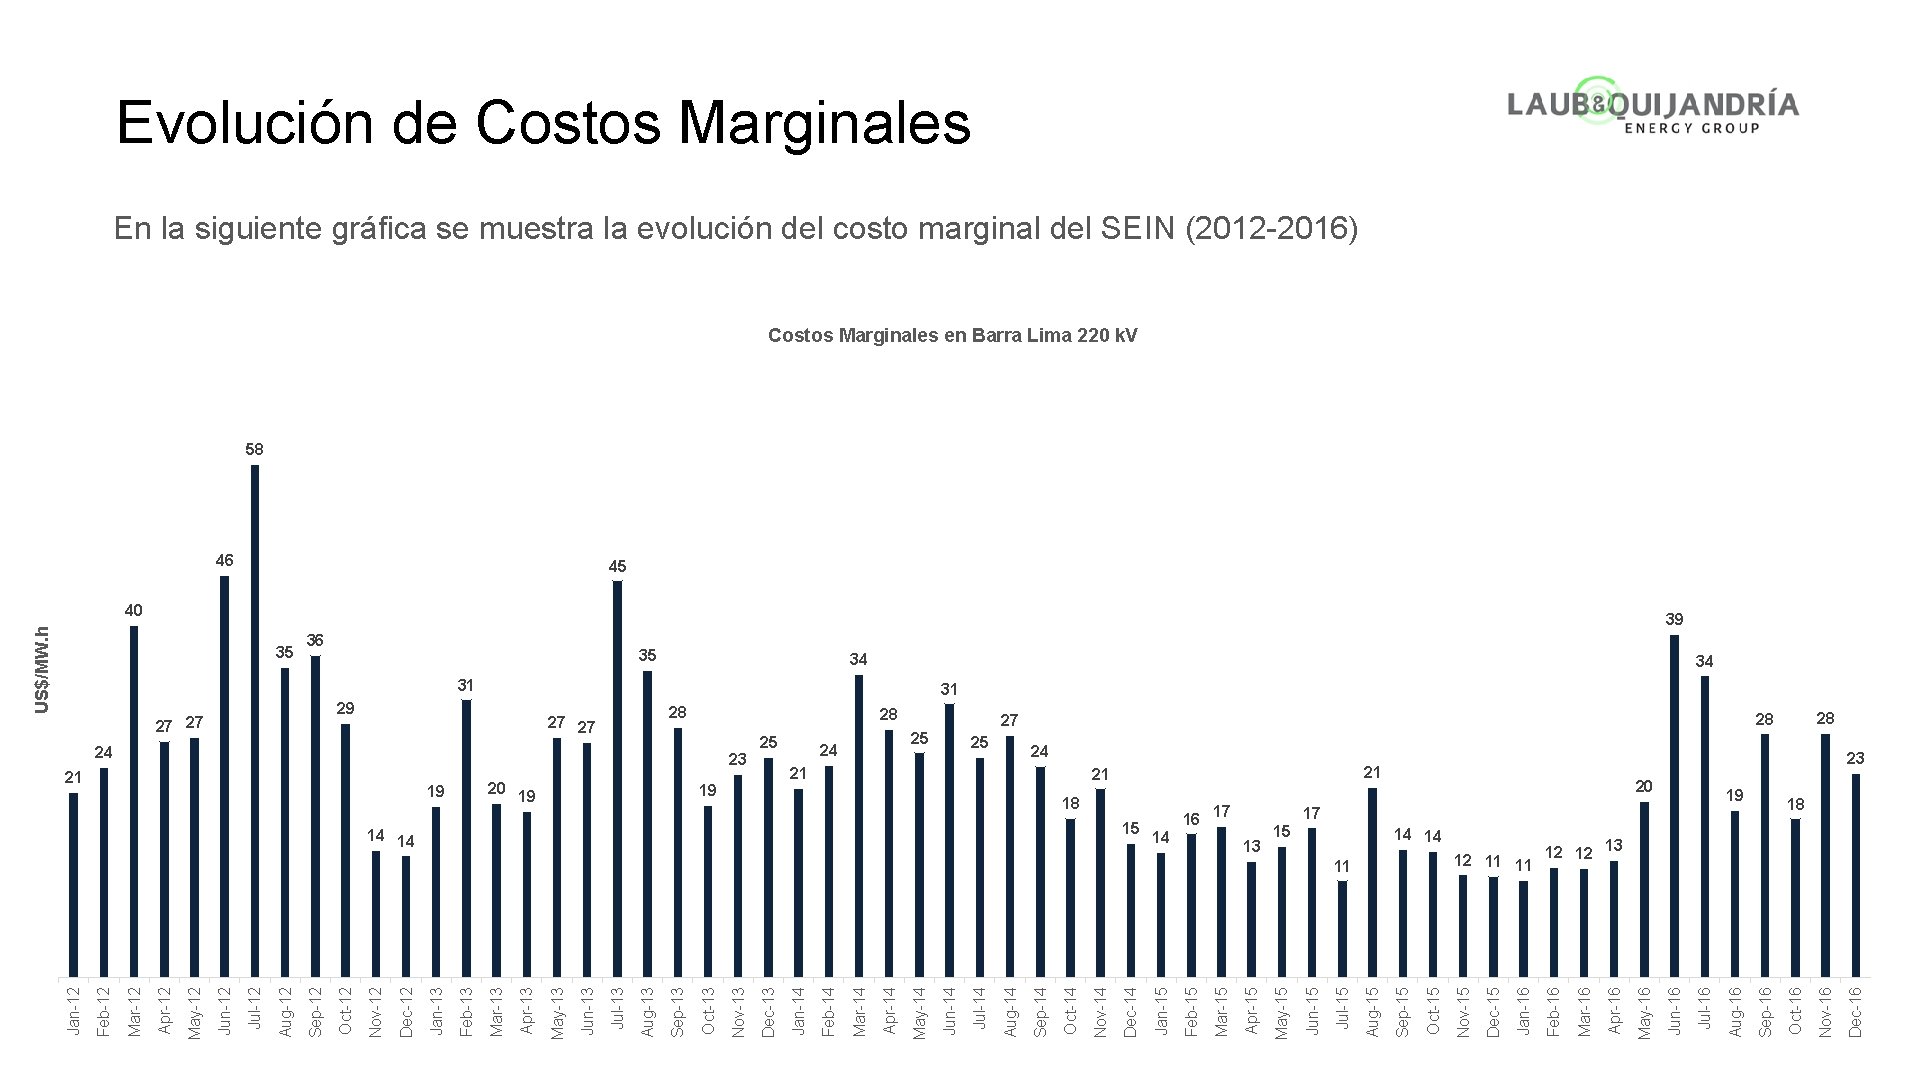
24 Dec-16 28 Nov-16 17 19 Oct-16 27 Sep-16 20 Aug-16 34 Jul-16 40 Jun-16 21 May-16 Apr-16 12 11 11 Mar-16 14 14 Feb-16 Jan-16 Dec-15 11 Nov-15 Oct-15 15 Sep-15 21 Aug-15 Jul-15 13 Jun-15 16 17 May-15 14 Apr-15 Mar-15 18 Feb-15 15 Jan-15 14 14 Dec-14 21 Nov-14 Oct-14 25 Sep-14 28 Aug-14 25 Jul-14 31 Jun-14 24 May-14 28 Apr-14 35 Mar-14 25 Feb-14 19 Jan-14 23 Dec-13 24 Nov-13 19 Oct-13 27 27 Sep-13 36 Aug-13 46 Jul-13 Jun-13 29 May-13 20 Apr-13 19 Mar-13 Feb-13 21 Jan-13 Dec-12 Nov-12 27 27 Oct-12 35 Sep-12 Aug-12 Jul-12 Jun-12 May-12 Apr-12 Mar-12 Feb-12 Jan-12 US$/MW. h Evolución de Costos Marginales En la siguiente gráfica se muestra la evolución del costo marginal del SEIN (2012 -2016) Costos Marginales en Barra Lima 220 k. V 58 45 39 34 31 28 23 18 12 12 13
Mercado Hidrocarburos
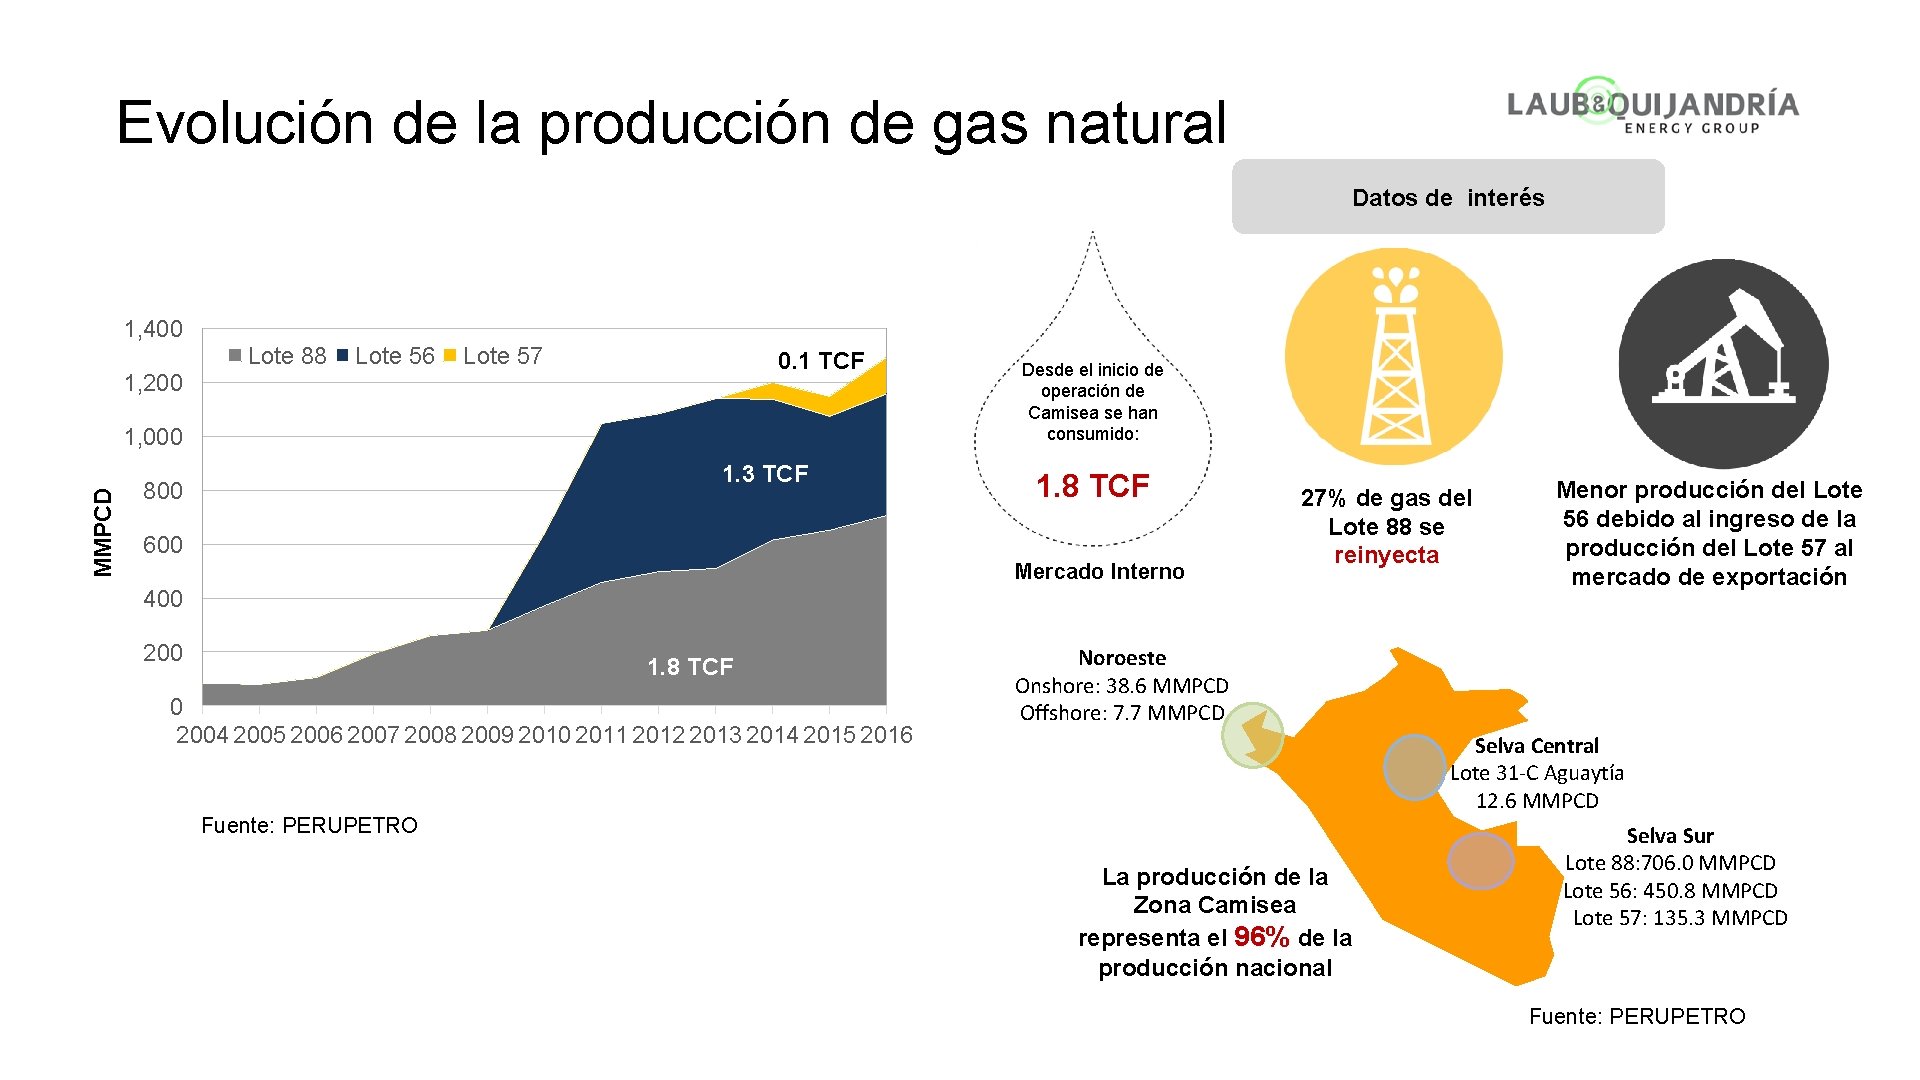
Evolución de la producción de gas natural Datos de interés 1, 400 Lote 88 Lote 56 Lote 57 0. 1 TCF 1, 200 MMPCD 1, 000 1. 3 TCF 800 Desde el inicio de operación de Camisea se han consumido: 1. 8 TCF 600 Mercado Interno 27% de gas del Lote 88 se reinyecta 400 200 1. 8 TCF 0 2004 2005 2006 2007 2008 2009 2010 2011 2012 2013 2014 2015 2016 Menor producción del Lote 56 debido al ingreso de la producción del Lote 57 al mercado de exportación Noroeste Onshore: 38. 6 MMPCD Offshore: 7. 7 MMPCD Selva Central Lote 31 -C Aguaytía 12. 6 MMPCD Fuente: PERUPETRO La producción de la Zona Camisea representa el 96% de la producción nacional Selva Sur Lote 88: 706. 0 MMPCD Lote 56: 450. 8 MMPCD Lote 57: 135. 3 MMPCD Fuente: PERUPETRO
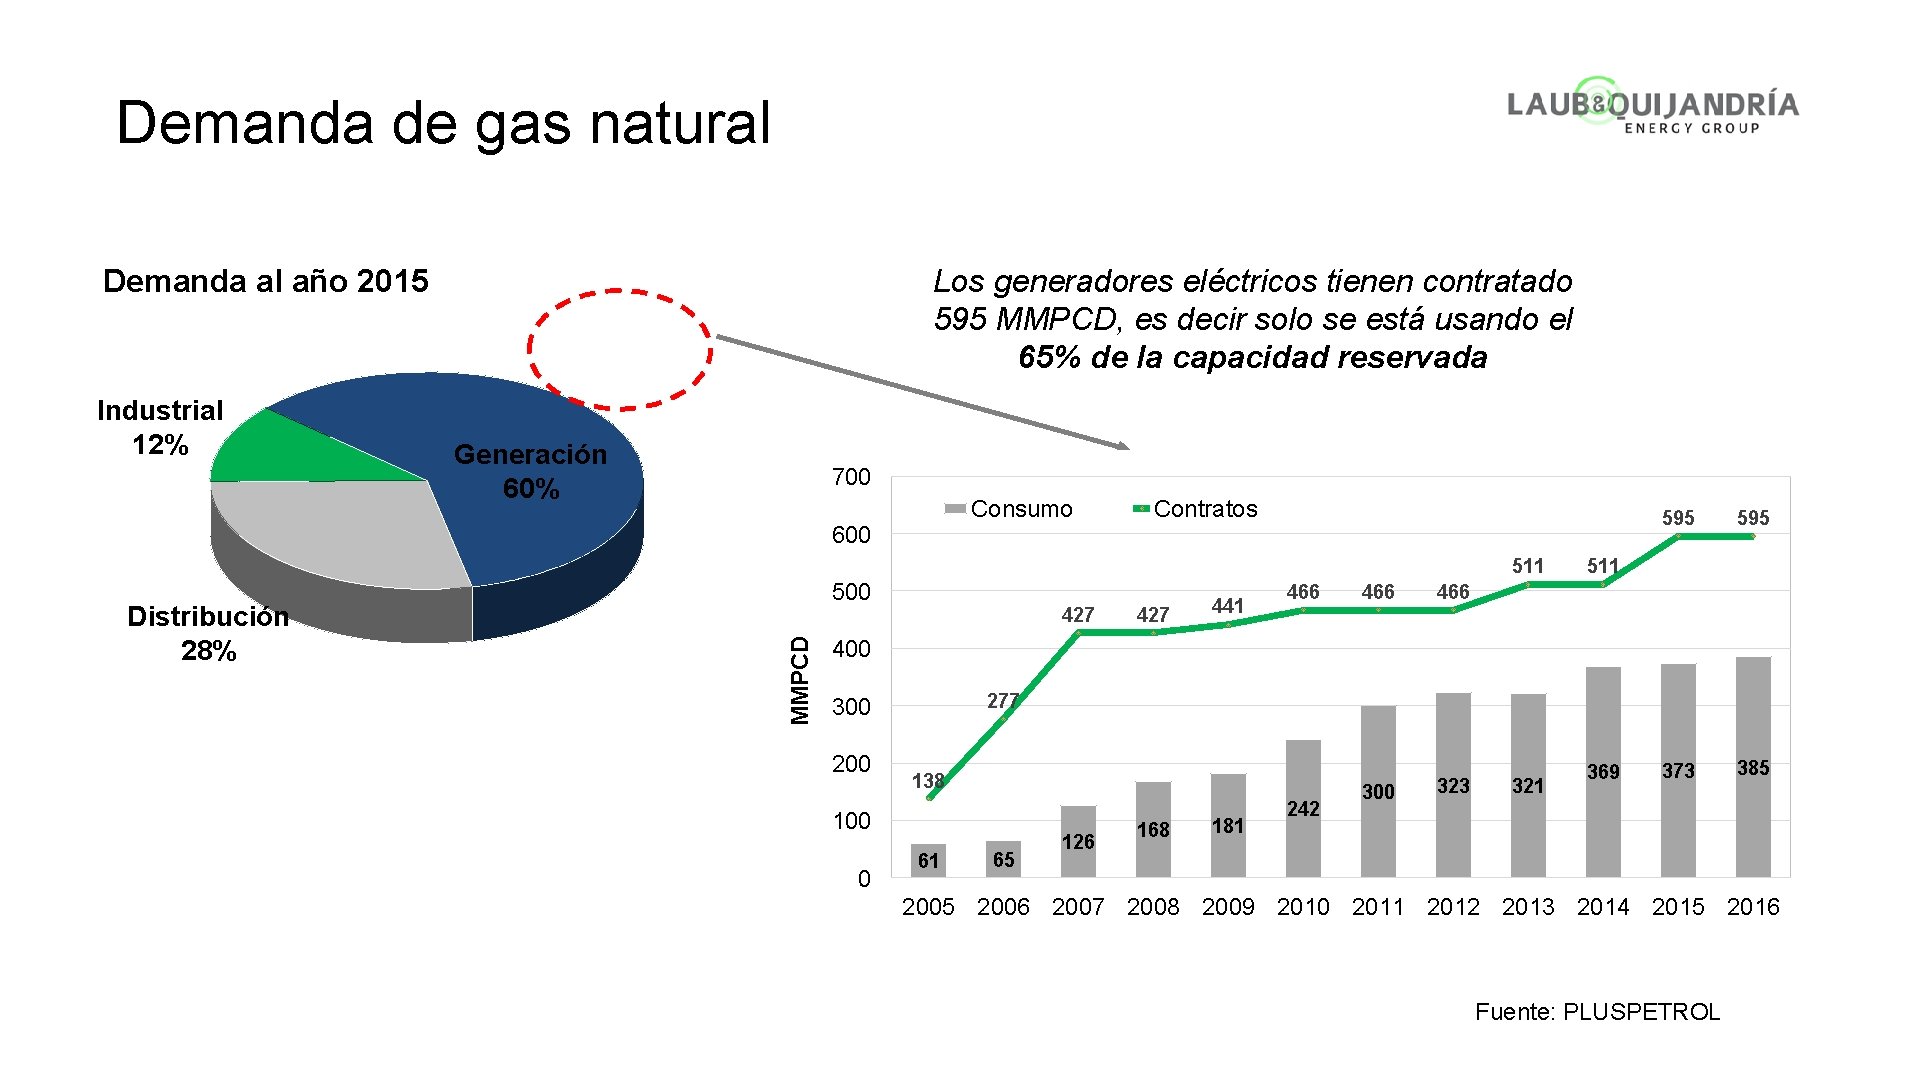
Demanda de gas natural Demanda al año 2015 Industrial 12% Los generadores eléctricos tienen contratado 595 MMPCD, es decir solo se está usando el 65% de la capacidad reservada Generación 60% 700 Consumo 600 Contratos 511 MMPCD Distribución 28% 500 427 441 466 595 373 385 511 466 400 277 300 200 138 100 0 61 65 126 168 181 242 300 323 321 369 2005 2006 2007 2008 2009 2010 2011 2012 2013 2014 2015 2016 Fuente: PLUSPETROL
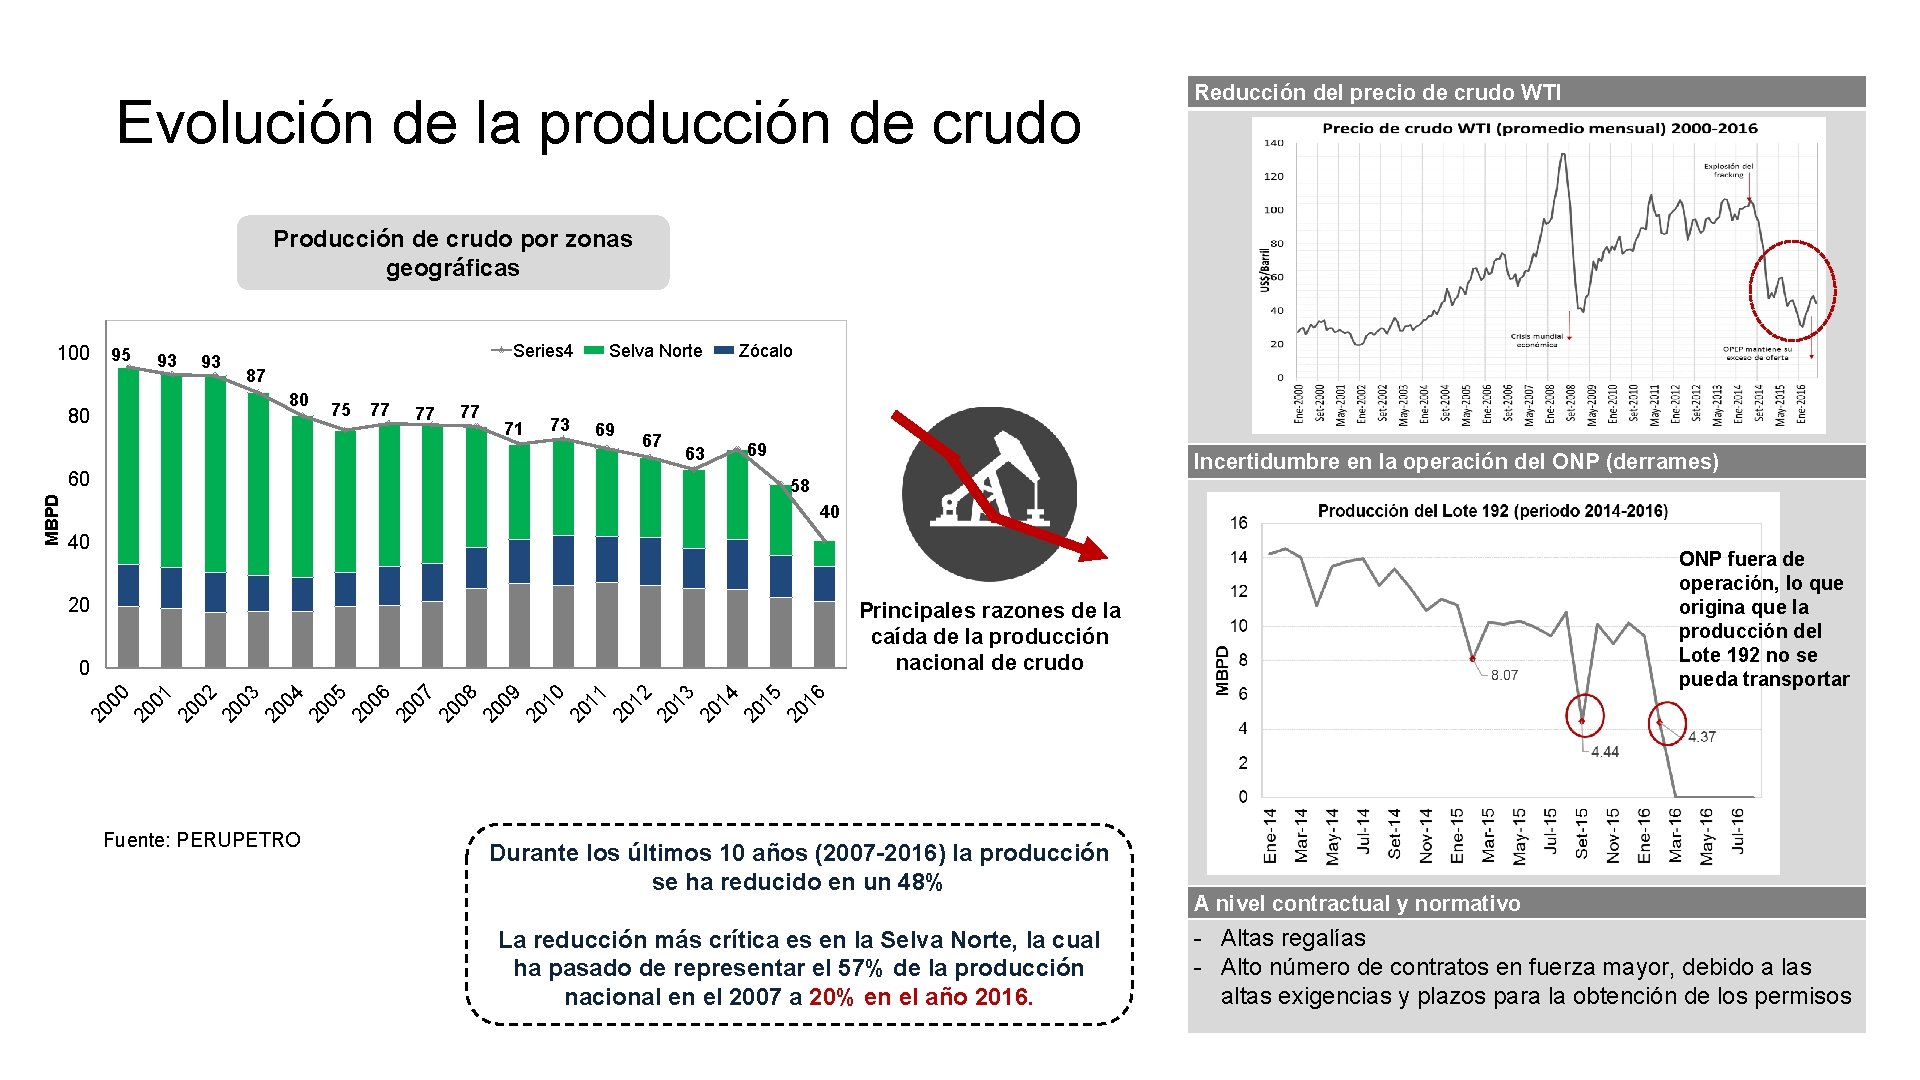
Evolución de la producción de crudo Reducción del precio de crudo WTI Producción de crudo por zonas geográficas 100 95 93 93 Series 4 60 75 77 77 77 71 73 69 67 63 69 Incertidumbre en la operación del ONP (derrames) 58 40 40 20 ONP fuera de operación, lo que origina que la producción del Lote 192 no se pueda transportar Principales razones de la caída de la producción nacional de crudo 0 20 01 20 02 20 03 20 04 20 05 20 06 20 07 20 08 20 09 20 10 20 11 20 12 20 13 20 14 20 15 20 16 0 20 0 MBPD Zócalo 87 80 80 Selva Norte Fuente: PERUPETRO Durante los últimos 10 años (2007 -2016) la producción se ha reducido en un 48% La reducción más crítica es en la Selva Norte, la cual ha pasado de representar el 57% de la producción nacional en el 2007 a 20% en el año 2016. A nivel contractual y normativo - Altas regalías - Alto número de contratos en fuerza mayor, debido a las altas exigencias y plazos para la obtención de los permisos
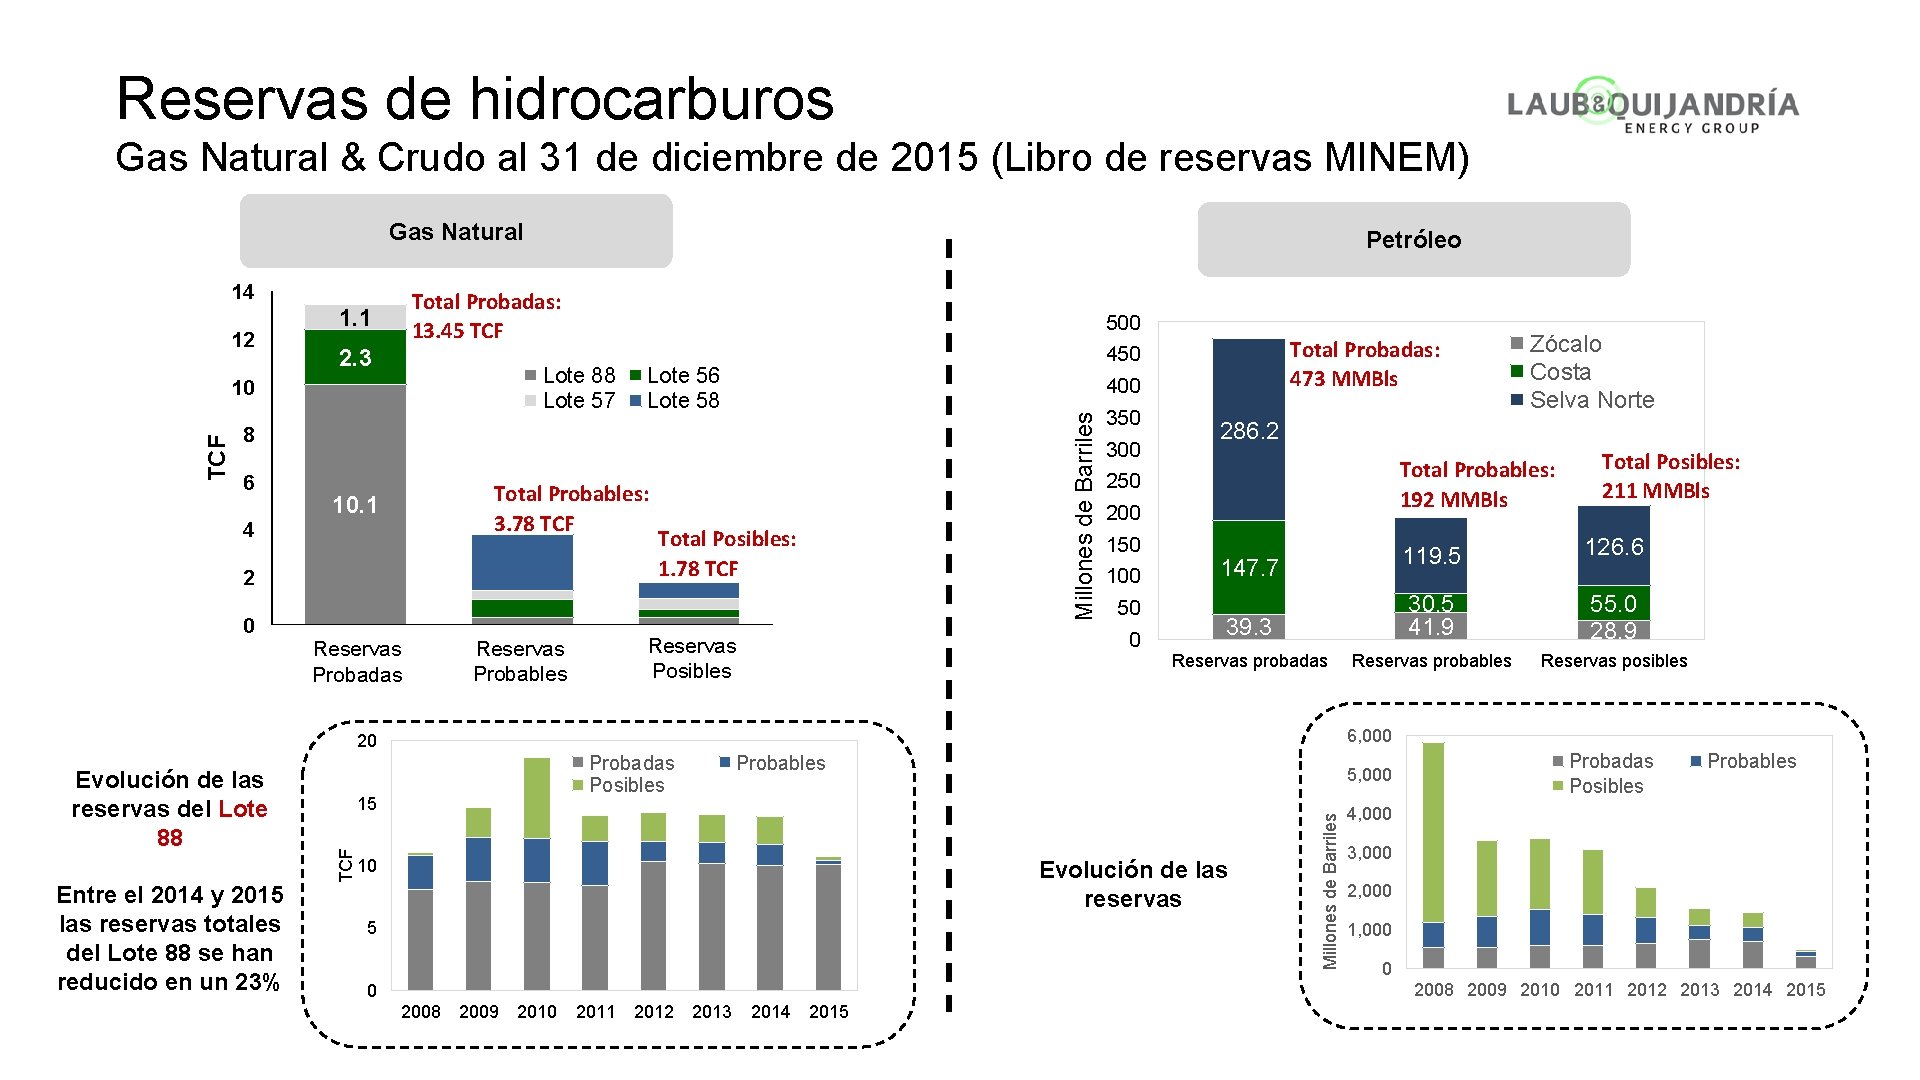
Reservas de hidrocarburos Gas Natural & Crudo al 31 de diciembre de 2015 (Libro de reservas MINEM) Gas Natural 14 Total Probadas: 13. 45 TCF 2. 3 Lote 88 Lote 57 10 TCF 500 Lote 56 Lote 58 400 8 6 Total Probables: 3. 78 TCF 10. 1 4 2 0 Reservas Probadas Reservas Probables Total Probadas: 473 MMBls 450 Millones de Barriles 1. 1 12 Petróleo Total Posibles: 1. 78 TCF 350 300 Posibles Total Probables: 192 MMBls 200 100 50 0 Reservas Posibles 286. 2 250 126. 6 39. 3 30. 5 41. 9 55. 0 28. 9 Reservas probadas Reservas probables Reservas posibles 147. 7 6, 000 Probables 10 5, 000 Evolución de las reservas 5 Millones de Barriles Probadas Posibles 15 TCF Entre el 2014 y 2015 las reservas totales del Lote 88 se han reducido en un 23% Total Posibles: 211 MMBls 119. 5 20 Evolución de las reservas del Lote 88 Zócalo Costa Selva Norte Probadas Posibles Probables 4, 000 3, 000 2, 000 1, 000 0 2008 2009 2010 2011 2012 2013 2014 2015
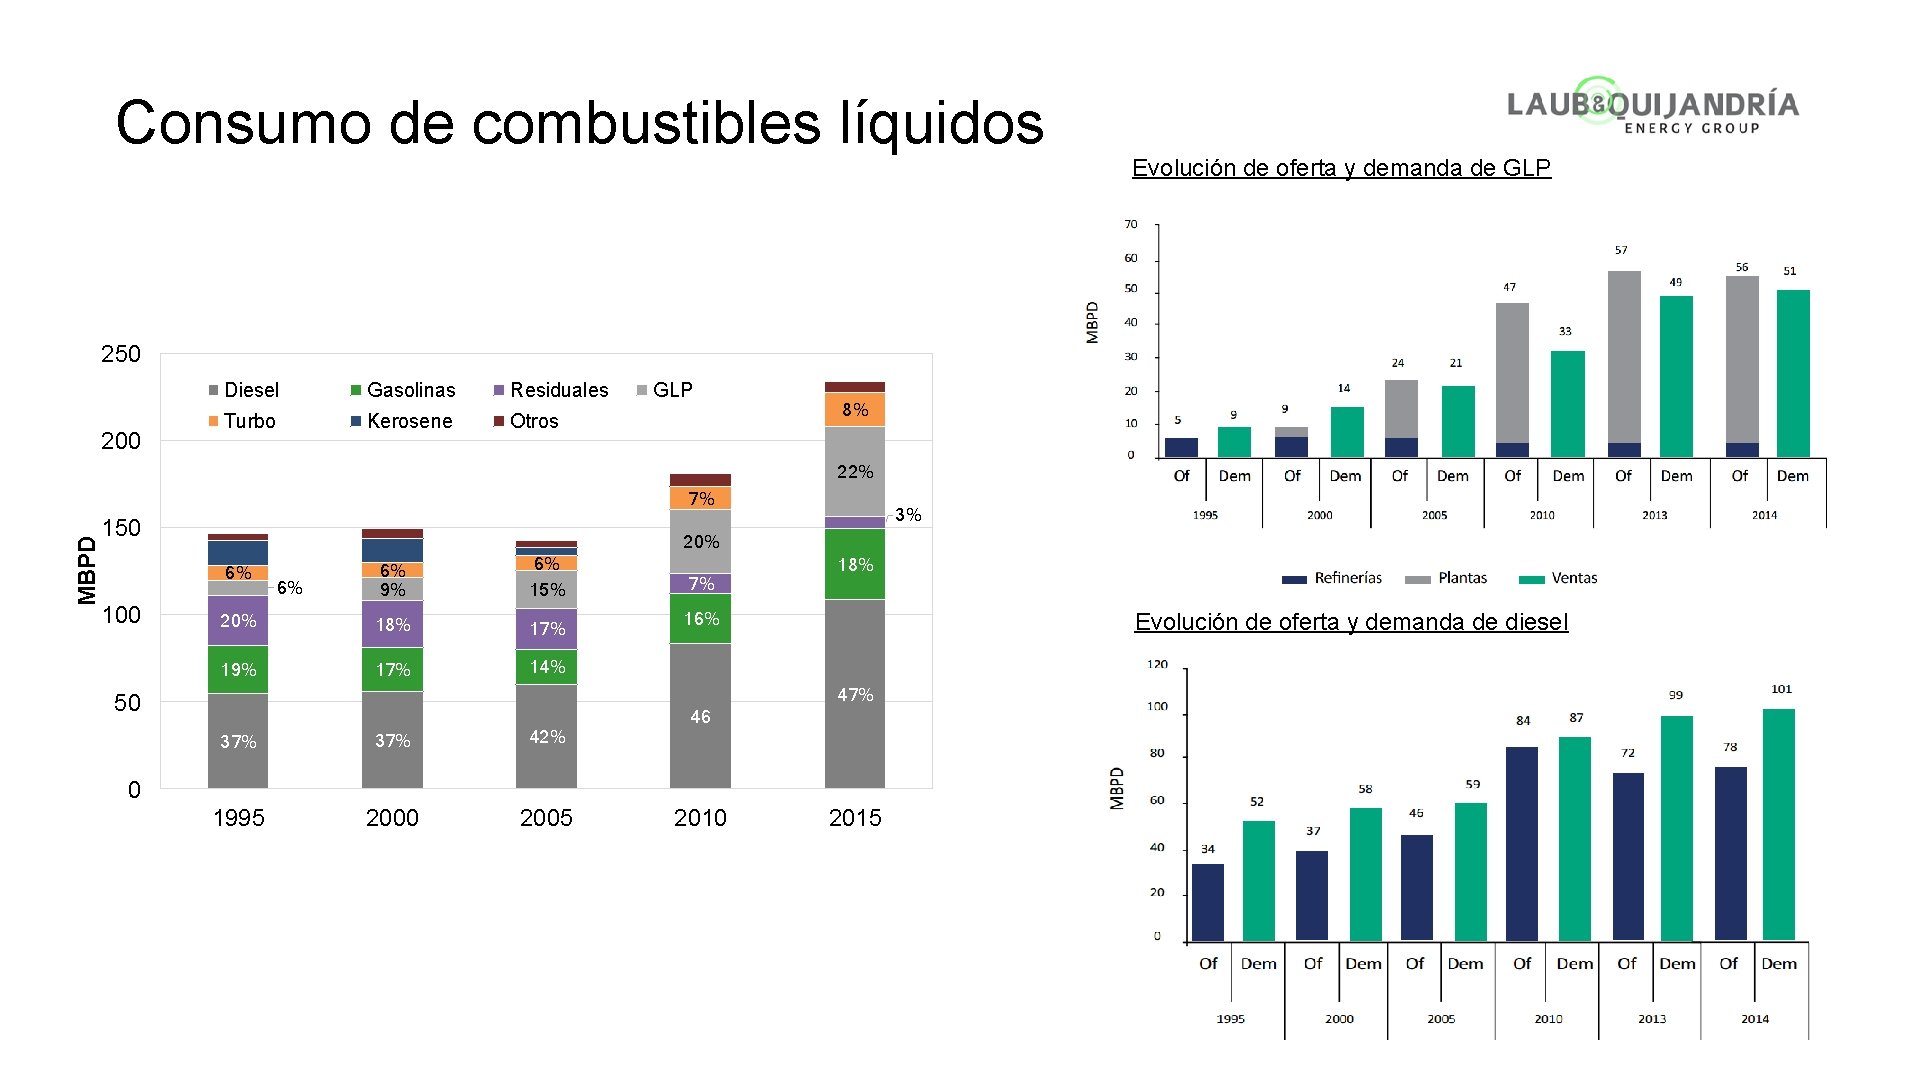
Consumo de combustibles líquidos Evolución de oferta y demanda de GLP 250 200 Diesel Gasolinas Residuales Turbo Kerosene Otros GLP MBPD 7% 150 6% 9% 6% 15% 20% 18% 17% 19% 17% 14% 6% 100 6% 50 37% 42% 1995 2000 2005 20% 7% 8% 22% 3% 18% 16% 46 Evolución de oferta y demanda de diesel 47% 0 2015
Algunas conclusiones • El sector eléctrico parece estar robusto, pero en realidad ha tenido un crecimiento muy inorgánico, respondiendo a coyunturas más de naturaleza política que a un resultado natural de crecimiento dentro del mercado. • Tenemos un panorama de sobre oferta que el mercado es incapaz de absorber en el corto o mediano plazo. Necesitamos desarrollo ordenado en base a eficiencias y no en regímenes especiales de promoción y de subsidios. • La única alternativa a corto plazo de solución es exportar excedentes y promover nuevos proyectos mineros. • Gas Natural es un mercado en expansión, con gran presencia en la industria y comercio, y avanza en el residencial. • Tarea pendiente: desarrollar nuevos campos y nueva infraestructura para llevar gas a otras regiones del Perú. • El sector petrolero se encuentra en estado COMATOSO. • "Despolitizar" este sector, profesionalizar Perupetro e introducir mejoras normativas para recuperar competitividad. • El Estado NO debe buscar hidrocarburos. • El GLP: combustible que más ha crecido en los últimos años y se produce localmente, pero ya llegamos al límite. Nuevamente, necesitamos más campos petroleros y de Gas Natural. • Conclusión general, en los últimos 10 años la política energética del Perú ha sido inconsistente, por no decir inexistente y los caóticos resultados de ello son los que hoy vemos. • ¿Qué necesitamos? Retomar caminos exitosos que trazamos en los noventa. La pólvora YA está inventada.
Muchas gracias
- Slides: 17