
MATHMATIQUES FINANCIRES I Sixime cours 200907 Rappel du
- Slides: 61
MATHÉMATIQUES FINANCIÈRES I Sixième cours 20/09/07
Rappel du dernier cours • Échéance moyenne 20/09/07
Rappel du dernier cours • Échéance moyenne approchée 20/09/07
Rappel du dernier cours • Échéance moyenne approchée • Duplication du capital 20/09/07
Rappel du dernier cours • • Échéance moyenne approchée Duplication du capital Règle de 72 20/09/07
Rappel du dernier cours • • • Échéance moyenne approchée Duplication du capital Règle de 72 Triplication du capital 20/09/07
Rappel du dernier cours • • • Échéance moyenne approchée Duplication du capital Règle de 72 Triplication du capital Règle de 114 20/09/07
Rappel du dernier cours • • Échéance moyenne approchée Duplication du capital Règle de 72 Triplication du capital Règle de 114 Méthode de bissection 20/09/07
Exemple 1: Dans un prêt, Antoine emprunte 10000$ à Barnabé. Il remboursera ce prêt en faisant trois versements: le premier au montant de 4000$ à la fin de la 3 e année, le second au montant de 5000$ à la fin de la 4 e année et 3000$ à la fin de la 6 e année. Déterminer le taux d’intérêt par la méthode de bissection. 20/09/07
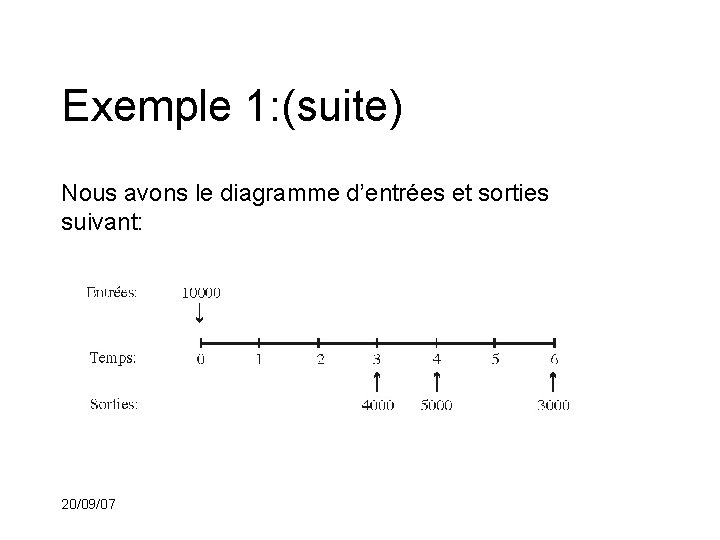
Exemple 1: (suite) Nous avons le diagramme d’entrées et sorties suivant: 20/09/07
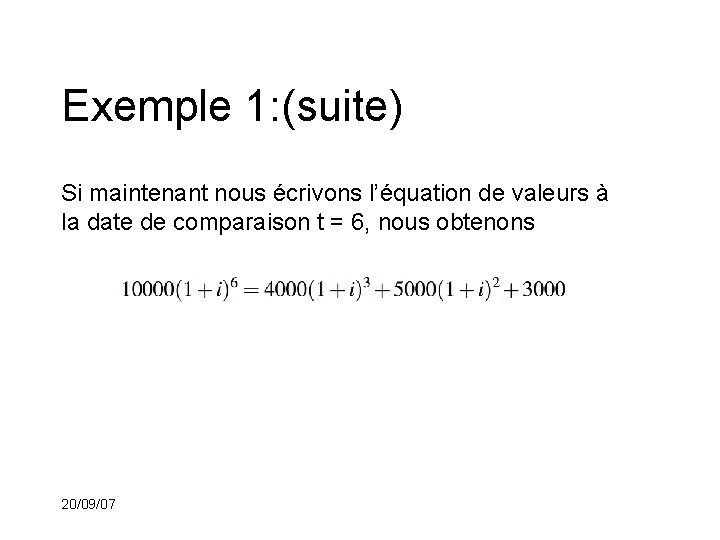
Exemple 1: (suite) Si maintenant nous écrivons l’équation de valeurs à la date de comparaison t = 6, nous obtenons 20/09/07
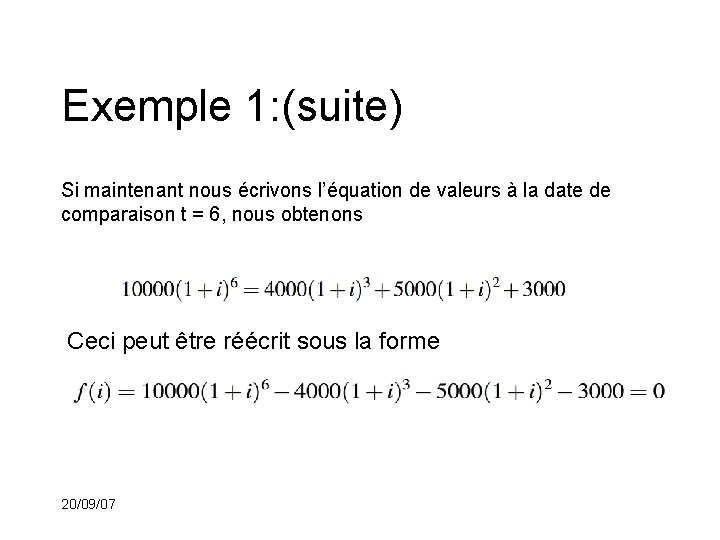
Exemple 1: (suite) Si maintenant nous écrivons l’équation de valeurs à la date de comparaison t = 6, nous obtenons Ceci peut être réécrit sous la forme 20/09/07
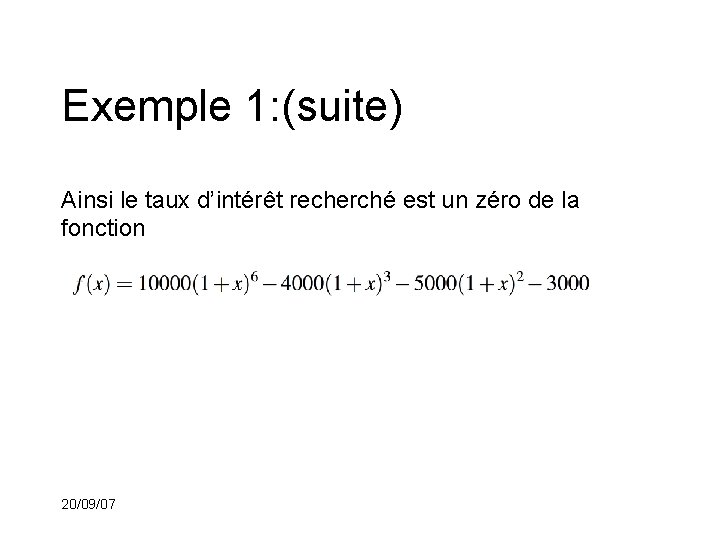
Exemple 1: (suite) Ainsi le taux d’intérêt recherché est un zéro de la fonction 20/09/07
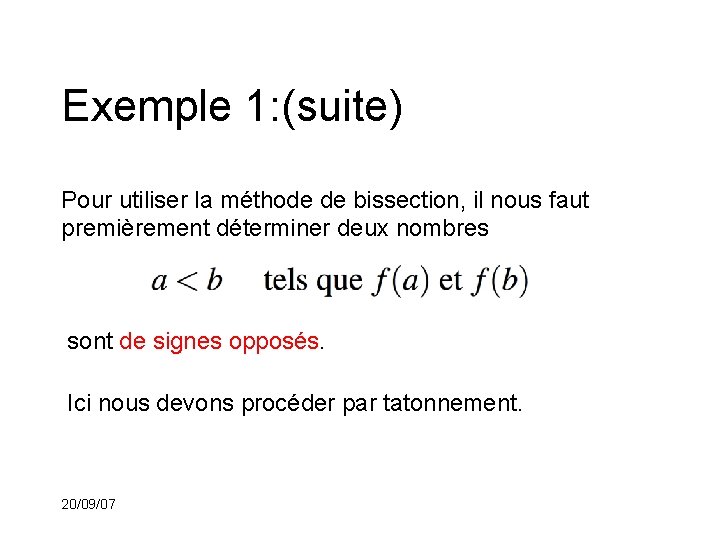
Exemple 1: (suite) Pour utiliser la méthode de bissection, il nous faut premièrement déterminer deux nombres sont de signes opposés. Ici nous devons procéder par tatonnement. 20/09/07
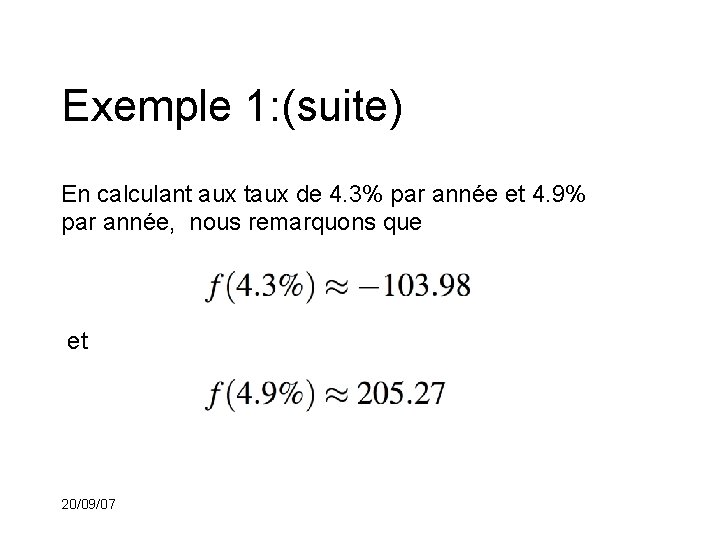
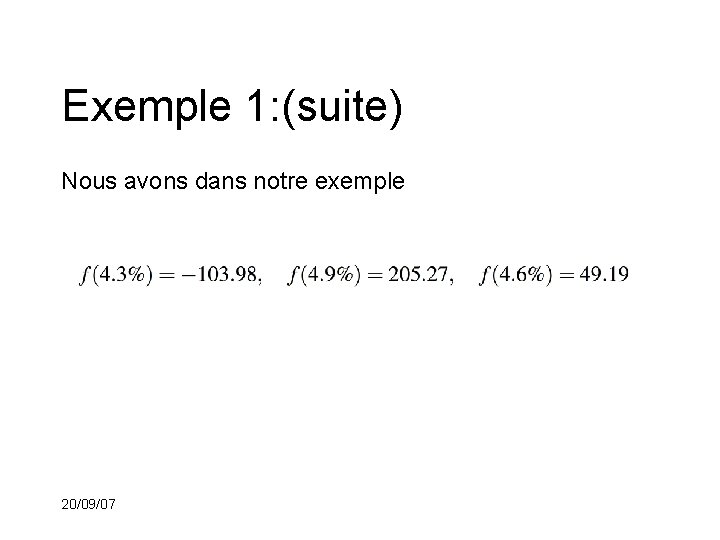
Exemple 1: (suite) En calculant aux taux de 4. 3% par année et 4. 9% par année, nous remarquons que et 20/09/07
Exemple 1: (suite) Conséquemment il y aura un zéro entre 4. 3% et 4. 9%. Ceci est la première étape de la méthode. Nous aurons pu prendre d’autres valeurs que 4. 3% et 4. 9%. Cependant il est important de vérifier que la fonction f évaluée pour ces valeurs connait un changement de signe. 20/09/07
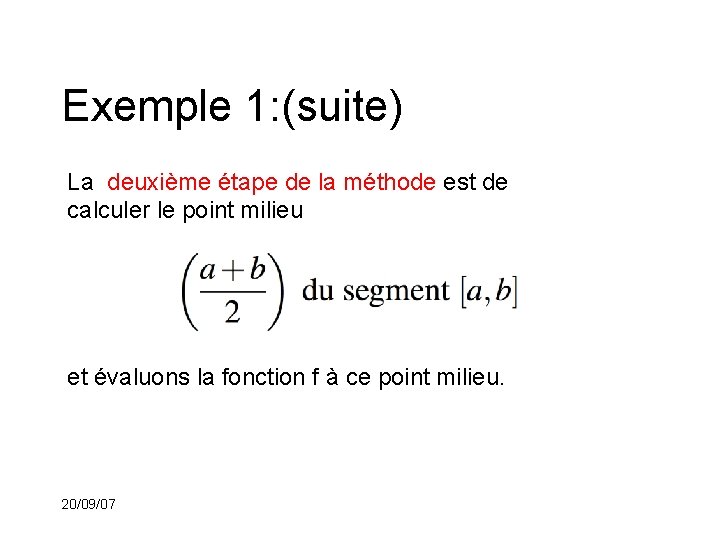
Exemple 1: (suite) La deuxième étape de la méthode est de calculer le point milieu et évaluons la fonction f à ce point milieu. 20/09/07
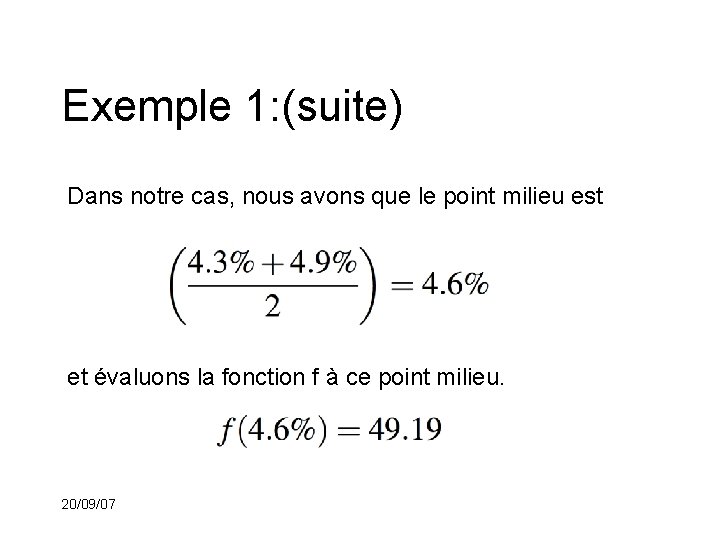
Exemple 1: (suite) Dans notre cas, nous avons que le point milieu est et évaluons la fonction f à ce point milieu. 20/09/07
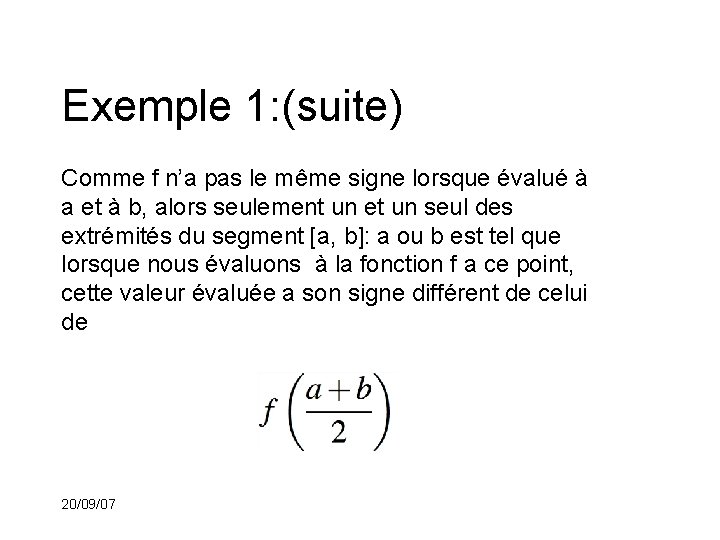
Exemple 1: (suite) Comme f n’a pas le même signe lorsque évalué à a et à b, alors seulement un et un seul des extrémités du segment [a, b]: a ou b est tel que lorsque nous évaluons à la fonction f a ce point, cette valeur évaluée a son signe différent de celui de 20/09/07
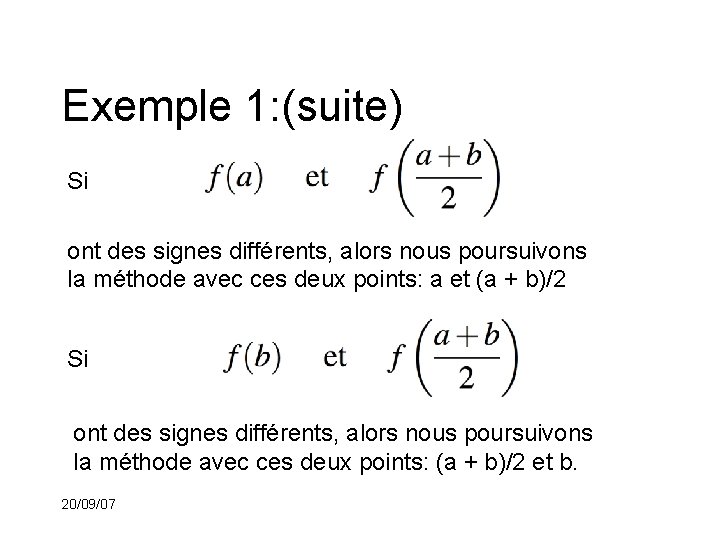
Exemple 1: (suite) Si ont des signes différents, alors nous poursuivons la méthode avec ces deux points: a et (a + b)/2 Si ont des signes différents, alors nous poursuivons la méthode avec ces deux points: (a + b)/2 et b. 20/09/07
Exemple 1: (suite) Nous avons dans notre exemple 20/09/07
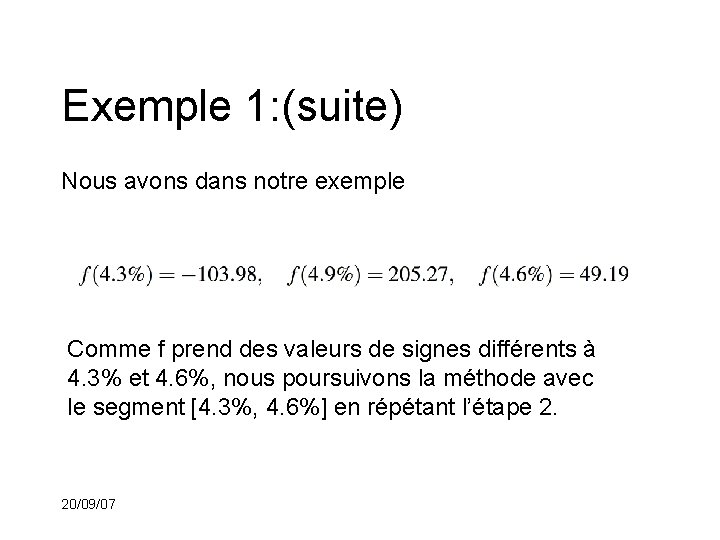
Exemple 1: (suite) Nous avons dans notre exemple Comme f prend des valeurs de signes différents à 4. 3% et 4. 6%, nous poursuivons la méthode avec le segment [4. 3%, 4. 6%] en répétant l’étape 2. 20/09/07
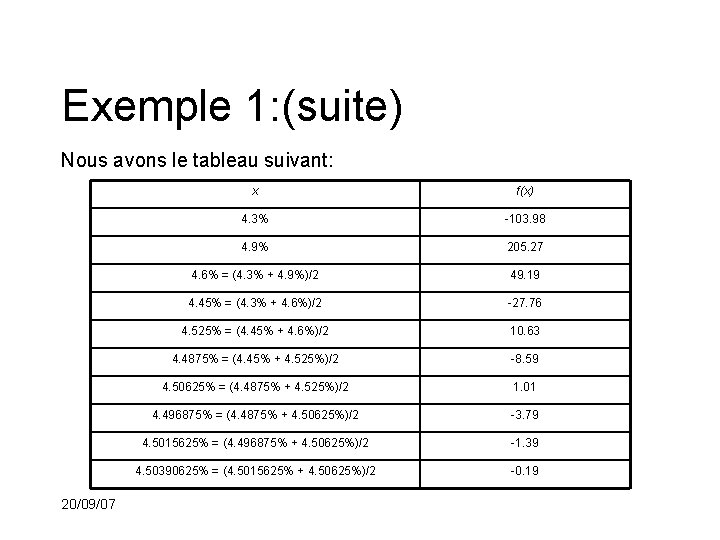
Exemple 1: (suite) Nous avons le tableau suivant: 20/09/07 x f(x) 4. 3% -103. 98 4. 9% 205. 27 4. 6% = (4. 3% + 4. 9%)/2 49. 19 4. 45% = (4. 3% + 4. 6%)/2 -27. 76 4. 525% = (4. 45% + 4. 6%)/2 10. 63 4. 4875% = (4. 45% + 4. 525%)/2 -8. 59 4. 50625% = (4. 4875% + 4. 525%)/2 1. 01 4. 496875% = (4. 4875% + 4. 50625%)/2 -3. 79 4. 5015625% = (4. 496875% + 4. 50625%)/2 -1. 39 4. 50390625% = (4. 5015625% + 4. 50625%)/2 -0. 19
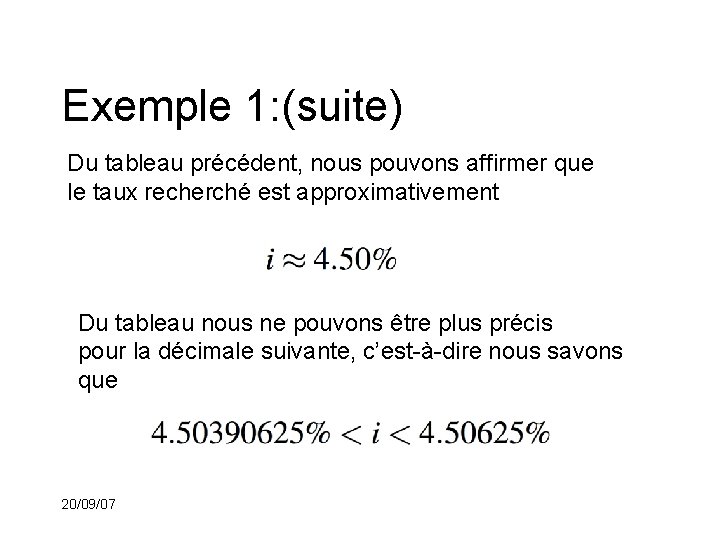
Exemple 1: (suite) Du tableau précédent, nous pouvons affirmer que le taux recherché est approximativement Du tableau nous ne pouvons être plus précis pour la décimale suivante, c’est-à-dire nous savons que 20/09/07
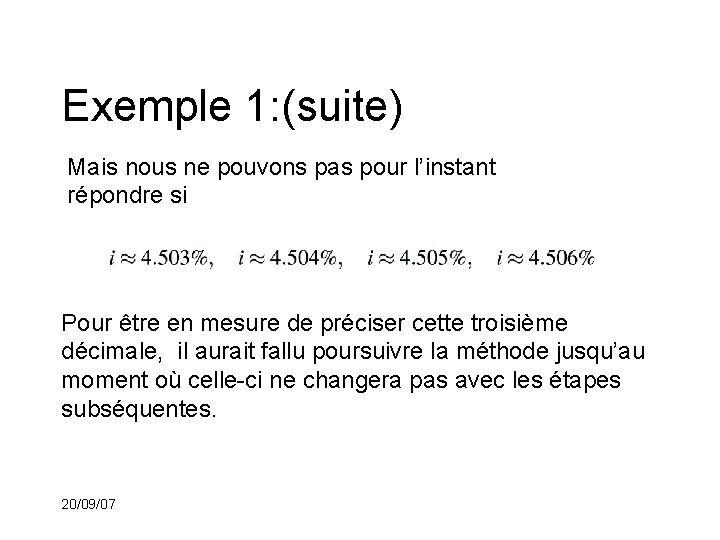
Exemple 1: (suite) Mais nous ne pouvons pas pour l’instant répondre si Pour être en mesure de préciser cette troisième décimale, il aurait fallu poursuivre la méthode jusqu’au moment où celle-ci ne changera pas avec les étapes subséquentes. 20/09/07
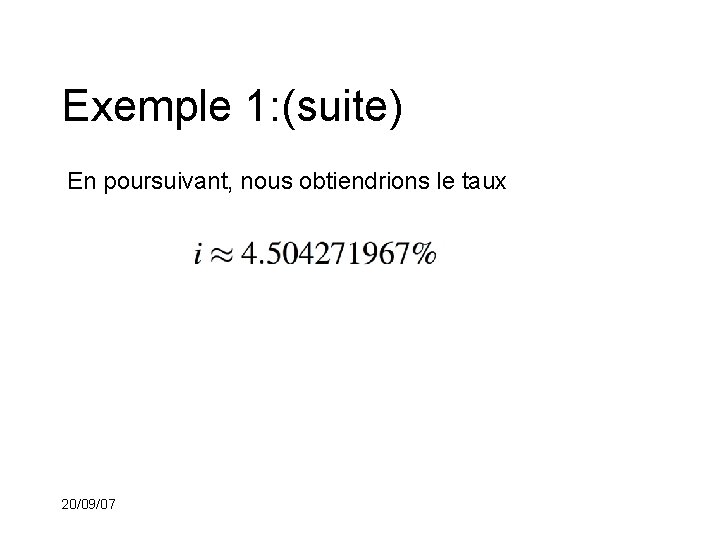
Exemple 1: (suite) En poursuivant, nous obtiendrions le taux 20/09/07
Pour clore ce chapitre, il nous reste à considérer les différentes façons de mesurer le temps dans le cas de prêt ou de placement de courte durée. 20/09/07
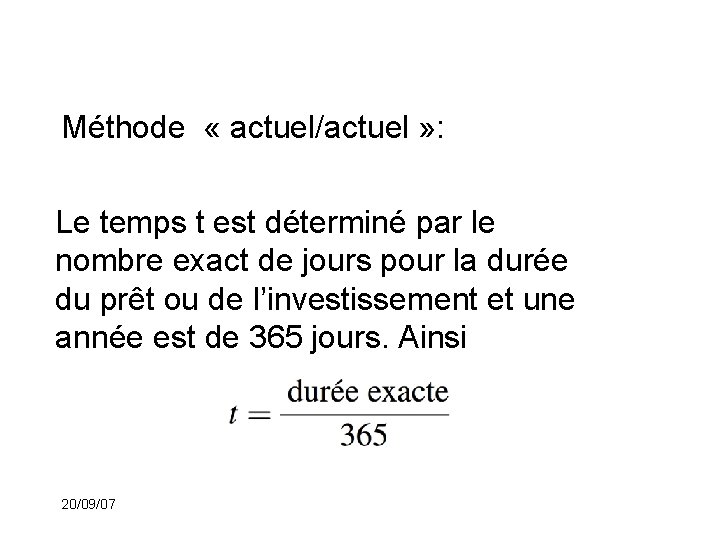
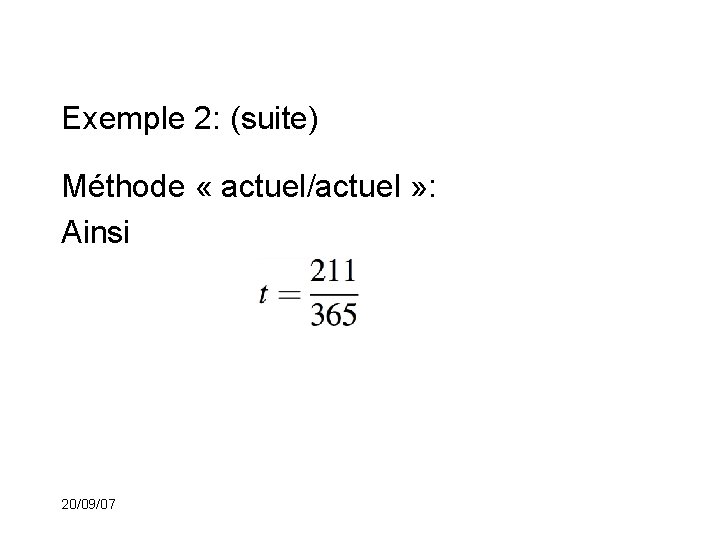
Méthode « actuel/actuel » : Le temps t est déterminé par le nombre exact de jours pour la durée du prêt ou de l’investissement et une année est de 365 jours. Ainsi 20/09/07
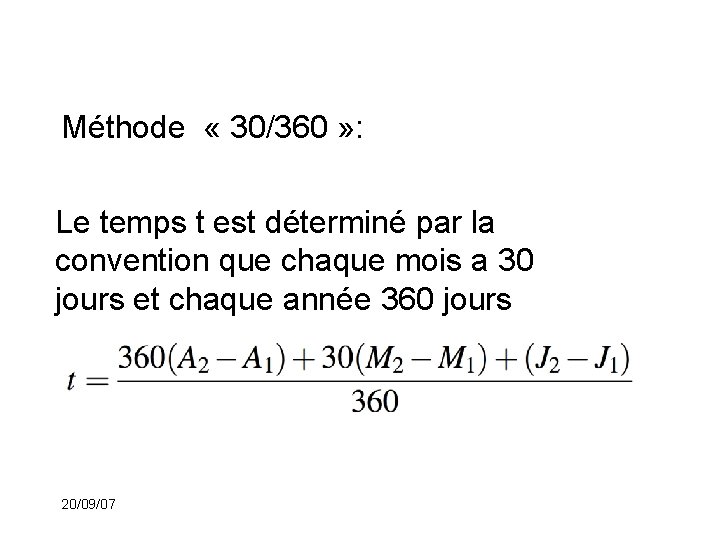
Méthode « 30/360 » : Le temps t est déterminé par la convention que chaque mois a 30 jours et chaque année 360 jours 20/09/07
Méthode « 30/360 » : (suite) où A 1 (resp. A 2) est l’année du début (resp. de la fin) de l’investissement, M 1 (resp. M 2) est le mois du début (resp. de la fin) de l’investissement et J 1 (resp. J 2) est le jour du début (resp. de la fin) de l’investissement. 20/09/07
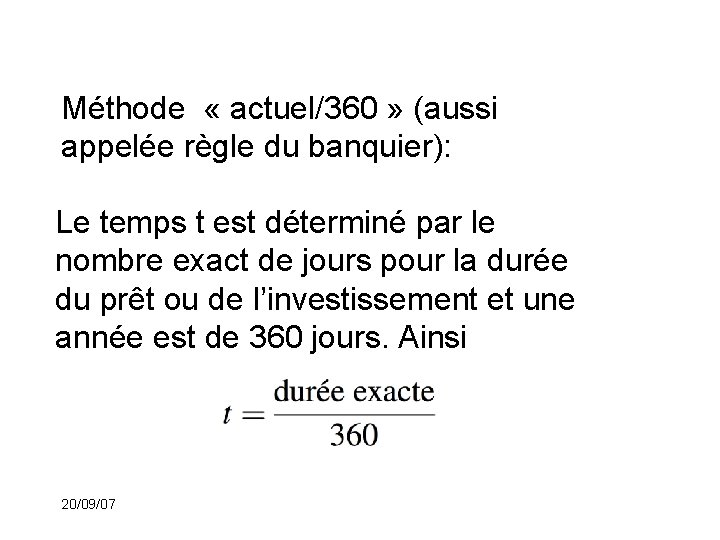
Méthode « actuel/360 » (aussi appelée règle du banquier): Le temps t est déterminé par le nombre exact de jours pour la durée du prêt ou de l’investissement et une année est de 360 jours. Ainsi 20/09/07
Remarque 1: • L’intérêt est capitalisé seulement pour le premier ou le dernier jour d’un placement, mais pas les deux. • Pour une année bissextile, le 29 février est compté dans certains cas et pas dans d’autres. • Pour une année bissextile, l’année a 366 jours dans certains cas et 365 dans d’autres. 20/09/07
Exemple 2: Déterminons l’intérêt versé dans le cas d’un placement rémunéré au taux d’intérêt simple de 5% par année si 7800$ est investi le 20 juin 2003 et retiré le 17 janvier 2004 selon chacune des méthodes précédentes. 20/09/07
Exemple 2: (suite) Méthode « actuel/actuel » : Il y a entre le 20 juin 2003 et le 17 janvier 2004: 211 jours (10 jours en juin 2003; 31 jours en juillet, août, octobre, décembre; 30 jours en septembre, novembre; 17 jours en janvier) 20/09/07
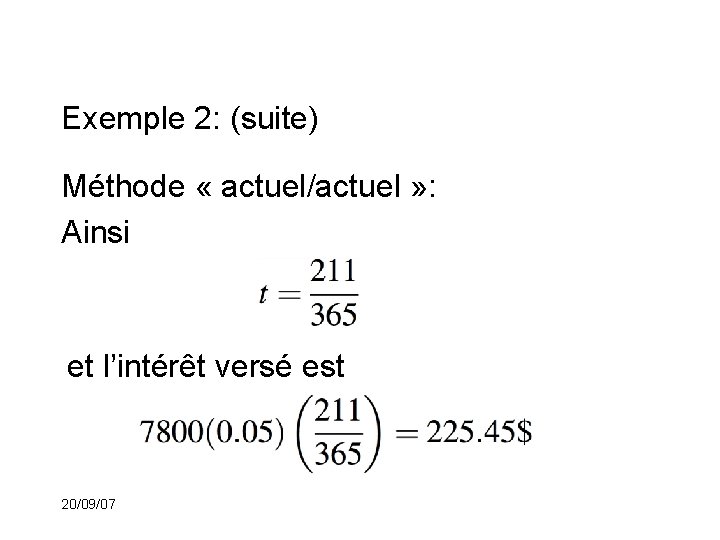
Exemple 2: (suite) Méthode « actuel/actuel » : Ainsi 20/09/07
Exemple 2: (suite) Méthode « actuel/actuel » : Ainsi et l’intérêt versé est 20/09/07
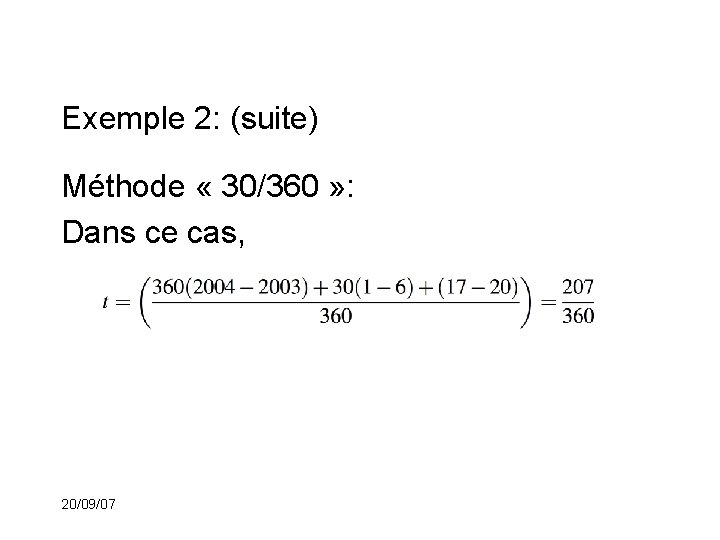
Exemple 2: (suite) Méthode « 30/360 » : Dans ce cas, 20/09/07
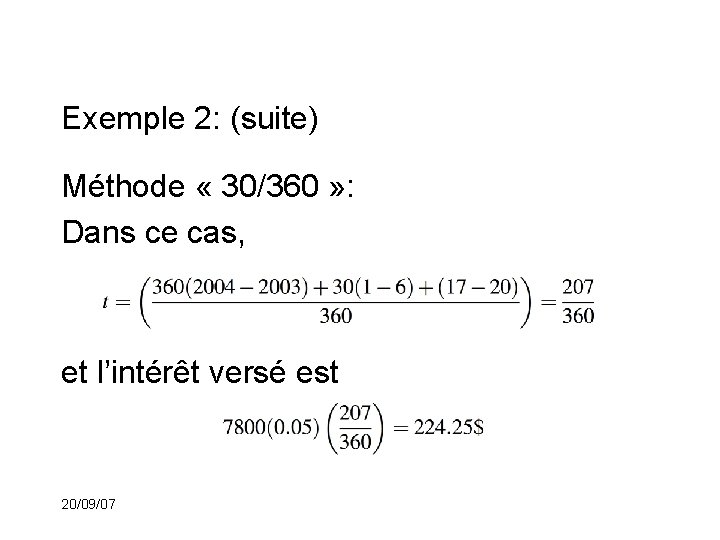
Exemple 2: (suite) Méthode « 30/360 » : Dans ce cas, et l’intérêt versé est 20/09/07
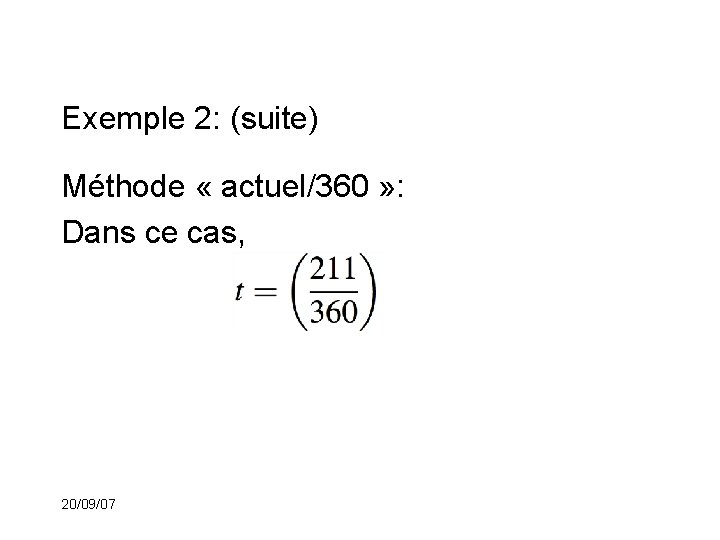
Exemple 2: (suite) Méthode « actuel/360 » : Dans ce cas, 20/09/07
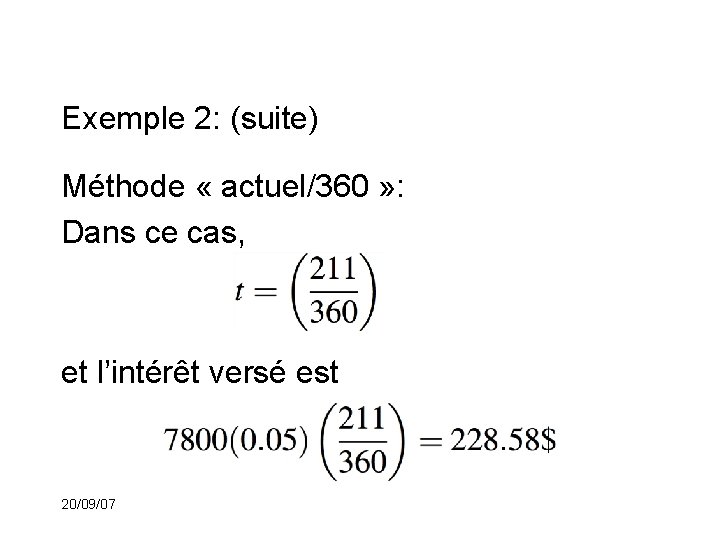
Exemple 2: (suite) Méthode « actuel/360 » : Dans ce cas, et l’intérêt versé est 20/09/07
CHAPITRE III Annuités simples 20/09/07
Définition d’annuité: Une annuité est une série de paiements (souvent égaux) faits à des intervalles de temps égaux. Parfois on parle de rente au lieu d’annuité. 20/09/07
Types d’annuités • Annuités certaines 20/09/07
Types d’annuités • Annuités certaines • Annuités éventuelles 20/09/07
La période de paiement d’une annuité est l’intervalle entre deux paiements. 20/09/07
Qu’entendons-nous par le terme simple dans le titre du chapitre? Nous allons supposer que • les paiements de l’annuité sont tous égaux; 20/09/07
Qu’entendons-nous par le terme simple dans le titre du chapitre? Nous allons supposer que • les paiements de l’annuité sont tous égaux; • la période de capitalisation de l’intérêt est la même que la période de paiement de l’annuité 20/09/07
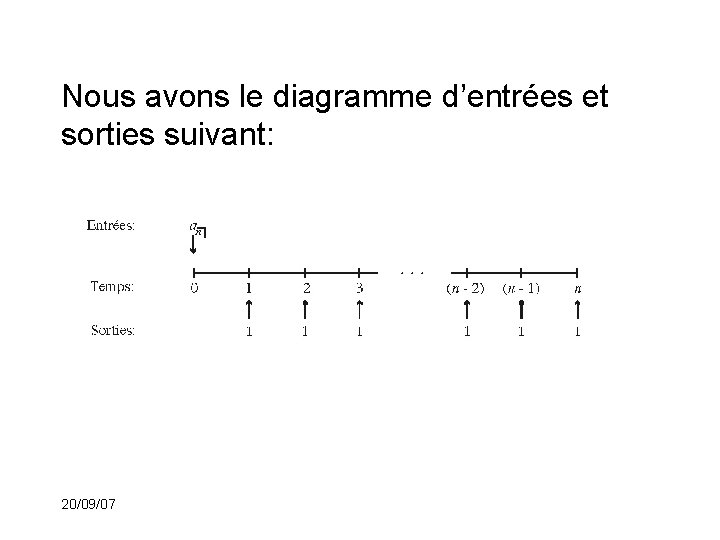
Considérons une annuité pour laquelle des paiements de 1$ sont faits à la fin de chacune des périodes de paiement (= période de capitalisation de l’intérêt) pendant n périodes. 20/09/07
Nous disons que c’est une annuité simple constante de fin de période. En anglais, ceci est dénommé annuities-immediate. 20/09/07
Nous avons le diagramme d’entrées et sorties suivant: 20/09/07
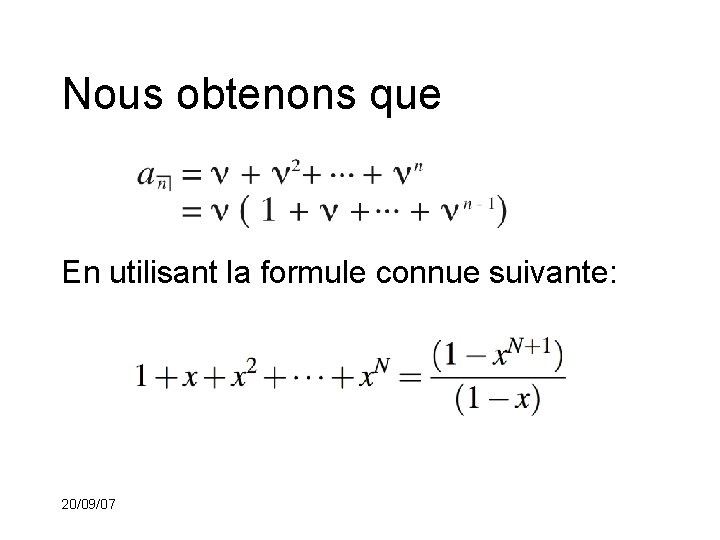
Nous obtenons que En utilisant la formule connue suivante: 20/09/07
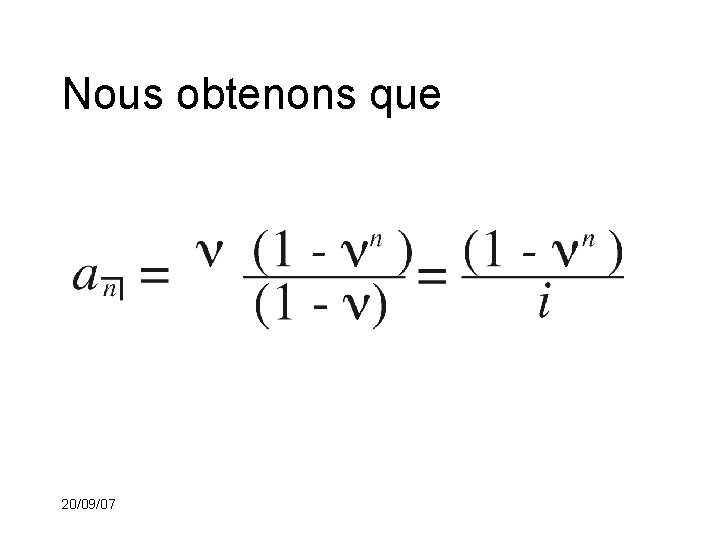
Nous obtenons que 20/09/07
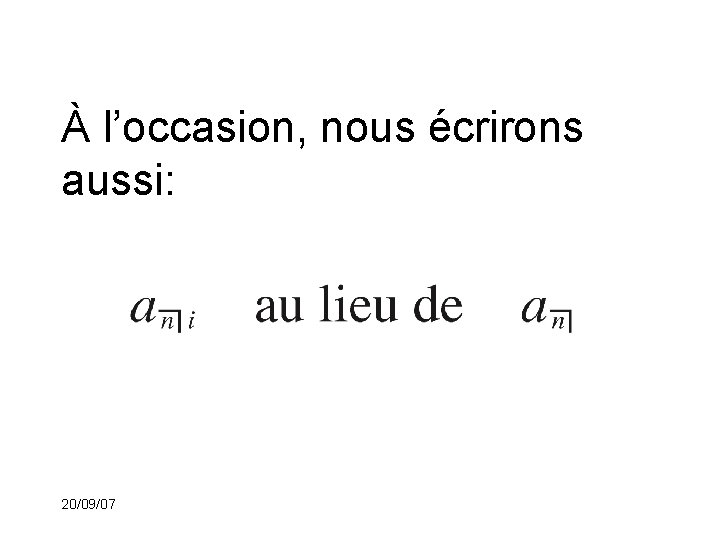
À l’occasion, nous écrirons aussi: 20/09/07
Exemple 3: Zénon fait l’achat d’une moto et finance son achat en empruntant 12000$. Dans la première option pour le prêt, il fera 24 paiements mensuels égaux et le taux nominal d’intérêt capitalisé mensuellement est i(12) = 9% par année. Dans la deuxième option pour le prêt, il fera 36 paiements mensuels égaux et le taux nominal d’intérêt capitalisé mensuellement est i(12) = 10% par année. Dans les deux options, les paiements débuteront un mois après l’achat. Déterminer le paiement mensuel, ainsi que le montant total d’intérêt payé pour chacune des options. 20/09/07
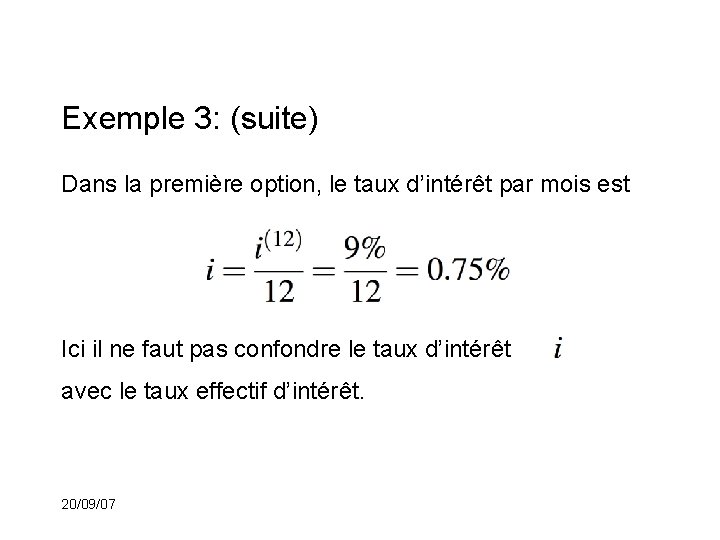
Exemple 3: (suite) Dans la première option, le taux d’intérêt par mois est Ici il ne faut pas confondre le taux d’intérêt avec le taux effectif d’intérêt. 20/09/07
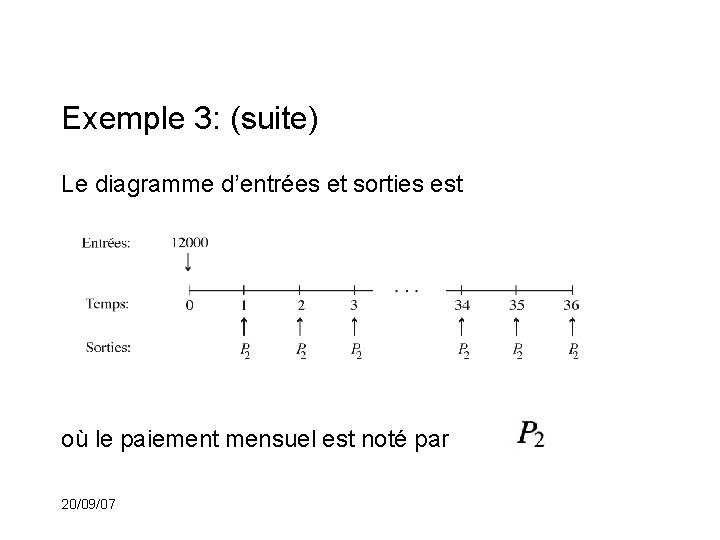
Exemple 3: (suite) Le diagramme d’entrées et sorties est où le paiement mensuel est noté par 20/09/07
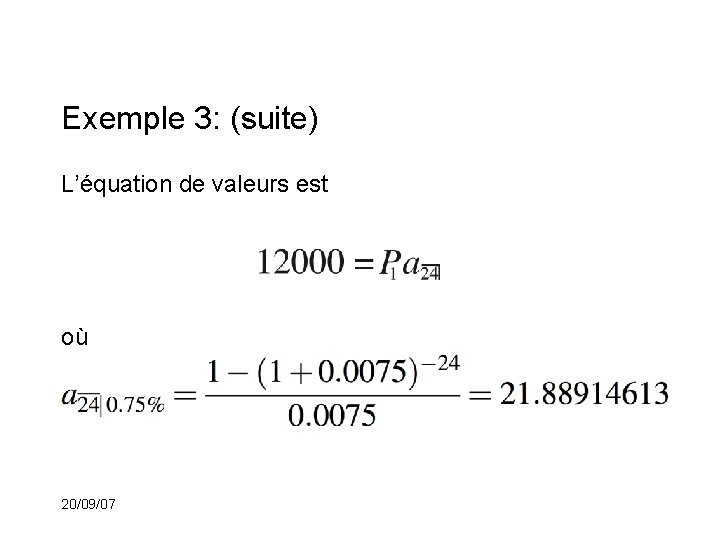
Exemple 3: (suite) L’équation de valeurs est où 20/09/07
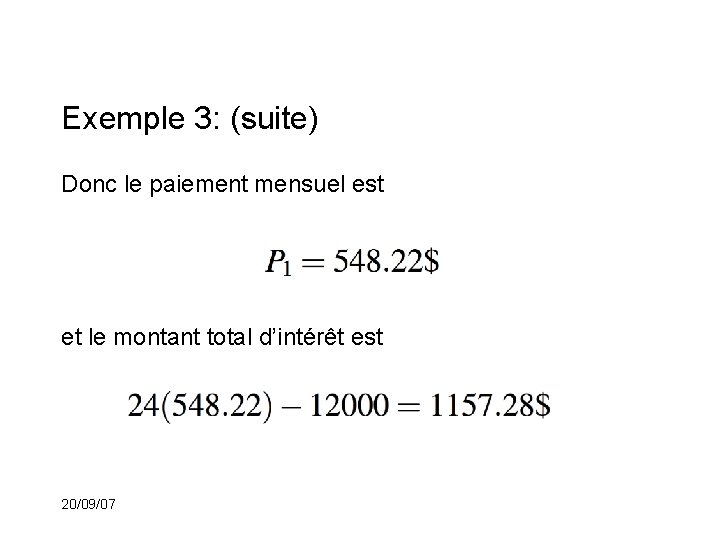
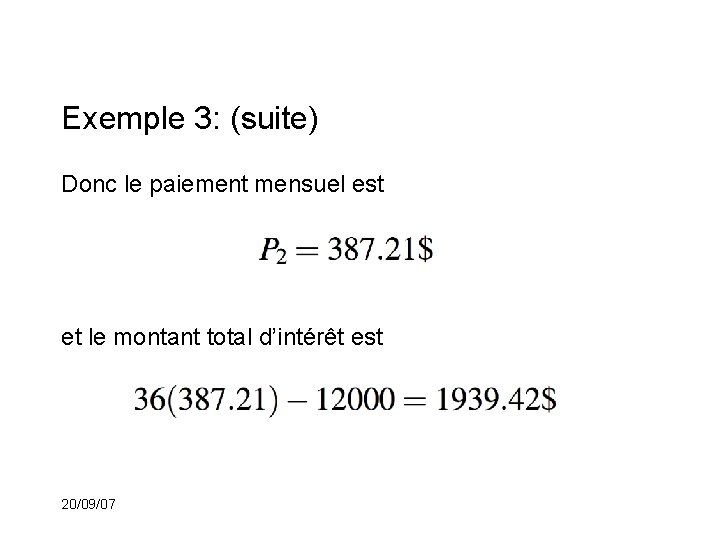
Exemple 3: (suite) Donc le paiement mensuel est et le montant total d’intérêt est 20/09/07
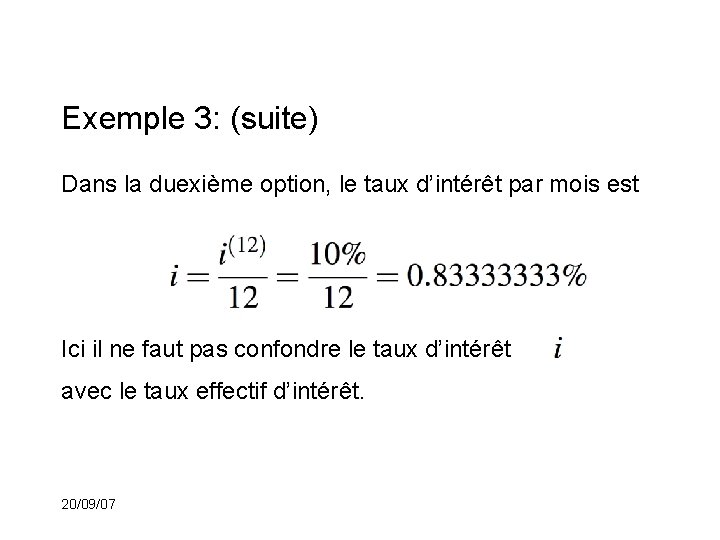
Exemple 3: (suite) Dans la duexième option, le taux d’intérêt par mois est Ici il ne faut pas confondre le taux d’intérêt avec le taux effectif d’intérêt. 20/09/07
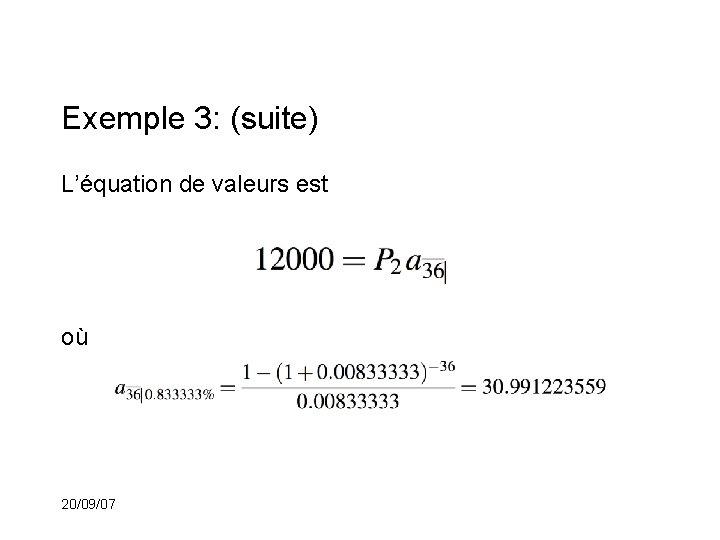
Exemple 3: (suite) L’équation de valeurs est où 20/09/07
Exemple 3: (suite) Donc le paiement mensuel est et le montant total d’intérêt est 20/09/07