
MATHMATIQUES FINANCIRES I Seizime cours ACT 2025 Cours
- Slides: 64
MATHÉMATIQUES FINANCIÈRES I Seizième cours ACT 2025 - Cours 16
Rappel: • Annuité dont les paiements forment une suite arithmétique • Annuité croissante • Annuité décroissante • Annuité dont les paiements forment une suite géométrique ACT 2025 - Cours 16
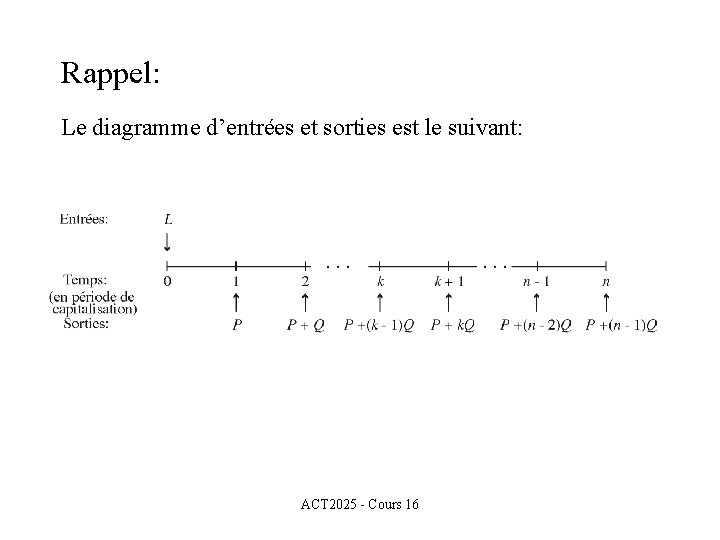
Rappel: Considérons une annuité ayant n paiements dont le premier est de P dollars et les paiements suivants sont obtenus en ajoutant Q dollars avec chaque paiement. Ces paiements sont faits en fin de période et nous supposerons que la période de paiement coïncide avec la période de capitalisation de l’intérêt. Ainsi le premier paiement est de P dollars, le deuxième est de (P + Q) dollars, le troisième est de (P + 2 Q) dollars, ainsi de suite jusqu’au dernier au montant de (P + (n - 1)Q) dollars. Noter que Q peut être négatif. Tout ce que nous supposerons est que (P + (n - 1)Q) > 0. ACT 2025 - Cours 16
Rappel: Le diagramme d’entrées et sorties est le suivant: ACT 2025 - Cours 16
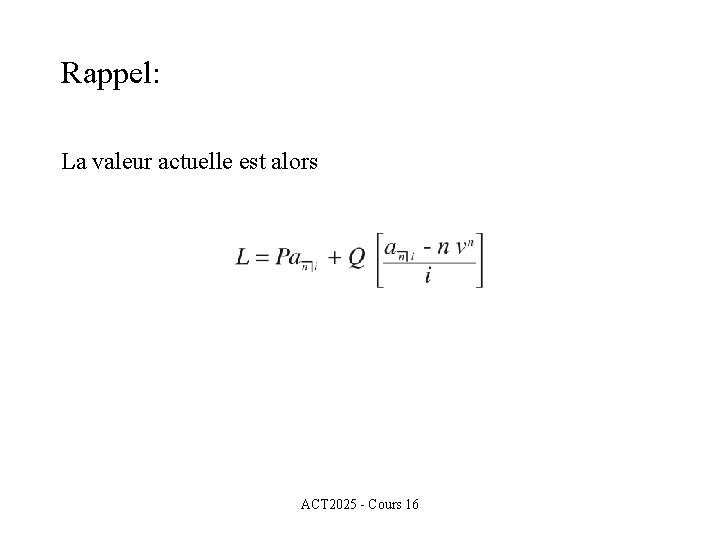
Rappel: La valeur actuelle est alors ACT 2025 - Cours 16
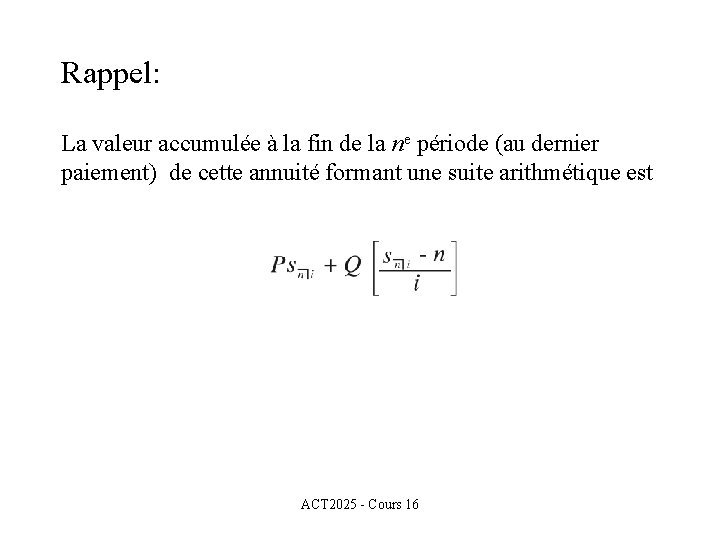
Rappel: La valeur accumulée à la fin de la ne période (au dernier paiement) de cette annuité formant une suite arithmétique est ACT 2025 - Cours 16
Rappel: Annuité croissante: Il s’agit d’une annuité de fin de période ayant n paiements, dont le premier est de 1$ et pour laquelle les paiements subséquents sont obtenus en additionnant 1$ avec chaque paiement. Il s’agit d’une annuité dont les paiements forment une suite arithmétique avec P = 1 et Q = 1 (selon nos notations précédentes) ACT 2025 - Cours 16
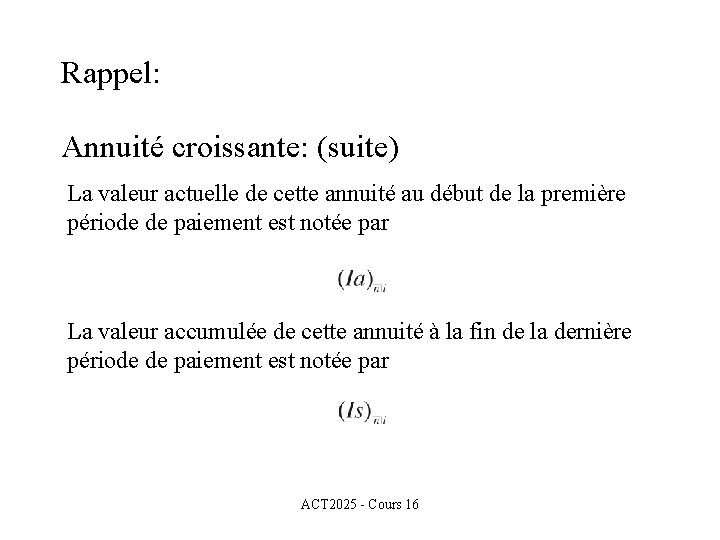
Rappel: Annuité croissante: (suite) La valeur actuelle de cette annuité au début de la première période de paiement est notée par La valeur accumulée de cette annuité à la fin de la dernière période de paiement est notée par ACT 2025 - Cours 16
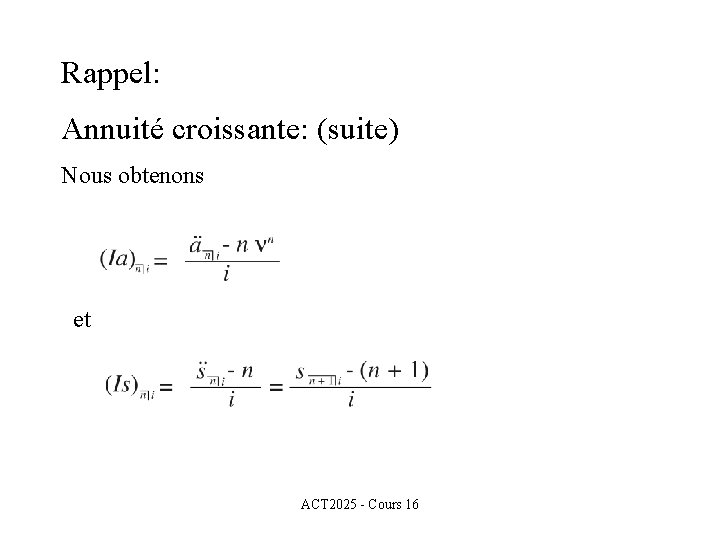
Rappel: Annuité croissante: (suite) Nous obtenons et ACT 2025 - Cours 16
Rappel: Annuité décroissante: Il s’agit d’une annuité de fin de période ayant n paiements, dont le premier est de n dollars et pour laquelle les paiements subséquents sont obtenus en soustrayant 1$ avec chaque paiement. Il s’agit d’une annuité dont les paiements forment une suite arithmétique avec P = n et Q = -1 (selon nos notations précédentes) ACT 2025 - Cours 16
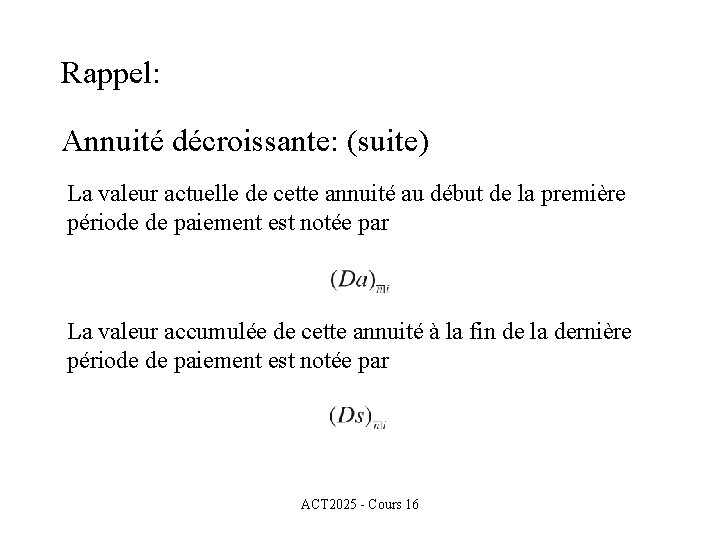
Rappel: Annuité décroissante: (suite) La valeur actuelle de cette annuité au début de la première période de paiement est notée par La valeur accumulée de cette annuité à la fin de la dernière période de paiement est notée par ACT 2025 - Cours 16
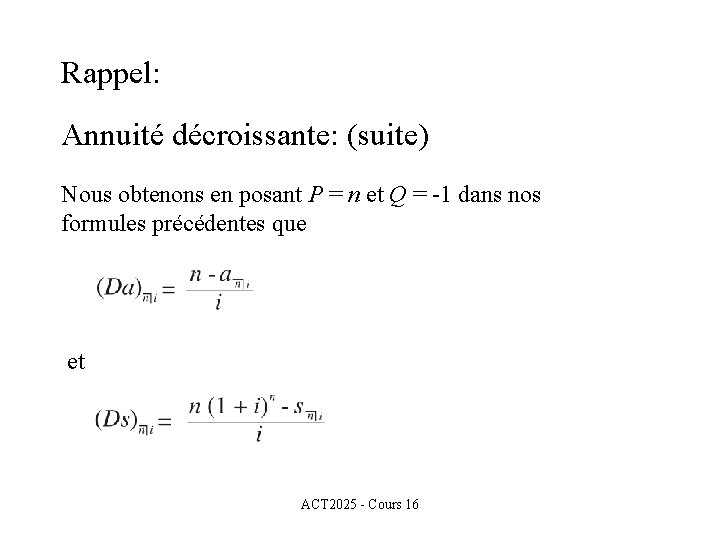
Rappel: Annuité décroissante: (suite) Nous obtenons en posant P = n et Q = -1 dans nos formules précédentes que et ACT 2025 - Cours 16
Rappel: Annuité en progression géométrique: Considérons une annuité de fin de période ayant n paiements, dont le premier est de 1$ et pour laquelle les paiements forment une progression géométrique de raison (1 + k), où k > -1, c’est-à-dire les paiements sont obtenus en multipliant successivement le paiement précédent par (1 + k). ACT 2025 - Cours 16
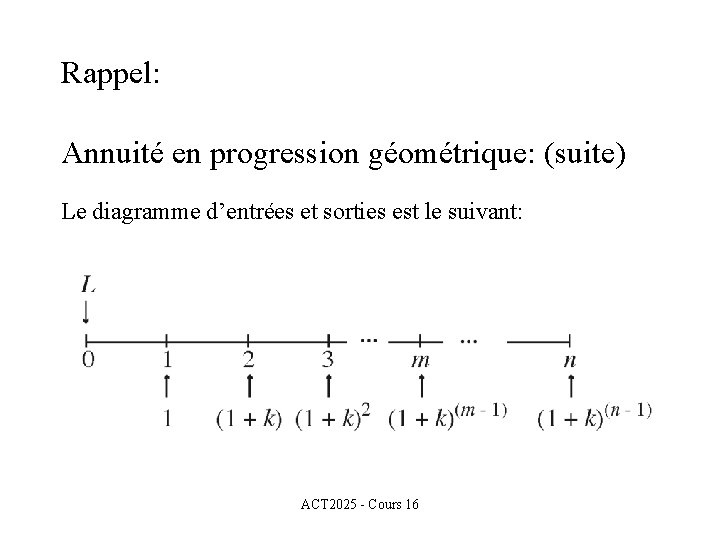
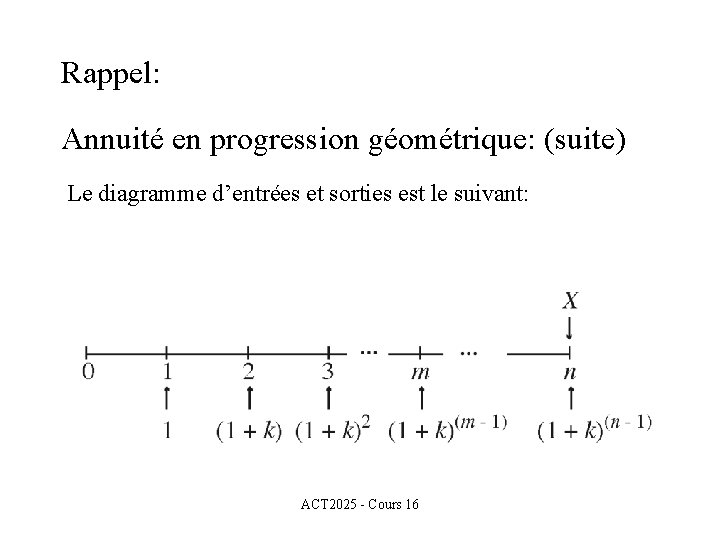
Rappel: Annuité en progression géométrique: (suite) Ainsi le premier paiement est de 1 dollar, le second est de (1 + k) dollars, le troisième est de (1 + k)2 dollars et ainsi de suite. Le me paiement est de (1 + k)(m - 1) dollars. Le dernier paiement est de (1 + k)(n - 1). ACT 2025 - Cours 16
Rappel: Annuité en progression géométrique: (suite) Le diagramme d’entrées et sorties est le suivant: ACT 2025 - Cours 16
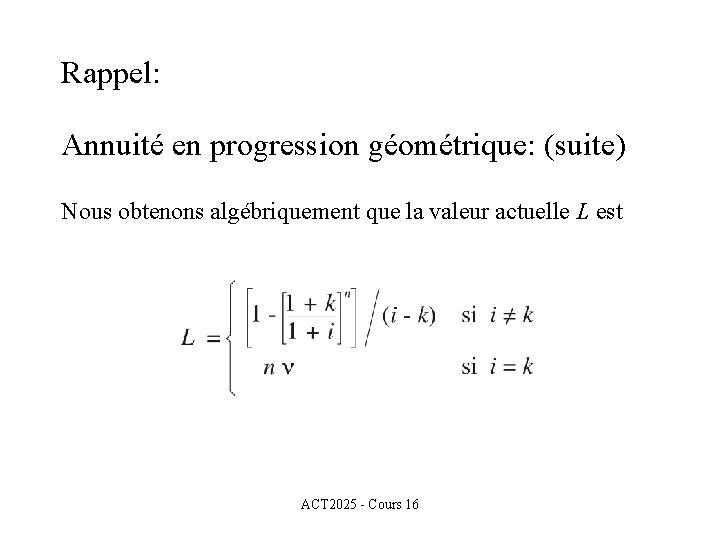
Rappel: Annuité en progression géométrique: (suite) Nous obtenons algébriquement que la valeur actuelle L est ACT 2025 - Cours 16
Rappel: Annuité en progression géométrique: (suite) Le diagramme d’entrées et sorties est le suivant: ACT 2025 - Cours 16
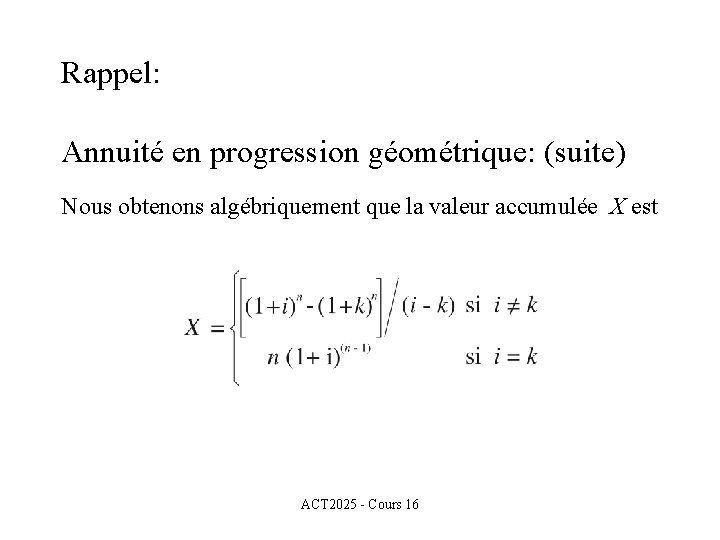
Rappel: Annuité en progression géométrique: (suite) Nous obtenons algébriquement que la valeur accumulée X est ACT 2025 - Cours 16
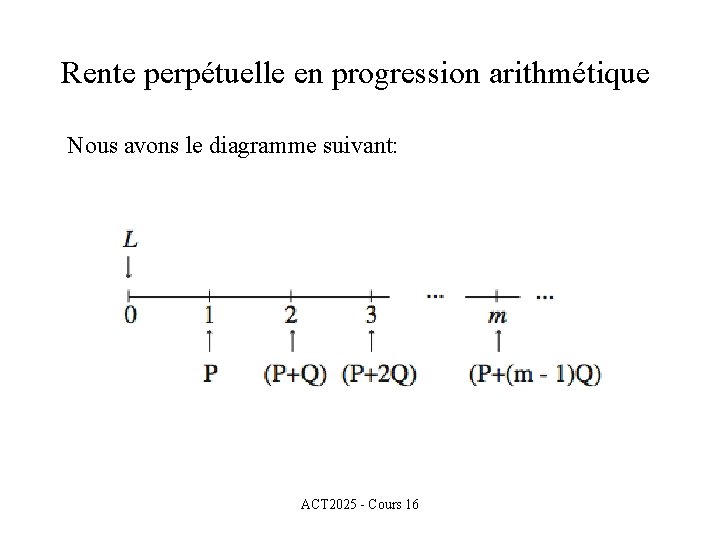
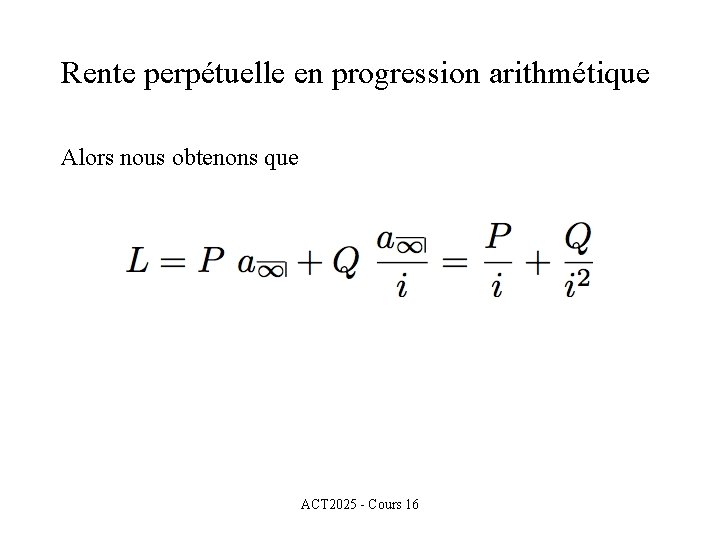
Rente perpétuelle en progression arithmétique Considérons une rente perpétuelle dont les paiements sont faits en fin de période, le premier paiement est de P dollars et avec chaque paiement, nous additionnons Q dollars. Ici P et Q sont plus grand ou égaux à 0. Notons par L la valeur actuelle de cette rente perpétuelle ACT 2025 - Cours 16
Rente perpétuelle en progression arithmétique Nous avons le diagramme suivant: ACT 2025 - Cours 16
Rente perpétuelle en progression arithmétique Alors nous obtenons que ACT 2025 - Cours 16
Exemple 1: Arlette a accumulé un capital de 100 000$ avec lequel elle veut acheter une rente perpétuelle dont le paiement à la me année est de m. R dollars. Ces paiements sont faits à la fin de l’année et le premier paiement est fait à la fin de la première année. Déterminer R si le taux d’intérêt est le taux effectif d’intérêt de 5% par année. ACT 2025 - Cours 16
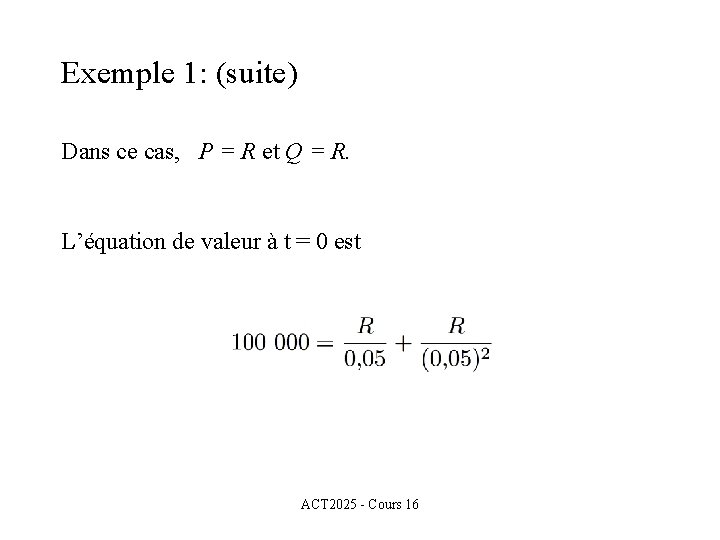
Exemple 1: (suite) Dans ce cas, P = R et Q = R. L’équation de valeur à t = 0 est ACT 2025 - Cours 16
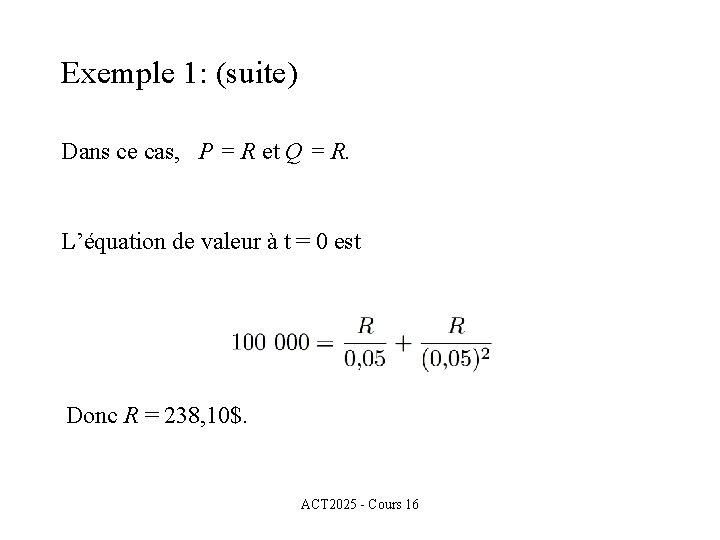
Exemple 1: (suite) Dans ce cas, P = R et Q = R. L’équation de valeur à t = 0 est Donc R = 238, 10$. ACT 2025 - Cours 16
Rente perpétuelle en progression géométrique Considérons une rente perpétuelle dont les paiements sont faits en fin de période, le premier paiement est de 1 dollars et avec chaque paiement, nous multiplions par (1 + k). Notons par L la valeur actuelle de cette rente perpétuelle. ACT 2025 - Cours 16
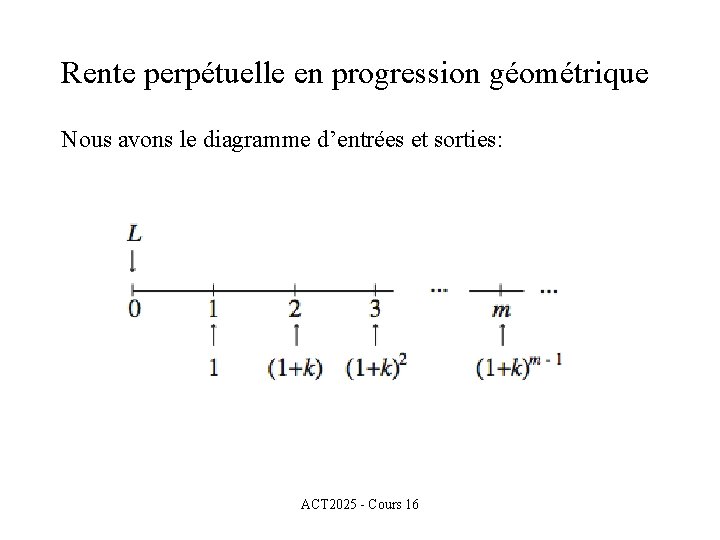
Rente perpétuelle en progression géométrique Nous avons le diagramme d’entrées et sorties: ACT 2025 - Cours 16
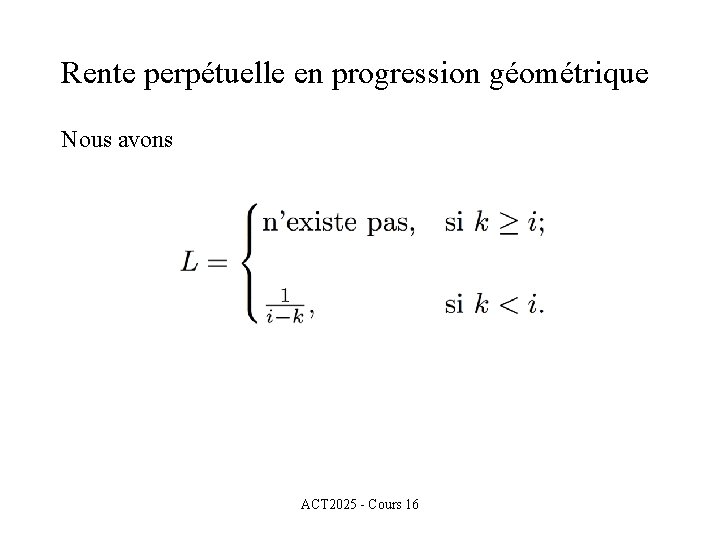
Rente perpétuelle en progression géométrique Nous avons ACT 2025 - Cours 16
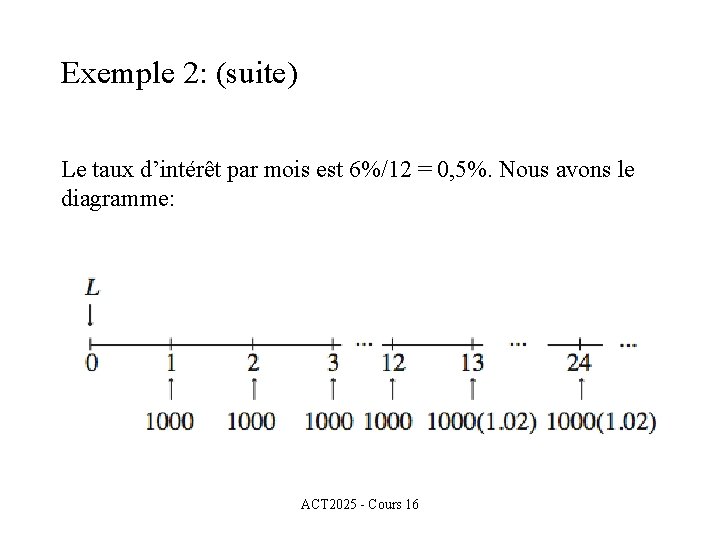
Exemple 2: Bernard veut acheter une rente perpétuelle dont les paiements sont faits à la fin de chaque mois. Les paiements mensuels de la 1ère année sont de 1 000$ et ces paiements sont indexés de 2% avec chaque année. Déterminons la valeur actuelle de cette rente si le taux d’intérêt est le taux nominal d’intérêt de 6% par année capitalisé à tous les mois. ACT 2025 - Cours 16
Exemple 2: (suite) Le taux d’intérêt par mois est 6%/12 = 0, 5%. Nous avons le diagramme: ACT 2025 - Cours 16
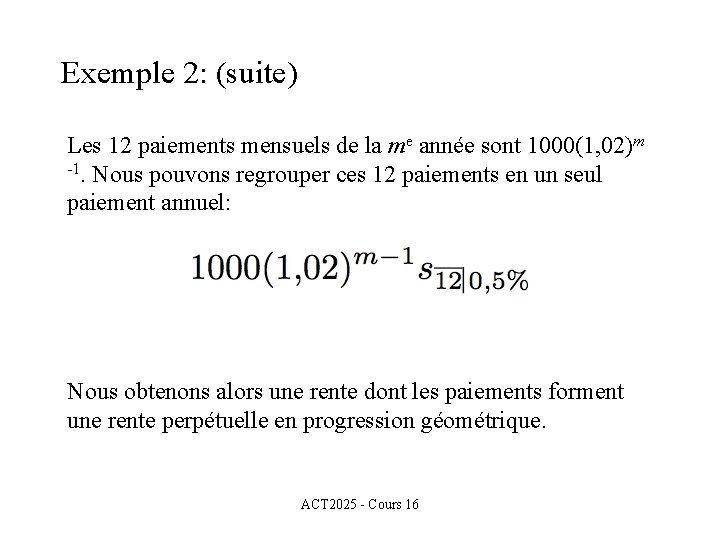
Exemple 2: (suite) Les 12 paiements mensuels de la me année sont 1000(1, 02)m -1. Nous pouvons regrouper ces 12 paiements en un seul paiement annuel: Nous obtenons alors une rente dont les paiements forment une rente perpétuelle en progression géométrique. ACT 2025 - Cours 16
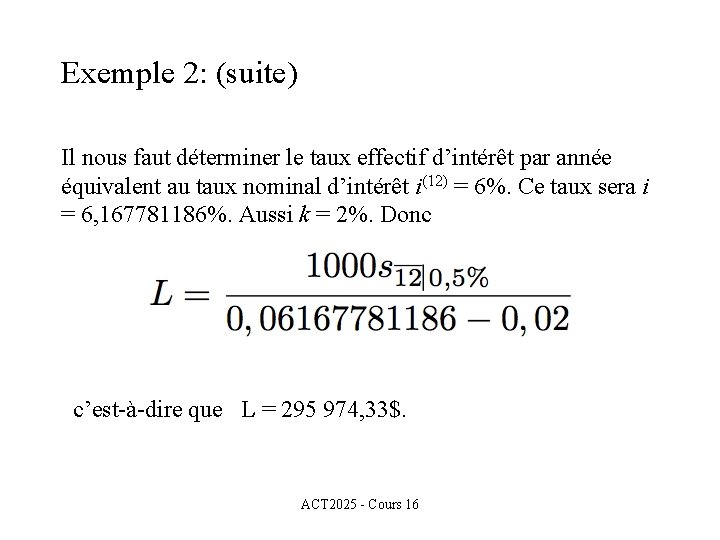
Exemple 2: (suite) Il nous faut déterminer le taux effectif d’intérêt par année équivalent au taux nominal d’intérêt i(12) = 6%. Ce taux sera i = 6, 167781186%. Aussi k = 2%. Donc c’est-à-dire que L = 295 974, 33$. ACT 2025 - Cours 16
CHAPITRE VI Taux de rendement ACT 2025 - Cours 16
Nous décrirons deux situations: • le taux de rendement anticipé d’un projet d’investissement • le taux de rendement réalisé dans un fonds d’investissement. ACT 2025 - Cours 16
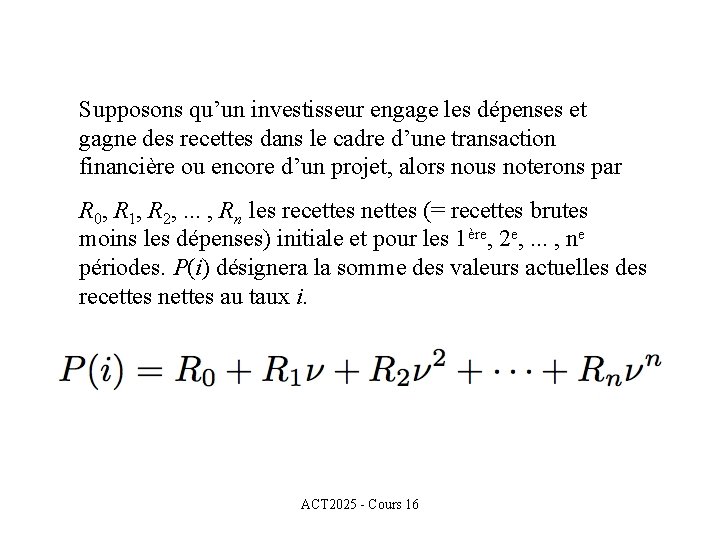
Supposons qu’un investisseur engage les dépenses et gagne des recettes dans le cadre d’une transaction financière ou encore d’un projet, alors nous noterons par R 0, R 1, R 2, . . . , Rn les recettes nettes (= recettes brutes moins les dépenses) initiale et pour les 1ère, 2 e, . . . , ne périodes. P(i) désignera la somme des valeurs actuelles des recettes nettes au taux i. ACT 2025 - Cours 16
P(i) est une fonction de i et nous supposerons que i > -1. Pour un i donné, P(i) peut être positif, nul ou négatif. Le taux de rendement de la transaction est le taux d’intérêt i pour lequel P(i) = 0. ACT 2025 - Cours 16
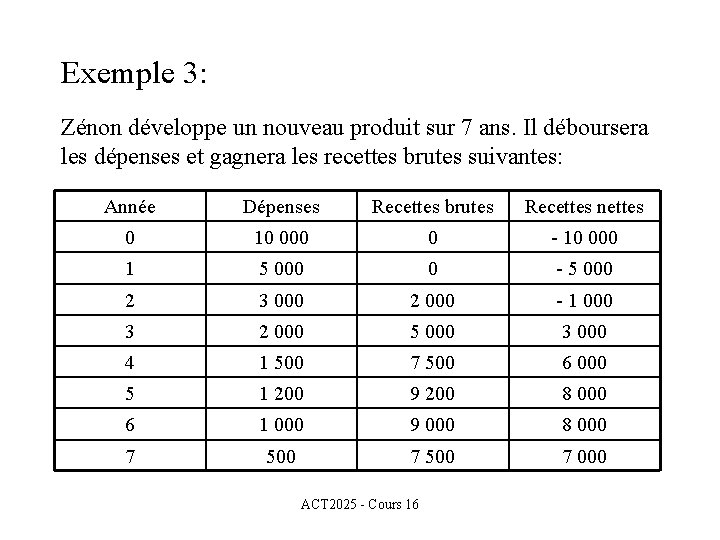
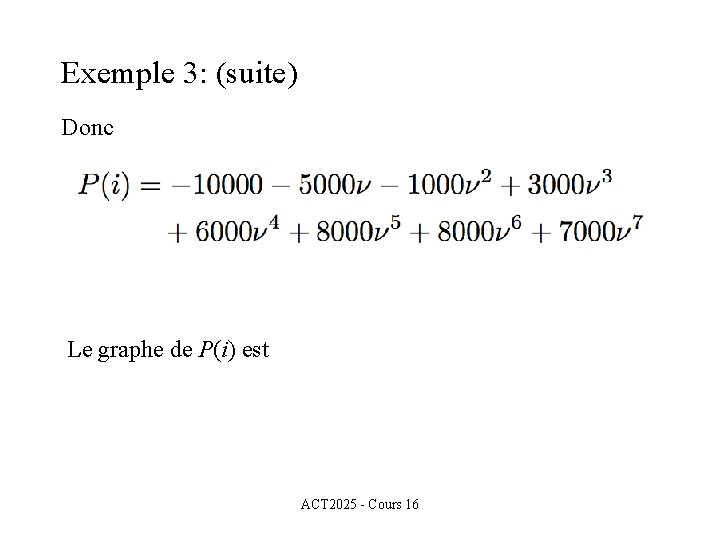
Exemple 3: Zénon développe un nouveau produit sur 7 ans. Il déboursera les dépenses et gagnera les recettes brutes suivantes: Année Dépenses Recettes brutes Recettes nettes 0 10 000 0 - 10 000 1 5 000 0 - 5 000 2 3 000 2 000 - 1 000 3 2 000 5 000 3 000 4 1 500 7 500 6 000 5 1 200 9 200 8 000 6 1 000 9 000 8 000 7 500 7 000 ACT 2025 - Cours 16
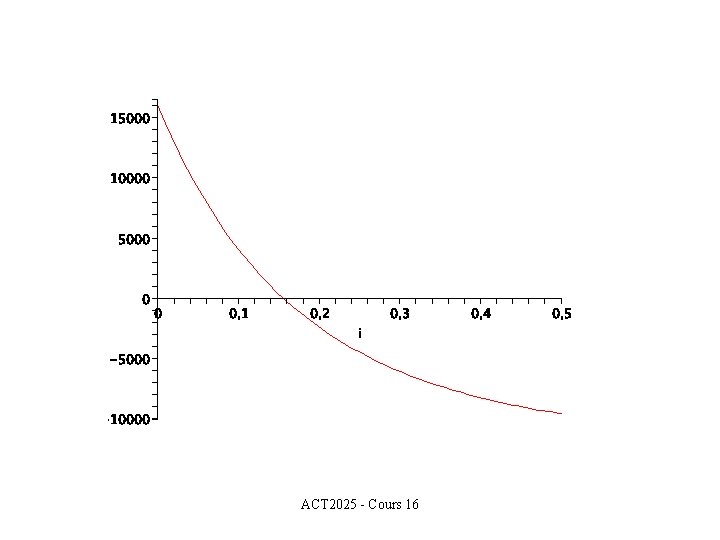
Exemple 3: (suite) Donc Le graphe de P(i) est ACT 2025 - Cours 16
ACT 2025 - Cours 16
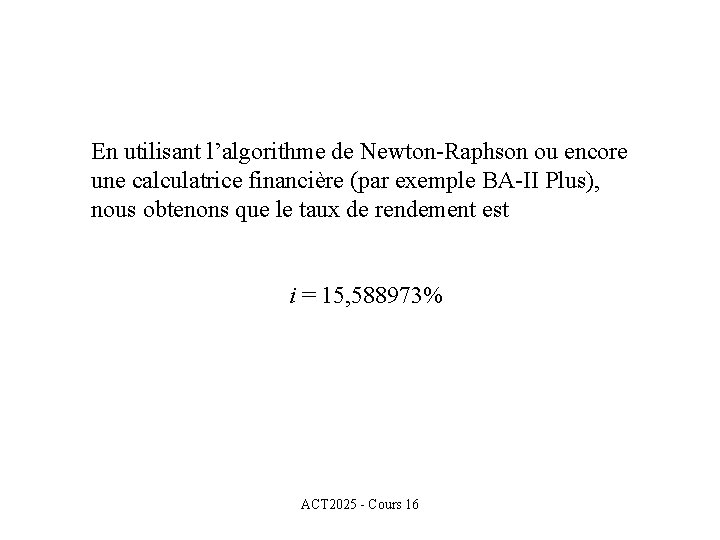
En utilisant l’algorithme de Newton-Raphson ou encore une calculatrice financière (par exemple BA-II Plus), nous obtenons que le taux de rendement est i = 15, 588973% ACT 2025 - Cours 16
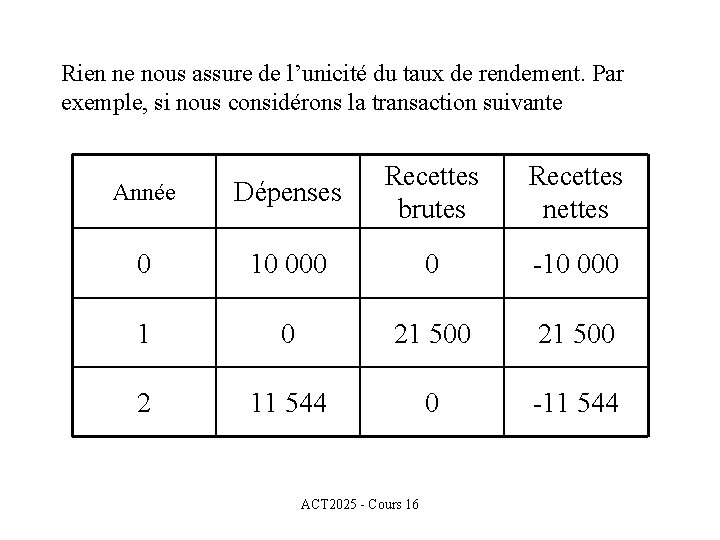
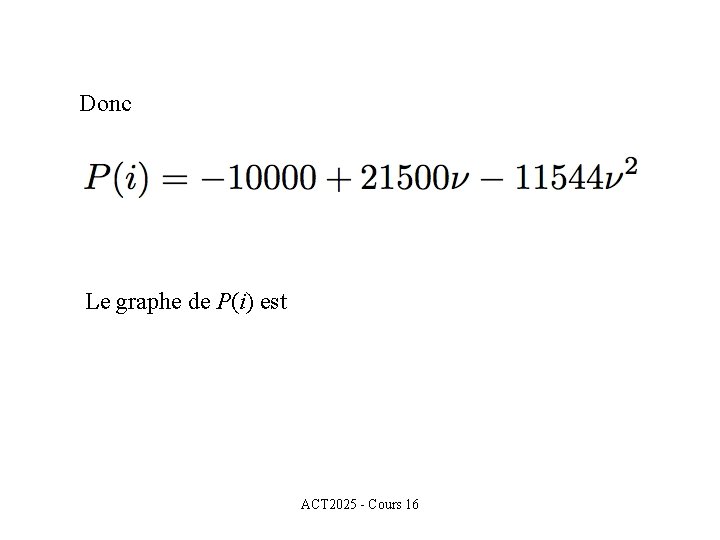
Rien ne nous assure de l’unicité du taux de rendement. Par exemple, si nous considérons la transaction suivante Dépenses Recettes brutes Recettes nettes 0 10 000 0 -10 000 1 0 21 500 2 11 544 0 -11 544 Année ACT 2025 - Cours 16
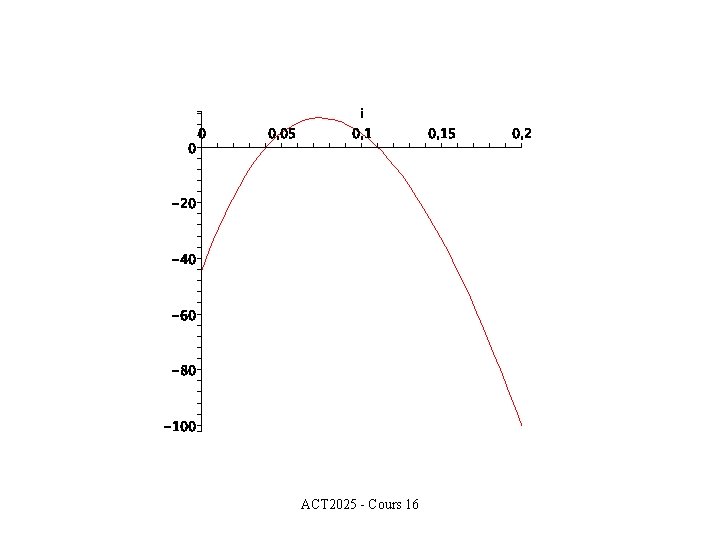
Donc Le graphe de P(i) est ACT 2025 - Cours 16
ACT 2025 - Cours 16
Dans cet exemple, il y a deux taux d’intérêt i pour lesquels P(i) = 0, à savoir i = 4% et i = 11%. Nous allons maintenant donner un critère qui fait en sorte que le taux de rendement est unique. Ceci est une conséquence de la règle des signes de Descartes. ACT 2025 - Cours 16
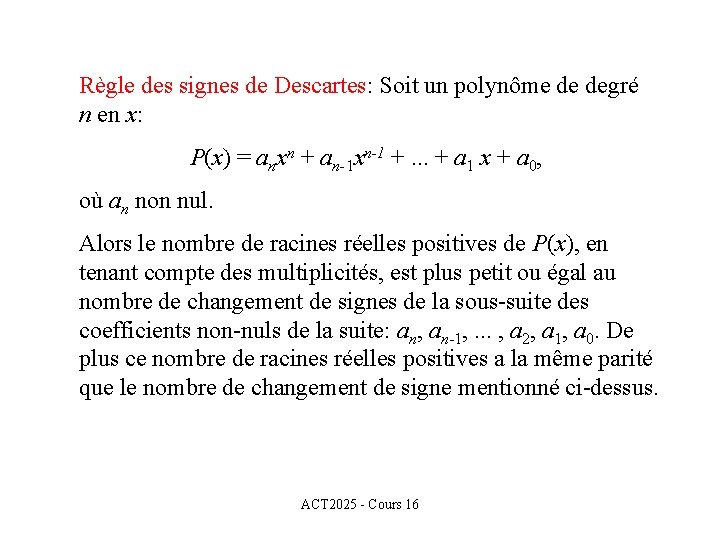
Règle des signes de Descartes: Soit un polynôme de degré n en x: P(x) = anxn + an-1 xn-1 +. . . + a 1 x + a 0, où an non nul. Alors le nombre de racines réelles positives de P(x), en tenant compte des multiplicités, est plus petit ou égal au nombre de changement de signes de la sous-suite des coefficients non-nuls de la suite: an, an-1, . . . , a 2, a 1, a 0. De plus ce nombre de racines réelles positives a la même parité que le nombre de changement de signe mentionné ci-dessus. ACT 2025 - Cours 16
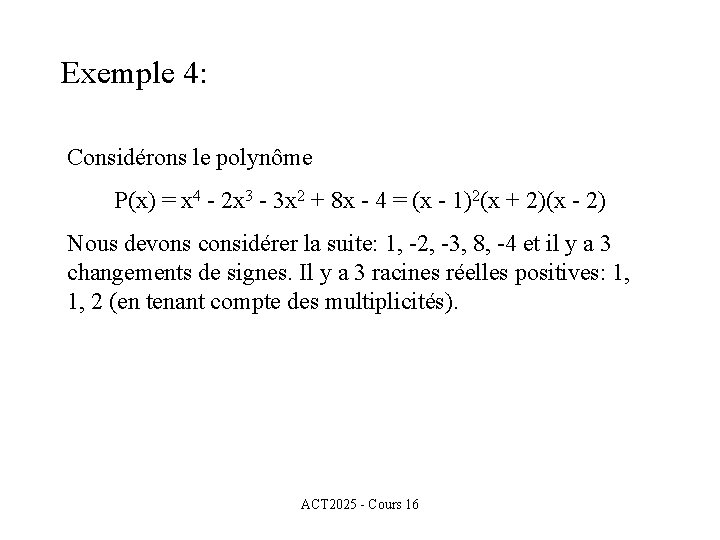
Exemple 4: Considérons le polynôme P(x) = x 4 - 2 x 3 - 3 x 2 + 8 x - 4 = (x - 1)2(x + 2)(x - 2) Nous devons considérer la suite: 1, -2, -3, 8, -4 et il y a 3 changements de signes. Il y a 3 racines réelles positives: 1, 1, 2 (en tenant compte des multiplicités). ACT 2025 - Cours 16
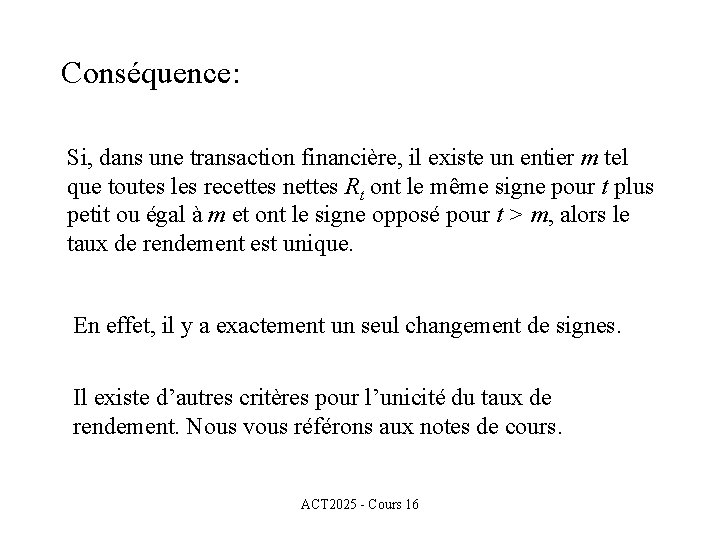
Conséquence: Si, dans une transaction financière, il existe un entier m tel que toutes les recettes nettes Rt ont le même signe pour t plus petit ou égal à m et ont le signe opposé pour t > m, alors le taux de rendement est unique. En effet, il y a exactement un seul changement de signes. Il existe d’autres critères pour l’unicité du taux de rendement. Nous vous référons aux notes de cours. ACT 2025 - Cours 16
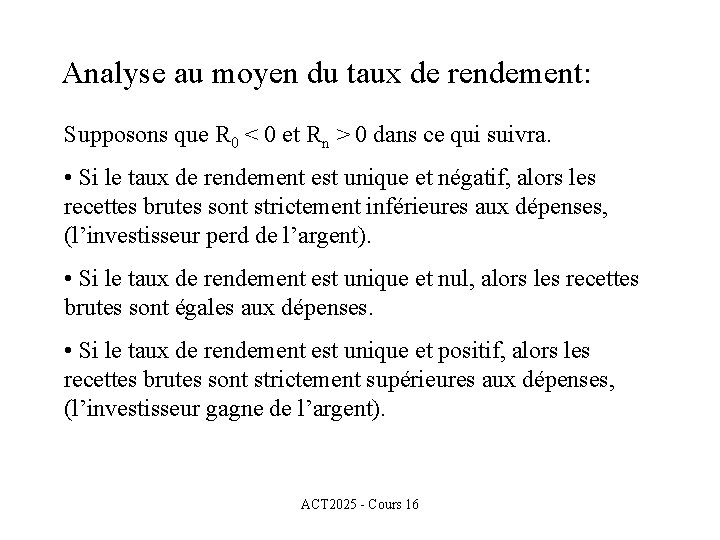
Analyse au moyen du taux de rendement: Supposons que R 0 < 0 et Rn > 0 dans ce qui suivra. • Si le taux de rendement est unique et négatif, alors les recettes brutes sont strictement inférieures aux dépenses, (l’investisseur perd de l’argent). • Si le taux de rendement est unique et nul, alors les recettes brutes sont égales aux dépenses. • Si le taux de rendement est unique et positif, alors les recettes brutes sont strictement supérieures aux dépenses, (l’investisseur gagne de l’argent). ACT 2025 - Cours 16
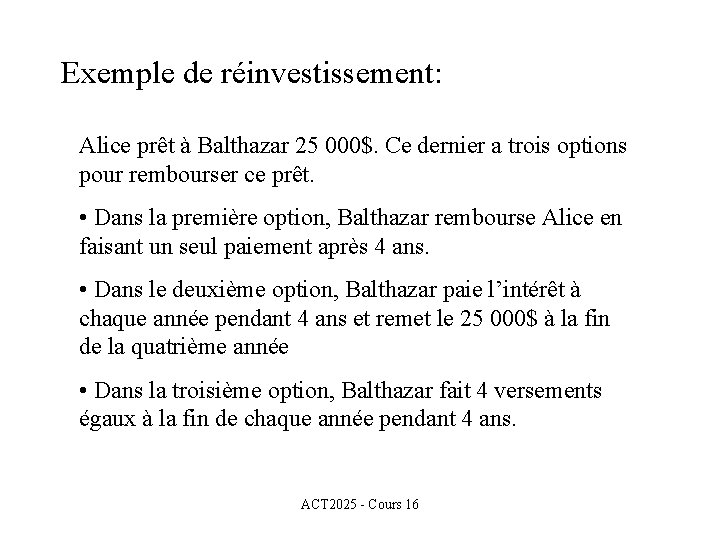
Exemple de réinvestissement: Alice prêt à Balthazar 25 000$. Ce dernier a trois options pour rembourser ce prêt. • Dans la première option, Balthazar rembourse Alice en faisant un seul paiement après 4 ans. • Dans le deuxième option, Balthazar paie l’intérêt à chaque année pendant 4 ans et remet le 25 000$ à la fin de la quatrième année • Dans la troisième option, Balthazar fait 4 versements égaux à la fin de chaque année pendant 4 ans. ACT 2025 - Cours 16
Exemple de réinvestissement: (suite) Le taux d’intérêt du prêt est de 9% par année peu importe l’option avec laquelle Balthazar remboursera son prêt. Alice réinvestit les versements de Balthazar au taux d’intérêt de 7% par année. Déterminons le taux de rendement pour Alice de cette transaction pour chacune des options. ACT 2025 - Cours 16
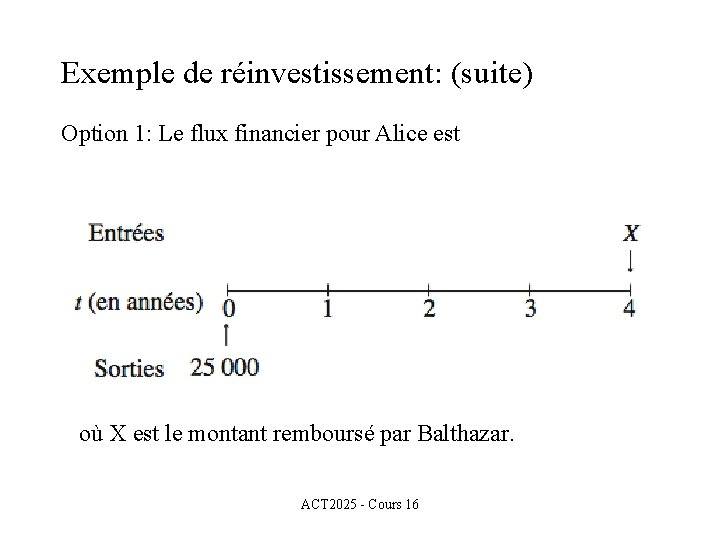
Exemple de réinvestissement: (suite) Option 1: Le flux financier pour Alice est où X est le montant remboursé par Balthazar. ACT 2025 - Cours 16
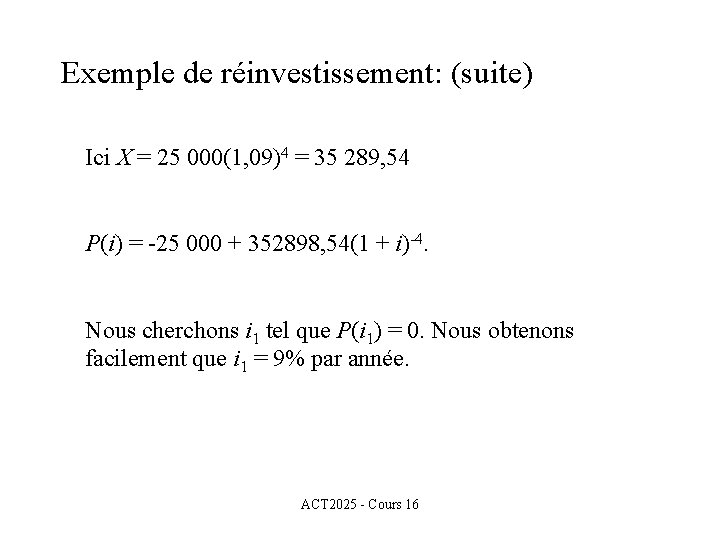
Exemple de réinvestissement: (suite) Ici X = 25 000(1, 09)4 = 35 289, 54 P(i) = -25 000 + 352898, 54(1 + i)-4. Nous cherchons i 1 tel que P(i 1) = 0. Nous obtenons facilement que i 1 = 9% par année. ACT 2025 - Cours 16
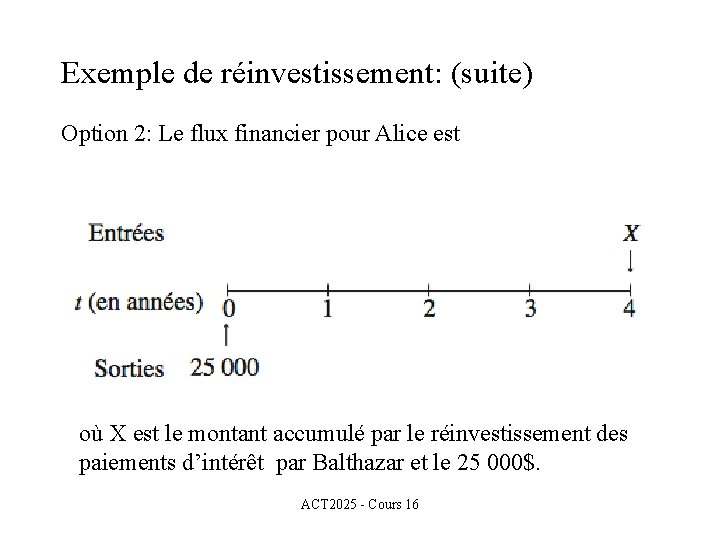
Exemple de réinvestissement: (suite) Option 2: Le flux financier pour Alice est où X est le montant accumulé par le réinvestissement des paiements d’intérêt par Balthazar et le 25 000$. ACT 2025 - Cours 16
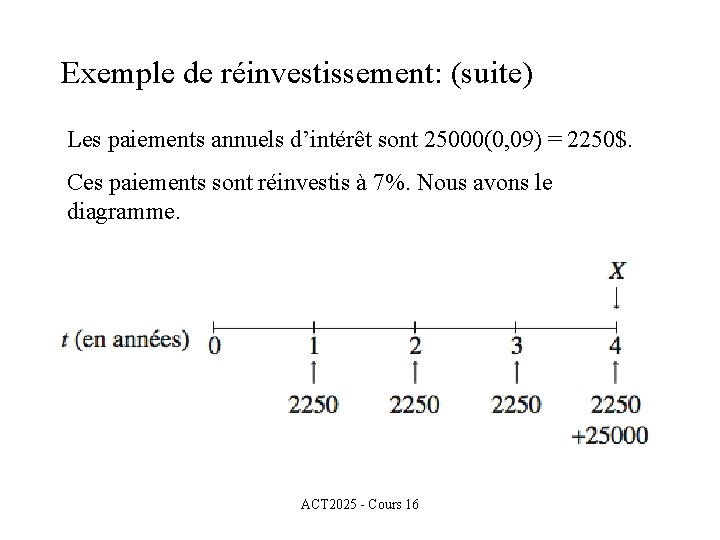
Exemple de réinvestissement: (suite) Les paiements annuels d’intérêt sont 25000(0, 09) = 2250$. Ces paiements sont réinvestis à 7%. Nous avons le diagramme. ACT 2025 - Cours 16
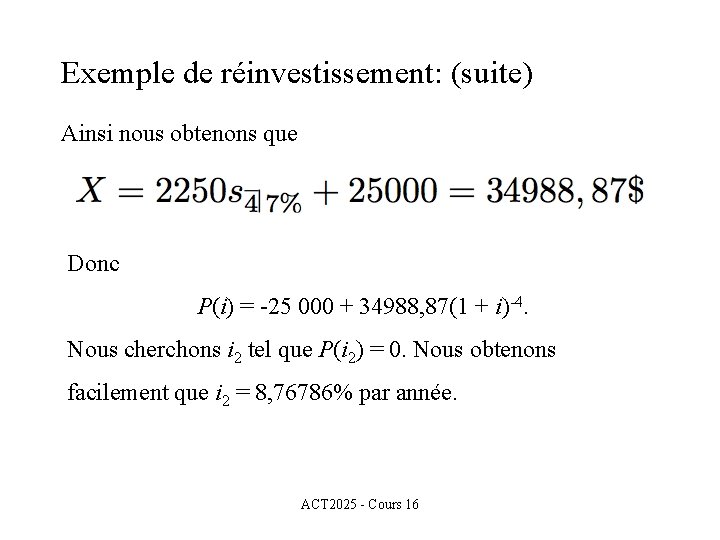
Exemple de réinvestissement: (suite) Ainsi nous obtenons que Donc P(i) = -25 000 + 34988, 87(1 + i)-4. Nous cherchons i 2 tel que P(i 2) = 0. Nous obtenons facilement que i 2 = 8, 76786% par année. ACT 2025 - Cours 16
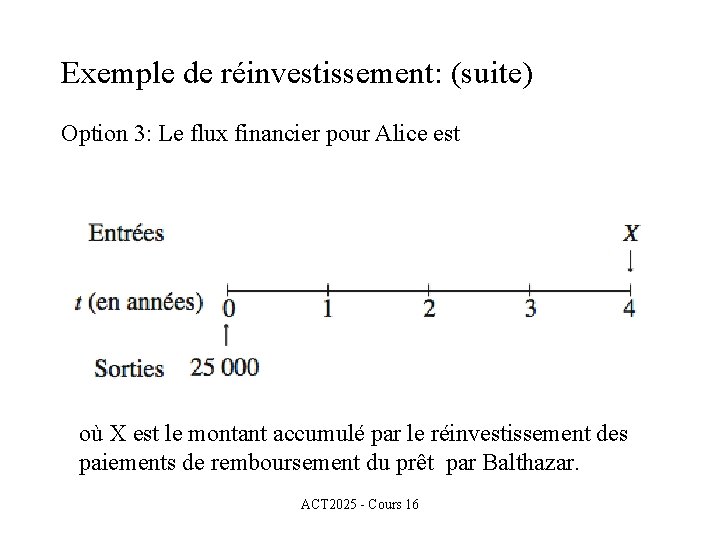
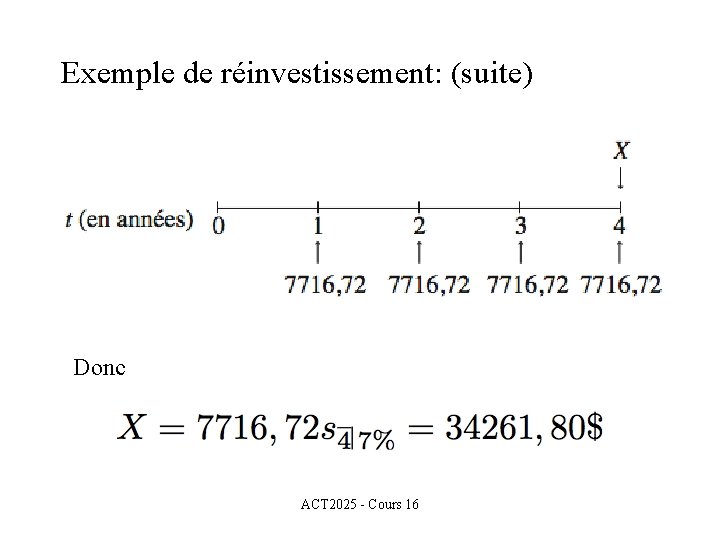
Exemple de réinvestissement: (suite) Option 3: Le flux financier pour Alice est où X est le montant accumulé par le réinvestissement des paiements de remboursement du prêt par Balthazar. ACT 2025 - Cours 16
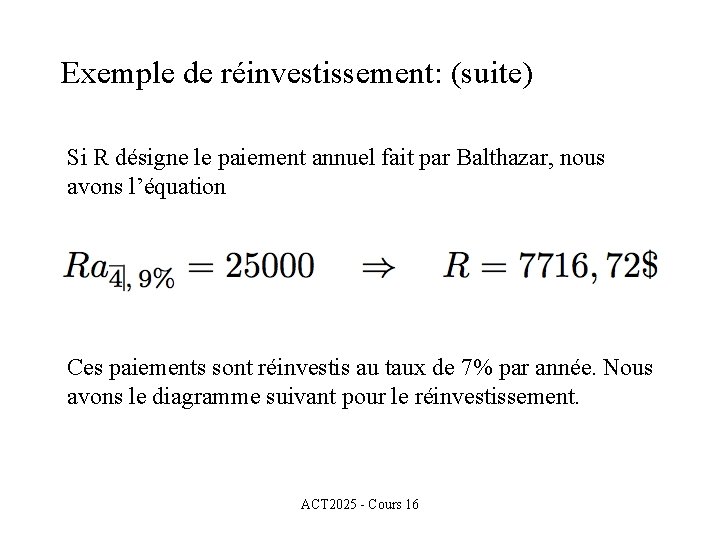
Exemple de réinvestissement: (suite) Si R désigne le paiement annuel fait par Balthazar, nous avons l’équation Ces paiements sont réinvestis au taux de 7% par année. Nous avons le diagramme suivant pour le réinvestissement. ACT 2025 - Cours 16
Exemple de réinvestissement: (suite) Donc ACT 2025 - Cours 16
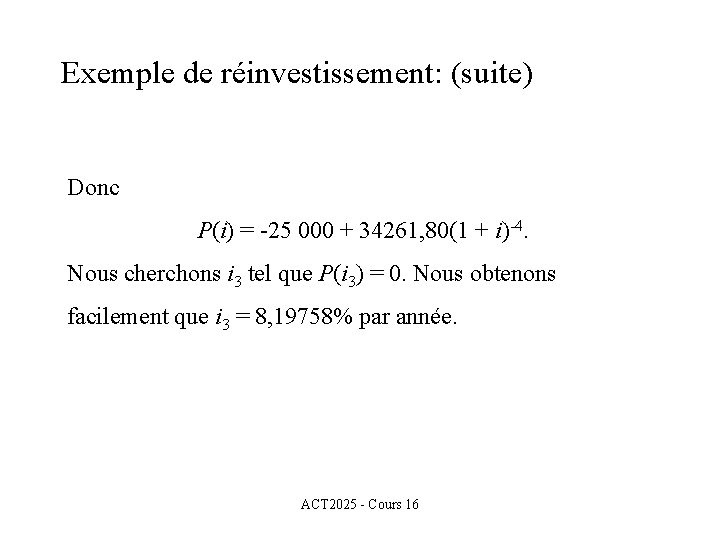
Exemple de réinvestissement: (suite) Donc P(i) = -25 000 + 34261, 80(1 + i)-4. Nous cherchons i 3 tel que P(i 3) = 0. Nous obtenons facilement que i 3 = 8, 19758% par année. ACT 2025 - Cours 16
Exemple de réinvestissement: (suite) Nous avons ici que i 3 < i 2 < i 1 , parce que l’effet du réinvestissement à 7% par année se fait plus sentir pour l’option 3 que pour l’option 2. Notons aussi qu’il n’y a aucun réinvestissement dans la première option. ACT 2025 - Cours 16
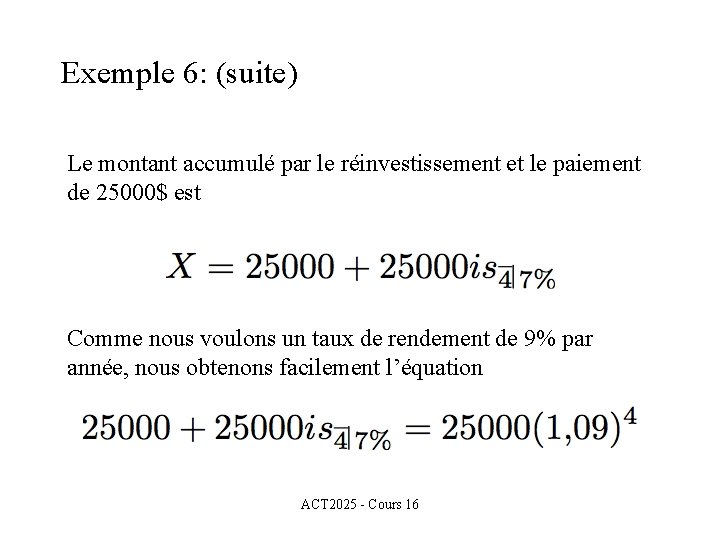
Exemple 6: Reprenons l’exemple précédent. Quel est le taux d’intérêt qu’Alice doit demander sur le prêt à Balthazar dans chacune des options 2 et 3 pour obtenir un taux de rendement de 9% par année comme dans la première option? Dans le cas de la deuxième option, notons par i : le taux d’intérêt recherché. Alors à la fin de chaque année, Alice recevra 25000 i dollars qu’elle réinvestira. ACT 2025 - Cours 16
Exemple 6: (suite) Le montant accumulé par le réinvestissement et le paiement de 25000$ est Comme nous voulons un taux de rendement de 9% par année, nous obtenons facilement l’équation ACT 2025 - Cours 16
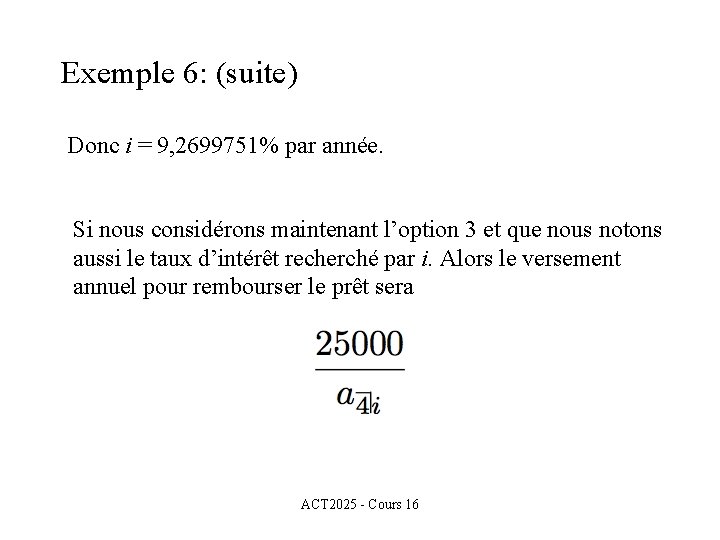
Exemple 6: (suite) Donc i = 9, 2699751% par année. Si nous considérons maintenant l’option 3 et que nous notons aussi le taux d’intérêt recherché par i. Alors le versement annuel pour rembourser le prêt sera ACT 2025 - Cours 16
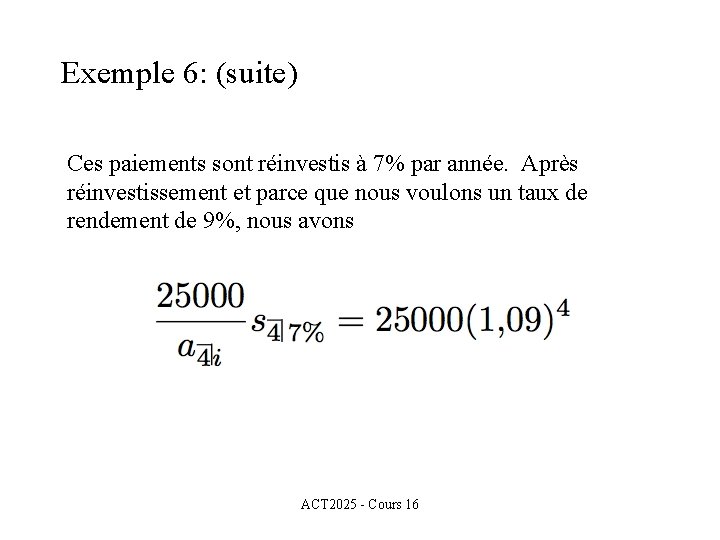
Exemple 6: (suite) Ces paiements sont réinvestis à 7% par année. Après réinvestissement et parce que nous voulons un taux de rendement de 9%, nous avons ACT 2025 - Cours 16
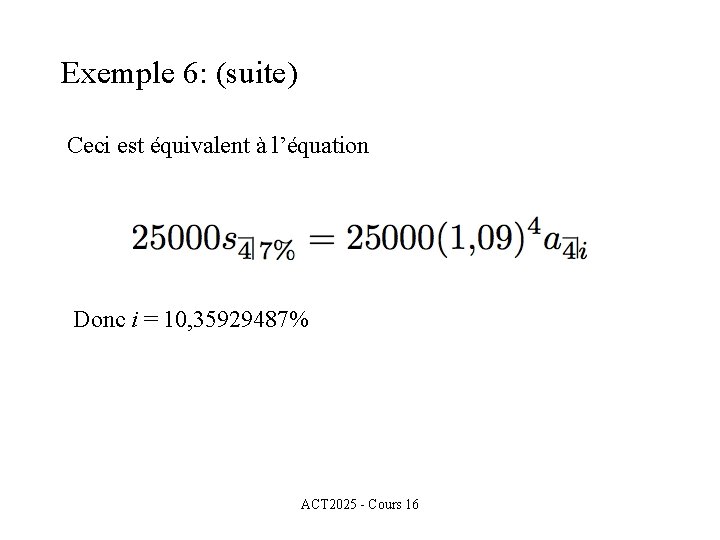
Exemple 6: (suite) Ceci est équivalent à l’équation Donc i = 10, 35929487% ACT 2025 - Cours 16