
MATERI KULIAH RUANG LINGKUP LEMBAGA KEUANGAN BANK Definisi
MATERI KULIAH RUANG LINGKUP LEMBAGA KEUANGAN BANK

Definisi Bank dan Perbankan • Menurut UU No 10 tahun 1998, • “Bank adalah badan usaha yang menghimpun dana dari masyarakat dalam bentuk simpanan dan menyalurkannya kepada masyarakat dalam bentuk kredit dan atau bentuk-bentuk lainnya dalam rangka meningkatkan taraf hidup rakyat banyak” • “Perbankan adalah segala sesustu yang menyangkut tentang bank, mencakup kelembagaan, kegiatan usaha, serta cara dan proses dalam melaksanakan kegiatan usahanya”.
Fungsi q alat untuk menghimpun dan menyalurkan dana kepada masyarakat q memobilisasi dana untuk pembangunan ekonomi suatu negara q sebagai lembaga pelayanan jasa perbankan kepada masyarakat Modul Ekonomi SMA X
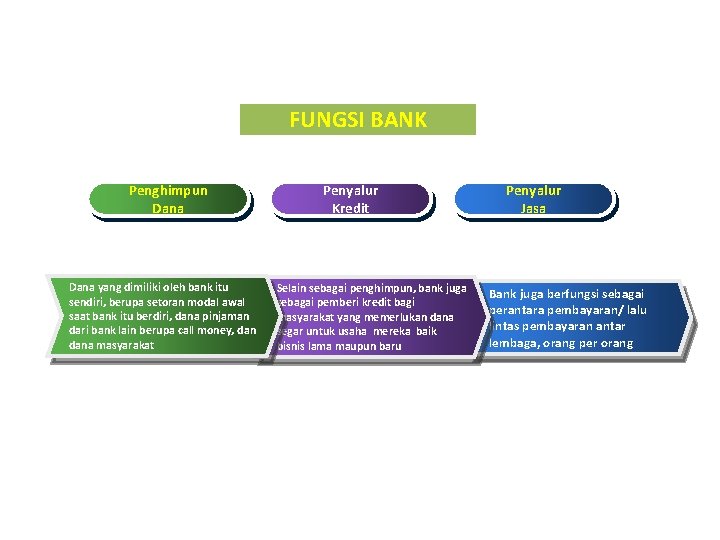
FUNGSI BANK Penghimpun Dana yang dimiliki oleh bank itu sendiri, berupa setoran modal awal saat bank itu berdiri, dana pinjaman dari bank lain berupa call money, dana masyarakat Penyalur Kredit Selain sebagai penghimpun, bank juga sebagai pemberi kredit bagi masyarakat yang memerlukan dana segar untuk usaha mereka baik bisnis lama maupun baru Penyalur Jasa Bank juga berfungsi sebagai perantara pembayaran/ lalu lintas pembayaran antar lembaga, orang per orang

Bank Sentral Bank Syariah Bank Milik Negara Bank Umum Bank Perkreditan Rakyat Bank Milik Asing Bank Milik Campuran Bank Milik Swasta Nasional Bank Milik Koperasi

Bank Dilihat dari Segi Fungsi • Menurut UU Pokok Perbankan Nomor 10 Tahun 1998, jenis bank menurut fungsinya adalah sebagai berikut. 1) Bank umum, yaitu bank yang dapat memberikan jasa dalam lalu lintas pembayaran. 2) Bank Perkreditan Rakyat, adalah bank yang melaksanakan kegiatan usaha secara konvensional atau berdasarkan prinsip syariah yang dalam kegiatannya tidak memberikan jasa dalam lalu lintas pembayaran. PEMERINTAH SWASTA NSIONAL Dilihat dari Segi Kepemilikan KOPERASI ASING CAMPURAN
Bank • Dilihat dari statusnya • ) Bank devisa • Bank devisa merupakan bank yang dapat melaksanakan transaksi ke luar negeri atau yang berhubungan dengan mata uang asing secara keseluruhan, misalnya transfer ke luar negeri, inkaso ke luar negeri, travellers cheque, dan pembayaran L/C. Persyaratan untuk menjadi bank devisa ditentukan oleh Bank Indonesia. • 2) Bank nondevisa • Bank nondevisa merupakan bank yang belum mempunyai izin untuk melaksanakan transaksi sebagai bank devisa, sehingga tidak dapat melaksanakan transaksi yang berhubungan dengan luar negeri.

Bank • Dilihat dari Segi Operasional 1) Bank yang berdasarkan prinsip konvensional (Barat) Hampir semua bank yang ada di Indonesia berdasarkan prinsip kerja konvensional. Bank konvensional mendapatkan keuntungan dengan cara menetapkan bunga sebagai harga 2) Bank yang berdasarkan prinsip syariah (Islam) Perbedaan pokok antara bank konvensional dengan bank syariah terletak pada landasan falsafah yang dianut. Bank syariah tidak melaksanakan sistem bunga, penentuan harga atau pencarian keuntungan didasarkan pada prinsip bagi hasil.

JENIS-JENIS BANK: 1. Dilihat Dari Aspek Fungsinya Bank Umum Bank Perkreditan Rakyat(bpr) 2. Dilihat Dari Aspek Kepemilikanya Bank Milik Pemerintah (Bri, bni, btn, mandiri, bpd Bank Milik Swasta Nasional(bca, bdi, bank Lippo Bank Milik Koperasi(bank Bukopin) Bank Milik Swasta Asing(city Bank, Hongkong Bank Campuran(mitsubishi Bank, Pasific Bank) 3. Dilihat Dari Aspek Status Bank Devisa(bca, bdi, bank Bali) Bank Non Devisa(bank Niaga, Bank Nisp) 4. Dilihat Dari Aspek Cara Menentukan Harga Bank Konvensional Bank Syariah
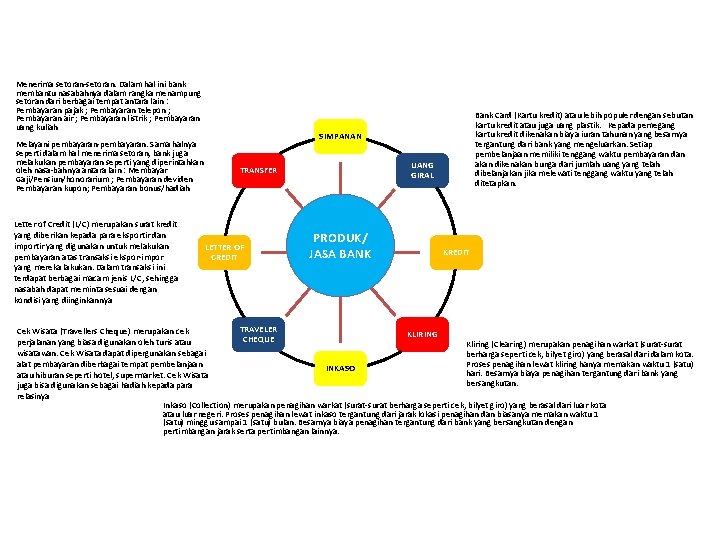
Menerima setoran. Dalam hal ini bank membantu nasabahnya dalam rangka menampung setoran dari berbagai tempat antara lain : Pembayaran pajak ; Pembayaran telepon ; Pembayaran air ; Pembayaran listrik ; Pembayaran uang kuliah Melayani pembayaran. Sama halnya seperti dalam hal menerima setoran, bank juga melakukan pembayaran seperti yang diperintahkan oleh nasa bahnya antara lain : Membayar Gaji/Pensiun/honorarium ; Pembayaran deviden Pembayaran kupon; Pembayaran bonus/hadiah Letter of Credit (L/C) merupakan surat kredit yang diberikan kepada para eksportir dan importir yang digunakan untuk melakukan pembayaran atas transaksi ekspor impor yang mereka lakukan. Dalam transaksi ini terdapat berbagai macam jenis L/C, sehingga nasabah dapat meminta sesuai dengan kondisi yang diinginkannya Bank Card (Kartu kredit) atau lebih populer dengan sebutan kartu kredit atau juga uang plastik. Kepada pemegang kartu kredit dikenakan biaya iuran tahunan yang besarnya tergantung dari bank yang mengeluarkan. Setiap pembelanjaan memiliki tenggang waktu pembayaran dan akan dikenakan bunga dari jumlah uang yang telah dibelanjakan jika melewati tenggang waktu yang telah ditetapkan. SIMPANAN UANG GIRAL TRANSFER LETTER OF CREDIT PRODUK/ JASA BANK KREDIT TRAVELER Cek Wisata (Travellers Cheque) merupakan cek KLIRING CHEQUE perjalanan yang biasa digunakan oleh turis atau Kliring (Clearing) merupakan penagihan warkat (surat wisatawan. Cek Wisata dapat dipergunakan sebagai berharga seperti cek, bilyet giro) yang berasal dari dalam kota. Proses penagihan lewat kliring hanya memakan waktu 1 (satu) alat pembayaran diberbagai tempat pembelanjaan INKASO hari. Besarnya biaya penagihan tergantung dari bank yang atau hiburan seperti hotel, supermarket. Cek Wisata bersangkutan. juga bisa digunakan sebagai hadiah kepada para relasinya Inkaso (Collection) merupakan penagihan warkat (surat berharga seperti cek, bilyet giro) yang berasal dari luar kota atau luar negeri. Proses penagihan lewat inkaso tergantung dari jarak lokasi penagihan dan biasanya memakan waktu 1 (satu) minggu sampai 1 (satu) bulan. Besarnya biaya penagihan tergantung dari bank yang bersangkutan dengan pertimbangan jarak serta pertimbangan lainnya.
KEGIATAN BANK : 1. 2. 3. Menghimpun Dana Dari Masyarakat (Funding), Berupa Simpanan Dalam Bentuk Giro, Tabungan Deposito Menyalurkan Dana Ke Masyarakat (Lending), Berupa Pinjaman Atau Kredit Memberikan Jasa jasa Bank Lainnya (Service), Berupa : Jasa Setoran Telpon, Listrik, Air, Dll Jasa Pembayaran Gaji, pensiun, dll Jasa Pengiriman Uang Jasa Kliring Jasa Penjualan Mata Uang Asing Jasa Penyimpanan Dokumen Jasa Kartu Kredit Jasa L/C Jasa Refernesi Bank
RISIKO USAHA BANK : 1. Risiko Kredit (Default Risk), Berupa Kegagalan Nasabah Mengembalikan Pijaman Dan Bunganya 2. Risiko Investasi (Investment Risk), Kemungkinan Terjadinya Kerugian Akibat Suatu Penurunan Nilai Pokok Portofolio Surat Berharga 3. Risiko Likuiditas (Likuidity Risk), Risiko Memenuhi Kebutuhan Likuiditasnya 4. Risiko Operasional (Operational Risk), Ketidakpastian Usaha Bank Atau Kerugian Operasional 5. Risiko Penyelewengan (Fraud Risk), Risiko Adanya Ketidakjujuran, Penipuan Dari Pejabat 6. Risiko Fidusia(fiduciary Risk), Apabila Bank Bertindak Sebagai Wali Amanat Baik Untuk Individu Maupun Badan Usaha
BANK UMUM : Sesuai Uu No. 10 Th 1998 Bu Merupakan Bank Yang Melaksanakan Kegiatan Usaha Secara Konvensional Dan Atau Berdasarkan Prinsip Syariah Yg Memberikan Jasa Dalam Lalu Lintas Pembayaran Bentuk Hukum Bank Umum : Perusahaan Perseorangan (Persero) Perusahaan Daerah Koperasi Perseroan Terbatas (Pt)
CARA MENDIRIKAN BANK UMUM : Sesuai dengan PP RI No. 70 Tahun 1992 1. Warga Negara Indonesia 2. Badan Hukum Indonesia Yg Sepenuhnya Dimiliki Warga Negara Indonesia 3. Bank Umum Yg Didirikan Oleh Wni Dengan Bank Umum Yg Berkedudukan Di Ln 4. Pengukuhan Lembaga Keuangan Nonbank Menjadi Bank Umum Atas Izin Menteri Keuangan 5. Peningkatan Status Bpr Menjadi Bank Umum
KEGIATAN USAHA BANK UMUM 1. Menghimpun Dana Dari Masyarakat Dlm Bentuk Simpanan Berupa Giro, Deposito Atau Tabungan 2. Memberikan Kredit 3. Menerbitkan Surat Pengakuan Hutang 4. Membeli, Menjual Dan Manjamin Atas Risiko Sendiri Maupun Untk Nasabah 5. Memindahkan Uang 6. Menempatkan Dana Kepada Bank Lain 7. Menerima Pembayaran Dari Tagihan 8. Menyediakan Tempat Untuk Menyimpan Barang Dan Surat Berharga 9. Melakukan Kegiatan Penitipan Berdasar Kontrak 10. Melakukan Penempatan Dana Dari Nasabah 11. Melakukan Kegiatan Anjak Piutang 12. Melakukan Kegiatan Valuta Asing
CARA PENCIPTAAN UANG OLEH BANK UMUM : 1. Substitusi : Dimana Uang Kartal Diganti Dengan Uang Giral 2. Exchange Of Claim ; Bank Memberikan Kredit Kpd Nasabah Dan Bank Membuka Rekening Utk Nasabah Tersebut 3. Transformasi ; Menguangkan Hutang Pihak Ketiga Atau Sebaliknya, Nasabah Menjual Surat Berharga Kemudian Bank Membeli Tidak Dgn Uang Tunai Tetapi Dengan Uang Giral
BANK PERKREDITAN RAKYAT (BPR) Bpr Adalah Bank Yang Melakukan Kegiatan Usaha Secara Konvensional Atau Berdasarkan Prinsip Syariah Yg Dalam Kegiatanya Tidak Memberikan Jasa Dalam Lalu Lintas Pembayaran Kegiatan Bpr Hanya Menerima Simpanan Dalam Bentuk Uang Dan Memberikan Kredit Jangka Pendek Untuk Masyarakat Pedesaan Bentuk Hukum Bpr : 1. Perusahaan Daerah 2. Koperasi 3. Perseroan Terbatas
SYARAT PENDIRIAN BPR : 1. Tahap Persetujuan Prinsip Rancangan Anggaran Dasar Daftar Calon Pemegang Saham Rencana Susunan Organisasi Rencana Kerja Bukti Penyetoran 30% Dari Modal 2. Tahap Izin Usaha, Untuk Melakukan Ijin Usaha Dengan Disertai Surat Npwp
KEGIATAN USAHA BPR : 1. Menghimpun Dana Dari Masyarakat Dalam Bentuk Simpanan Berupa Deposito Berjangka Atau Tabungan 2. Memberikan Kredit Kepada Pengusaha Kecil Dan Rumah Tangga 3. Menyediakan Pembiayaan Bagi Nasabah Berdasarkan Prinsip Bagi Hasil Sesuai Ketentuan Pemerintah 4. Menempatkan Dananya Dalam Bentuk Serikat Bank Indonesia (Sbi), Deposito Berjangka, Sertifikat Deposito, Dan Atau Tabungan Pada Bank Lain.
- Slides: 19