
MATERI 1 PRINSIP AKUNTANSI PELAKSANAANNYA Pengertian Akuntansi Yakni
- Slides: 22
MATERI 1 PRINSIP AKUNTANSI & PELAKSANAANNYA
Pengertian Akuntansi : Yakni : Suatu proses pencatatan, penggolongan, peringkasan, pelaporan dan penganalisisan data keuangan suatu organisasi. Manfaat Informasi Akuntansi dibutuhkan oleh berbagai pihak, baik dari kalangan intern maupun dari luar organisasi seperti : manajer, investor, kreditur, instansi pemerintah, organisasi Nirlaba dan pemakai lainnya. test Dasar Akuntansi Page 1
Bidang Khusus Akuntansi Berbagai bidang pekerjaan akuntansi meliputi Akuntan Publik, Akuntansi Perpajakan, Konsultasi Manajemen, Akuntansi Internal, Akuntansi Biaya. Perbedaan Tata Buku Berpasangan & Akuntansi Tata Buku merupakan sebagian dari proses Akuntansi Khususnya yang berkaitan dengan proses pencatatan. ` Sedang Akuntansi adalah suatu proses pencatatan, penggolongan, peringkasan, pelaporan dan penganalisisan data keuangan suatu organisasi. Dasar Akuntansi Page 2
AKUNTANSI SEBAGAI PROFESI Ditinjau dari lapangan pekerjaan yang tersedia dalam bidang akuntansi, terdapat tiga bidang kesempatan kerja yaitu (1) profesi akuntansi publik (Public Accounting profession), (2) Akuntansi swasta/perusaha an (private accounting), dan (3) Akuntansi Pemerintah. Dasar Akuntansi Page 3
Profesi Akuntan Publik Secara umum sebutan untuk mereka yang telah memiliki pengetahuan dan ketrampilan di bidang akuntansi melalui pendidikan formal tertentu adalah akuntan, sedangkan sebutan untuk mereka yang menjalankan praktik untuk kepentingan umum (dengan mendirikan kantor akuntan) adalah akuntan publik. Terlepas dari masalah tentang sebutan atau gelar dan hak untuk melakukan praktik akuntansi publik, berikut ini adalah jasa yang dapat diberikan oleh akuntan publik kepada yang memerlukannya (disebut klien) : Dasar Akuntansi Page 4
Jasa Akuntan Publik 1. Audit Laporan Keuangan Pemeriksaan laporan keuangan perusahaan secara independen untuk memberikan pendapat tentang kewajaran laporan keuangan. Hasil akhir tugas audit adalah Laporan Audit atau Laporan pemeriksaan (audit report) 2. Konsultasi Pajak (Tax Advising) Konsultasi ini biasanya menyangkut masalah konsekuensi pajak suatu transaksi atau keputusan perusahaan tertentu yang penting. Dasar Akuntansi Page 5
3. Jasa Konsultasi Manajemen (Management Advisory Service) Jasa ini diberikan oleh akuntan publik kepada manajemen dalam rangka meningkatkan pendayagunaan sumber-sumber ekonomi yang dimiliki perusahaan dan meningkatkan efisiensi dalam mencapai tujuan perusahaan. Dasar Akuntansi Page 6
JENIS-JENIS PERUSAHAAN. 1. 2. 3. Perusahaan Dagang Perusahaan Manufaktur Perusahaan Jasa Dasar Akuntansi Page 7
Perusahaan Dagang : Merupakan perusahaan yang kegiatan usahanya membeli barang atau produk dan menjual kembali produk tersebut tanpa mengolah atau mengubah sifat produk bersang kutan. Dasar Akuntansi Page 7
Perusahaan Manufaktur Yakni perusahaan yang kegiatannya mengolah bahan baku menjadi barang jadi. Perusahaan Jasa Yakni perusahaan yang kegiatannya menjual jasa untuk memenuhi kebutuhan konsumen. Dasar Akuntansi Page 6
Persamaan Dasar Akuntansi
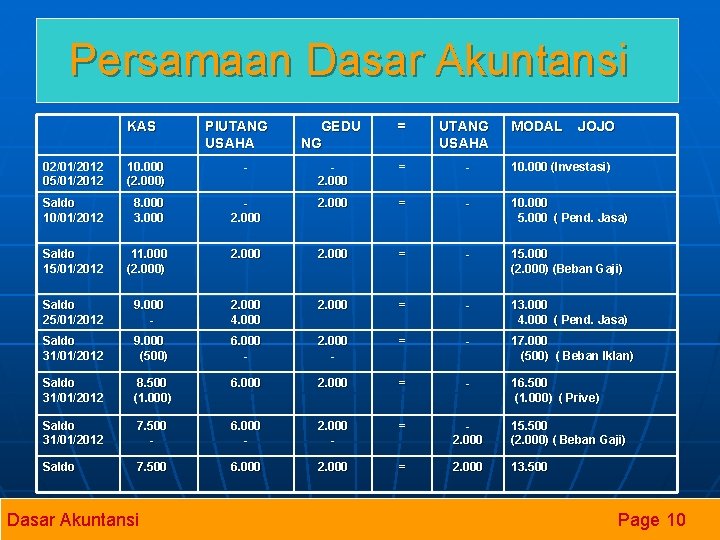
§ § Transaksi Keuangan adalah kegiatan yang dilakukan oleh perusahaan seperti menerima setoran dari pemilik, meminjam uang dari luar perusahaan, membeli gedung dan peralatan, membeli bahan, membayar gaji pegawai, menjual barang. Persamaan Dasar Akuntansi Assets = Liability + Owner’s Equity. Harta = Kewajiban + Modal Pemilik Dasar Akuntansi Page 7
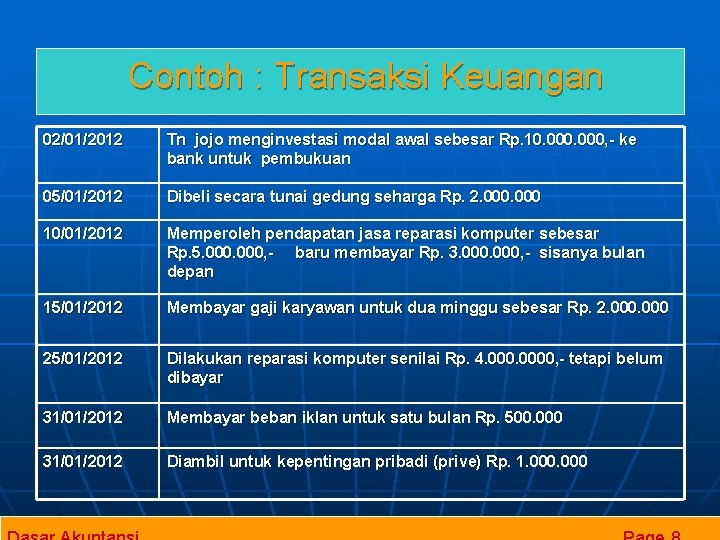
Contoh : Transaksi Keuangan 02/01/2012 Tn jojo menginvestasi modal awal sebesar Rp. 10. 000, - ke bank untuk pembukuan 05/01/2012 Dibeli secara tunai gedung seharga Rp. 2. 000 10/01/2012 Memperoleh pendapatan jasa reparasi komputer sebesar Rp. 5. 000, - baru membayar Rp. 3. 000, - sisanya bulan depan 15/01/2012 Membayar gaji karyawan untuk dua minggu sebesar Rp. 2. 000 25/01/2012 Dilakukan reparasi komputer senilai Rp. 4. 0000, - tetapi belum dibayar 31/01/2012 Membayar beban iklan untuk satu bulan Rp. 500. 000 31/01/2012 Diambil untuk kepentingan pribadi (prive) Rp. 1. 000
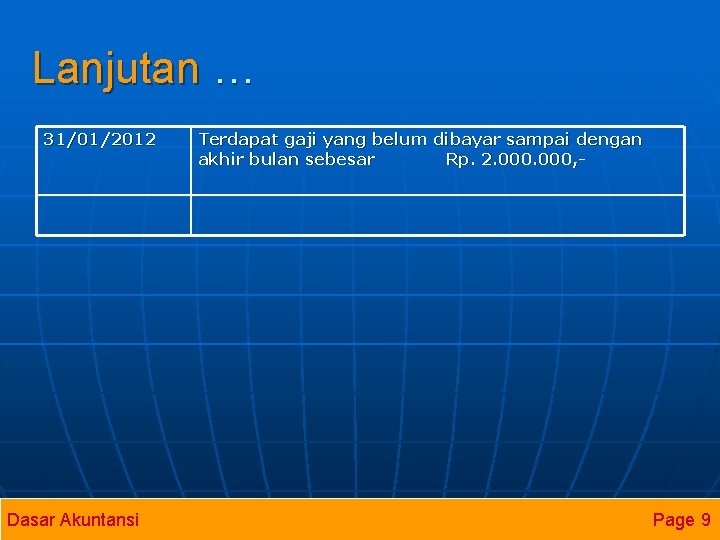
Lanjutan … 31/01/2012 Dasar Akuntansi Terdapat gaji yang belum dibayar sampai dengan akhir bulan sebesar Rp. 2. 000, - Page 9
Persamaan Dasar Akuntansi KAS PIUTANG USAHA GEDU NG = UTANG USAHA MODAL JOJO 02/01/2012 05/01/2012 10. 000 (2. 000) - 2. 000 = - 10. 000 (Investasi) Saldo 10/01/2012 8. 000 3. 000 2. 000 = - 10. 000 5. 000 ( Pend. Jasa) Saldo 15/01/2012 11. 000 (2. 000) 2. 000 = - 15. 000 (2. 000) (Beban Gaji) Saldo 25/01/2012 9. 000 - 2. 000 4. 000 2. 000 = - 13. 000 4. 000 ( Pend. Jasa) Saldo 31/01/2012 9. 000 (500) 6. 000 - 2. 000 - = - 17. 000 (500) ( Beban Iklan) Saldo 31/01/2012 8. 500 (1. 000) 6. 000 2. 000 = - 16. 500 (1. 000) ( Prive) Saldo 31/01/2012 7. 500 - 6. 000 - 2. 000 - = 2. 000 15. 500 (2. 000) ( Beban Gaji) Saldo 7. 500 6. 000 2. 000 = 2. 000 13. 500 Dasar Akuntansi Page 10
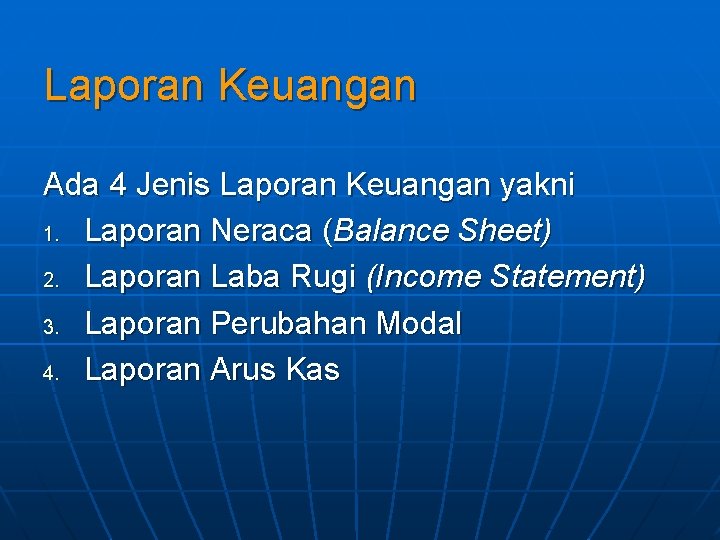
Laporan Keuangan Ada 4 Jenis Laporan Keuangan yakni 1. Laporan Neraca (Balance Sheet) 2. Laporan Laba Rugi (Income Statement) 3. Laporan Perubahan Modal 4. Laporan Arus Kas
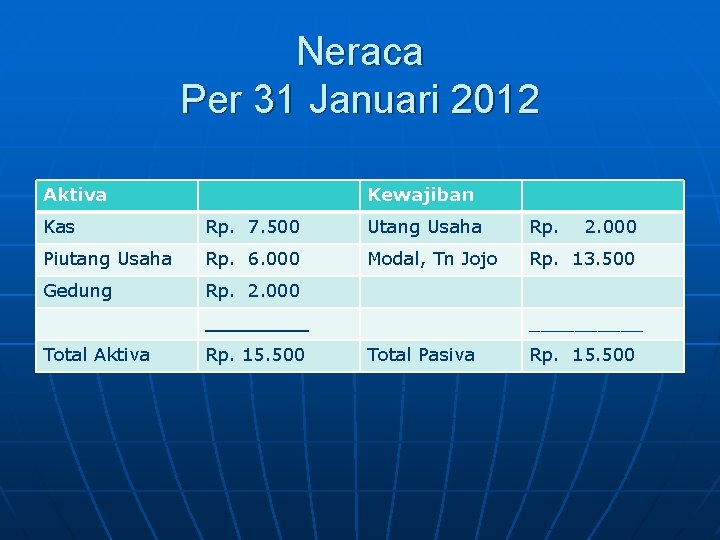
Neraca Per 31 Januari 2012 Aktiva Kewajiban Kas Rp. 7. 500 Utang Usaha Rp. Piutang Usaha Rp. 6. 000 Modal, Tn Jojo Rp. 13. 500 Gedung Rp. 2. 000 _____ Total Aktiva Rp. 15. 500 2. 000 _____ Total Pasiva Rp. 15. 500
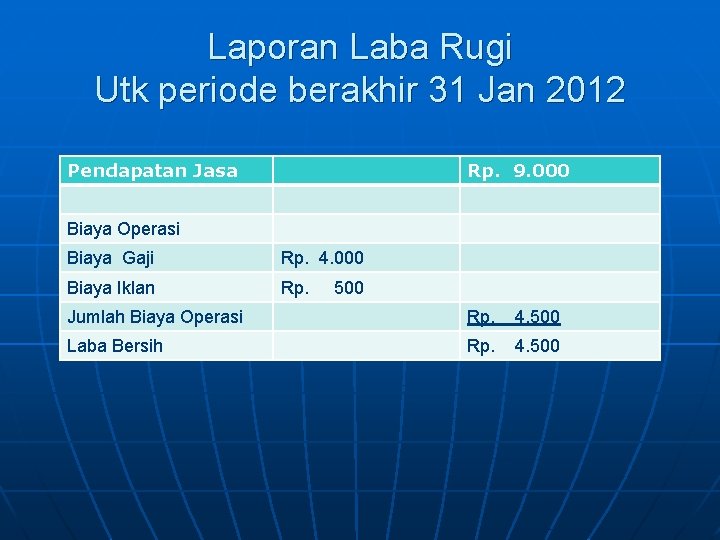
Laporan Laba Rugi Utk periode berakhir 31 Jan 2012 Pendapatan Jasa Rp. 9. 000 Biaya Operasi Biaya Gaji Rp. 4. 000 Biaya Iklan Rp. 500 Jumlah Biaya Operasi Rp. 4. 500 Laba Bersih Rp. 4. 500
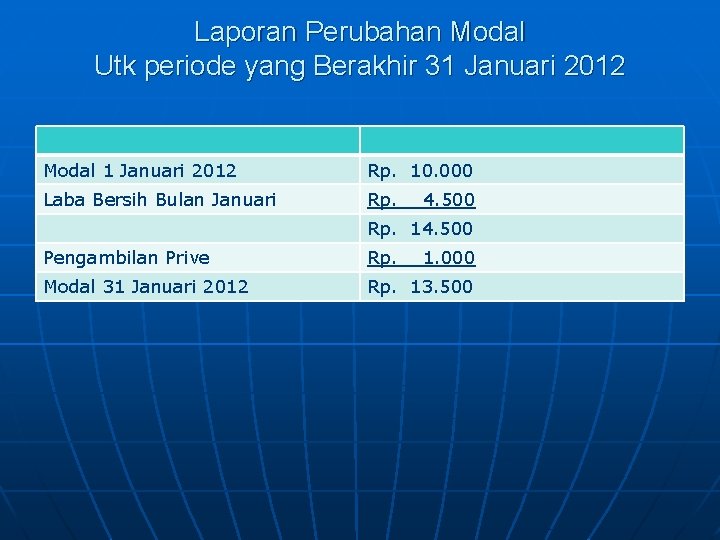
Laporan Perubahan Modal Utk periode yang Berakhir 31 Januari 2012 Modal 1 Januari 2012 Rp. 10. 000 Laba Bersih Bulan Januari Rp. 4. 500 Rp. 14. 500 Pengambilan Prive Rp. 1. 000 Modal 31 Januari 2012 Rp. 13. 500
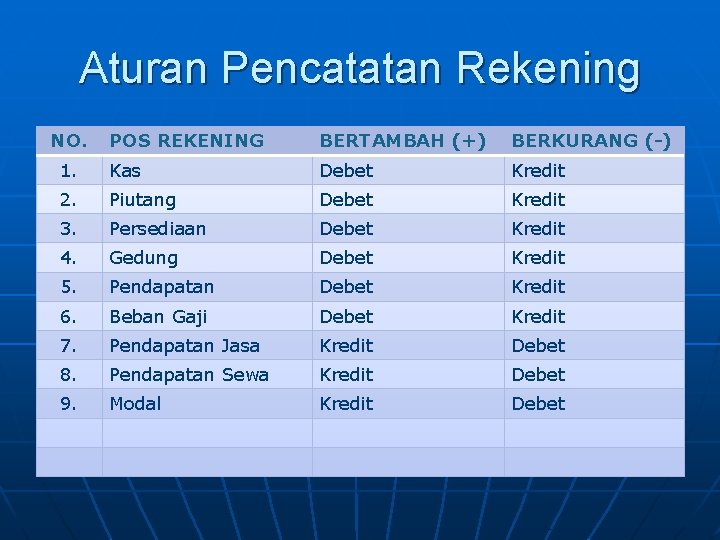
Aturan Pencatatan Rekening NO. POS REKENING BERTAMBAH (+) BERKURANG (-) 1. Kas Debet Kredit 2. Piutang Debet Kredit 3. Persediaan Debet Kredit 4. Gedung Debet Kredit 5. Pendapatan Debet Kredit 6. Beban Gaji Debet Kredit 7. Pendapatan Jasa Kredit Debet 8. Pendapatan Sewa Kredit Debet 9. Modal Kredit Debet
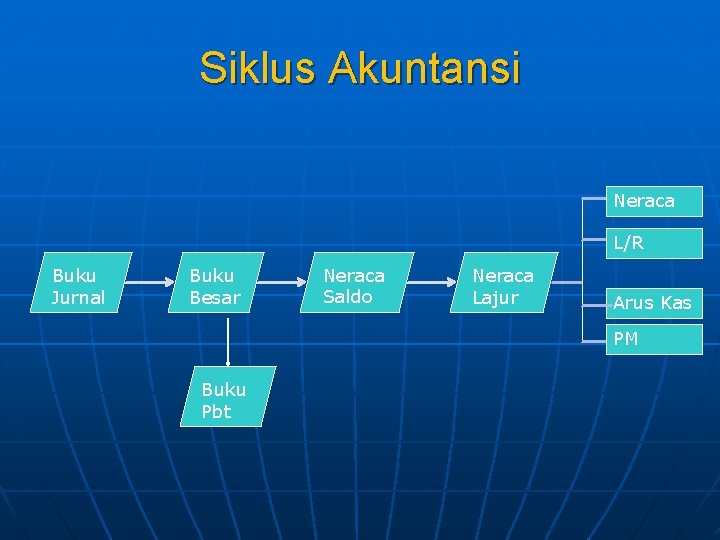
Siklus Akuntansi Neraca L/R Buku Jurnal Buku Besar Neraca Saldo Neraca Lajur Arus Kas PM Buku Pbt