
Materi 1 Kas Sub Pokok Bahasan 1 Komposisi
Materi 1 Kas
Sub Pokok Bahasan 1. Komposisi Kas 2. Pengendalian Kas 3. Dana Kas Kecil 4. Rekonsiliasi ban
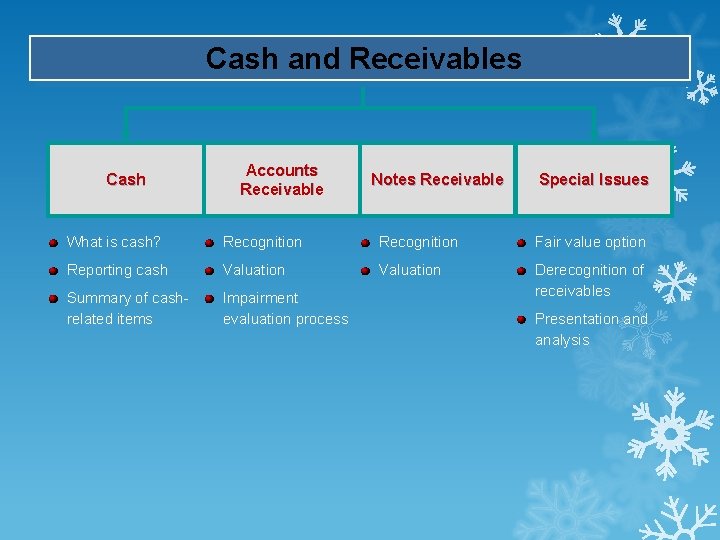
Cash and Receivables Cash Accounts Receivable Notes Receivable Special Issues What is cash? Recognition Fair value option Reporting cash Valuation Summary of cashrelated items Impairment evaluation process Derecognition of receivables Presentation and analysis
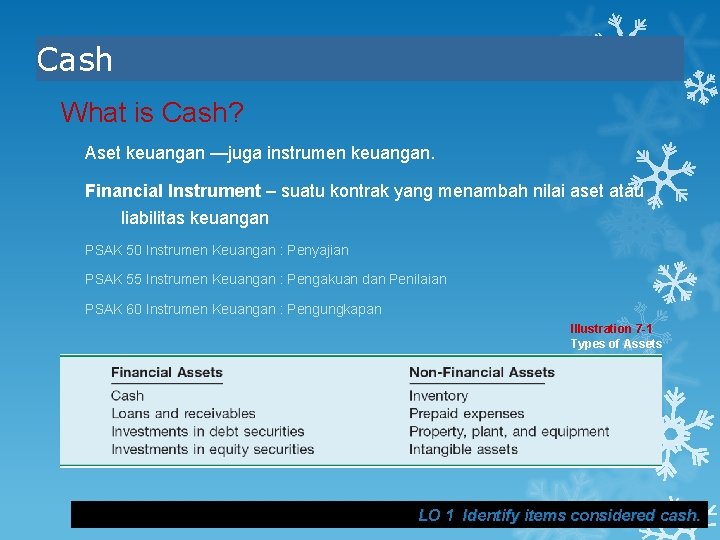
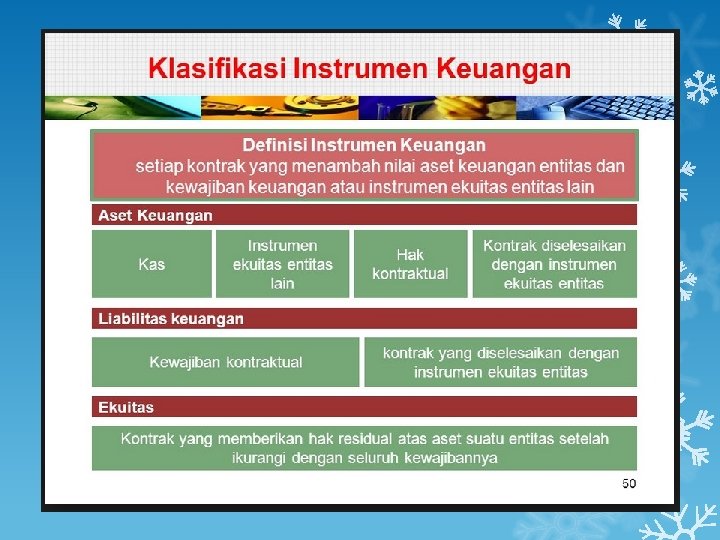
Cash What is Cash? Aset keuangan —juga instrumen keuangan. Financial Instrument – suatu kontrak yang menambah nilai aset atau liabilitas keuangan PSAK 50 Instrumen Keuangan : Penyajian PSAK 55 Instrumen Keuangan : Pengakuan dan Penilaian PSAK 60 Instrumen Keuangan : Pengungkapan Illustration 7 -1 Types of Assets LO 1 Identify items considered cash.
Cash What is Cash? ► Merupakan alat pembayaran yang siap dan bebas dipergunakan untuk membiayai kegiatan entitas. Examples: coin, currency, available funds on deposit at the bank, money orders, certified checks, cashier’s checks, personal checks, bank drafts and savings accounts. LO 1 Identify items considered cash.
Cash Reporting Cash Equivalents Setara kas adalah investasi jangka pendek yang sangat likuid Dapat dikonversi menjadi kas pada jumlah tertentu tanpa risiko perubahan nilai dan jatuh temponya sangat dekat – 3 bulan PSAK 2 Laporan Arus Kas Examples: Treasury bills, commercial paper, and money market funds. LO 2 Indicate how to report cash and related items.
Cash Restricted Cash Kas yang dicadangkan dengan penggunaan khusus tidak boleh dikategorikan sebagai kas, tetapi diklasifikasikan sebagai dana cadangan – kurang dari 1 tahun (aset lancar – lebih dari satu tahun (aset tidak lancar) Examples, restricted for: (1) plant expansion, (2) retirement of long-term debt, and (3) compensating balances. LO 2 Indicate how to report cash and related items.
Cash Bank Overdrafts Kondisi dimana jumlah cek yang ditarik dalam rekening melebihi saldo kas Diklasifkasikan sebagai utang dagang, jika jumlahnya material disajikan tersendiri Bank overdraf yang terjadi dalam satu rekening bank dapat diakumulasikan (dinet-kan) dengan rekening yang lain jika dan hanya jika berasal dari bank yang sama dan terdapat perjanjian yang membolehkan transfer antar rekening di bank tersebut LO 2 Indicate how to report cash and related items.
Cash Compensating Balance Pinjaman yang diberikan tidak semua dapat diambil, namun harus menyisakan saldo minimum dalam rekening bank - Compensating Balance Dalam laporan keuangan Compensating Balance disajikan secara terpisah dapat sebagai aset lancar atau aset tidak lancar tergantung jangka waktu perjanjian pinjaman LO 2 Indicate how to report cash and related items.
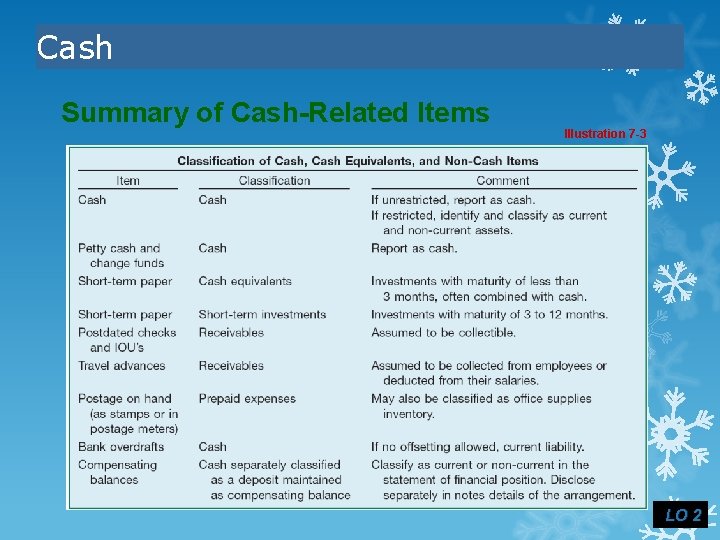
Cash Summary of Cash-Related Items Illustration 7 -3 LO 2
Sifat/Karakteristik kas: Aktif tapi tidak produktif; untuk memperoleh rentabilitas, kas tidak boleh dibiarkan menganggur (idle cash). Untuk memperoleh pendapatan, kas harus diubah terlebih dahulu menjadi persediaan, piutang dst. Tetapi juga tdk diperkenankan seluruh kas diubah bentuknya, karena perusahaan akan kesulitan beroperasi apbl tidak disediakan kas yang memadai. Dari kondisi ini maka manajemen harus mampu menciptakan adanya keseimbangan antara kedua kepentingan tersebut. Tidak memiliki identitas kepemilikan, sehingga mudah dipindah tangankan. Dengan kondisi ini maka manajemen harus yakin bahwa: - Setiap pengeluaran kas harus sesuai dengan tujuan - Semua uang yang seharusnya diterima, benar 2 diterima - Tidak ada penyalahgunaan terhadap uang milik perusahaan Perencanaan & Pengawasan Kas Penting buat perusahaan
Manajemen Kas Didefinisikan sebagai pengoptimasian penggunaan kas sebagai aktiva. Hal ini berarti tidak boleh terjadi kegagalan pemakaian kas, dan pengawasan terhadap posisi kas. Tujuan manajemen kas meliputi 2 hal: likuiditas dan earning. Likuiditas manajemen harus secara sadar menjaga likuiditas dan jumlah kas yang harus ada dalam perusahaan. Earning tiap pengeluaran perusahaan harus diarahkan untuk mendapatkan kemungkinan hasil yang lebih besar dibandingkan dengan kas yang dikeluarkan. Selain itu manajemen harus menjamin pembayaran dilakukan secara ekonomis
Perencanaan Kas Aspek utama perencanaan kas adalah penyusunan anggaran kas. Manajer harus menyiapkan daftar kegiatan untuk menimbulkan kas (pembelanjaan) dan kegiatan menggunakan kas (pengoperasian dan penginvestasian). Dengan kata lain manajer harus membuat proyeksi Cash in flow, Cash out flow dan balance (saldo) Agar tujuan tercapai, ada 2 hal yang harus dilakukan: 1. Menentukan sumber penerimaan kas, misal; kas dari operasi rutin, kas dari pelunasan utang jangka panjang, investasi dari pemilik, penjualan aktiva tetap, mengeluarkan obligasi dll 2. Menentukan rencana penggunaan kas, misal; pembayaran dividen, pembayaran utang jangka panjang, pembelian aktiva tetap, membayar gaji karyawan, dll Berdasarkan 2 hal tadi maka manajemen dapat mengetahui seberapa besar kas yang dibutuhkan atau seberapa besar kas yang menganggur, selanjutnya dapat ditentukan langkah selanjutnya terhadap kas yang berlebihan/menganggur
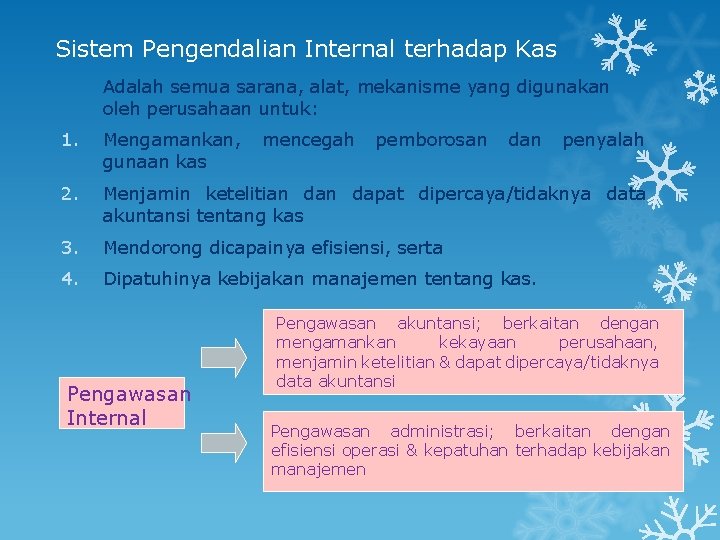
Sistem Pengendalian Internal terhadap Kas Adalah semua sarana, alat, mekanisme yang digunakan oleh perusahaan untuk: 1. Mengamankan, gunaan kas 2. Menjamin ketelitian dapat dipercaya/tidaknya data akuntansi tentang kas 3. Mendorong dicapainya efisiensi, serta 4. Dipatuhinya kebijakan manajemen tentang kas. Pengawasan Internal mencegah pemborosan dan penyalah Pengawasan akuntansi; berkaitan dengan mengamankan kekayaan perusahaan, menjamin ketelitian & dapat dipercaya/tidaknya data akuntansi Pengawasan administrasi; berkaitan dengan efisiensi operasi & kepatuhan terhadap kebijakan manajemen
Prinsip yang berkaitan dengan pengawasan akuntansi: Karyawan yang jujur dan kompeten, serta memiliki tanggung jawab Tanggung jawab yang terkait harus dilaksanakan oleh fungsi-fungsi yang terpisah Fungsi akuntansi harus dipisahkan dari fungsi pelaksana Catatan akuntansi yang memadai harus terselenggara setiap saat Melaksanakan rotasi tugas untuk karyawan yang melaksanakan kegiatan klerikal Adanya sistem otorisasi Adanya kebiasaan yang baik dalam perusahaan Pengawasan internal thd kas didesain untuk menjamin bahwa: 1. Adanya pemisahan antara bagian-bagian yang menangani kas 2. Semua kas yang diterima harus segera disetor ke bank 3. Pengeluaran kas harus ada otorisasi dan sesuai tujuan 4. Semua pengeluaran kas harus menggunakan cek, kecuali pengeluaran yang jumlahnya kecil menggunakan petty cash
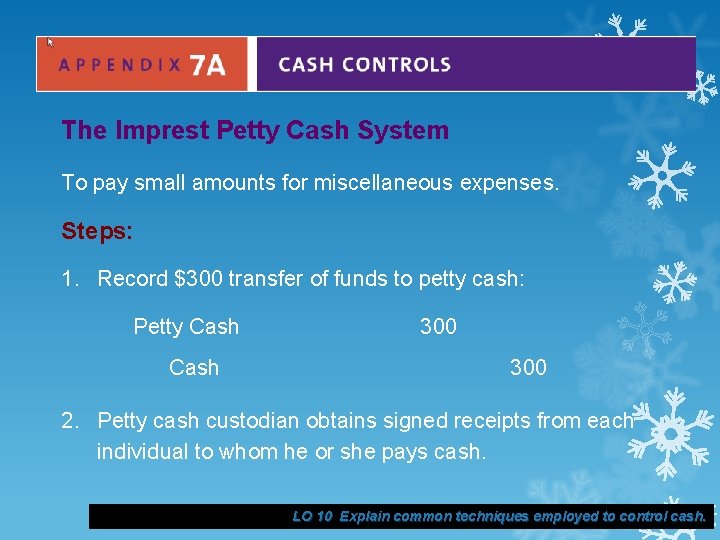
The Imprest Petty Cash System To pay small amounts for miscellaneous expenses. Steps: 1. Record $300 transfer of funds to petty cash: Petty Cash 300 2. Petty cash custodian obtains signed receipts from each individual to whom he or she pays cash. LO 10 Explain common techniques employed to control cash.
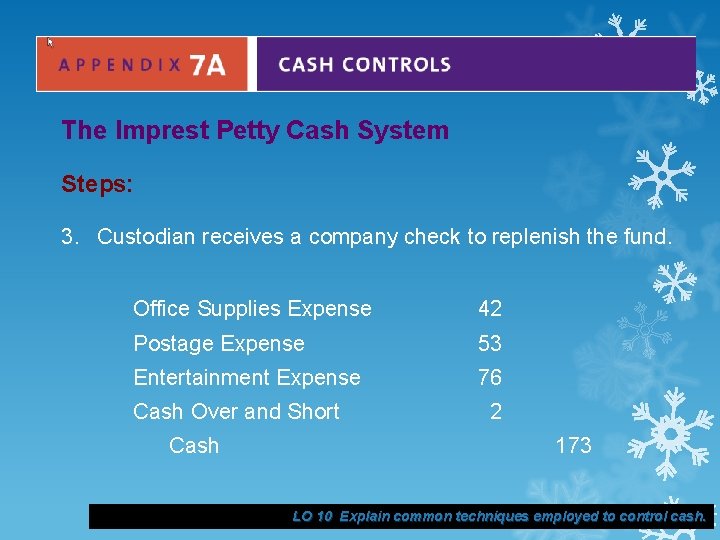
The Imprest Petty Cash System Steps: 3. Custodian receives a company check to replenish the fund. Office Supplies Expense 42 Postage Expense 53 Entertainment Expense 76 Cash Over and Short Cash 2 173 LO 10 Explain common techniques employed to control cash.
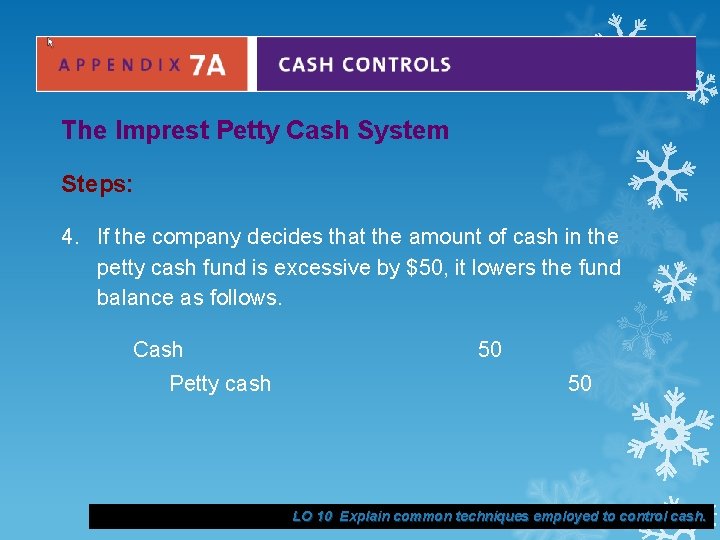
The Imprest Petty Cash System Steps: 4. If the company decides that the amount of cash in the petty cash fund is excessive by $50, it lowers the fund balance as follows. Cash Petty cash 50 50 LO 10 Explain common techniques employed to control cash.
Cash Kas Kecil Metode Imprest (imprest fund method) / Dana Tetap adalah mekanisme kas kecil dimana dipertahankan tetap. Setiap ada pengeluaran akan dibuat bukti pengeluaran tetapi tidak dibuat jurnal. Jika jumlah kas kecil akan habis, maka akan dilakukan penggantian sejumlah dana yang telah dipakai. Pada saat penggantian akan dibuat jurnal terkait dengan pengeluaran tersebut dan mengurangi kas perusahaan. Metode Fluktuasi (fluctuating fund method) dana kas kecil tidak ditetapkan sejumlah tertentu sehingga saldonya bervariasi dari waktu ke waktu. Saldo kas kecil akan berubah-ubah. LO 2 Indicate how to report cash and related items.
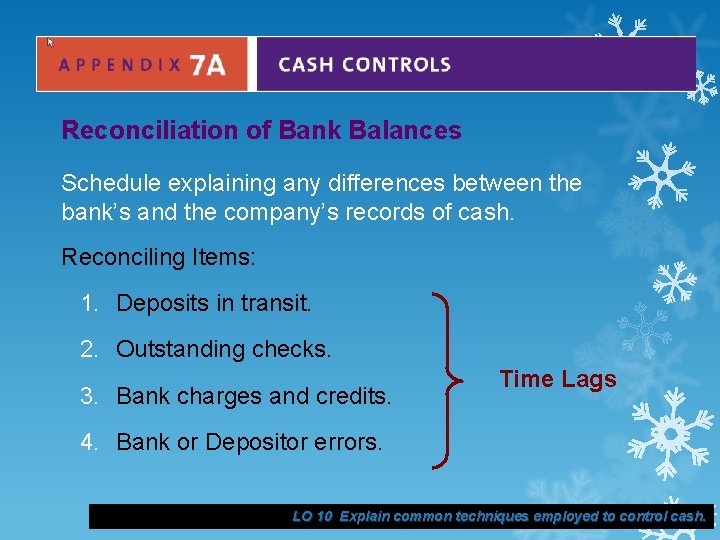
Reconciliation of Bank Balances Schedule explaining any differences between the bank’s and the company’s records of cash. Reconciling Items: 1. Deposits in transit. 2. Outstanding checks. 3. Bank charges and credits. Time Lags 4. Bank or Depositor errors. LO 10 Explain common techniques employed to control cash.
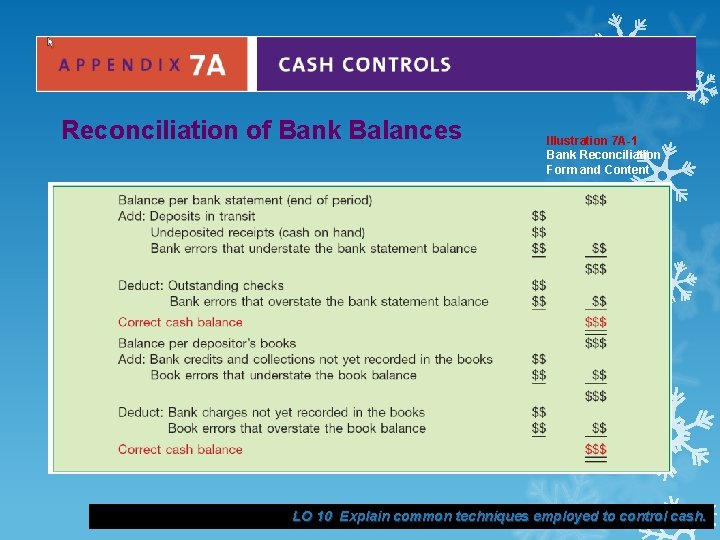
Reconciliation of Bank Balances Illustration 7 A-1 Bank Reconciliation Form and Content LO 10 Explain common techniques employed to control cash.
Rekonsiliasi Bank Dalam pengelolaan kas perusahaan, setiap penerimaan perusahaan sebaiknya harus disetorkan ke bank dan sebaliknya pengeluaran perusahaan harus menggunakan cek. Praktek tersebut sering menyebabkan timbulnya perbedaan antara: saldo kas menurut catatan perusahaan dan saldo kas menurut catatan bank. Pada waktu akan menyusun laporan keuangan, perusahaan harus tahu saldo kas (termasuk kas kecil) yang tepat untuk dilaporkan di Neraca. Apabila terjadi perbedaan saldo kas menurut catatan perusahan dengan bank maka harus diadakan rekonsiliasi bank. Berikut di bawah ini ikhtisar yang menyebabkan adanya perbedaan saldo menurut catatan perusahaan dan bank:
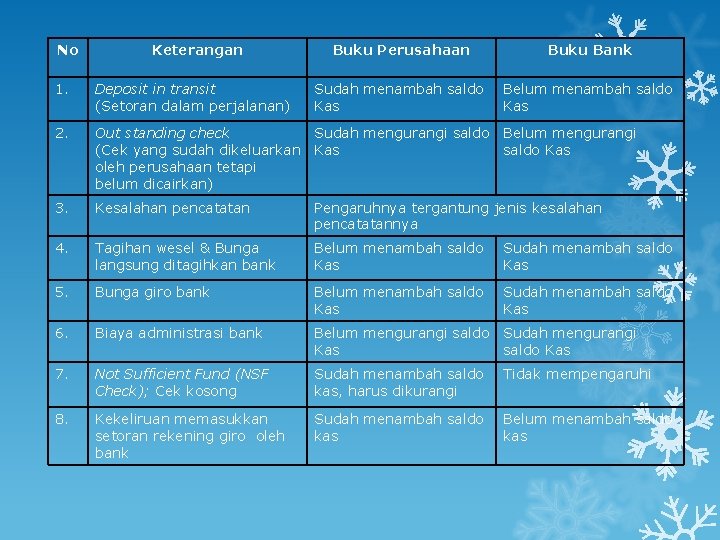
No Keterangan Buku Perusahaan Buku Bank Sudah menambah saldo Kas Belum menambah saldo Kas 1. Deposit in transit (Setoran dalam perjalanan) 2. Out standing check Sudah mengurangi saldo Belum mengurangi (Cek yang sudah dikeluarkan Kas saldo Kas oleh perusahaan tetapi belum dicairkan) 3. Kesalahan pencatatan Pengaruhnya tergantung jenis kesalahan pencatatannya 4. Tagihan wesel & Bunga langsung ditagihkan bank Belum menambah saldo Kas Sudah menambah saldo Kas 5. Bunga giro bank Belum menambah saldo Kas Sudah menambah saldo Kas 6. Biaya administrasi bank Belum mengurangi saldo Kas Sudah mengurangi saldo Kas 7. Not Sufficient Fund (NSF Check); Cek kosong Sudah menambah saldo kas, harus dikurangi Tidak mempengaruhi 8. Kekeliruan memasukkan setoran rekening giro oleh bank Sudah menambah saldo kas Belum menambah saldo kas
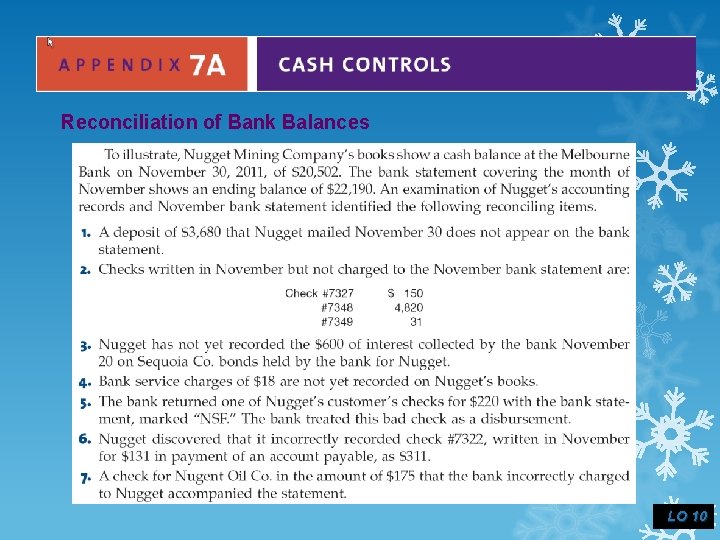
Reconciliation of Bank Balances LO 10
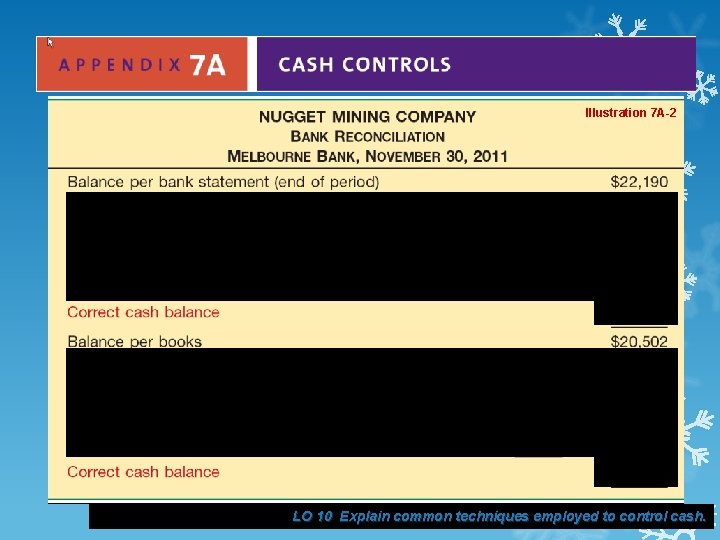
Illustration 7 A-2 LO 10 Explain common techniques employed to control cash.
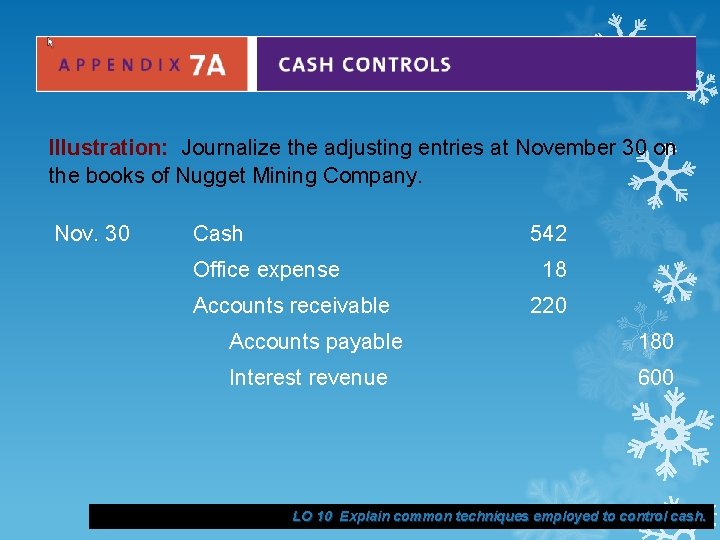
Illustration: Journalize the adjusting entries at November 30 on the books of Nugget Mining Company. Nov. 30 Cash 542 Office expense Accounts receivable 18 220 Accounts payable 180 Interest revenue 600 LO 10 Explain common techniques employed to control cash.
Sumber: Dwi Martani, dkk, Akuntansi Keuangan Menengah Berbasis PSAK, Buku 1 Kieso Weygandt Warfied, Intermediate Accounting, Vol. 1 IFRS Edition
- Slides: 28