
MANAJEMEN SUMBER DAYA MANUSIA PENGENDALIAN CONTROLLING PENGERTIAN TUJUAN
MANAJEMEN SUMBER DAYA MANUSIA PENGENDALIAN ( CONTROLLING )
PENGERTIAN, TUJUAN, FUNGSI DAN ARTI PENTINGNYA PENGENDALIAN PENGERTIAN Menurut Harold Koontz “ Control is the measurement and correction of the performance of subordinates in order to make sure that interprice objectives and the plans devised to attain then are accomplised “. “ pengendalian adalah pengukuran dan perbaikkan terhadap pelaksanaan kerja bawahan, agar rencana – rencana yang telah dibuat untuk mencapai tujuan – tujuan perusahaan dapat diselenggarakan “.
TUJUAN Pengendalian bertujuan untuk : 1) Supaya proses pelaksanaan dilakukan sesuai dengan ketentuan – ketentuan dari rencana. 2) Melakukan tindakan perbaikkan ( corrective ), jika terdapat penyimpangan – penyimpangan ( deviasi ). 3) Supaya tujuan yang dihasilkan sesuai dengan rencananya.
PENTINGNYA PENGENDALIAN Diharapkan agar pelaksana membatasi tindakan – tindakannya mencapai tujuan – tujuan sedemikian rupa sehingga tidak begitu menyimpang dari yang diperbolehkan. Pengendalian menjadi siklus fungsi manajemen lengkap dan membawa organisasi ke perencanaan. Makin jelas, lengkap dan terkoordinir rencana – rencana makin lengkap pula pengendaliannya. Pengendalian terdiri dari penentuan standar –standar, pengendalian kegiatan atau pemeriksaan, pembandingan hasil dengan standar serta kegiatan mengkoreksi kegiatan atau standar.
FUNGSI Pengendalian berkaitan erat sekali dengan fungsi perencanaan dan kedua fungsi ini merupakan hal yang saling mengisi. Fungsi pengawasan, controlling berarti memonitor kemajuan perusahaan dengan berpedoman kepada tujuan yang hendak tercapai dan memperbaikinya bila ada penyimpangan. Fungsi ini menyangkut mengintegrasikan, berbagai unit yang berbeda, termasuk prosedur, orang atau manusia, polisy dan perencanaan.
ASAS – ASAS PENGENDALIAN : 1. ASAS TERCAPAINYA TUJUAN (principle of assurance of objective) artinya pengendalian harus di tunjukan ke arah tercapainya tujuan yaitu dengan mengadakan perbaikan untuk mngehindari penyimpangan – penyimpangan dari rencana. 2. ASAS EFISIENSI PENGENDALIAN (principle of effenciency of control) artinya pengendalian itu efisien, jika dapat menghindari penyimpangan dari rencana, sehingga tidak menimbulkan hal – hal lain yang di luar dugaan.
3. ASAS TANGGUNG JAWAB PENGENDALIAN (principle of controls responsibility) artinya pengendalian hanya dapat dilaksanakan jika manajer bertanggung jawab terhadap pelaksanaan rencana. 4. ASAS PENGENDALIAN TERHADAP MASA DEPAN (principle of future control) artinya pengendalian yang efektif harus di tuntukan kearah pencegahaan penyimpangan – penyimpangan yang baik pada waktu sekarang maupun masa yang akan datang.
5. ASAS PENGENDALIAN LANGSUNG (principle of direct control) artinya tekhnik kontrol yang paling efektif adalah mengusahakan adanya manajer bawahan yang berkualitas baik. 6. ASAS REFLEKSI RENCANA (principle of reflection plans) artinya pengendalian harus di susun dengan baik sehingga dapat mencerminkan karakter dan susunan rencana. 7. ASAS PENYESUAIAN DENGAN ORGANISASI (principleof organization) artinya pengendalian harus dilakukan sesuai dengan sturktur oraganisasi.
8. ASAS PENGENDALIAN INDIVIDUAL (principle of individual control) artinya pengendalian harus di dan tehnik pengendalian harus sesuai dengan kebutuhan manajer. 9. ASAS STANDAR (principle of standard) artinya pengendalian yang efektif dan efisien memerlukan standar yang tepat yang akan dipergunakan sebagai tolak ukur pelaksanaan dan tujuan yang akan di capai
10. ASAS PENGENDALIAN TERHADAP STRATEGI (principle of strategic point control) artinya pengendalian yang efektif dan efisien memerlikan adanya perhatian yang di tunjukan terhadap faktor – faktor yang strategis dalam perusahaan, 11. ASAS KEKECUALIAN (the exception principle) artinya dalam efisien pengendalian membutuhkan adanya perhatian yang ditunjukan terhadap faktor kekecualian.
14. ASAS KEKECUALIAN FLEKSIBEL (principle of flexibility of control ) artinya pengendalian harus luwes untuk menghindari kegagalan pelaksanaan perencanaan. 15. ASAS PENINJAUAN KEMBALI (principle of review) artinya sistem pengendalian harus di tinjau berkali – kali agar sistem yang di gunakan berguna untuk mencapai tujuan. 16. ASAS TINDAKAN (principle of action ) artinya pengendalian dapat di lakukan apabila ada ukuran – ukuran untuk mengoreksi penyimpangan – penyimapangan rencana, organisasi, dan directing
PROSES ATAU LANGKAH – LANGKAH PENGENDALIAN Di dalam kegiatan pengendalian memerlukan proses atau langkah – langkah yang perlu dilakukan. Hal ini diperlukan agar dapat membedakan hal apa yang diawasi dan hal apa yang tak dapat diawasi berikutnya diadakan pengecekkan terhadap laporan kegiatan kerja disertai peninjauan. Laporan harus dibuat terutama tentang adanya penyimpangan – penyimpangan maka dari itu perlu diadakan kagiatan korektif dan dianalisa.
JENIS – JENIS PENGENDALIAN Pengendalian dapat dikelompokkan menjadi beberapajenis : 1. Pengendalian produksi yaitu agar hasil produktif sesuai dengan permintaan atau pemuasan langganan dalam jumlah, harga, waktu, dan service. 2. Pengendalian persediaan yaitu menjamin tersedianya bahan dalam jumlah, harga, waktu, yang tepat sehingga proses memenuhi ukuran – ukuran standar yang telah di tentukan.
Pengendalian kualitas yaitu menjamin agar kualiatas hasil produksi, bahan dan bahan proses memenuhi ukuran – ukuran standar yang telah di tentukan. Pengendalian ongkos yaitu menjamin agar produksi atau operasidijalankan dengan ongkos minimum sesuai standar. Pengndalian karyawan yaitu penegndalian ini di tunjukan kepada hal – hal yang ada hubunganya dengan kegiatan karyawan.
Pengendalian keuangan yaitu penegndalian ini di tunjukehan kepada hal – hal yang menyangkut keungan tentang pemasukan dan pengeluaran biaya – biaya perusahaan termasuk pengendalian anggaranya. Pengendalian waktu yaitu pengendalian ini ditunjukan kepada pengguna waktu artinya apakah waktu mengerjakan sesuai atau tedak dengan rencana. Pengendalian tehnis yaitu pengendalian ini ditunjukan kepada hal – hal yang bersifat fisik yang berhubungan dengan tindakan dan teknis pelaksanaan,
pengendalian kebijksanaan yaotu pengendalian ini ditunjukan untuk mengetahui dan menilai apakah kebijaksanaan – kebijasanaan organisasi telah dilaksanakan sesuai yang telah di gariskan. Pengendalia penjualan yaitu pengendalian ini ditunjukan untuk mengetahui apakah produksi atau jasa yang dihasilkan terjualsesuai dengan target yang di tetapkan.
Pengendalian iventaris yaitu pengendalisn ini ditunjukan untuk mngetahui untuk mengetahui apakah iventaris perusahaan masih ada semuanya atau hilang. Pengendalian pemeliharaan yaitu pengendalian ini di tunjukan untuk mengetahui apakah semua iventaris perusahaan dan kantor dipelihara dengan baik atau tidakdan jika dad yang rusak apa kerusakanya apa masih dapat di perbaki atau tidak.
METODE PENGENDALIAN Metode pengendalian atau pengawasan meliputi : 1. Pengawasan langsung merupakan pengawasan yang dilakukan sendiri secra langsung oleh seorang manajer. Manajer melakukan pemeriksaan pekerjaan yang sedang dilakukan untuk mengetahui apakah di kerjakan dengan benar dan hasilnya sesuai yang di kehendaki, pengendalian ini dapat di lakukan dengan cara inspeksi langsung, observasi di tempat ( on the spot observation) dan laporan diterima (on the spot report)
Pengawasan tidak langsung Merupakan pengawasan jarak jauh artinya dengen melalui laporan yang diberikan oleh bawahanya. Laporan ini dapat lisan maupun tulisan tentang pelaksanaan pekerjaan dan hasil – hasilnya. Pengawasan berdasarkan pengecualian Merupakan pengendalian yang di khususkan untuk kesalahan – kesalahan yang luar biasa dari hasil atau standar yang diharapkan. Pengendalian ini di lakukan dengan cara kombinasi langsung dan tidak langsung oleh manajer.
SIFAT DAN WAKTU PENGENDALIAN 1. 2. Sifat dan waktu pengendalian dibedakan menjadi : Preventive control yaitu pengendalian yang di lakukan sebelum kegiatan untuk menghindari terjadinya penyimpangan – penyimpangan dalam pelaksanaannya. Ini merupakan pengendalian terbaik karena lakuakan sebelum terjadinya kesalahan. Repressive control yaitu penegndalian yang dilakukan setelah terjadi kesalahan – kesalahan dalam pelaksanaan, dengan tujuan agar tidak terjadi pengulangan kesalahan, sehingga hasilnya sesuai yang di harapkan.
Pengendalian saat proses dilakukan, jika terjadi kesalahan segera diperbaiki. Pengendalian berkala, pengendalian yang dilakukan secara berkala, misnya perbulan atau per semester dan lain – lain. Pengendalian mendadak yaitu pengewasan yang di lakukan secara mendadak untuk mengetahui apakah pelaksanaan atau peraturan – peraturan
PERSYARATAN SISTEM PENGENDALIAN Agar pengendalian itu efektif perlulah dipenuhi berbagai persyaratan yaitu : 1. Pengawasan haruslah memenuhi sifat serta kebutuhan kegiatan yang ada. Walaupun ada teknik – teknik pengwasan umum seperti anggaran, titik impas, waktu standar, dan lain – lain, organisasi perlu juga menyiapkan sistem pengawasan khusus masing – masing bagian seperti pengawasan kualitas untuk bagian produksi.
8. Pengawasan harus dapat memberikan laporan penyimpangan secepat mungkin. Oleh karena itu perlu sistem informasi yang baik agar data penyimpangan cepat sampai pada yang berkepentingan diputuskan dengan cepat pula. 9. Pengawasan harus luwes. Walaupun rencana berubah sistem pengawasan tetap berjalan misanya dengan menyiapkan rencana – rencana alternatif. 10. Pengawasan harus menyatakan pola organisasi. Setiap bagian perlu mempertanggung jawabkan hasil – hasil kegiatan.
Pengawasan harus berhubungan dengan tujuan tertentu dan yang telah disetujui. Pengawasan hendaknya mengandung hal – hal yang memotovasi pelaksana tugas, artinya tujuan yang dicapai harus dapat tercapai, tidak terlalu muluk. Pengawasan perlu di batasi yaitu tempat dam waktu kritis saja tidak perlu menyeluruh.
Pengawasan haruslah ekonomis tidak memakan biaya besar. Percuma saja memiliki sistem pengawasan yang baik, tetapi biayanya besar sekali. Pengawasan haruslah mudah dimengerti maksud dan tujuanya, sederhana mudah diterpakan dilaksanakan. Pengawasan haruslah menjamin tindakan perbaikan setelah didapati adanya penyimpangan, artinya harus mengandung prosedur penyimpangan.
AKTIFITAS PENGENDALIAN MANAJEMEN 1. 2. 3. 4. 5. 6. Perencanaan Koordinasi Komunikasi Evaluasi Pengambilan keputusan Mempengaruhi orang untuk mengubah perilakunya
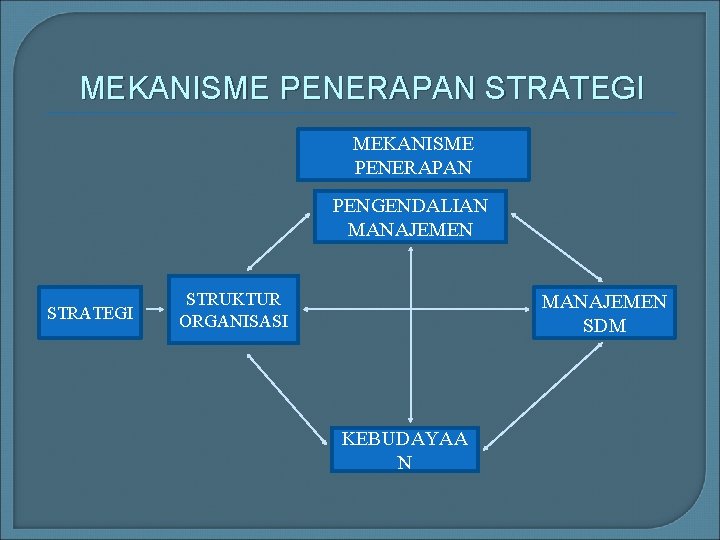
MEKANISME PENERAPAN STRATEGI MEKANISME PENERAPAN PENGENDALIAN MANAJEMEN STRATEGI STRUKTUR ORGANISASI MANAJEMEN SDM KEBUDAYAA N
KOMPONEN – KOMPONEN PENGENDALIAN Pengendalian terdiri atas 5 komponen yang saling terkait antara lain : 1. 2. 3. 4. 5. Lingkungan pengendalian ( control environment ) Penaksiran risiko ( risk assesment ) Aktivitas pengendalian ( control aktivities ) Informasi dan komunikasi ( information communication ) Pemantauan ( monitoring ) and
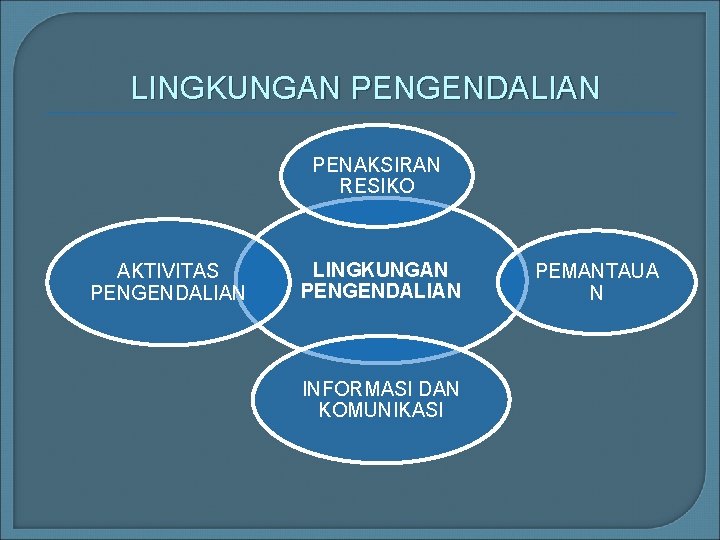
LINGKUNGAN PENGENDALIAN PENAKSIRAN RESIKO AKTIVITAS PENGENDALIAN LINGKUNGAN PENGENDALIAN INFORMASI DAN KOMUNIKASI PEMANTAUA N
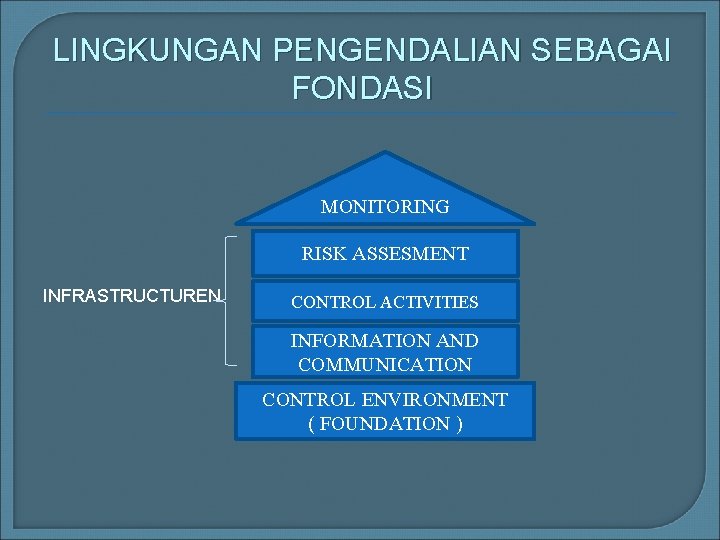
LINGKUNGAN PENGENDALIAN SEBAGAI FONDASI MONITORING RISK ASSESMENT INFRASTRUCTUREN CONTROL ACTIVITIES INFORMATION AND COMMUNICATION CONTROL ENVIRONMENT ( FOUNDATION )
* Terima Kasih *
- Slides: 31