
Manajemen Piutang Presented by Prasetyo Widyo Iswara S
Manajemen Piutang Presented by Prasetyo Widyo Iswara, S. E. , M. A. Manajemen Keuangan Pertemuan ke 6
Tujuan Pembelajaran: § Memahami pengertian piutang, § Menjelaskan hubungan piutang dan bad debt, § Memahami pengertian cash conversion cycle dan manajemen piutang, § Menjelaskan receivable turnover dan hari rata-rata pengumpulan piutang Manajemen Keuangan Pertemuan ke 6
Piutang Manajemen Keuangan Pertemuan ke 6
Piutang: Nilai jatuh tempo yang berasal dari penjualan barang atau jasa, atau dari pemberian pinjaman uang. § Piutang usaha mengacu pada janji lisan untuk membayar yang berasal dari penjualan produk dan jasa secara kredit. § Wesel tagih mengacu pada janji tertulis untuk membayar. Manajemen Keuangan Pertemuan ke 6
Hubungan Piutang dan Bad debt Piutang: Penjualan produk secara kredit atau piutang dagang dilakukan dengan maksud untuk menggejot penjualan agar tercapai sesuai dengan target yang diinginkan. Bad debt: Penjualan kredit tidak dapat menagih semua piutangnya (piutang ragu-ragu). Manajemen Keuangan Pertemuan ke 6
Cara-cara memperkecil bad debt: • Menghindari keputusan penjualan produk pada saat pasar dalam kondisi fluktuatif atau akan berada dalam kondisi menuju krisis moneter • Membatalkan penjualan produk pada konsumen yang memiliki reputasi buruk dalam dunia bisnis • Menghindari produksi dan penerimaan order pada saat pasar tidak menentu • Melakukan dan menerapkan tindakan prudential principle pada saat tingkat persaingan bisnis semakin tinggi, dan inovasi produk perusahaan berlangsung secara lambat • Manajer marketing, finance, production, hingga human resource dilibatkan secara intensif dan fokus. Manajemen Keuangan Pertemuan ke 6

Cash Conversion Cycle • Menyangkut bagaimana suatu perusahaan mengusahakan agar pengeluaran kas terpergunakan sesuai dengan waktunya. Manajemen Keuangan Pertemuan ke 6
Cash Conversion Cycle • Waktu rata-rata antara penjualan kas untuk sumber daya produktif dengan penerimaan kas dari penjualan produk. Lukas Setia Atmaja Manajemen Keuangan Pertemuan ke 6
Cash Conversion Cycle • Tindakan mengubah satu kelas surat berharga perusahaan menjadi kelas surat berharga lainnya. • Membuat penilaian pengganti untuk yang lain. • Pengiriman saham dana bersama dari dana yang satu ke dana lain dalam satu jenis. • Menukar mata uang dari yang satu ke yang lainnya dengan menggunakan rasio pertukaran (kurs). Manajemen Keuangan Pertemuan ke 6

Rumus Cash Conversion Cycle: Cash Conversion Cycle = ICP + RCP + PDP dimana: CCC = Cash Conversion Cycle ICP = Inventory Conversion Period RCP = Receivable Collection Period PDP = Payable Deferral Period Manajemen Keuangan Pertemuan ke 6

Rumus Inventory Conversion Period = 360 x Persediaan Harga Pokok Penjualan Manajemen Keuangan Pertemuan ke 6
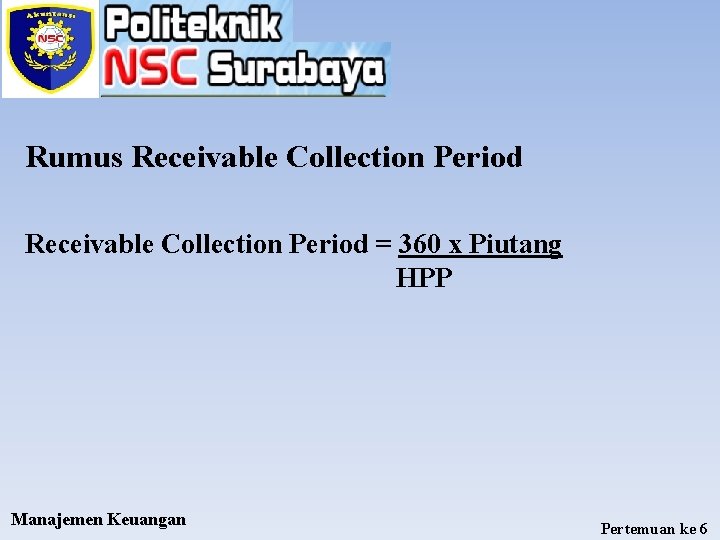
Rumus Receivable Collection Period = 360 x Piutang HPP Manajemen Keuangan Pertemuan ke 6
Unsur-unsur kredit: a. Trust b. Time c. Risk d. Prestasi e. Adanya Kreditur f. Adanya Debitur Manajemen Keuangan Pertemuan ke 6
Kredit berdasarkan Jenisnya: a. Kredit Konsumtif b. Kredit Produktif 1. Kredit Investasi 2. Kredit Modal Kerja c. Kredit Perdagangan Manajemen Keuangan Pertemuan ke 6
Kredit berdasarkan jangka waktu: a. Kredit jangka pendek b. Kredit jangka menengah c. Kredit jangka panjang Manajemen Keuangan Pertemuan ke 6
Kredit berdasarkan jaminan: 1. Kredit dengan jaminan a. Jaminan kebendaan yang bersifat tangible b. Jaminan perseorangan c. Jaminan berbentuk commercial paper 2. Kredit tanpa jaminan Manajemen Keuangan Pertemuan ke 6
Kredit berdasarkan kualitas: a. Kredit Performing b. Kredit Nonperforming Manajemen Keuangan Pertemuan ke 6
Persyaratan umum untuk mengajukan kredit: a. Foto copy KTP dan Foto copy KTP istri jika pemohon adalah suami, begitu pula sebaliknya b. Foto copy KK c. SK 80% khusus PNS, dan SK 100% pegawai swasta d. NPWP e. Sertifikat Kepemilikan rumah dan tanah sebagai jaminan, atau BPKB kendaraan f. Buku tabungan baik di bank tersebut dan dibank lain g. Slip gaji 3 atau 4 bulan terakhir h. Mengisi formulir pengajuan kredit sesuai permintaan i. Surat keterangan sanggup membayar cicilan kredit dengan baik jika masa pensiun kerja semakin dekat. Manajemen Keuangan Pertemuan ke 6
Penilaian Kredit: a. b. c. d. e. Karakteristik Kemampuan Modal Jaminan Kondisi Perekonomian Manajemen Keuangan Pertemuan ke 6
Pengawasan Kredit a. Pengawasan dengan model preventif control b. Pengawasan dengan model represif control Manajemen Keuangan Pertemuan ke 6
Tingkat kolektibilitas Kredit • • • Kredit lancar Kredit dalam perhatian khusus Kredit kurang lancar Kredit keraguan Kredit macet Manajemen Keuangan Pertemuan ke 6
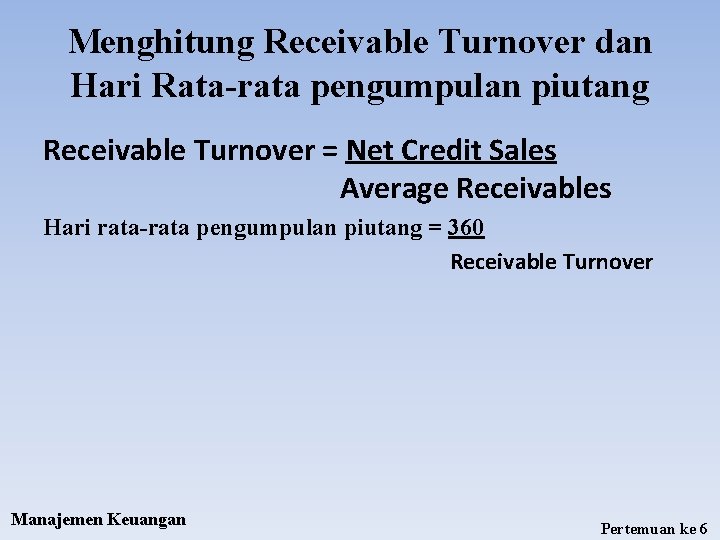
Menghitung Receivable Turnover dan Hari Rata-rata pengumpulan piutang Receivable Turnover = Net Credit Sales Average Receivables Hari rata-rata pengumpulan piutang = 360 Receivable Turnover Manajemen Keuangan Pertemuan ke 6
Latihan Manajemen Keuangan Pertemuan ke 6
TERIMA KASIH Manajemen Keuangan Pertemuan ke 6
- Slides: 24