
MANAJEMEN MODAL KERJA By Ella Silvana Ginting SE
MANAJEMEN MODAL KERJA By. Ella Silvana Ginting, SE, M. Si
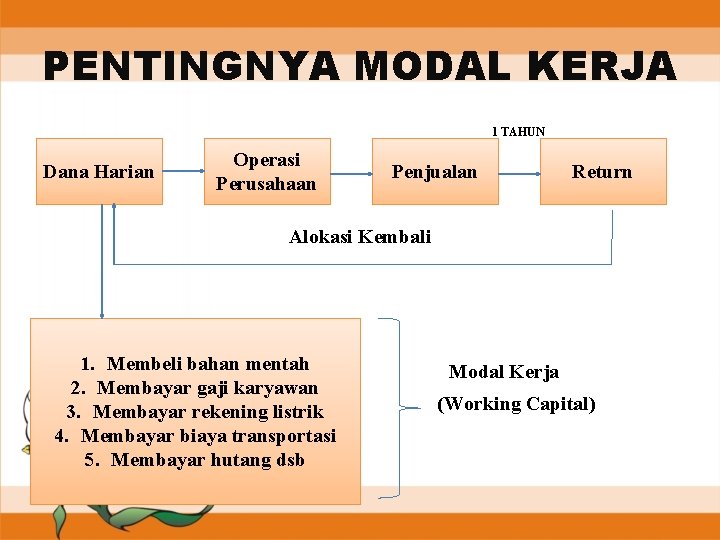
PENTINGNYA MODAL KERJA 1 TAHUN Dana Harian Operasi Perusahaan Penjualan Return Alokasi Kembali 1. Membeli bahan mentah 2. Membayar gaji karyawan 3. Membayar rekening listrik 4. Membayar biaya transportasi 5. Membayar hutang dsb Modal Kerja (Working Capital)
PENTINGNYA MODAL KERJA 1. Modal Kerja Kotor (Gross Working Capital) 2. Modal Kerja Bersih (Net Working Capital)
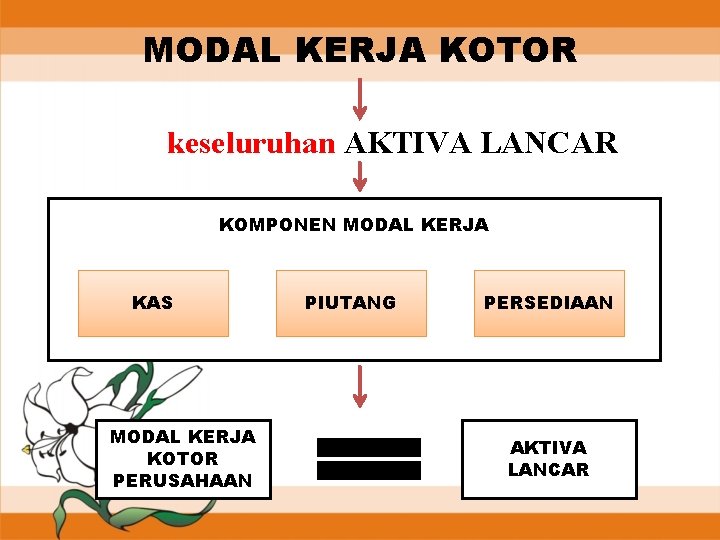
MODAL KERJA KOTOR keseluruhan AKTIVA LANCAR KOMPONEN MODAL KERJA KAS MODAL KERJA KOTOR PERUSAHAAN PIUTANG PERSEDIAAN AKTIVA LANCAR
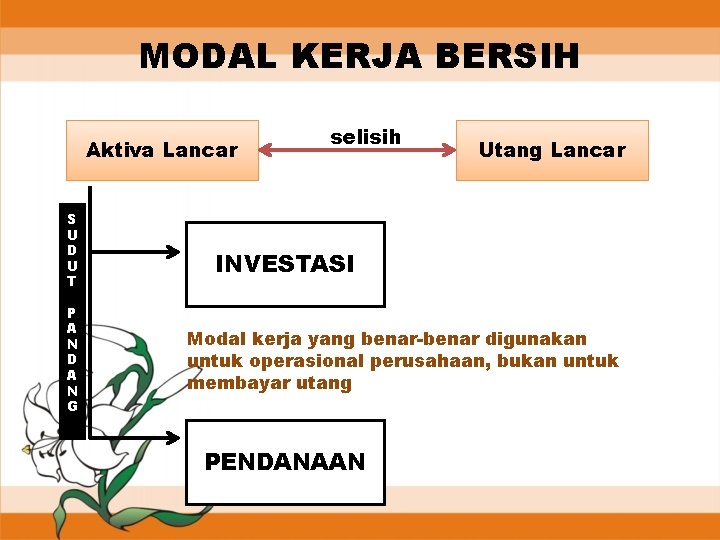
MODAL KERJA BERSIH Aktiva Lancar S U D U T P A N D A N G selisih Utang Lancar INVESTASI Modal kerja yang benar-benar digunakan untuk operasional perusahaan, bukan untuk membayar utang PENDANAAN
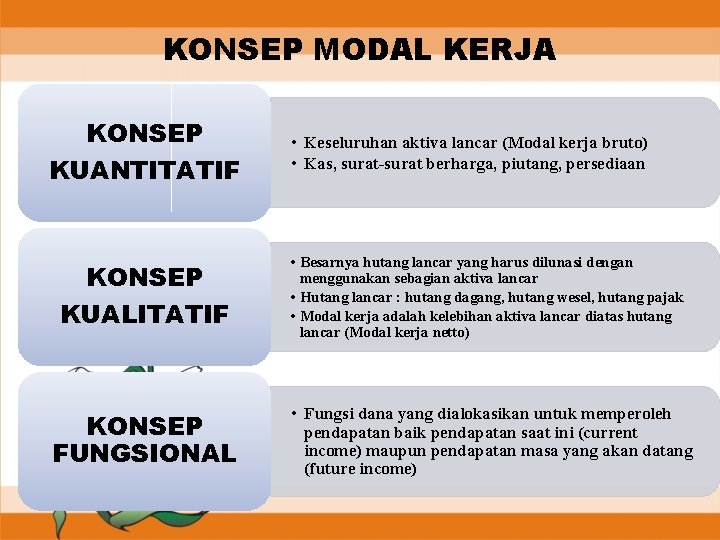
KONSEP MODAL KERJA KONSEP KUANTITATIF KONSEP KUALITATIF KONSEP FUNGSIONAL • Keseluruhan aktiva lancar (Modal kerja bruto) • Kas, surat-surat berharga, piutang, persediaan • Besarnya hutang lancar yang harus dilunasi dengan menggunakan sebagian aktiva lancar • Hutang lancar : hutang dagang, hutang wesel, hutang pajak • Modal kerja adalah kelebihan aktiva lancar diatas hutang lancar (Modal kerja netto) • Fungsi dana yang dialokasikan untuk memperoleh pendapatan baik pendapatan saat ini (current income) maupun pendapatan masa yang akan datang (future income)
PENTINGNYA MANAJEMEN MODAL KERJA 1. PERUSAHAAN MANUFAKTUR • Sebagian besar aktivanya adalah AKTIVA LANCAR sehingga jumlah investasi dalam modal kerja cukup besar 2. MANAJER KEUANGAN • Menjaga kelancaran kegiatan perusahaan sehari-hari 3. PERUSAHAAN KECIL • Keputusan modal kerja lebih penting daripada investasi jangka panjang • Karena fasilitas investasi jangka panjang diperoleh dengan cara MENYEWA

JENIS MODAL KERJA PERMANEN MODAL KERJA PRIMER MODAL KERJA NORMAL MODAL KERJA VARIABEL MODAL KERJA MUSIMAN MODAL KERJA SIKLUS MODAL KERJA DARURAT
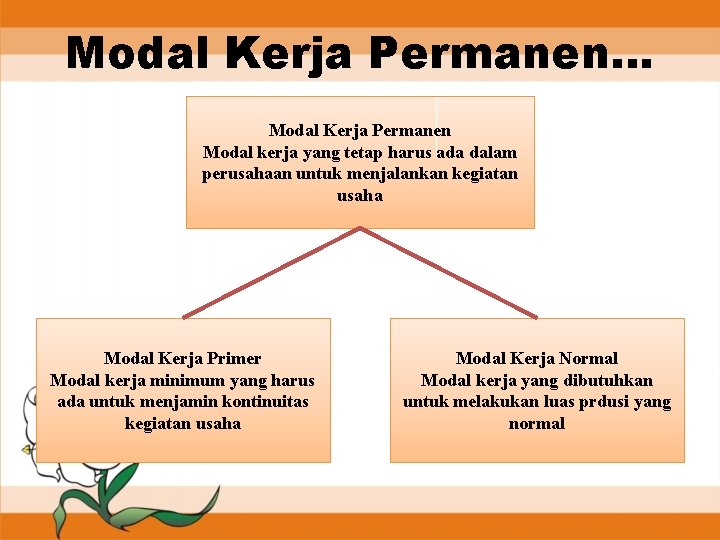
Modal Kerja Permanen… Modal Kerja Permanen Modal kerja yang tetap harus ada dalam perusahaan untuk menjalankan kegiatan usaha Modal Kerja Primer Modal kerja minimum yang harus ada untuk menjamin kontinuitas kegiatan usaha Modal Kerja Normal Modal kerja yang dibutuhkan untuk melakukan luas prdusi yang normal
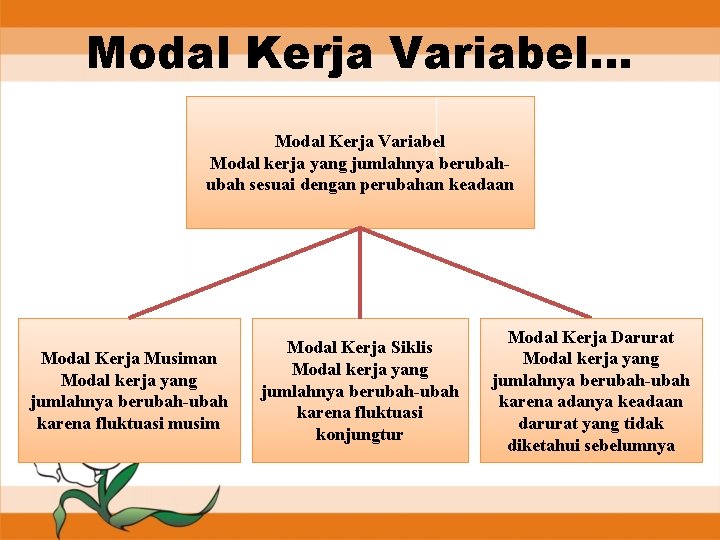
Modal Kerja Variabel… Modal Kerja Variabel Modal kerja yang jumlahnya berubah sesuai dengan perubahan keadaan Modal Kerja Musiman Modal kerja yang jumlahnya berubah-ubah karena fluktuasi musim Modal Kerja Siklis Modal kerja yang jumlahnya berubah-ubah karena fluktuasi konjungtur Modal Kerja Darurat Modal kerja yang jumlahnya berubah-ubah karena adanya keadaan darurat yang tidak diketahui sebelumnya
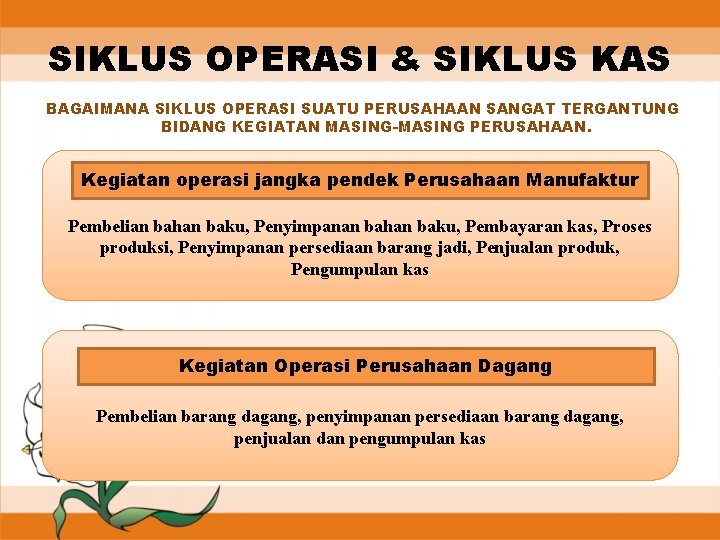
SIKLUS OPERASI & SIKLUS KAS BAGAIMANA SIKLUS OPERASI SUATU PERUSAHAAN SANGAT TERGANTUNG BIDANG KEGIATAN MASING-MASING PERUSAHAAN. Kegiatan operasi jangka pendek Perusahaan Manufaktur Pembelian bahan baku, Penyimpanan bahan baku, Pembayaran kas, Proses produksi, Penyimpanan persediaan barang jadi, Penjualan produk, Pengumpulan kas Kegiatan Operasi Perusahaan Dagang Pembelian barang dagang, penyimpanan persediaan barang dagang, penjualan dan pengumpulan kas
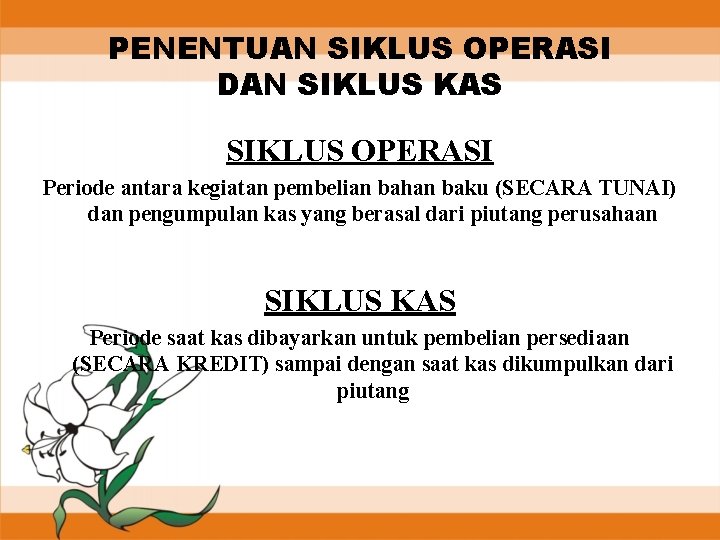
PENENTUAN SIKLUS OPERASI DAN SIKLUS KAS SIKLUS OPERASI Periode antara kegiatan pembelian bahan baku (SECARA TUNAI) dan pengumpulan kas yang berasal dari piutang perusahaan SIKLUS KAS Periode saat kas dibayarkan untuk pembelian persediaan (SECARA KREDIT) sampai dengan saat kas dikumpulkan dari piutang
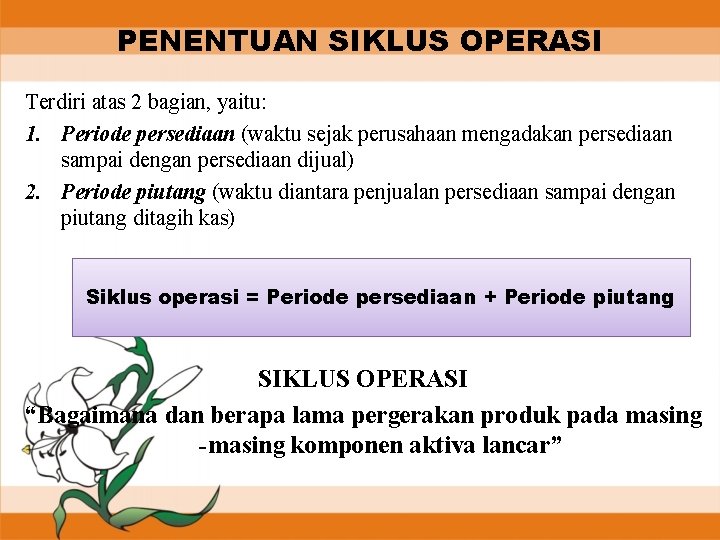
PENENTUAN SIKLUS OPERASI Terdiri atas 2 bagian, yaitu: 1. Periode persediaan (waktu sejak perusahaan mengadakan persediaan sampai dengan persediaan dijual) 2. Periode piutang (waktu diantara penjualan persediaan sampai dengan piutang ditagih kas) Siklus operasi = Periode persediaan + Periode piutang SIKLUS OPERASI “Bagaimana dan berapa lama pergerakan produk pada masing -masing komponen aktiva lancar”
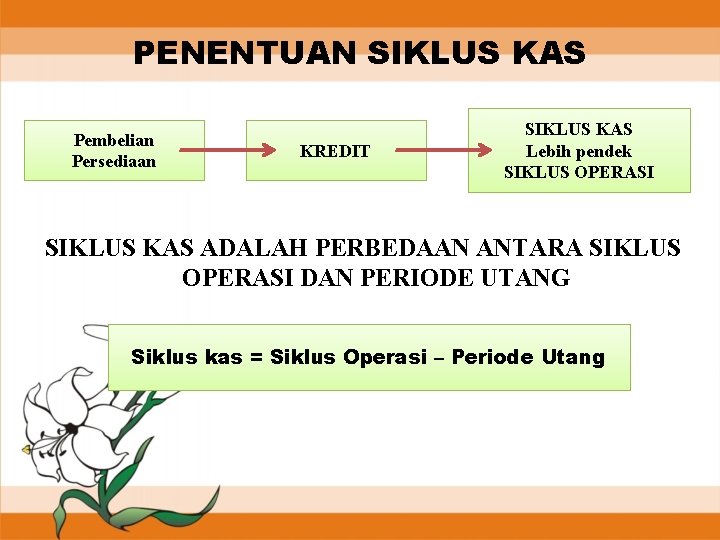
PENENTUAN SIKLUS KAS Pembelian Persediaan KREDIT SIKLUS KAS Lebih pendek SIKLUS OPERASI SIKLUS KAS ADALAH PERBEDAAN ANTARA SIKLUS OPERASI DAN PERIODE UTANG Siklus kas = Siklus Operasi – Periode Utang
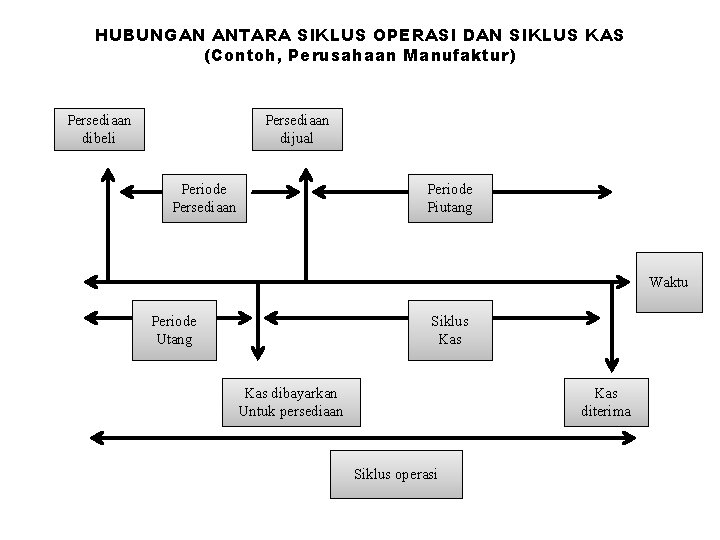
HUBUNGAN ANTARA SIKLUS OPERASI DAN SIKLUS KAS (Contoh, Perusahaan Manufaktur) Persediaan dibeli Persediaan dijual Periode Persediaan Periode Piutang Waktu Periode Utang Siklus Kas dibayarkan Untuk persediaan Kas diterima Siklus operasi
HUBUNGAN ANTARA SIKLUS OPERASI DAN SIKLUS KAS (Contoh, Perusahaan Manufaktur) Lamanya siklus operasi dan siklus kas akan menentukan besar kecilnya kebutuhan modal kerja suatu perusahaan, karena periode persediaan, periode piutang, dan periode utang merupakan salah satu komponen yang menentukan jumlah modal kerja perusahaan. Semakin lama periode persediaan dan periode piutang, semakin besar kebutuhan modal kerja perusahaan, sedangkan semakin lama periode utang semakin kecil kebutuhan modal kerja perusahaan, demikian pula sebaliknya.
PERPUTARAN DAN PERIODE MODAL KERJA Periode Modal Kerja • periode terikatnya dana pada masing-masing komponen modal kerja • Dimulai saat uang kas diinvestasikan dalam komponen modal kerja sampai saat dana tersebut kembali lagi menjadi kas. v Semakin pendek periode terikatnya uang kas pada masing komponen modal kerja, semakin cepat perputaran modal kerja tersebut v Perputaran modal kerja suatu perusahaan tergantung pada jenis perusahaan, kebijakan pembelian, dan kebijakan penjualan dari perusahaan tersebut.
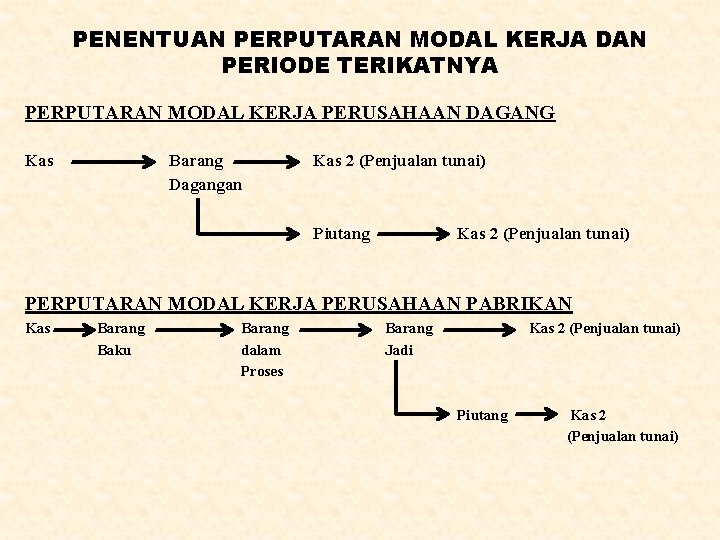
PENENTUAN PERPUTARAN MODAL KERJA DAN PERIODE TERIKATNYA PERPUTARAN MODAL KERJA PERUSAHAAN DAGANG Kas Barang Dagangan Kas 2 (Penjualan tunai) Piutang Kas 2 (Penjualan tunai) PERPUTARAN MODAL KERJA PERUSAHAAN PABRIKAN Kas Barang Baku Barang dalam Proses Barang Jadi Kas 2 (Penjualan tunai) Piutang Kas 2 (Penjualan tunai)
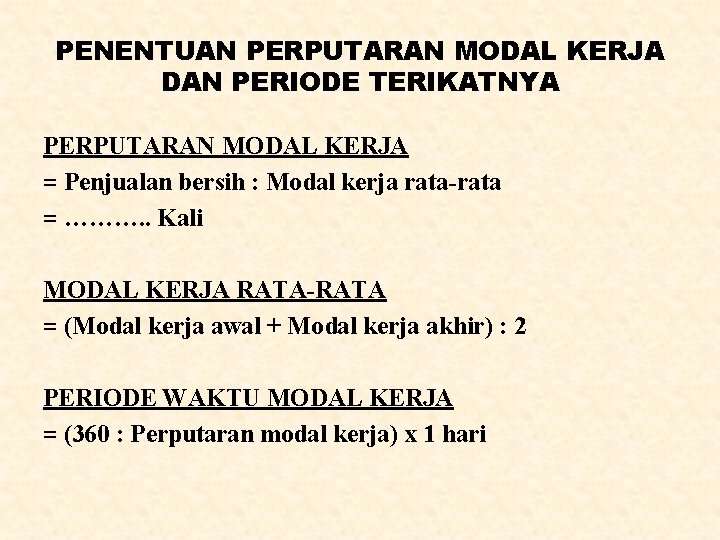
PENENTUAN PERPUTARAN MODAL KERJA DAN PERIODE TERIKATNYA PERPUTARAN MODAL KERJA = Penjualan bersih : Modal kerja rata-rata = ………. . Kali MODAL KERJA RATA-RATA = (Modal kerja awal + Modal kerja akhir) : 2 PERIODE WAKTU MODAL KERJA = (360 : Perputaran modal kerja) x 1 hari
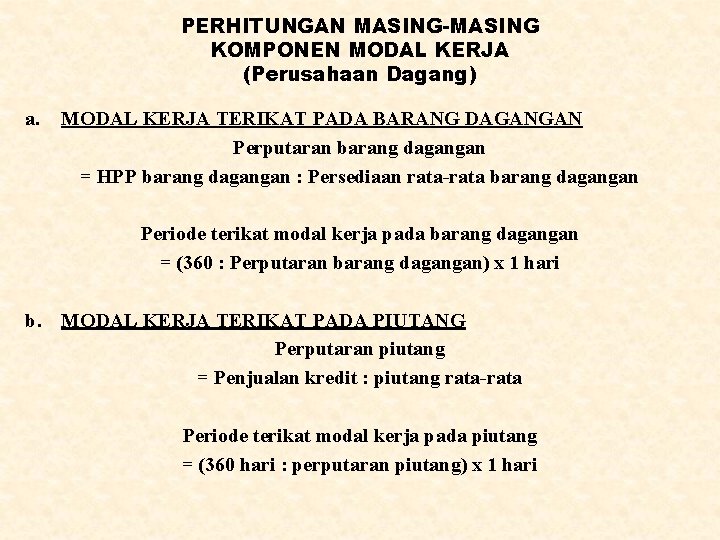
PERHITUNGAN MASING-MASING KOMPONEN MODAL KERJA (Perusahaan Dagang) a. MODAL KERJA TERIKAT PADA BARANG DAGANGAN Perputaran barang dagangan = HPP barang dagangan : Persediaan rata-rata barang dagangan Periode terikat modal kerja pada barang dagangan = (360 : Perputaran barang dagangan) x 1 hari b. MODAL KERJA TERIKAT PADA PIUTANG Perputaran piutang = Penjualan kredit : piutang rata-rata Periode terikat modal kerja pada piutang = (360 hari : perputaran piutang) x 1 hari
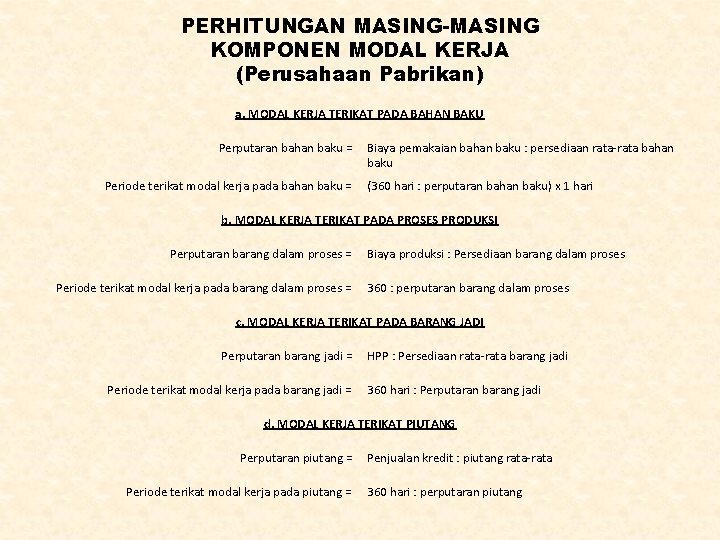
PERHITUNGAN MASING-MASING KOMPONEN MODAL KERJA (Perusahaan Pabrikan) a. MODAL KERJA TERIKAT PADA BAHAN BAKU Perputaran bahan baku = Periode terikat modal kerja pada bahan baku = Biaya pemakaian bahan baku : persediaan rata-rata bahan baku (360 hari : perputaran bahan baku) x 1 hari b. MODAL KERJA TERIKAT PADA PROSES PRODUKSI Perputaran barang dalam proses = Periode terikat modal kerja pada barang dalam proses = Biaya produksi : Persediaan barang dalam proses 360 : perputaran barang dalam proses c. MODAL KERJA TERIKAT PADA BARANG JADI Perputaran barang jadi = Periode terikat modal kerja pada barang jadi = HPP : Persediaan rata-rata barang jadi 360 hari : Perputaran barang jadi d. MODAL KERJA TERIKAT PIUTANG Perputaran piutang = Periode terikat modal kerja pada piutang = Penjualan kredit : piutang rata-rata 360 hari : perputaran piutang
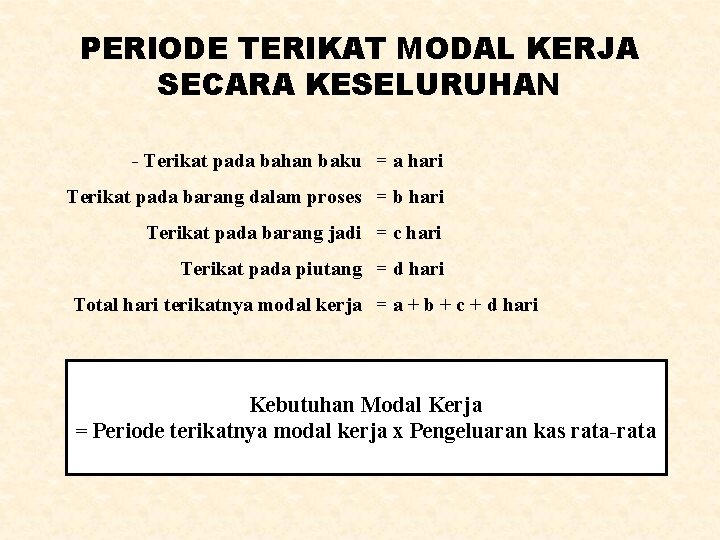
PERIODE TERIKAT MODAL KERJA SECARA KESELURUHAN - Terikat pada bahan baku = a hari Terikat pada barang dalam proses = b hari Terikat pada barang jadi = c hari Terikat pada piutang = d hari Total hari terikatnya modal kerja = a + b + c + d hari Kebutuhan Modal Kerja = Periode terikatnya modal kerja x Pengeluaran kas rata-rata
Contoh 1 PERUSAHAAN DAGANG
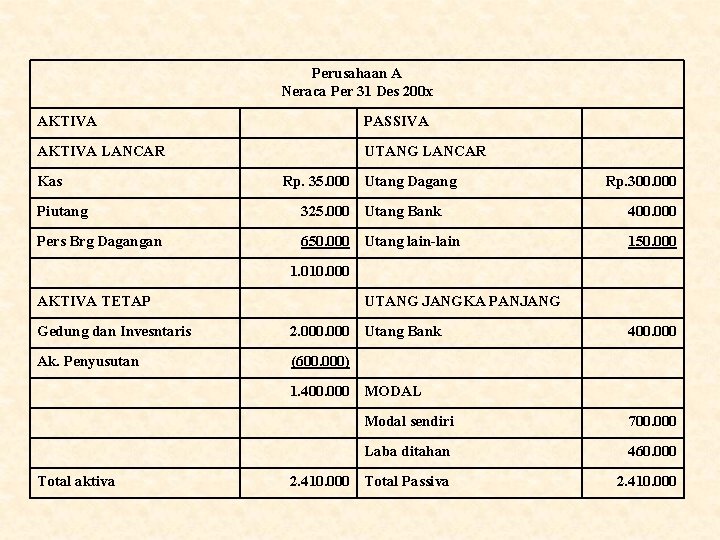
Perusahaan A Neraca Per 31 Des 200 x AKTIVA PASSIVA AKTIVA LANCAR UTANG LANCAR Kas Rp. 35. 000 Utang Dagang Rp. 300. 000 Piutang 325. 000 Utang Bank 400. 000 Pers Brg Dagangan 650. 000 Utang lain-lain 150. 000 1. 010. 000 AKTIVA TETAP UTANG JANGKA PANJANG Gedung dan Invesntaris 2. 000 Utang Bank Ak. Penyusutan (600. 000) 400. 000 1. 400. 000 MODAL Total aktiva Modal sendiri 700. 000 Laba ditahan 460. 000 2. 410. 000 Total Passiva 2. 410. 000
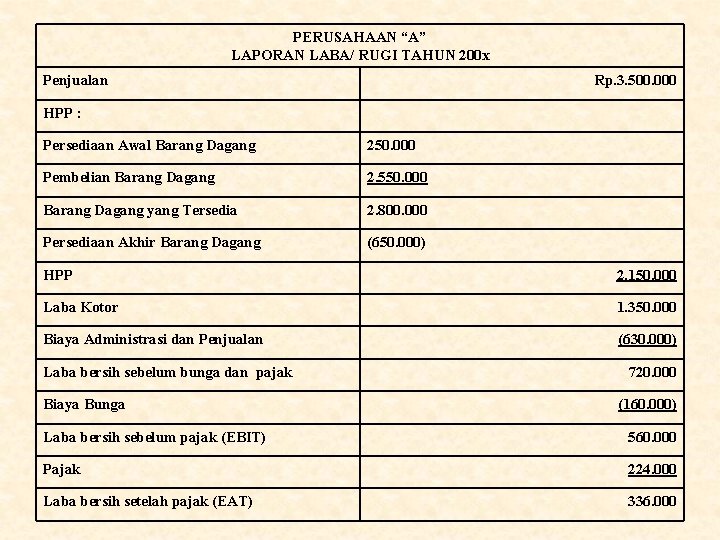
PERUSAHAAN “A” LAPORAN LABA/ RUGI TAHUN 200 x Penjualan Rp. 3. 500. 000 HPP : Persediaan Awal Barang Dagang 250. 000 Pembelian Barang Dagang 2. 550. 000 Barang Dagang yang Tersedia 2. 800. 000 Persediaan Akhir Barang Dagang (650. 000) HPP 2. 150. 000 Laba Kotor 1. 350. 000 Biaya Administrasi dan Penjualan (630. 000) Laba bersih sebelum bunga dan pajak Biaya Bunga 720. 000 (160. 000) Laba bersih sebelum pajak (EBIT) 560. 000 Pajak 224. 000 Laba bersih setelah pajak (EAT) 336. 000
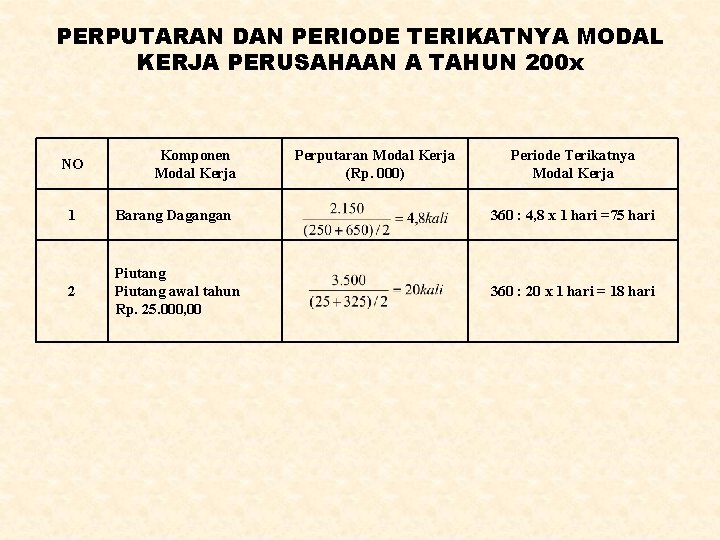
PERPUTARAN DAN PERIODE TERIKATNYA MODAL KERJA PERUSAHAAN A TAHUN 200 x NO Komponen Modal Kerja Perputaran Modal Kerja (Rp. 000) Periode Terikatnya Modal Kerja 1 Barang Dagangan 360 : 4, 8 x 1 hari =75 hari 2 Piutang awal tahun Rp. 25. 000, 00 360 : 20 x 1 hari = 18 hari
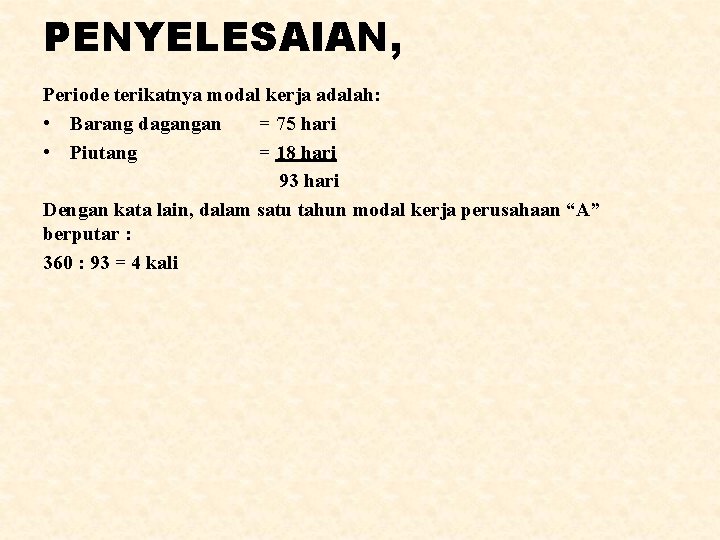
PENYELESAIAN, Periode terikatnya modal kerja adalah: • Barang dagangan = 75 hari • Piutang = 18 hari 93 hari Dengan kata lain, dalam satu tahun modal kerja perusahaan “A” berputar : 360 : 93 = 4 kali
Contoh 2 Perusahaan Pabrikan
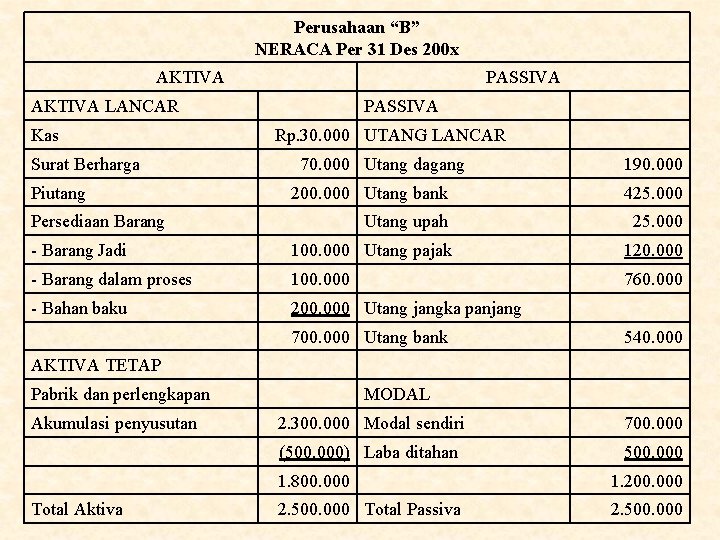
Perusahaan “B” NERACA Per 31 Des 200 x AKTIVA PASSIVA AKTIVA LANCAR Kas Surat Berharga Piutang PASSIVA Rp. 30. 000 UTANG LANCAR 70. 000 Utang dagang 190. 000 200. 000 Utang bank 425. 000 Utang upah 25. 000 - Barang Jadi 100. 000 Utang pajak 120. 000 - Barang dalam proses 100. 000 760. 000 - Bahan baku 200. 000 Utang jangka panjang Persediaan Barang 700. 000 Utang bank 540. 000 AKTIVA TETAP Pabrik dan perlengkapan Akumulasi penyusutan Total Aktiva MODAL 2. 300. 000 Modal sendiri 700. 000 (500. 000) Laba ditahan 500. 000 1. 800. 000 1. 200. 000 2. 500. 000 Total Passiva 2. 500. 000
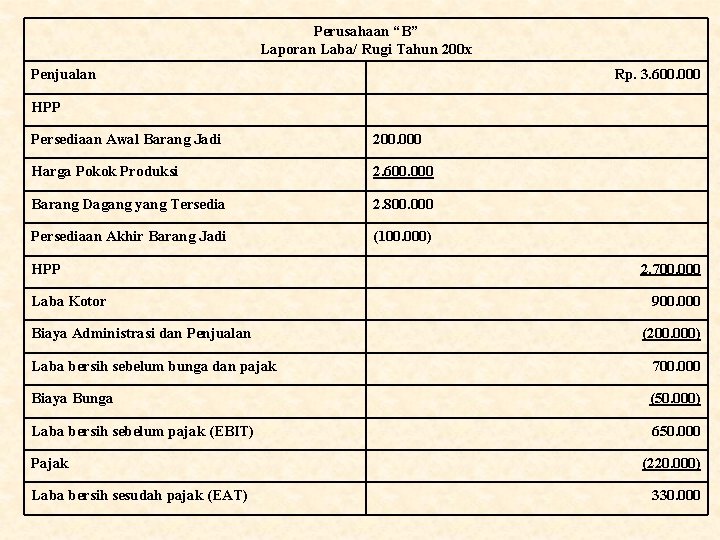
Perusahaan “B” Laporan Laba/ Rugi Tahun 200 x Penjualan Rp. 3. 600. 000 HPP Persediaan Awal Barang Jadi 200. 000 Harga Pokok Produksi 2. 600. 000 Barang Dagang yang Tersedia 2. 800. 000 Persediaan Akhir Barang Jadi (100. 000) HPP Laba Kotor Biaya Administrasi dan Penjualan 2. 700. 000 900. 000 (200. 000) Laba bersih sebelum bunga dan pajak 700. 000 Biaya Bunga (50. 000) Laba bersih sebelum pajak (EBIT) 650. 000 Pajak Laba bersih sesudah pajak (EAT) (220. 000) 330. 000
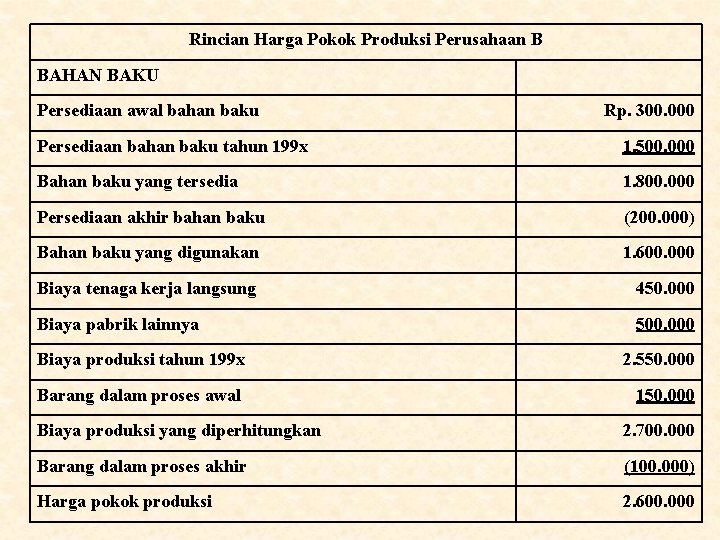
Rincian Harga Pokok Produksi Perusahaan B BAHAN BAKU Persediaan awal bahan baku Rp. 300. 000 Persediaan bahan baku tahun 199 x 1. 500. 000 Bahan baku yang tersedia 1. 800. 000 Persediaan akhir bahan baku (200. 000) Bahan baku yang digunakan 1. 600. 000 Biaya tenaga kerja langsung 450. 000 Biaya pabrik lainnya 500. 000 Biaya produksi tahun 199 x 2. 550. 000 Barang dalam proses awal 150. 000 Biaya produksi yang diperhitungkan 2. 700. 000 Barang dalam proses akhir (100. 000) Harga pokok produksi 2. 600. 000
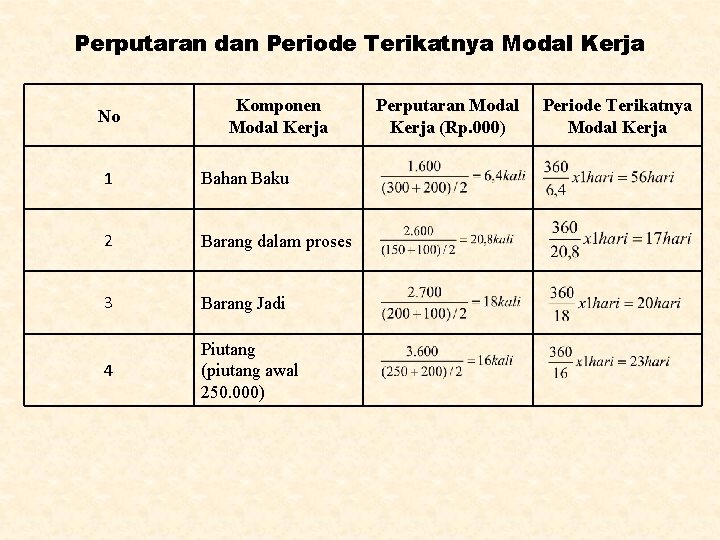
Perputaran dan Periode Terikatnya Modal Kerja No Komponen Modal Kerja 1 Bahan Baku 2 Barang dalam proses 3 Barang Jadi 4 Piutang (piutang awal 250. 000) Perputaran Modal Kerja (Rp. 000) Periode Terikatnya Modal Kerja
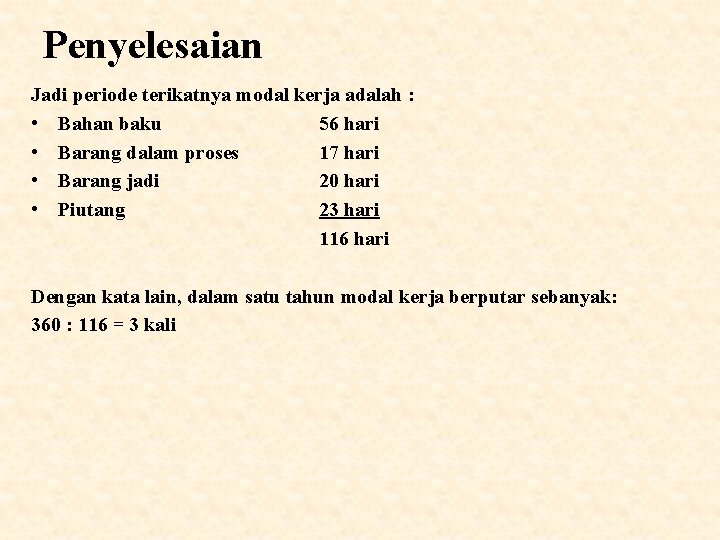
Penyelesaian Jadi periode terikatnya modal kerja adalah : • Bahan baku 56 hari • Barang dalam proses 17 hari • Barang jadi 20 hari • Piutang 23 hari 116 hari Dengan kata lain, dalam satu tahun modal kerja berputar sebanyak: 360 : 116 = 3 kali
KEBIJAKAN INVESTASI MODAL KERJA Berapa jumlah modal kerja atau aktiva lancar yang tepat bagi suatu perusahaan Bagaimana membelanjai modal kerja atau aktiva lancar tersebut 1. Kebijakan Konservatif 2. Kebijakan Agresif 3. Kebijakan Moderat
KEBIJAKAN KONSERVATIF v Mempertahankan jumlah aktiva lancar yang relatif besar untuk tingkat penjualan tertentu v Tingkat likuidasi tinggi v Dapat memenuhi segala kewajiban lancar v Profitabilitas perusahaan rendah karena jumlah aktiva lancarnya terlalu tinggi
KEBIJAKAN AGRESIF v Mempertahankan jumlah modal kerja yang relatif kecil untuk tingkat penjualan tertentu v tingkat likuiditas perusahaan rendah v Profitabilitas perusahaan tinggi karena aktiva lancarnya kecil
KEBIJAKAN MODERAT v Mempertahankan jumlah modal kerja yang lebih kecil dari kebijakan konservatif tetapi lebih besar dari kebijakan modal kerja agresif untuk tingkat penjualan tertentu v Tingkat likuiditas dan profitabilitas perusahaan sedang, yaitu berada diantara perusahaan yang menerapkan kebijakan konservatif dan agresif
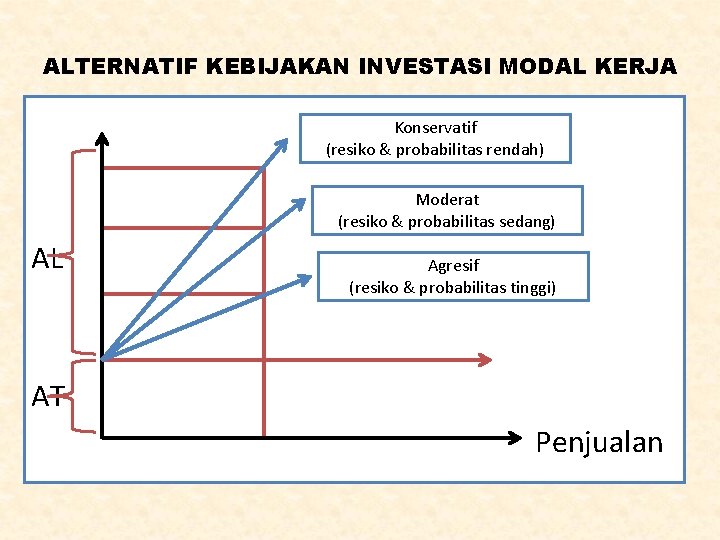
ALTERNATIF KEBIJAKAN INVESTASI MODAL KERJA Konservatif (resiko & probabilitas rendah) Moderat (resiko & probabilitas sedang) AL Agresif (resiko & probabilitas tinggi) AT Penjualan
KEBIJAKAN PEMBELANJAAN MODAL KERJA Berkaitan dengan penentuan jenis sumber dana yang akan dipakai untuk membelanjai investasi dalam modal kerja. 1. Kebijakan Pembelanjaan Modal Kerja Konservatif 2. Kebijakan Pembelanjaan Modal Kerja Moderat 3. Kebijakan Pembelanjaan Modal Kerja Agresif
KEBIJAKAN PEMBELANJAAN MODAL KERJA KONSERVATIF § Seluruh aktiva lancar bersifat permanen § Sebagian aktiva lancar variabel dibelanjai dengan sumber dana jangka panjang § Hanya sebagian kecil aktiva lancar variabel yang dibelanjai dengan sumber dana jangka pendek § Mempunyai resiko yang rendah karena sumber dana lebih panjang dari kebutuhan § Profitabilitas rendah karena biaya modal sumber dana jangka panjang umumnya lebih mahal dari dana jangka pendek § Adanya dana yang menganggur sehingga menekan profitabilitas perusahaan
KEBIJAKAN PEMBELANJAAN MODAL KERJA MODERAT § Seluruh aktiva lancar variabel dibelanjai dengan sumber dana jangka pendek § Aktiva lancar permanen seluruhnya dibelanjai dengan sumber dana jangka panjang § Kebijakan ini mempunyai risiko dan profitabilitas yang cukup
KEBIJAKAN PEMBELANJAAN MODAL KERJA AGRESIF § Seluruh aktiva lancar variabel dan sebagian aktiva lancar permanen dibelanjai dengan sumber dana jangka pendek, sedangkan sebagiannya lagi dibelanjai dengan sumber dana jangka panjang § Kebijakan ini mempunyai resiko yang tinggi karena jangka waktu sumber dana lebih pendek dari jangka waktu kebutuhan dana § Profitabilitas juga tinggi karena bunga biaya modal sumber dana jangka pendek lebih kecil dibandingkan dengan sumber dana jangka panjang
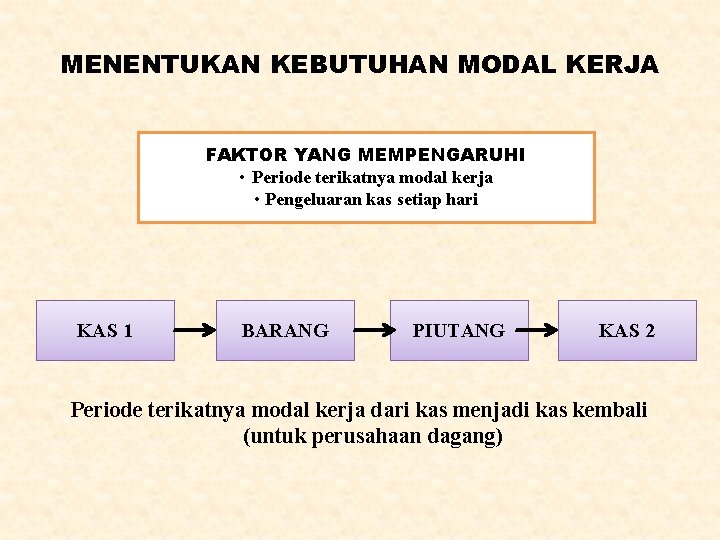
MENENTUKAN KEBUTUHAN MODAL KERJA FAKTOR YANG MEMPENGARUHI • Periode terikatnya modal kerja • Pengeluaran kas setiap hari KAS 1 BARANG PIUTANG KAS 2 Periode terikatnya modal kerja dari kas menjadi kas kembali (untuk perusahaan dagang)
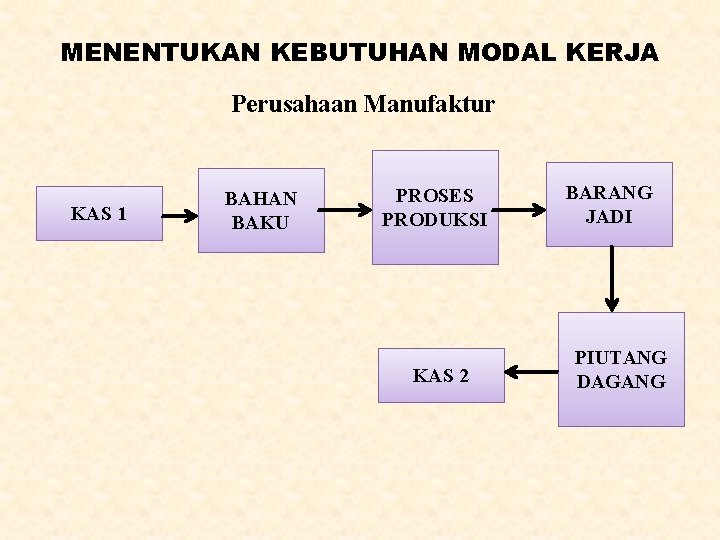
MENENTUKAN KEBUTUHAN MODAL KERJA Perusahaan Manufaktur KAS 1 BAHAN BAKU PROSES PRODUKSI KAS 2 BARANG JADI PIUTANG DAGANG
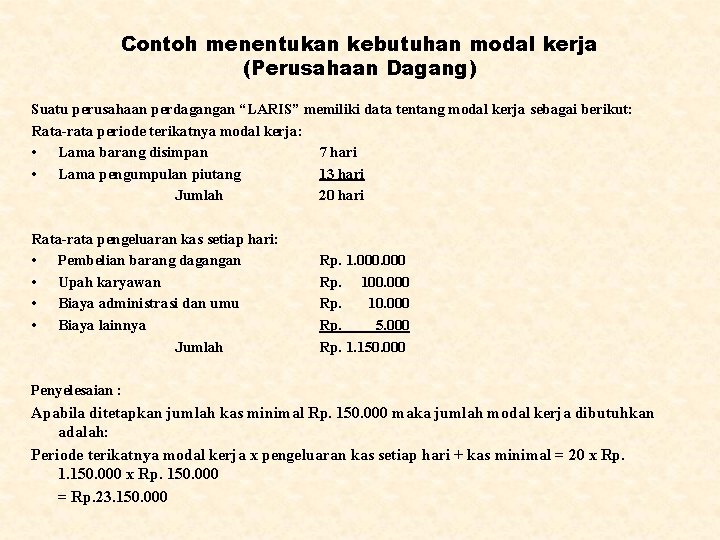
Contoh menentukan kebutuhan modal kerja (Perusahaan Dagang) Suatu perusahaan perdagangan “LARIS” memiliki data tentang modal kerja sebagai berikut: Rata-rata periode terikatnya modal kerja: • Lama barang disimpan 7 hari • Lama pengumpulan piutang 13 hari Jumlah 20 hari Rata-rata pengeluaran kas setiap hari: • Pembelian barang dagangan • Upah karyawan • Biaya administrasi dan umu • Biaya lainnya Jumlah Rp. 1. 000 Rp. 100. 000 Rp. 10. 000 Rp. 5. 000 Rp. 1. 150. 000 Penyelesaian : Apabila ditetapkan jumlah kas minimal Rp. 150. 000 maka jumlah modal kerja dibutuhkan adalah: Periode terikatnya modal kerja x pengeluaran kas setiap hari + kas minimal = 20 x Rp. 1. 150. 000 x Rp. 150. 000 = Rp. 23. 150. 000
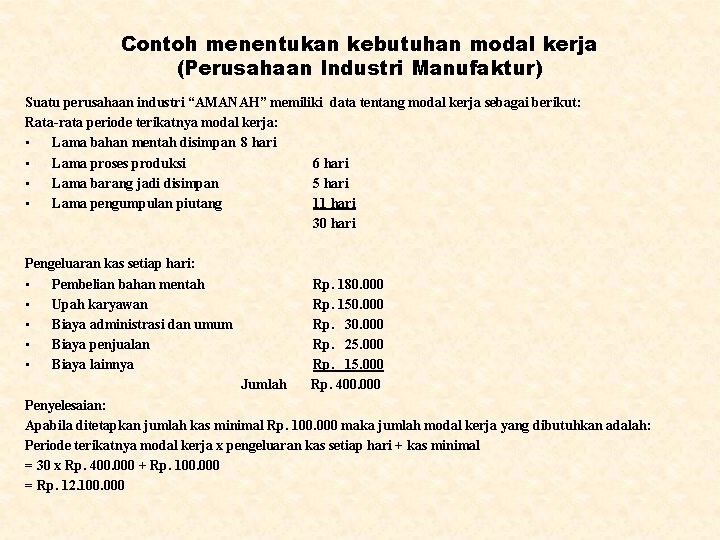
Contoh menentukan kebutuhan modal kerja (Perusahaan Industri Manufaktur) Suatu perusahaan industri “AMANAH” memiliki data tentang modal kerja sebagai berikut: Rata-rata periode terikatnya modal kerja: • Lama bahan mentah disimpan 8 hari • Lama proses produksi 6 hari • Lama barang jadi disimpan 5 hari • Lama pengumpulan piutang 11 hari 30 hari Pengeluaran kas setiap hari: • Pembelian bahan mentah • Upah karyawan • Biaya administrasi dan umum • Biaya penjualan • Biaya lainnya Jumlah Rp. 180. 000 Rp. 150. 000 Rp. 30. 000 Rp. 25. 000 Rp. 15. 000 Rp. 400. 000 Penyelesaian: Apabila ditetapkan jumlah kas minimal Rp. 100. 000 maka jumlah modal kerja yang dibutuhkan adalah: Periode terikatnya modal kerja x pengeluaran kas setiap hari + kas minimal = 30 x Rp. 400. 000 + Rp. 100. 000 = Rp. 12. 100. 000
- Slides: 46