
Manajemen Aktiva Lancar Perusahaan Multinasional Manajemen Kas Organisasi
- Slides: 14
Manajemen Aktiva Lancar Perusahaan Multinasional
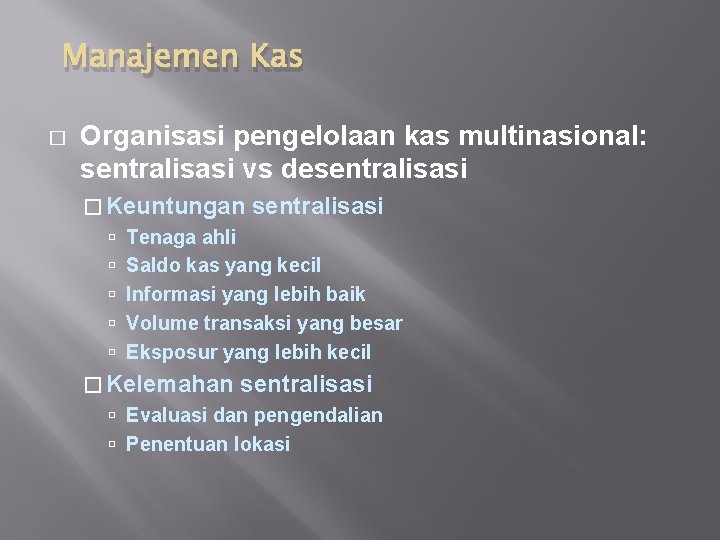
Manajemen Kas � Organisasi pengelolaan kas multinasional: sentralisasi vs desentralisasi � Keuntungan sentralisasi Tenaga ahli Saldo kas yang kecil Informasi yang lebih baik Volume transaksi yang besar Eksposur yang lebih kecil � Kelemahan sentralisasi Evaluasi dan pengendalian Penentuan lokasi
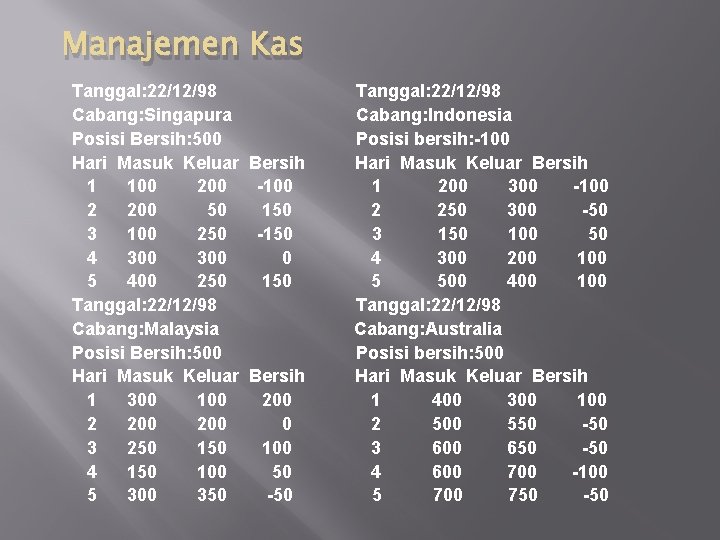
Manajemen Kas Tanggal: 22/12/98 Cabang: Singapura Posisi Bersih: 500 Hari Masuk Keluar 1 100 2 200 50 3 100 250 4 300 5 400 250 Tanggal: 22/12/98 Cabang: Malaysia Posisi Bersih: 500 Hari Masuk Keluar 1 300 100 2 200 3 250 150 4 150 100 5 300 350 Bersih -100 150 -150 0 150 Bersih 200 0 100 50 -50 Tanggal: 22/12/98 Cabang: Indonesia Posisi bersih: -100 Hari Masuk Keluar Bersih 1 200 300 -100 2 250 300 -50 3 150 100 50 4 300 200 100 5 500 400 100 Tanggal: 22/12/98 Cabang: Australia Posisi bersih: 500 Hari Masuk Keluar Bersih 1 400 300 100 2 500 550 -50 3 600 650 -50 4 600 700 -100 5 700 750 -50
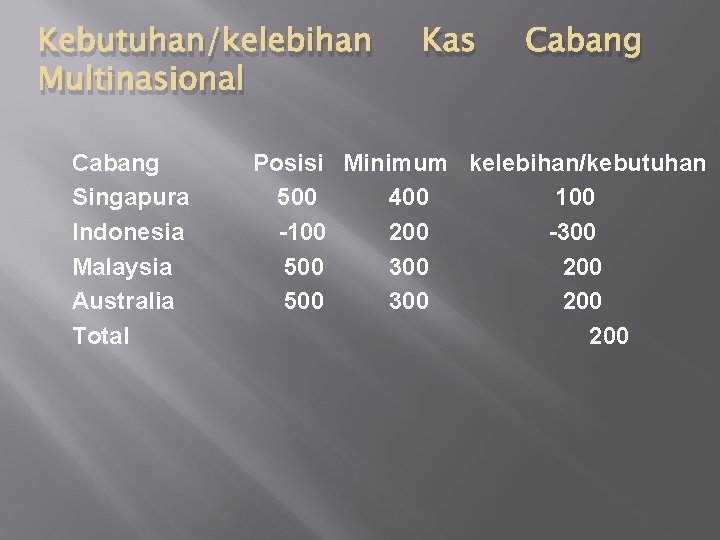
Kebutuhan/kelebihan Multinasional Cabang Singapura Indonesia Malaysia Australia Total Kas Cabang Posisi Minimum kelebihan/kebutuhan 500 400 100 -100 200 -300 500 300 200 200
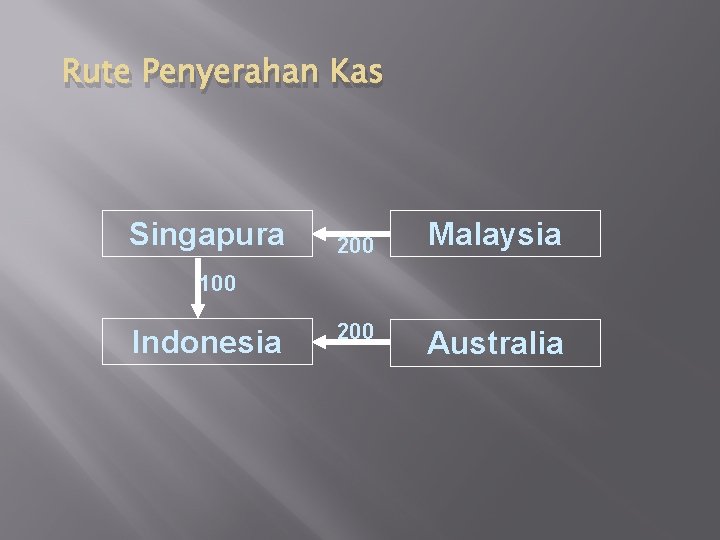
Rute Penyerahan Kas Singapura 200 Malaysia 100 Indonesia 200 Australia
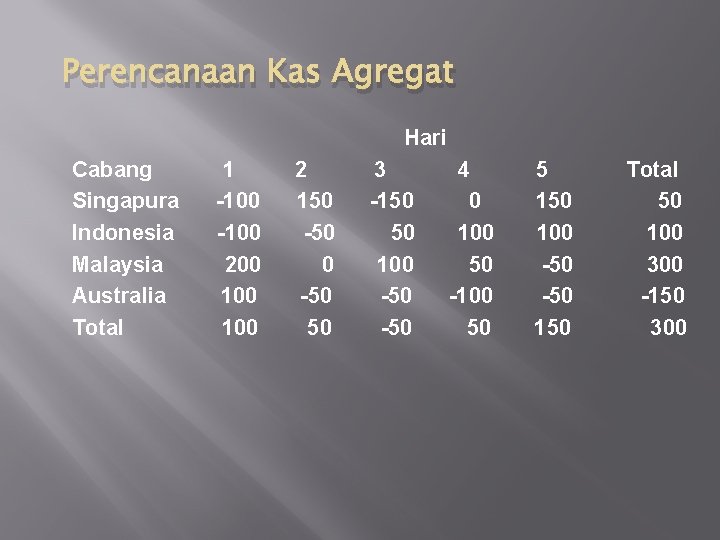
Perencanaan Kas Agregat Hari Cabang Singapura Indonesia Malaysia Australia Total 1 -100 200 100 2 150 -50 50 3 -150 50 100 -50 4 0 100 50 -100 50 5 150 100 -50 150 Total 50 100 300 -150 300
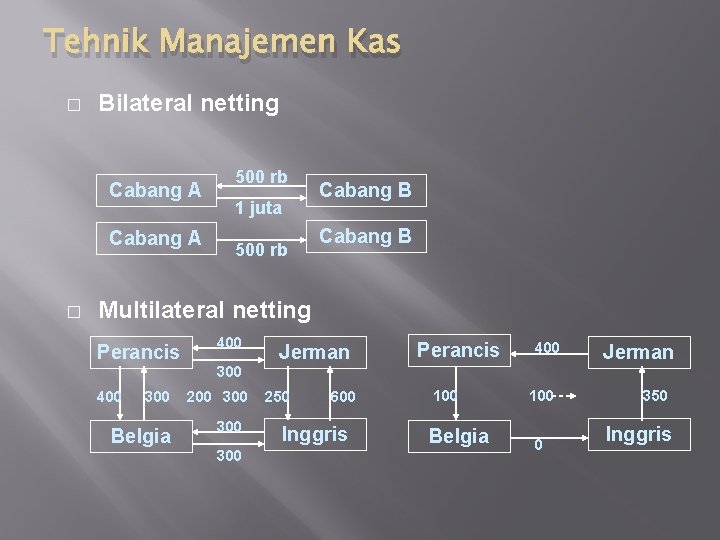
Tehnik Manajemen Kas � Bilateral netting Cabang A � 500 rb 1 juta 500 rb Cabang B Multilateral netting Perancis 400 Jerman 300 400 300 Belgia 200 300 300 250 600 Inggris 100 Belgia 100 0 350 Inggris
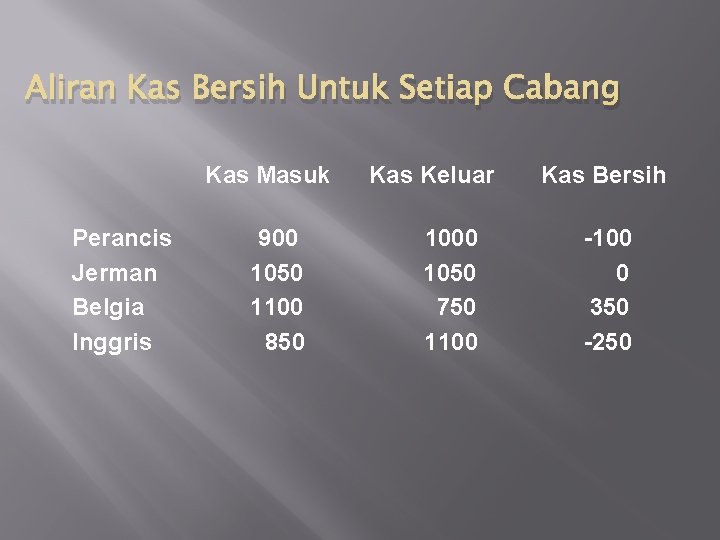
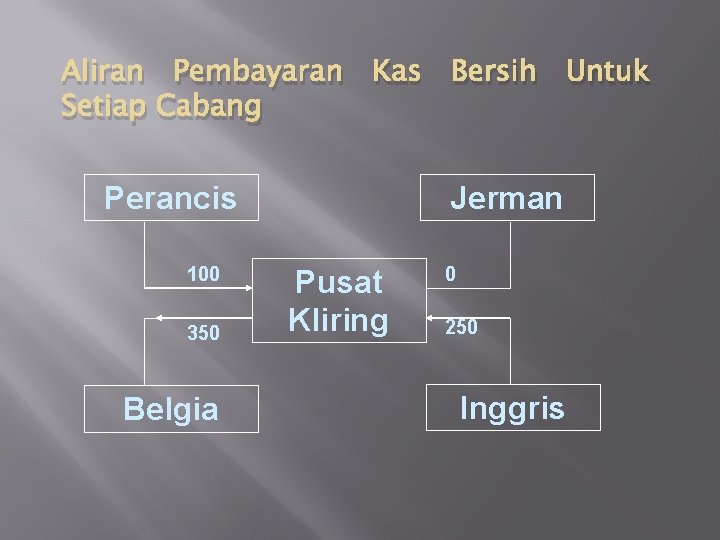
Aliran Kas Bersih Untuk Setiap Cabang Kas Masuk Perancis Jerman Belgia Inggris 900 1050 1100 850 Kas Keluar 1000 1050 750 1100 Kas Bersih -100 0 350 -250
Aliran Pembayaran Setiap Cabang Kas Bersih Untuk Perancis 100 350 Belgia Jerman Pusat Kliring 0 250 Inggris
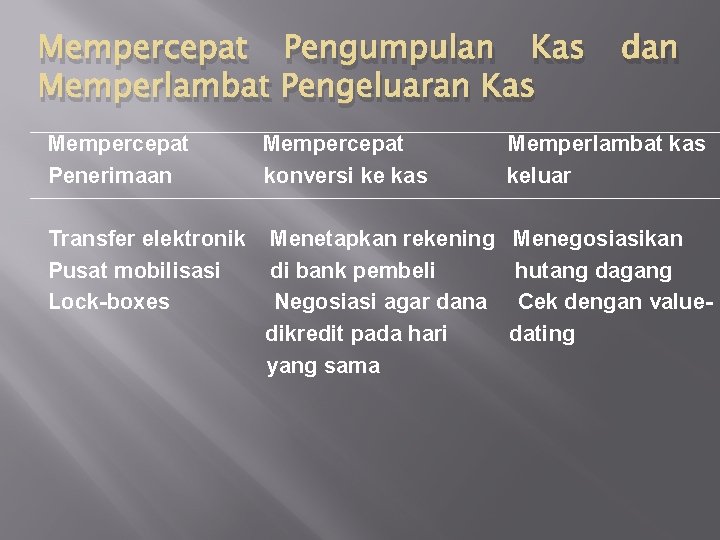
Mempercepat Pengumpulan Kas Memperlambat Pengeluaran Kas dan Mempercepat Penerimaan Mempercepat konversi ke kas Memperlambat kas keluar Transfer elektronik Pusat mobilisasi Lock-boxes Menetapkan rekening Menegosiasikan di bank pembeli hutang dagang Negosiasi agar dana Cek dengan valuedikredit pada hari dating yang sama
Hubungan Dengan Perbankan � Permasalahan � Terlalu banyak bank � Pelaporan yang kurang � Kliring yang lama
Manajemen Piutang � Biaya piutang � Investasi piutang yang naik akan meningkatkan biaya kesempatan � Semakin besar piutang, akan semakin besar resiko piutang tidak tertagih
Manajemen Persediaan MNC � � � Inflasi Kurs Kondisi ekonomi negara lokal
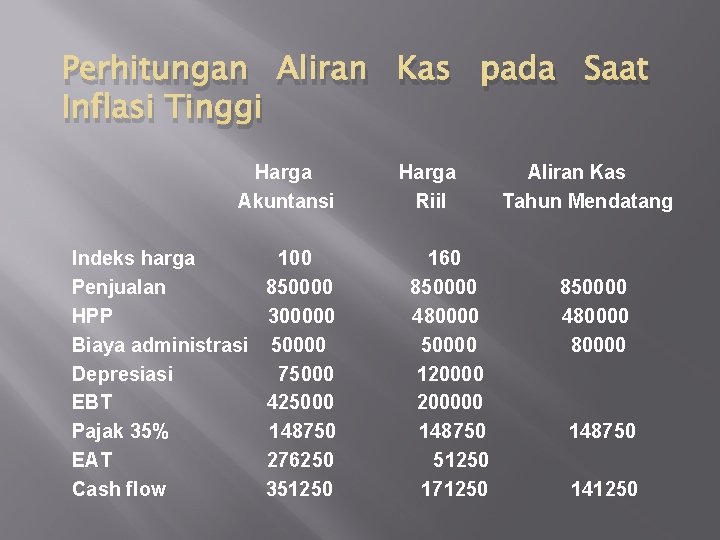
Perhitungan Aliran Kas pada Saat Inflasi Tinggi Harga Akuntansi Indeks harga Penjualan HPP Biaya administrasi Depresiasi EBT Pajak 35% EAT Cash flow 100 850000 300000 50000 75000 425000 148750 276250 351250 Harga Riil 160 850000 480000 50000 1200000 148750 51250 171250 Aliran Kas Tahun Mendatang 850000 480000 148750 141250