
MAESTRIA EN SISTEMAS MODERNOS DE MANUFACTURA SISTEMAS DE
- Slides: 71
MAESTRIA EN SISTEMAS MODERNOS DE MANUFACTURA SISTEMAS DE CALIDAD DR. JORGE ACUÑA A. , PROFESOR 1
SISTEMA DE CALIDAD Un sistema de calidad es el conjunto de actividades realizadas dentro y fuera de la organización a fin de asegurar y garantizar un producto y un servicio que debe cumplir a cabalidad con las expectativas del cliente. Se incluye los esfuerzos tanto humanos como técnicos. DR. JORGE ACUÑA A. , PROFESOR 2
ENFOQUE DEL SISTEMA DE CALIDAD Este sistema se enfoca hacia: ® Consumidores ® Diseño de producto ® Proveedores ® Procesos de manufactura y almacenaje ® Procesos de soporte ® Procesos de distribución y servicio DR. JORGE ACUÑA A. , PROFESOR 3
SISTEMA DE CALIDAD OBJETIVOS 1. Evaluar necesidades del cliente e incorporarlas al diseño del producto 2. Motivar el trabajo en equipo para un mejoramiento continuo. 3. Asegurar cumplimiento de especificaciones de materias primas y materiales 4. Identificar y prevenir problemas de calidad. DR. JORGE ACUÑA A. , PROFESOR 4
SISTEMA DE CALIDAD COMPONENTES ® SUBSISTEMA OFF-LINE ® SUBSISTEMA ON-LINE (Control de actividades fuera de almacenes y líneas de producción) (Control de actividades en las líneas de producción y almacenes) DR. JORGE ACUÑA A. , PROFESOR 5
SUBSISTEMA OFF-LINE ® Clave 1: requerimientos del cliente se implementan en el producto a través de su diseño. ® Clave 2: diseño del producto y del proceso son coincidentes para anticipar problemas de calidad. ® Clave 3: materiales son adquiridos bajo las especificaciones de diseño. DR. JORGE ACUÑA A. , PROFESOR 6
SUBSISTEMA OFF-LINE OBJETIVOS ® Incorporar requerimientos en propiedades del producto. ® Asegurar capacidad de proceso para cumplir con las características del diseño. ® Promover el trabajo en equipo en todos los niveles de la organización. ® Evaluar proveedores. ® Anticipar problemas de calidad. DR. JORGE ACUÑA A. , PROFESOR 7
SUBSISTEMA OFF-LINE TECNICAS ® ® ® ® ® DISEÑO PARA LA MANUFACTURA (DFM) DESPLIEGUE DE LA FUNCION CALIDAD (QFD) DISEÑO ROBUSTO (RD) INGENIERIA CONCURRENTE (CE) CONFIABILIDAD (RE) INGENIERIA DE VALOR (VE) ANALISIS DE VALOR (VA) INGENIERIA RECURSIVA O EN REVERSA (RI) CONTROL DE PROVEEDORES (SC) RETROALIMENTACION DE QUEJAS Y DEVOLUCIONES DR. JORGE ACUÑA A. , PROFESOR 8
INGENIERIA DE VALOR ® Es un método de reducción de costos de producción a través del análisis detallado del producto a fin de eliminar todas aquellas acciones, actividades y objetos que agregan costo al producto sin darle un valor claramente definido. ® Su orientación es meramente ingenieril. DR. JORGE ACUÑA A. , PROFESOR 9
ANALISIS DE VALOR ® Reducción de costos y aumento de eficiencia y eficacia de producción. ® Análisis de valor agregado de las operaciones de diseño y manufactura. ® Orientado a etapas primarias de desarrollo de producto. ® Análisis de características funcionales. DR. JORGE ACUÑA A. , PROFESOR 10
INGENIERIA RECURSIVA ® Simplificación de producto ® Producto terminado se desintegra en componentes. ® Análisis ingenieril detallado para determinar si cumplen una función productiva en el producto final. ® Elimina partes y componentes que han sido arrastradas de diseños anteriores DR. JORGE ACUÑA A. , PROFESOR 11
CONTROL DE PROVEEDORES ® Selección de proveedores aceptables. ® Evaluación y retroalimentación ® Consistencia con los requerimientos. ® Desarrollo de proveedores DR. JORGE ACUÑA A. , PROFESOR 12
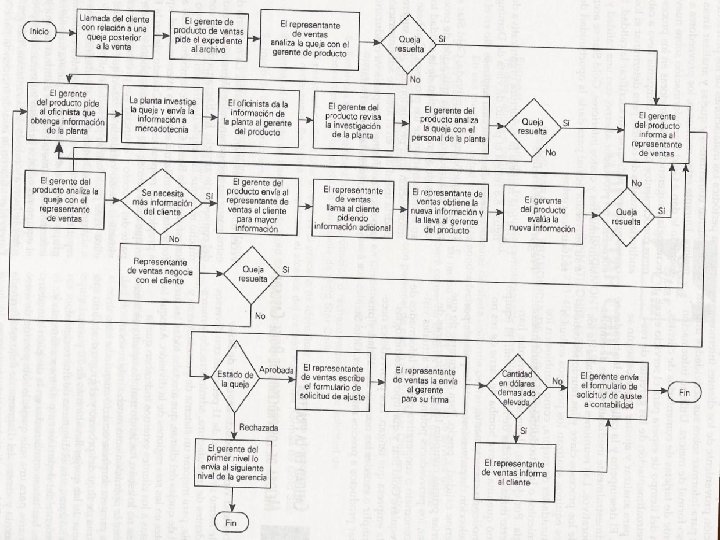
QUEJAS Y DEVOLUCIONES ® ® ® ® Queja vrs reclamo Recolección de información. Análisis de información Canalización de acciones Respuesta al cliente Seguimiento de respuesta y de efectividad Bases de datos para acciones futuras Servicio al cliente DR. JORGE ACUÑA A. , PROFESOR 13
QUEJ AS DR. JORGE ACUÑA A. , PROFESOR 14
TRAZABILIDAD ® ® ® Capacidad para generar información trazable Capacidad de dar seguimiento a acciones adversas Responsabilidades Análisis de flujo de información Sistemas de información Documentación DR. JORGE ACUÑA A. , PROFESOR 15
SUBSISTEMA ON-LINE ® Actividades para evaluar rendimiento de los procesos de manufactura. ® Capacidad para producir bajo las especificaciones técnicas. ® Cumplimiento de instrucciones de trabajo. DR. JORGE ACUÑA A. , PROFESOR 16
SUBSISTEMA ON-LINE OBJETIVOS ® Asegurar que los materiales reúnen los requisitos de calidad de manufactura. ® Organizar inspección preventiva de producto. ® Inspeccionar en el lugar preciso y en el momento preciso. ® Enviar productos libres de defectos. ® Controlar el rendimiento de calidad de los recursos de manufactura. DR. JORGE ACUÑA A. , PROFESOR 17
SUBSISTEMA ON-LINE ® ® ® TECNICAS INSPECCION PREVENTIVA CONTROL ESTADISTICO DE PROCESO (SPC) MANTENIMIENTO PREVENTIVO CALIDAD EN LA FUENTE MANUFACTURA LEAN DR. JORGE ACUÑA A. , PROFESOR 18
INSPECCION PREVENTIVA ® Contempla actividades para detectar problemas de calidad. ® Investiga causas ® Implementa soluciones ® Permitan la no reocurrencia de problemas. DR. JORGE ACUÑA A. , PROFESOR 19
CONTROL ESTADISTICO DE PROCESO (SPC) ® Aplicar técnicas estadísticas para identificar problemas de calidad causados por materiales de baja calidad, trabajadores, condiciones ambientales, métodos de trabajo, y/o máquinas. ® Dar las pautas para la búsqueda de soluciones ® Controlar los procesos de tal manera que cumplan con los requerimientos de calidad. DR. JORGE ACUÑA A. , PROFESOR 20
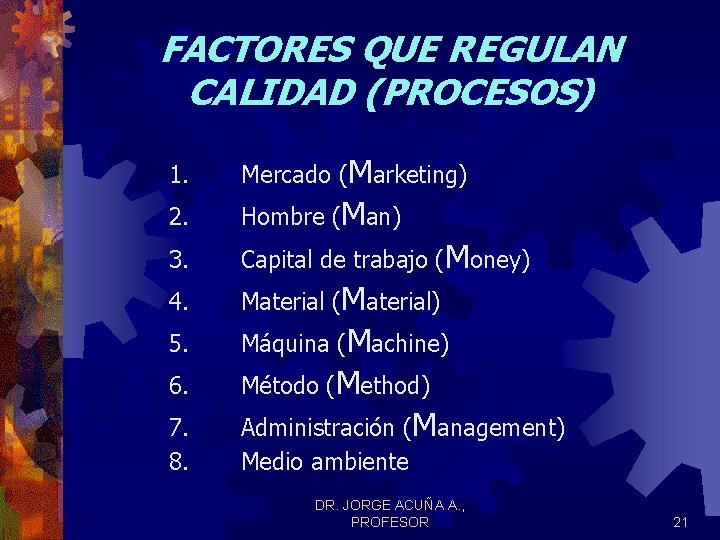
FACTORES QUE REGULAN CALIDAD (PROCESOS) 1. Mercado (Marketing) 2. Hombre (Man) 3. Capital de trabajo (Money) 4. Material (Material) 5. Máquina (Machine) 6. Método (Method) 7. 8. Administración (Management) Medio ambiente DR. JORGE ACUÑA A. , PROFESOR 21
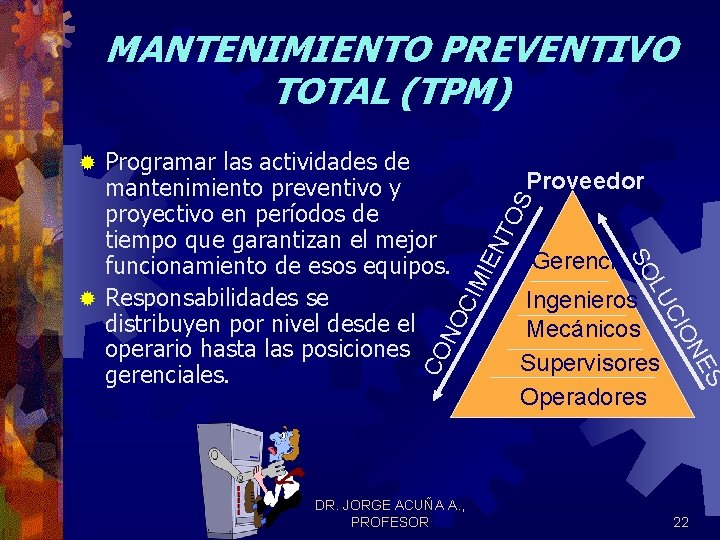
MANTENIMIENTO PREVENTIVO TOTAL (TPM) NO CO ES Ingenieros Mecánicos Supervisores Operadores ON DR. JORGE ACUÑA A. , PROFESOR Gerencia CI LU CIM IEN TO S Proveedor SO Programar las actividades de mantenimiento preventivo y proyectivo en períodos de tiempo que garantizan el mejor funcionamiento de esos equipos. ® Responsabilidades se distribuyen por nivel desde el operario hasta las posiciones gerenciales. ® 22
MANUFACTURA LEAN para lograr un ambiente de ahorro en la organización ® Áreas: materiales, tiempo, distancias, espacio, costos. ® Esfuerzos DR. JORGE ACUÑA A. , PROFESOR 23
ISO 9000 -2000 DR. JORGE ACUÑA A. , PROFESOR 24
DOCUMENTACION ® ® ® ® ® Documentos esenciales Procedimientos Manuales de funciones Instrucciones de trabajo Diagramas de flujo Especificaciones Dibujos Acciones correctivas Acciones preventivas DR. JORGE ACUÑA A. , PROFESOR 25
DISEÑO PARA LA MANUFACTURA DEFINICION Es la práctica de diseñar productos con las características y limitaciones de manufactura en la mente. Así, estos productos pueden ser diseñados en el menor tiempo con el menor costo de desarrollo, con la mejor transición a producción, con los mejores métodos (costo-tiempo) de ensamble, con la calidad y la confiabilidad deseada para cumplir con las necesidades del cliente y competir adecuadamente en el mercado. DR. JORGE ACUÑA A. , PROFESOR 26
BUENAS PRACTICAS DE DISEÑO PARA MANUFACTURA 1. Eliminar ajustes y reducir uniones 2. Escoger un método eficiente de ensamble 3. Reducir el uso de herramientas y sujetadores 4. Considerar diferencias entre tolerancias dimensionales y geométricas 5. Promover el ensamble sobre superficies ergonómicas 6. Analizar las propiedades de los materiales 7. Desarrollar pruebas piloto sobre diseños preliminares DR. JORGE ACUÑA A. , PROFESOR 27
EFECTO ACUMULATIVO SOBRE LA CALIDAD DEL PRODUCTO Si se supone que cualquier parte del producto puede ocasionar que este falle podemos afirmar que: n Qp = Q 1*Q 2*Q 3*Q 4*. . . . *Qn = Q i i=1 Qp: el nivel de calidad del producto medido como la probabilidad de no tener defectos Qi: el nivel de calidad de la parte i n: el número de partes DR. JORGE ACUÑA A. , PROFESOR 28
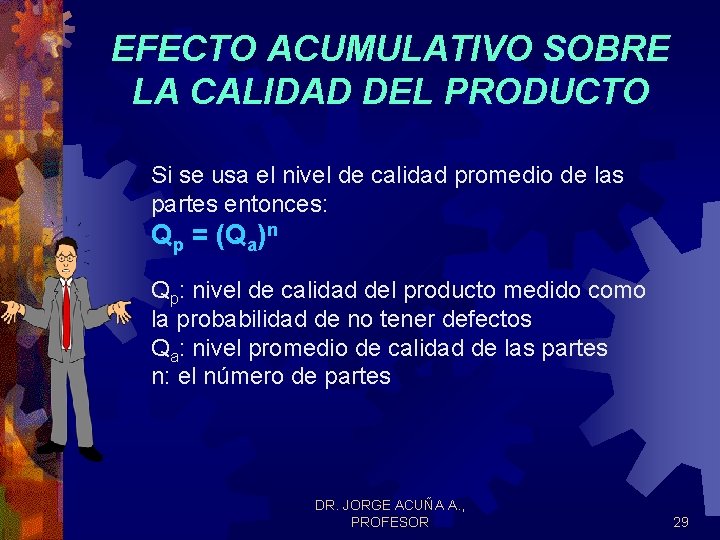
EFECTO ACUMULATIVO SOBRE LA CALIDAD DEL PRODUCTO Si se usa el nivel de calidad promedio de las partes entonces: Qp = (Qa)n Qp: nivel de calidad del producto medido como la probabilidad de no tener defectos Qa: nivel promedio de calidad de las partes n: el número de partes DR. JORGE ACUÑA A. , PROFESOR 29
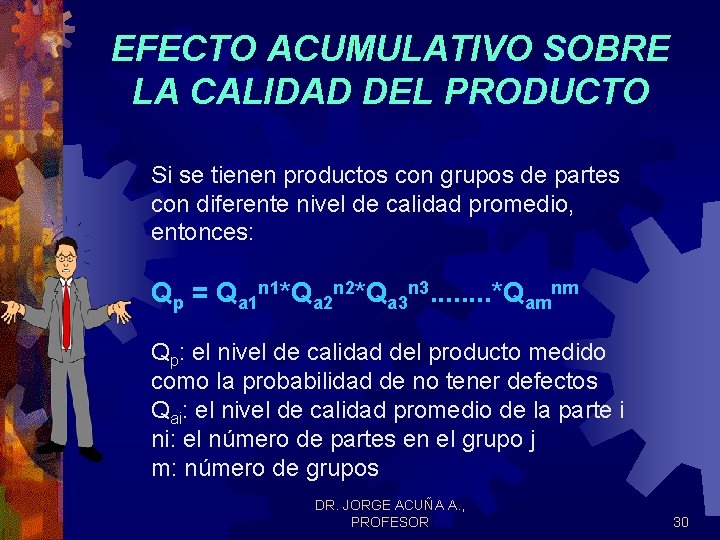
EFECTO ACUMULATIVO SOBRE LA CALIDAD DEL PRODUCTO Si se tienen productos con grupos de partes con diferente nivel de calidad promedio, entonces: Qp = Qa 1 n 1*Qa 2 n 2*Qa 3 n 3. . . . *Qamnm Qp: el nivel de calidad del producto medido como la probabilidad de no tener defectos Qai: el nivel de calidad promedio de la parte i ni: el número de partes en el grupo j m: número de grupos DR. JORGE ACUÑA A. , PROFESOR 30
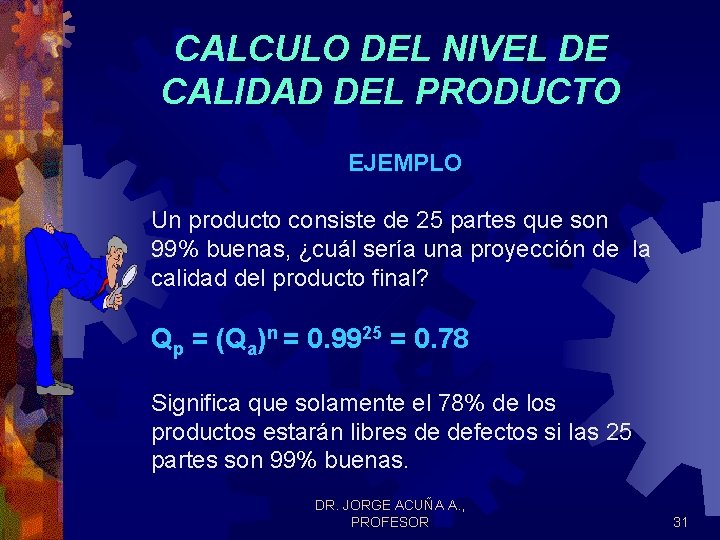
CALCULO DEL NIVEL DE CALIDAD DEL PRODUCTO EJEMPLO Un producto consiste de 25 partes que son 99% buenas, ¿cuál sería una proyección de la calidad del producto final? Qp = (Qa)n = 0. 9925 = 0. 78 Significa que solamente el 78% de los productos estarán libres de defectos si las 25 partes son 99% buenas. DR. JORGE ACUÑA A. , PROFESOR 31
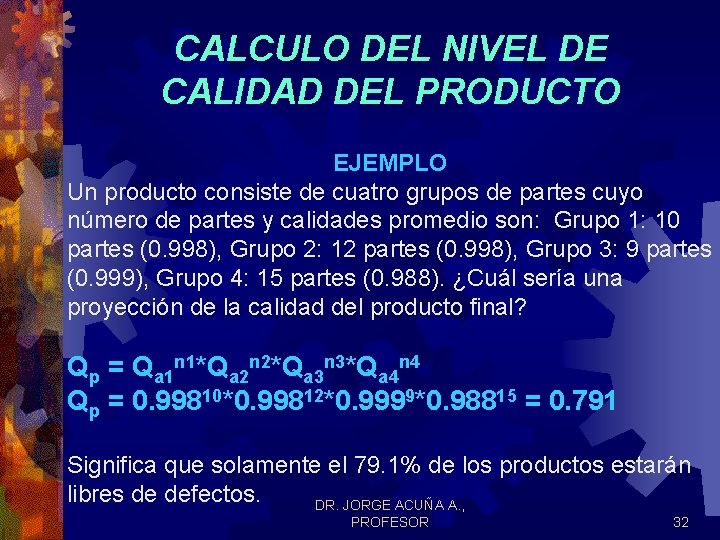
CALCULO DEL NIVEL DE CALIDAD DEL PRODUCTO EJEMPLO Un producto consiste de cuatro grupos de partes cuyo número de partes y calidades promedio son: Grupo 1: 10 partes (0. 998), Grupo 2: 12 partes (0. 998), Grupo 3: 9 partes (0. 999), Grupo 4: 15 partes (0. 988). ¿Cuál sería una proyección de la calidad del producto final? Qp = Qa 1 n 1*Qa 2 n 2*Qa 3 n 3*Qa 4 n 4 Qp = 0. 99810*0. 99812*0. 9999*0. 98815 = 0. 791 Significa que solamente el 79. 1% de los productos estarán libres de defectos. DR. JORGE ACUÑA A. , PROFESOR 32
ESTRATEGIA DE CALIDAD PARA PRODUCTOS Dados los conceptos analizados anteriormente, se pueden tener las siguientes estrategias: 1. Maximizar Qan 2. Minimizar n 3. Implementar mejoramiento continuo 4. Mejorar relaciones con proveedores 5. Diseñar partes con las limitaciones de manufactura en mente. DR. JORGE ACUÑA A. , PROFESOR 33
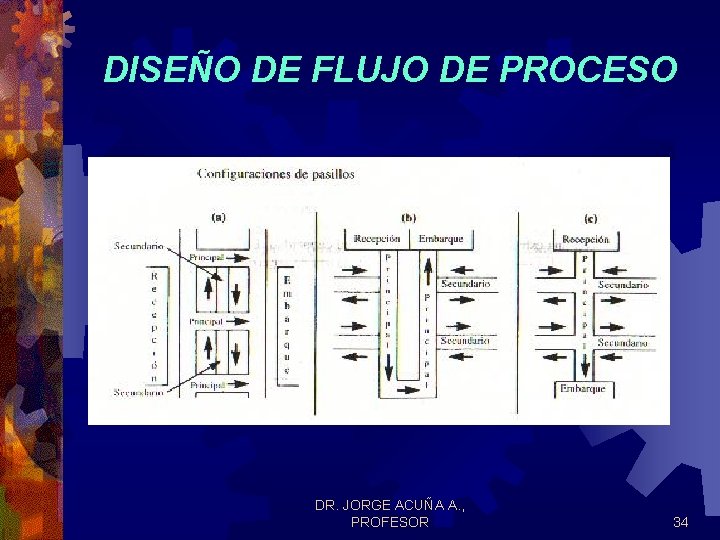
DISEÑO DE FLUJO DE PROCESO DR. JORGE ACUÑA A. , PROFESOR 34
DISEÑO DE PROCESO DR. JORGE ACUÑA A. , PROFESOR 35
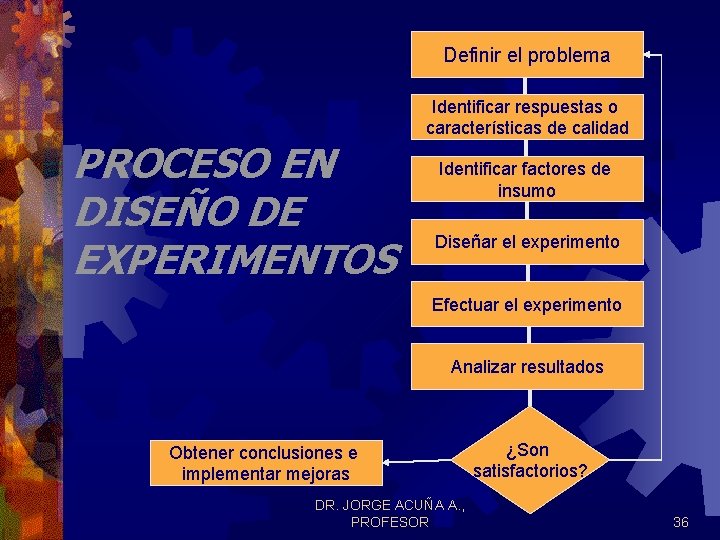
Definir el problema PROCESO EN DISEÑO DE EXPERIMENTOS Identificar respuestas o características de calidad Identificar factores de insumo Diseñar el experimento Efectuar el experimento Analizar resultados Obtener conclusiones e implementar mejoras DR. JORGE ACUÑA A. , PROFESOR ¿Son satisfactorios? 36
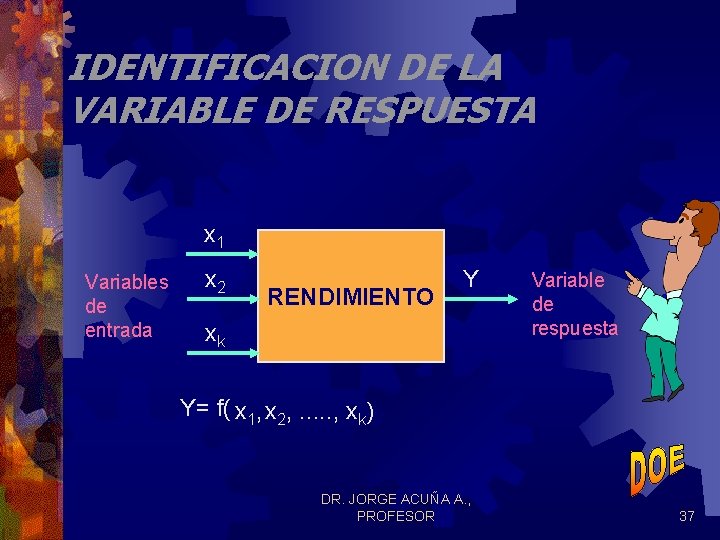
IDENTIFICACION DE LA VARIABLE DE RESPUESTA x 1 Variables de entrada x 2 RENDIMIENTO Y xk Variable de respuesta Y= f( x 1, x 2, . . . , xk) DR. JORGE ACUÑA A. , PROFESOR 37
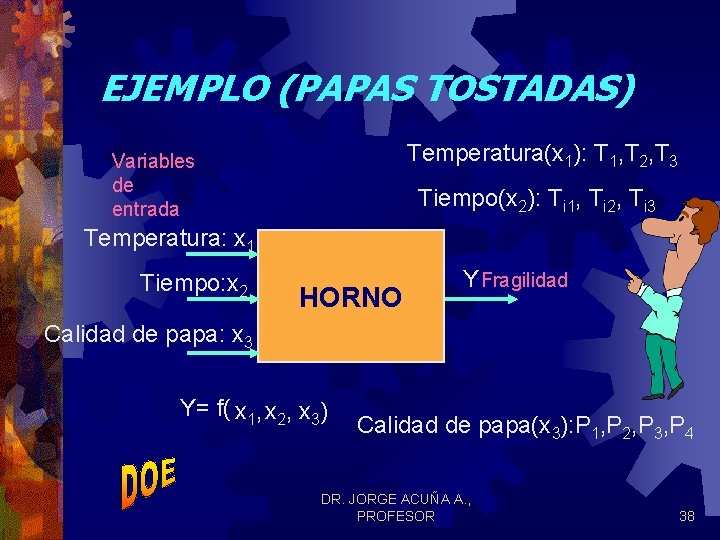
EJEMPLO (PAPAS TOSTADAS) Temperatura(x 1): T 1, T 2, T 3 Variables de entrada Tiempo(x 2): Ti 1, Ti 2, Ti 3 Temperatura: x 1 Tiempo: x 2 HORNO Y Fragilidad Calidad de papa: x 3 Y= f( x 1, x 2, x 3) Calidad de papa(x 3): P 1, P 2, P 3, P 4 DR. JORGE ACUÑA A. , PROFESOR 38
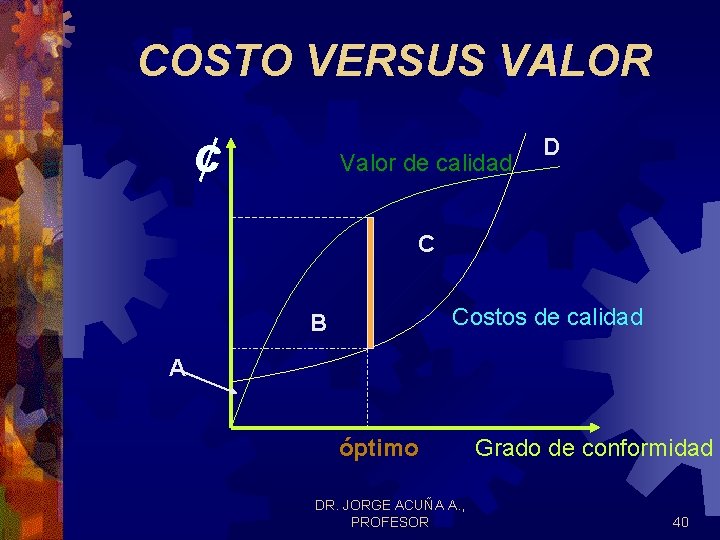
ECONOMIA DE CALIDAD Valor de la calidad también crece en relación directa con: ® grado de conformidad, puesto que a mayor grado de conformidad, mayor valor de calidad del producto en el mercado. ® Con grado máximo, el valor crece con una pendiente despreciable, mientras el costo crece alarmantemente. ® Tarea: determinar el grado óptimo de conformidad que garantice un máximo valor de calidad a un costo mínimo. ® DR. JORGE ACUÑA A. , PROFESOR 39
COSTO VERSUS VALOR ¢ Valor de calidad D C Costos de calidad B A óptimo DR. JORGE ACUÑA A. , PROFESOR Grado de conformidad 40
COSTO VERSUS VALOR ® Conclusión: Rentable trabajar en la zona comprendida entre el punto formado por las zonas A y B y el punto formado por las zonas C y D. ® Grado óptimo de calidad se define como aquel punto para el cual la diferencia entre el valor de la calidad y el costo de calidad es máxima. ® Producción perfecta (100% producción buena), además de ser una meta imposible de alcanzar, no es la opción más rentable para una empresa. ® DR. JORGE ACUÑA A. , PROFESOR 41
COSTOS DE CALIDAD Cuantificar costos de calidad constituye una forma concreta para evaluar el rendimiento de un programa de calidad en la empresa. ® Pocas empresas estiman costos de calidad: ® No lo consideran importante ® No saben exactamente cómo calcularlo. ® DR. JORGE ACUÑA A. , PROFESOR 42
COSTOS DE CALIDAD Evidencia: gasto más que una inversión. ® Consecuencias de producto de mala calidad en el mercado, pueden ser funestas para una compañía ® “LA BUENA CALIDAD CUESTA PERO LA MALA CALIDAD CUESTA MAS”. ® Invertir en calidad es una excelente inversión ® DR. JORGE ACUÑA A. , PROFESOR 43
COSTOS DE CALIDAD Costo de producción: costo de mano de obra, costo de materias primas y costos indirectos. ® Costos indirectos: costo de evaluación de la calidad, ® Calidad total: inversión en actividades que conllevan a la consecución del objetivo ® Disminución considerable de los costos de inspección y de los costos de mala calidad. ® DR. JORGE ACUÑA A. , PROFESOR 44
COSTOS DE CALIDAD Aumento en el prestigio del producto en el mercado. ® Costos de la mala calidad representan del 60% al 70% de los costos de calidad ® Costos para evitar problemas son apenas el 10% de ese costo. ® Costo de brindar servicio al cliente por daños o defectos encontrados durante la operación o uso de un determinado artículo. ® DR. JORGE ACUÑA A. , PROFESOR 45
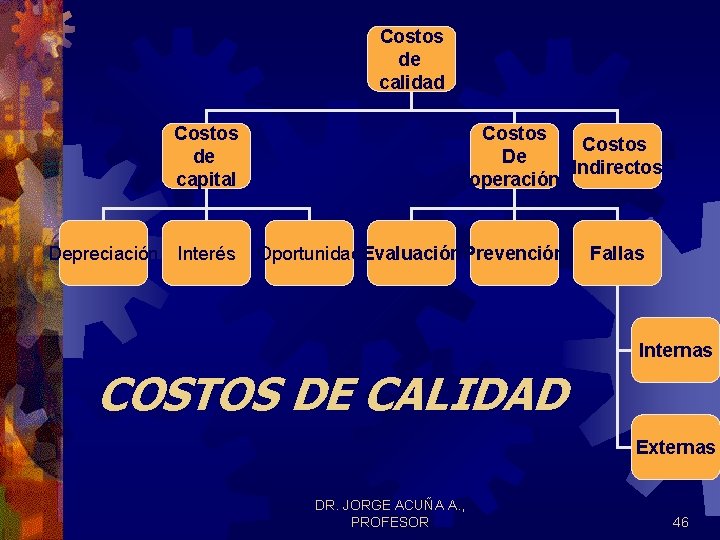
Costos de calidad Costos de capital Depreciación Interés Costos De Indirectos operación Oportunidad. Evaluación. Prevención Fallas Internas COSTOS DE CALIDAD Externas DR. JORGE ACUÑA A. , PROFESOR 46
COSTOS DE CAPITAL Costos atribuibles al esfuerzo por mejorar la calidad de los productos y los servicios. ® Erogaciones por concepto de equipo de medición, procesamiento de datos ® Inversiones que se dan al implementar un sistema nuevo o al revisar uno ya existente. ® Depreciación del equipo de laboratorio y de medición, el interés de lo invertido y el costo de oportunidad de la inversión. ® DR. JORGE ACUÑA A. , PROFESOR 47
COSTOS DE OPERACION Costos en que se incurre para prevenir y evaluar la calidad de los productos, procesos, materiales, máquinas y demás recursos que intervienen en el sistema de producción. ® Se clasifican en costos de prevención, costos de evaluación, costos de fallas internas y costos de fallas externas. ® DR. JORGE ACUÑA A. , PROFESOR 48
COSTOS DE PREVENCION ® Prevención: aquellos en que se incurre para prevenir la elaboración de productos defectuosos o fuera de especificaciones y así evitar que lleguen al consumidor con las correspondientes consecuencias. DR. JORGE ACUÑA A. , PROFESOR 49
COSTOS DE EVALUACION Evaluación son los costos en que se incurre al poner a funcionar el sistema de control de calidad y mantenerlo a lo largo del tiempo. ® Este costo involucra las pruebas que se deben hacer a los recursos de producción para inspeccionar la producción de unidades defectuosas o que no cumplen con la especificación. ® DR. JORGE ACUÑA A. , PROFESOR 50
COSTOS DE FALLAS Los costos de fallas internas son los costos atribuibles a las fallas de calidad encontradas en las líneas de producción y que aún no han salido al mercado. ® Los costos de fallas externas son los que ocurren cuando producto defectuoso sale al mercado. ® DR. JORGE ACUÑA A. , PROFESOR 51
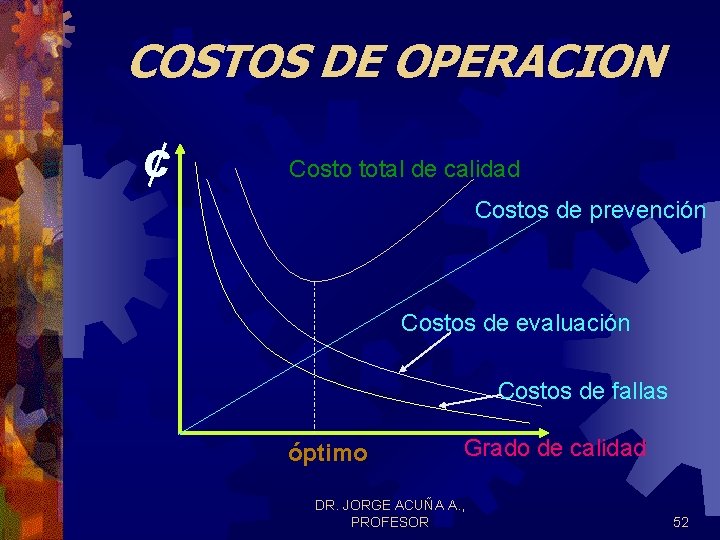
COSTOS DE OPERACION ¢ Costo total de calidad Costos de prevención Costos de evaluación Costos de fallas óptimo Grado de calidad DR. JORGE ACUÑA A. , PROFESOR 52
COSTOS DE OPERACION Costos de prevención se incrementan conforme aumenta el nivel de calidad (disminuye el porcentaje defectuoso) ® Costos de evaluación y fallas decrecen. ® Concavidad de la curva de costo total permite identificar un nivel óptimo que no es precisamente cero por ciento de producto no conforme con las especificaciones. ® DR. JORGE ACUÑA A. , PROFESOR 53
COSTOS DE OPERACION Costos de prevención representan cerca del 10% de los costos totales, los costos de evaluación el 25% y los costos de fallas del 50 al 75% del costo total de calidad. ® Inversión cerca del 35% (suma de costos de prevención y evaluación) y el beneficio del sistema cerca del 65% al reducirse considerablemente los costos de fallas internas y externas, al entrar a funcionar las actividades de control. ® DR. JORGE ACUÑA A. , PROFESOR 54
COSTOS INDIRECTOS ® Costos en que el proveedor incurre para controlar la calidad de sus productos y que lógicamente están incluidos en el precio del producto. Estos costos representan los esfuerzos del proveedor por cumplir con la calidad exigida. DR. JORGE ACUÑA A. , PROFESOR 55
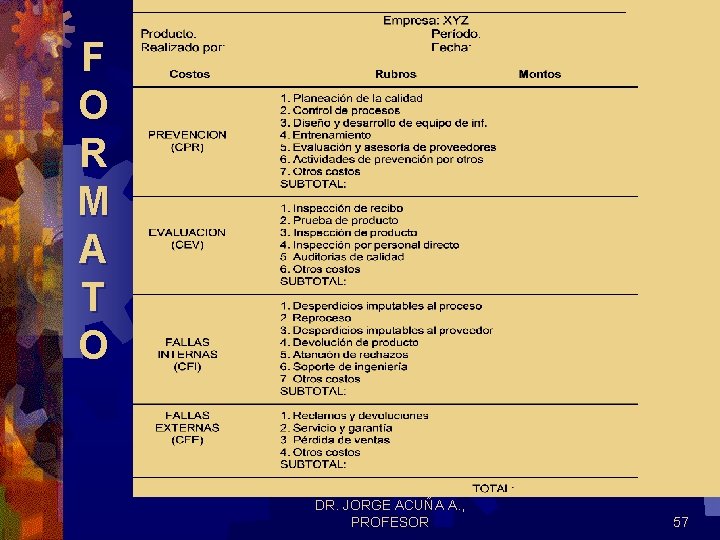
COSTOS DE CALIDAD Los costos pueden ser obtenidos de los libros de la compañía, pues generalmente constituyen parte de la contabilidad de toda empresa. ® El costo total de calidad se puede calcular mediante la siguiente expresión: CTC = CCA + CPR + CEV + CFI + CFE + CIN CTC: Costo total de la calidad CCA: Costos de capital CPR: Costos de prevención CEV: Costos de evaluación CFI: Costos de fallas internas CFE: Costos de fallas externas CIN: Costos indirectos ® DR. JORGE ACUÑA A. , PROFESOR 56
F O R M A T O DR. JORGE ACUÑA A. , PROFESOR 57
INDICADORES ® ® ® Evaluar la función del personal encargado y la efectividad de los sistemas implementados. Base: patrón de comparación Posición del indicador en ese momento. Base: valor del indicador que sea posible de alcanzar y que debe ser revisado constantemente. Recolección de información para calcular los diferentes rubros. Base usada: producción equivalente. DR. JORGE ACUÑA A. , PROFESOR 58
BASES DE COMPARACION Las bases que más comúnmente se usan para comparar son: a. Producción total y costos de esa producción b. Costo de mano de obra directa y ventas totales c. Costo por unidad de producción equivalente ® DR. JORGE ACUÑA A. , PROFESOR 59
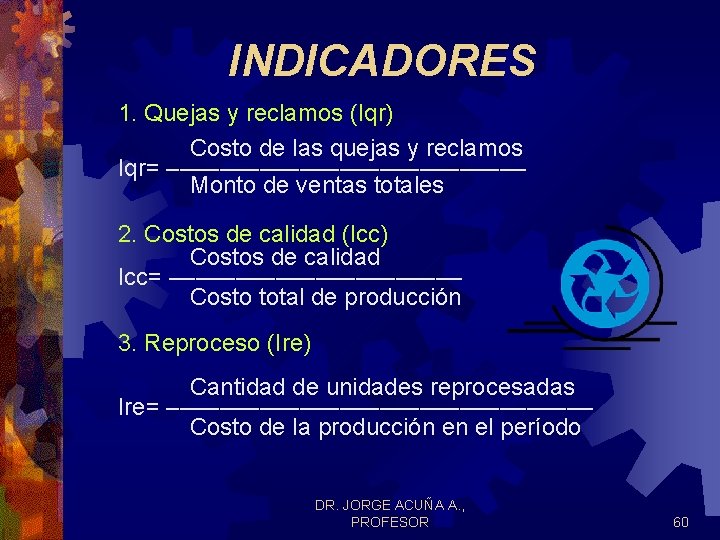
INDICADORES 1. Quejas y reclamos (Iqr) Costo de las quejas y reclamos Iqr= –––––––––––––– Monto de ventas totales 2. Costos de calidad (Icc) Costos de calidad Icc= ––––––––––– Costo total de producción 3. Reproceso (Ire) Cantidad de unidades reprocesadas Ire= –––––––––––––––– Costo de la producción en el período DR. JORGE ACUÑA A. , PROFESOR 60
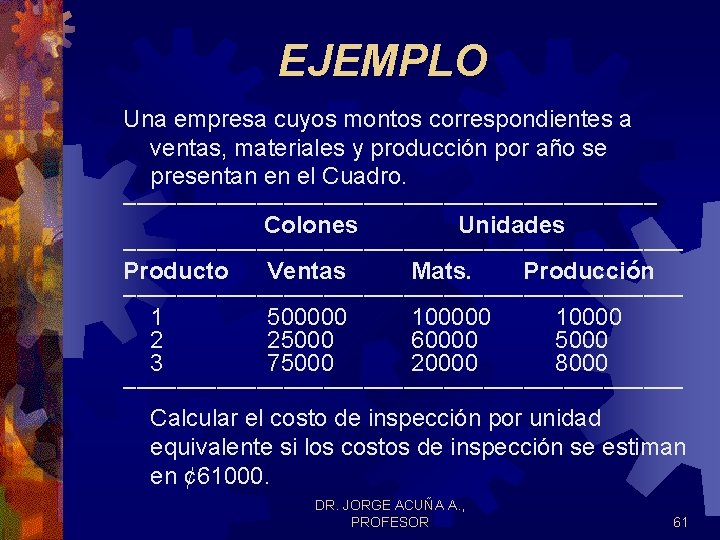
EJEMPLO Una empresa cuyos montos correspondientes a ventas, materiales y producción por año se presentan en el Cuadro. –––––––––––––––––––– Colones Unidades ––––––––––––––––––––– Producto Ventas Mats. Producción ––––––––––––––––––––– 1 500000 10000 2 25000 60000 5000 3 75000 20000 8000 ––––––––––––––––––––– Calcular el costo de inspección por unidad equivalente si los costos de inspección se estiman en ¢ 61000. DR. JORGE ACUÑA A. , PROFESOR 61
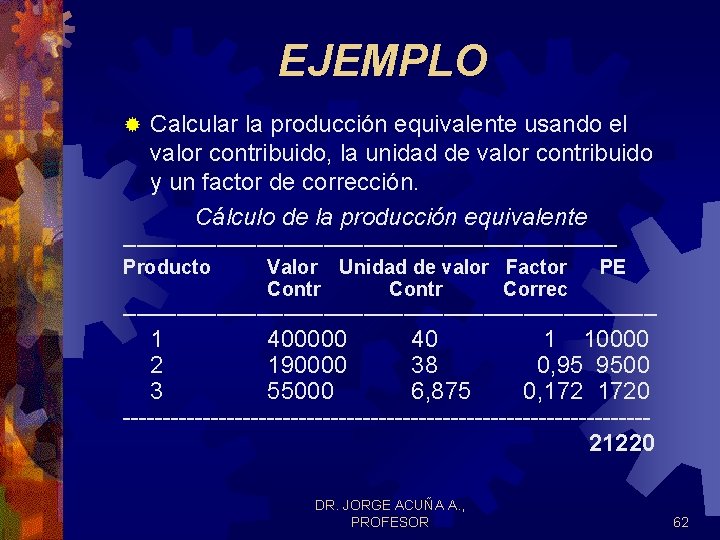
EJEMPLO Calcular la producción equivalente usando el valor contribuido, la unidad de valor contribuido y un factor de corrección. Cálculo de la producción equivalente ––––––––––––––––––– ® Producto Valor Unidad de valor Factor Contr Correc PE –––––––––––––––––––– 1 400000 40 1 10000 2 190000 38 0, 95 9500 3 55000 6, 875 0, 1720 ---------------------------------21220 DR. JORGE ACUÑA A. , PROFESOR 62
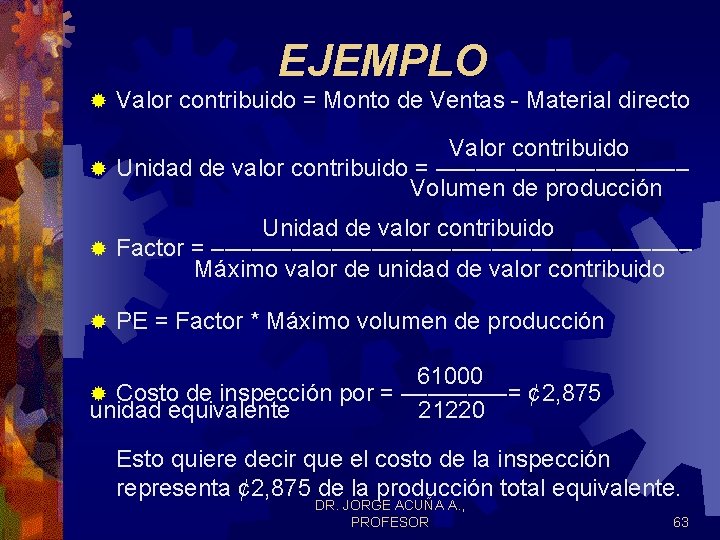
EJEMPLO ® Valor contribuido = Monto de Ventas - Material directo Valor contribuido ® Unidad de valor contribuido = –––––––––– Volumen de producción Unidad de valor contribuido ® Factor = –––––––––––––––––– Máximo valor de unidad de valor contribuido ® PE = Factor * Máximo volumen de producción 61000 ® Costo de inspección por = ––––= ¢ 2, 875 unidad equivalente 21220 Esto quiere decir que el costo de la inspección representa ¢ 2, 875 de la producción total equivalente. DR. JORGE ACUÑA A. , PROFESOR 63
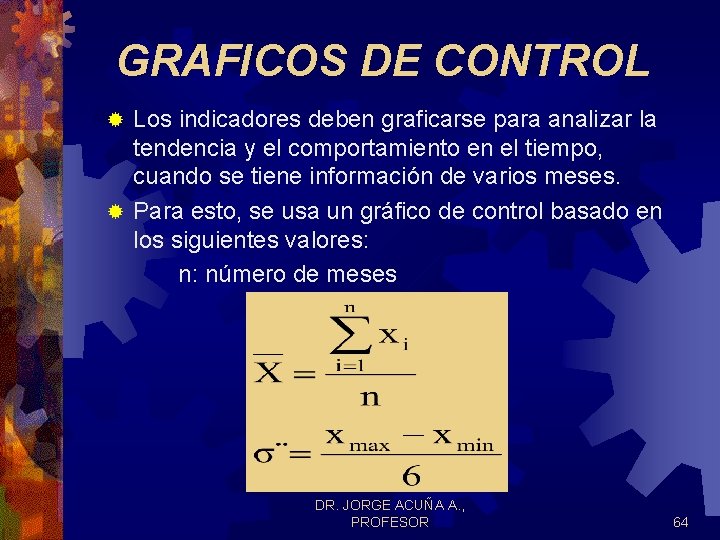
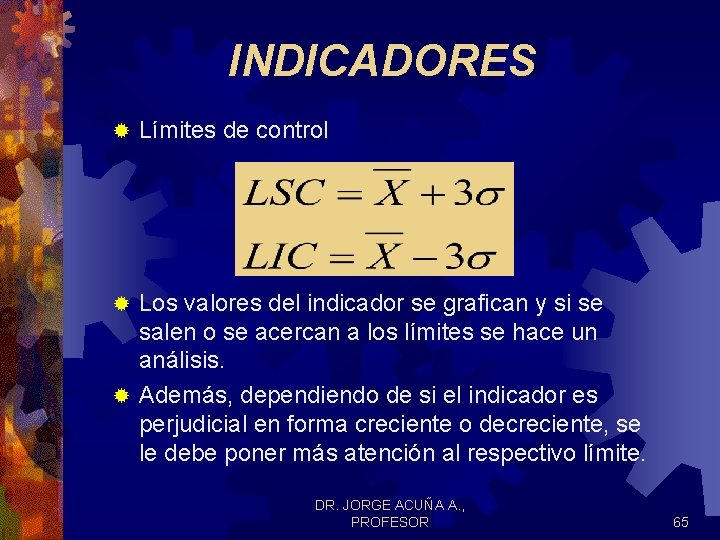
GRAFICOS DE CONTROL Los indicadores deben graficarse para analizar la tendencia y el comportamiento en el tiempo, cuando se tiene información de varios meses. ® Para esto, se usa un gráfico de control basado en los siguientes valores: n: número de meses ® DR. JORGE ACUÑA A. , PROFESOR 64
INDICADORES ® Límites de control Los valores del indicador se grafican y si se salen o se acercan a los límites se hace un análisis. ® Además, dependiendo de si el indicador es perjudicial en forma creciente o decreciente, se le debe poner más atención al respectivo límite. ® DR. JORGE ACUÑA A. , PROFESOR 65
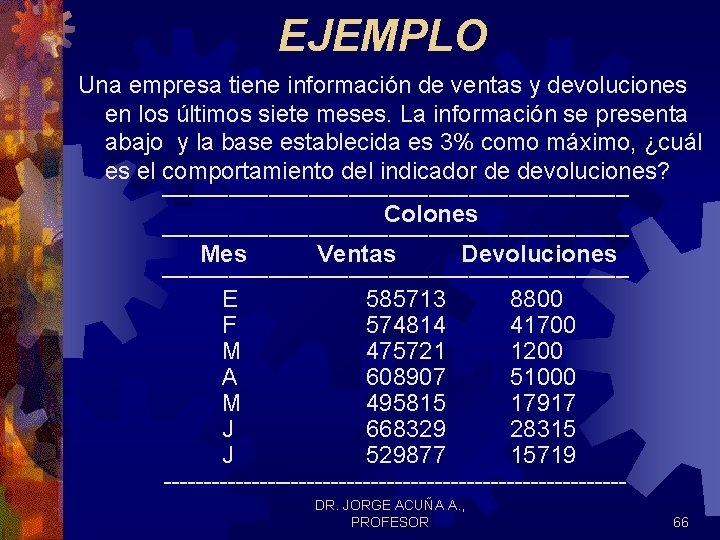
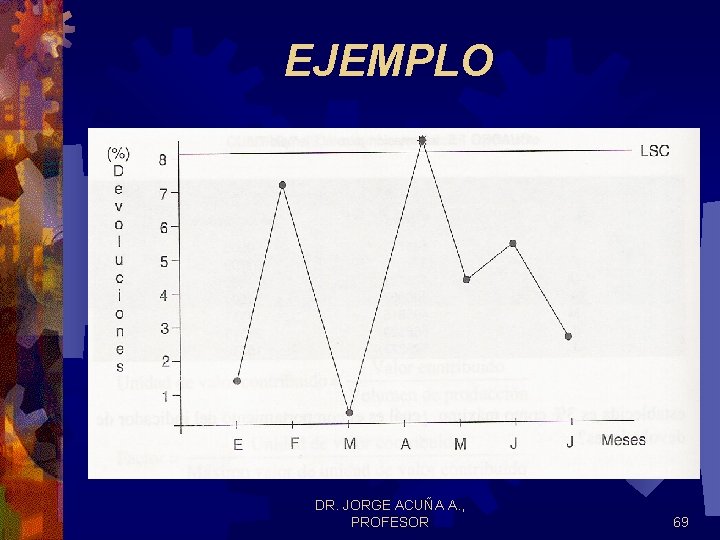
EJEMPLO Una empresa tiene información de ventas y devoluciones en los últimos siete meses. La información se presenta abajo y la base establecida es 3% como máximo, ¿cuál es el comportamiento del indicador de devoluciones? –––––––––––––––––– Colones –––––––––––––––––– Mes Ventas Devoluciones –––––––––––––––––– E 585713 8800 F 574814 41700 M 475721 1200 A 608907 51000 M 495815 17917 J 668329 28315 J 529877 15719 -----------------------------DR. JORGE ACUÑA A. , PROFESOR 66
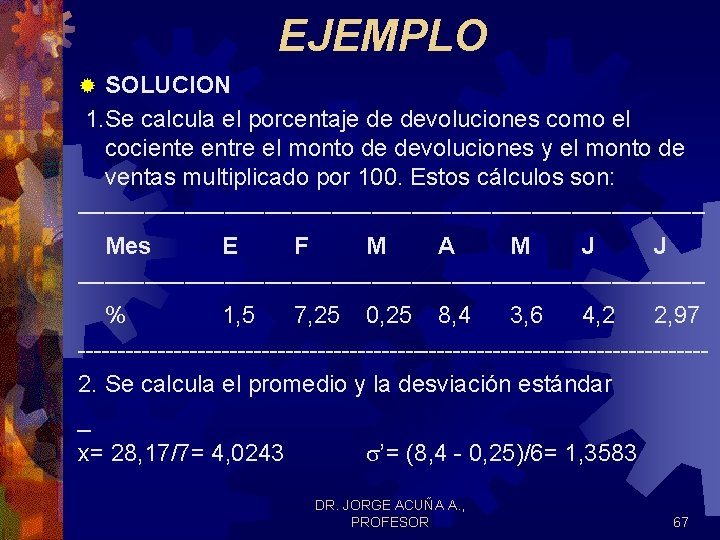
EJEMPLO SOLUCION 1. Se calcula el porcentaje de devoluciones como el cociente entre el monto de devoluciones y el monto de ventas multiplicado por 100. Estos cálculos son: –––––––––––––––––––––––– Mes E F M A M J J –––––––––––––––––––––––– % 1, 5 7, 25 0, 25 8, 4 3, 6 4, 2 2, 97 ---------------------------------------2. Se calcula el promedio y la desviación estándar _ x= 28, 17/7= 4, 0243 ’= (8, 4 - 0, 25)/6= 1, 3583 ® DR. JORGE ACUÑA A. , PROFESOR 67
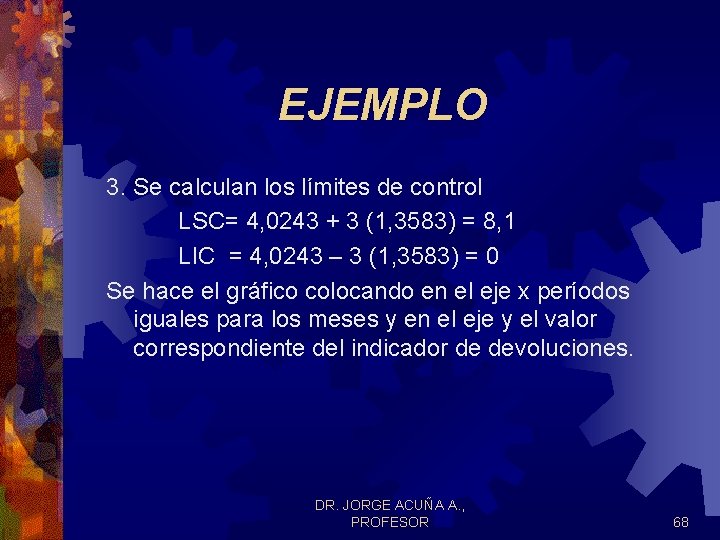
EJEMPLO 3. Se calculan los límites de control LSC= 4, 0243 + 3 (1, 3583) = 8, 1 LIC = 4, 0243 – 3 (1, 3583) = 0 Se hace el gráfico colocando en el eje x períodos iguales para los meses y en el eje y el valor correspondiente del indicador de devoluciones. DR. JORGE ACUÑA A. , PROFESOR 68
EJEMPLO DR. JORGE ACUÑA A. , PROFESOR 69
EJEMPLO Observar que el monto correspondiente a devoluciones es bastante inestable, mostrando puntos fuera de control, los cuales pueden ser analizados por la técnica de gráfico de control; es decir eliminando y recalculando los límites. ® La base del 3% no se está cumpliendo, pues el máximo que está dando es 8, 1%, el cual está bastante alejado de ella. ® Se debe implementar una investigación, con el fin de analizar las causas de estos altos montos de devoluciones que están resultando muy caros para la compañía. ® DR. JORGE ACUÑA A. , PROFESOR 70
CONCLUSIONES Realizado el estudio se pueden implementar mejoras que reduzcan las devoluciones y por ende el monto de las mismas. ® Para hacer esto es crucial relacionarse con el cliente con el fin de conocer y analizar las razones por las cuales se efectúan las devoluciones. ® Las causas de los problemas detectados deben de ser transmitidos a los responsables dentro de la compañía. ® DR. JORGE ACUÑA A. , PROFESOR 71