
Macroeconomia 2 4 Fluxos financeiros e balanos nacionais
Macroeconomia 2. 4. Fluxos financeiros e balanços nacionais Prof. Diego Fernandes Emiliano Silva
Fluxos financeiros • Os Fluxos Financeiros descrevem a atividade econômica sob os aspectos monetário e financeiro, ou seja, as transações com moeda ou crédito. • As contas registram as compras e vendas de bens e serviços, entradas e saídas de créditos e capitais e as variações nos encaixes monetários, sinalizando as origens e destinos dos fluxos entre os diversos setores da economia. • Eles descrevem a forma de relacionamento entre o credor (quem emprestou) e o devedor (quem tomou emprestado), e com estes fluxos temos visão clara de quais agentes econômicos possuem: “sobras” de recursos financeiros, e quais estão endividados. • Exemplos de fluxos financeiros: – Títulos de dívidas, empréstimos, sistemas de previdência social, etc.
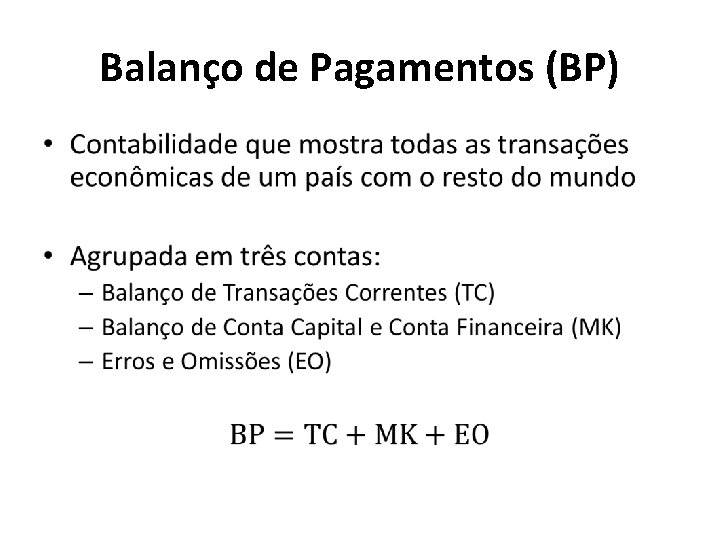
Balanço de Pagamentos (BP) •
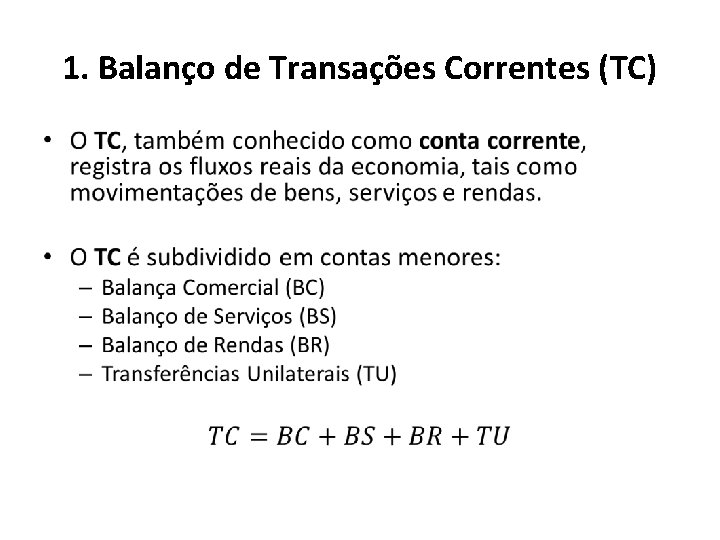
1. Balanço de Transações Correntes (TC) •
Balança Comercial (BC) • Registra o saldo das exportações e importações de mercadorias entre os residentes e não residentes. • Valor FOB (Free on Board): – Valor registrado se trata do valor da mercadoria – Vendedor se responsabiliza por todas as despesas, inclusive os riscos de perdas
Balanço de Serviços (BS) • Registra o saldo dos serviços prestados e recebidos entre os residentes e não residentes. • Exemplos: – Transporte (valor com passageiros e fretes) – Seguros (seguro do frete) – Serviços financeiros (comissão com linha de crédito) – Royalties e licenças (direito de propriedade como marca) – Consultorias – Etc.
Balanço de Rendas (BR) • Criada em 2001, a partir do desmembramento da conta serviços • Contabiliza os fluxos de renda advindos das operações financeiras e do trabalho, como os juros, lucros, dividendos e salários • Exemplos: – Salários e ordenados de trabalhadores sazonais, temporários e não residentes, como empregados de embaixada. – Rendas de investimento: remuneração relacionada a aplicações financeiras como dividendos derivados de aplicações em ações
Transferências Unilaterais (TUC) • Transferência de bem ou moeda sem nenhuma contrapartida em compromissos de pagamentos de juros, bonificações, lucros ou dividendos • Exemplos: – Donativos – Ajuda financeira para reconstrução de nações que passaram por conflitos, guerras ou catástrofes naturais – Ajuda a ONGs – Etc.
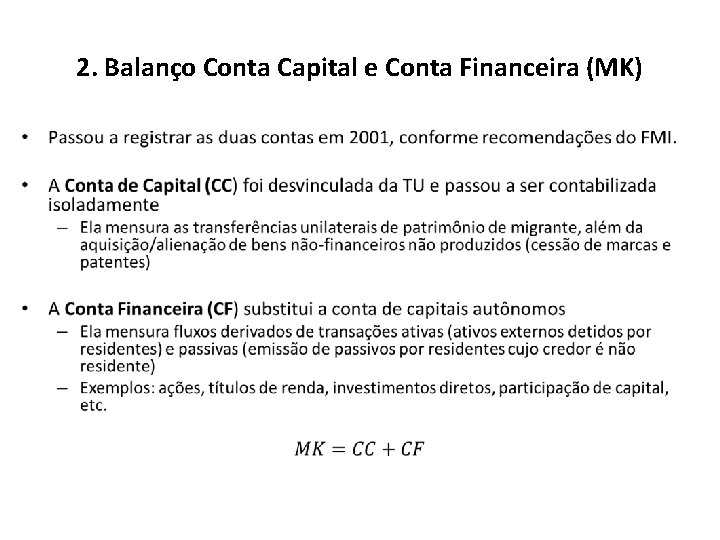
2. Balanço Conta Capital e Conta Financeira (MK) •
3. Erros e Omissões (EO) • Contabilidade do BO obedece ao método das partidas dobradas – Um débito em uma conta corresponde a um crédito em outra conta – Na prática isso resulta em saldo líquido igual a zero • Entretanto dados são coletados de diversas fontes e nem sempre isso acontece (em geral isso raramente acontece) • A conta EO faz o balanceamento do BP, através da compensação dessas distorções
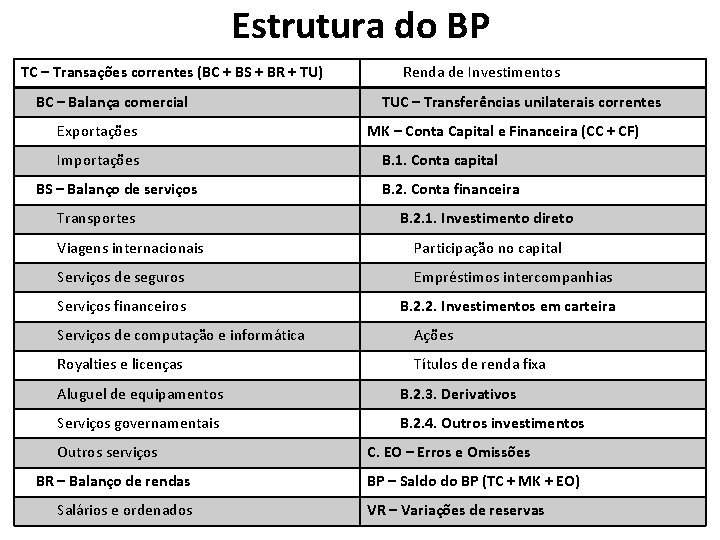
Estrutura do BP TC – Transações correntes (BC + BS + BR + TU) BC – Balança comercial Exportações Importações BS – Balanço de serviços Transportes Renda de Investimentos TUC – Transferências unilaterais correntes MK – Conta Capital e Financeira (CC + CF) B. 1. Conta capital B. 2. Conta financeira B. 2. 1. Investimento direto Viagens internacionais Participação no capital Serviços de seguros Empréstimos intercompanhias Serviços financeiros B. 2. 2. Investimentos em carteira Serviços de computação e informática Ações Royalties e licenças Títulos de renda fixa Aluguel de equipamentos B. 2. 3. Derivativos Serviços governamentais B. 2. 4. Outros investimentos Outros serviços BR – Balanço de rendas Salários e ordenados C. EO – Erros e Omissões BP – Saldo do BP (TC + MK + EO) VR – Variações de reservas
- Slides: 11