
Macroeconoma Dinero e Inflacin Prof Julio Casaverde Vegas
- Slides: 63
Macroeconomía §Dinero e Inflación Prof. Julio Casaverde Vegas
En este capítulo veremos: § La teoría clásica de la inflación – causas – efectos – costos sociales § La teoría clasica asume precios flexibles y mercados que se limpian. § Aplicable para el largo plazo. slide 1
La inflación y el dinero § “Lenin decía que la mejor manera de destruir el sistema capitalista era corrompiendo su moneda. . ” John Maynard Keynes § Mucha gente considera que la inflación es un problema social § La inflación varía entre en el tiempo y entre países: * * USA: 2, 7% en los 60’s, 7, 1% en los 70’s, 4, 9% en los 80’s Israel: comienzos de los 80 fue 100% Alemania: 1923 fue 500% mensual Perú: 1990 fue 7 650% § Analizaremos las causas, efectos y costos sociales de la inflación § ¿Cómo se determina el nivel de precios? Dinero slide 2
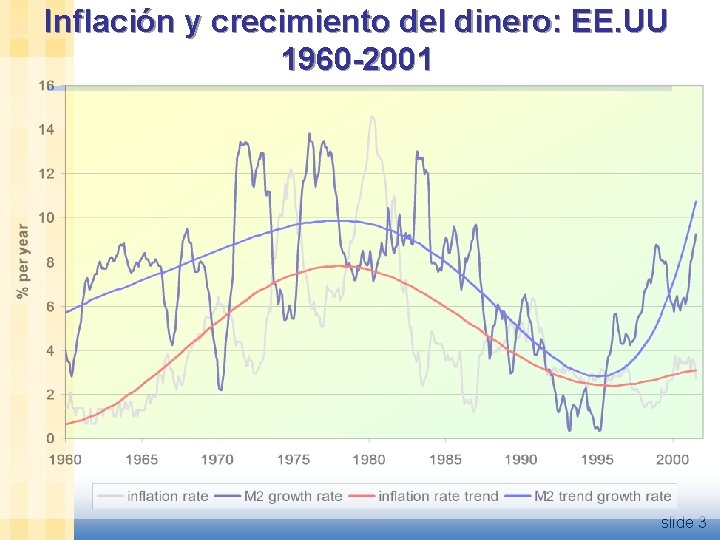
Inflación y crecimiento del dinero: EE. UU 1960 -2001 slide 3
La conección entre dinero y precios § Inflación = incremento porcentual en el nivel promedio de los precios. § precio = cantidad de dinero requerido para adquirir un bien. § Debido a que los precios se definen en términos monetarios, necesitamos considerar la naturaleza del dinero, cómo se crea (la oferta de dinero), y cómo se controla. slide 4
Dinero: definición El dinero es el stock de activos que pueden ser fácilmente usados para hacer transacciones slide 5
La funciones del dinero 1. Medio de cambio Lo usamos para comprar bs. y ss. (la función principal y rasgo distintivo) 2. Depósito de valor Transfiere poder de compra del presente hacia el futuro 3. Unidad de cuenta Unidad común que todos usan para expresar precios y valores EL DINERO ES UN GRAN INVENTO: PIENSE CÓMO OPERA UNA ECONOMÍA DE TRUEQUE slide 6
Tipo de dinero 1. Dinero fiduciario • No tiene valor intrínseco • Actualmente es la norma usual • Acuerdo social basado sobre la confianza. No siempre fue así • Ejemplo: el papel moneda que usamos 2. Dinero mercancía • Tiene valor intrínseco • Históricamente usado • Ejemplos: monedas de oro, cigarros en los campos de prisioneros de guerra • ¿Otras formas más recientes de dinero mercancía? slide 7
La oferta de dinero y la política monetaria § La oferta de dinero es la cantidad disponible de dinero que existe en la economía. § La política monetaria es el control sobre la cantidad de dinero. slide 8
El Banco Central § En economías con dinero fiduciario, el gobierno controla la oferta de dinero a través del banco central: entidad encargada de conducir la política monetaria. Ø Restricciones legales le dan a los gobiernos el monopolio para imprimir dinero Ø Usualmente se delega a una institución autónoma: banco central Ø ¿Cómo hace el banco central? Operaciones de mercado abierto § En el Perú el banco central es el BCRP y en Estados Unidos se llama la Reserva Federal (la “Fed”) slide 9
Perú: medidas de dinero § Estacionalidad (Circulante) slide 10
La Teoría Cuantitativa del Dinero § Teoría simple que relaciona la inflación con el crecimiento de la cantidad de dinero. § Empecemos desarrollando el concepto de “velocidad de circulación”… slide 11
Velocidad de circulación § Concepto básico: tasa a la que circula el dinero § Definición: número de veces que un billete promedio cambia de manos en un periodo de tiempo § Ejemplo: En el 2004, • S/. 500 millones en transacciones • Dinero disponible = S/. 100 millones • El billete promedio es usado en 5 transacciones en el 2004 • Entonces, la velocidad = 5 slide 12
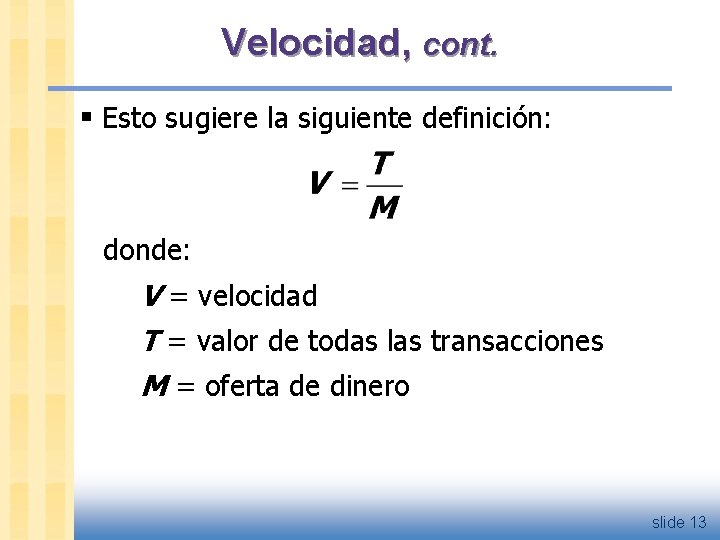
Velocidad, cont. § Esto sugiere la siguiente definición: donde: V = velocidad T = valor de todas las transacciones M = oferta de dinero slide 13
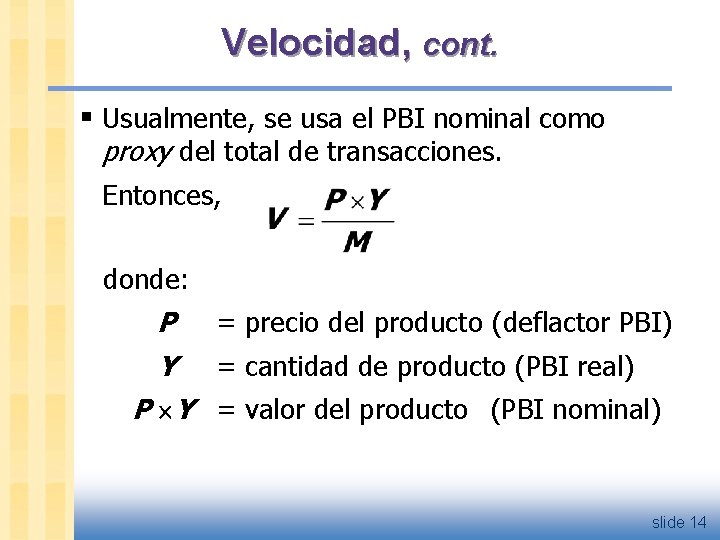
Velocidad, cont. § Usualmente, se usa el PBI nominal como proxy del total de transacciones. Entonces, donde: P = precio del producto (deflactor PBI) Y = cantidad de producto (PBI real) P Y = valor del producto (PBI nominal) slide 14
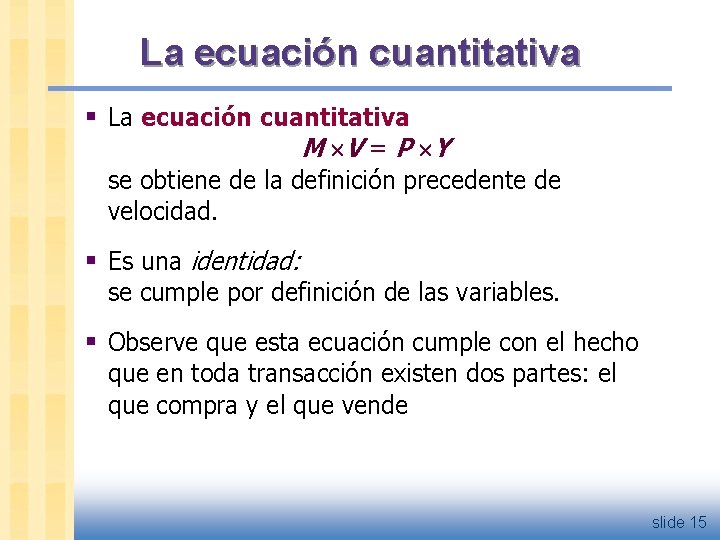
La ecuación cuantitativa § La ecuación cuantitativa M V = P Y se obtiene de la definición precedente de velocidad. § Es una identidad: se cumple por definición de las variables. § Observe que esta ecuación cumple con el hecho que en toda transacción existen dos partes: el que compra y el que vende slide 15
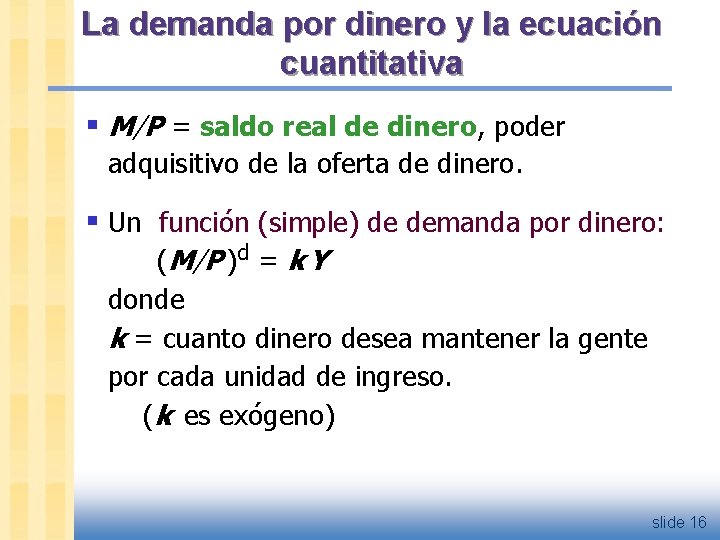
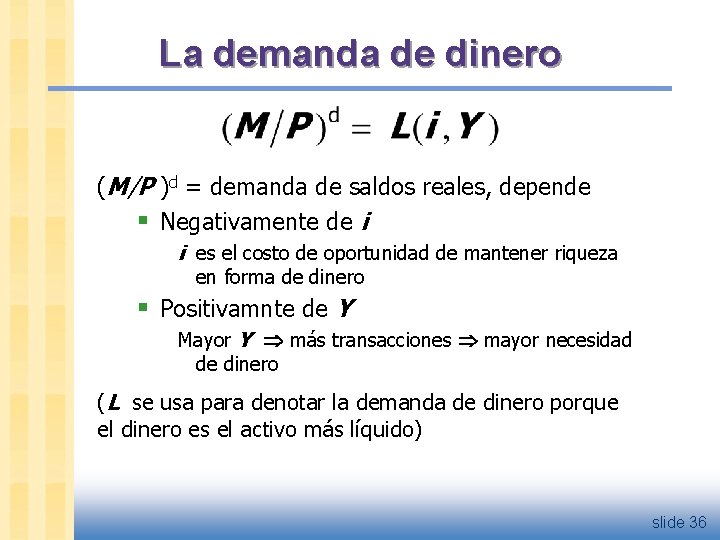
La demanda por dinero y la ecuación cuantitativa § M/P = saldo real de dinero, poder adquisitivo de la oferta de dinero. § Un función (simple) de demanda por dinero: (M/P )d = k Y donde k = cuanto dinero desea mantener la gente por cada unidad de ingreso. (k es exógeno) slide 16
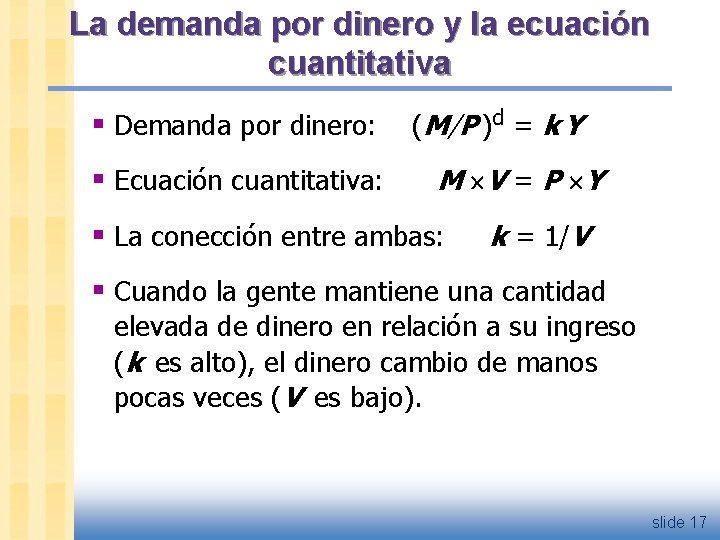
La demanda por dinero y la ecuación cuantitativa § Demanda por dinero: § Ecuación cuantitativa: (M/P )d = k Y M V = P Y § La conección entre ambas: k = 1/V § Cuando la gente mantiene una cantidad elevada de dinero en relación a su ingreso (k es alto), el dinero cambio de manos pocas veces (V es bajo). slide 17
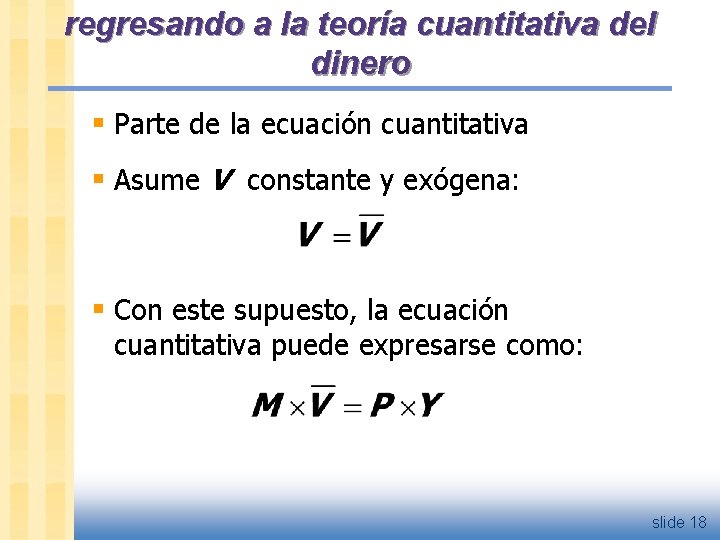
regresando a la teoría cuantitativa del dinero § Parte de la ecuación cuantitativa § Asume V constante y exógena: § Con este supuesto, la ecuación cuantitativa puede expresarse como: slide 18
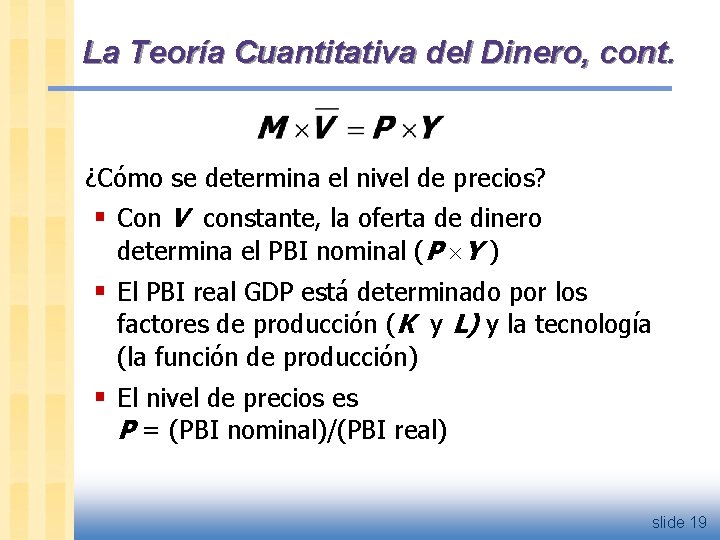
La Teoría Cuantitativa del Dinero, cont. ¿Cómo se determina el nivel de precios? § Con V constante, la oferta de dinero determina el PBI nominal (P Y ) § El PBI real GDP está determinado por los factores de producción (K y L) y la tecnología (la función de producción) § El nivel de precios es P = (PBI nominal)/(PBI real) slide 19
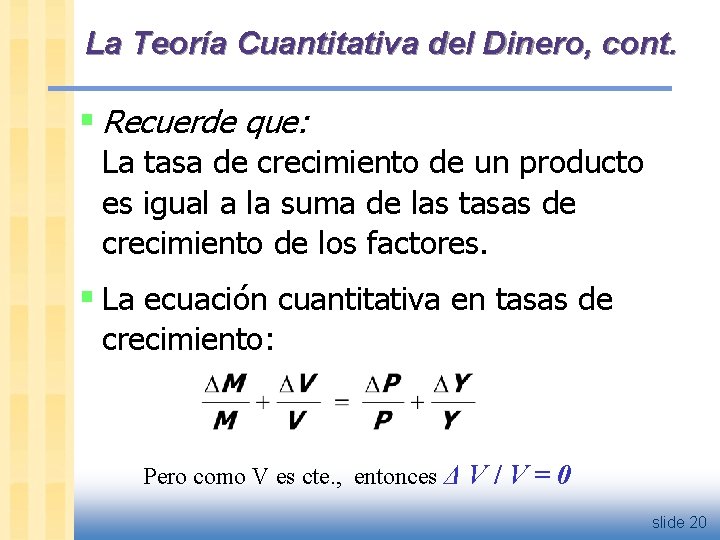
La Teoría Cuantitativa del Dinero, cont. § Recuerde que: La tasa de crecimiento de un producto es igual a la suma de las tasas de crecimiento de los factores. § La ecuación cuantitativa en tasas de crecimiento: Pero como V es cte. , entonces Δ V / V = 0 slide 20
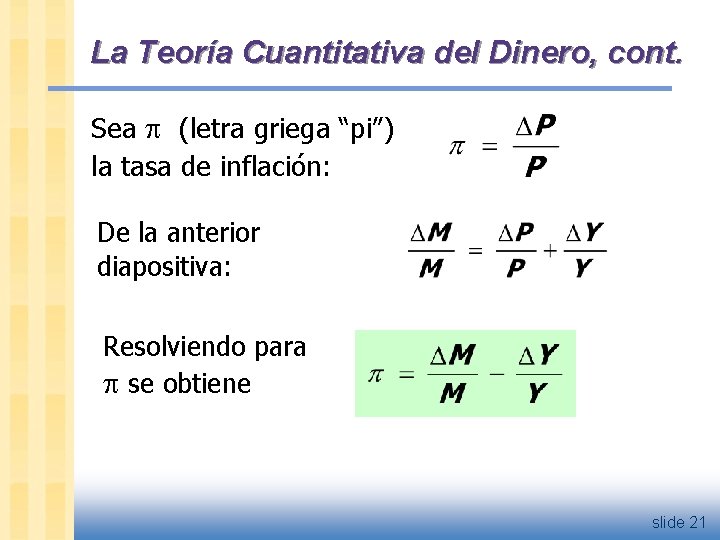
La Teoría Cuantitativa del Dinero, cont. Sea (letra griega “pi”) la tasa de inflación: De la anterior diapositiva: Resolviendo para se obtiene slide 21
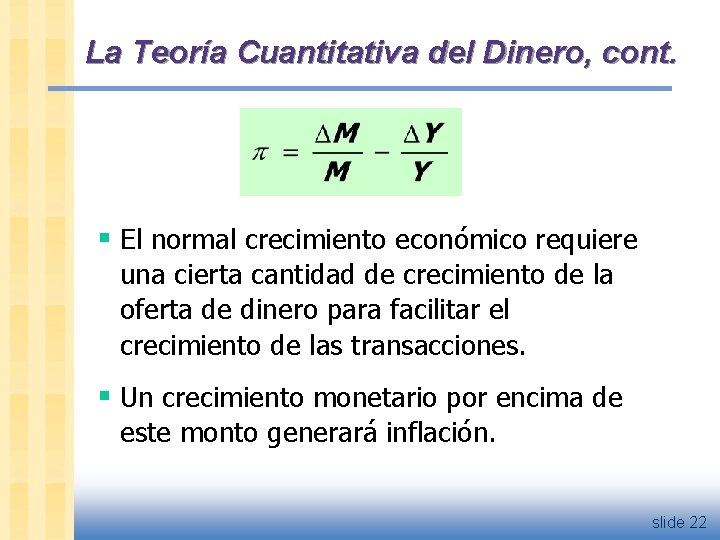
La Teoría Cuantitativa del Dinero, cont. § El normal crecimiento económico requiere una cierta cantidad de crecimiento de la oferta de dinero para facilitar el crecimiento de las transacciones. § Un crecimiento monetario por encima de este monto generará inflación. slide 22
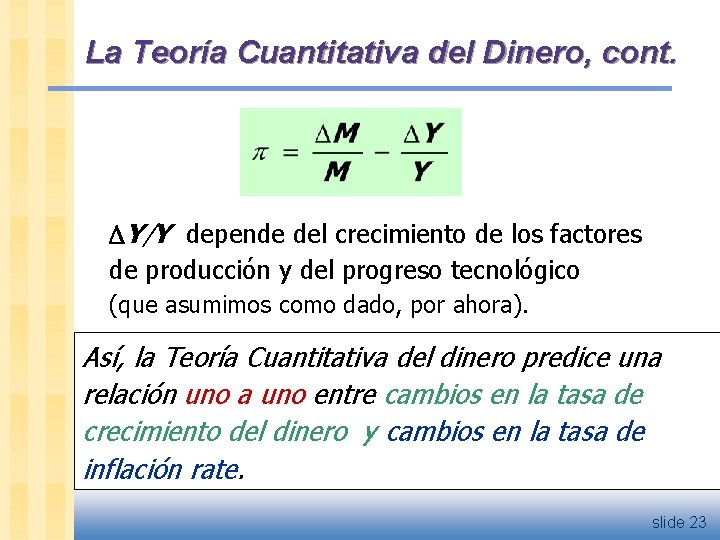
La Teoría Cuantitativa del Dinero, cont. Y/Y depende del crecimiento de los factores de producción y del progreso tecnológico (que asumimos como dado, por ahora). Así, la Teoría Cuantitativa del dinero predice una relación uno a uno entre cambios en la tasa de crecimiento del dinero y cambios en la tasa de inflación rate. slide 23
Inflación y crecimiento del dinero: evidencia internacional slide 24
Inflación y crecimiento del dinero: EE. UU slide 25
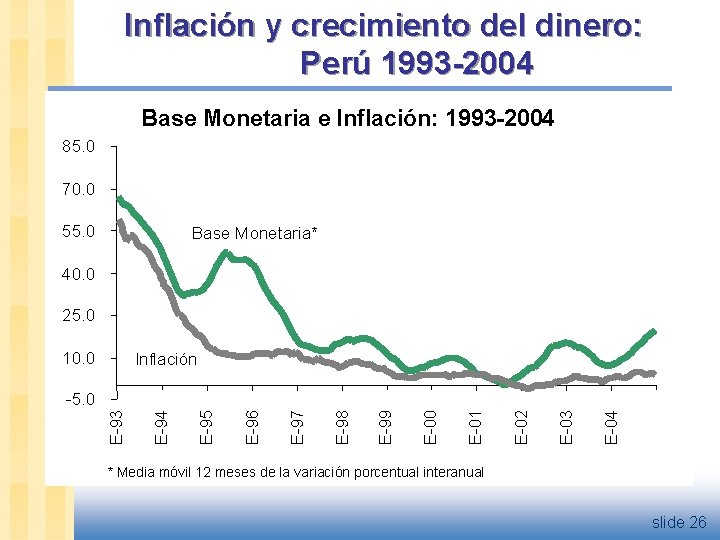
Inflación y crecimiento del dinero: Perú 1993 -2004 Base Monetaria e Inflación: 1993 -2004 85. 0 70. 0 55. 0 Base Monetaria* 40. 0 25. 0 10. 0 Inflación E-04 E-03 E-02 E-01 E-00 E-99 E-98 E-97 E-96 E-95 E-94 E-93 -5. 0 * Media móvil 12 meses de la variación porcentual interanual slide 26
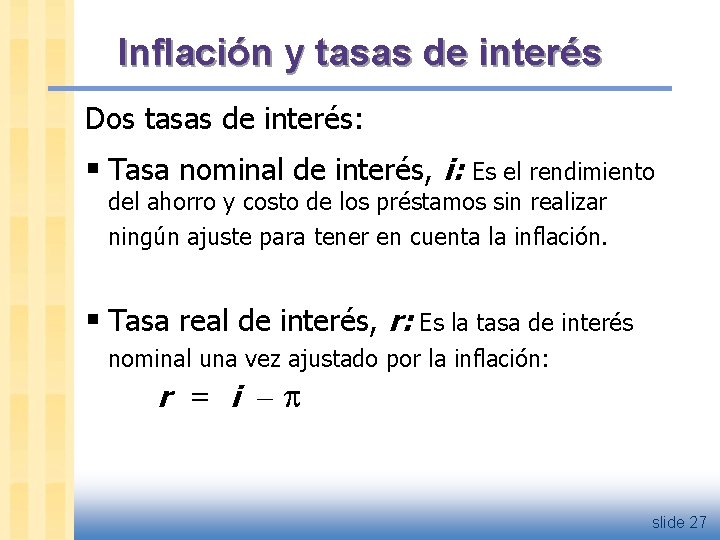
Inflación y tasas de interés Dos tasas de interés: § Tasa nominal de interés, i: Es el rendimiento del ahorro y costo de los préstamos sin realizar ningún ajuste para tener en cuenta la inflación. § Tasa real de interés, r: Es la tasa de interés nominal una vez ajustado por la inflación: r = i slide 27
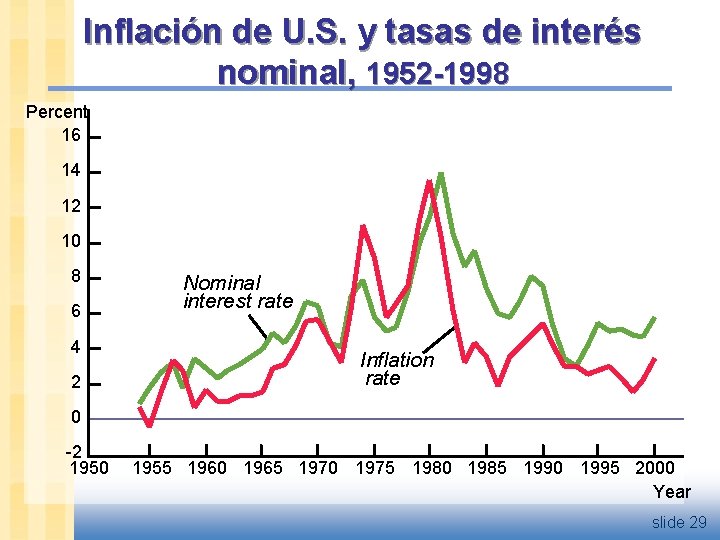
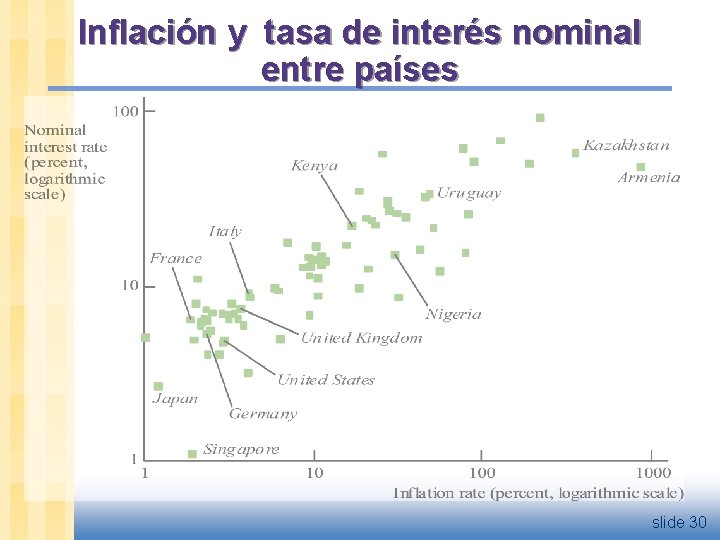
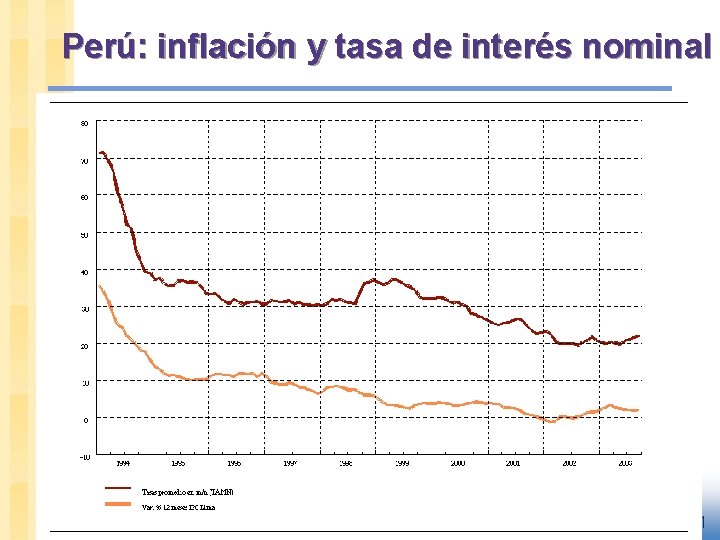
El efecto Fisher § Ecuación de Fisher : i =r + § Antes vimos que la tasa de interés real, r, debe ser tal que S = I. § Por tanto, un aumento de implica un aumento igual de i. § Esta relación unívoca entre la tasa de inflación y la tasa de interés nominal se llama el Efecto Fisher. slide 28
Inflación de U. S. y tasas de interés nominal, 1952 -1998 Percent 16 14 12 10 8 6 4 2 Nominal interest rate Inflation rate 0 -2 1950 1955 1960 1965 1970 1975 1980 1985 1990 1995 2000 Year slide 29
Inflación y tasa de interés nominal entre países slide 30
Perú: inflación y tasa de interés nominal slide 31
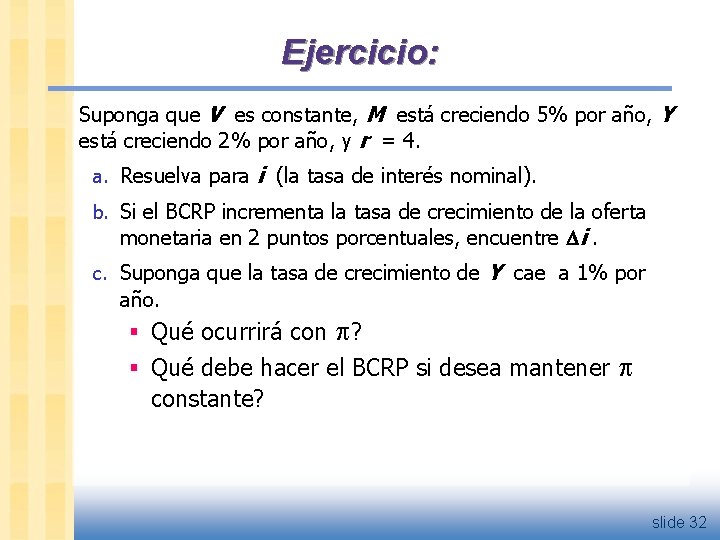
Ejercicio: Suponga que V es constante, M está creciendo 5% por año, Y está creciendo 2% por año, y r = 4. a. Resuelva para i (la tasa de interés nominal). b. Si el BCRP incrementa la tasa de crecimiento de la oferta monetaria en 2 puntos porcentuales, encuentre i. c. Suponga que la tasa de crecimiento de Y cae a 1% por año. § Qué ocurrirá con ? § Qué debe hacer el BCRP si desea mantener constante? slide 32
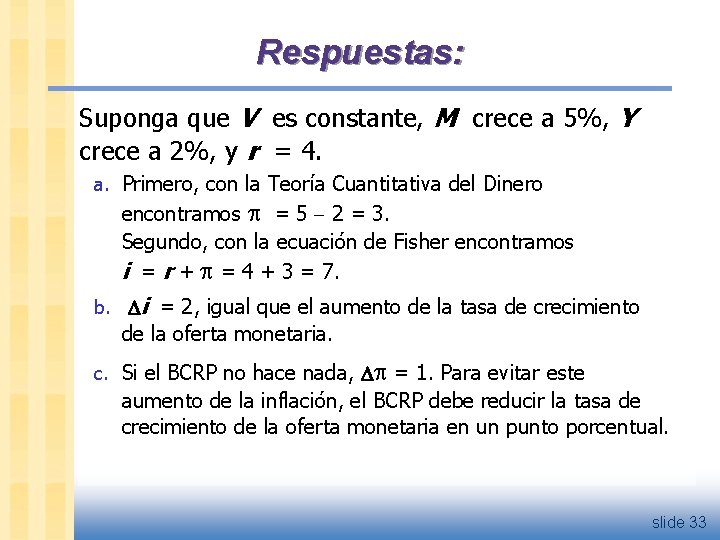
Respuestas: Suponga que V es constante, M crece a 5%, Y crece a 2%, y r = 4. a. Primero, con la Teoría Cuantitativa del Dinero encontramos = 5 2 = 3. Segundo, con la ecuación de Fisher encontramos i = r + = 4 + 3 = 7. b. i = 2, igual que el aumento de la tasa de crecimiento de la oferta monetaria. c. Si el BCRP no hace nada, = 1. Para evitar este aumento de la inflación, el BCRP debe reducir la tasa de crecimiento de la oferta monetaria en un punto porcentual. slide 33
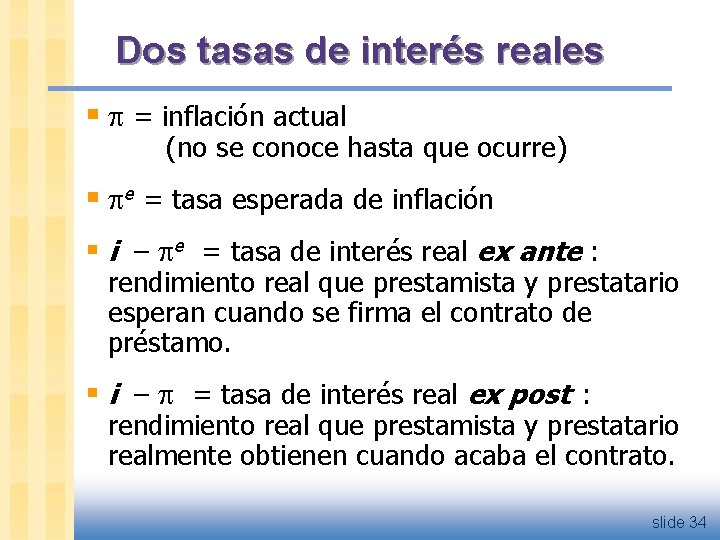
Dos tasas de interés reales § = inflación actual (no se conoce hasta que ocurre) § e = tasa esperada de inflación § i – e = tasa de interés real ex ante : rendimiento real que prestamista y prestatario esperan cuando se firma el contrato de préstamo. § i – = tasa de interés real ex post : rendimiento real que prestamista y prestatario realmente obtienen cuando acaba el contrato. slide 34
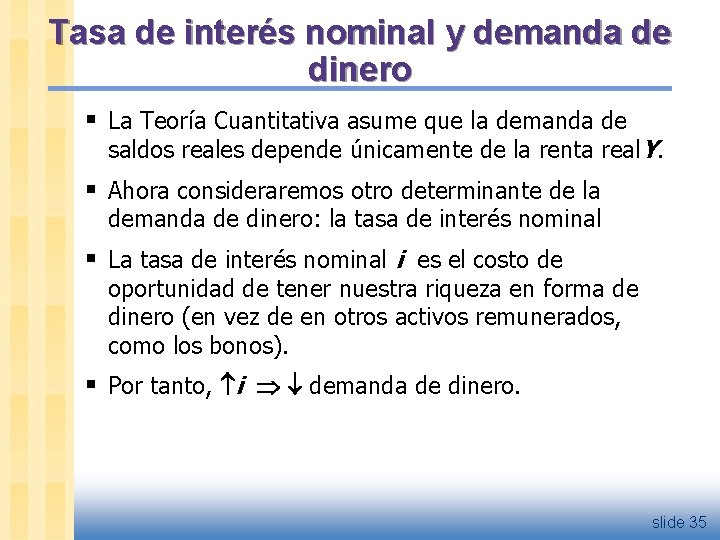
Tasa de interés nominal y demanda de dinero § La Teoría Cuantitativa asume que la demanda de saldos reales depende únicamente de la renta real. Y. § Ahora consideraremos otro determinante de la demanda de dinero: la tasa de interés nominal § La tasa de interés nominal i es el costo de oportunidad de tener nuestra riqueza en forma de dinero (en vez de en otros activos remunerados, como los bonos). § Por tanto, i demanda de dinero. slide 35
La demanda de dinero (M/P )d = demanda de saldos reales, depende § Negativamente de i i es el costo de oportunidad de mantener riqueza en forma de dinero § Positivamnte de Y Mayor Y más transacciones mayor necesidad de dinero (L se usa para denotar la demanda de dinero porque el dinero es el activo más líquido) slide 36
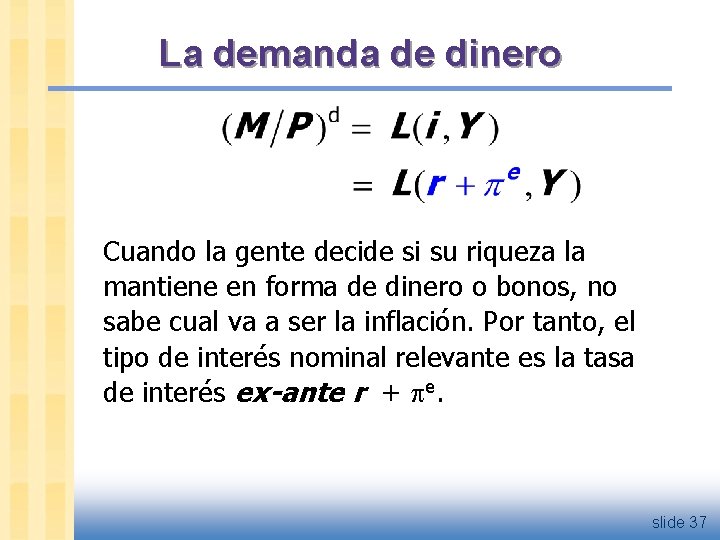
La demanda de dinero Cuando la gente decide si su riqueza la mantiene en forma de dinero o bonos, no sabe cual va a ser la inflación. Por tanto, el tipo de interés nominal relevante es la tasa de interés ex-ante r + e. slide 37
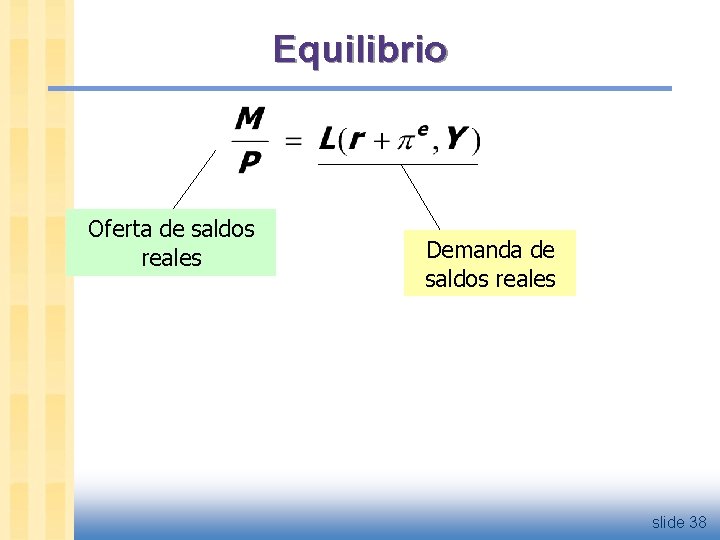
Equilibrio Oferta de saldos reales Demanda de saldos reales slide 38
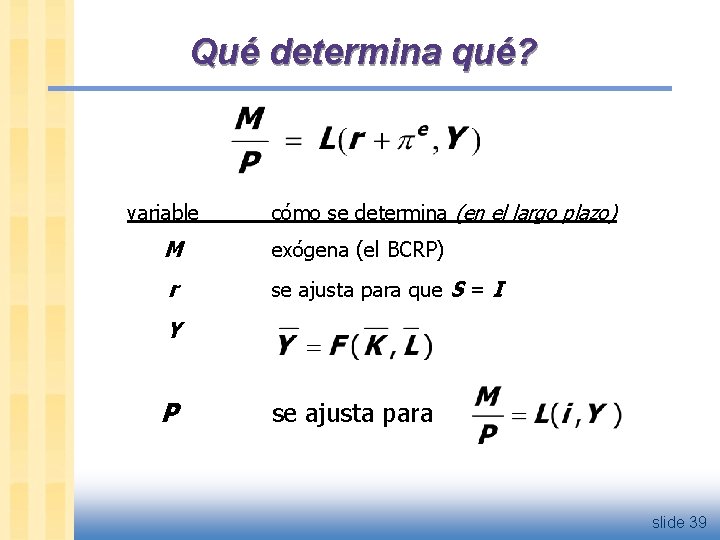
Qué determina qué? variable cómo se determina (en el largo plazo) M exógena (el BCRP) r se ajusta para que S = I Y P se ajusta para slide 39
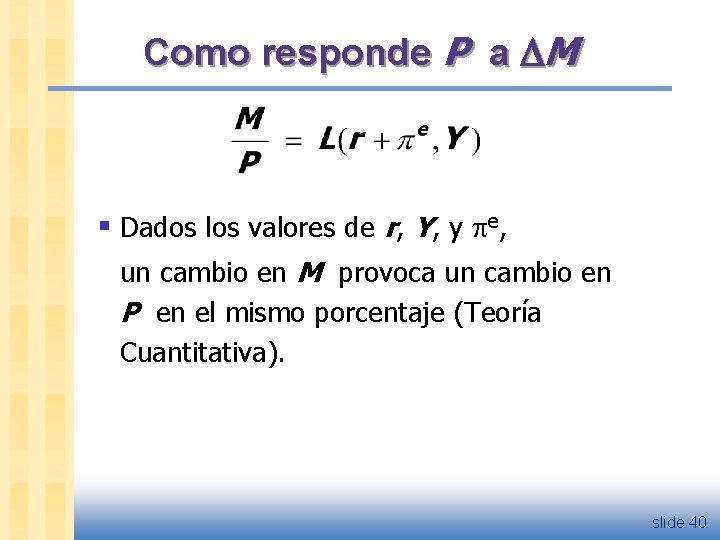
Como responde P a M § Dados los valores de r, Y, y e, un cambio en M provoca un cambio en P en el mismo porcentaje (Teoría Cuantitativa). slide 40
Cuál es el papel de la inflación esperada? § La gente puede equivocarse al predecir la inflación futura. Sin embargo, en promedio no nos equivocamos, por tanto e = . § En el corto plazo, e puede cambiar cuando la gente obtiene nueva información. § Ej: Suponga que el BCRP anuncia que incrementará M el próximo año. La gente espera que los precios del próximo año sean mayores, y por lo tanto, e aumenta. § Esto afectará P ahora, aunque M todavía no ha cambiado. (continuará…) slide 41
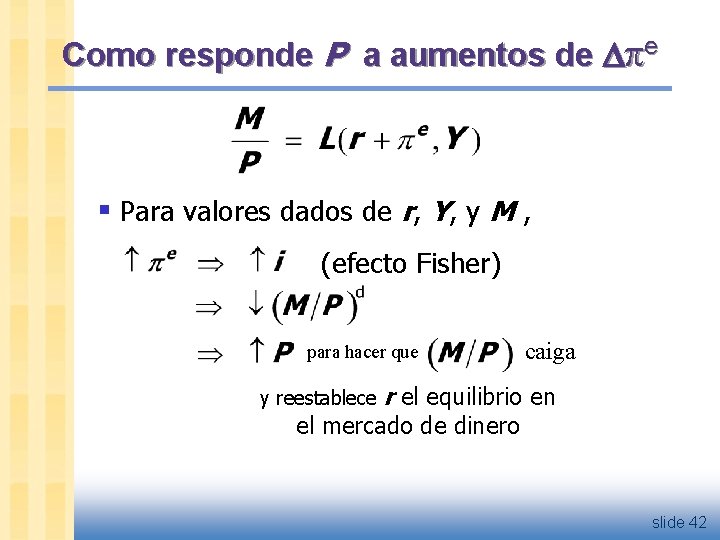
Como responde P a aumentos de e § Para valores dados de r, Y, y M , (efecto Fisher) para hacer que y reestablece caiga r el equilibrio en el mercado de dinero slide 42
La visión clásica de la inflación § La visión clásica: Un cambio en el nivel de precios es únicamente un cambio en las unidades de medida. Entonces, ¿por qué la inflación es un problema social? slide 43
Los costos sociales de la inflación …caen dentro de dos categorías: 1. Costos derivados de la inflación esperada 2. Costos adicionales asociados a la inflación no esperada. slide 44
Los costos de la inflación esperada: 1. costos “shoeleather” § def: los costos e inconvenientes de reducir los saldos monetarios para evitar el impuesto inflación. § i (M/P)d § Recordamos: En el largo plazo, la inflación no afecta al ingreso real o gasto real. § Por tanto, tenemos el mismo gasto real al mes pero una menor parte de nuestra riqueza en forma de dinero. Esto significa que tendremos que ir más veces al banco a retirar dinero. slide 45
Los costos de la inflación esperada 2. costos de menú § def: Costos debidos al cambio de precios § Ejemplos: – Imprimir nuevos menús – Imprimir y distribuir nuevos catálogos – Mandar a los comerciales a visitar a los clientes § Cuanto mayor es la inflación, más frecuentemente las empresas tienen que cambiar sus precios e incurrir en los costos de menú slide 46
Los costos de la inflación esperada 3. Distorsiones en precios relativos § Los precios relativos son la señales que permiten asignar los recursos escasos de manera eficiente. § Por tanto, cuando la inflación altera los precios relativos crea ineficiencia en la asignación de recursos. slide 47
Los costos de la inflación esperada 4. tratamiento impositivo injusto Algunos impuestos no se ajustan para tener en cuenta la inflación, como por ejemplo las ganancias sobre las utilidades Ejemplo: § 1/1/2005: compro acciones del Cementos Lima por US$10, 000 § 31/12/2005: vendo el paquete de acciones por US$11, 000, con una ganancia nominal de US$1, 000 (10%). § Supongamos = 10% en 2005. Entonces las utilidades reales es US$0. § Sin embargo el gobierno cobra impuesto a la renta sobre los US 1, 000!!. Entonces no sólo no hemos ganado al realizar la venta sino que hemos perdido por culpa de la inflación. slide 48
Los costos de la inflación esperada 5. Inconvenientes generales § La inflación hace que sea más difícil comparar valores nominales de distintos períodos § Esto complica la planificación financiera a largo plazo slide 49
Los costos de la inflación insperada: 1. Redistribución arbitraria de la riqueza § Los contratos de préstamos establecen una tasa de interés nominal. Cuando son firmados se tiene en mente una tasa de interés real ex-ante: r = i e. § Si acaba siendo diferente de e, el rendimiento ex-post que paga el deudor al acreedor es diferente del esperado ex-ante. Ejemplo: • Si > e, entoces (r ) < (r e). Esta inflación imprevista beneficia al deudor a expensas del acreedor. • Si < e, Esta inflación imprevista benefici al acreedor a expensas del deudor. slide 50
Los costos de la inflación alta 2. Aumentos en la incertidumbre § Cuando la inflación es alta, es además variable e impredecible: acaba siendo diferente de e más a menudo, y las diferencias tienden a ser mayores (aunque no sistemáticamente positivas y negativas) § La redistribución arbitraria de la riqueza se hace más probable. § Esto crea incertidumbre haciendo que la gente que sea adversa al riesgo esté peor. slide 51
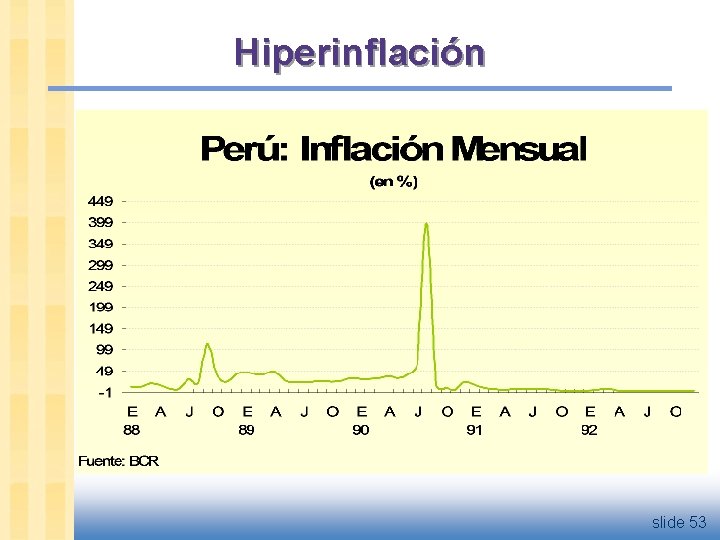
Hiperinflación § def: 50% por mes § Todos los costos asociados a las inflaciones moderadas, descritos antes, se convierten en ENORMES cuando hay hiperinflación. § El dinero deja de cumplir la función de depósito de valor, y puede no cumplir otras de sus funciones (unidad de cuenta, medio de pago) § La gente puede acabar intercambiando bienes sin dinero o utilizando moneda extranjera (dolarización financiera en Perú) slide 52
Hiperinflación slide 53
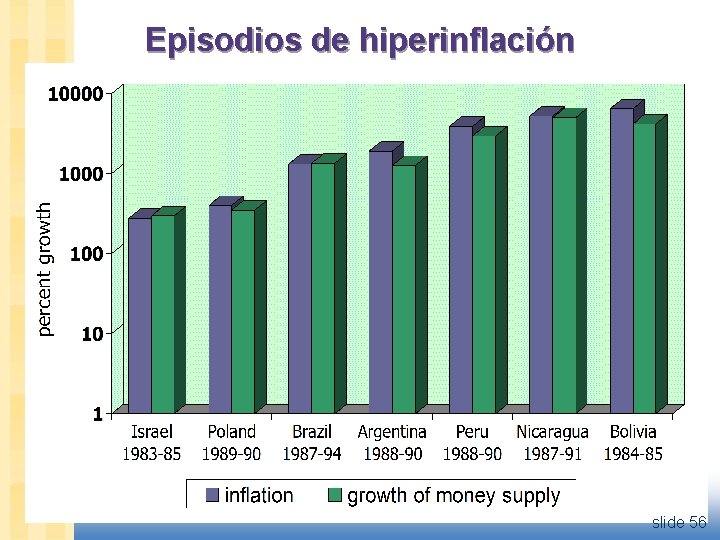
¿Qué causa la hiperinflación? § Hiperinflación aparece por el excesivo crecimiento de la oferta monetaria: § Cuando el banco central imprime dinero, el nivel de precios sube. § Si el crecimiento de la impresión de dinero es suficientemente rápida, se acaba creando inflación. slide 54
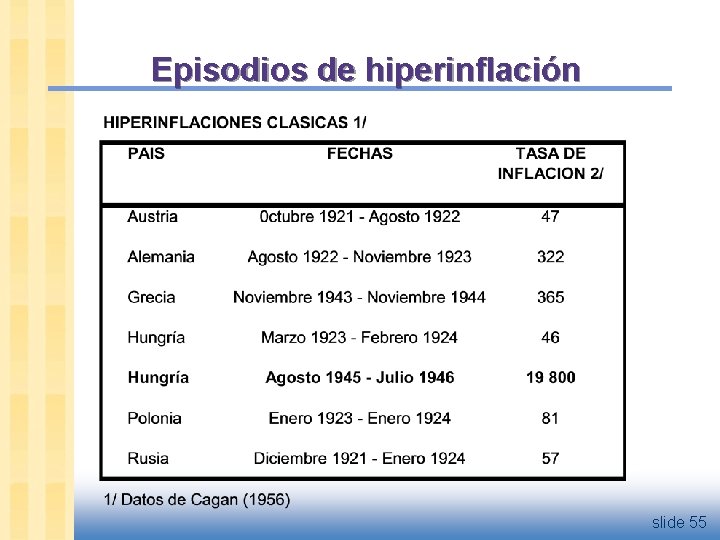
Episodios de hiperinflación slide 55
Episodios de hiperinflación slide 56
¿Por qué los gobiernos generan inflación? § Cuando un gobierno no puede aumentar los impuestos o vender bonos, debe financiar cualquier incremento del gasto imprimiendo nuevo dinero. § En teoría, la solución a la hiperinflación es simple: parar de crear nuevo dinero. § En el mundo real, esto requiere drásticas y dolorosas restricciones fiscales. slide 57
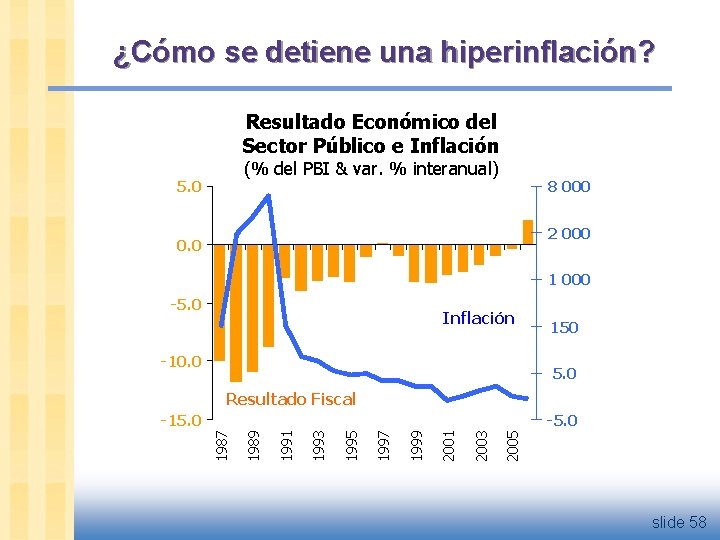
¿Cómo se detiene una hiperinflación? Resultado Económico del Sector Público e Inflación (% del PBI & var. % interanual) 5. 0 8 000 2 000 0. 0 1 000 -5. 0 Inflación -10. 0 150 5. 0 Resultado Fiscal 2005 2003 2001 1999 1997 1995 1993 1991 1989 -5. 0 1987 -15. 0 slide 58
Resumen del capítulo 1. Dinero § Stock de activos usados para transacciones § Sirve como medio de pago, depósito de valor y unidad de cuenta. § Dienero mercancía tiene valor intrínseco y el dinero fiduciario no. § El BC controla la oferta monetaria. 2. Teoría cuantitativa del dinero § Supuesto: velocidad del dinero constante § Conclusión: la tasa de crecimiento del dinero determina la tasa de inflación. slide 59
Resumen del capítulo 3. Tasa de interés nominal § Igual a a tasa de interés real + la inflación. § Efecto Fisher : tasa de interés nominal se mueve “uno a uno” con la inflación esperada. § Es el costo de oportunidad de mantener riqueza en forma de dinero 4. Demanda de dinero § depende sólo del ingreso en la Teoría Cuantitativa § En general, depende también de la tasa de interés nominal. Si esto ocurre, los cambios en la inflación esperada afectan el nivel de precios actual. slide 60
Resumen del capítulo 5. Costos de la inflación § Inflación esperada Costos “shoeleather”, costos de menu, distorsiones en los impuestos y precios relativos, los inconvenientes de corregir todo por el efecto inflación § Inflación inesperada todos los anteriores más el costo derivado de la redistribución arbitraria de la riqueza entre deudores y acreedores slide 61
Resumen del capítulo 6. Hiperinflación § Causada por el rápido crecimiento de la oferta monetaria cuando e gobierno emite nuevo dinero para financiar los déficits públicos § Pararla requiere de reformas fiscales que eviten la necesidad de que el gobierno tenga que emitir nuevo dinero. slide 62