
Lohnverrechnung 2008 Eduard Mller 1 Ablauf berblick ber
Lohnverrechnung 2008 Eduard Müller 1
Ablauf § § Überblick über die Änderungen 2008 Änderungen in der Lohnsteuer Änderungen in der SV Aktuelles zu DB, DZ, Komm. St 2
Änderungen Lohnsteuer n n n Neuregelung der Reisekosten insbes. in Bezug auf Tagesgelder und Fahrtkosten Anpassungen bei Steuerbefreiungen Erhöhung Pendlerpauschale Neue Nettobesteuerung bei beschränkt Steuerpflichtigen Anhebung Grenzwert Pensionsabfindung Zuordnung von Nachzahlungen für abgelaufene Kalenderjahre 3
Änderungen Sozialversicherung n n n n Anmeldung der Dienstnehmer vor Arbeitsantritt Schwerarbeitsverordnung und Meldepflichten Befreiung von Au-pair-Kräften Einbeziehung von freien Dienstnehmern und Selbständigen in die betriebliche Vorsorge Änderung von Beitragssätzen und Beitragsgruppen Neue Geringfügigkeitsgrenzen und neue Höchstbeitragsgrundlagen Neuregelung der Reisekosten (analog zur Lohnsteuer) 4
Änderungen DB, DZ, Komm. St n n n Senkung des DZ in Steiermark und Kärnten Erhöhung der Familienbeihilfe Neuregelung der Reisekosten (analog zur Lohnsteuer) 5
LSt - Berechnung n Lohnsteuerberechnung 2008 unverändert n n n Steuerfreiheit bis 15. 770 € Jahresbruttoeinkommen Berechnung entweder mit n n n 10. 000€: 0% 25. 000 €: 23% 51. 000 €: 33, 5% darüber: 50% Effektiv-Tarif-Tabelle bzw. EDV oder Annäherungstabelle Service-Entgelt für e-card von LSt-Bemessung abziehbar 6
LSt-pflichtige Arbeitnehmer n n Unverändert LSt-Pflicht von Vortragenden an Erwachsenenbildungseinrichtungen bereits seit 2007 n n n Eingliederung in Schulbetrieb (mehr als 15 Semesterwochenstunden) oder Vorgegebener Lehr- oder Stundenplan (gesetzliche Ermächtigung oder Lehrgang länger als 4 Semester) und regelmäßiges Tätigwerden (mindestens 1 Semesterwochenstunden, auch geblockt) 7
LSt - Befreiungen n Steuerfreie Auslandstätigkeit n n Tätigkeit länger als 1 Monat Bauausführungen und Montagen Personalgestellung i. Zm Auslandstätigkeit für inländische Unternehmen Steuerfreie Mitarbeiterbeteiligung n n bis 1. 460 € steuerfrei nun auch für Beteiligung im Sparkassenbereich 8
LSt - Befreiungen n Ortsübliche Trinkgelder von dritter Seite freiwillig und ohne Rechtsanspruch ab 2008 ausdrücklich im Gesetz betraglich begrenzt: Sachzuwendungen (186 Euro) und Betriebsveranstaltungen (365 Euro) – dazu gehören auch Gesundheitsmaßnahmen (z. B Impfaktionen) ab 2008 klarstellend im Gesetz: an den Arbeitgeber bezahlte Altersteilzeitgelder 9
LSt - Befreiungen n n Zukunftssicherung bis 300 Euro je AN frei (Erund Ablebensversicherungen: mindestens gleichteilige Versicherungssumme, Laufzeit mindestens 10 J oder bis Alterspension; Erlebensversicherungen: Laufzeit bis zur Alterspension) Essensbons 1, 10 € pro Arbeitstag für „mitnehmbare“ Lebensmittel-Essensbons, 4, 40 € pro Arbeitstag für Menü-Essensbons 10
LSt - Sachbezüge n Dienstwohnung n n Sachbezug unabhängig vom Beibehalten der bisherigen Wohnung kein Sachbezug nur bei ausschließlichem AGInteresse Quadratmetersätze unverändert Dienstwagen n unverändert 1, 5% der AK, neue Obergrenze von höchstens 600 Euro bei max. 500 Privat-KM mtl: 0, 75%, max. 300 € Aliquotierung des Sachbezuges bei Beginn oder Beendigung des DV während des Monats 11
LSt - Sachbezüge n KFZ- Abstell- oder Gargenplatz n n Zinsersparnis n n n Sachbezug 14, 53 Euro 3, 5% Freibetrag 7. 300 Euro Strom n günstigster regionaler Tarif für private Haushalte 12
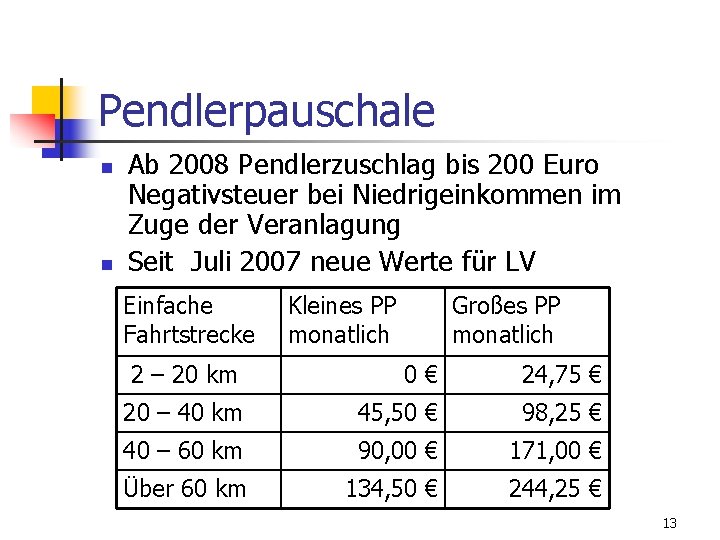
Pendlerpauschale n n Ab 2008 Pendlerzuschlag bis 200 Euro Negativsteuer bei Niedrigeinkommen im Zuge der Veranlagung Seit Juli 2007 neue Werte für LV Einfache Fahrtstrecke Kleines PP monatlich Großes PP monatlich 2 – 20 km 0€ 24, 75 € 20 – 40 km 45, 50 € 98, 25 € 40 – 60 km 90, 00 € 171, 00 € Über 60 km 134, 50 € 244, 25 € 13
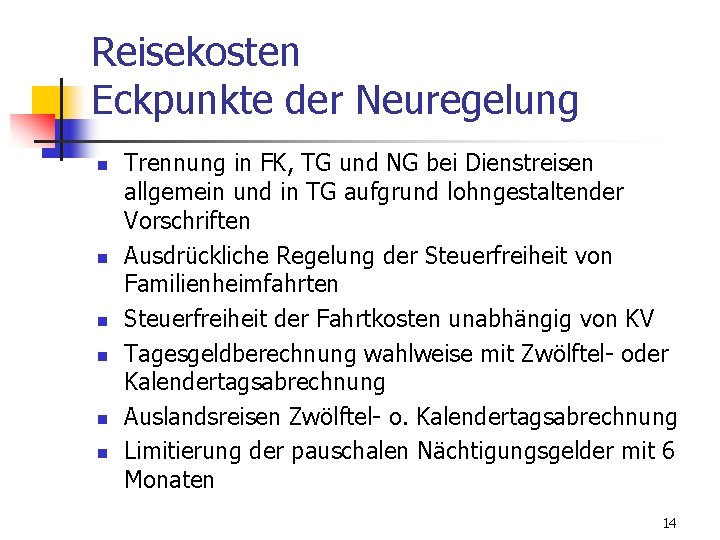
Reisekosten Eckpunkte der Neuregelung n n n Trennung in FK, TG und NG bei Dienstreisen allgemein und in TG aufgrund lohngestaltender Vorschriften Ausdrückliche Regelung der Steuerfreiheit von Familienheimfahrten Steuerfreiheit der Fahrtkosten unabhängig von KV Tagesgeldberechnung wahlweise mit Zwölftel- oder Kalendertagsabrechnung Auslandsreisen Zwölftel- o. Kalendertagsabrechnung Limitierung der pauschalen Nächtigungsgelder mit 6 Monaten 14
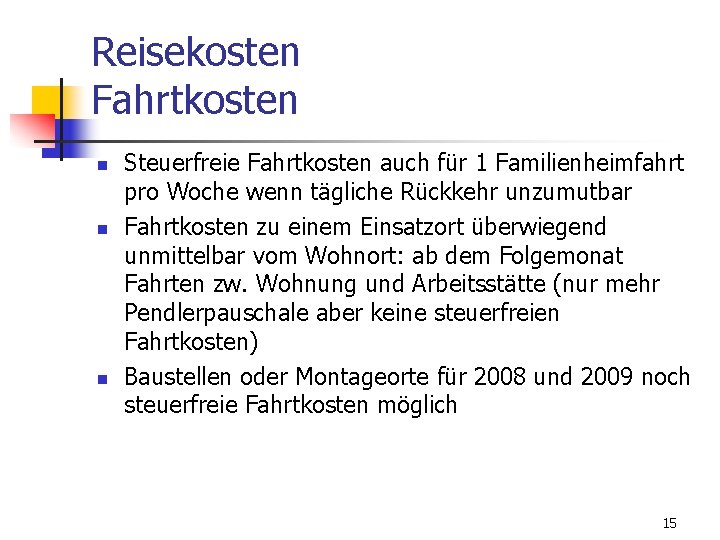
Reisekosten Fahrtkosten n Steuerfreie Fahrtkosten auch für 1 Familienheimfahrt pro Woche wenn tägliche Rückkehr unzumutbar Fahrtkosten zu einem Einsatzort überwiegend unmittelbar vom Wohnort: ab dem Folgemonat Fahrten zw. Wohnung und Arbeitsstätte (nur mehr Pendlerpauschale aber keine steuerfreien Fahrtkosten) Baustellen oder Montageorte für 2008 und 2009 noch steuerfreie Fahrtkosten möglich 15
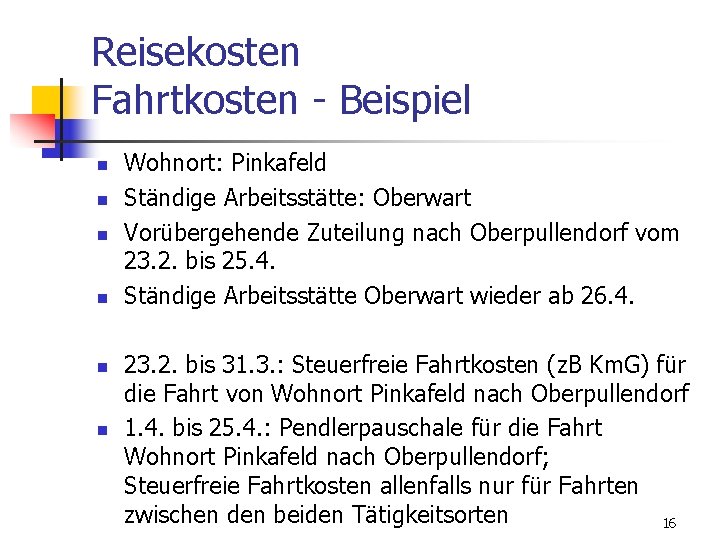
Reisekosten Fahrtkosten - Beispiel n n n Wohnort: Pinkafeld Ständige Arbeitsstätte: Oberwart Vorübergehende Zuteilung nach Oberpullendorf vom 23. 2. bis 25. 4. Ständige Arbeitsstätte Oberwart wieder ab 26. 4. 23. 2. bis 31. 3. : Steuerfreie Fahrtkosten (z. B Km. G) für die Fahrt von Wohnort Pinkafeld nach Oberpullendorf 1. 4. bis 25. 4. : Pendlerpauschale für die Fahrt Wohnort Pinkafeld nach Oberpullendorf; Steuerfreie Fahrtkosten allenfalls nur für Fahrten zwischen den beiden Tätigkeitsorten 16
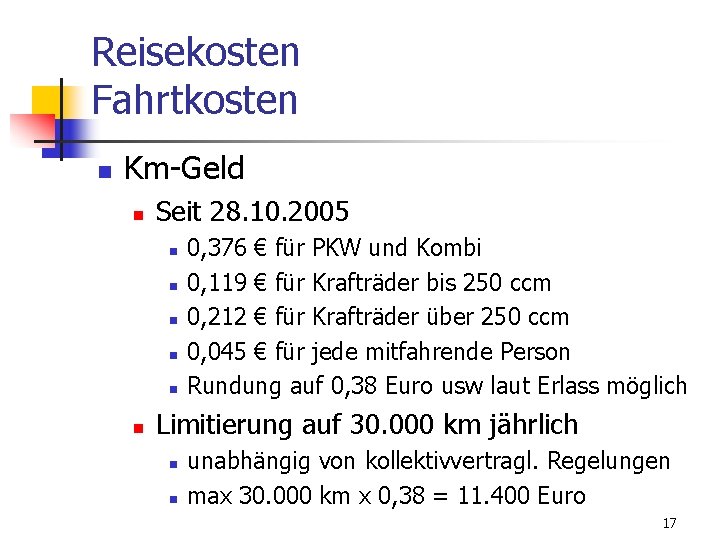
Reisekosten Fahrtkosten n Km-Geld n Seit 28. 10. 2005 n n n 0, 376 € für PKW und Kombi 0, 119 € für Krafträder bis 250 ccm 0, 212 € für Krafträder über 250 ccm 0, 045 € für jede mitfahrende Person Rundung auf 0, 38 Euro usw laut Erlass möglich Limitierung auf 30. 000 km jährlich n n unabhängig von kollektivvertragl. Regelungen max 30. 000 km x 0, 38 = 11. 400 Euro 17
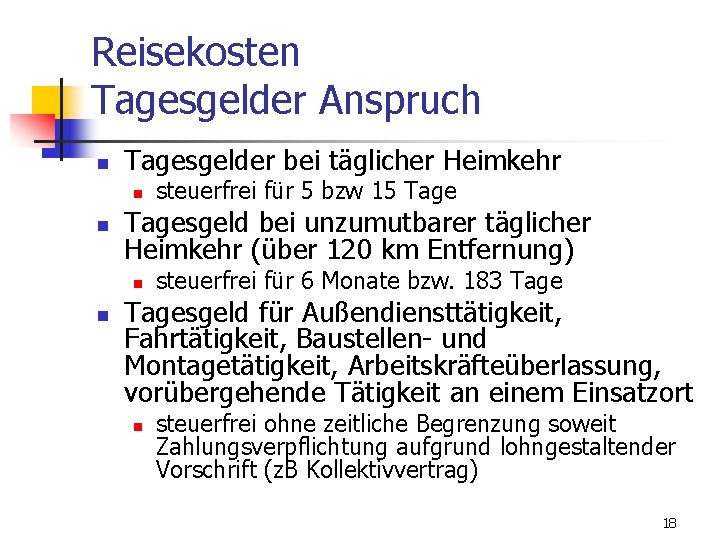
Reisekosten Tagesgelder Anspruch n Tagesgelder bei täglicher Heimkehr n n Tagesgeld bei unzumutbarer täglicher Heimkehr (über 120 km Entfernung) n n steuerfrei für 5 bzw 15 Tage steuerfrei für 6 Monate bzw. 183 Tagesgeld für Außendiensttätigkeit, Fahrtätigkeit, Baustellen- und Montagetätigkeit, Arbeitskräfteüberlassung, vorübergehende Tätigkeit an einem Einsatzort n steuerfrei ohne zeitliche Begrenzung soweit Zahlungsverpflichtung aufgrund lohngestaltender Vorschrift (z. B Kollektivvertrag) 18
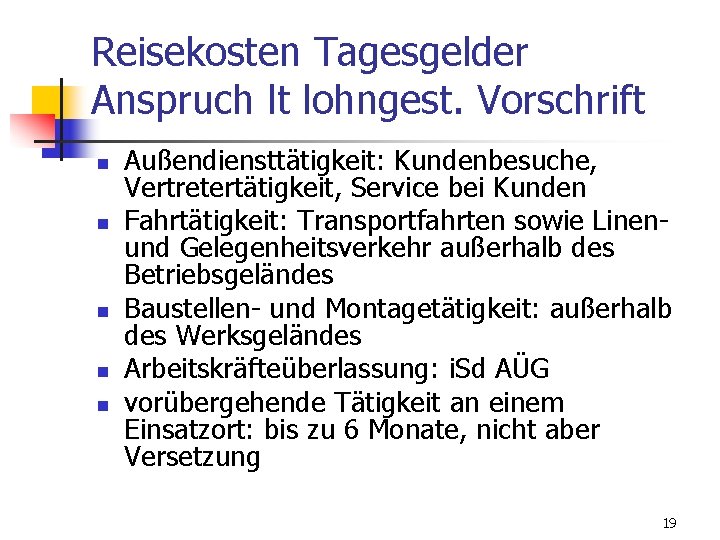
Reisekosten Tagesgelder Anspruch lt lohngest. Vorschrift n n n Außendiensttätigkeit: Kundenbesuche, Vertretertätigkeit, Service bei Kunden Fahrtätigkeit: Transportfahrten sowie Linenund Gelegenheitsverkehr außerhalb des Betriebsgeländes Baustellen- und Montagetätigkeit: außerhalb des Werksgeländes Arbeitskräfteüberlassung: i. Sd AÜG vorübergehende Tätigkeit an einem Einsatzort: bis zu 6 Monate, nicht aber Versetzung 19
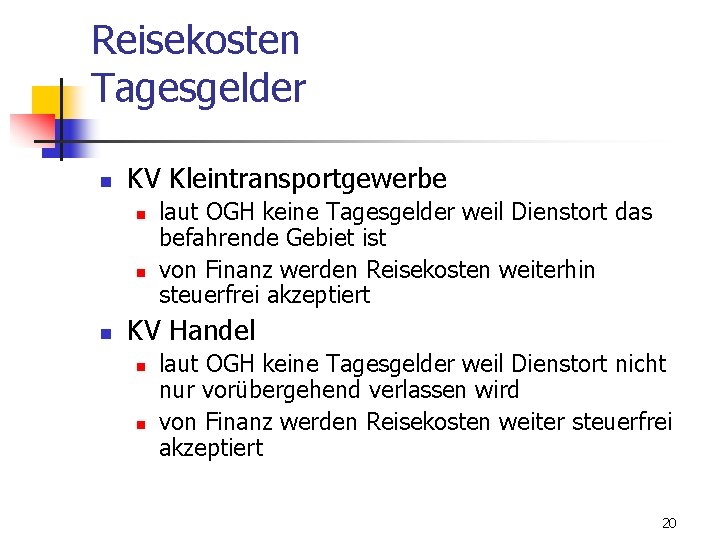
Reisekosten Tagesgelder n KV Kleintransportgewerbe n n n laut OGH keine Tagesgelder weil Dienstort das befahrende Gebiet ist von Finanz werden Reisekosten weiterhin steuerfrei akzeptiert KV Handel n n laut OGH keine Tagesgelder weil Dienstort nicht nur vorübergehend verlassen wird von Finanz werden Reisekosten weiter steuerfrei akzeptiert 20
Reisekosten Tagesgelder Berechnung n Inland n n 26, 40 Euro je angefangene Stunde 1/12 (=2, 20 je Stunde) oder nach Kalendertag (unabhängig von KV!) Ausland n n Höhe je nach Land je angefangene Stunde 1/12 oder nach Kalendertag (unabhängig von KV!) Ausland: unveränderte Ländersätze 21
Reisekosten Tagesgelder Beispiel n n Dienstreise von Mo 10 h bis Di 15 h Zwölftelberechung n n Mo 10 h bis Di 10 h 26, 40 Euro Di 10 h bis Di 15 h 11, 00 Euro Gesamt 37, 40 Euro Kalendertagsberechnung n n n Mo 10 h bis Mo 24 h 26, 40 Euro Di 00 h bis Di 15 h 26, 40 Euro Gesamt 52, 80 Euro 22
Reisekosten Nächtigungsgelder n n Inland: 15 Euro pauschal oder tatsächliche Kosten inkl. Frühstück Ausland: Ländersätze pauschal oder tatsächliche Kosten Pauschale Nächtigungsgelder nur für max. 6 Monate bzw. 183 Tage Ersatz tatsächlicher Nächtigungskosten zeitlich unbegrenzt 23
Reisekosten Werbungskosten n n Keine Änderung der bisherigen Regelung Abrechnung nur nach 24 Stunden – keine Kalendertagsberechnung 24

Sonstige Bezüge n n 6% feste Steuer für 13. und 14. Gehalt Sechstelberechnung unverändert Freibetrag 620 Euro Freigrenze 2. 000 Euro n Besteuerung der sonstigen Bezüge unterbleibt, wenn das Jahressechstel höchstens 2. 000 Euro beträgt 25
Abfertigung neu Geltungsbereich n n n Automatisch: Privatrechtliche Arbeitsverhältnisse, die ab dem 1. 1. 2003 beginnen Bei Vereinbarung: Privatrechtliche Arbeitsverhältnisse, die vor dem 1. 1. 2003 begonnen haben Ab 2008 auch Selbständigenvorsorge für Selbständige und freie Dienstnehmer 26
Abfertigung neu Geltungsbereich n Weitergeltung der Abfertigung alt n n Beendigung des Lehrverhältnisses und anschließendes Dienstverhältnis Wiedereinstellungszusage unter Anrechnung von Vordienstzeiten Wechsel innerhalb eines Konzerns KV am 1. 7. 2002 mit Anrechnung von Vordienstzeiten 27
Abfertigung neu - Anspruch n Anspruch auf Abfertigung n n Nach Beendigung des DV Grundsätzlich unabhängig von der Art der Beendigung 28
Abfertigung neu - Anspruch n Anspruch auf Auszahlung der Abfertigung n n n keine „schädliche“ Beendigungsart (Entlassung, DN-Kündigung, unberechtigter vorzeitiger Austritt) drei Einzahlungsjahre Anspruch auf Auszahlung jedenfalls n n gesetzliche Pensionsalter fünf Jahre kein Dienstverhältnis i. Sd BMVG 29
Abfertigung neu - Anspruch n Alternativen bei Auszahlungsanspruch n n Weiterveranlagung in MV-Kasse Übertragung in MV-Kasse des neuen AG Überweisung an Versicherungsunternehmen für Pensionszusatzversicherung Überweisung an Pensionskasse 30
Abfertigung neu - Anspruch n Kein Auszahlungsanspruch sondern Weiterveranlagung in MV-Kasse n n n Kündigung durch AN verschuldete Entlassung unberechtigter vorzeitiger Austritt 31
Abfertigung neu - Übertragung n Teilweiser Übertritt n n n schriftliche Vereinbarung dass ab bestimmten Stichtag das neue System gilt Stichtag frei vereinbar Anspruch bis Stichtag nach altem Abfertigungsrecht 32
Abfertigung neu - Übertragung n Vollübertritt n n Fiktiver Abfertigungsbetrag bis Stichtag wird an MV-Kasse übertragen (keine Vorgaben für Betrag!) ab Stichtag Anspruch auf neues Abfertigungsrecht auch für „alte“ (übertragene) Ansprüche Übertragung bis Ende 2012 zulässig Übertragung jährlich mit 1/5 plus 6% Rechnungszinsen möglich 33
Abfertigung neu - Lohnsteuer n Steuerfrei sind n n Beiträge an MV-Kasse bis 1, 53% (für geringfügig Beschäftigte 2, 5% bei jährlicher Zahlweise) Übertragungen an andere MV-Kasse Überweisungen an Versicherungsunternehmen Überweisungen an Pensionskasse 34
Abfertigung neu - Lohnsteuer n n n 6% Lohnsteuer bei Kapitalabfindung durch MV-Kasse (auch bei mehr als 1, 53% Beitragsleistung) bzw. Versicherungsunternehmen oder Pensionskasse LSt nach Monatstabelle für zusätzl. Abfertigungen für MVK-Zeiträume Keine Lohnsteuer bei n n n Übertragung an Versicherungs. U zur Rentenauszahlung Übertragung an Pensionskasse nachfolgender Rentenauszahlung 35
Abfertigung neu - Lohnsteuer n Bisherige Abfertigungsbesteuerung (6% gem. § 67 Abs. 3 ESt. G) n n nicht für DV ab 1. 1. 2003 für DV vor dem 1. 1. 2003 wenn DN im alten System verbleibt für eingefrorene Ansprüche bis Übertrittsstichtag für nicht übertragene Ansprüche bei Teilübertragung 36
Abfertigung neu - SV, DB, DZ, Komm. St n SV-, DB-, DZ-, Komm. St-frei sind n n Beiträge des DG an MV-Kasse ausbezahlte Abfertigungen 37
Beendigung des Dienstverhältnisses n 6%-Begünstigung bis zu einem Viertel der laufenden Bezüge bzw. bis zu bestimmten Zwölftelbeträgen (für freiwillige Abfertigungen) n nur für vor dem 1. 1. 2003 begründete DV Erfassung von freiw. Abfertigungen als sonstiger Bezug lediglich für nicht dem BMVG unterliegende DV bleibt Begünstigung auch in Zukunft 38
Beendigung des Dienstverhältnisses n Vor dem 1. 1. 2003 begonnene DV n n volle Weiterführung der Abfertigung alt - 6% Begünstigung bleibt Einfrieren der gesamten Altabfertigung - 6% nur für alte Abfertigungszeiträume Übertragung des Anspruchs - 6% Begünstigung für drei Monatsgehälter Teilübertragung - 6%Begünstigung nur hinsichtlich des nicht übertragenen Teiles 39
Diensterfindungen und Verbesserungsvorschläge n n Zusätzliches um 15% erhöhtes Sechstel mit 6% begünstigt Voraussetzung Verbesserungsvorschlag n n n Sonderleistungen, die über die Dienstpflichten hinausgehen keine Selbstverständlichkeiten zum Inhalt 6%-Begünstigung für Diensterfindungen steht auch bei Veranlagung zu 40
Kündigungsentschädigungen Erfassung im Monat der Zahlung Versteuerung nach Abzug der SV: 1/5 steuerfrei 4/5 LSt nach Monatstarif (gegebenenfalls gemeinsam mit Monatslohn) 41
Vergleichszahlungen § Grundsätzliche Versteuerung (nach Abzug der SV): § 1/5 steuerfrei § 4/5 LSt nach Monatstarif (gegebenenfalls gemeinsam mit Monatslohn) § Für AN im neuen Abfertigungsrecht § Vergleich für Zeiträume nach dem BMVG § 7. 500 Euro mit 6% § Überhang 1/5 frei, 4/5 pflichtig 42
Nachzahlungen § Für das laufende Kalenderjahr: § Aufrollung des laufenden Bezuges § Für abgelaufene Kalenderjahre bis 15. 2. des Folgejahres § Neu ab 2008: Werden dem Vorjahr zugerechnet § Für abgelaufene Kalenderjahre nach dem 15. 2. § Kostenersätze (z. B Reisekosten) steuerfrei § Gesetzliche und freiwillige Abfertigungen mit festem Steuersatz § Rest (nach Abzug der SV): § 1/5 steuerfrei § 4/5 LSt nach Monatstarif (gegebenenfalls gemeinsam mit Monatslohn) 43
Ersatzleistungen (UE, UA) n Urlaubsaliquotierung im lfd. Jahr n Resturlaubstage: n n n Verbrauchte U-Tage Urlaubsanspruch/365 T x Anzahl U-Tage Monatsentg (inkl So. Za) /26 T x Rest-U-Tage Resturlaub aus Vorjahren unverändert voll Rückerstattung bei vorz. Austritt und Entlassung 44
Ersatzleistungen (UE, UA) § Lohnsteuer: Aufteilung § Laufende Bezüge nach Tarif § wenn neben anderen laufenden Bezüge: gemeinsam mit diesen– bei Austritt im Monat Verlängerung des Lohnzahlungszeitraumes bis max. zum Monatsende § anderenfalls Monatstarif nach § 67 (10) § Sonstige Bezüge § Feste Lohnsteuer 6% für 1/6 § Rückerstattung Übergenuss § Werbungskosten 45
Ersatzleistungen (UE, UA) n SV unverändert n n DB, DZ, Komm. St n n Verlängerung der Pflichtversicherung Pflichtig (weil nicht beendigungskausal) Lohnzettelausstellung (neu) n Ende des DV lt. LZ: tatsächliche Beendigung des DV (arbeitsrechtliches Ende) 46
Pensionsabfindungen § Bis 10. 200 Euro Barwert (Freigrenze ab 2008) § Hälftesteuersatz § Über 10. 200 Euro Barwert § Versteuerung nach Tarif § Steuerneutrale Überbindung an Pensionskasse 47
Zulagen und Zuschläge n Freibetrag von 360 Euro (540 Euro) für n n n Zuschläge für Ersatzruhetag (Wochenruhe) n n n Schmutz-, Erschwernis- und Gefahrenzulagen (Überstunden)Zuschläge für Sonntags-, Feiertags- und Nachtarbeit an Sonntagen regelmäßig Arbeitsleistungen dafür Wochentag als Ersatzruhetag bei Arbeit an Ersatzruhetag Zuschläge wie Sonntagszuschläge bis 360 Euro (540 Euro) steuerfrei, wenn für Sonntagsarbeit keine derartigen Zuschläge zustehen 5 Zuschläge zu 50%, max. 43 Euro mtl. für andere Überstunden, bei Überstundenpauschale grundsätzlich Vereinbarung über Anzahl und Nachweis bzw. Glaubhaftmachung erforderlich, ohne Vereinbarung werden 20 Überstunden angenommen 25%-iger Teilzeitmehrarbeitszuschlag steuerlich nicht begünstigt 48
Lohnkonto n Notwendige Eintragungen n Ebenfalls in das Lohnkonto aufzunehmen n n Arbeitslohn, LSt, SV, Freibeträge usw. bei Betriebsstätten in mehreren Gemeinde die Betriebstätte steuerfreie Bezüge (u. a. Auslandstätigkeit, Zukunftssicherungsmaßnahmen, Mitarbeiterbeteiligungen) nicht steuerbare Leistungen (Reisekosten) ab 2007 letztgültige Adresse der Arbeitsstätte Keine Anträge an Finanzamt wegen Erleichterung in Bezug auf steuerfreie Bezüge und Reisekosten Kein Lohnkonto für Politikerbezüge bis 200 € mtl. 49
Lohnzettel und Beitragsgrundlagennachweis n Elektronischer Lohnzettel n n n verpflichtend wenn elektronische Übermittlung zumutbar (Internetzugang) bis Ende Feber des Folgejahres Übermittlung über ELDA oder Übermittlung über Statistik Austria (für die größten Arbeitgeber) Ab Lohnzettel 2007 ist auch die letztgültige Arbeitsstätte anzuführen 50
Lohnzettel und Beitragsgrundlagennachweis n Papierlohnzettel n n nur wenn elektronische Übermittlung unzumutbar (kein Internetzugang) bis Ende Jänner des Folgejahres nur an das Betriebsstätten-Finanzamt (LZ inkl. BGN), nicht an die GKK Ab Lohnzettel 2007 ist auch die letztgültige Arbeitsstätte anzuführen 51
Lohnzettel und Beitragsgrundlagennachweis n Lohnzettel bei Beendigung des DV n n Lohnzettel Insolvenzverfahren (neu) n n n Lohnzettel neu bis Beendigung dv (arbeitsrechtliches Ende) bei Konkurseröffnung bis Ende des zweitfolg. Mo bei Auszahlung von Insolvenzausfallgeld und Quotenforderung bis 31. Jänner des folg. Jahres Lohnzettel an Arbeitnehmer n n n Formular L 16 bei Beendigung des DV auf Verlangen des Arbeitnehmers 52
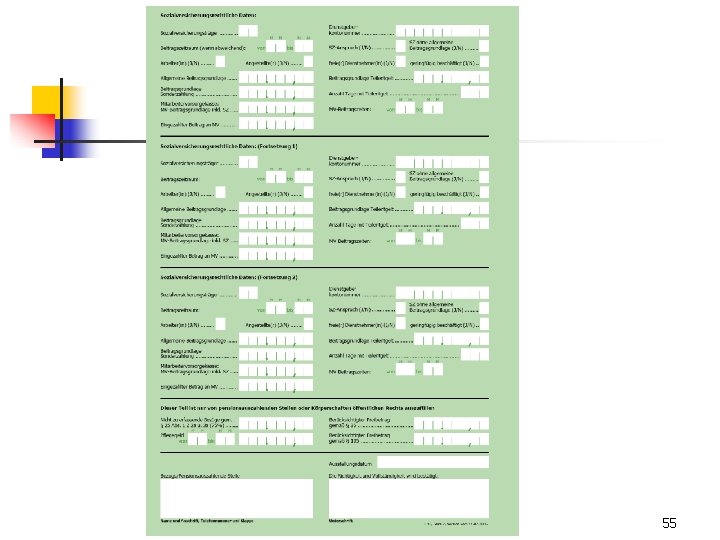
Lohnzettel und Beitragsgrundlagennachweis n n Zwei Lohnzettel bei zwei Dienstverhältnissen zum selben AG Ein einheitlicher Lohnzettel bei Ende des einen und Beginn des neuen Dienstverhältnisses beim selben AG innerhalb desselben Monats Korrigierter Lohnzettel, wenn Beitragsgrundlagen bei Beendigung noch nicht feststehen (z. B. Urlaubsersatzleistung, Nachzahlung) Berichtigter Lohnzettel bei Änderung Bemessungsgrundlage oder Steuer nach Ausstellung (insbes. Nachzahlung bis 15. 2. ) innerhalb von 2 Wochen 53
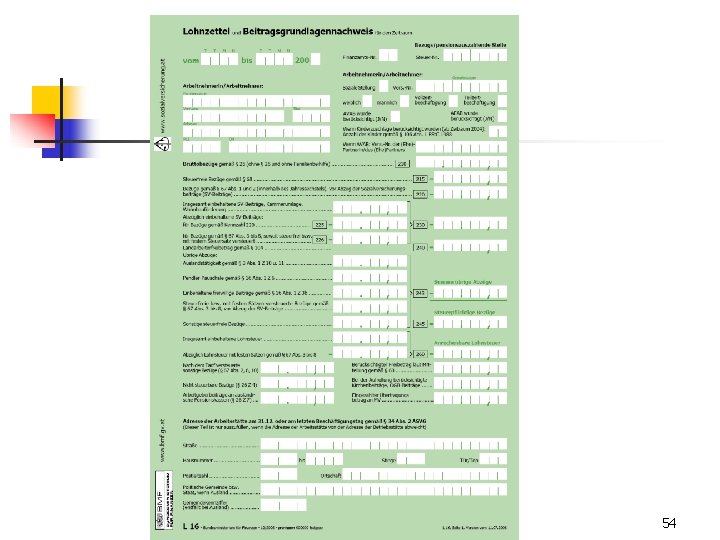
Lohnzettel 2007 54
55
Mitteilung für Honorare n Für folgende Personen und Personenvereinigungen (-gemeinschaften) n n n n Aufsichtsräte, Verwaltungsräte, Stiftungsvorstände Bausparkassen und Versicherungsvertreter Vortragende, Lehrende, Unterrichtende Kolporteure und Zeitungszusteller Privatgeschäftsvermittler Funktionäre von öff. -rechtl. Körperschaften Freie Dienstnehmer 56
Mitteilung für Honorare n Verpflichtende Ausstellung von Mitteilungen n n elektronisch bzw. Formular E 18 bis Ende Feber bzw. Ende Jänner des Folgejahres Übermittlung über ELDA oder Statistik Austria Keine Mitteilung für Bagatellfälle n n Honorar im Einzelfall nicht mehr als 450 Euro Honorar im Kalenderjahr nicht mehr als 900 Euro 57
SV - Meldepflichten n n Ab 1. 1. 2008 Anmeldung der Dienstnehmer (auch der fallweise Beschäftigten) vor Arbeitsantritt (2 Varianten) Vollanmeldung vor Arbeitsantritt n n n vollständige Anmeldung bei Nichtantritt der Beschäftigung: Storno Anmeldung in 2 Schritten n n vor Arbeitsantritt Mindestangabenmeldung mit DGKontonr. , Name, SV Nr. , Tag und Ort des Arbeitsantritts innerhalb von 7 Tagen ab Arbeitsbeginn Nachmeldung der fehlenden Angaben 58
SV - Meldepflichten n Empfehlung n n Vorteile n n Vollanmeldung nur 1 Meldung zu erstellen nur 1 Meldefrist zu beachten kein Abgleich der beiden Meldungen erforderlich Voraussetzung n alle Daten für die Vollanmeldung müssen vorhanden sein 59
SV - Meldepflichten n Mindestangabenmeldung n n n Elektronisch (www. elda. at unter Service/Formulare/Aviso-Meldung) Fax Hotline 05/780 761 Telefon Hotline 05/780 760 Nachweis der Mindestangabenmeldung: ELDAEmpfangsbestätigung, Protokollnummer, Übertragungsnummer, Meldeabschnitt) Folgen: Anzeige an BH und Geldstrafe, Beitragszuschlag GKK 60
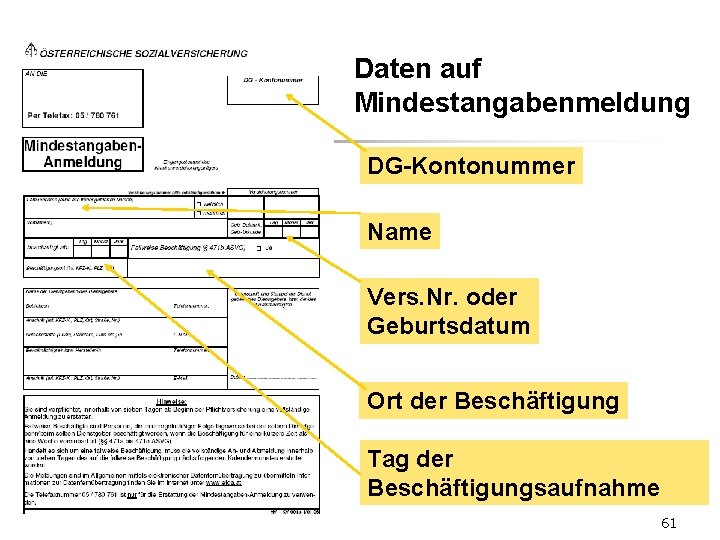
Daten auf Mindestangabenmeldung DG-Kontonummer Name Vers. Nr. oder Geburtsdatum Ort der Beschäftigung Tag der Beschäftigungsaufnahme 61
SV – Meldepflichten Sanktionen n Geldstrafe auf Grund von Anzeige an Bezirksverwaltungsbehörde n n n 730 bis 2. 180 Euro im Wiederholungsfall bis 5. 000 Euro Beitragszuschläge GKK im „Betretungsfall“ n n n 500 Euro je verabsäumter Meldung 800 Euro für Prüfungseinsatz Entfall/Verminderung nur in besonders berücksichtigungswürdigen Fällen (erstmalig mit geringer Auswirkung) 62
E-Card und Service-Entgelt n n Service-Entgelt für E-Card ersetzt Krankenscheingebühr Service-Entgelt 10 € (jeweils am 15. 11. ; N 89) einzuheben für alle krankenversicherten n Dienstnehmer, Lehrlinge, freie DN Ehegatten oder Lebensgefährten Kein Service-Entgelt für n n n DN die am 15. 11. kein Entgelt erhalten DN die krankheitsbedingt weniger als Hälfte des Entgelts erhalten geringfügig Beschäftigte DN im 1. Quartal des Folgejahres Pensionsberechtigte als Angehörige geltende Kinder 63
Geringfügig Beschäftigte n n Geringfügigkeitsgrenzen Entgelt bis 26, 80 Euro täglich bzw. n 349, 01 Euro monatlich n 64
Geringfügig Beschäftigte Konsequenzen für DG n Summe der mtl. Entgelte aller beim DG geringfügig Beschäftigten <523, 52 Euro n n n n An- und Abmeldung nur Unfallversicherung 1, 4% Beitragszeitraum: Kalenderjahr (mtl. Beitragsnachw. möglich) Fälligkeit: 15. Jänner des Folgejahres (mtl. Zhlg mögl. ) Beitragsgrundlagennachw. keine e-card Beitragsgruppe N 14, N 24, L 14, M 24 65
Geringfügig Beschäftigte Konsequenzen für DG n Summe der mtl. Entgelte aller beim DG geringfügig Beschäftigten >523, 52 Euro n n n n An- und Abmeldung Dienstgeberabgabe 16, 4% + 1, 4% UV = 17, 8% Beitragszeitraum: Kalenderjahr (mtl. Beitragsnachw. u. Zahlung möglich) Fälligkeit: 15. Jänner des Folgej. eigener Beitragsgrundlagennachw keine e-card Verrechnungsgruppe N 72 66
Geringfügig Beschäftigte Konsequenzen für DN n Summe aller ASVG-Entgelte bei allen DG<349, 01 Euro mtl. n n n kein Versicherungspflicht auf Antrag (Wohnsitz-GKK): Selbstversicherung in KV und PV unabhängig von Beitragspflicht des DG 67
Geringfügig Beschäftigte Konsequenzen für DN n Summe aller ASVG-Entgelte bei allen DG >349, 01 Euro mtl. n n Pflichtversicherung KV und PV Vorschreibung der Beiträge nach Jahresende direkt dem DN, mtl. Vorschreibung möglich unabhängig von Beitragspflicht des DG e-card von GKK 68
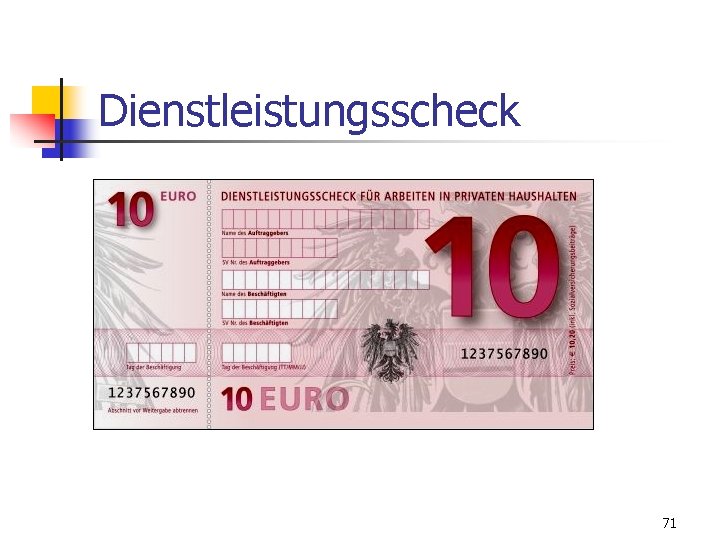
Dienstleistungsscheck n Anwendungsbereich ab 2006 n n n Dienstverhältnisse von arbeitsberechtigen Personen mit natürlichen Personen für haushaltstypische Dienstleistungen (Reinigung, Kinderbeaufsichtigung, Gartenarbeiten usw. ) für längstens einen Monat (aber mit der Möglichkeit dies immer wieder zu verlängern) Entgelt unter der Geringfügigkeitsgrenze Entlohnung mit Dienstleistungsscheck Kosten: 1, 4% UV-Beitrag, 0, 6% Verwaltungskosten 69
Dienstleistungsscheck n Vorgangsweise n n n n Kauf von Dienstleistungsschecks durch AG (bei SV, Post, Trafik) um 5, 10 € bzw. 10, 20 € Eintragung der Daten auf Dienstleistungsscheck durch AG (bzw. Beiblatt) Übergabe des ausgefüllten Dienstleistungsschecks durch AG an AN Einlösung des Dienstleistungsschecks durch AN bis Ablauf des Folgemonats bei der zuständigen GKK Lohnzettelausstellung durch GKK an FA Selbstversicherung um 49, 25 € mtl. Sonstige Konsequenzen bei Steuer und SV wenn jeweilige Grenzen überschritten werden 70
Dienstleistungsscheck 71
Beitragsgrundlage n n Dienstnehmerbegriff unverändert Echte Ferialpraktikanten n Entgeltbegriff n n wenn kein Entgelt: seit 1. 9. 2005 von Vollversicherung ausgenommen, keine Anmeldung, trotzdem UV-Schutz wenn Entgelt: Anmeldung als Arbeiter oder Angestellte bzw. geringfügig Beschäftigte Reisekosten: Änderungen wie bei Lohnsteuer Befreiungen n n n Beiträge an MV-Kassen Fehlgeldentschädigungen 14, 53 Euro Zukunftssicherungsmaßnahmen 300 Euro Mitarbeiterbeteiligungen 1. 460 Euro Zinsersparnisse 7. 300 Euro neu: freie Station + KV + Kurse von Au-pair-Kräften 72
Beitragssätze n Beitragssätze 2008 neu n n n Senkung bei älteren Dienstnehmern unverändert n n n Anhebung KV Senkung IESG Entfall Al. V auch bei Männern ab 56 Arbeiter A 1: 17, 20%, DN, 20, 65% DG Angestellte D 1: 17, 07% DN, 20, 78% DG IESG enfälllt für DN ab 60 UV-Beitrag entfällt für DN ab 60 (Beitragsgruppe A 4 u, D 4 u) Begünstigung Lehrlinge unverändert n n in ersten beiden Lehrjahren kein KV-Beitrag Lehrlinge generell kein UV, kein IESG 73
Freie Dienstnehmer n Ab 2008 n n n Al. V (6%) IESG (0, 55%) BMSVG (1, 53%) AK (0, 5%) Anhebung KV (7, 65%) Beiträge 2008 daher n n DN 17, 62% (statt 13, 85%) DG 22, 81% (statt 17, 45%) 74
Höchstbeitragsgrundlagen n Laufende Bezüge n n n monatlich: 3. 930 Euro täglich: 131 Euro Sonderzahlungen n 7. 860 Euro 75
Schwerarbeitsverordnung n Allgemeines Pensionsgesetz n n n ab 2007 Schwerarbeitspension statt Frühpension frühestens nach Vollendung des 60. Lebensjahres, wenn und sobald 540 Versicherungsmonate (45 Jahre) vorliegen und mindestens 120 Monate Schwerarbeit innerhalb der letzten 240 Kalendermonate vor dem Pensionsstichtag vorhanden sind Schwerarbeitsverordnung ab 1. 1. 2007 n n n Meldung der Schwerarbeitszeiten durch DG für Männer ab 40, Frauen ab 35 via ELDA jährlich im Nachhinein, erstmals bis 28. 2. 2008 für 2007 Meldung der Schwerarbeitstätigkeit, Namen und SV-Nr, Dauer der Tätigkeiten Schwerarbeitsmonat wenn mindestens an 15 Tagen im Kalendermonat Schwerarbeit geleistet wurde laufende Aufzeichnungen werden empfohlen 76
Schwerarbeitsverordnung n Schwerarbeit n n n n Schicht- und Wechseldienst auch während der Nacht (mind. 6 h an 6 Tagen im Monat) Hitze und Kälte chemische oder physikalische Einflüsse und daraus resultierender Erwerbsminderung von mind. 10% schwere körperliche Arbeit laut Liste (Männer 2000, Frauen 1400 Kilokalorien) berufsbedingte Pflege von erkrankten oder behinderten Menschen mit bes. Pflegebedarf Minderung der Erwerbsfähigkeit von mind. 80% bzw. Pflegegeldstufe 3 Zeiten nach dem NSch. G 77
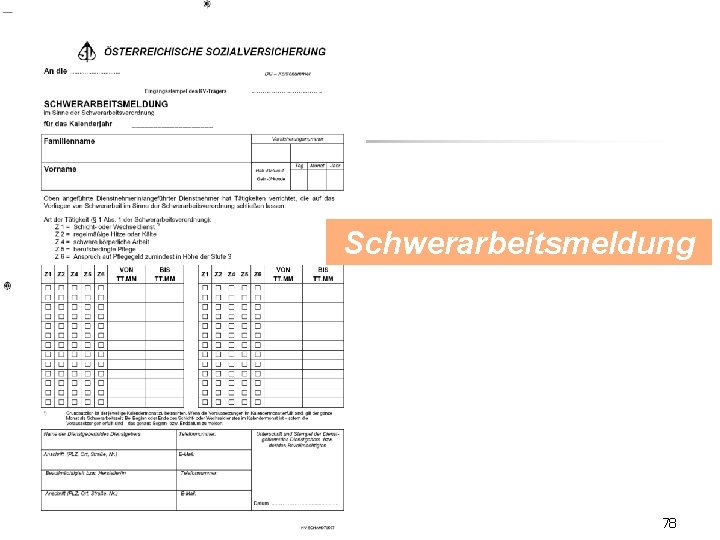
Schwerarbeitsmeldung 78
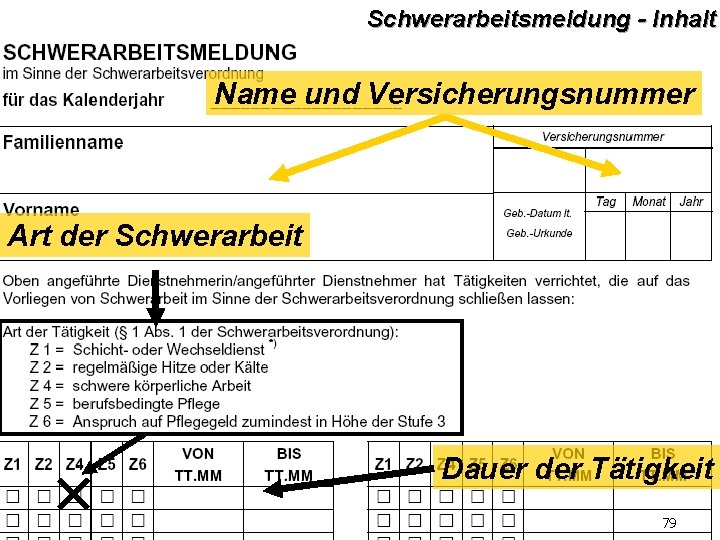
Schwerarbeitsmeldung - Inhalt Name und Versicherungsnummer Art der Schwerarbeit Dauer der Tätigkeit 79
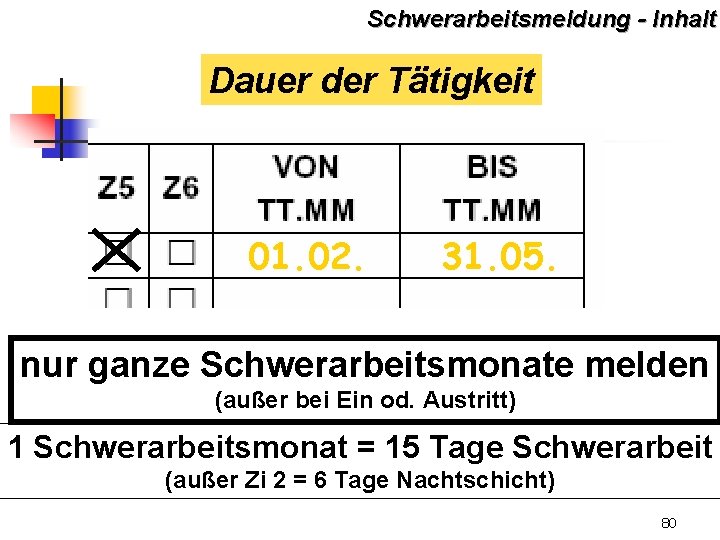
Schwerarbeitsmeldung - Inhalt Dauer der Tätigkeit 01. 02. 31. 05. nur ganze Schwerarbeitsmonate melden (außer bei Ein od. Austritt) 1 Schwerarbeitsmonat = 15 Tage Schwerarbeit (außer Zi 2 = 6 Tage Nachtschicht) 80
Zuschüsse durch die AUVA n Bei Unfällen (Arbeits- und Freizeitunfälle) n n n Zuschuss von 50% des fortgezahlten Entgelts für max. 42 Kalendertage je Arbeitsjahr Antragstellung nach Ende der Entgeltfortzahlung, spätestens binnen 2 Jahren Arbeitsunfähigkeit dauert länger als 3 Kalendertage unfallversicherter DN Unternehmer beschäftigt max. 50 DN Formulare und www. sozialversicherung. at 81
Zuschüsse durch die AUVA n Bei Krankenständen (seit 1. 1. 2005) n n n Zuschuss von 50% des fortgezahlten Entgelts für max. 42 Kalendertage je Arbeitsjahr, für die ersten 10 Kalendertage erfolgt keine Erstattung (lt. OGH also vom 11. bis zum 52. Tag) Krankenstand dauert länger als 10 aufeinander folgende Kalendertage Unternehmer beschäftigt max. 50 DN Dienstnehmer erhält Entgeltfortzahlung Formulare und www. sozialversicherung. at 82
Bonus-Malus n Bonus n n 3% (Al. V-Beitrag) wenn DN bei Einstellung das 50. Lebensjahr vollendet hat DN darf in den letzen 3 Jahren vor dem Neueintritt nicht beim selben DG beschäftigt gewesen sein (ausgen. er war bereits „Bonusfall“ Spätestens seit 30. 9. 2005 sind alte Bonus 1 -Fälle Bonus 2 -Fälle Malus n n n Grundbetrag ab 50. Lj : 20% der letzten Beitragsgrundl 1. Erhöhung: je vollendetem Vierteljahr um 15% bis max. 260% (ab 56. Lj Verringerung der 260% um 15% je Vierteljahr bis 80%) 2. Erhöhung: Erhöhung des o. a. Betrages um 2% für jedes vollendete Dienstjahr, das dem 10. Dienstjahr folgt, max. um 30% 83
Änderung BMSVG n n Der Ausdruck „BMVG“ (= Betriebliches Mitarbeitervorsorgegesetz) wird ab 1. Jänner 2008 durch den Ausdruck „BMSVG“ (=Betriebliches Mitarbeiter- und Selbständigenvorsorgegesetz) ersetzt Freie Dienstnehmer unterliegen ab 1. 1. 2008 dem System der „Abfertigung neu“ (ebenso wie Selbständige) n n Bestimmungen des BMSVG, die direkt auf arbeitsrechtliche Inhalte abstellen, sollen dabei nicht zur Anwendung gelangen Regelungen über die Verfügungsmöglichkeiten (§ 14 BMVG) für freie Dienstnehmer werden analog übernommen 84
Änderung BMSVG n n n Die Beitragshöhe beträgt ebenfalls 1, 53 % Für am 31. Dezember 2007 bestehende freie Dienstverhältnisse müssen die MV-Beiträge unter Außerachtlassung eines allfälligen beitragsfreien Monats entrichtet werden Ansonsten gilt auch für freie Dienstnehmer die Bestimmung über den „beitragsfreien Monat“ 85
Abfertigung neu - Beitrag an MV-Kasse (nunmehr BV-Kasse) n n 1, 53% des monatlichen Entgelts einschl So. Za (bei geringfügig Beschäftigen jährliche Zahlung mit Zuschlag von 2, 5% möglich) an KV-Träger zu Weiterleitung an MV-Kasse erster Monat beitragsfrei Grundlage = Entgelt n n keine Höchstbeitraggrundlage keine Geringfügigkeitsgrenze auch von Ersatzleistungen, KE, Vergleichen Verrechnungsgruppe N 98 (Zuschlag: N 97) 86
Abfertigung neu - Beitrag an BV-Kasse n Grundlage bei entgeltfreien Zeiten n Beitragsgrundlage Krankengeldbezug n n Präsenz-, Zivildienst: 1, 53% vom Kinderbetreuungsgeld Wochengeld ab 1. 1. 2008: 1, 53% vom Durchschnitt der letzten drei Kalendermonate vor Eintritt des Versicherungsfalles 50% der Beitragsgrundlage vor Eintritt des Versicherungsfalles ohne Sonderzahlungen Krankenentgelt- und Krankengeldbezug n 50% Krankenentgelt und 50% der Beitragsgrundlage vor Eintritt des Versicherungsfalles 87
Abfertigung neu - BV-Kasse n n n Seit 7/2005 gesetzliches Zuweisungsverfahren wenn nicht binnen 6 Monaten nach Meldung des ersten Mitarbeiters Kasse ausgewählt vorerst Aufforderung zur Auswahl binnen 3 Monaten dann Zuweisung durch HVSVT Kündigung dann nur mit 3 -Monatsfrist zum Jahresende 88
Abfertigung neu - BV-Kasse n n n Seit 7/2005 gesetzliches Zuweisungsverfahren wenn nicht binnen 6 Monaten nach Meldung des ersten Mitarbeiters Kasse ausgewählt vorerst Aufforderung zur Auswahl binnen 3 Monaten dann Zuweisung durch HVSVT Kündigung dann nur mit 3 -Monatsfrist zum Jahresende 89
Altersteilzeitgeld n Voraussetzungen n n Altersteilzeit für längstens 5 Jahre und nur für Personen, die nach spätestens 5 Jahren das Mindestalter für die Alterspension vollenden Bis 2013 Übergangsregelung: bisheriges. Alter von 50 bzw. 55 wird ab 2004 bis 2012 um jeweils 6 Monate pro Jahr angehoben (dadurch auch Bezugszeiten von mehr als 5 Jahren) 15 Jahre Al. V-pflichtige Beschäftigung in den letzten 25 Jahren (Anrechnung von Kindererziehung bis zum 15. Lj, Krankengeld und Arbeitslosenbezug) Vollbeschäftigung im letzten Jahr (max. 20% unter Normalarbeitszeit) 90
Altersteilzeitgeld n Konsequenzen n n n Verkürzung der Arbeitszeit auf 40% bis 60% Lohnausgleich von mind. 50% des Unterschiedsbetrages, max. bis HBG KV, PV und UV von vollem Entgelt Abfertigung von vollem Entgelt Volles Altersteilzeitgeld nur bei Einstellung einer Ersatzkraft (Arbeitsloser über Geringfügigkeitsgrenze oder Lehrling) Halbes Altersteilzeitgeld ohne Ersatzkraft 91
Altersteilzeitgeld n Konsequenzen n n Bei Blocken der Arbeitszeit Ersatzkraft ab Beginn der Freistellungsphase jedenfalls erforderlich, während der Arbeitsphase 50% ohne Ersatzkraft während der Freistellungsphase 100% DG erhält von AMS die auf den Lohnausgleich entfallenden Bruttolohnkosten bis zur Höchstbeitragsgrundlage sowie die über den Lohnausgleich hinausgehenden SV-Beiträge (ohne KU, WBF usw. ); DB, DZ, Komm. St vom zufließenden Entgelt werden nicht ersetzt 92
Altersteilzeitgeld Übergangsregelung n Für Altersteilzeitvereinbarungen bis 31. 12. 2003 (wirksam und dem AMS angezeigt) n n Wirksamkeit vor dem 1. 4. 2003: Antrittsalter bleibt bei 56, 5 bw. 61, 5 Jahren Wirksamkeit nach dem 31. 3. 2003: Anhebung des Pensionsalters ab 1. 7. 2004 um 2 Monate pro Quartal, ab 2005 ein Monat pro Quartal; einvernehmliche Verlängerung bis frühestmöglichen Pensionsantritt ist möglich, ohne Vereinbarung kann DN nach Altersteilzeit ein Übergangsgeld beziehen (Arbeitslosengeld plus 25%) 93
Neu gegründete Betriebe n Befreiung von UV und WBF für neu gegründete Unternehmen in den ersten 12 Monaten der Neugründung 94
Dienstgeberbeitrag (DB) n n Unverändert: 4, 5% Freibetrag n n n n Bis zu einem Betrag von 1. 460 Euro sind als Freibetrag abzuziehen 1. 095 Euro Neu: Für Nachzahlungen bis 15. 2. ist DB bis 15. 2. abzuführen Befreiung der Arbeitslöhne von Dienstnehmern ab dem 60. Lebensjahr (ab Folgemonat) Bei Neugründern darf für DB-Befreiung innerhalb von 2 Jahren keine früherer Betriebsinhaber tätig werden Restliche Befreiungen unverändert bzw. betr. Reisekosten analog zur LSt Unveränderte Judikatur zu Gesellschafter-GF n n Eingliederung in den betrieblichen Organismus als Hauptkriterium für DB/DZ/Komm. St-Pflicht Laufende Entlohnung und Unternehmerrisiko nur sekundär von Bedeutung 95
Zuschlag zum DB (DZ) n DZ-Sätze 2008 – Senkung in Kärnten um Steiermark um 0, 01% n n n in Wien: 0, 40% in NÖ: 0, 42% in OÖ: 0, 36% in Salzburg: 0, 43% in Tirol: 0, 44% in Vorarlberg: 0, 39% in Kärnten: 0, 41% in Steiermark: 0, 41% in Bgld: 0, 44% Befreiung der Arbeitslöhne von Dienstnehmern ab dem 60. Lebensjahr (ab Folgemonat) Bei Neugründern darf für DZ-Befreiung innerhalb von 2 Jahren keine früherer Betriebsinhaber tätig werden 96
Kommunalsteuer n n Unverändert: 3% Freibetrag (auch bei mehreren Betriebsstätten) n n n Neue Steuererklärungen ab 2005 n n n n Bis zu einem Betrag von 1. 460 Euro sind als Freibetrag abzuziehen 1. 095 Euro elektronisch im Wege von Finanz. Online (ab 100. 000 Umsatz) bis Ende März des Folgejahres bei Schließung einer Betriebsstätte zusätzlich binnen 1 Mo Gesamte Bemessungsgrundlage aufgeteilt auf Gemeinden Unveränderte Judikatur zu Gesellschafter-GF Pensionsabfindungen bei aufrechtem DV von der Komm. St nicht befreit Keine Befreiung für Dienstnehmer ab 60! 97
Dienstgeberabgabe Wien n Höhe je Dienstnehmer und für jede angefangene Woche eines bestehenden Dienstverhältnisses n n 0, 72 Euro Rückerstattung für Kleinbetriebe n n wenn Summe der Entgelte max. 218, 02 € mtl und Einkommen max. 2. 180, 19 € mtl. Erhöhung der Grenzwerte für Ehegatten um 20%, je Unterhaltspflichtigem um je 10% 98
Behinderteneinstellungsgesetz n Ausgleichstaxe n n ab 2008 – 213, 00 € monatlich (bisher 209, 00 €) Prämie für in Ausbildung befindliche begünstigte Behinderte n ab 2008 – 213, 00 € monatlich (bisher 209, 00 €) 99
Lohnpfändung n Allgemeiner Grundbetrag n n n monatlich 747, 00 € wöchentlich 174, 00 € täglich 24, 00 € 100
Lohnpfändung n Erhöhter allgemeiner Grundbetrag n n n monatlich 871, 00 € wöchentlich 203, 00 € täglich 29, 00 € 101
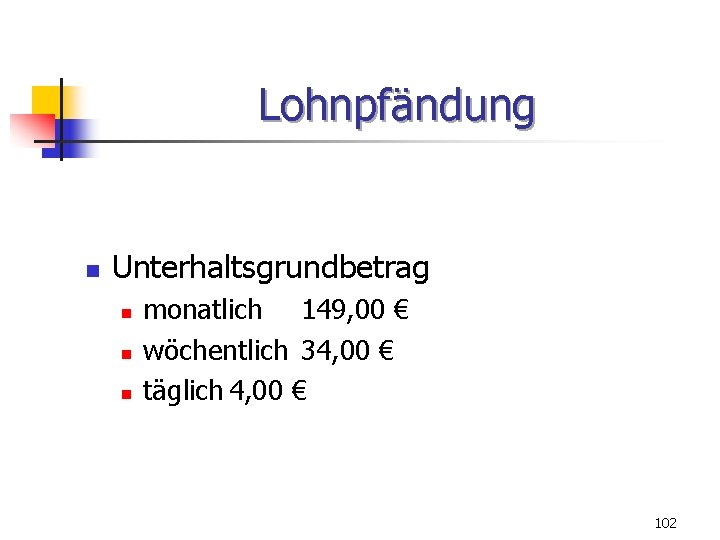
Lohnpfändung n Unterhaltsgrundbetrag n n n monatlich 149, 00 € wöchentlich 34, 00 € täglich 4, 00 € 102
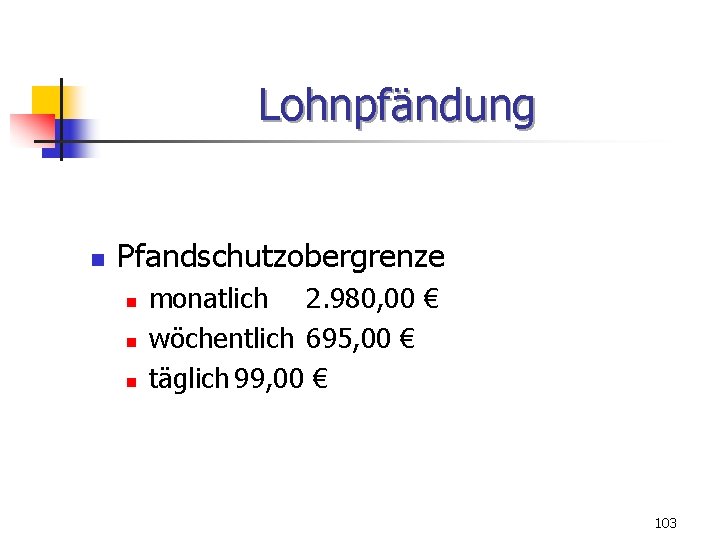
Lohnpfändung n Pfandschutzobergrenze n n n monatlich 2. 980, 00 € wöchentlich 695, 00 € täglich 99, 00 € 103
- Slides: 103