
LOGO PROCESS COSTING Akuntansi Biaya Definisi Process Costing

LOGO PROCESS COSTING Akuntansi Biaya

Definisi Process Costing (biaya berdasarkan proses) adalah perhitungan biaya yang digunakan pada perusahaan yang memproduksi satu jenis produk dalam jumlah besar dan dalam jangka panjang Prinsip dasar: mengakumulasikan biaya dari operasi atau departemen tertentu selama satu periode penuh (bulanan, kuartalan, tahunan) dan kemudian membaginya dengan jumlah unit yang diproduksi selama periode tersebut biaya dihitung per departemen.
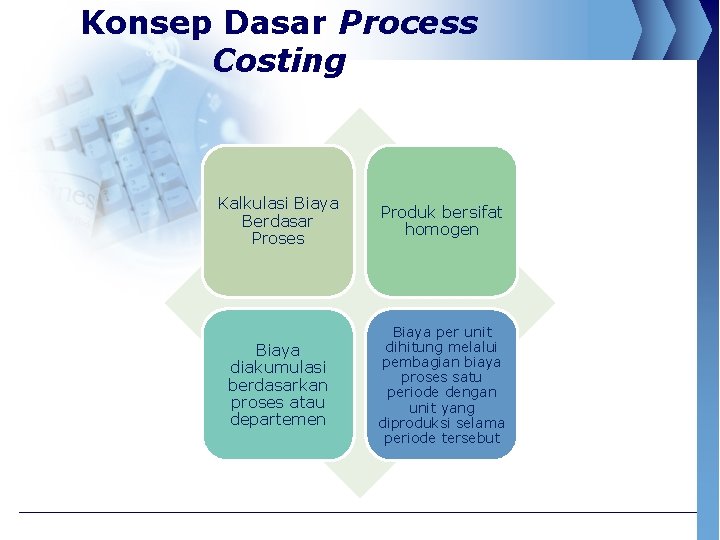
Konsep Dasar Process Costing Kalkulasi Biaya Berdasar Proses Produk bersifat homogen Biaya diakumulasi berdasarkan proses atau departemen Biaya per unit dihitung melalui pembagian biaya proses satu periode dengan unit yang diproduksi selama periode tersebut

Perhitungan Biaya Produk dalam Process Costing Biaya produksi yag diakumulasi dalam sebuah departemen dibebankan ke unit produk oleh departemen yg bersangkutan Biaya unit per produk dihitung secara periodik – dengan membagi jumlah biaya yg diakumulasikan ke dalam sebuah departemen selama satu periode dengan jumlah unit yg diproduksi oleh departemen tersebut
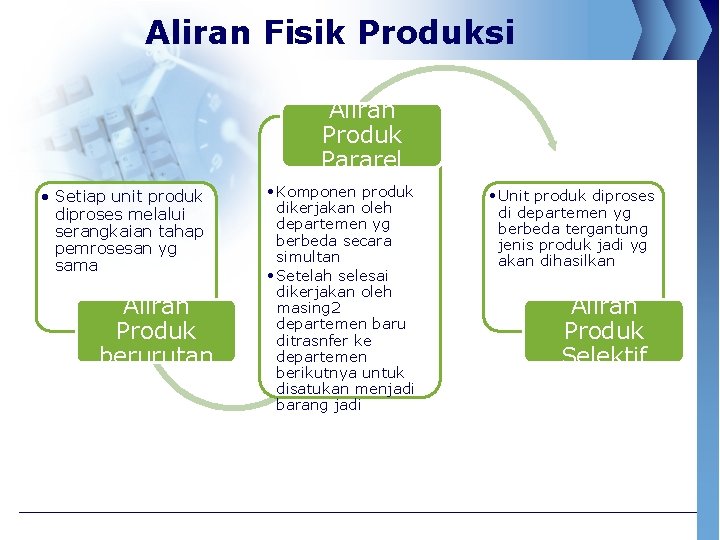
Aliran Fisik Produksi Aliran Produk Pararel • Setiap unit produk diproses melalui serangkaian tahap pemrosesan yg sama Aliran Produk berurutan • Komponen produk dikerjakan oleh departemen yg berbeda secara simultan • Setelah selesai dikerjakan oleh masing 2 departemen baru ditrasnfer ke departemen berikutnya untuk disatukan menjadi barang jadi • Unit produk diproses di departemen yg berbeda tergantung jenis produk jadi yg akan dihasilkan Aliran Produk Selektif
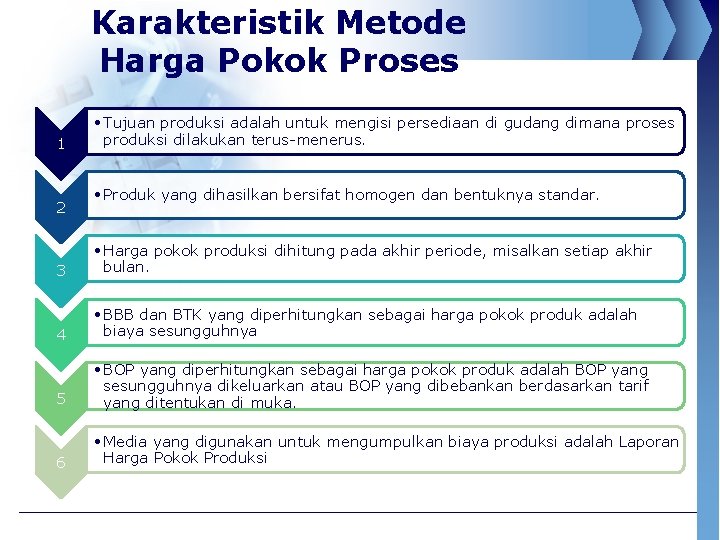
Karakteristik Metode Harga Pokok Proses 1 2 • Tujuan produksi adalah untuk mengisi persediaan di gudang dimana proses produksi dilakukan terus-menerus. • Produk yang dihasilkan bersifat homogen dan bentuknya standar. 3 • Harga pokok produksi dihitung pada akhir periode, misalkan setiap akhir bulan. 4 • BBB dan BTK yang diperhitungkan sebagai harga pokok produk adalah biaya sesungguhnya 5 • BOP yang diperhitungkan sebagai harga pokok produk adalah BOP yang sesungguhnya dikeluarkan atau BOP yang dibebankan berdasarkan tarif yang ditentukan di muka. 6 • Media yang digunakan untuk mengumpulkan biaya produksi adalah Laporan Harga Pokok Produksi
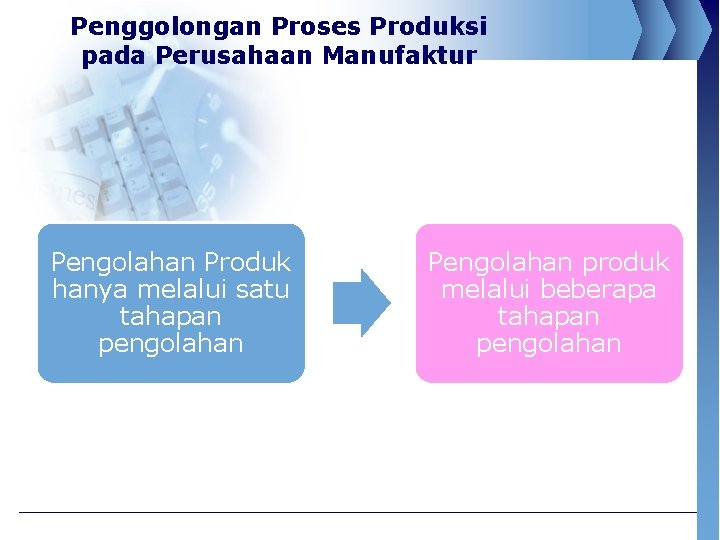
Penggolongan Proses Produksi pada Perusahaan Manufaktur Pengolahan Produk hanya melalui satu tahapan pengolahan Pengolahan produk melalui beberapa tahapan pengolahan

Perbandingan Job Order Costing dan Process Costing JOB-ORDER COSTING (Kalkulasi Biaya Berdasar Pesanan) • Produk sangat bervariasi • Biaya diakumulasikan berdasarkan pekerjaan/pesanan • Biaya per unit dihitung melalui pembagian total biaya pekerjaan dengan unit yang diproduksi untuk pekerjaan tersebut PROCESS COSTING (Kalkulasi Biaya Berdasar Proses) • Produk bersifat homogen • Biaya diakumulasi berdasarkan proses atau departemen • Biaya per unit dihitung melalui pembagian biaya proses satu periode dengan unit yang diproduksi selama periode tersebut
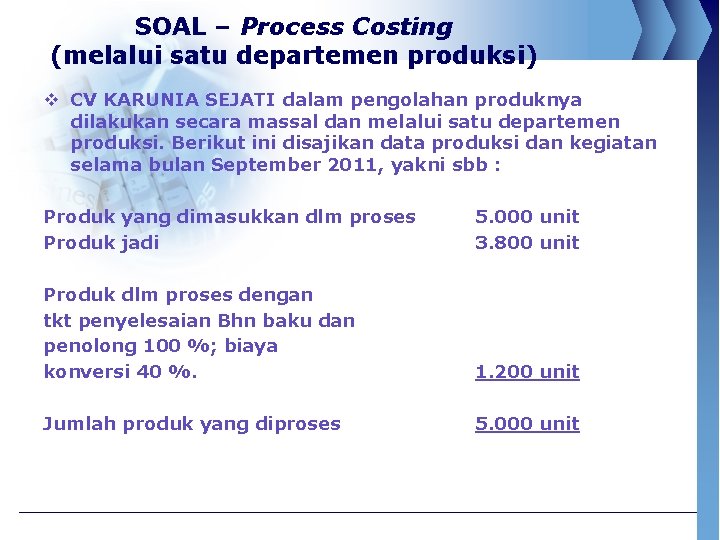
SOAL – Process Costing (melalui satu departemen produksi) v CV KARUNIA SEJATI dalam pengolahan produknya dilakukan secara massal dan melalui satu departemen produksi. Berikut ini disajikan data produksi dan kegiatan selama bulan September 2011, yakni sbb : Produk yang dimasukkan dlm proses 5. 000 unit Produk jadi 3. 800 unit Produk dlm proses dengan tkt penyelesaian Bhn baku dan penolong 100 %; biaya konversi 40 %. Jumlah produk yang diproses 1. 200 unit 5. 000 unit
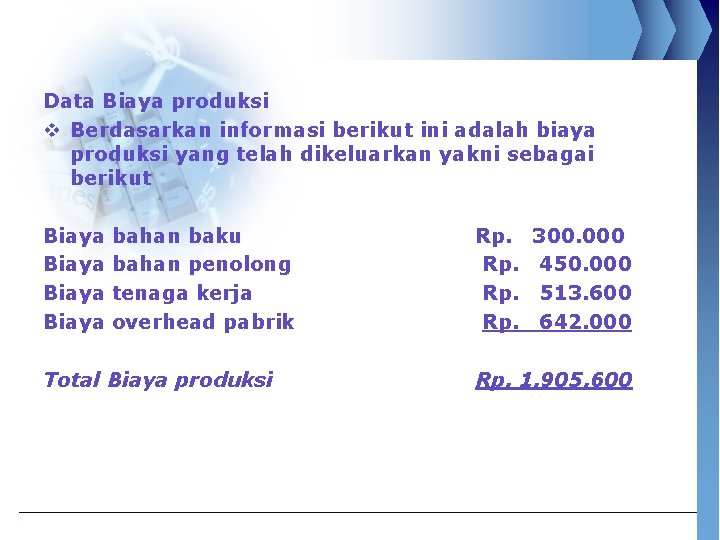
Data Biaya produksi v Berdasarkan informasi berikut ini adalah biaya produksi yang telah dikeluarkan yakni sebagai berikut Biaya bahan baku Rp. 300. 000 Biaya bahan penolong Rp. 450. 000 Biaya tenaga kerja Rp. 513. 600 Biaya overhead pabrik Rp. 642. 000 Total Biaya produksi Rp. 1. 905. 600
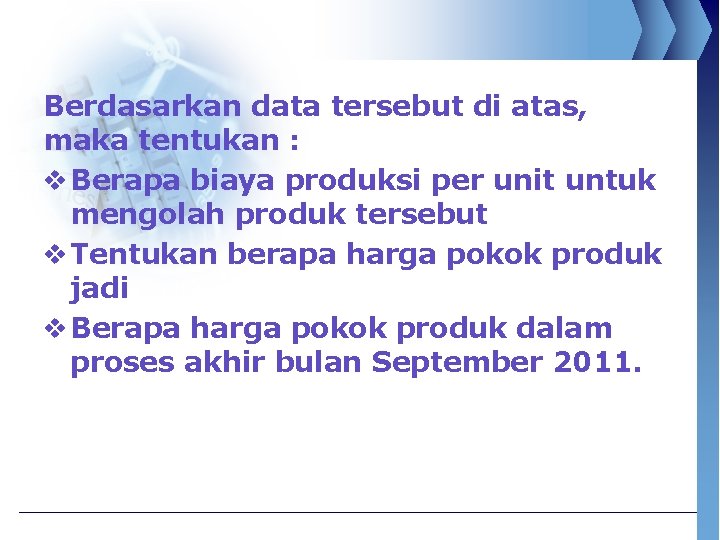
Berdasarkan data tersebut di atas, maka tentukan : v Berapa biaya produksi per unit untuk mengolah produk tersebut v Tentukan berapa harga pokok produk jadi v Berapa harga pokok produk dalam proses akhir bulan September 2011.
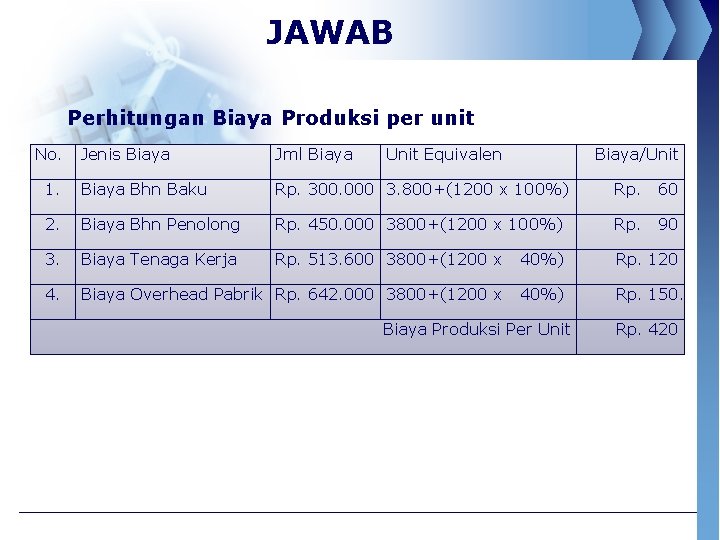
JAWAB Perhitungan Biaya Produksi per unit No. Jenis Biaya Jml Biaya Unit Equivalen Biaya/Unit 1. Biaya Bhn Baku Rp. 300. 000 3. 800+(1200 x 100%) Rp. 60 2. Biaya Bhn Penolong Rp. 450. 000 3800+(1200 x 100%) Rp. 90 3. Biaya Tenaga Kerja Rp. 513. 600 3800+(1200 x 40%) Rp. 120 4. Biaya Overhead Pabrik Rp. 642. 000 3800+(1200 x 40%) Rp. 150. Biaya Produksi Per Unit Rp. 420
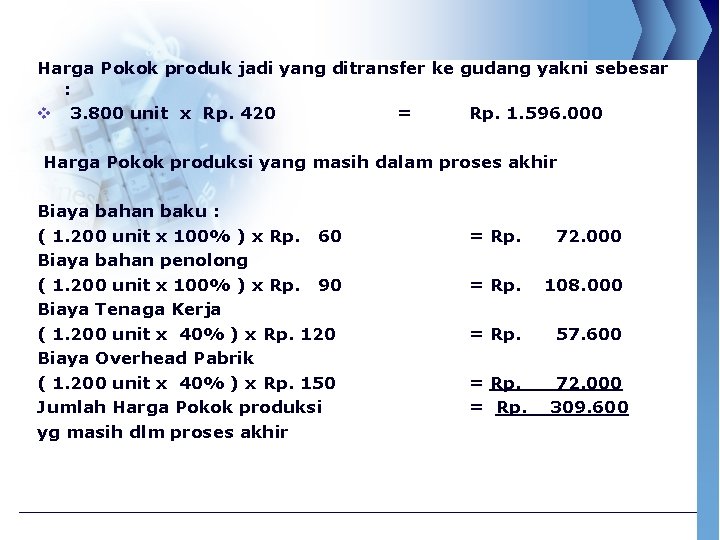
Harga Pokok produk jadi yang ditransfer ke gudang yakni sebesar : v 3. 800 unit x Rp. 420 = Rp. 1. 596. 000 Harga Pokok produksi yang masih dalam proses akhir Biaya bahan baku : ( 1. 200 unit x 100% ) x Rp. 60 = Rp. 72. 000 Biaya bahan penolong ( 1. 200 unit x 100% ) x Rp. 90 = Rp. 108. 000 Biaya Tenaga Kerja ( 1. 200 unit x 40% ) x Rp. 120 = Rp. 57. 600 Biaya Overhead Pabrik ( 1. 200 unit x 40% ) x Rp. 150 = Rp. 72. 000 Jumlah Harga Pokok produksi = Rp. 309. 600 yg masih dlm proses akhir
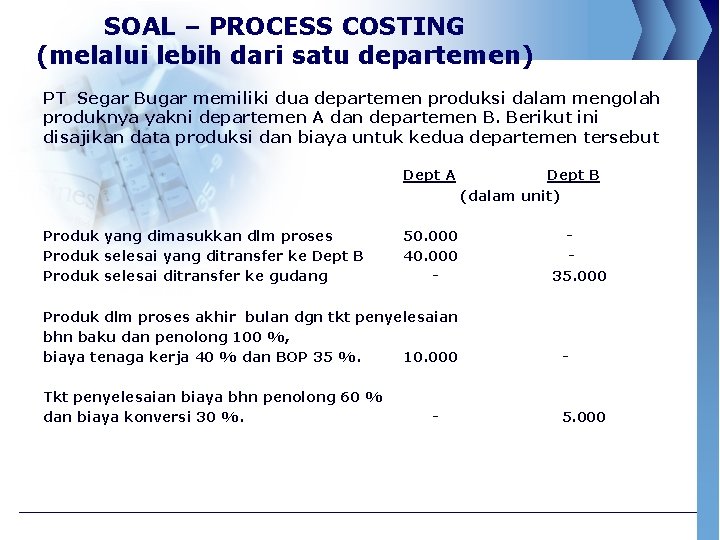
SOAL – PROCESS COSTING (melalui lebih dari satu departemen) PT Segar Bugar memiliki dua departemen produksi dalam mengolah produknya yakni departemen A dan departemen B. Berikut ini disajikan data produksi dan biaya untuk kedua departemen tersebut Dept A Dept B (dalam unit) Produk yang dimasukkan dlm proses 50. 000 Produk selesai yang ditransfer ke Dept B 40. 000 Produk selesai ditransfer ke gudang 35. 000 Produk dlm proses akhir bulan dgn tkt penyelesaian bhn baku dan penolong 100 %, biaya tenaga kerja 40 % dan BOP 35 %. 10. 000 Tkt penyelesaian biaya bhn penolong 60 % dan biaya konversi 30 %. 5. 000
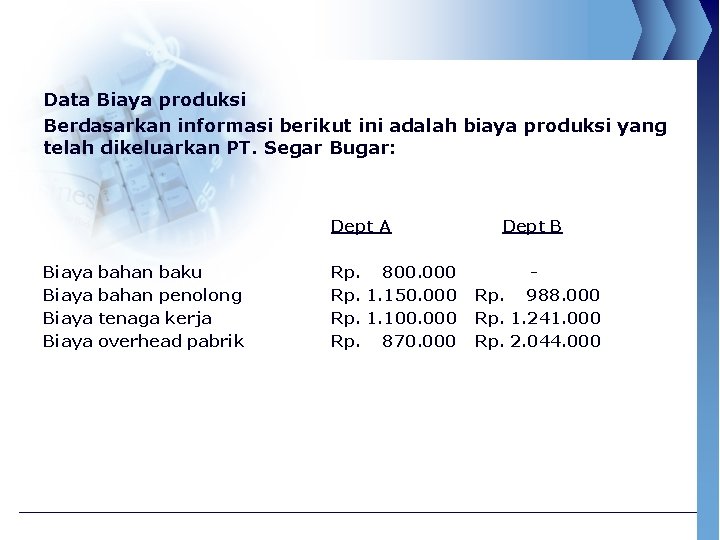
Data Biaya produksi Berdasarkan informasi berikut ini adalah biaya produksi yang telah dikeluarkan PT. Segar Bugar: Dept A Dept B Biaya bahan baku Biaya bahan penolong Biaya tenaga kerja Biaya overhead pabrik Rp. 800. 000 Rp. 1. 150. 000 Rp. 1. 100. 000 Rp. 870. 000 Rp. 988. 000 Rp. 1. 241. 000 Rp. 2. 044. 000
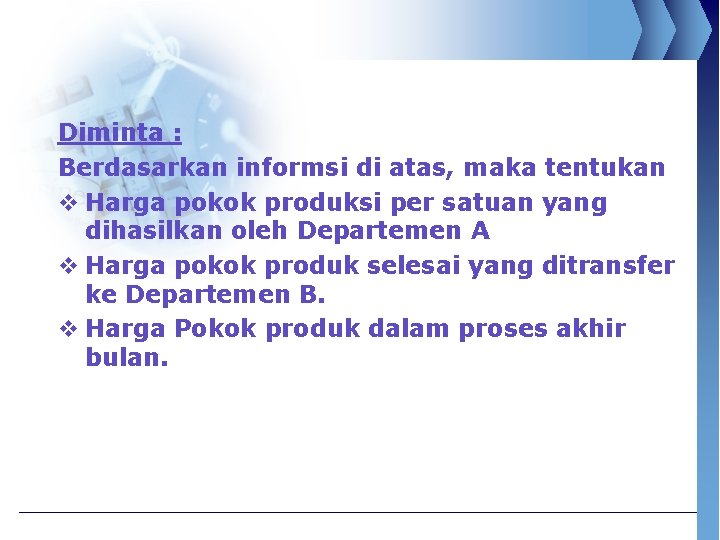
Diminta : Berdasarkan informsi di atas, maka tentukan v Harga pokok produksi per satuan yang dihasilkan oleh Departemen A v Harga pokok produk selesai yang ditransfer ke Departemen B. v Harga Pokok produk dalam proses akhir bulan.
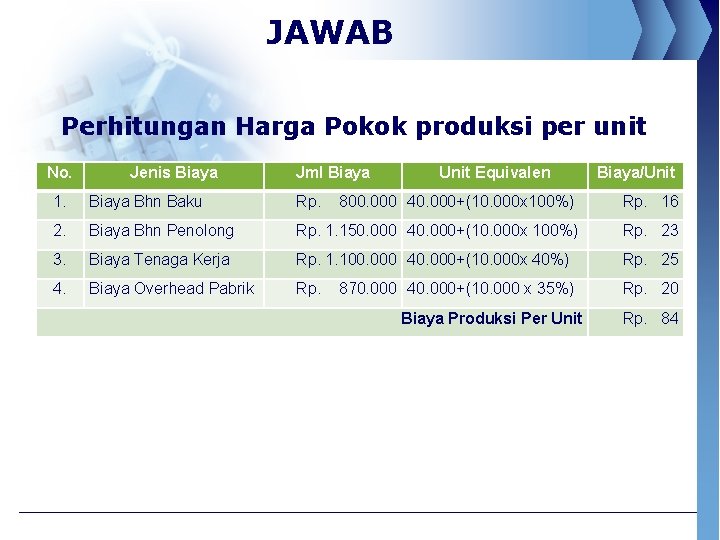
JAWAB Perhitungan Harga Pokok produksi per unit No. Jenis Biaya Jml Biaya Unit Equivalen Biaya/Unit 1. Biaya Bhn Baku Rp. 800. 000 40. 000+(10. 000 x 100%) Rp. 16 2. Biaya Bhn Penolong Rp. 1. 150. 000 40. 000+(10. 000 x 100%) Rp. 23 3. Biaya Tenaga Kerja Rp. 1. 100. 000 40. 000+(10. 000 x 40%) Rp. 25 4. Biaya Overhead Pabrik Rp. 20 870. 000 40. 000+(10. 000 x 35%) Biaya Produksi Per Unit Rp. 84
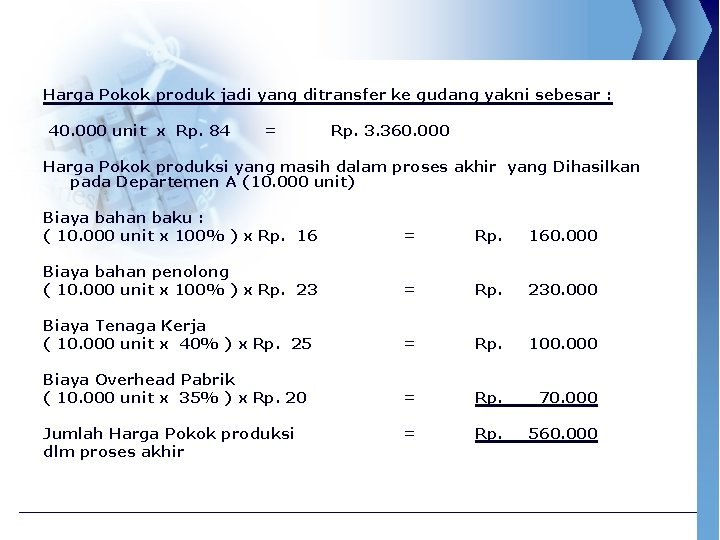
Harga Pokok produk jadi yang ditransfer ke gudang yakni sebesar : 40. 000 unit x Rp. 84 = Rp. 3. 360. 000 Harga Pokok produksi yang masih dalam proses akhir yang Dihasilkan pada Departemen A (10. 000 unit) Biaya bahan baku : ( 10. 000 unit x 100% ) x Rp. 16 = Rp. 160. 000 Biaya bahan penolong ( 10. 000 unit x 100% ) x Rp. 23 = Rp. 230. 000 Biaya Tenaga Kerja ( 10. 000 unit x 40% ) x Rp. 25 = Rp. 100. 000 Biaya Overhead Pabrik ( 10. 000 unit x 35% ) x Rp. 20 = Rp. 70. 000 Jumlah Harga Pokok produksi dlm proses akhir = Rp. 560. 000
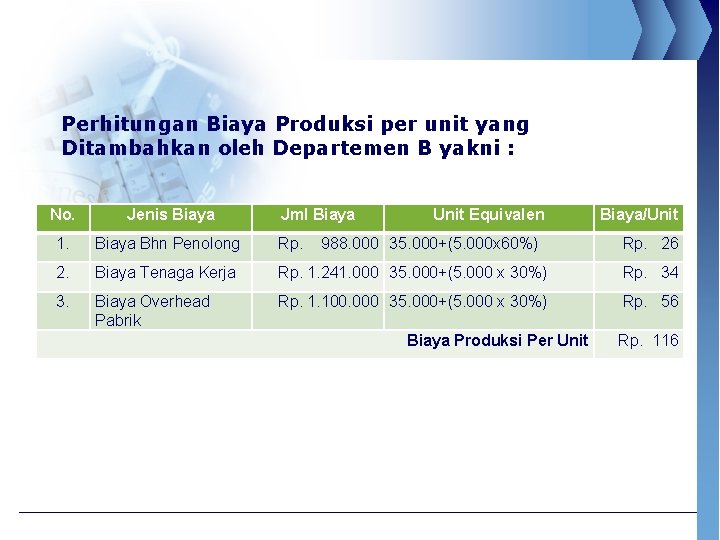
Perhitungan Biaya Produksi per unit yang Ditambahkan oleh Departemen B yakni : No. Jenis Biaya Jml Biaya Unit Equivalen 1. Biaya Bhn Penolong Rp. 2. Biaya Tenaga Kerja Rp. 1. 241. 000 35. 000+(5. 000 x 30%) Rp. 34 3. Biaya Overhead Pabrik Rp. 1. 100. 000 35. 000+(5. 000 x 30%) Rp. 56 988. 000 35. 000+(5. 000 x 60%) Biaya Produksi Per Unit Biaya/Unit Rp. 26 Rp. 116
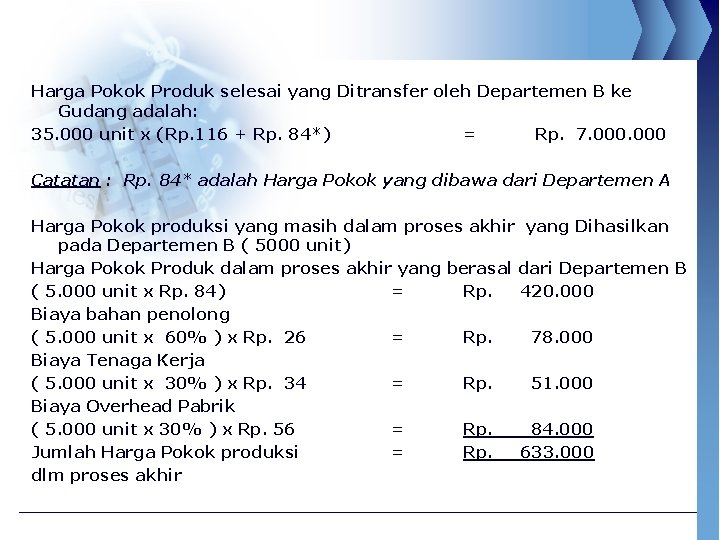
Harga Pokok Produk selesai yang Ditransfer oleh Departemen B ke Gudang adalah: 35. 000 unit x (Rp. 116 + Rp. 84*) = Rp. 7. 000 Catatan : Rp. 84* adalah Harga Pokok yang dibawa dari Departemen A Harga Pokok produksi yang masih dalam proses akhir yang Dihasilkan pada Departemen B ( 5000 unit) Harga Pokok Produk dalam proses akhir yang berasal dari Departemen B ( 5. 000 unit x Rp. 84) = Rp. 420. 000 Biaya bahan penolong ( 5. 000 unit x 60% ) x Rp. 26 = Rp. 78. 000 Biaya Tenaga Kerja ( 5. 000 unit x 30% ) x Rp. 34 = Rp. 51. 000 Biaya Overhead Pabrik ( 5. 000 unit x 30% ) x Rp. 56 = Rp. 84. 000 Jumlah Harga Pokok produksi = Rp. 633. 000 dlm proses akhir
LOGO THANK YOU
- Slides: 21