
LOGO AKUNTANSI ASET TETAP Berdasarkan Pp 71 Tahun
LOGO AKUNTANSI ASET TETAP Berdasarkan Pp 71 Tahun 2010 Tentang Standar Akuntansi Pemerintahan (Lampiran 1) Dan PMK 238/PMK. 05/2011 Tentang Pedoman Sistem Akuntansi Pemerintah Daerah dan Permendagri 64 Tahun 2013 tentang Penerapan SAP Akrual di Pemerintah Daerah Buol, 4 Februari 2020 Dr. Nina Yusnita Yamin, SE. , M. Si. , Ak. , CA Dr. Muhammad Din, SE. , M. Si. , Ak. , CA. , AAP A Latifah Sukmawati Yuniar, SE. , M. Acc. , Ak
Definisi Aset Tetap § Aset berwujud yang mempunyai masa manfaat lebih dari 12 (dua belas) bulan untuk digunakan, atau dimaksudkan untuk digunakan, dalam kegiatan pemerintah atau dimanfaatkan oleh masyarakat umum.
Klasifikasi 1. 2. 3. 4. 5. 6. Tanah Peralatan dan Mesin Gedung dan Bangunan Jalan, Irigasi, dan Jaringan Aset Tetap Lainnya Konstruksi Dalam Pengerjaan
Pengakuan Aset Tetap Kriteria diakui sebagai aset tetap: • Berwujud • Mempunyai masa manfaat lebih dari 12 (dua belas) bulan • Biaya perolehan dapat diukur secara andal • Tidak dimaksudkan untuk dijual dalam operasi normal entitas • Diperoleh atau dibangun dengan maksud untuk digunakan
Pengakuan Aset Tetap Kapan aset diakui? § Pada saat manfaat ekonomi masa depan dapat diperoleh § Terjadi perpindahan kepemilikan dan/atau penguasaan secara hukum § Nilainya dapat diukur dengan andal
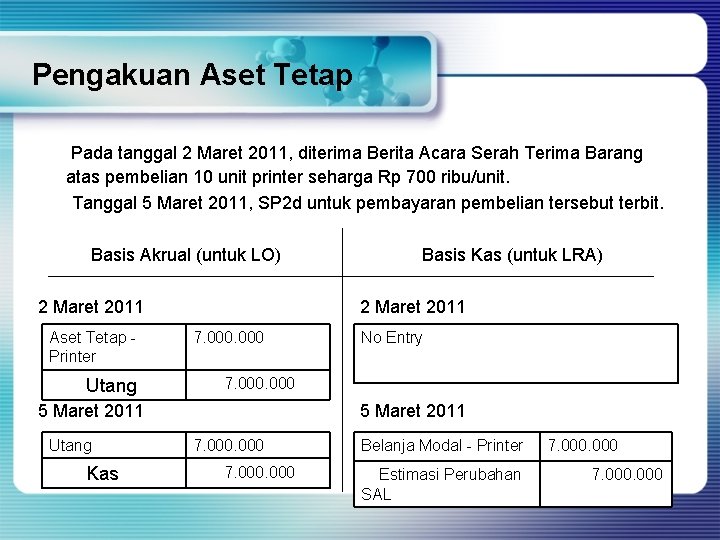
Pengakuan Aset Tetap Pada tanggal 2 Maret 2011, diterima Berita Acara Serah Terima Barang atas pembelian 10 unit printer seharga Rp 700 ribu/unit. Tanggal 5 Maret 2011, SP 2 d untuk pembayaran pembelian tersebut terbit. Basis Akrual (untuk LO) 2 Maret 2011 Aset Tetap Printer Utang 2 Maret 2011 7. 000 Kas No Entry 7. 000 5 Maret 2011 Utang Basis Kas (untuk LRA) 5 Maret 2011 7. 000 Belanja Modal - Printer Estimasi Perubahan SAL 7. 000
Pengakuan Aset Tetap Aset tetap dinilai dengan Biaya Perolehan. Biaya perolehan merupakan jumlah kas atau setara kas yang telah dan yang masih wajib dibayarkan atau nilai wajar imbalan lain yang telah dan yang masih wajib diberikan untuk memperoleh suatu aset pada saat perolehan atau konstruksi sampai dengan aset tersebut dalam kondisi dan tempat yang siap untuk dipergunakan. dan apabila tidak memungkinkan, maka digunakan nilai wajar pada saat perolehan. Nilai wajar adalah nilai tukar aset atau penyelesaian kewajiban antar pihak yang memahami dan berkeinginan untuk melakukan transaksi wajar.
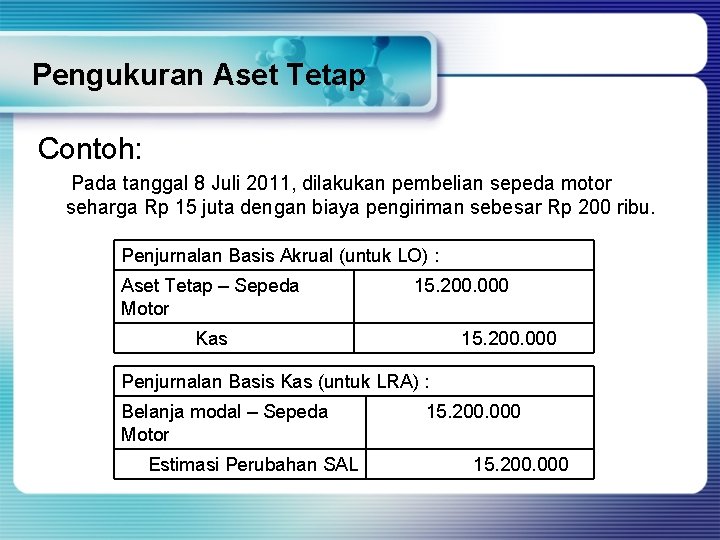
Pengukuran Aset Tetap Contoh: Pada tanggal 8 Juli 2011, dilakukan pembelian sepeda motor seharga Rp 15 juta dengan biaya pengiriman sebesar Rp 200 ribu. Penjurnalan Basis Akrual (untuk LO) : Aset Tetap – Sepeda Motor 15. 200. 000 Kas 15. 200. 000 Penjurnalan Basis Kas (untuk LRA) : Belanja modal – Sepeda Motor Estimasi Perubahan SAL 15. 200. 000
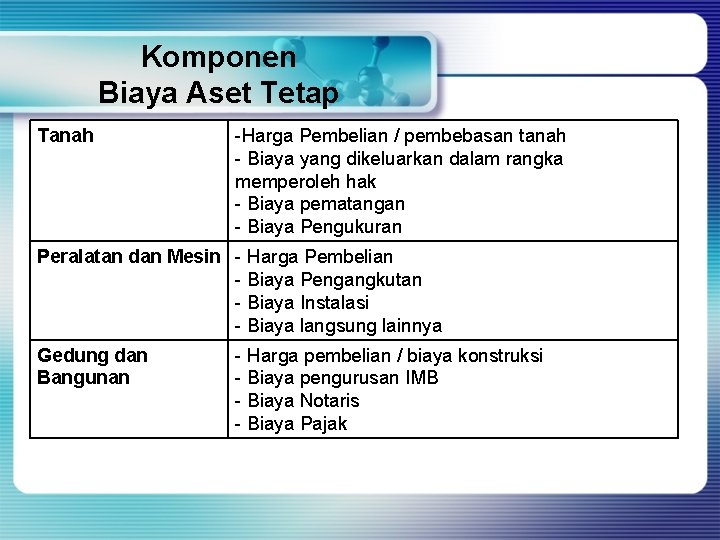
Komponen Biaya Aset Tetap Tanah -Harga Pembelian / pembebasan tanah - Biaya yang dikeluarkan dalam rangka memperoleh hak - Biaya pematangan - Biaya Pengukuran Peralatan dan Mesin - Harga Pembelian - Biaya Pengangkutan - Biaya Instalasi - Biaya langsung lainnya Gedung dan Bangunan - Harga pembelian / biaya konstruksi - Biaya pengurusan IMB - Biaya Notaris - Biaya Pajak
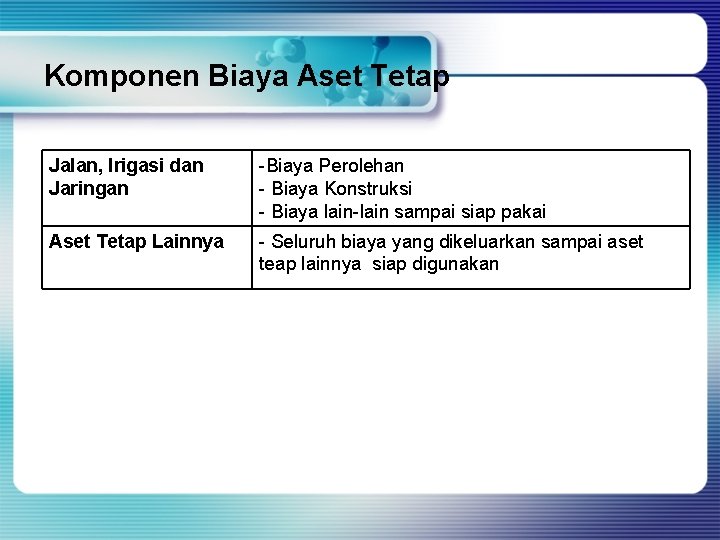
Komponen Biaya Aset Tetap Jalan, Irigasi dan Jaringan -Biaya Perolehan - Biaya Konstruksi - Biaya lain-lain sampai siap pakai Aset Tetap Lainnya - Seluruh biaya yang dikeluarkan sampai aset teap lainnya siap digunakan
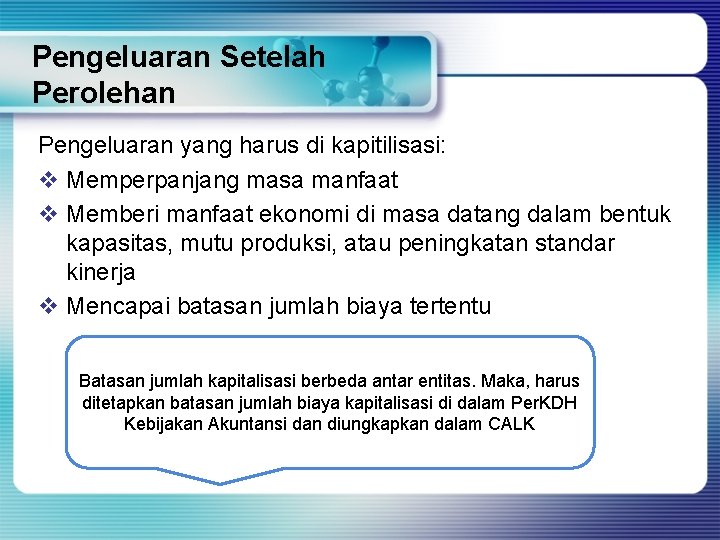
Pengeluaran Setelah Perolehan Pengeluaran yang harus di kapitilisasi: v Memperpanjang masa manfaat v Memberi manfaat ekonomi di masa datang dalam bentuk kapasitas, mutu produksi, atau peningkatan standar kinerja v Mencapai batasan jumlah biaya tertentu Batasan jumlah kapitalisasi berbeda antar entitas. Maka, harus ditetapkan batasan jumlah biaya kapitalisasi di dalam Per. KDH Kebijakan Akuntansi dan diungkapkan dalam CALK
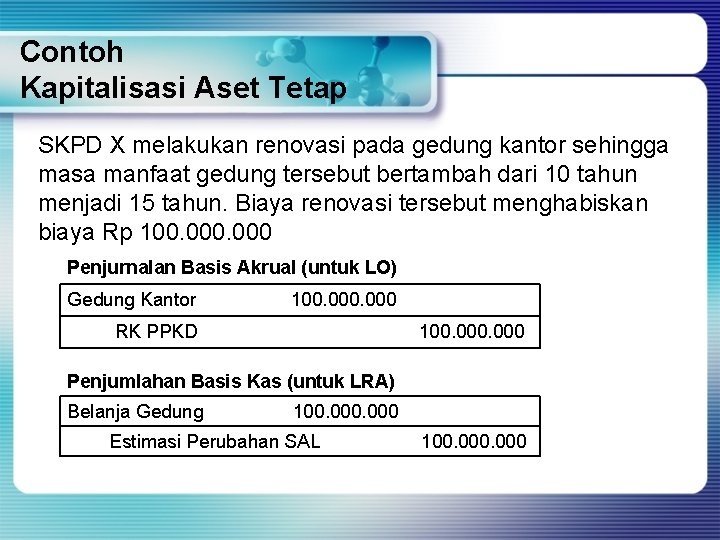
Contoh Kapitalisasi Aset Tetap SKPD X melakukan renovasi pada gedung kantor sehingga masa manfaat gedung tersebut bertambah dari 10 tahun menjadi 15 tahun. Biaya renovasi tersebut menghabiskan biaya Rp 100. 000 Penjurnalan Basis Akrual (untuk LO) Gedung Kantor 100. 000 RK PPKD 100. 000 Penjumlahan Basis Kas (untuk LRA) Belanja Gedung 100. 000 Estimasi Perubahan SAL 100. 000
Penyusutan Definisi Alokasi yang sistematis atas nilai suatu aset tetap yang dapat disusutkan (depreciable assets) selama masa manfaat aset yang bersangkutan Metode • Metode garis lurus (straight line method) • Metode saldo menurun ganda (double declining balance method) • Metode unit produksi (unit of production method)
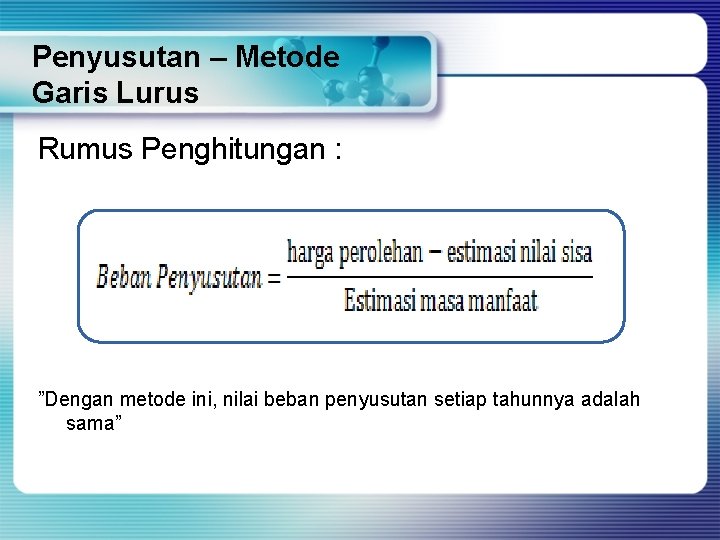
Penyusutan – Metode Garis Lurus Rumus Penghitungan : ”Dengan metode ini, nilai beban penyusutan setiap tahunnya adalah sama”
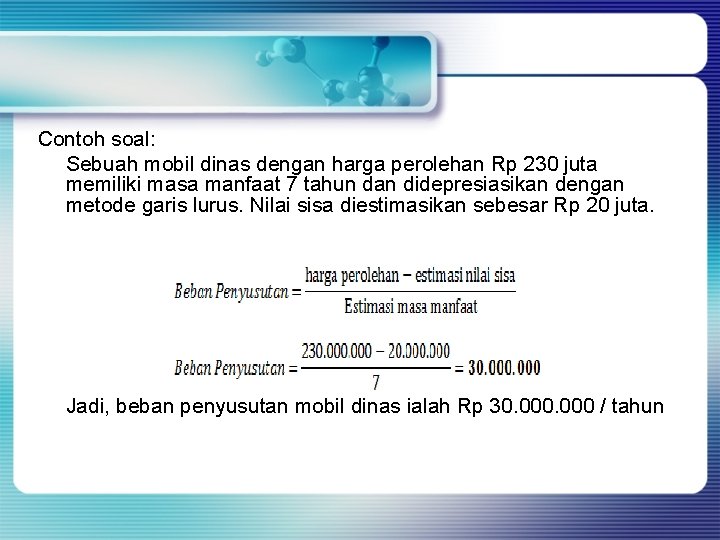
Contoh soal: Sebuah mobil dinas dengan harga perolehan Rp 230 juta memiliki masa manfaat 7 tahun dan didepresiasikan dengan metode garis lurus. Nilai sisa diestimasikan sebesar Rp 20 juta. Jadi, beban penyusutan mobil dinas ialah Rp 30. 000 / tahun
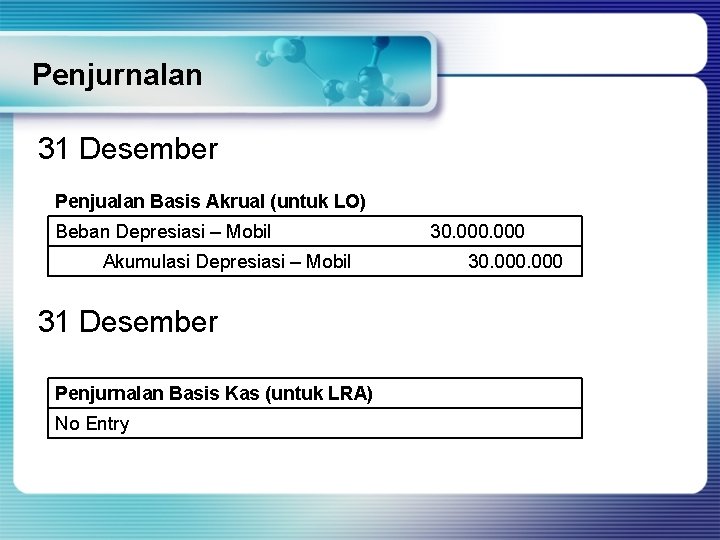
Penjurnalan 31 Desember Penjualan Basis Akrual (untuk LO) Beban Depresiasi – Mobil Akumulasi Depresiasi – Mobil 31 Desember Penjurnalan Basis Kas (untuk LRA) No Entry 30. 000
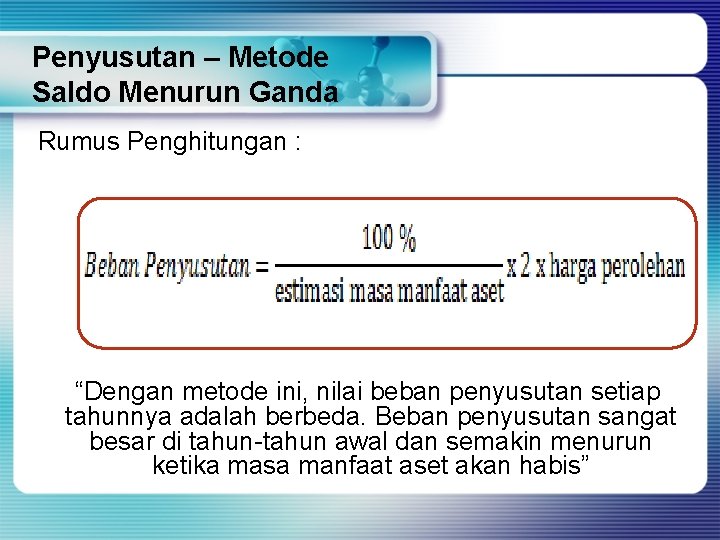
Penyusutan – Metode Saldo Menurun Ganda Rumus Penghitungan : “Dengan metode ini, nilai beban penyusutan setiap tahunnya adalah berbeda. Beban penyusutan sangat besar di tahun-tahun awal dan semakin menurun ketika masa manfaat aset akan habis”
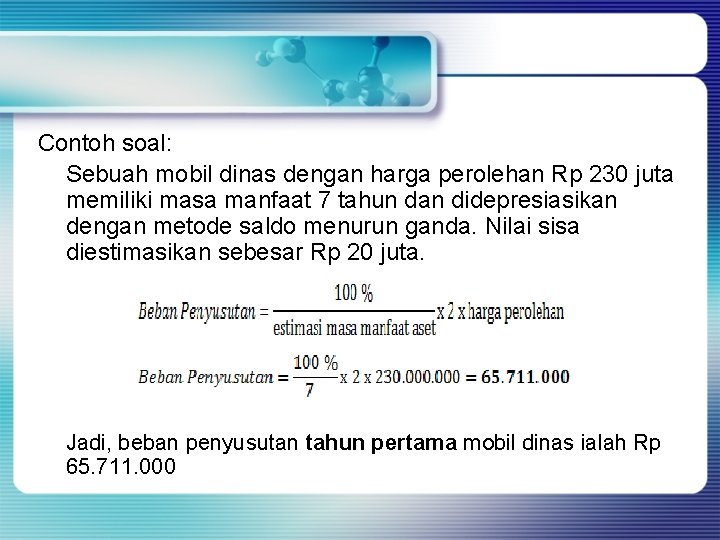
Contoh soal: Sebuah mobil dinas dengan harga perolehan Rp 230 juta memiliki masa manfaat 7 tahun dan didepresiasikan dengan metode saldo menurun ganda. Nilai sisa diestimasikan sebesar Rp 20 juta. Jadi, beban penyusutan tahun pertama mobil dinas ialah Rp 65. 711. 000
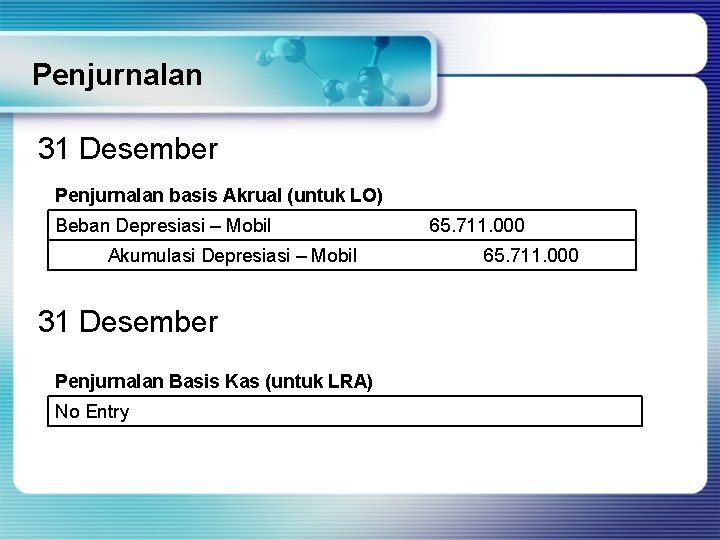
Penjurnalan 31 Desember Penjurnalan basis Akrual (untuk LO) Beban Depresiasi – Mobil Akumulasi Depresiasi – Mobil 31 Desember Penjurnalan Basis Kas (untuk LRA) No Entry 65. 711. 000
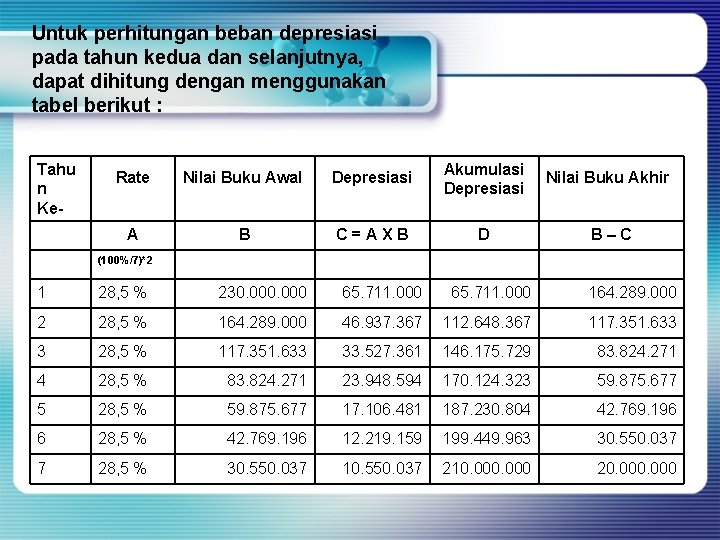
Untuk perhitungan beban depresiasi pada tahun kedua dan selanjutnya, dapat dihitung dengan menggunakan tabel berikut : Tahu n Ke- Rate Nilai Buku Awal Depresiasi Akumulasi Depresiasi Nilai Buku Akhir A B C=AXB D B–C (100%/7)*2 1 28, 5 % 230. 000 65. 711. 000 164. 289. 000 2 28, 5 % 164. 289. 000 46. 937. 367 112. 648. 367 117. 351. 633 3 28, 5 % 117. 351. 633 33. 527. 361 146. 175. 729 83. 824. 271 4 28, 5 % 83. 824. 271 23. 948. 594 170. 124. 323 59. 875. 677 5 28, 5 % 59. 875. 677 17. 106. 481 187. 230. 804 42. 769. 196 6 28, 5 % 42. 769. 196 12. 219. 159 199. 449. 963 30. 550. 037 7 28, 5 % 30. 550. 037 10. 550. 037 210. 000 20. 000
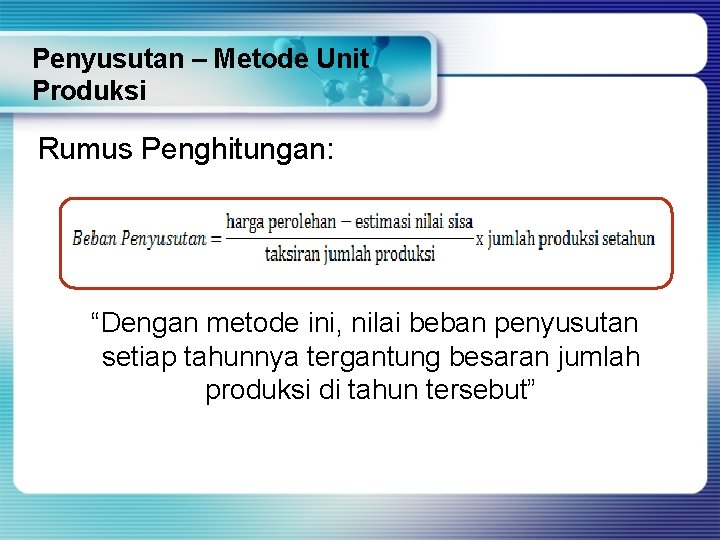
Penyusutan – Metode Unit Produksi Rumus Penghitungan: “Dengan metode ini, nilai beban penyusutan setiap tahunnya tergantung besaran jumlah produksi di tahun tersebut”
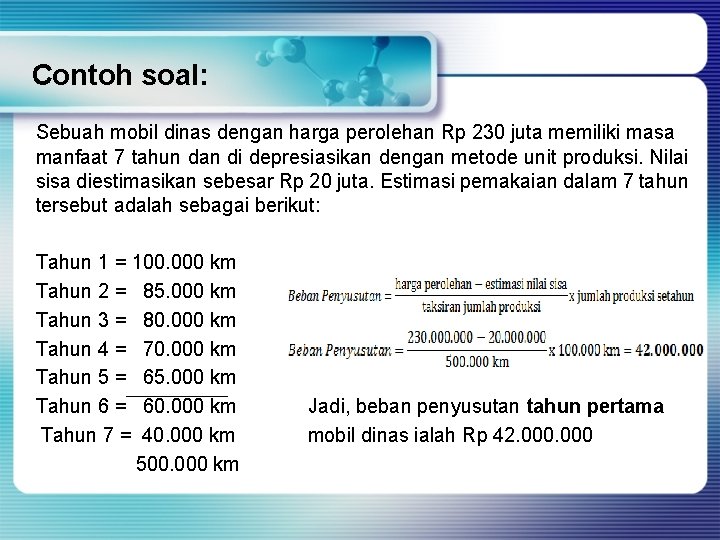
Contoh soal: Sebuah mobil dinas dengan harga perolehan Rp 230 juta memiliki masa manfaat 7 tahun dan di depresiasikan dengan metode unit produksi. Nilai sisa diestimasikan sebesar Rp 20 juta. Estimasi pemakaian dalam 7 tahun tersebut adalah sebagai berikut: Tahun 1 = 100. 000 km Tahun 2 = 85. 000 km Tahun 3 = 80. 000 km Tahun 4 = 70. 000 km Tahun 5 = 65. 000 km Tahun 6 = 60. 000 km Tahun 7 = 40. 000 km 500. 000 km Jadi, beban penyusutan tahun pertama mobil dinas ialah Rp 42. 000
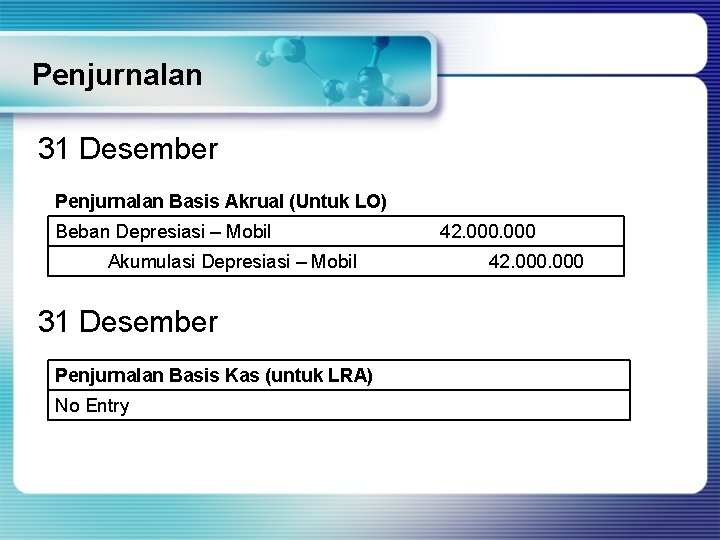
Penjurnalan 31 Desember Penjurnalan Basis Akrual (Untuk LO) Beban Depresiasi – Mobil Akumulasi Depresiasi – Mobil 31 Desember Penjurnalan Basis Kas (untuk LRA) No Entry 42. 000
Pelepasan Aset Tetap Suatu aset dieliminasi dari neraca ketika dilepaskan atau bila aset secara permanen dihentikan penggunaannya dan tidak ada manfaat ekonomi masa yang akan datang 1. 2. 3. 4. Setelah proses pelepasan / penghapusan, aset dapat : Dijual Ditukar Dihibahkan dll
Pertimbangan Penghapusan Barang tidak Bergerak: § Rusak berat, terkena bencana alam / force majeure. § Tidak dapat digunakan secara optimal (idle) § Terkena planotologi kota. § Kebutuhan organisasi karena perkembangan tugas. § Penyatuan lokasi dalam rangka efisiensi dan memudahkan koordinasi § Pertimbangan dalam rangka pelaksanaan rencana strategis Hankam. Barang Bergerak: § Pertimbangan Teknis § Pertimbangan Ekonomis § Karena hilang / kekurangan perbendaharaan atau kerugian
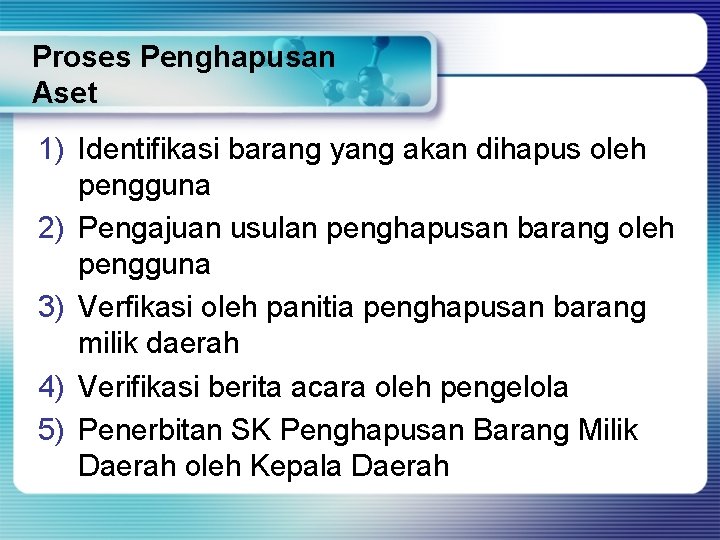
Proses Penghapusan Aset 1) Identifikasi barang yang akan dihapus oleh pengguna 2) Pengajuan usulan penghapusan barang oleh pengguna 3) Verfikasi oleh panitia penghapusan barang milik daerah 4) Verifikasi berita acara oleh pengelola 5) Penerbitan SK Penghapusan Barang Milik Daerah oleh Kepala Daerah
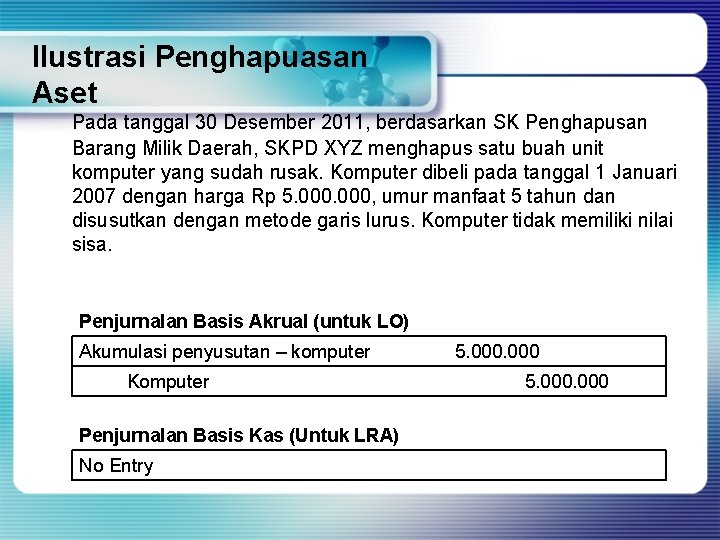
Ilustrasi Penghapuasan Aset Pada tanggal 30 Desember 2011, berdasarkan SK Penghapusan Barang Milik Daerah, SKPD XYZ menghapus satu buah unit komputer yang sudah rusak. Komputer dibeli pada tanggal 1 Januari 2007 dengan harga Rp 5. 000, umur manfaat 5 tahun dan disusutkan dengan metode garis lurus. Komputer tidak memiliki nilai sisa. Penjurnalan Basis Akrual (untuk LO) Akumulasi penyusutan – komputer Komputer Penjurnalan Basis Kas (Untuk LRA) No Entry 5. 000
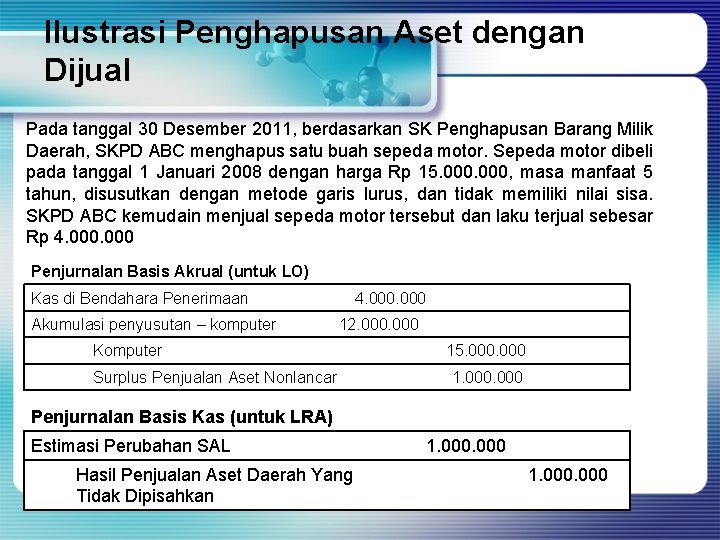
Ilustrasi Penghapusan Aset dengan Dijual Pada tanggal 30 Desember 2011, berdasarkan SK Penghapusan Barang Milik Daerah, SKPD ABC menghapus satu buah sepeda motor. Sepeda motor dibeli pada tanggal 1 Januari 2008 dengan harga Rp 15. 000, masa manfaat 5 tahun, disusutkan dengan metode garis lurus, dan tidak memiliki nilai sisa. SKPD ABC kemudain menjual sepeda motor tersebut dan laku terjual sebesar Rp 4. 000 Penjurnalan Basis Akrual (untuk LO) Kas di Bendahara Penerimaan Akumulasi penyusutan – komputer 4. 000 12. 000 Komputer Surplus Penjualan Aset Nonlancar 15. 000 1. 000 Penjurnalan Basis Kas (untuk LRA) Estimasi Perubahan SAL Hasil Penjualan Aset Daerah Yang Tidak Dipisahkan 1. 000
Penyajian
- Slides: 29