
Linventario di Magazzino A cura dellIng Claudio TRAINI
- Slides: 28
L’inventario di Magazzino A cura dell’Ing. Claudio TRAINI _________________________________ Trade System Srl - Viale Gran Sasso 7 - 64013 - Corropoli (TE) Tel: 0861 851885 - Fax: 0861 851885 - email: staff@tradesystem. it
Che cosa è un inventario? L’inventario è una procedura sistematica di verifica dell’esistenza di un insieme di beni in un determinato luogo ad una determinata data. l Tale verifica serve a raffrontare due insiemi di beni al fine di rilevarne delle differenze. l Tale verifica accerta sia elementi quantitativi dei beni presenti sia elementi qualitativi. l
Inventario di beni l L’inventario è una verifica delle risultanze contabili dell’impresa tramite una indagine delle QUANTITA’ fisicamente presenti in un dato momento ed un dato luogo. l Esso può riguardare tanto le rimanenze di magazzino (merci, prodotti finiti, semilavorati ecc) quanto altre voci, quali i cespiti.
Quando si effettua l’Inventario L’inventario può essere effettuato alla data di chiusura dell’esercizio ( 31 dicembre) l Può essere effettuato in particolari momenti della vita aziendale (passaggi di proprietà, operazioni straordinarie, cambio di software gestionali ecc. ) l Può essere efffettuato in momenti diversi dal 31 dicembre per particolari esigenze della azienda l
Perché si effettua l’Inventario l Previsioni normative l Necessità aziendali l Altre
Necessità Aziendali l Necessità Interne ( analisi del software, controllo di gestione, ecc. ) l Necessità Esterne (valutazione di aziende, due diligence ecc. )
Altre motivazioni l Incarichi assunti come consulenti tecnici di parte o di ufficio (esempio valutazione danni o sinistri). l Altri incarichi in cui sia necessaria una verifica della contabilità.
Cosa si prefigge l’Inventario l Scopo dell’inventario è di verificare l’esattezza dei dati contenuti nella contabilità di una azienda ossia di rilevare che le quantità fisiche presenti nelle disponibilità della azienda e quelle presenti nella contabilità aziendale siano identiche.
Come si effettua un Inventario l Ottenere dalla azienda un tabulato delle giacenze fisiche o dei beni da inventariare l Stabilire una data in cui effettuare l’inventario l Istruire le persone che effettueranno l’inventario o che in qualche modo ne saranno coinvolte.
Come si effettua un Inventario l L’attività della azienda mentre si effettua un inventario deve essere fermata nelle attività che interferiscono con le conte fisiche. l Lo spazio fisico in cui sono presenti i beni deve essere delimitato e conosciuto da chi effettua le conte.
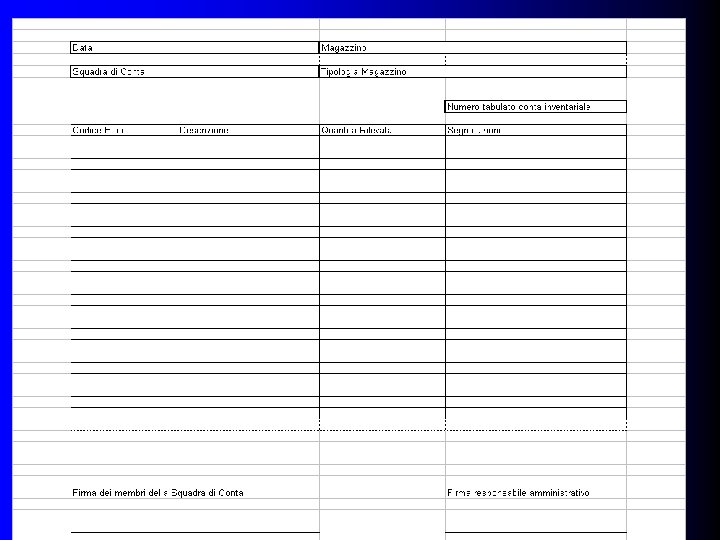
Come si effettua un Inventario l Le persone che effettuano l’inventario devono essere istruite sull’area di loro competenza e devono essere dotate di un apposito tabulato per le conte inventariali l Tale tabulato NON deve contenere le risultanze contabili presenti in contabilità (CD inventario alla cieca).
Studio Indri e Lombardi- Padova
Come si effettua un Inventario l Le persone che effettuano le conte devono essere selezionate possibilmente seguendo criteri di terzietà e obiettività l Le persone non devono essere coinvolte in aree su cui prestano regolarmente lavoro (ad esempio i magazzinieri non devono contare la merce nel loro reparto).
Come si effettua un Inventario l Se possibile le persone che effettuano le conte devono essere divise in squadre di due persone, possibilmente coinvolgendo anche personale di aree differenti dal magazzino. l Nel caso di conte successive alla prima, le squadre non dovrebbero mai verificare le proprie conte.
Come si effettua un Inventario l. I beni presenti nell’area devono essere inseriti nella tabella di conta. l Devono essere evidenziati i beni di proprietà della società, il loro stato di conservazione, la presenza di qualsiasi anomalia. l Devono essere evidenziati i beni di terzi presenti nell’area.
Come si effettua un Inventario l Per i beni propri presso terzi va effettuata una richiesta scritta al terzo SENZA l’indicazione delle quantità che risultano dalla contabilità. l Per le merci viaggianti o per le merci in entrata/uscita alla data dell’inventario deve essere effettuata una verifica cartacea con D. D. T. e/o altra documentazione.
Operazioni post inventario l Raccolta delle schede di conta l Verifica delle eventuali discrepanze con i dati contabili l Raccolta delle informazioni sulle giacenze relative ai beni di terzi e alla presenza di merce obsoleta, a lenta rotazione ecc.
Operazioni post inventario l Analisi delle differenze inventariali l Eventuale secondo intervento di conta sulle discrepanze di cui non si riesce a comprendere la natura o su cui vi siano dubbi. l Riconciliazione delle differenze a saldo zero e stesura dell’inventario definitivo.
Redazione di Memorandum l Al termine dell’inventario viene redatto un memorandum che contiene: l Le differenze inventariali suddivise per codice di prodotto. l Una valorizzazione di tali differenze. l Una valorizzazione dei beni di terzi e dei beni viaggianti.
Redazione di Memorandum l Valorizzazione delle merci in entrata e in uscita in prossimità della data dell’inventario laddove siano richieste per gli stanziamenti di fine anno.
Raccolta materiali l Redatto il memorandum vanno raccolti i materiali (anche in fotocopia) dell’inventario quali i tabulati di conta, le istruzioni inventariali, le bolle di entrata e uscita di beni dal magazzino, i tabulati di giacenza fisica.
Raccolta materiali l Ai fini di una analisi fiscale corretta è opportuno segnalare nelle differenze inventariali queste categorie: l Furti e Ammanchi. l Errori di Contabilizzazione (carico e scarico). l Merci distrutte o non più vendibili.
Riflessi Civilistici l Dall’inventario emergono informazioni che impattano sulle aree di bilancio l Rimanenze finali l Fondo svalutazione del magazzino l Conti d’ordine l Ricavi e Costi (Cut off delle merci entrate e uscite)
Riflessi fiscali dell’Inventario l Le differenze che emergono al termine dell’inventario hanno un diverso impatto fiscale a seconda che siano deducibili (o imponibili) dal reddito di impresa o meno.
Differenze deducibili l Furti e ammanchi purchè adeguatamente documentati (art 1 D. P. R. 441/1997) l Perdite volontarie di beni (art. 2 comma 4 DPR 441/1997) l Perdite involontarie di beni (art. 2 comma 3) l Differenze inventariali fisiologiche (art. 5 DPR 441/1997)
Differenze indeducibili l Furti e ammanchi senza documentazione probatoria. l Variazioni la cui natura o la cui origine non è possibile ricostruire. l Errori di contabilizzazione di esercizi precedenti.
Differenze inventariali positive l Sopravvenienze attive (art 109 Tuir) l Relative a sopravvenienze inventariali negative.
Quando non si effettua l’Inventario La procedura inventariale non è necessaria nei casi in cui: l L’ammontare dei beni sia talmente esiguo da non essere significativo nella redazione di un bilancio. l L’ammontare di beni sia garantito da una terza parte (esempio le rimanenze di titoli il cui ammontare è confermato dalla documentazione inviata dalla Banca). l