
Liniowe metody wielokrokowe dla rwna zwyczajnych starsze ni
- Slides: 70
Liniowe metody wielokrokowe dla równań zwyczajnych starsze niż RK o 50 lat użyteczne, gdy problem nie wymaga zmiany dt ważne: schematy do rozwiązywania równań cząstkowych mają często wielokrokowy charakter schematy wielokrokowe podatne są na niestabilności w granicy małego kroku czasowego – co nie ma odpowiednika w metodach jednokrokowych
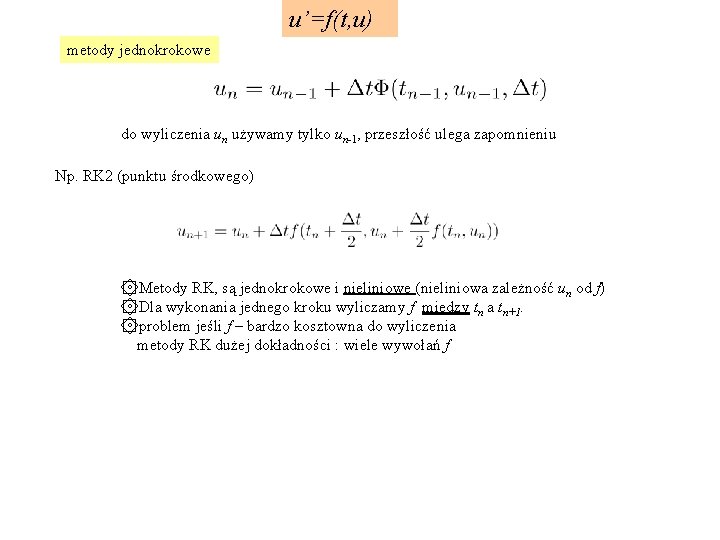
u’=f(t, u) metody jednokrokowe do wyliczenia un używamy tylko un-1, przeszłość ulega zapomnieniu Np. RK 2 (punktu środkowego) ۞Metody RK, są jednokrokowe i nieliniowe (nieliniowa zależność un od f) ۞Dla wykonania jednego kroku wyliczamy f między tn a tn+1. ۞problem jeśli f – bardzo kosztowna do wyliczenia metody RK dużej dokładności : wiele wywołań f
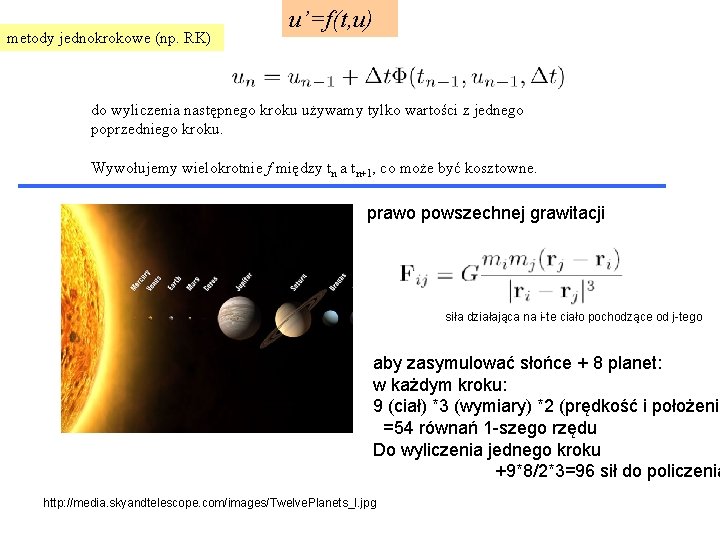
metody jednokrokowe (np. RK) u’=f(t, u) do wyliczenia następnego kroku używamy tylko wartości z jednego poprzedniego kroku. Wywołujemy wielokrotnie f między tn a tn+1, co może być kosztowne. prawo powszechnej grawitacji siła działająca na i-te ciało pochodzące od j-tego aby zasymulować słońce + 8 planet: w każdym kroku: 9 (ciał) *3 (wymiary) *2 (prędkość i położenie =54 równań 1 -szego rzędu Do wyliczenia jednego kroku +9*8/2*3=96 sił do policzenia http: //media. skyandtelescope. com/images/Twelve. Planets_l. jpg
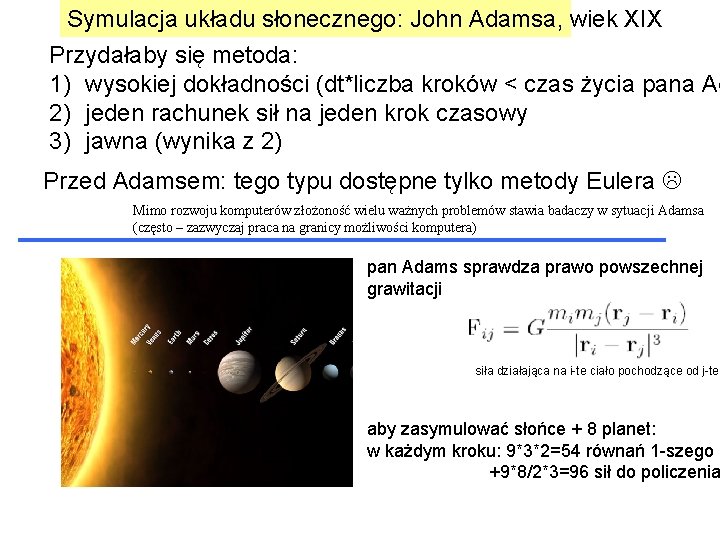
Symulacja układu słonecznego: John Adamsa, wiek XIX Przydałaby się metoda: 1) wysokiej dokładności (dt*liczba kroków < czas życia pana Ad 2) jeden rachunek sił na jeden krok czasowy 3) jawna (wynika z 2) Przed Adamsem: tego typu dostępne tylko metody Eulera Mimo rozwoju komputerów złożoność wielu ważnych problemów stawia badaczy w sytuacji Adamsa (często – zazwyczaj praca na granicy możliwości komputera) pan Adams sprawdza prawo powszechnej grawitacji siła działająca na i-te ciało pochodzące od j-teg aby zasymulować słońce + 8 planet: w każdym kroku: 9*3*2=54 równań 1 -szego r +9*8/2*3=96 sił do policzenia
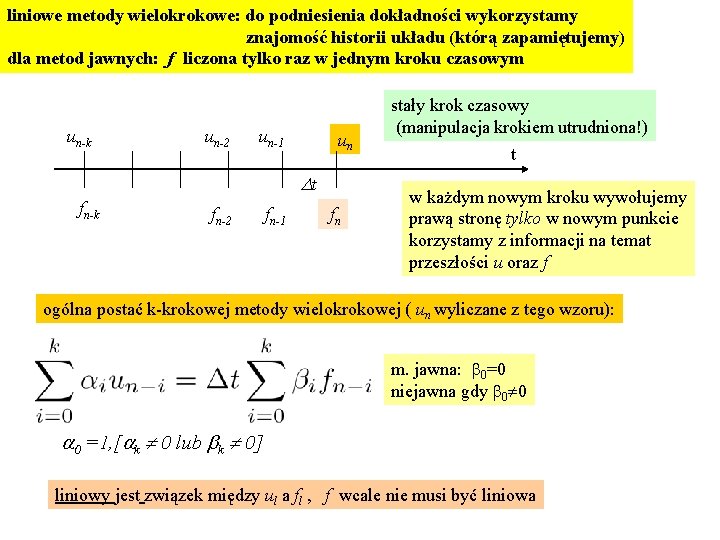
liniowe metody wielokrokowe: do podniesienia dokładności wykorzystamy znajomość historii układu (którą zapamiętujemy) dla metod jawnych: f liczona tylko raz w jednym kroku czasowym un-k un-2 un-1 un Dt fn-k fn-2 fn-1 fn stały krok czasowy (manipulacja krokiem utrudniona!) t w każdym nowym kroku wywołujemy prawą stronę tylko w nowym punkcie korzystamy z informacji na temat przeszłości u oraz f ogólna postać k-krokowej metody wielokrokowej ( un wyliczane z tego wzoru): m. jawna: b 0=0 niejawna gdy b 0 0 a 0 =1, [ak 0 lub bk 0] liniowy jest związek między ul a fl , f wcale nie musi być liniowa
pan Adams sprawdza prawo powszechnej grawitacji. . . Uran zachowuje się w sposób podejrzany prawo grawitacji na większych odległościach odbiega od 1/r ?
Adams, John. Couch. , "Explanation of the observed irregularities in the motion of Uranus, on the hypothesis of disturbance by a more distant planet", Monthly Notices of the Royal Astronomical Society, Vol. 7, p. 149, 1843 Neptun – odkrycie numeryczne fotka z Wikipedii http: //media. skyandtelescope. com/images/Twelve. Planets_l. jpg
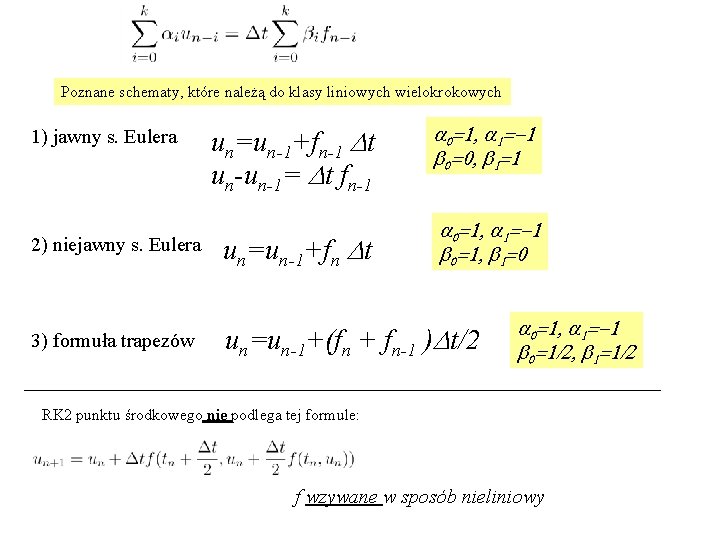
Poznane schematy, które należą do klasy liniowych wielokrokowych 1) jawny s. Eulera 2) niejawny s. Eulera 3) formuła trapezów un=un-1+fn-1 Dt un-un-1= Dt fn-1 un=un-1+fn Dt a 0=1, a 1=-1 b 0=0, b 1=1 a 0=1, a 1=-1 b 0=1, b 1=0 un=un-1+(fn + fn-1 )Dt/2 a 0=1, a 1=-1 b 0=1/2, b 1=1/2 RK 2 punktu środkowego nie podlega tej formule: f wzywane w sposób nieliniowy
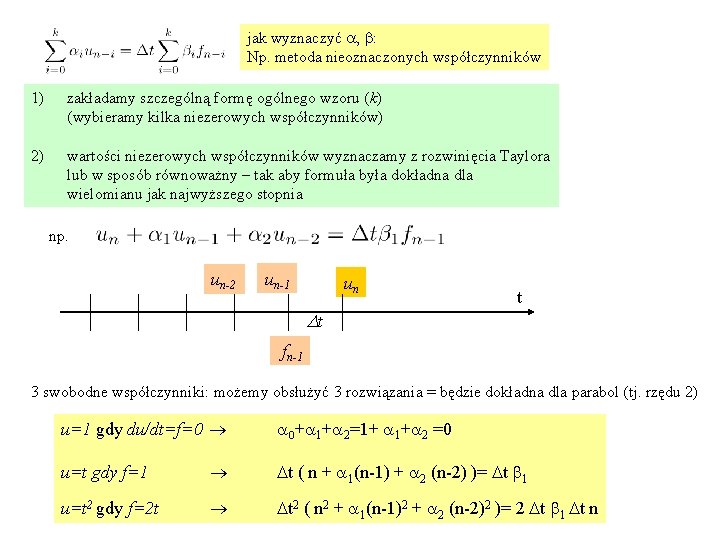
jak wyznaczyć a, b: Np. metoda nieoznaczonych współczynników 1) zakładamy szczególną formę ogólnego wzoru (k) (wybieramy kilka niezerowych współczynników) 2) wartości niezerowych współczynników wyznaczamy z rozwinięcia Taylora lub w sposób równoważny – tak aby formuła była dokładna dla wielomianu jak najwyższego stopnia np. un-2 un-1 un t Dt fn-1 3 swobodne współczynniki: możemy obsłużyć 3 rozwiązania = będzie dokładna dla parabol (tj. rzędu 2) u=1 gdy du/dt=f=0 a 0+a 1+a 2=1+ a 1+a 2 =0 u=t gdy f=1 Dt ( n + a 1(n-1) + a 2 (n-2) )= Dt b 1 u=t 2 gdy f=2 t Dt 2 ( n 2 + a 1(n-1)2 + a 2 (n-2)2 )= 2 Dt b 1 Dt n
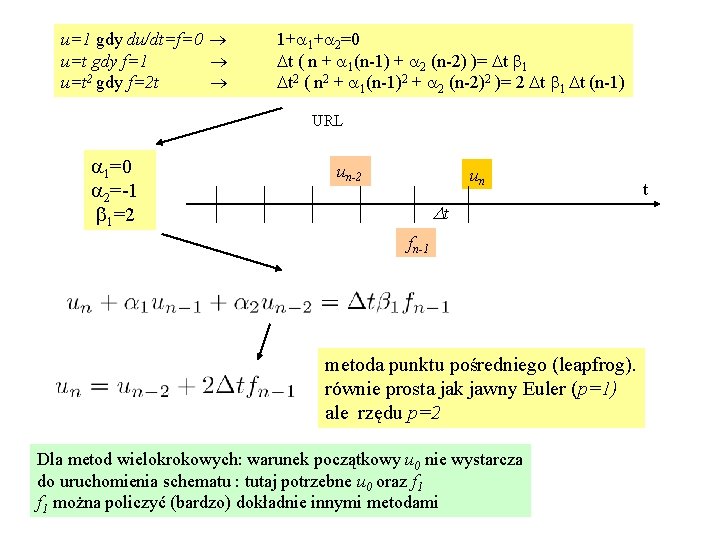
u=1 gdy du/dt=f=0 u=t gdy f=1 u=t 2 gdy f=2 t 1+a 2=0 Dt ( n + a 1(n-1) + a 2 (n-2) )= Dt b 1 Dt 2 ( n 2 + a 1(n-1)2 + a 2 (n-2)2 )= 2 Dt b 1 Dt (n-1) URL a 1=0 a 2=-1 b 1=2 un-2 un Dt fn-1 metoda punktu pośredniego (leapfrog). równie prosta jak jawny Euler (p=1) ale rzędu p=2 Dla metod wielokrokowych: warunek początkowy u 0 nie wystarcza do uruchomienia schematu : tutaj potrzebne u 0 oraz f 1 można policzyć (bardzo) dokładnie innymi metodami t
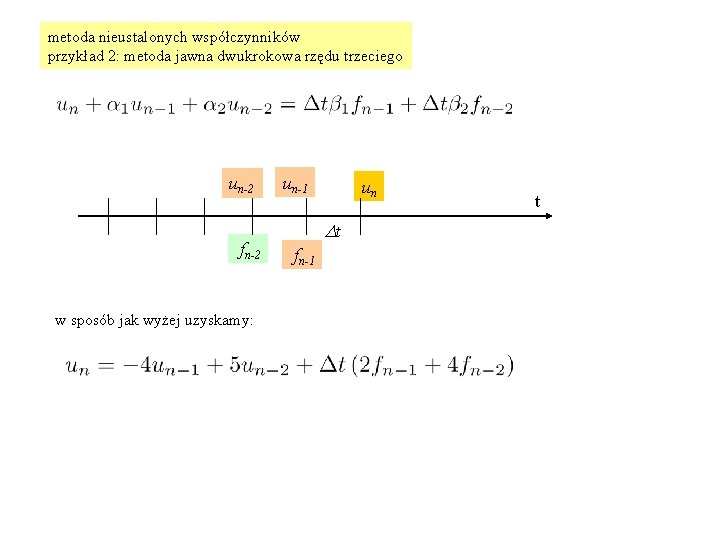
metoda nieustalonych współczynników przykład 2: metoda jawna dwukrokowa rzędu trzeciego un-2 fn-2 w sposób jak wyżej uzyskamy: un-1 un Dt fn-1 t
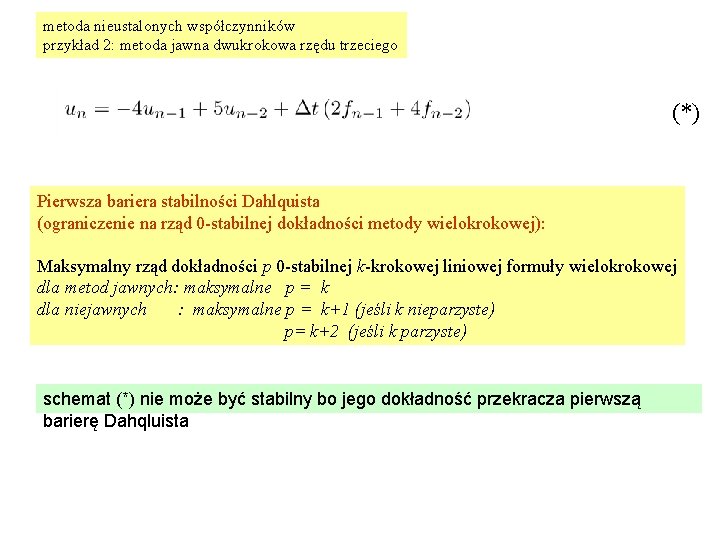
metoda nieustalonych współczynników przykład 2: metoda jawna dwukrokowa rzędu trzeciego (*) Pierwsza bariera stabilności Dahlquista (ograniczenie na rząd 0 -stabilnej dokładności metody wielokrokowej): Maksymalny rząd dokładności p 0 -stabilnej k-krokowej liniowej formuły wielokrokowej dla metod jawnych: maksymalne p = k dla niejawnych : maksymalne p = k+1 (jeśli k nieparzyste) p= k+2 (jeśli k parzyste) schemat (*) nie może być stabilny bo jego dokładność przekracza pierwszą barierę Dahqluista
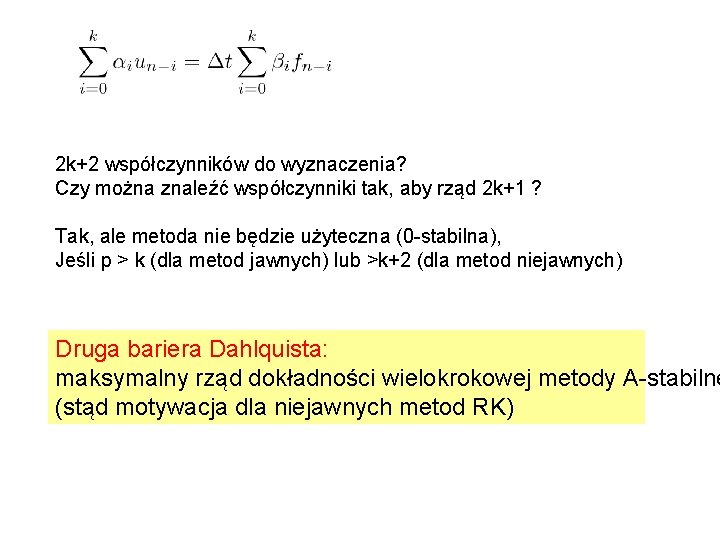
2 k+2 współczynników do wyznaczenia? Czy można znaleźć współczynniki tak, aby rząd 2 k+1 ? Tak, ale metoda nie będzie użyteczna (0 -stabilna), Jeśli p > k (dla metod jawnych) lub >k+2 (dla metod niejawnych) Druga bariera Dahlquista: maksymalny rząd dokładności wielokrokowej metody A-stabilne (stąd motywacja dla niejawnych metod RK)
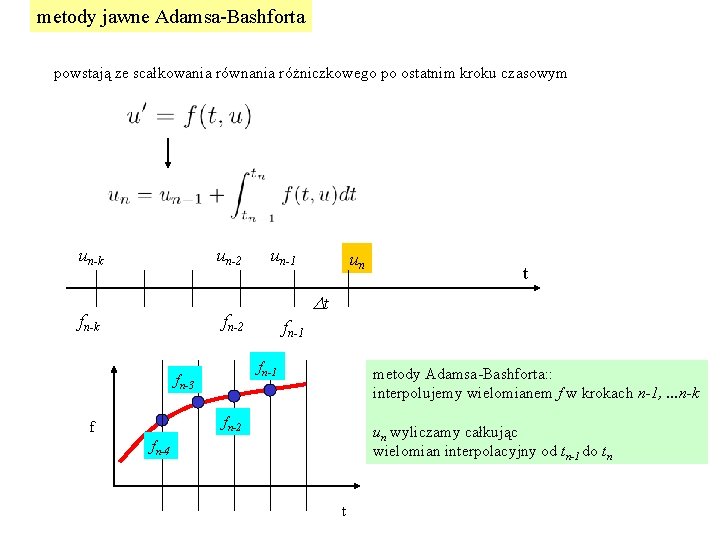
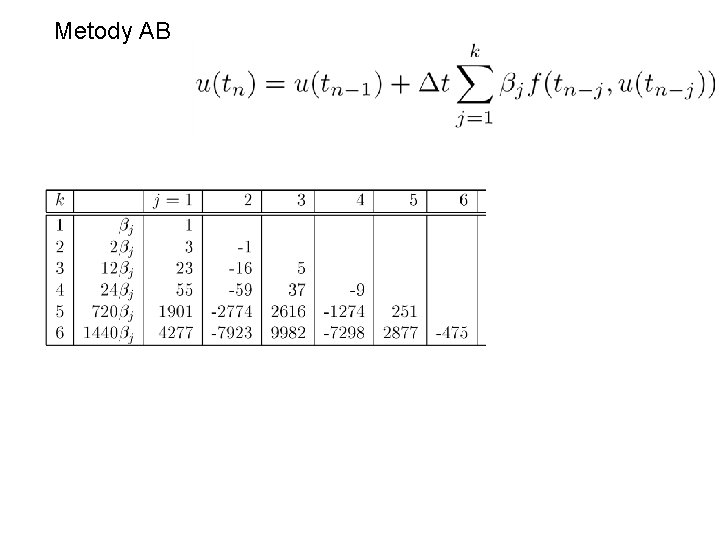
metody jawne Adamsa-Bashforta powstają ze scałkowania równania różniczkowego po ostatnim kroku czasowym un-k un-2 fn-k un-1 un Dt fn-2 fn-1 fn-3 metody Adamsa-Bashforta: : interpolujemy wielomianem f w krokach n-1, . . . n-k fn-2 f t un wyliczamy całkując wielomian interpolacyjny od tn-1 do tn fn-4 t
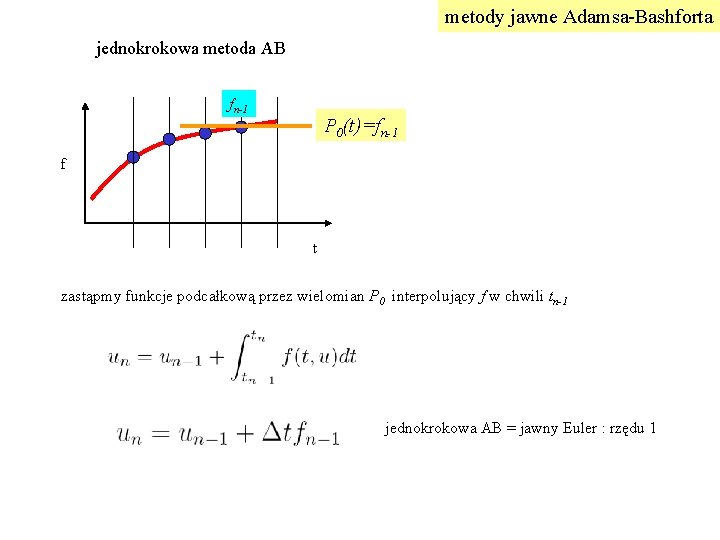
metody jawne Adamsa-Bashforta jednokrokowa metoda AB fn-1 P 0(t)=fn-1 f t zastąpmy funkcje podcałkową przez wielomian P 0 interpolujący f w chwili tn-1 jednokrokowa AB = jawny Euler : rzędu 1
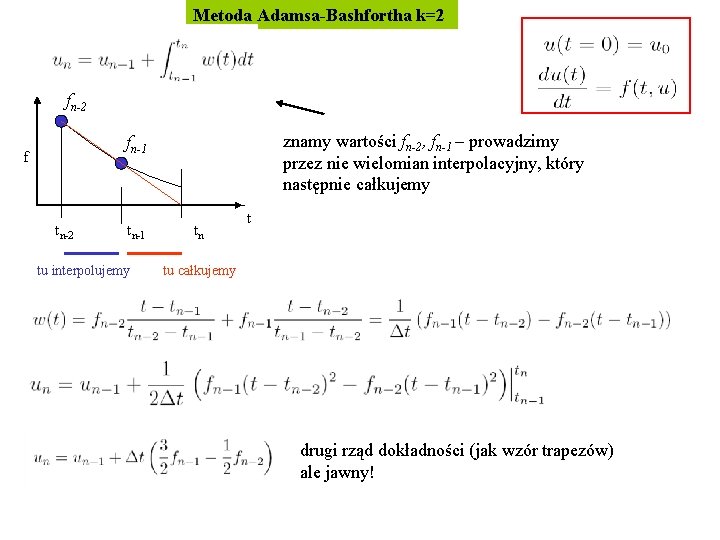
Metoda Adamsa-Bashfortha k=2 fn-2 znamy wartości fn-2, fn-1 – prowadzimy przez nie wielomian interpolacyjny, który następnie całkujemy fn-1 f tn-2 tn-1 tu interpolujemy tn t tu całkujemy drugi rząd dokładności (jak wzór trapezów) ale jawny!
Metody AB
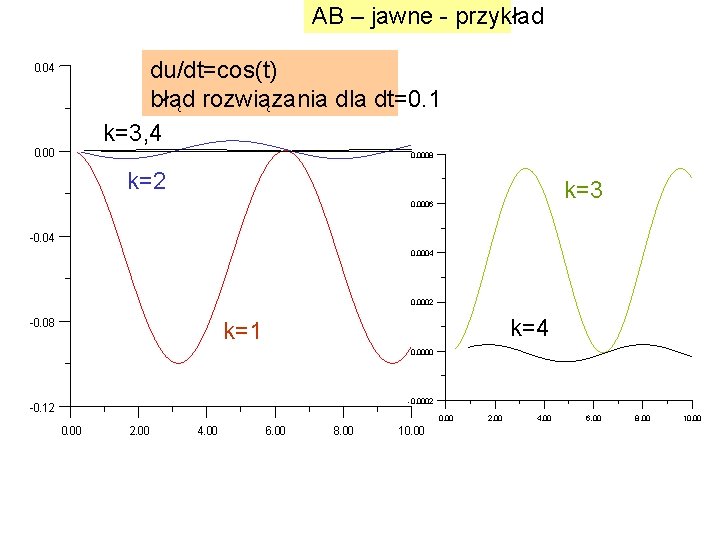
AB – jawne - przykład du/dt=cos(t) błąd rozwiązania dla dt=0. 1 k=3, 4 0. 0008 k=2 k=3 0. 0006 -0. 04 0. 0002 -0. 08 k=4 k=1 0. 0000 -0. 0002 -0. 12 0. 00 2. 00 4. 00 6. 00 8. 00 10. 00
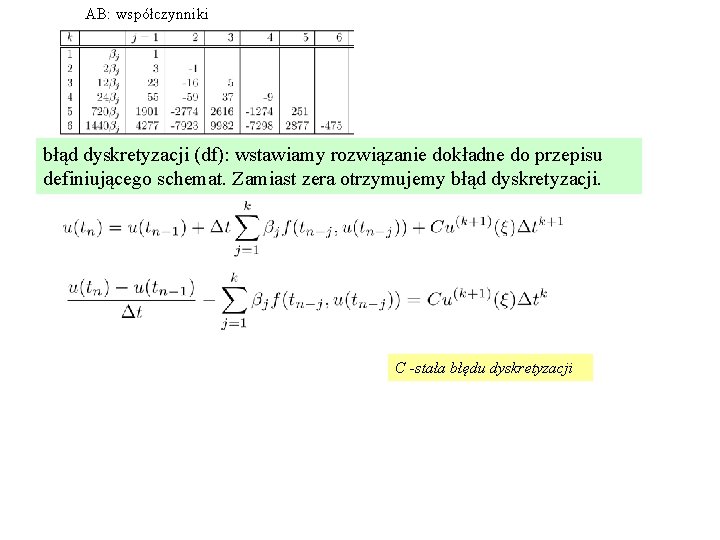
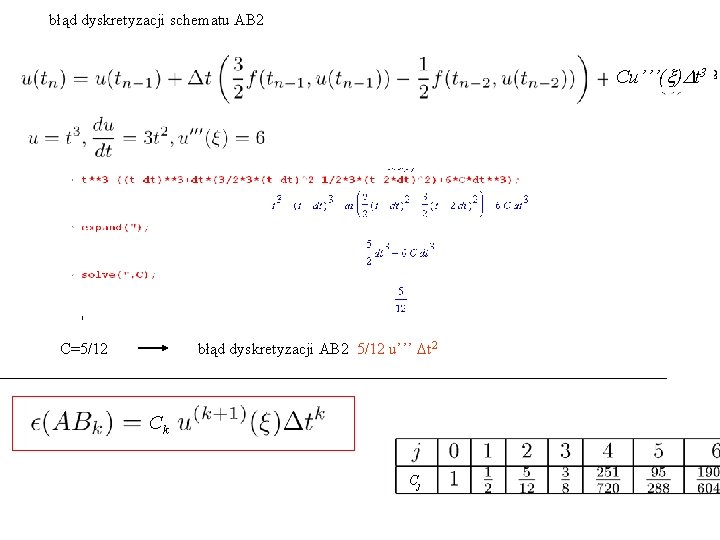
AB: współczynniki błąd dyskretyzacji (df): wstawiamy rozwiązanie dokładne do przepisu definiującego schemat. Zamiast zera otrzymujemy błąd dyskretyzacji. C -stała błędu dyskretyzacji
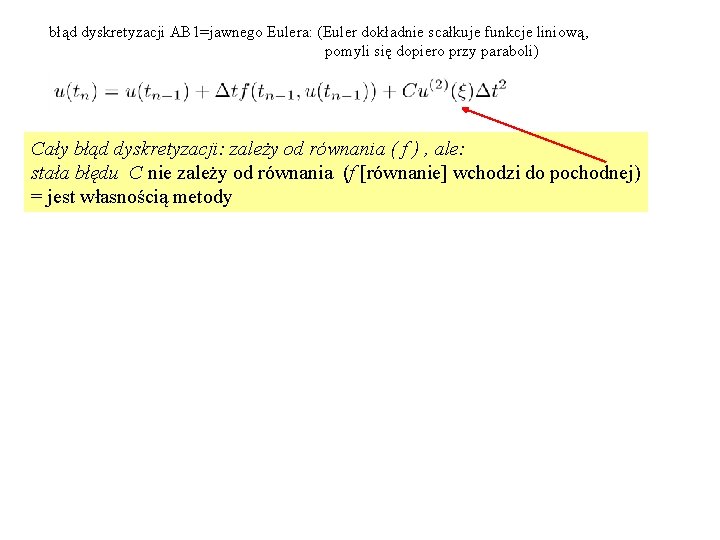
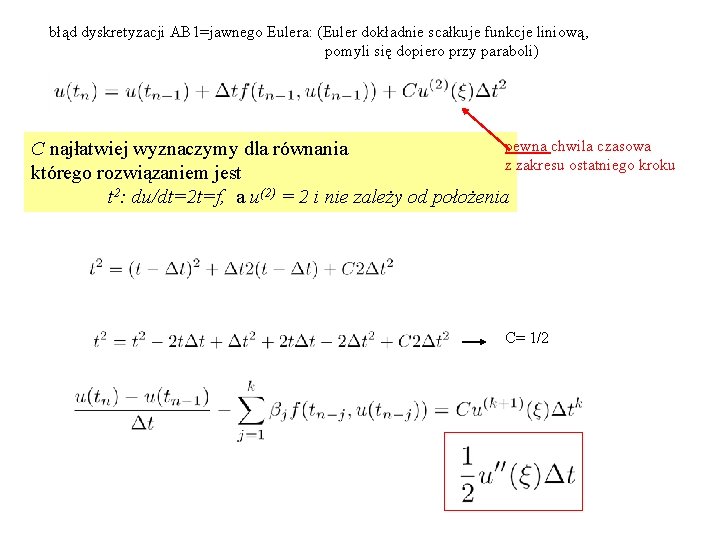
błąd dyskretyzacji AB 1=jawnego Eulera: (Euler dokładnie scałkuje funkcje liniową, pomyli się dopiero przy paraboli) Cały błąd dyskretyzacji: zależy od równania ( f ) , ale: stała błędu C nie zależy od równania (f [równanie] wchodzi do pochodnej) = jest własnością metody
błąd dyskretyzacji AB 1=jawnego Eulera: (Euler dokładnie scałkuje funkcje liniową, pomyli się dopiero przy paraboli) pewna chwila czasowa C najłatwiej wyznaczymy dla równania z zakresu ostatniego kroku którego rozwiązaniem jest t 2: du/dt=2 t=f, a u(2) = 2 i nie zależy od położenia C= 1/2
błąd dyskretyzacji schematu AB 2 Cu’’’(x)Dt 3 błąd dyskretyzacji AB 2 5/12 u’’’ Dt 2 C=5/12 Ck Cj
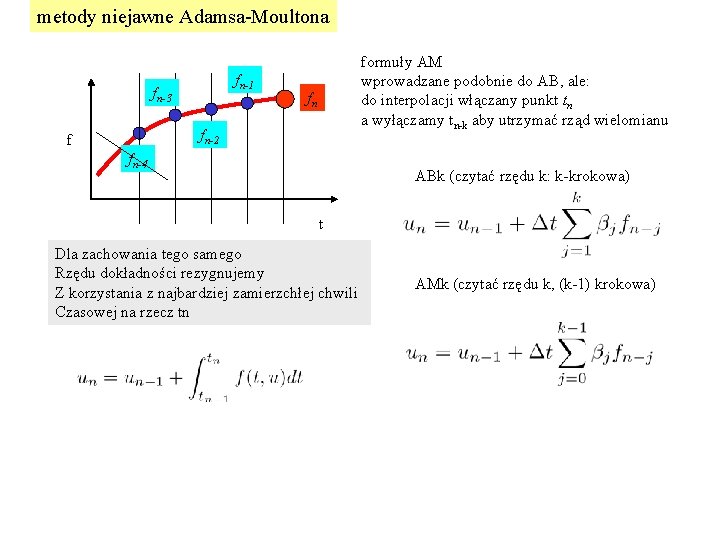
metody niejawne Adamsa-Moultona fn-1 fn-3 formuły AM wprowadzane podobnie do AB, ale: do interpolacji włączany punkt tn a wyłączamy tn-k aby utrzymać rząd wielomianu fn fn-2 f fn-4 ABk (czytać rzędu k: k-krokowa) t Dla zachowania tego samego Rzędu dokładności rezygnujemy Z korzystania z najbardziej zamierzchłej chwili Czasowej na rzecz tn AMk (czytać rzędu k, (k-1) krokowa)
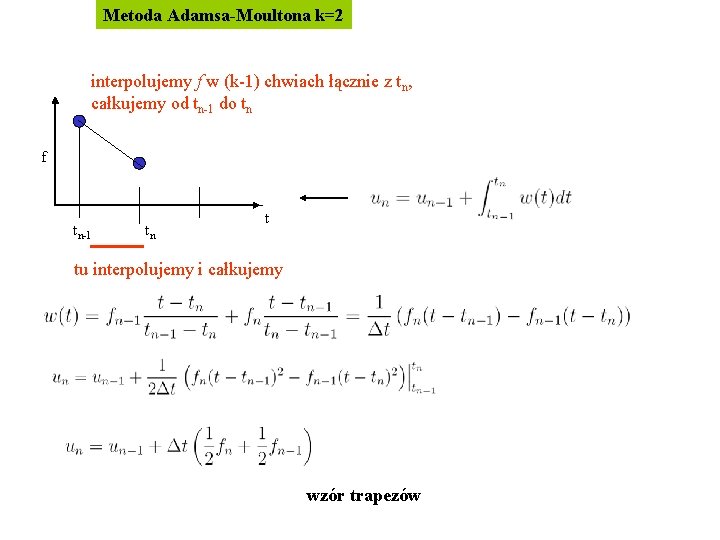
Metoda Adamsa-Moultona k=2 interpolujemy f w (k-1) chwiach łącznie z tn, całkujemy od tn-1 do tn f tn-1 tn t tu interpolujemy i całkujemy wzór trapezów
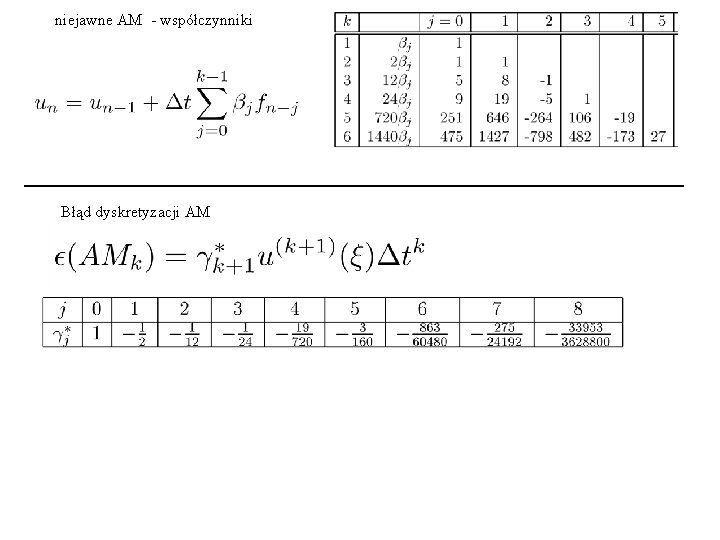
niejawne AM - współczynniki Błąd dyskretyzacji AM
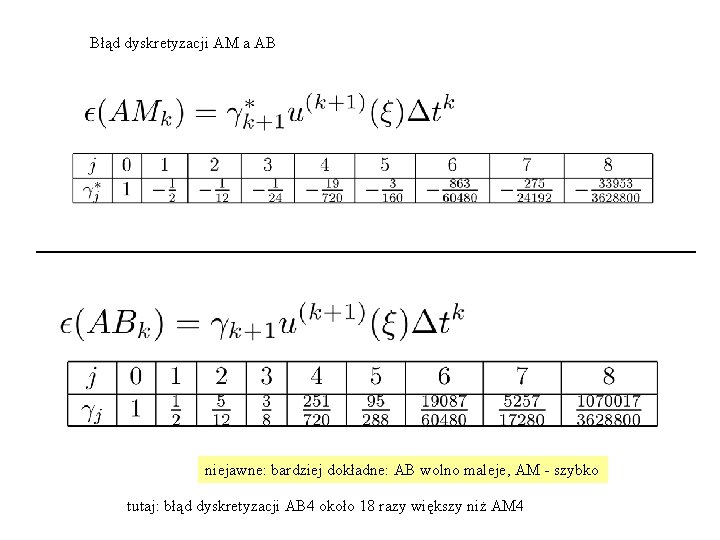
Błąd dyskretyzacji AM a AB niejawne: bardziej dokładne: AB wolno maleje, AM - szybko tutaj: błąd dyskretyzacji AB 4 około 18 razy większy niż AM 4
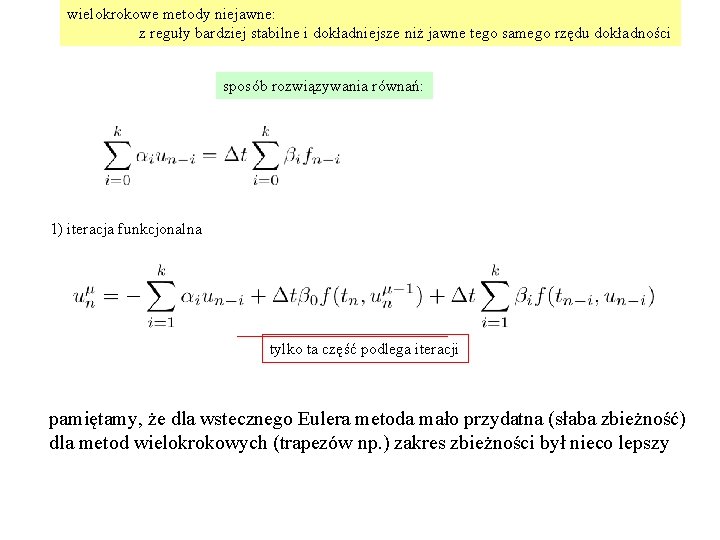
wielokrokowe metody niejawne: z reguły bardziej stabilne i dokładniejsze niż jawne tego samego rzędu dokładności sposób rozwiązywania równań: 1) iteracja funkcjonalna tylko ta część podlega iteracji pamiętamy, że dla wstecznego Eulera metoda mało przydatna (słaba zbieżność) dla metod wielokrokowych (trapezów np. ) zakres zbieżności był nieco lepszy
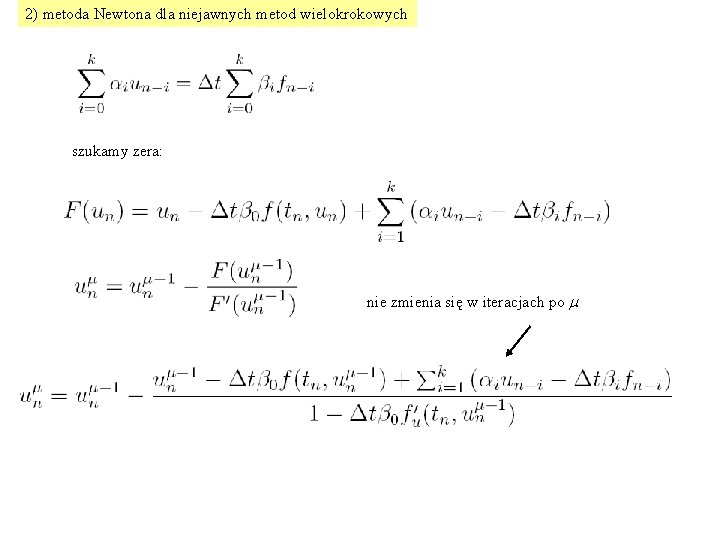
2) metoda Newtona dla niejawnych metod wielokrokowych szukamy zera: nie zmienia się w iteracjach po m
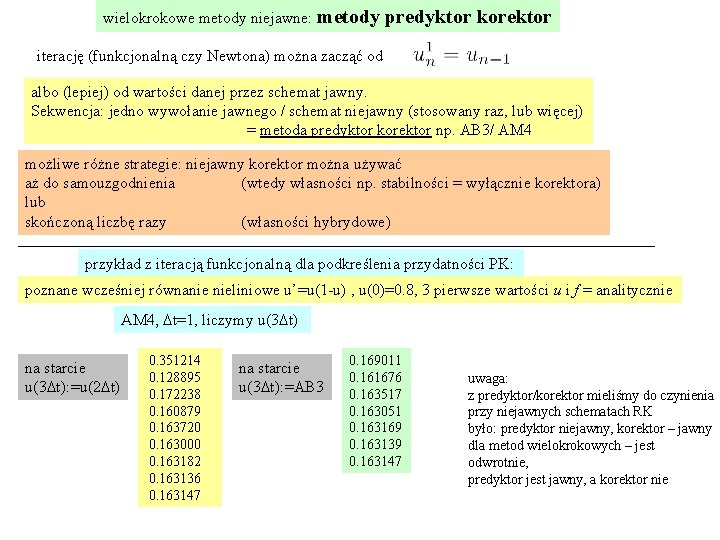
wielokrokowe metody niejawne: metody predyktor korektor iterację (funkcjonalną czy Newtona) można zacząć od albo (lepiej) od wartości danej przez schemat jawny. Sekwencja: jedno wywołanie jawnego / schemat niejawny (stosowany raz, lub więcej) = metoda predyktor korektor np. AB 3/ AM 4 możliwe różne strategie: niejawny korektor można używać aż do samouzgodnienia (wtedy własności np. stabilności = wyłącznie korektora) lub skończoną liczbę razy (własności hybrydowe) przykład z iteracją funkcjonalną dla podkreślenia przydatności PK: poznane wcześniej równanie nieliniowe u’=u(1 -u) , u(0)=0. 8, 3 pierwsze wartości u i f = analitycznie AM 4, Dt=1, liczymy u(3 Dt) na starcie u(3 Dt): =u(2 Dt) 0. 351214 0. 128895 0. 172238 0. 160879 0. 163720 0. 163000 0. 163182 0. 163136 0. 163147 na starcie u(3 Dt): =AB 3 0. 169011 0. 161676 0. 163517 0. 163051 0. 163169 0. 163139 0. 163147 uwaga: z predyktor/korektor mieliśmy do czynienia przy niejawnych schematach RK było: predyktor niejawny, korektor – jawny dla metod wielokrokowych – jest odwrotnie, predyktor jest jawny, a korektor nie
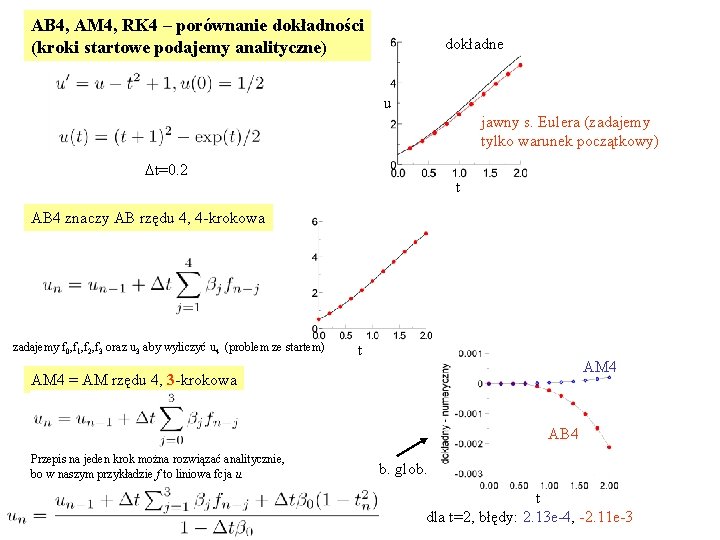
AB 4, AM 4, RK 4 – porównanie dokładności (kroki startowe podajemy analityczne) dokładne u jawny s. Eulera (zadajemy tylko warunek początkowy) Dt=0. 2 t AB 4 znaczy AB rzędu 4, 4 -krokowa zadajemy f 0, f 1, f 2, f 3 oraz u 3 aby wyliczyć u 4 (problem ze startem) t AM 4 = AM rzędu 4, 3 -krokowa AB 4 Przepis na jeden krok można rozwiązać analitycznie, bo w naszym przykładzie f to liniowa fcja u b. glob. t dla t=2, błędy: 2. 13 e-4, -2. 11 e-3
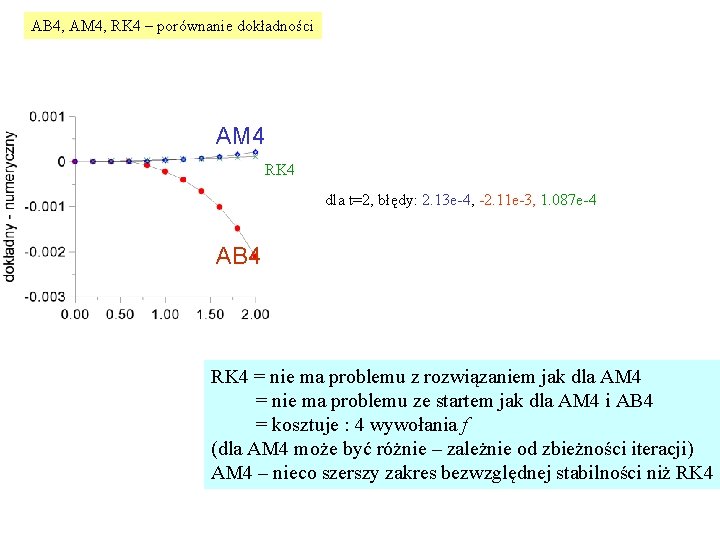
AB 4, AM 4, RK 4 – porównanie dokładności AM 4 RK 4 dla t=2, błędy: 2. 13 e-4, -2. 11 e-3, 1. 087 e-4 AB 4 RK 4 = nie ma problemu z rozwiązaniem jak dla AM 4 = nie ma problemu ze startem jak dla AM 4 i AB 4 = kosztuje : 4 wywołania f (dla AM 4 może być różnie – zależnie od zbieżności iteracji) AM 4 – nieco szerszy zakres bezwzględnej stabilności niż RK 4
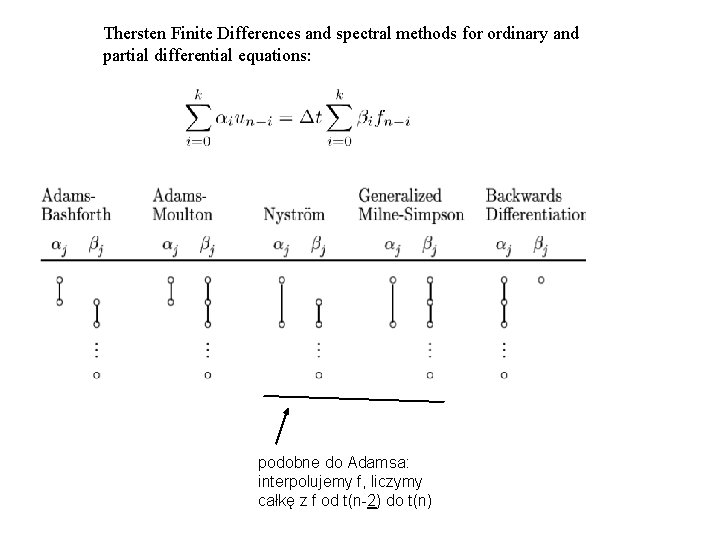
Thersten Finite Differences and spectral methods for ordinary and partial differential equations: podobne do Adamsa: interpolujemy f, liczymy całkę z f od t(n-2) do t(n)
metody różnic wstecznych: najlepsze własności stabilności bezwzględnej
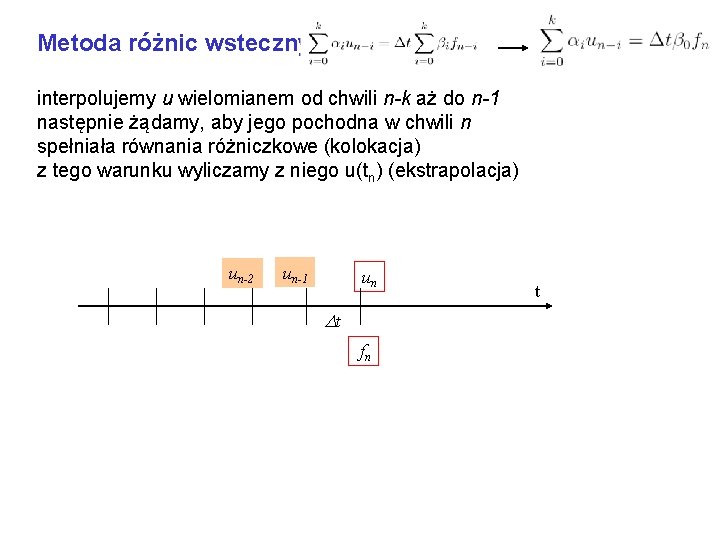
Metoda różnic wstecznych: interpolujemy u wielomianem od chwili n-k aż do n-1 następnie żądamy, aby jego pochodna w chwili n spełniała równania różniczkowe (kolokacja) z tego warunku wyliczamy z niego u(tn) (ekstrapolacja) un-2 un-1 un Dt fn t
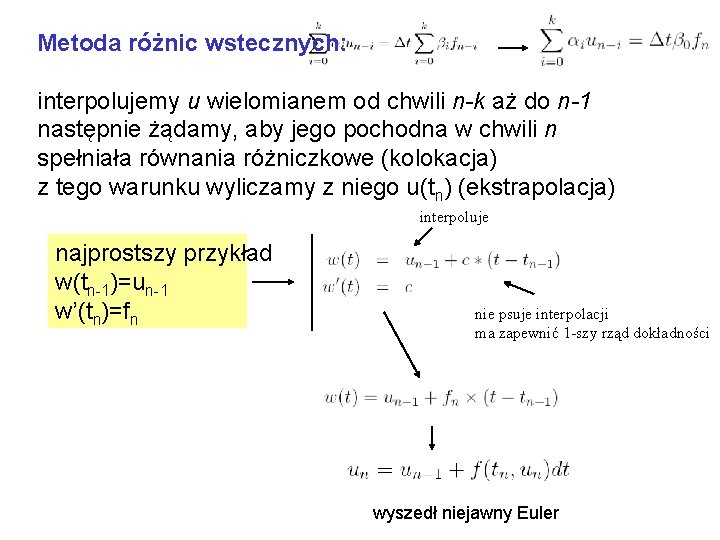
Metoda różnic wstecznych: interpolujemy u wielomianem od chwili n-k aż do n-1 następnie żądamy, aby jego pochodna w chwili n spełniała równania różniczkowe (kolokacja) z tego warunku wyliczamy z niego u(tn) (ekstrapolacja) interpoluje najprostszy przykład w(tn-1)=un-1 w’(tn)=fn nie psuje interpolacji ma zapewnić 1 -szy rząd dokładności wyszedł niejawny Euler
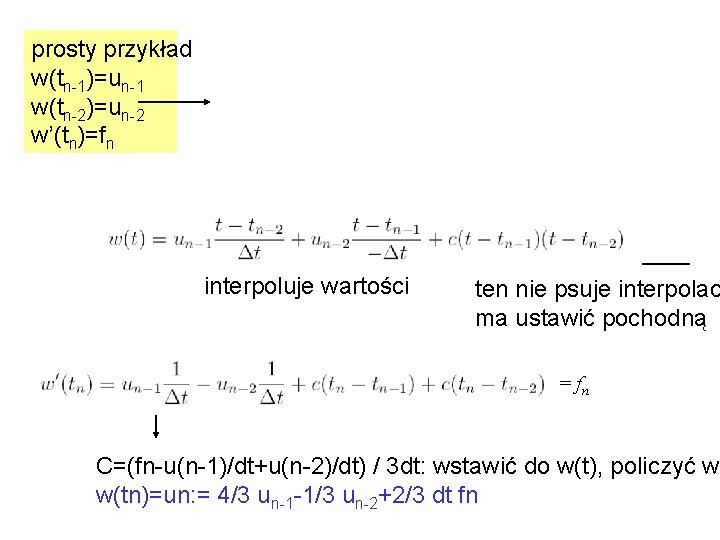
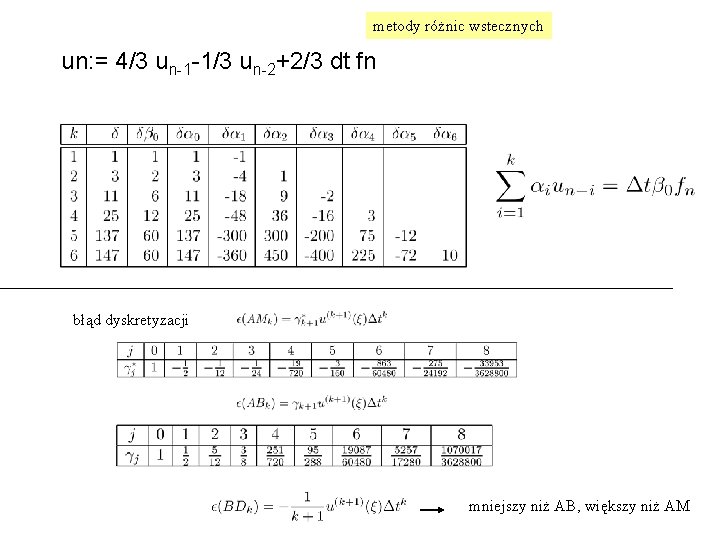
prosty przykład w(tn-1)=un-1 w(tn-2)=un-2 w’(tn)=fn interpoluje wartości ten nie psuje interpolac ma ustawić pochodną = fn C=(fn-u(n-1)/dt+u(n-2)/dt) / 3 dt: wstawić do w(t), policzyć w w(tn)=un: = 4/3 un-1 -1/3 un-2+2/3 dt fn
metody różnic wstecznych un: = 4/3 un-1 -1/3 un-2+2/3 dt fn błąd dyskretyzacji mniejszy niż AB, większy niż AM
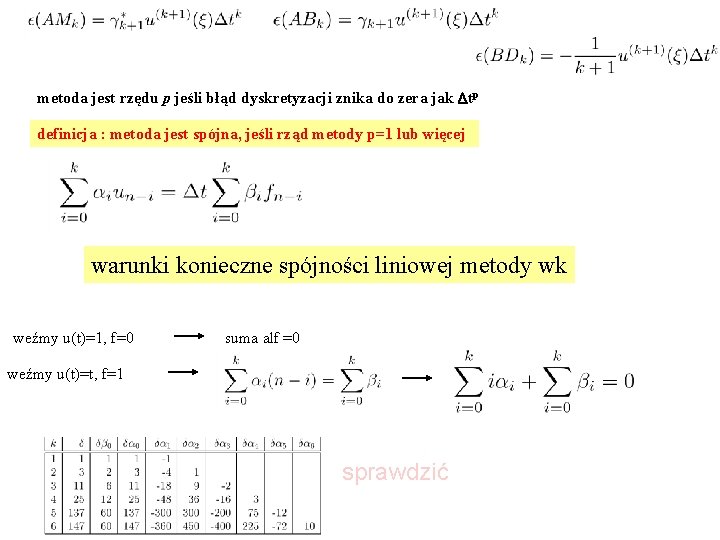
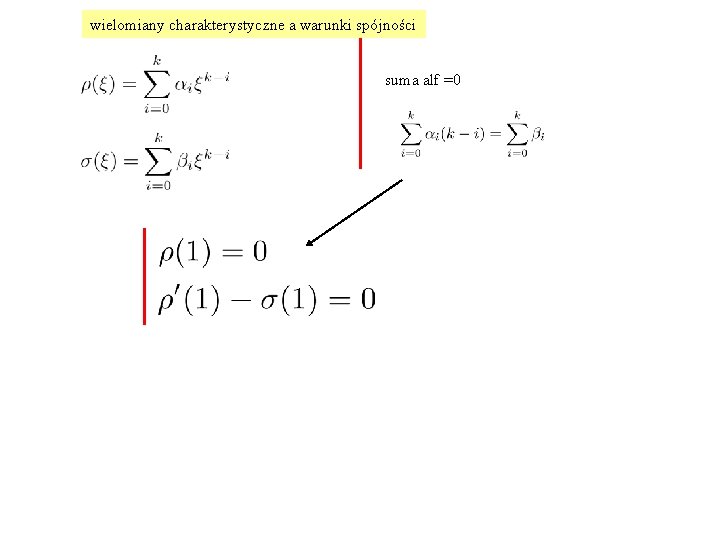
metoda jest rzędu p jeśli błąd dyskretyzacji znika do zera jak Dtp definicja : metoda jest spójna, jeśli rząd metody p=1 lub więcej warunki konieczne spójności liniowej metody wk weźmy u(t)=1, f=0 suma alf =0 weźmy u(t)=t, f=1 sprawdzić
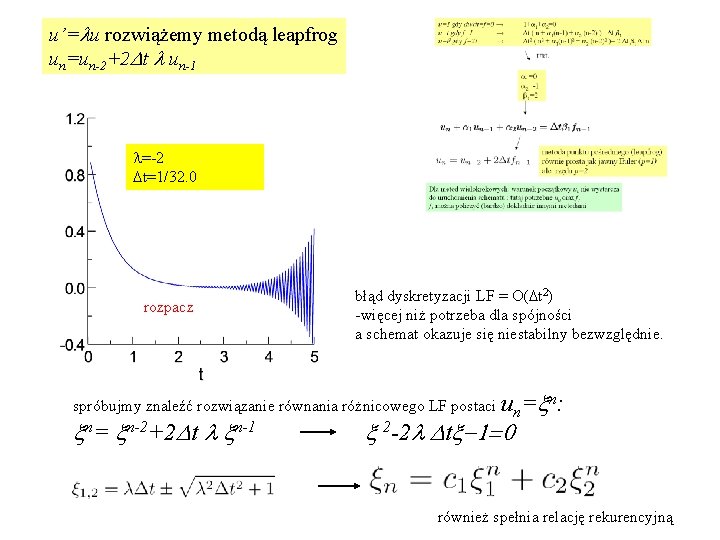
u’=lu rozwiążemy metodą leapfrog un=un-2+2 Dt l un-1 l=-2 Dt=1/32. 0 rozpacz błąd dyskretyzacji LF = O(Dt 2) -więcej niż potrzeba dla spójności a schemat okazuje się niestabilny bezwzględnie. spróbujmy znaleźć rozwiązanie równania różnicowego LF postaci un=xn: xn= xn-2+2 Dt l xn-1 x 2 -2 l Dtx-1=0 również spełnia relację rekurencyjną
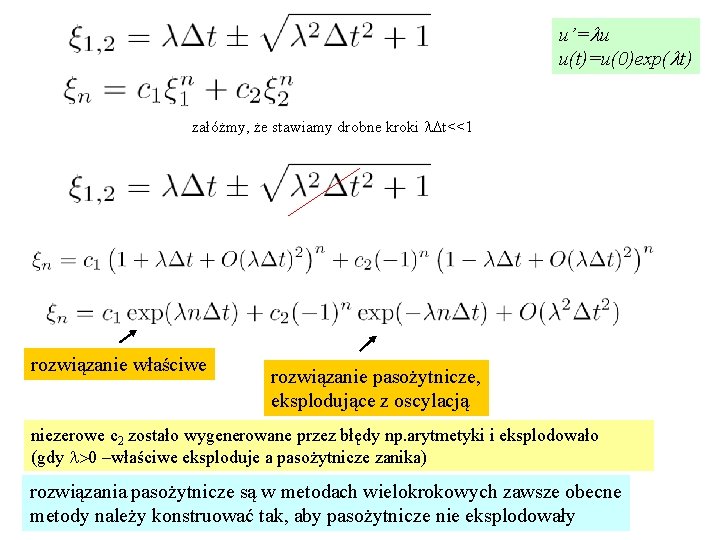
u’=lu u(t)=u(0)exp(lt) załóżmy, że stawiamy drobne kroki l. Dt<<1 rozwiązanie właściwe rozwiązanie pasożytnicze, eksplodujące z oscylacją niezerowe c 2 zostało wygenerowane przez błędy np. arytmetyki i eksplodowało (gdy l>0 –właściwe eksploduje a pasożytnicze zanika) rozwiązania pasożytnicze są w metodach wielokrokowych zawsze obecne metody należy konstruować tak, aby pasożytnicze nie eksplodowały
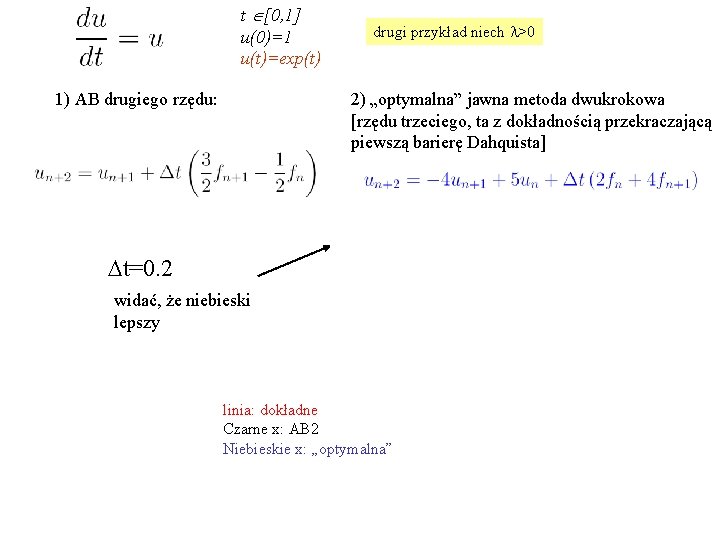
t [0, 1] u(0)=1 u(t)=exp(t) 1) AB drugiego rzędu: drugi przykład niech l>0 2) „optymalna” jawna metoda dwukrokowa [rzędu trzeciego, ta z dokładnością przekraczającą piewszą barierę Dahquista] Dt=0. 2 widać, że niebieski lepszy linia: dokładne Czarne x: AB 2 Niebieskie x: „optymalna”
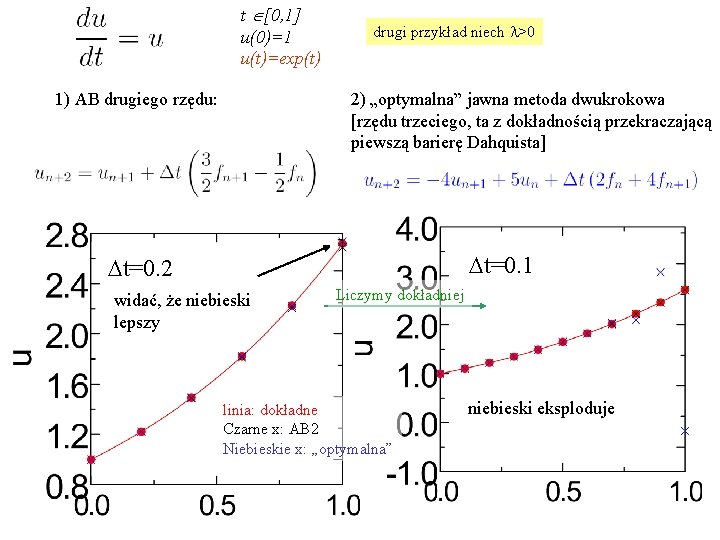
t [0, 1] u(0)=1 u(t)=exp(t) 1) AB drugiego rzędu: drugi przykład niech l>0 2) „optymalna” jawna metoda dwukrokowa [rzędu trzeciego, ta z dokładnością przekraczającą piewszą barierę Dahquista] Dt=0. 1 Dt=0. 2 widać, że niebieski lepszy Liczymy dokładniej linia: dokładne Czarne x: AB 2 Niebieskie x: „optymalna” niebieski eksploduje
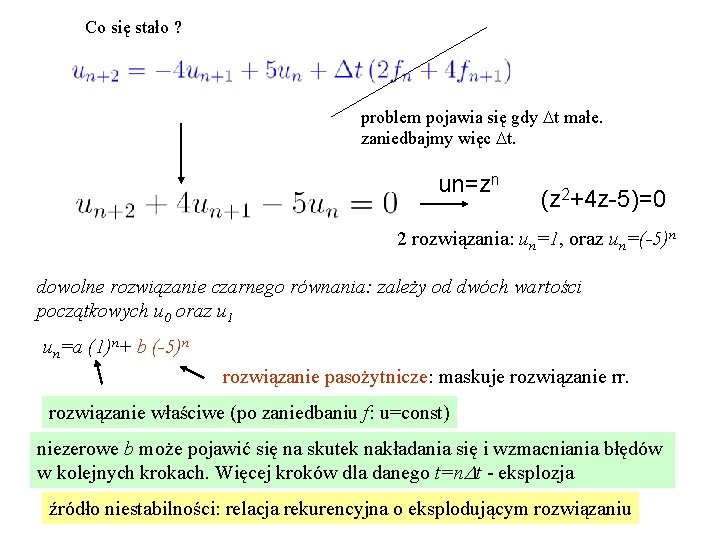
Co się stało ? problem pojawia się gdy Dt małe. zaniedbajmy więc Dt. un=zn (z 2+4 z-5)=0 2 rozwiązania: un=1, oraz un=(-5)n dowolne rozwiązanie czarnego równania: zależy od dwóch wartości początkowych u 0 oraz u 1 un=a (1)n+ b (-5)n rozwiązanie pasożytnicze: maskuje rozwiązanie rr. rozwiązanie właściwe (po zaniedbaniu f: u=const) niezerowe b może pojawić się na skutek nakładania się i wzmacniania błędów w kolejnych krokach. Więcej kroków dla danego t=n. Dt - eksplozja źródło niestabilności: relacja rekurencyjna o eksplodującym rozwiązaniu
Na poprzednich wykładach mówiliśmy o stabilności bezwzględnej, która dotyczy symulacji nieograniczonej w czasie (t ) i długich kroków cza stabilność (0 -stabilność) dotyczy działania metody w skończonym czasie ( oraz małych kroków, gdy wykonuje się ich bardzo wiele Uwaga 1 : wszystkie metody 1 -krokowe są stabilne, choć bywają niestabilne bezwzględnie, dlatego spotykamy się z 0 -stabilnością tak późno Uwaga 2: 0 -stabilność jest ważniejsza = dotyczy metody stabilność bzwz = definiowana dla danego równania, można sobie z nią zazwyczaj poradzić zmniejszając dt
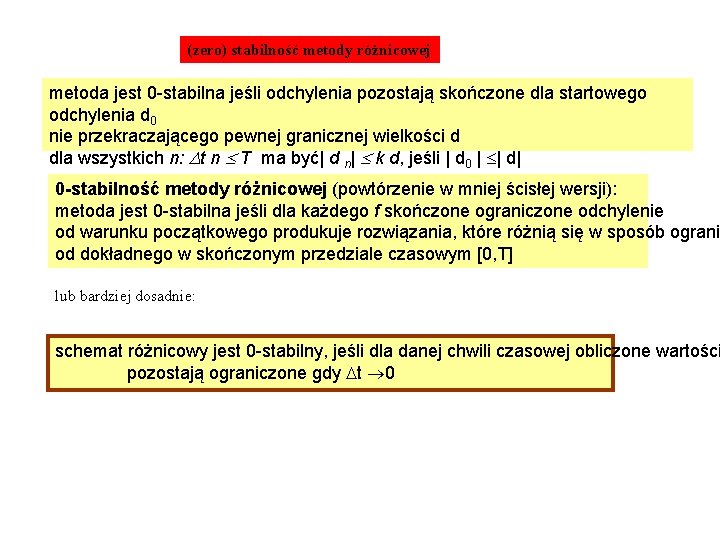
(zero) stabilność metody różnicowej metoda jest 0 -stabilna jeśli odchylenia pozostają skończone dla startowego odchylenia d 0 nie przekraczającego pewnej granicznej wielkości d dla wszystkich n: Dt n T ma być| d n| k d, jeśli | d 0 | | d| 0 -stabilność metody różnicowej (powtórzenie w mniej ścisłej wersji): metoda jest 0 -stabilna jeśli dla każdego f skończone ograniczone odchylenie od warunku początkowego produkuje rozwiązania, które różnią się w sposób ograni od dokładnego w skończonym przedziale czasowym [0, T] lub bardziej dosadnie: schemat różnicowy jest 0 -stabilny, jeśli dla danej chwili czasowej obliczone wartości pozostają ograniczone gdy Dt 0
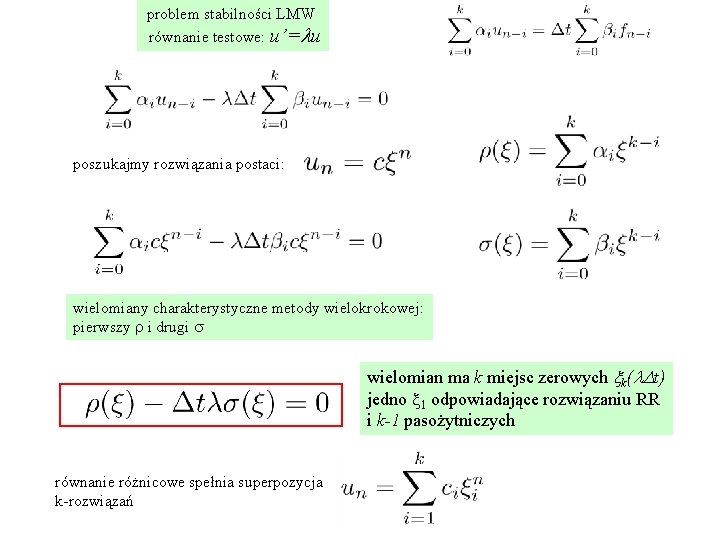
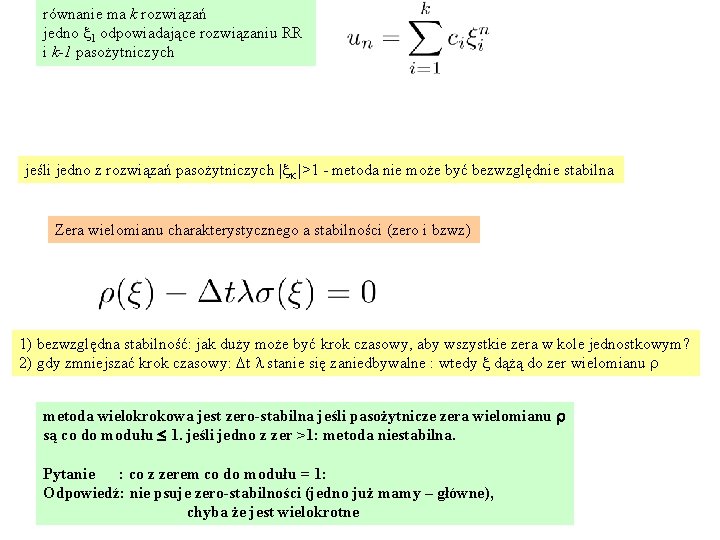
problem stabilności LMW równanie testowe: u’=lu poszukajmy rozwiązania postaci: wielomiany charakterystyczne metody wielokrokowej: pierwszy r i drugi s wielomian ma k miejsc zerowych xk(l. Dt) jedno x 1 odpowiadające rozwiązaniu RR i k-1 pasożytniczych równanie różnicowe spełnia superpozycja k-rozwiązań
wielomiany charakterystyczne a warunki spójności suma alf =0
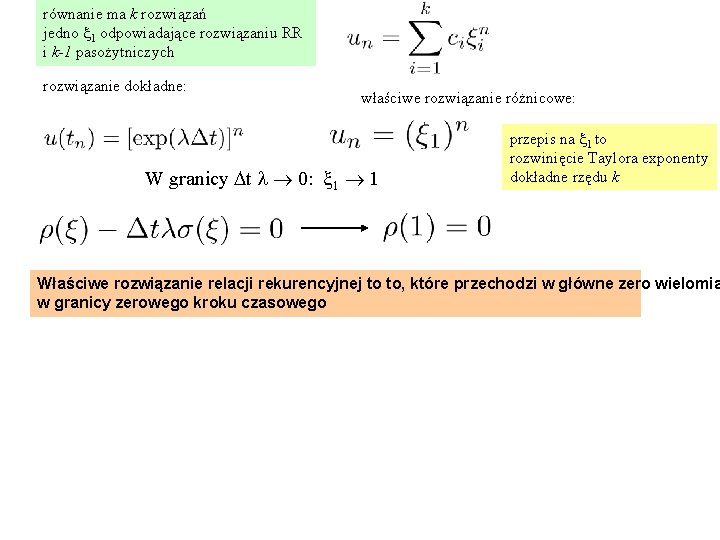
równanie ma k rozwiązań jedno x 1 odpowiadające rozwiązaniu RR i k-1 pasożytniczych rozwiązanie dokładne: właściwe rozwiązanie różnicowe: W granicy Dt l 0: x 1 1 przepis na x 1 to rozwinięcie Taylora exponenty dokładne rzędu k Właściwe rozwiązanie relacji rekurencyjnej to to, które przechodzi w główne zero wielomia w granicy zerowego kroku czasowego
równanie ma k rozwiązań jedno x 1 odpowiadające rozwiązaniu RR i k-1 pasożytniczych jeśli jedno z rozwiązań pasożytniczych |xk |>1 - metoda nie może być bezwzględnie stabilna Zera wielomianu charakterystycznego a stabilności (zero i bzwz) 1) bezwzględna stabilność: jak duży może być krok czasowy, aby wszystkie zera w kole jednostkowym? 2) gdy zmniejszać krok czasowy: Dt l stanie się zaniedbywalne : wtedy x dążą do zer wielomianu r metoda wielokrokowa jest zero-stabilna jeśli pasożytnicze zera wielomianu r są co do modułu 1. jeśli jedno z zer >1: metoda niestabilna. Pytanie : co z zerem co do modułu = 1: Odpowiedź: nie psuje zero-stabilności (jedno już mamy – główne), chyba że jest wielokrotne
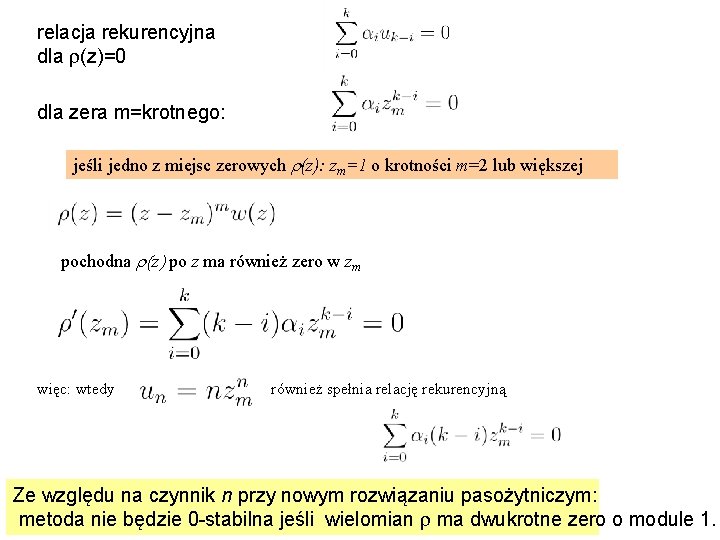
relacja rekurencyjna dla r(z)=0 dla zera m=krotnego: jeśli jedno z miejsc zerowych r(z): zm=1 o krotności m=2 lub większej pochodna r(z) po z ma również zero w zm więc: wtedy również spełnia relację rekurencyjną Ze względu na czynnik n przy nowym rozwiązaniu pasożytniczym: metoda nie będzie 0 -stabilna jeśli wielomian r ma dwukrotne zero o module 1.
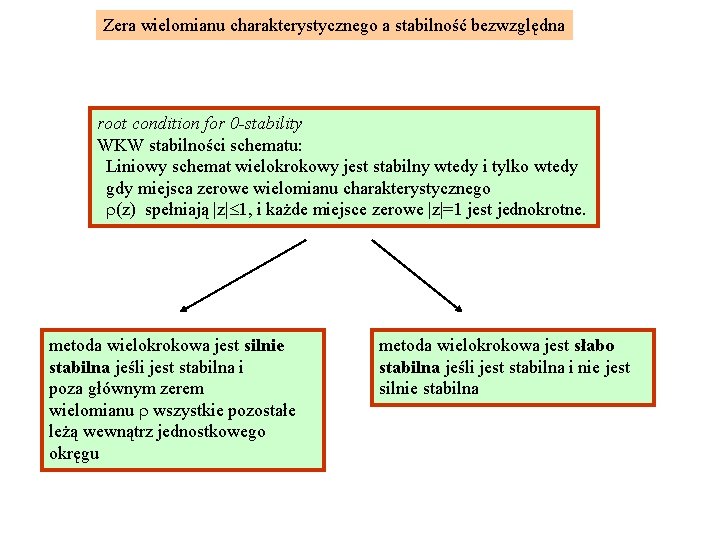
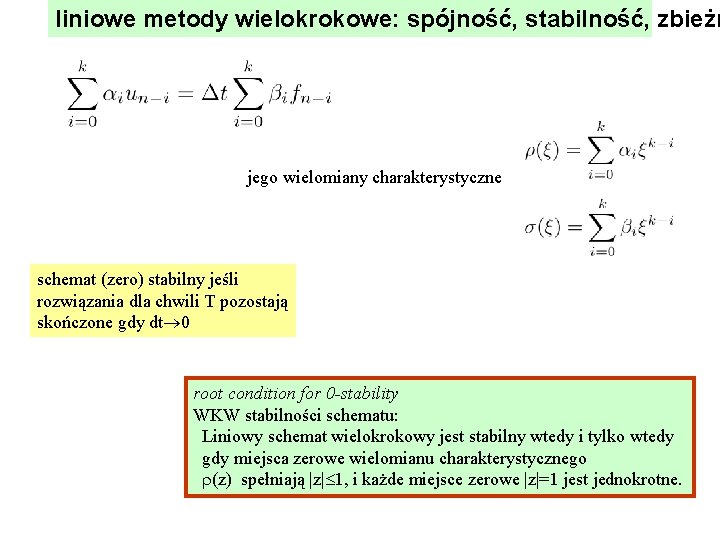
Zera wielomianu charakterystycznego a stabilność bezwzględna root condition for 0 -stability WKW stabilności schematu: Liniowy schemat wielokrokowy jest stabilny wtedy i tylko wtedy gdy miejsca zerowe wielomianu charakterystycznego r(z) spełniają |z| 1, i każde miejsce zerowe |z|=1 jest jednokrotne. metoda wielokrokowa jest silnie stabilna jeśli jest stabilna i poza głównym zerem wielomianu r wszystkie pozostałe leżą wewnątrz jednostkowego okręgu metoda wielokrokowa jest słabo stabilna jeśli jest stabilna i nie jest silnie stabilna
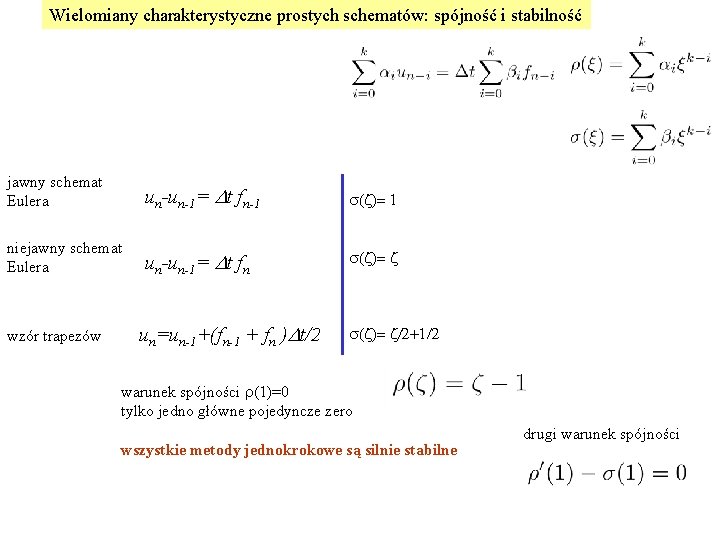
Wielomiany charakterystyczne prostych schematów: spójność i stabilność jawny schemat Eulera un-un-1= Dt fn-1 s(z)= 1 niejawny schemat Eulera un-un-1= Dt fn s(z)= z wzór trapezów un=un-1+(fn-1 + fn )Dt/2 s(z)= z/2+1/2 warunek spójności r(1)=0 tylko jedno główne pojedyncze zero wszystkie metody jednokrokowe są silnie stabilne drugi warunek spójności
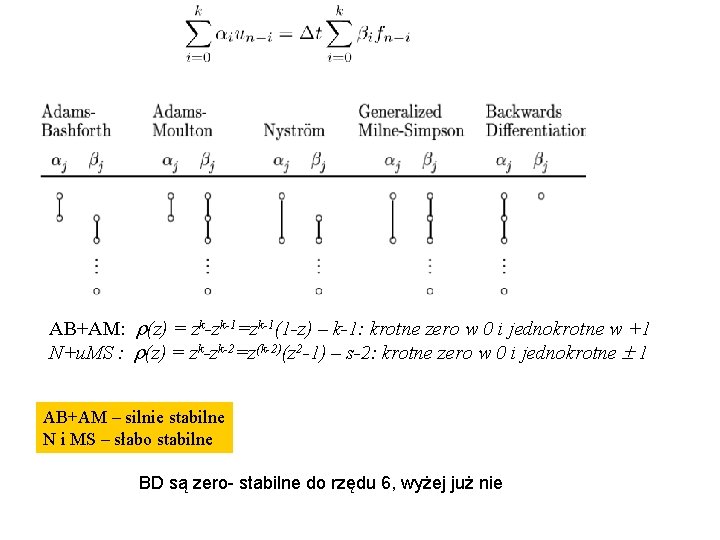
AB+AM: r(z) = zk-zk-1=zk-1(1 -z) – k-1: krotne zero w 0 i jednokrotne w +1 N+u. MS : r(z) = zk-zk-2=z(k-2)(z 2 -1) – s-2: krotne zero w 0 i jednokrotne 1 AB+AM – silnie stabilne N i MS – słabo stabilne BD są zero- stabilne do rzędu 6, wyżej już nie
liniowe metody wielokrokowe: spójność, stabilność, zbieżn jego wielomiany charakterystyczne schemat (zero) stabilny jeśli rozwiązania dla chwili T pozostają skończone gdy dt 0 root condition for 0 -stability WKW stabilności schematu: Liniowy schemat wielokrokowy jest stabilny wtedy i tylko wtedy gdy miejsca zerowe wielomianu charakterystycznego r(z) spełniają |z| 1, i każde miejsce zerowe |z|=1 jest jednokrotne.
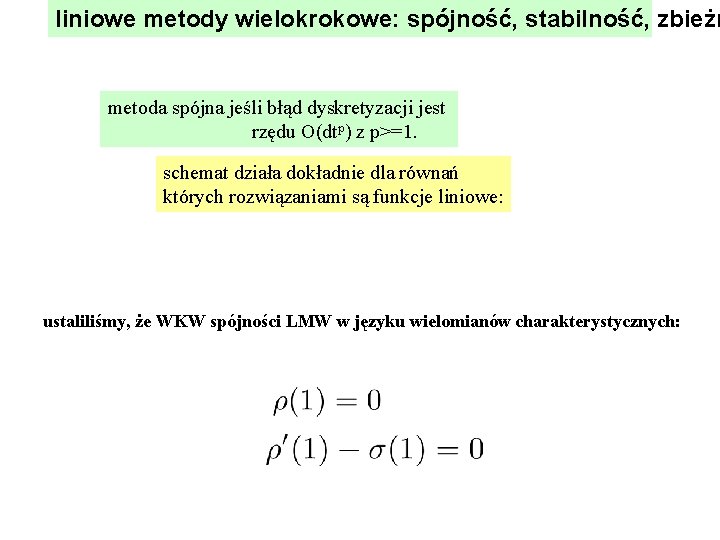
liniowe metody wielokrokowe: spójność, stabilność, zbieżn metoda spójna jeśli błąd dyskretyzacji jest rzędu O(dtp) z p>=1. schemat działa dokładnie dla równań których rozwiązaniami są funkcje liniowe: ustaliliśmy, że WKW spójności LMW w języku wielomianów charakterystycznych:
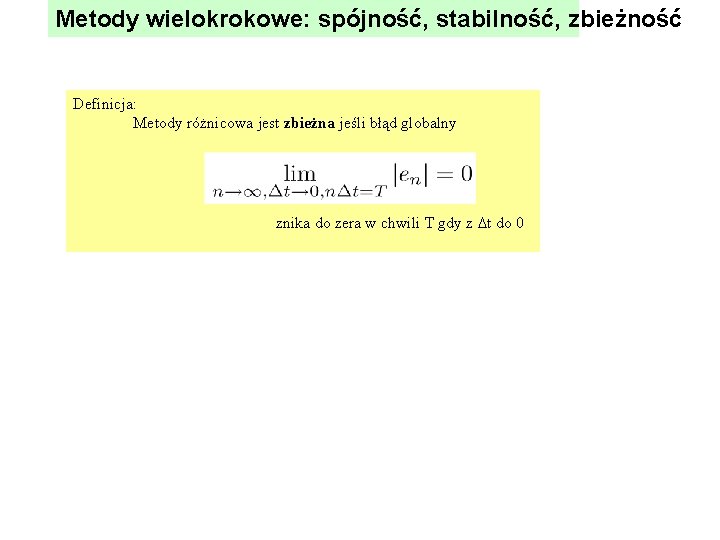
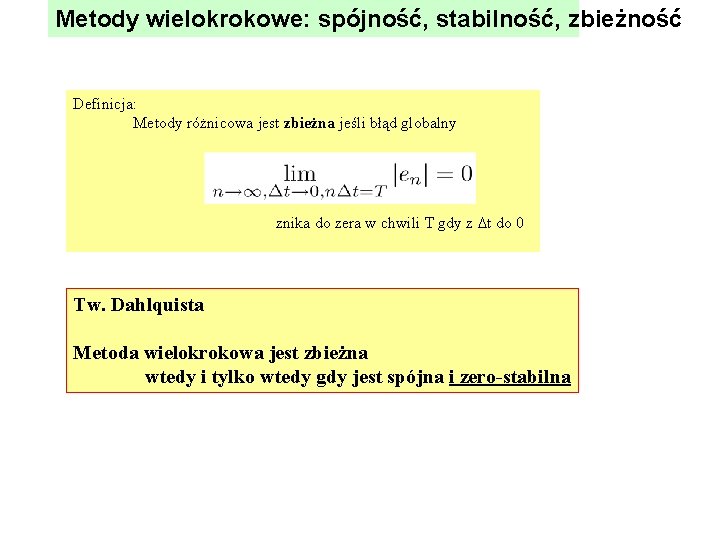
Metody wielokrokowe: spójność, stabilność, zbieżność Definicja: Metody różnicowa jest zbieżna jeśli błąd globalny znika do zera w chwili T gdy z Dt do 0
Metody wielokrokowe: spójność, stabilność, zbieżność Definicja: Metody różnicowa jest zbieżna jeśli błąd globalny znika do zera w chwili T gdy z Dt do 0 Tw. Dahlquista Metoda wielokrokowa jest zbieżna wtedy i tylko wtedy gdy jest spójna i zero-stabilna
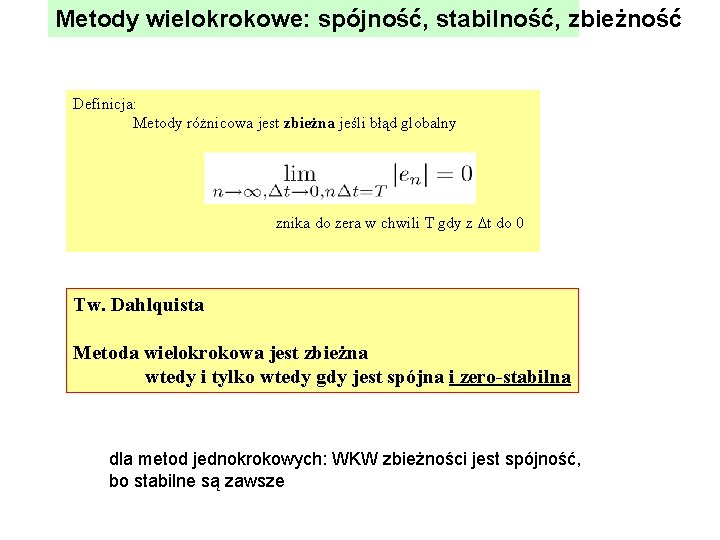
Metody wielokrokowe: spójność, stabilność, zbieżność Definicja: Metody różnicowa jest zbieżna jeśli błąd globalny znika do zera w chwili T gdy z Dt do 0 Tw. Dahlquista Metoda wielokrokowa jest zbieżna wtedy i tylko wtedy gdy jest spójna i zero-stabilna dla metod jednokrokowych: WKW zbieżności jest spójność, bo stabilne są zawsze
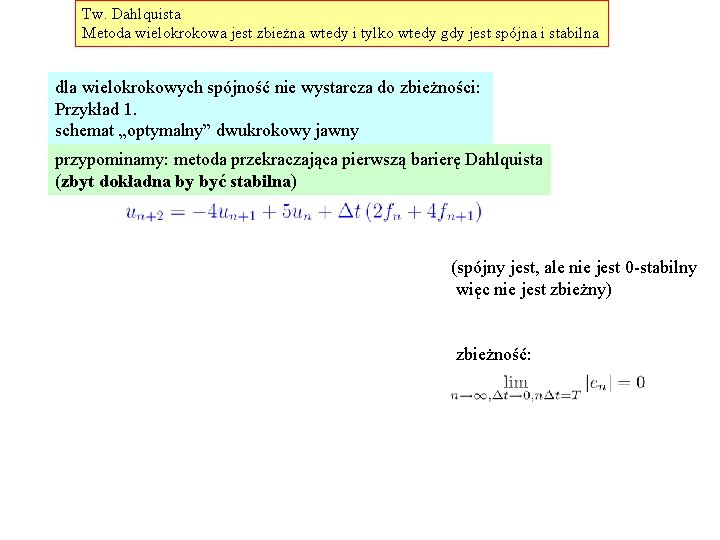
Tw. Dahlquista Metoda wielokrokowa jest zbieżna wtedy i tylko wtedy gdy jest spójna i stabilna dla wielokrokowych spójność nie wystarcza do zbieżności: Przykład 1. schemat „optymalny” dwukrokowy jawny przypominamy: metoda przekraczająca pierwszą barierę Dahlquista (zbyt dokładna by być stabilna) (spójny jest, ale nie jest 0 -stabilny więc nie jest zbieżny) zbieżność:
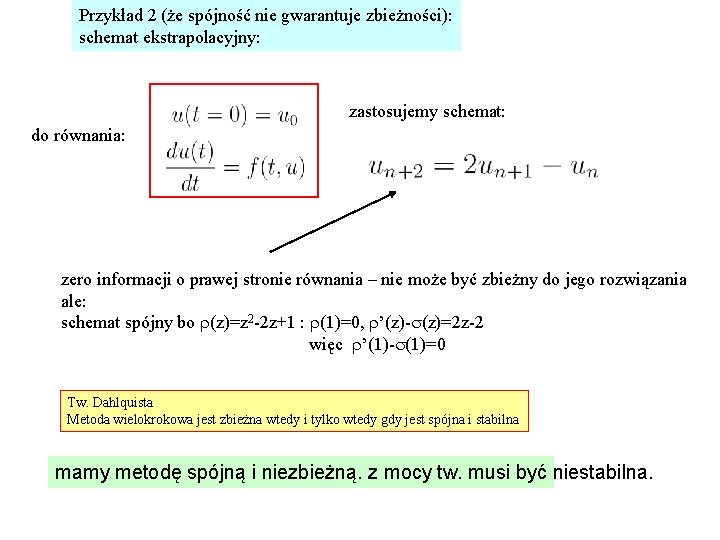
Przykład 2 (że spójność nie gwarantuje zbieżności): schemat ekstrapolacyjny: zastosujemy schemat: do równania: zero informacji o prawej stronie równania – nie może być zbieżny do jego rozwiązania ale: schemat spójny bo r(z)=z 2 -2 z+1 : r(1)=0, r’(z)-s(z)=2 z-2 więc r’(1)-s(1)=0 Tw. Dahlquista Metoda wielokrokowa jest zbieżna wtedy i tylko wtedy gdy jest spójna i stabilna mamy metodę spójną i niezbieżną. z mocy tw. musi być niestabilna.
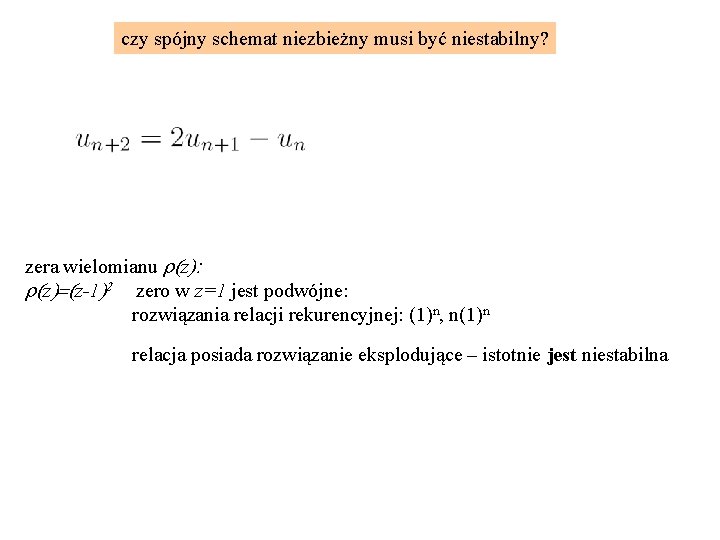
czy spójny schemat niezbieżny musi być niestabilny? zera wielomianu r(z): r(z)=(z-1)2 zero w z=1 jest podwójne: rozwiązania relacji rekurencyjnej: (1)n, n(1)n relacja posiada rozwiązanie eksplodujące – istotnie jest niestabilna
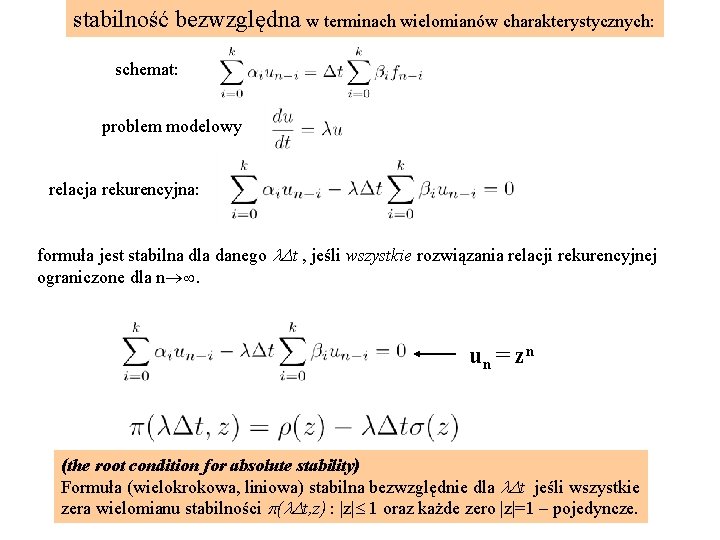
stabilność bezwzględna w terminach wielomianów charakterystycznych: schemat: problem modelowy relacja rekurencyjna: formuła jest stabilna dla danego l. Dt , jeśli wszystkie rozwiązania relacji rekurencyjnej ograniczone dla n . un = z n (the root condition for absolute stability) Formuła (wielokrokowa, liniowa) stabilna bezwzględnie dla l. Dt jeśli wszystkie zera wielomianu stabilności p(l. Dt, z) : |z| 1 oraz każde zero |z|=1 – pojedyncze.
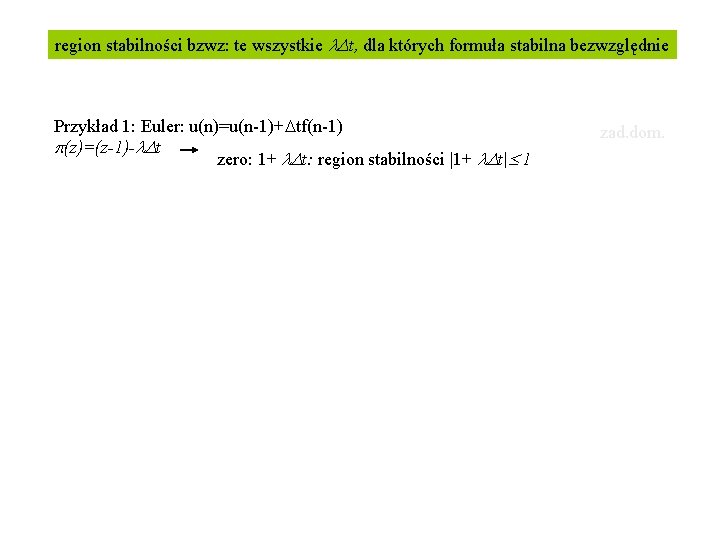
region stabilności bzwz: te wszystkie l. Dt, dla których formuła stabilna bezwzględnie Przykład 1: Euler: u(n)=u(n-1)+Dtf(n-1) p(z)=(z-1)-l. Dt zero: 1+ l. Dt: region stabilności |1+ l. Dt| 1 zad. dom.
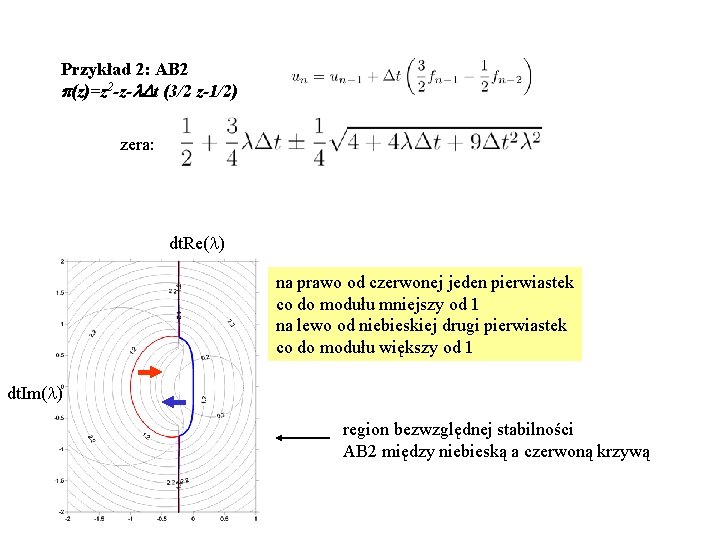
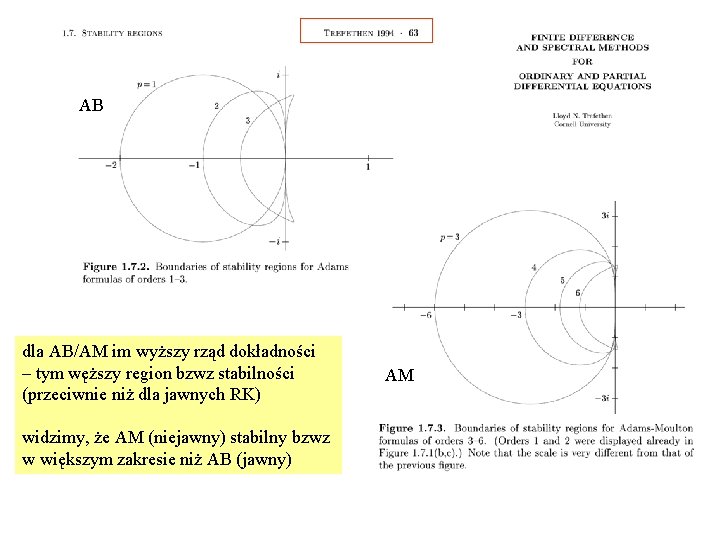
Przykład 2: AB 2 p(z)=z 2 -z-l. Dt (3/2 z-1/2) zera: dt. Re(l) na prawo od czerwonej jeden pierwiastek co do modułu mniejszy od 1 na lewo od niebieskiej drugi pierwiastek co do modułu większy od 1 dt. Im(l) region bezwzględnej stabilności AB 2 między niebieską a czerwoną krzywą
AB dla AB/AM im wyższy rząd dokładności – tym węższy region bzwz stabilności (przeciwnie niż dla jawnych RK) widzimy, że AM (niejawny) stabilny bzwz w większym zakresie niż AB (jawny) AM
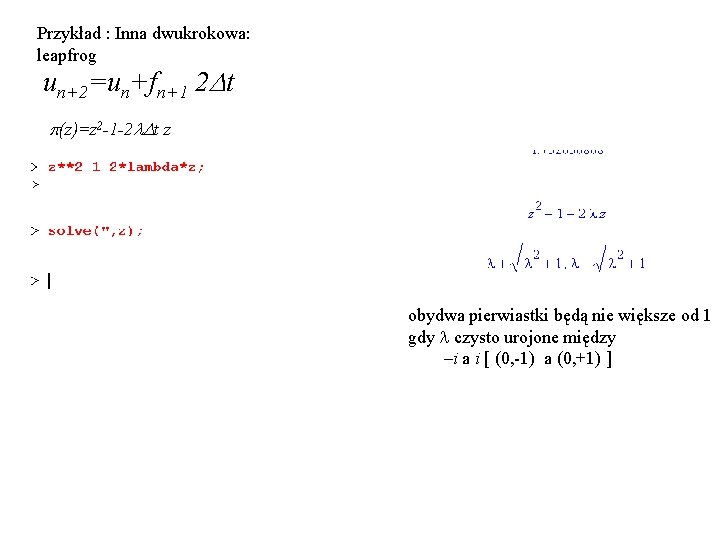
Przykład : Inna dwukrokowa: leapfrog un+2=un+fn+1 2 Dt p(z)=z 2 -1 -2 l. Dt z obydwa pierwiastki będą nie większe od 1 gdy l czysto urojone między –i a i [ (0, -1) a (0, +1) ]
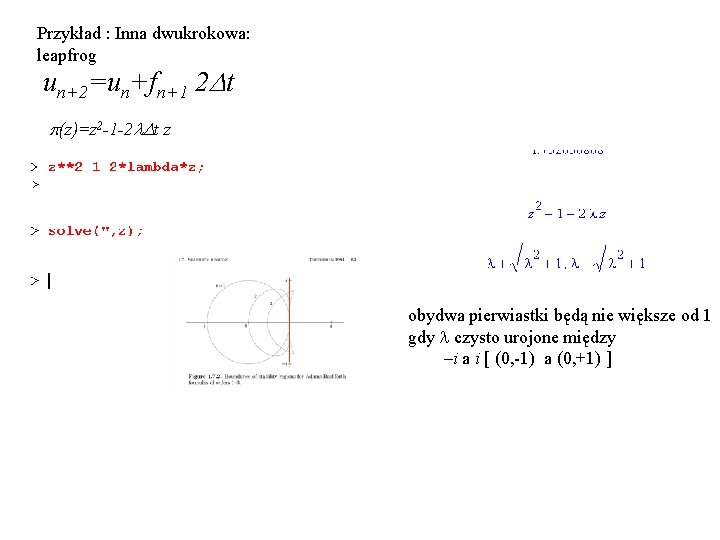
Przykład : Inna dwukrokowa: leapfrog un+2=un+fn+1 2 Dt p(z)=z 2 -1 -2 l. Dt z obydwa pierwiastki będą nie większe od 1 gdy l czysto urojone między –i a i [ (0, -1) a (0, +1) ]
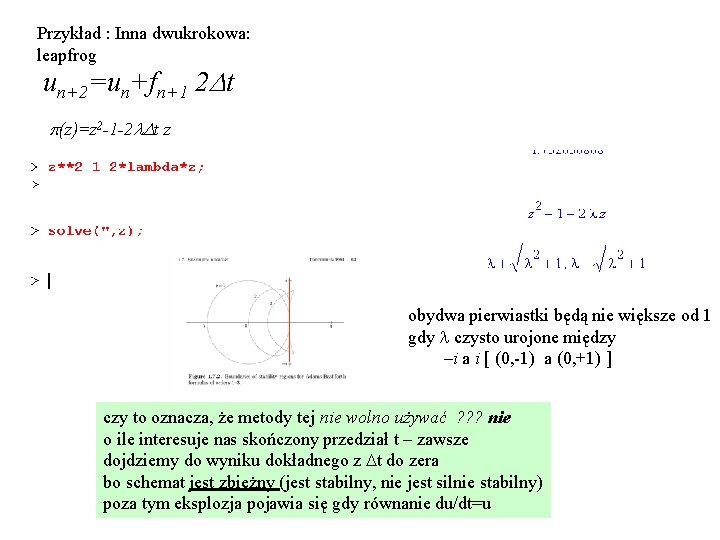
Przykład : Inna dwukrokowa: leapfrog un+2=un+fn+1 2 Dt p(z)=z 2 -1 -2 l. Dt z obydwa pierwiastki będą nie większe od 1 gdy l czysto urojone między –i a i [ (0, -1) a (0, +1) ] czy to oznacza, że metody tej nie wolno używać ? ? ? nie o ile interesuje nas skończony przedział t – zawsze dojdziemy do wyniku dokładnego z Dt do zera bo schemat jest zbieżny (jest stabilny, nie jest silnie stabilny) poza tym eksplozja pojawia się gdy równanie du/dt=u
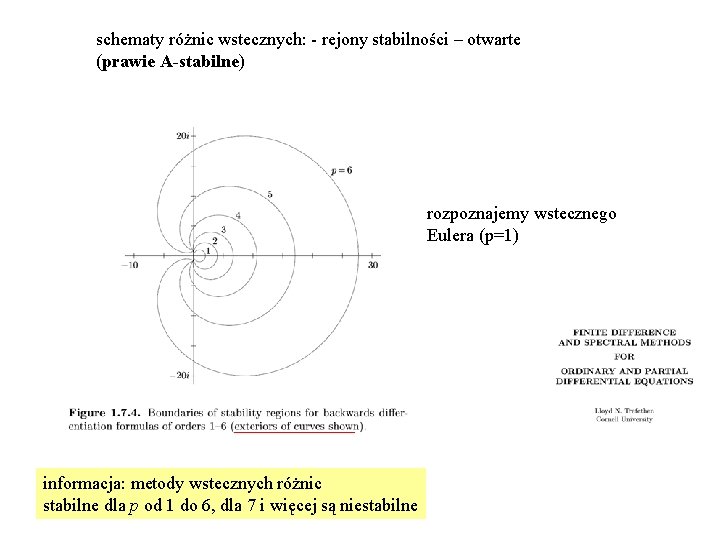
schematy różnic wstecznych: - rejony stabilności – otwarte (prawie A-stabilne) rozpoznajemy wstecznego Eulera (p=1) informacja: metody wstecznych różnic stabilne dla p od 1 do 6, dla 7 i więcej są niestabilne
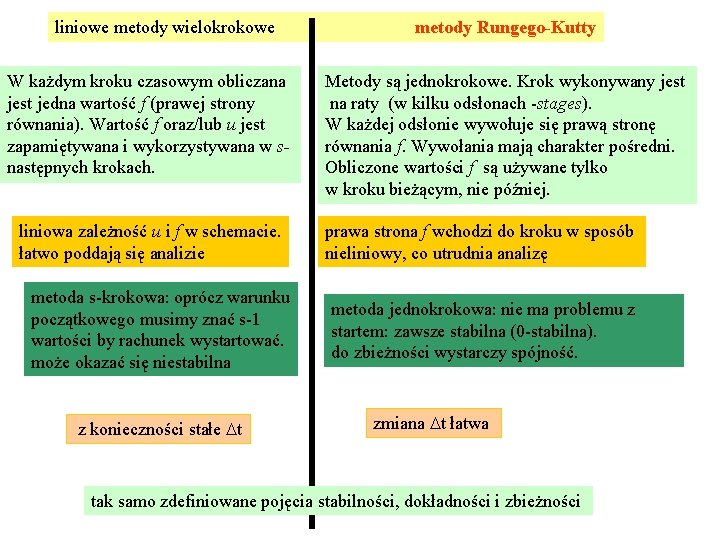
liniowe metody wielokrokowe W każdym kroku czasowym obliczana jest jedna wartość f (prawej strony równania). Wartość f oraz/lub u jest zapamiętywana i wykorzystywana w snastępnych krokach. liniowa zależność u i f w schemacie. łatwo poddają się analizie metoda s-krokowa: oprócz warunku początkowego musimy znać s-1 wartości by rachunek wystartować. może okazać się niestabilna z konieczności stałe Dt metody Rungego-Kutty Metody są jednokrokowe. Krok wykonywany jest na raty (w kilku odsłonach -stages). W każdej odsłonie wywołuje się prawą stronę równania f. Wywołania mają charakter pośredni. Obliczone wartości f są używane tylko w kroku bieżącym, nie później. prawa strona f wchodzi do kroku w sposób nieliniowy, co utrudnia analizę metoda jednokrokowa: nie ma problemu z startem: zawsze stabilna (0 -stabilna). do zbieżności wystarczy spójność. zmiana Dt łatwa tak samo zdefiniowane pojęcia stabilności, dokładności i zbieżności