
LINFORMATION FINANCIERE LIEE AUX PASSIFS SOCIAUX LE CAS




- Slides: 56
L’INFORMATION FINANCIERE LIEE AUX PASSIFS SOCIAUX : LE CAS GENERAL MOTORS **** IMA France 28 novembre 2006 Xavier Paper et Patrick Grinspan Paper Audit & Conseil 1
Sommaire 1. Rappel sur les régimes de retraite 2. Etude de la comptabilisation des engagements de retraite à partir de l’exemple General Motors et sur la base du rapport annuel 2005 (note 18) 3. Les engagements de retraite : General Motors de 1993 à 2005 4. Les engagements d’assurance santé : General Motors de 1993 à 2005 Paper Audit & Conseil 2
Rappel sur les régimes de retraite Paper Audit & Conseil 3
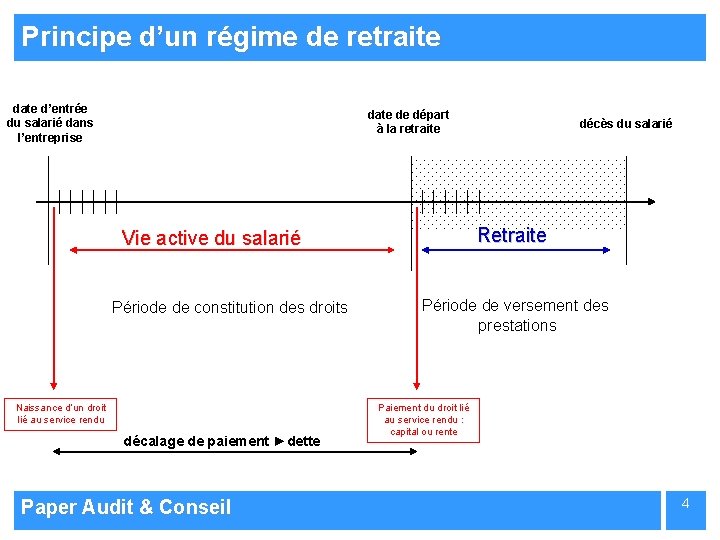
Principe d’un régime de retraite date d’entrée du salarié dans l’entreprise date de départ à la retraite Retraite Vie active du salarié Période de constitution des droits Naissance d’un droit lié au service rendu décalage de paiement ►dette Paper Audit & Conseil décès du salarié Période de versement des prestations Paiement du droit lié au service rendu : capital ou rente 4
Il existe 2 types de régime de retraite § Les régimes à cotisations définies L’entreprise s’engage à verser à un tiers les cotisations (de retraite) prévues par une convention. Le salarié a droit aux capitaux accumulés augmentés du fruit de leur placement. Obligation de moyen. § Les régimes à prestations définies L’entreprise s’engage à verser au salarié un certain montant pour sa retraite quelle que soit la valeur des placements qui ont pu être effectués pour couvrir l’engagement. Obligation de résultat. Paper Audit & Conseil 5
Conséquences comptables § Les régimes à cotisations définies Enregistrement d’une charge dans le compte de résultat égale aux cotisations appelées par l’organisme tiers. Comptabilisation au fur et à mesure des appels à cotisations dans chaque exercice concerné. Aucun autre engagement. § Les régimes à prestations définies Naissance d’un passif social (dette) lié au décalage entre la naissance du droit à prestations et son paiement. Calcul du montant brut de l’engagement (dette) à faire apparaître au bilan. Paper Audit & Conseil 6
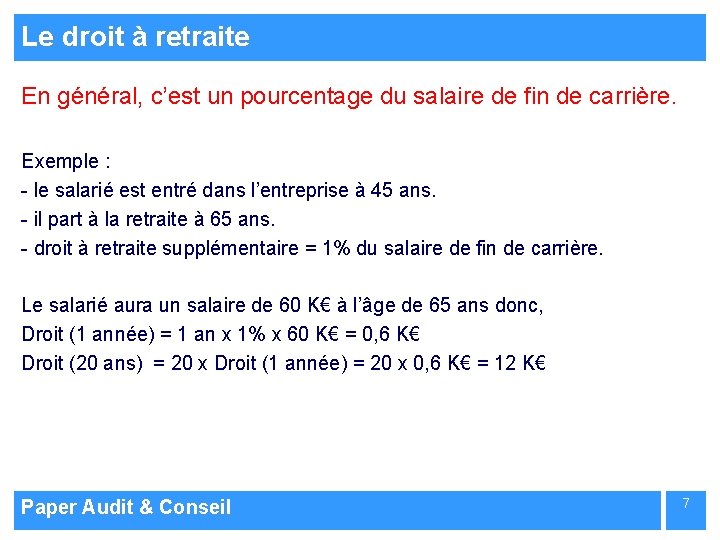
Le droit à retraite En général, c’est un pourcentage du salaire de fin de carrière. Exemple : - le salarié est entré dans l’entreprise à 45 ans. - il part à la retraite à 65 ans. - droit à retraite supplémentaire = 1% du salaire de fin de carrière. Le salarié aura un salaire de 60 K€ à l’âge de 65 ans donc, Droit (1 année) = 1 an x 1% x 60 K€ = 0, 6 K€ Droit (20 ans) = 20 x Droit (1 année) = 20 x 0, 6 K€ = 12 K€ Paper Audit & Conseil 7
Calcul de l’engagement de retraite Hypothèses (sur les données futures) démographiques et financières : Démographiques : - turn-over. - table de mortalité. - taux de réversion. - âge de départ à la retraite. Financières : - augmentation de salaire. - taux d’actualisation (loyer de l’argent). - rendement des actifs de couverture. Paper Audit & Conseil 8
Etude de la comptabilisation des engagements de retraite à partir de l’exemple General Motors et sur la base du rapport annuel 2005 (note 18) Paper Audit & Conseil 9
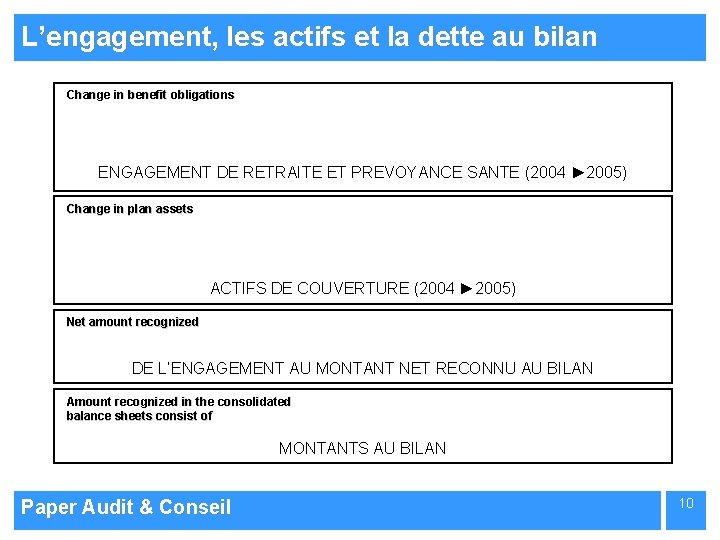
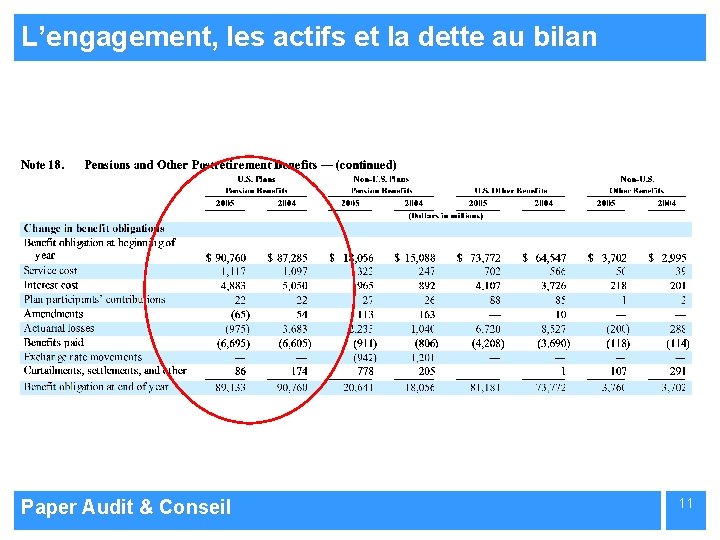
L’engagement, les actifs et la dette au bilan Change in benefit obligations ENGAGEMENT DE RETRAITE ET PREVOYANCE SANTE (2004 ► 2005) Change in plan assets ACTIFS DE COUVERTURE (2004 ► 2005) Net amount recognized DE L’ENGAGEMENT AU MONTANT NET RECONNU AU BILAN Amount recognized in the consolidated balance sheets consist of MONTANTS AU BILAN Paper Audit & Conseil 10
L’engagement, les actifs et la dette au bilan Paper Audit & Conseil 11
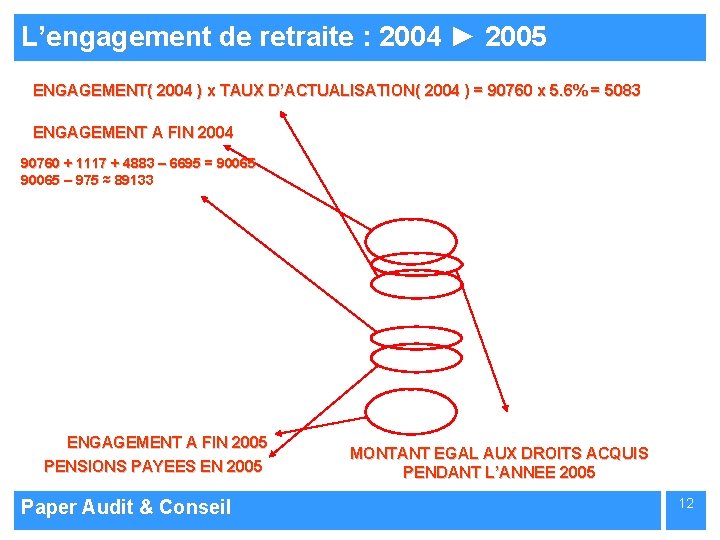
L’engagement de retraite : 2004 ► 2005 ENGAGEMENT( 2004 ) x TAUX D’ACTUALISATION( 2004 ) = 90760 x 5. 6% = 5083 ENGAGEMENT A FIN 2004 90760 + 1117 + 4883 – 6695 = 90065 – 975 ≈ 89133 ENGAGEMENT A FIN 2005 PENSIONS PAYEES EN 2005 Paper Audit & Conseil MONTANT EGAL AUX DROITS ACQUIS PENDANT L’ANNEE 2005 12
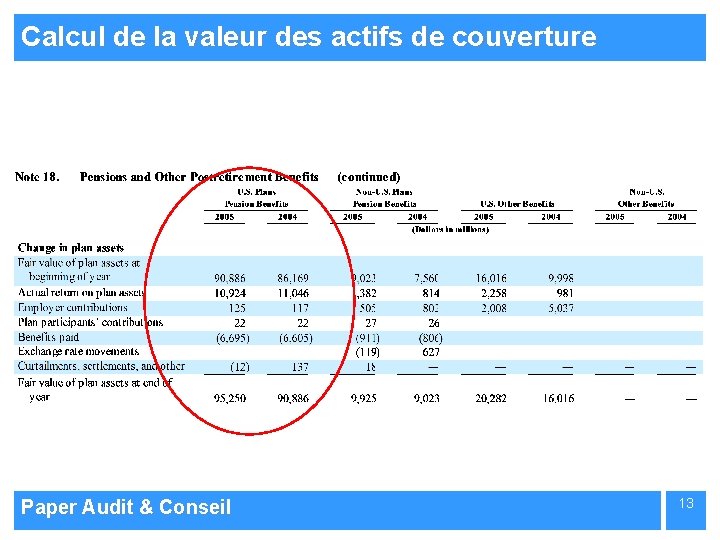
Calcul de la valeur des actifs de couverture Paper Audit & Conseil 13
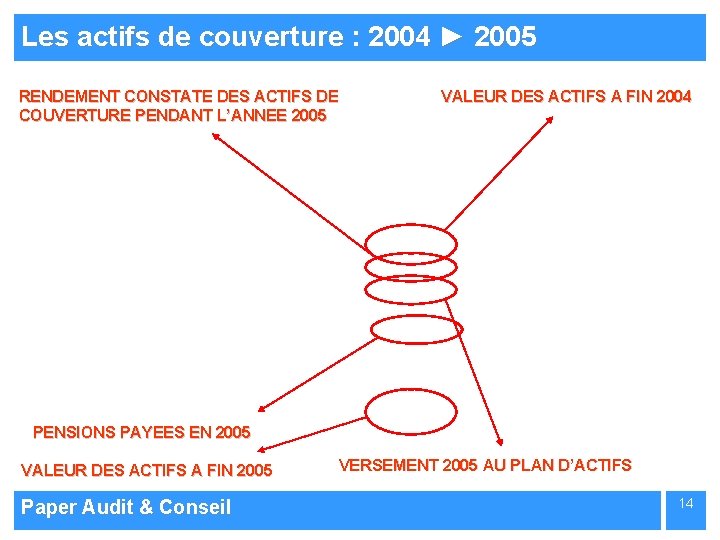
Les actifs de couverture : 2004 ► 2005 RENDEMENT CONSTATE DES ACTIFS DE COUVERTURE PENDANT L’ANNEE 2005 VALEUR DES ACTIFS A FIN 2004 PENSIONS PAYEES EN 2005 VALEUR DES ACTIFS A FIN 2005 Paper Audit & Conseil VERSEMENT 2005 AU PLAN D’ACTIFS 14
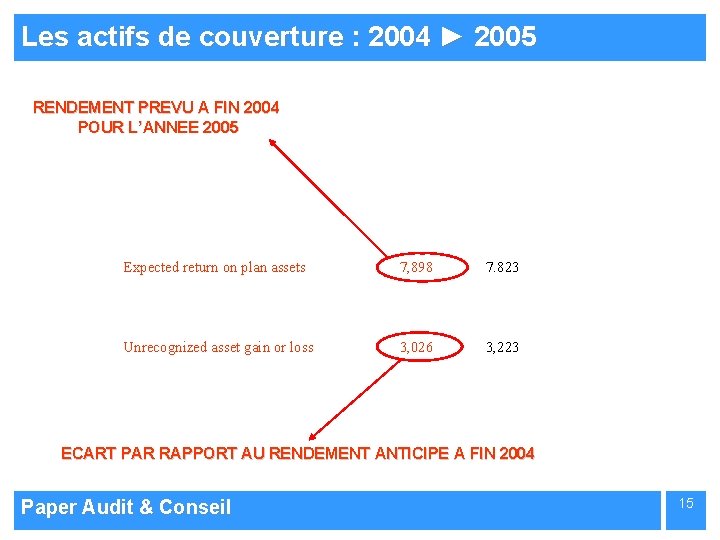
Les actifs de couverture : 2004 ► 2005 RENDEMENT PREVU A FIN 2004 POUR L’ANNEE 2005 Expected return on plan assets 7, 898 7. 823 Unrecognized asset gain or loss 3, 026 3, 223 ECART PAR RAPPORT AU RENDEMENT ANTICIPE A FIN 2004 Paper Audit & Conseil 15
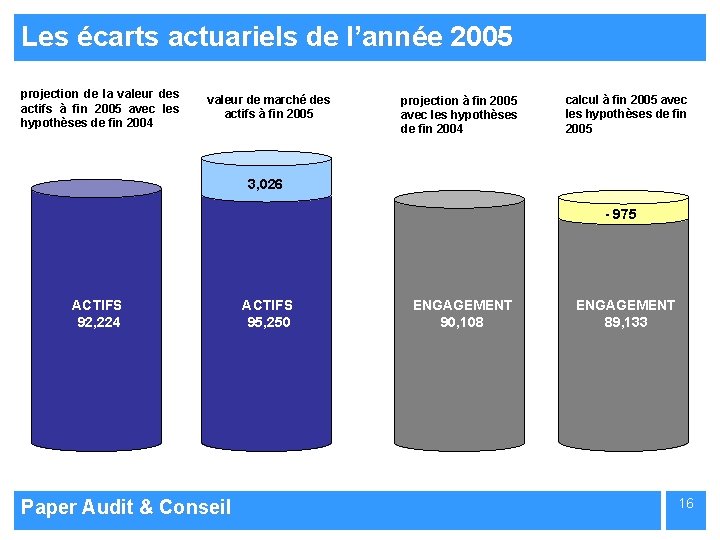
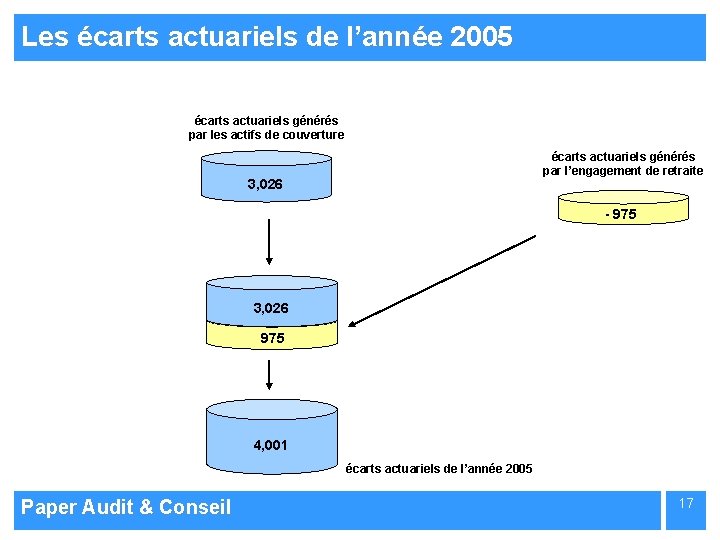
Les écarts actuariels de l’année 2005 projection de la valeur des actifs à fin 2005 avec les hypothèses de fin 2004 valeur de marché des actifs à fin 2005 projection à fin 2005 avec les hypothèses de fin 2004 calcul à fin 2005 avec les hypothèses de fin 2005 3, 026 - 975 ACTIFS 92, 224 Paper Audit & Conseil ACTIFS 95, 250 ENGAGEMENT 90, 108 ENGAGEMENT 89, 133 16
Les écarts actuariels de l’année 2005 écarts actuariels générés par les actifs de couverture écarts actuariels générés par l’engagement de retraite 3, 026 - 975 ACTIFS 95, 250 3, 026 ENGAGEMENT 89, 133 975 ACTIFS 95, 250 4, 001 écarts actuariels de l’année 2005 Paper Audit & Conseil 17
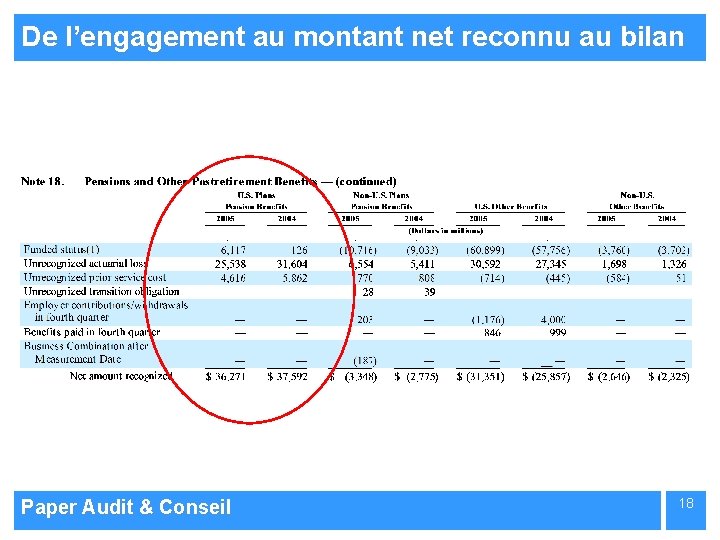
De l’engagement au montant net reconnu au bilan Paper Audit & Conseil 18
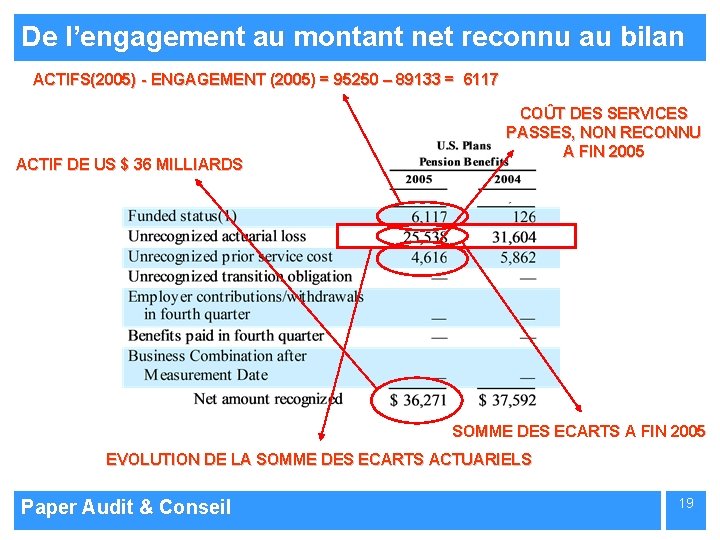
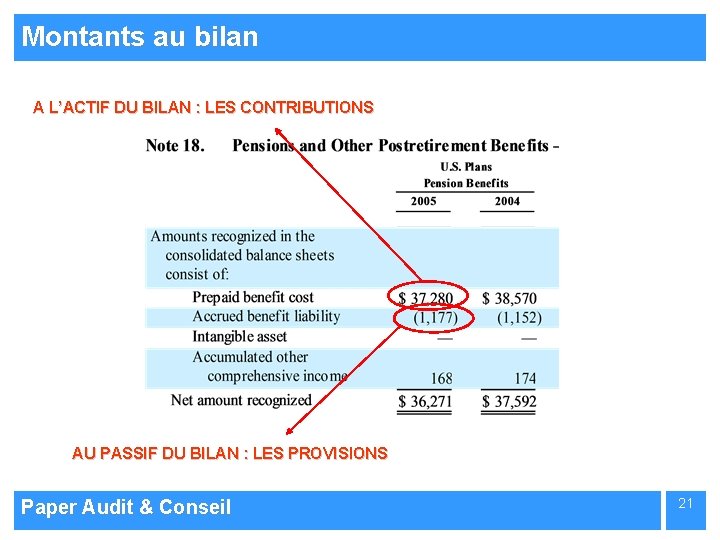
De l’engagement au montant net reconnu au bilan ACTIFS(2005) - ENGAGEMENT (2005) = 95250 – 89133 = 6117 ACTIF DE US $ 36 MILLIARDS COÛT DES SERVICES PASSES, NON RECONNU A FIN 2005 SOMME DES ECARTS A FIN 2005 EVOLUTION DE LA SOMME DES ECARTS ACTUARIELS Paper Audit & Conseil 19
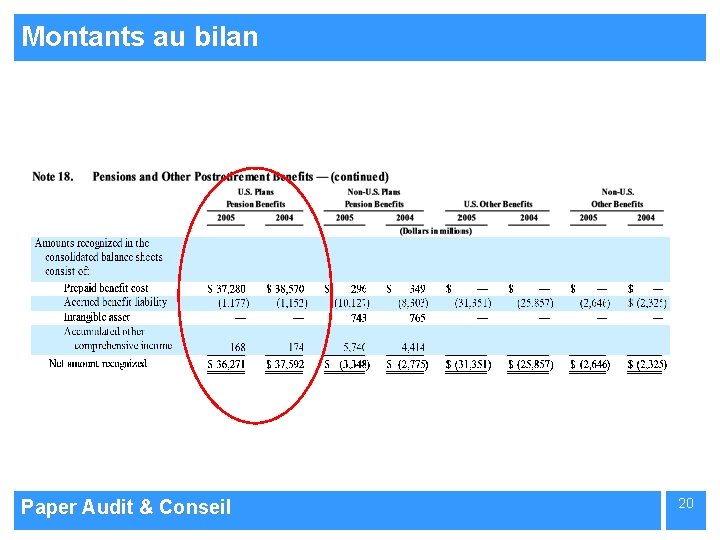
Montants au bilan Paper Audit & Conseil 20
Montants au bilan A L’ACTIF DU BILAN : LES CONTRIBUTIONS AU PASSIF DU BILAN : LES PROVISIONS Paper Audit & Conseil 21
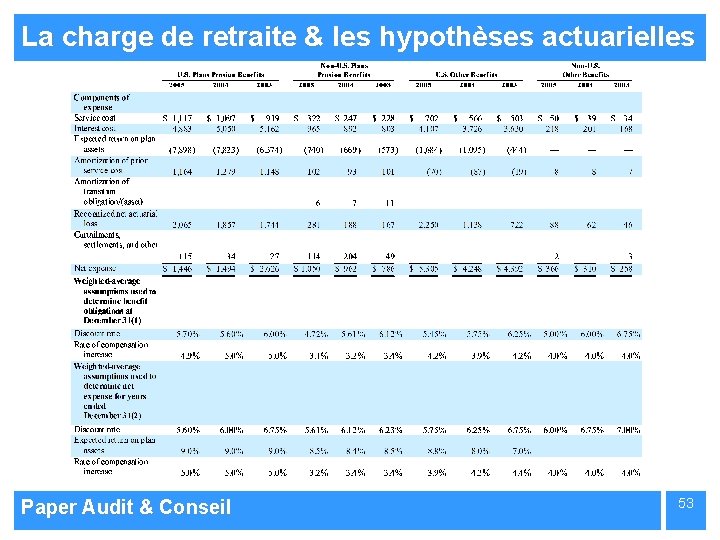
La charge de retraite & les hypothèses actuarielles Components of expense LA CHARGE DE RETRAITE DE L’ANNEE 2005 LES HYPOTHESES ACTUARIELLES Paper Audit & Conseil 22
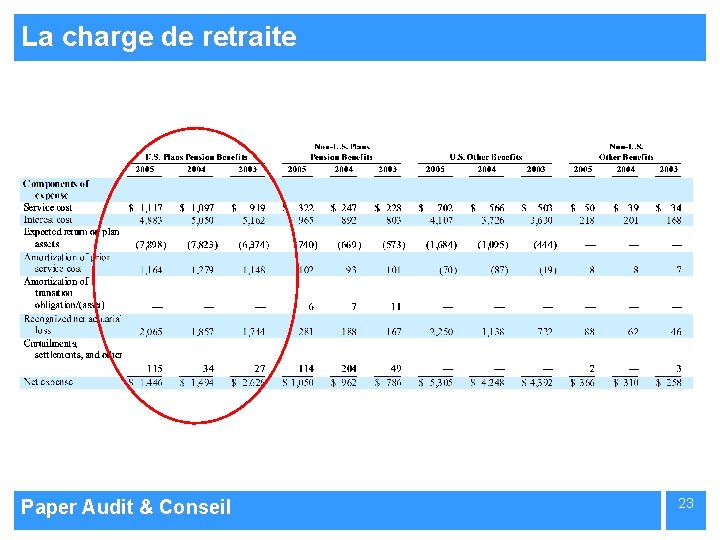
La charge de retraite Paper Audit & Conseil 23
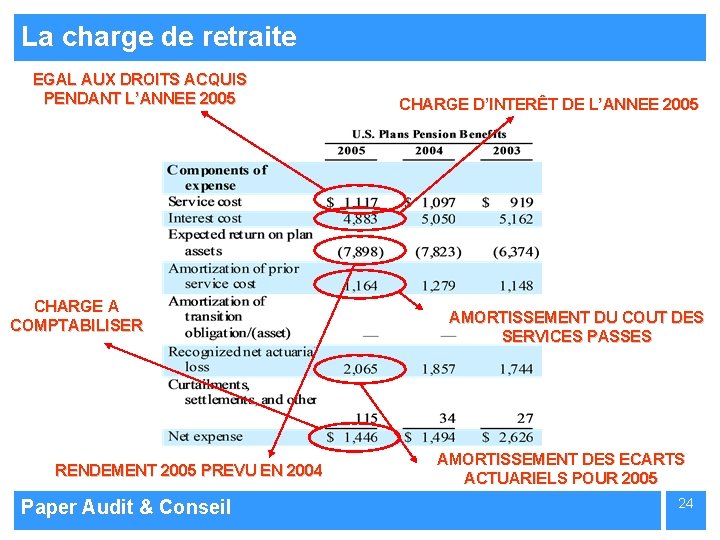
La charge de retraite EGAL AUX DROITS ACQUIS PENDANT L’ANNEE 2005 CHARGE A COMPTABILISER RENDEMENT 2005 PREVU EN 2004 Paper Audit & Conseil CHARGE D’INTERÊT DE L’ANNEE 2005 AMORTISSEMENT DU COUT DES SERVICES PASSES AMORTISSEMENT DES ECARTS ACTUARIELS POUR 2005 24
Evolution des écarts actuariels La charge de retraite qui est enregistrée au compteau decompte résultatde 2005 : aurait du être enregistrée résultat 2005 : + + + Coût des Services (2005)* Coût Financier (2005)* Rendement des Actifs (2005)* Amort. du Coût Services Passés (2005) Amort. Actuariels des Ecarts(2005) Actuariels (2005) Ecarts Charge de Retraite (2005) + + +- 1, 117 4, 883 7, 898 1, 164 2, 065 (4, 001) 1, 446 4, 735 * d’après les hypothèses à fin 2004 Etalement sur la durée résiduelle de régime du Coût des Services Passés et des Ecarts Actuariels. Paper Audit & Conseil 25
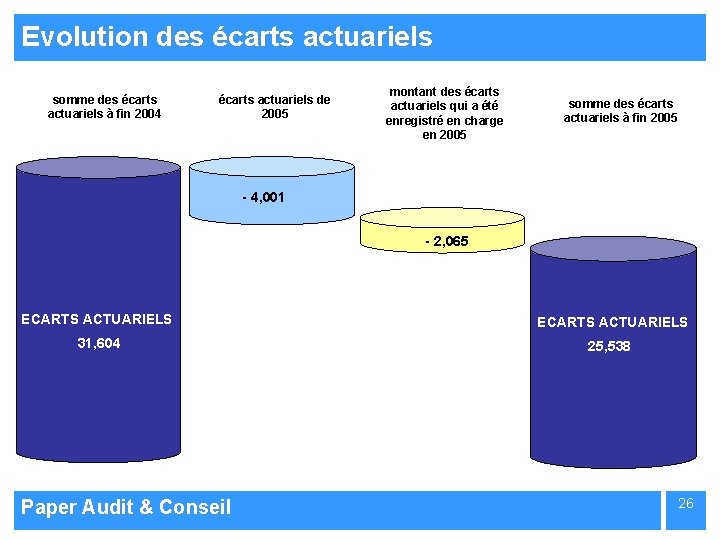
Evolution des écarts actuariels somme des écarts actuariels à fin 2004 écarts actuariels de 2005 montant des écarts actuariels qui a été enregistré en charge en 2005 somme des écarts actuariels à fin 2005 - 4, 001 - 2, 065 ECARTS ACTUARIELS 31, 604 Paper Audit & Conseil ECARTS ACTUARIELS 25, 538 31, 604 26
Les hypothèses actuarielles Paper Audit & Conseil 27
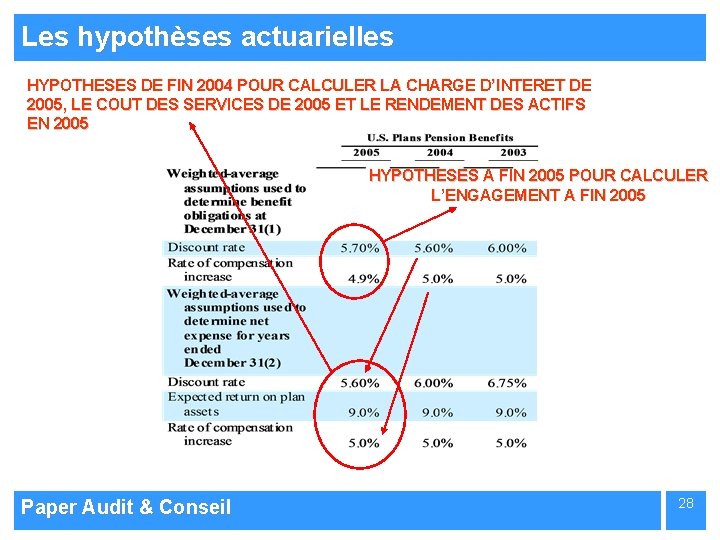
Les hypothèses actuarielles HYPOTHESES DE FIN 2004 POUR CALCULER LA CHARGE D’INTERET DE 2005, LE COUT DES SERVICES DE 2005 ET LE RENDEMENT DES ACTIFS EN 2005 HYPOTHESES A FIN 2005 POUR CALCULER L’ENGAGEMENT A FIN 2005 Paper Audit & Conseil 28
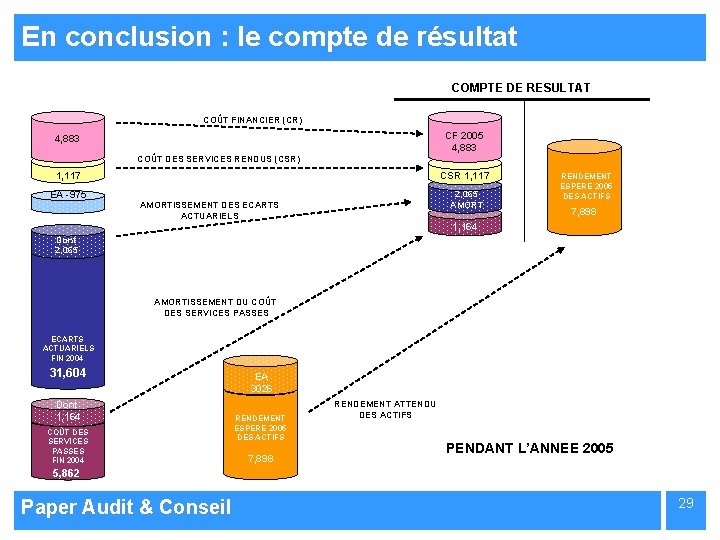
En conclusion : le compte de résultat COMPTE DE RESULTAT COÛT FINANCIER (CR) CF 2005 4, 883 COÛT DES SERVICES RENDUS (CSR) CSR 1, 117 EA -975 2, 065 AMORTISSEMENT DES ECARTS ACTUARIELS RENDEMENT ESPERE 2005 DES ACTIFS 7, 898 1, 164 Dont 2, 065 AMORTISSEMENT DU COÛT DES SERVICES PASSES ECARTS ACTUARIELS FIN 2004 31, 604 Dont 1, 164 COÛT DES SERVICES PASSES FIN 2004 EA 3026 RENDEMENT ESPERE 2005 DES ACTIFS 7, 898 RENDEMENT ATTENDU DES ACTIFS PENDANT L’ANNEE 2005 5, 862 Paper Audit & Conseil 29
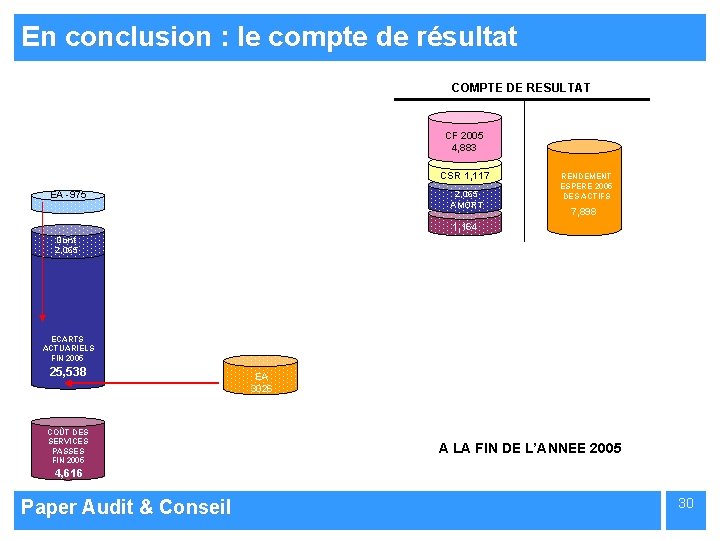
En conclusion : le compte de résultat COMPTE DE RESULTAT CF 2005 4, 883 CSR 1, 117 2, 065 AMORT EA -975 RENDEMENT ESPERE 2005 DES ACTIFS 7, 898 1, 164 Dont 2, 065 ECARTS ACTUARIELS FIN 2005 25, 538 COÛT DES SERVICES PASSES FIN 2005 EA 3026 7, 898 A LA FIN DE L’ANNEE 2005 4, 616 Paper Audit & Conseil 30
En conclusion : le bilan COMPTE DE RESULTAT BILAN Charges constatées d’avance Charge à payer CONTRIBUTION + 125 PROVISION 1, 446 9, 344 MOINS 7, 898 TRESORERIE - 125 Paper Audit & Conseil 31
CONCLUSION § La norme relative aux passifs sociaux est complexe et ésotérique. Sa maîtrise suppose de bonnes connaissances comptables et actuarielles. § La lecture du bilan et du compte de résultat ne permet pas d’appréhender le sujet. § L’information pourrait être enrichie (tables de mortalité, durée d’amortissement des écarts actuariels). § Le mécanisme du corridor (étalement des écarts actuariels) entraîne un risque de « window dressing » Paper Audit & Conseil 32
Les engagements de retraite General Motors de 1993 à 2005 Paper Audit & Conseil 33
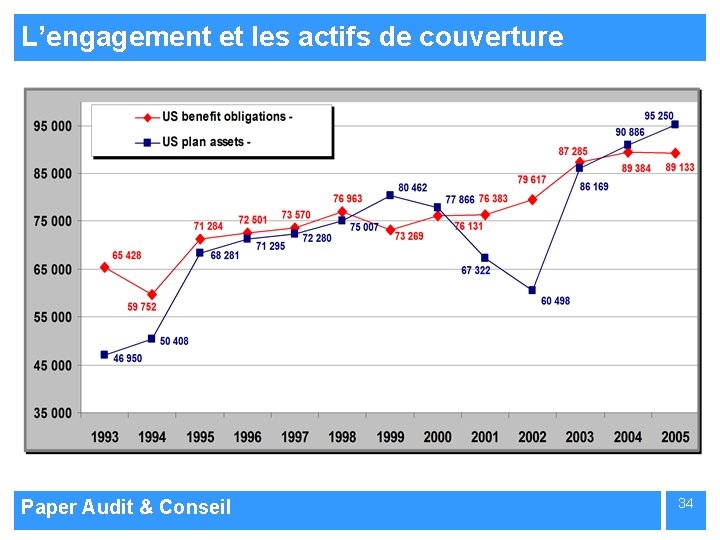
L’engagement et les actifs de couverture Paper Audit & Conseil 34
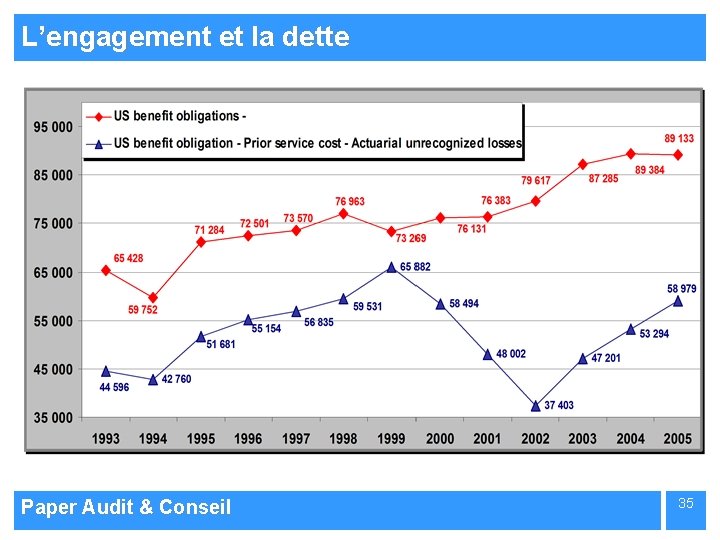
L’engagement et la dette Paper Audit & Conseil 35
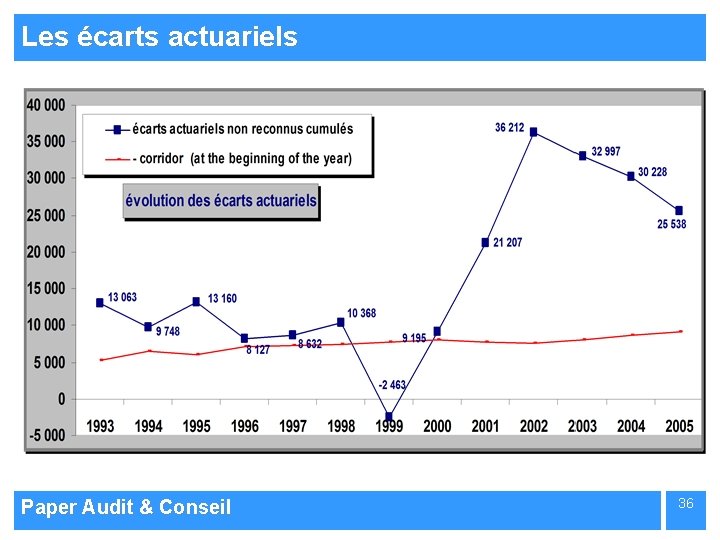
Les écarts actuariels Paper Audit & Conseil 36
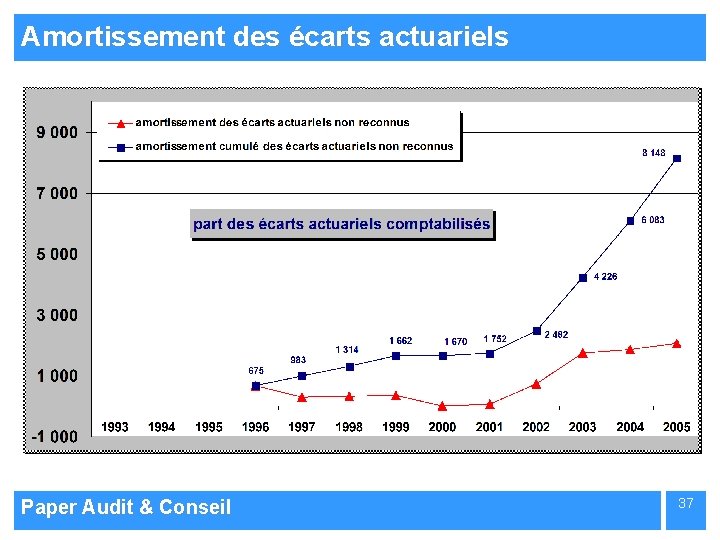
Amortissement des écarts actuariels Paper Audit & Conseil 37
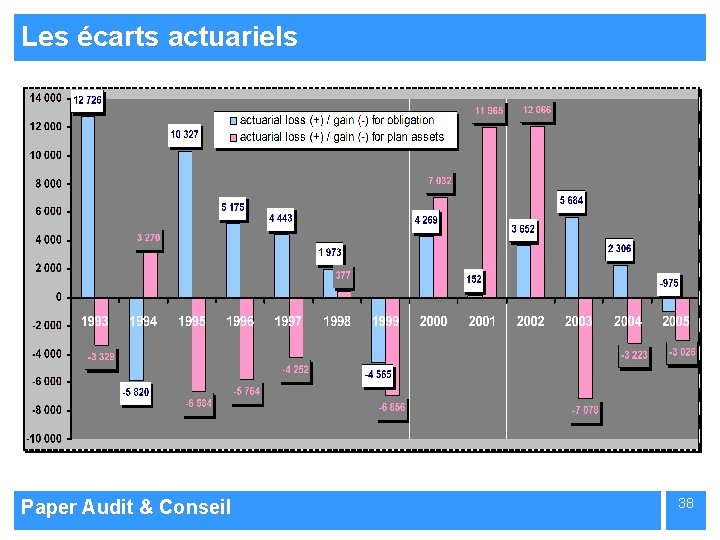
Les écarts actuariels Paper Audit & Conseil 38
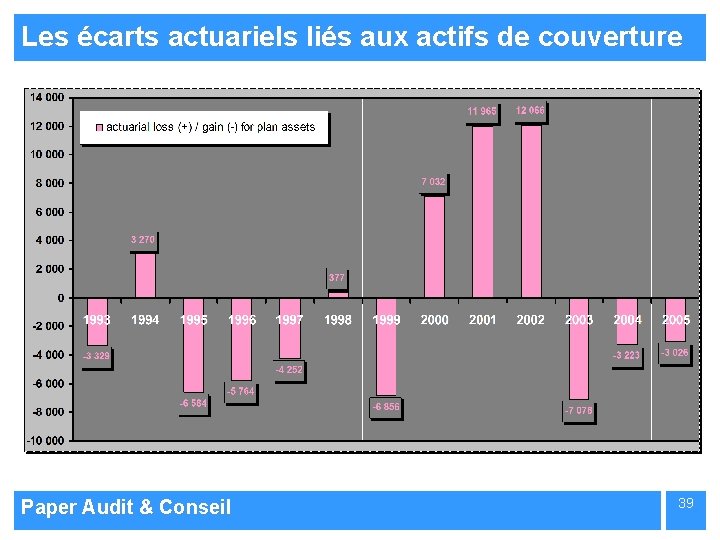
Les écarts actuariels liés aux actifs de couverture Paper Audit & Conseil 39
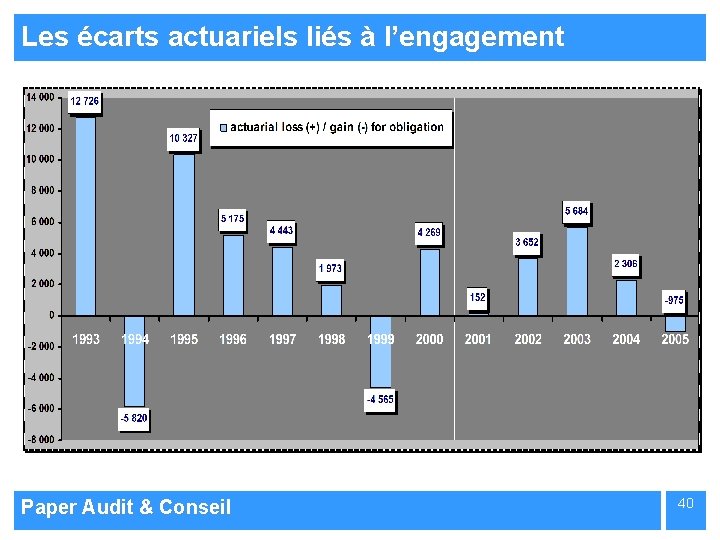
Les écarts actuariels liés à l’engagement Paper Audit & Conseil 40
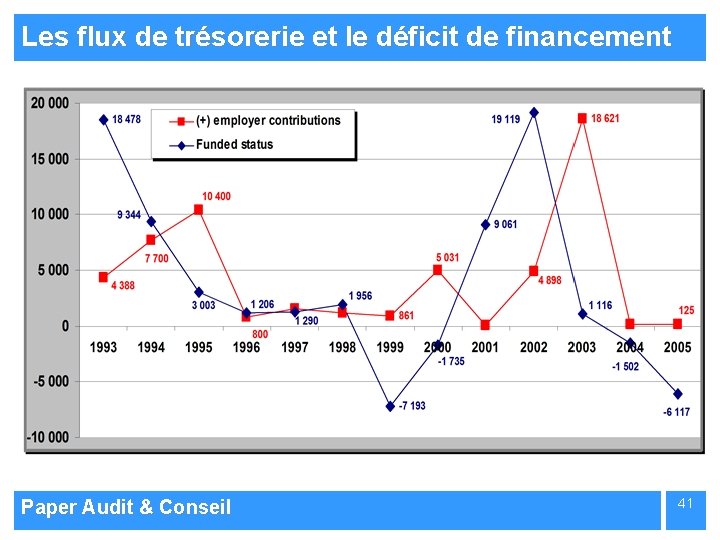
Les flux de trésorerie et le déficit de financement Paper Audit & Conseil 41
Les engagements d’assurance santé General Motors de 1993 à 2005 Paper Audit & Conseil 42
L’engagement et les actifs de couverture Paper Audit & Conseil 43
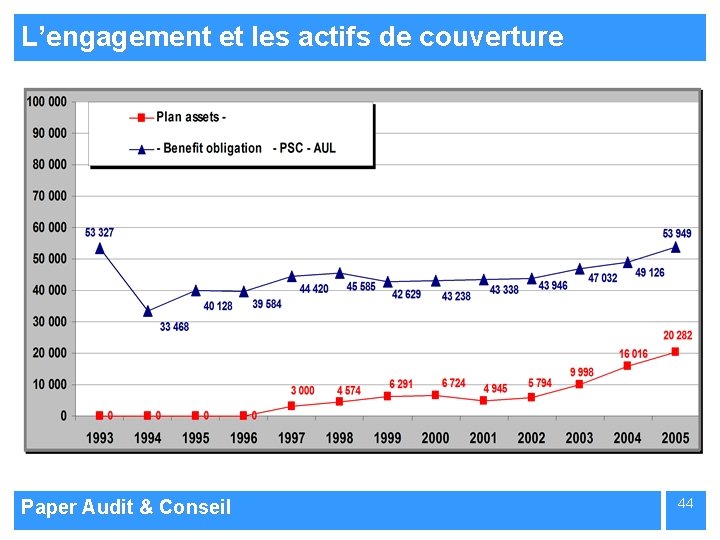
L’engagement et les actifs de couverture Paper Audit & Conseil 44
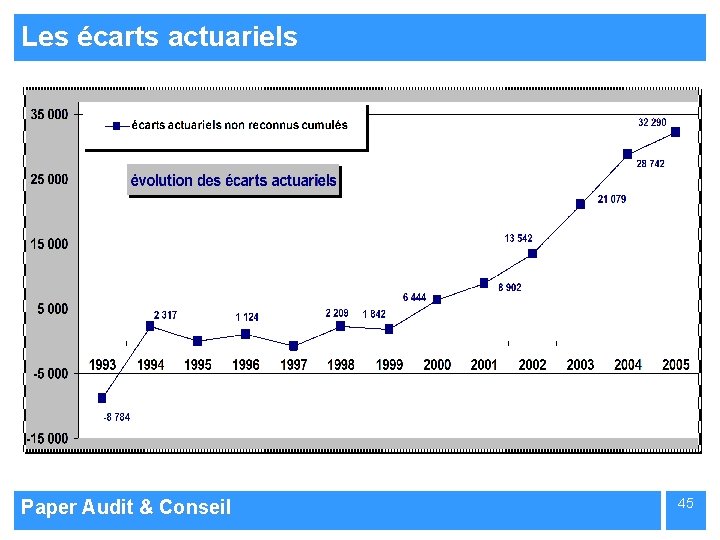
Les écarts actuariels Paper Audit & Conseil 45
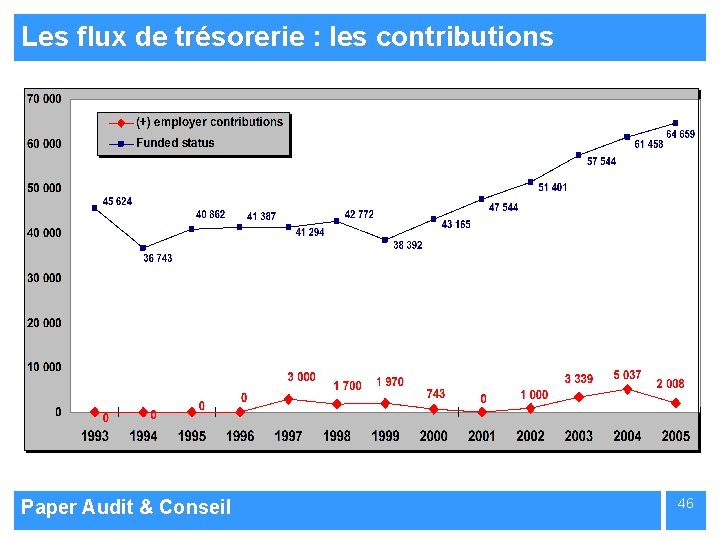
Les flux de trésorerie : les contributions Paper Audit & Conseil 46
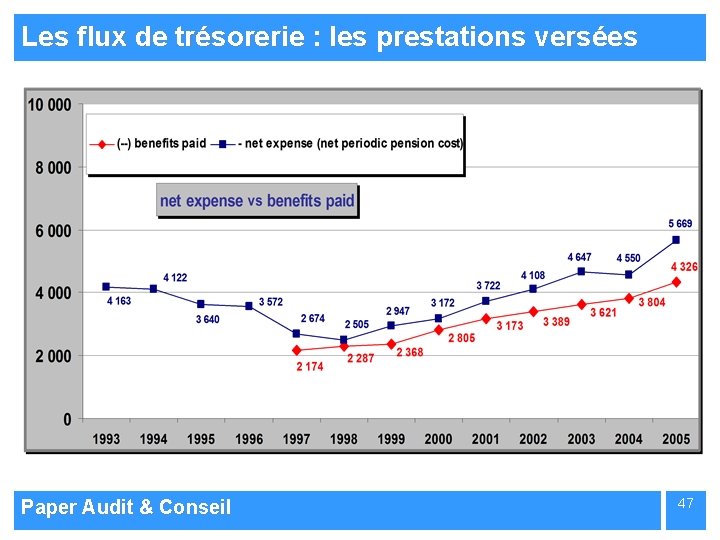
Les flux de trésorerie : les prestations versées Paper Audit & Conseil 47
CONCLUSION § Prévoyance santé déficitaire ≠ Retraite surplus de financement § Les écarts actuariels n’ont pas d’impact sur les cash-flows § La nature actuarielle de la dette implique un ajustement plus fin et plus fréquent des hypothèses (actuarielles). § Quels enseignements tirer ? - Sensibiliser les directions générales et financières aux risques que recèlent les passifs sociaux - Anticiper les impasses de trésorerie futures Paper Audit & Conseil 48
CONCLUSION - Envisager la renégociation des régimes à prestations définies - Faire des passifs sociaux un sujet d’intérêt général Paper Audit & Conseil 49
222, boulevard Pereire – 75017 Paris Tél. : +33 1 40 68 77 41 Fax : +33 1 45 74 63 78 Les mails Xavier Paper Patrick Grinspan xpaper@xavierpaper. com pgrinspan@xavierpaper. com Les portables Xavier Paper Patrick Grinspan +33 6 80 45 69 36 +33 6 85 91 36 23 Paper Audit & Conseil 50
Annexe Paper Audit & Conseil 51
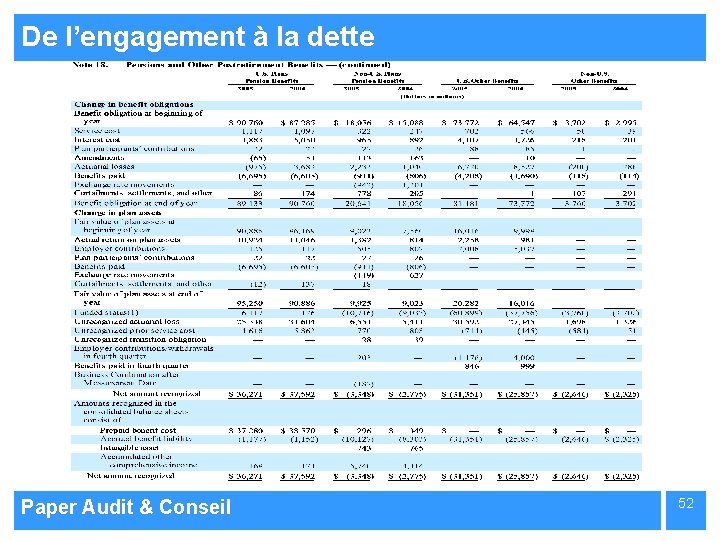
De l’engagement à la dette Paper Audit & Conseil Extraction du rapport annuel General Motors 2005 (note 18) 52
La charge de retraite & les hypothèses actuarielles Paper Audit & Conseil Extraction du rapport annuel General Motors 2005 (note 18) 53
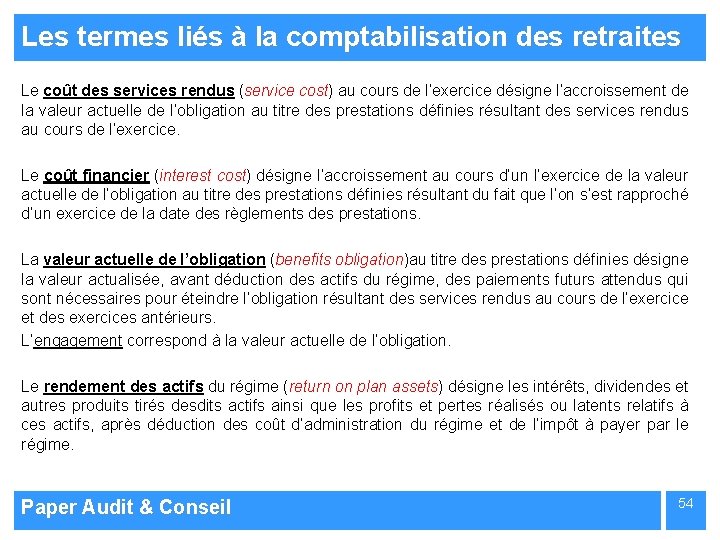
Les termes liés à la comptabilisation des retraites Le coût des services rendus (service cost) au cours de l’exercice désigne l’accroissement de la valeur actuelle de l’obligation au titre des prestations définies résultant des services rendus au cours de l’exercice. Le coût financier (interest cost) désigne l’accroissement au cours d’un l’exercice de la valeur actuelle de l’obligation au titre des prestations définies résultant du fait que l’on s’est rapproché d’un exercice de la date des règlements des prestations. La valeur actuelle de l’obligation (benefits obligation)au titre des prestations définies désigne la valeur actualisée, avant déduction des actifs du régime, des paiements futurs attendus qui sont nécessaires pour éteindre l’obligation résultant des services rendus au cours de l’exercice et des exercices antérieurs. L’engagement correspond à la valeur actuelle de l’obligation. Le rendement des actifs du régime (return on plan assets) désigne les intérêts, dividendes et autres produits tirés desdits actifs ainsi que les profits et pertes réalisés ou latents relatifs à ces actifs, après déduction des coût d’administration du régime et de l’impôt à payer par le régime. Paper Audit & Conseil 54
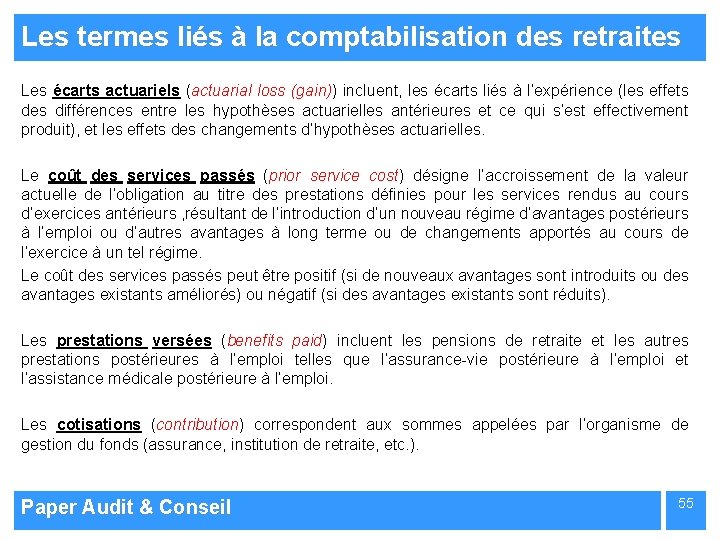
Les termes liés à la comptabilisation des retraites Les écarts actuariels (actuarial loss (gain)) incluent, les écarts liés à l’expérience (les effets des différences entre les hypothèses actuarielles antérieures et ce qui s’est effectivement produit), et les effets des changements d’hypothèses actuarielles. Le coût des services passés (prior service cost) désigne l’accroissement de la valeur actuelle de l’obligation au titre des prestations définies pour les services rendus au cours d’exercices antérieurs , résultant de l’introduction d’un nouveau régime d’avantages postérieurs à l’emploi ou d’autres avantages à long terme ou de changements apportés au cours de l’exercice à un tel régime. Le coût des services passés peut être positif (si de nouveaux avantages sont introduits ou des avantages existants améliorés) ou négatif (si des avantages existants sont réduits). Les prestations versées (benefits paid) incluent les pensions de retraite et les autres prestations postérieures à l’emploi telles que l’assurance-vie postérieure à l’emploi et l’assistance médicale postérieure à l’emploi. Les cotisations (contribution) correspondent aux sommes appelées par l’organisme de gestion du fonds (assurance, institution de retraite, etc. ). Paper Audit & Conseil 55
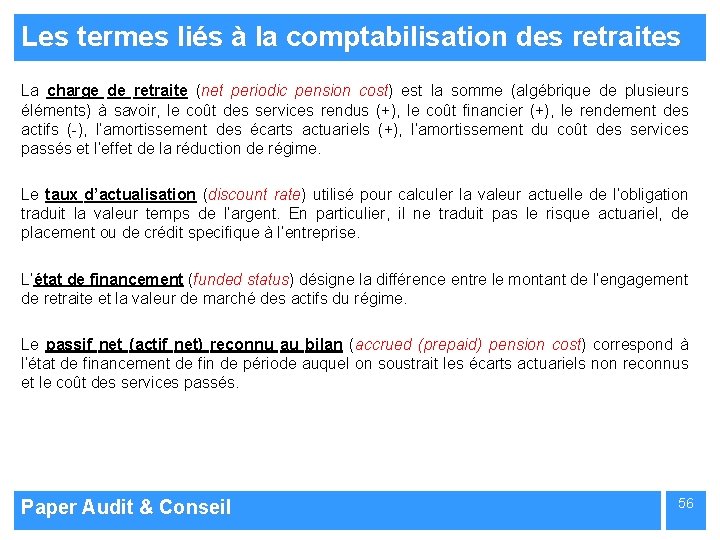
Les termes liés à la comptabilisation des retraites La charge de retraite (net periodic pension cost) est la somme (algébrique de plusieurs éléments) à savoir, le coût des services rendus (+), le coût financier (+), le rendement des actifs (-), l’amortissement des écarts actuariels (+), l’amortissement du coût des services passés et l’effet de la réduction de régime. Le taux d’actualisation (discount rate) utilisé pour calculer la valeur actuelle de l’obligation traduit la valeur temps de l’argent. En particulier, il ne traduit pas le risque actuariel, de placement ou de crédit specifique à l’entreprise. L’état de financement (funded status) désigne la différence entre le montant de l’engagement de retraite et la valeur de marché des actifs du régime. Le passif net (actif net) reconnu au bilan (accrued (prepaid) pension cost) correspond à l’état de financement de fin de période auquel on soustrait les écarts actuariels non reconnus et le coût des services passés. Paper Audit & Conseil 56