
Lindustria discografica in Italia Novembre 2004 Lassociazione di
L’industria discografica in Italia Novembre 2004
L’associazione di categoria FIMI è costituita da aziende discografiche rappresentanti l’intero panorama industriale italiano Grande, media e piccola industria per un totale di oltre 2500 etichette discografiche Il Comitato direttivo di FIMI è costituito da 12 membri che rappresentano le diverse realtà presenti sul mercato nazionale
Un’industria che investe "l'industria discografica è un business ad alto rischio di impresa che richiede sostanziali investimenti in nuovi artisti e repertorio. Le industrie discografiche investono in media il 12 -13% del proprio fatturato in ricerca, una delle percentuali più elevate in ricerca e sviluppo se confrontata con altri settori industriali” DCMS Report 1998 (Dipartimento per lo sport e la cultura del Regno Unito)
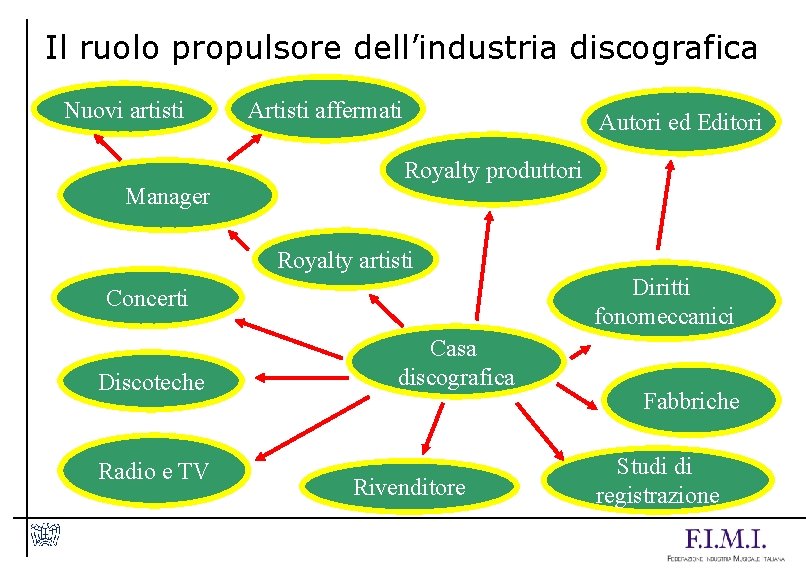
Il ruolo propulsore dell’industria discografica Nuovi artisti Manager Artisti affermati Autori ed Editori Royalty produttori Royalty artisti Diritti fonomeccanici Concerti Discoteche Radio e TV Casa discografica Rivenditore Fabbriche Studi di registrazione
Executive Summary Il mercato discografico italiano 2003 • Il mercato cala complessivamente del 7, 69 % a valore e del 7, 87 % a volume • Il segmento cd album (il prodotto di punta) cala del 3, 26 % a valore e del 1, 49 % a volume • Il segmento novità perde il 6, 01 % a valore e il 9, 13 a volume e cala anche il catalogo medio prezzo, con un -16, 83 a valore e -9, 87 % a volume. Sempre forte il repertorio italiano che copre il 48, 67% contro il 47, 51% dell’internazionale che perde il 8, 48 % a valore • Ottima anche la crescita del DVD musicale che cresce oltre il 200 % • Prosegue il calo del prezzo medio del cd sceso nel 2003 del 7, 30% dopo che nel 2002 il calo era stato del 9, 30 %
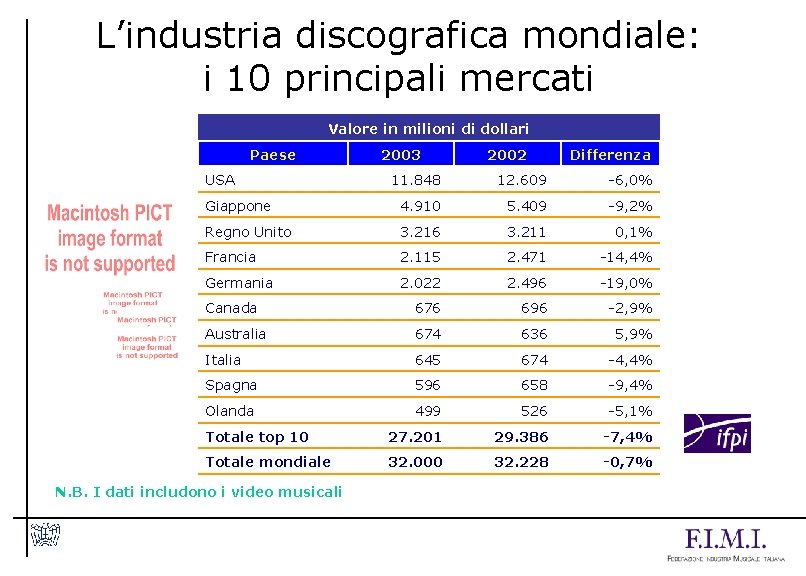
L’industria discografica mondiale: i 10 principali mercati Valore in milioni di dollari Paese USA 2003 2002 Differenza 11. 848 12. 609 -6, 0% Giappone 4. 910 5. 409 -9, 2% Regno Unito 3. 216 3. 211 0, 1% Francia 2. 115 2. 471 -14, 4% Germania 2. 022 2. 496 -19, 0% Canada 676 696 -2, 9% Australia 674 636 5, 9% Italia 645 674 -4, 4% Spagna 596 658 -9, 4% Olanda 499 526 -5, 1% Totale top 10 27. 201 29. 386 -7, 4% Totale mondiale 32. 000 32. 228 -0, 7% N. B. I dati includono i video musicali
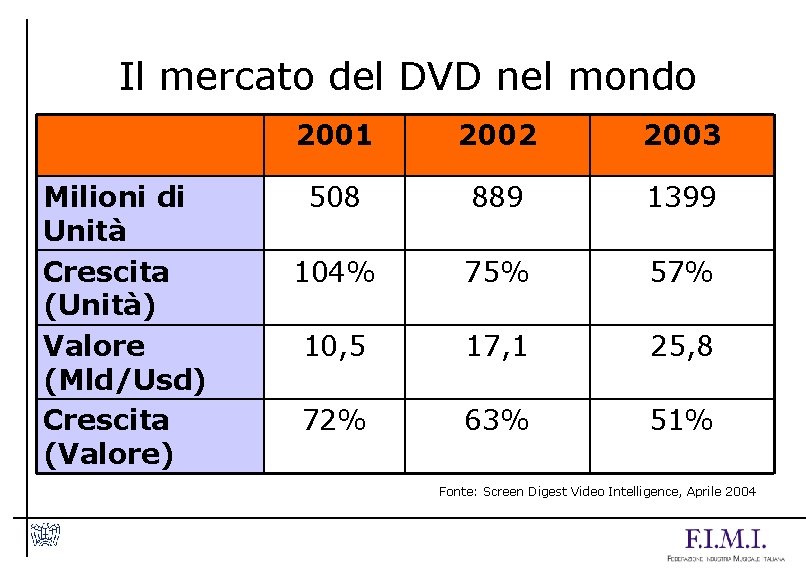
Il mercato del DVD nel mondo Milioni di Unità Crescita (Unità) Valore (Mld/Usd) Crescita (Valore) 2001 2002 2003 508 889 1399 104% 75% 57% 10, 5 17, 1 25, 8 72% 63% 51% Fonte: Screen Digest Video Intelligence, Aprile 2004
L’industria discografica mondiale: I primi 10 mercati del video musicale (DVD)
Il DVD musicale rispetto al totale del mercato DVD Fonte: IFPI/Source Digest
L’industria discografica italiana: il “core business” della musica Fonte: l’Economia della musica in Italia - 2002 - Bocconi Coram
Il mercato mondiale del disco: 10 anni di trend Sell out (dati in USDm)
Vendite di album per abitante: il confronto internazionale 2002/03
ITALIA - Dati di mercato audio 10 Anni di trend - Sell in al netto dei resi -7. 87% Unità (dati in milioni) Nota: Dati non direttamente comparabili in quanto fino al 2001 i dati sono espressi in unità, dal 2002 a confezione.
ITALIA - Dati di mercato audio 10 Anni di trend - Sell in al netto dei resi - 7, 69% Valore (dati in milioni di Euro)
ITALIA - Il crollo degli ultimi quattro anni Rispetto al 2000 il mercato perde il 14% - 14 % Valore (dati in milioni di Euro)
La crisi del mercato discografico ha fatto molte vittime • Dal 1999 ad oggi l’industria discografica italiana ha ridotto il personale di oltre il 30 % - fonte: industrie del settore • Gli investimenti sugli artisti emergenti sono calati in media del 25% Molte etichette hanno ridotto il numero di artisti a contratto. - fonte: industrie del settore • In soli due anni il canale dei negozi specializzati si è ridotto del 20 % - fonte: Ac Nielsen
Il mercato del disco in Italia (2003) Split per repertorio - Volume
Il mercato del disco in Italia: repertorio 2003 Split per repertorio - confezioni
Album e singoli in Italia: confronto 2000/2001/2002/2003 Album + Album -6, 72% Singoli -21, 19% Milioni di pezzi. Nota: Dati non direttamente comparabili in quanto fino al 2001 sono espressi in unità, dal 2002 a confezione
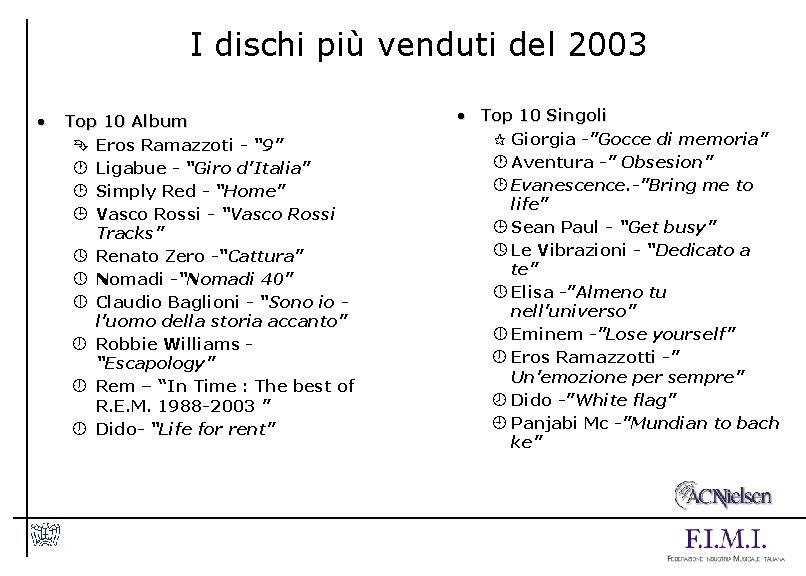
I dischi più venduti del 2003 • Top 10 Album Ê Eros Ramazzoti - “ 9” · Ligabue - “Giro d’Italia” ¸ Simply Red - “Home” ¹ Vasco Rossi - “Vasco Rossi Tracks” º Renato Zero -“Cattura” » Nomadi -“Nomadi 40” ¼ Claudio Baglioni - “Sono io l’uomo della storia accanto” ½ Robbie Williams “Escapology” ½ Rem – “In Time : The best of R. E. M. 1988 -2003 ” ½ Dido- “Life for rent” • Top 10 Singoli ¶ Giorgia -”Gocce di memoria” · Aventura -” Obsesion” ¸ Evanescence. -”Bring me to life” ¹ Sean Paul - “Get busy” º Le Vibrazioni - “Dedicato a te” » Elisa -”Almeno tu nell’universo” ¼ Eminem -”Lose yourself” ½ Eros Ramazzotti -” Un’emozione per sempre” ¾ Dido -”White flag” ¿ Panjabi Mc -”Mundian to bach ke”
ITALIA - Dati di mercato audio andamento cd album Valore (dati in milioni di Euro)
Repertorio: il recupero Internazionale Italiano Italia: dati in %
Repertorio: il confronto internazionale (2003)
Gli acquirenti di dischi suddivisi per età: 2004 vs 2002 Dati in % - Fonte:
Gli acquirenti di dischi suddivisi per sesso (confronto 2002 -2004) (Valori%; base: acquirenti dischi) Fonte: Telepanel
Luoghi di acquisto (2004) Valori % Negozio specializzato (vende quasi esclusivamente dischi, musicassette, Compact SupermercatoIpermercatoGrandi magazzini Megastore: ad esempio Ricordi, Virgin, Messaggerie Musicali, FNAC, La Feltrinelli Edicola Negozio non specializzato (oltre a vendere lp, musicassette, cd vende altro, ad es. elettrodomestici casalinghi) • Centro 52% • 14 -17 anni • 18 -24 anni 56% 46% • 35 -44 anni 42, 2% • 45 -54 anni 39, 1% • Nord ovest + nord est 42% • Lic. media inf. 40% Bancarella Venditori ambulanti • 18 -24 anni 29, 4% • 25 -34 anni 25, 8% Per corrispondenza (tramite catalogo) • Nord ovest + nord est 24, 7% Autogrill Stazioni di servizio Da amiciparenti Acquistando tramite Internet Fonte: ricerca Nielsen CRA per FPM - Base: Acquirenti di cd/dvd= 11. 152. 135 • Laurea 37% • 45 -64 anni 25%
Luoghi di acquisto prevalente: trend 1997 – 2004 Fonte: ricerca Nielsen CRA per FPM - Base: Acquirenti di cd/dvd= 11. 152. 135
Generi musicali dei prodotti acquistati Fonte: ricerca Nielsen CRA per FPM - Base: Acquirenti di cd/dvd= 11. 152. 135
Peso delle vendite nelle aree Nielsen - 2003
Variazioni % sulle quantità Gennaio/Settembre 2004 rispetto al 2003 Nord Ovest Nord Est Centro Sud
Il mercato discografico in Italia: stagionalità
Il peso dell’ IVA sul disco
La corsa dell’IVA sul disco
L’industria discografica italiana Il fatturato dell’industria discografica derivante dalla trasmissione di brani musicali in radio, TV ed esercizi pubblici
Le nuove tecnologie L’industria discografica e la rivoluzione digitale
Internet: i dati globali Penetrazione percentuale delle connessioni Fonte: Understanding & Solutions
La netta flessione dei mercati Primo semestre 2004 (percentuale su valore primo semestre 2003)
Agosto 2004
SVILUPPO DEI MERCATI LEGITTIMI: previsione di valore di alcuni mercati europei (ago. 2004) 89, 5
Propensione all’acquisto di Musica dopo il download illegale di files musicali Agosto 2004
Profilo del “consumatore” online Italia 2004
LA LOTTA ALLA PIRATERIA
Il trend degli ultimi anni: 2000 - 2002
Il confronto 2002 - 2003 Fonte: FPM / Forze dell’ordine
Fonte: FPM / Forze dell’ordine
Fonte: FPM / Forze dell’ordine
• Dati riferiti al numero di operazioni condotte • Privati: centrali di masterizzazione, piccoli “imprenditori” della pirateria, etc • Internet: casi di pirateria “fisica” (sequestro di CD e/o DVD) generati da casi internet Fonte: FPM / Forze dell’ordine
• 12, 5 milioni di italiani acquistano dischi. Oltre il 18 % più di una volta al mese (2, 4 milioni). 10 milioni di persone hanno acquistato cd negli ultimi 12 mesi con una media di 5, 5 cd all’anno. Ma sono cd originali ? • Su 38 milioni di italiani tra i 14 e i 64 anni il 30 % (11, 5 milioni di persone) possiedono cd duplicati. 4, 7 milioni di italiani acquistano regolarmente cd masterizzati. • Modalità di approvvigionamento di cd masterizzati: 42 % lo acquista, il 37 % chiede che gli venga duplicato da amici, parenti, colleghi, il 21 % lo duplica personalmente. • L’aquisto avviene nel 51% dei casi presso bancarelle abusive e venditori ambulanti • Il profilo dell’acquirente di cd falsi: maschio, 25 -34 anni, lavoratore dipendente, vive in una città con oltre 100 mila abitanti, risiede al Sud e ha una licenza media. • 3, 7 milioni di italiani masterizzano cd direttamente o tramite il masterizzatore di qualcun altro (amici, parenti, posto di lavoro, scuola). • 1, 3 milioni di italiani masterizzano cd una o più volte al mese. 430 mila persone masterizzano 3 o più volte al mese. • 1, 9 milioni di persone scaricano file musicali da internet (il 50 % li masterizza) • Il 52 % degli italiani ( 20 milioni di persone) reputa che non via sia nulla di illegale nell’acquistare cd falsi. • 8 milioni di persone sanno che i guadagni della pirateria vanno alle organizzazioni criminali ( 22, 7 %)
INTENZIONE A SCARICARE SENZA PAGARE IN FUTURO CONFRONTO (coloro che hanno risposto si) DICEMBRE 2003 SESSO ETA’ APRILE 2004
CONSAPEVOLEZZA ILLEGALITA’: CONFRONTO DIC. 2003 / APRILE 2004 DICEMBRE 2003 ETA’ SESSO APRILE 2004
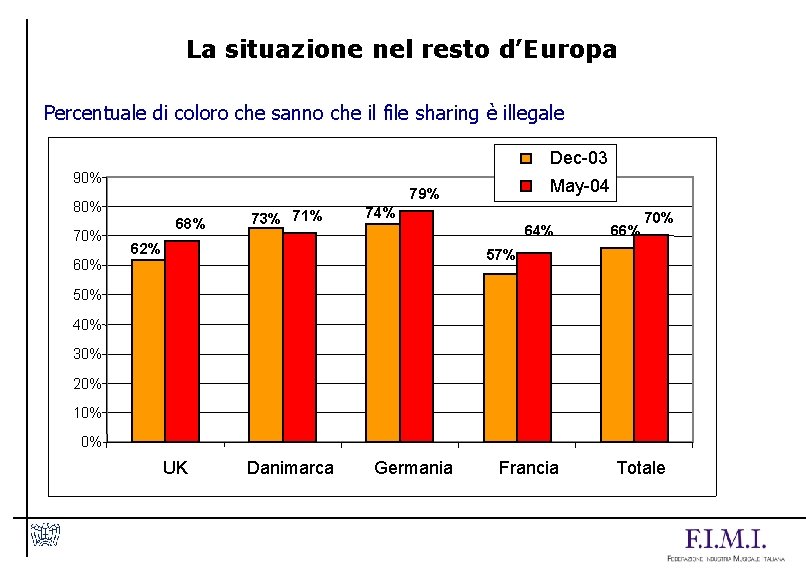
La situazione nel resto d’Europa Percentuale di coloro che sanno che il file sharing è illegale Dec-03 90% 80% 70% 60% May-04 79% 68% 73% 71% 74% 62% 66% 70% 57% 50% 40% 30% 20% 10% 0% UK Danimarca Germania Francia Totale
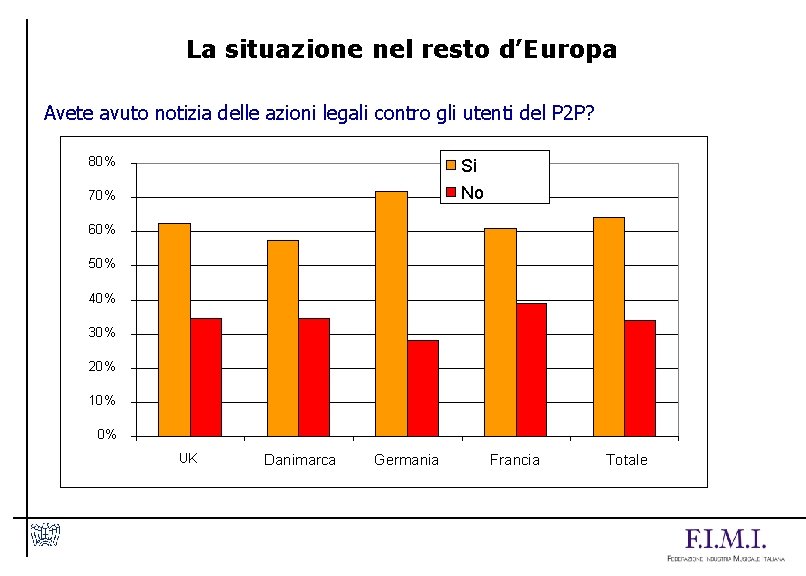
La situazione nel resto d’Europa Avete avuto notizia delle azioni legali contro gli utenti del P 2 P? 80% Si No 70% 60% 50% 40% 30% 20% 10% 0% UK Danimarca Germania Francia Totale
- 92% - 91%
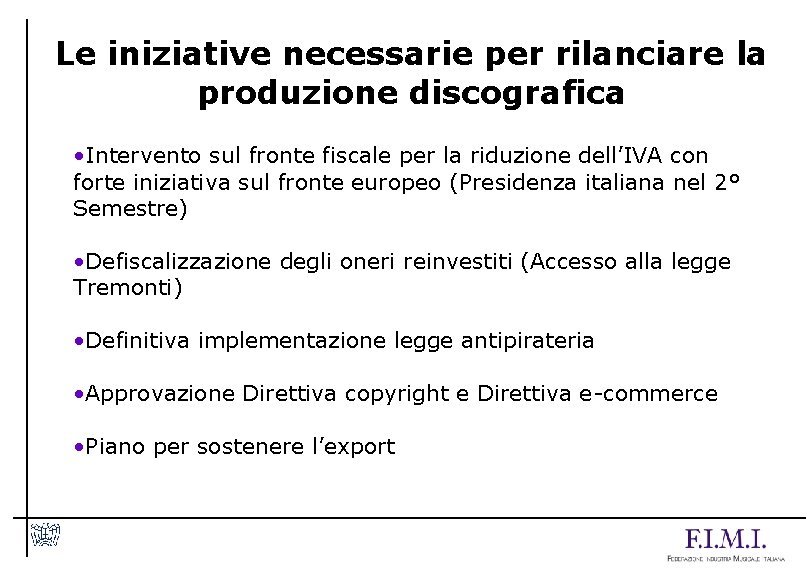
Le iniziative necessarie per rilanciare la produzione discografica • Intervento sul fronte fiscale per la riduzione dell’IVA con forte iniziativa sul fronte europeo (Presidenza italiana nel 2° Semestre) • Defiscalizzazione degli oneri reinvestiti (Accesso alla legge Tremonti) • Definitiva implementazione legge antipirateria • Approvazione Direttiva copyright e Direttiva e-commerce • Piano per sostenere l’export
- Slides: 55