
Lider wzrostowych rynkw Konferencja Wall Street Karpacz czerwiec
- Slides: 18
Lider wzrostowych rynków Konferencja Wall. Street Karpacz, czerwiec 2014 r.
Kim jesteśmy? Grupa AMBRA jest czołowym producentem, importerem i dystrybutorem win w Europie Środkowo-Wschodniej. Głównym rynkiem naszej działalności jest Polska, gdzie jesteśmy zdecydowanym liderem rynku wina. Głównym źródłem wzrostu Grupy są silne marki - liderzy w głównych kategoriach rynku: CIN&CIN, DORATO, EL SOL, FRESCO, PICCOLO, PLISKA. Prawie połowa przychodów pochodzi z największego i najszybciej rosnącego segmentu rynku: win stołowych. Grupa AMBRA jest prekursorem nowego i dynamicznie rozwijającego się rynku cydru w Polsce, a należąca do Grupy marka CYDR LUBELSKI jest liderem tej kategorii. Grupa obecna jest także w Czechach, na Słowacji oraz w Rumunii.
AMBRA w skrócie 1992 – powstanie AMBRA S. A. 1995 – lider rynku win musujących 1997 – przejęcie marki CIN&CIN 2005 – debiut giełdowy i budowa grupy kapitałowej 2006 – lider rynku win stołowych 2009 – lider rynku sklepów specjalistycznych 2012 – lider w sprzedaży wina w Internecie 2013 – najwyższa dywidenda w historii Grupy AMBRA 2014 – CYDR LUBELSKI liderem swojej kategorii w Polsce
Strategia Grupy AMBRA Wzrost wartości spółki dla jej akcjonariuszy poprzez: § pełne wykorzystanie potencjału rozwoju rynku wina w Polsce § dynamiczne powiększanie przewagi lidera rynku we wszystkich istotnych segmentach rynku wina § koncentrację na rozwoju portfela znanych i silnych marek - CIN&CIN, EL SOL, DORATO, CYDR LUBELSKI § rozwijanie pozycji rynkowej w innych wzrostowych kategoriach rynku alkoholi takich jak cydr, brandy, drinki, wódki premium § ciągłe doskonalenie kompetencji, zwiększanie skali aktywności rynkowej i realizację synergii we wszystkich obszarach działania § zwiększanie przepływów pieniężnych z operacji i konsekwentną politykę wzrostu dywidendy 4
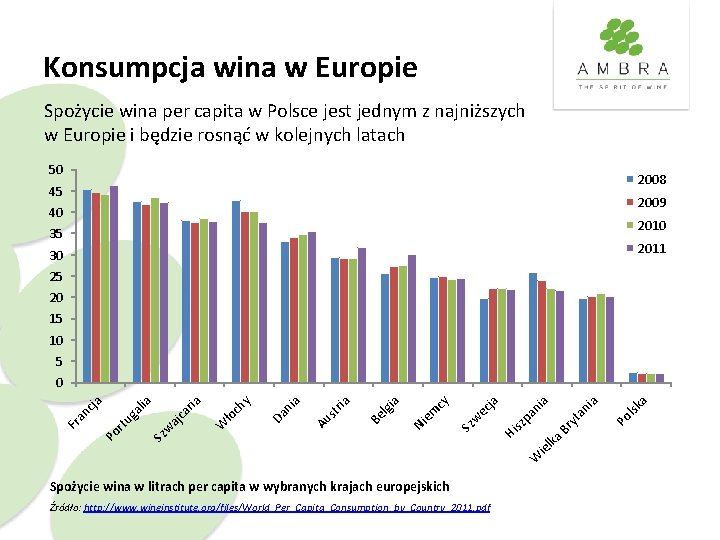
Konsumpcja wina w Europie Spożycie wina per capita w Polsce jest jednym z najniższych w Europie i będzie rosnąć w kolejnych latach 50 2008 45 2009 40 2010 35 2011 30 25 20 15 10 5 Źródło: http: //www. wineinstitute. org/files/World_Per_Capita_Consumption_by_Country_2011. pdf a Po lsk an ia lka ie W Spożycie wina w litrach per capita w wybranych krajach europejskich Br yt pa ni a Hi sz ja ec Sz w cy em Ni a lgi Be ria st Au a ni Da y ło ch W ria Sz w aj ca lia rtu ga Po Fr an cja 0
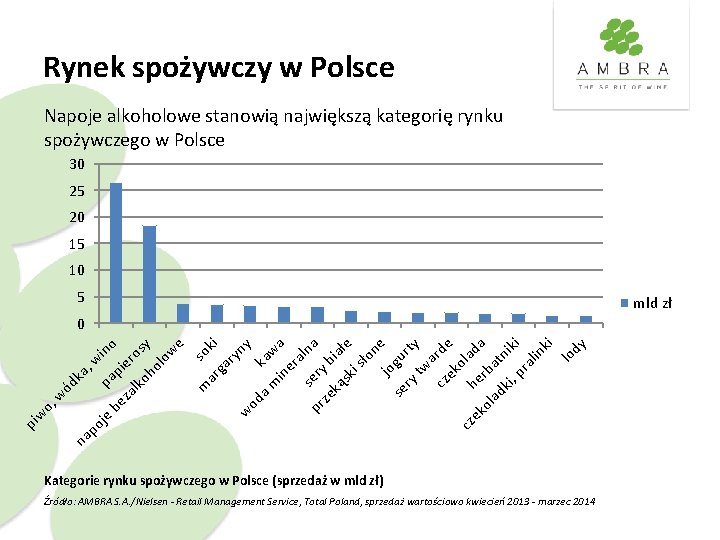
Rynek spożywczy w Polsce Napoje alkoholowe stanowią największą kategorię rynku spożywczego w Polsce 30 25 20 15 10 5 mld zł pa be je po na pi w o, w ód ka , w in pi o za er lko os ho y lo w e m sok ar ga i ry ny w od a m kaw in a er al n s pr ery a ze ką bia sk łe is ło n jo e se gu ry rty tw a cz rde ek ol cz ek he ada ol rb ad at ki, nik pr i al in ki lo dy 0 Kategorie rynku spożywczego w Polsce (sprzedaż w mld zł) Źródło: AMBRA S. A. /Nielsen - Retail Management Service, Total Poland, sprzedaż wartościowo kwiecień 2013 - marzec 2014
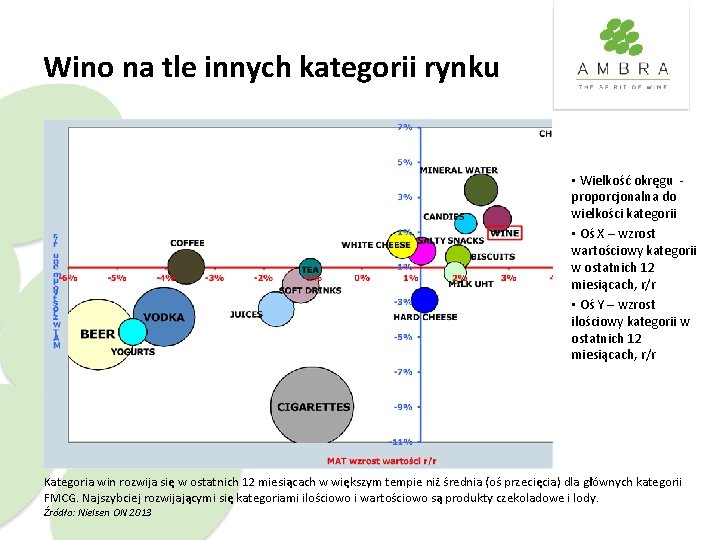
Wino na tle innych kategorii rynku • Wielkość okręgu proporcjonalna do wielkości kategorii • Oś X – wzrost wartościowy kategorii w ostatnich 12 miesiącach, r/r • Oś Y – wzrost ilościowy kategorii w ostatnich 12 miesiącach, r/r Kategoria win rozwija się w ostatnich 12 miesiącach w większym tempie niż średnia (oś przecięcia) dla głównych kategorii FMCG. Najszybciej rozwijającymi się kategoriami ilościowo i wartościowo są produkty czekoladowe i lody. Źródło: Nielsen ON 2013
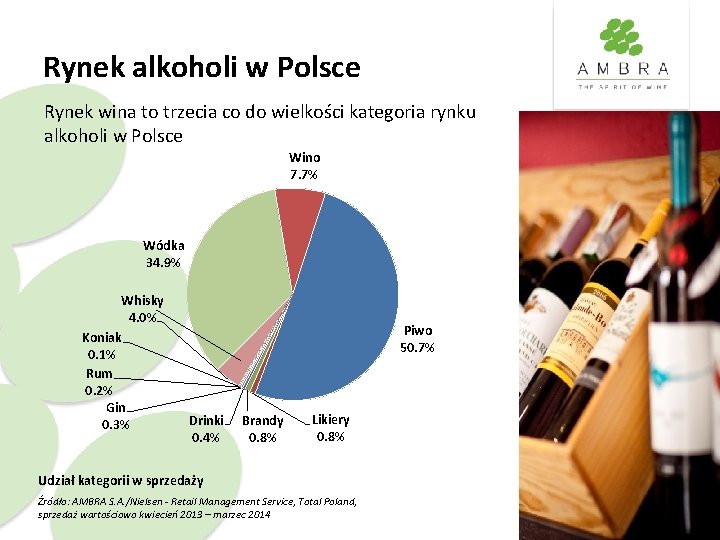
Rynek alkoholi w Polsce Rynek wina to trzecia co do wielkości kategoria rynku alkoholi w Polsce Wino 7. 7% Wódka 34. 9% Whisky 4. 0% Koniak 0. 1% Rum 0. 2% Gin 0. 3% Piwo 50. 7% Drinki 0. 4% Brandy 0. 8% Likiery 0. 8% Udział kategorii w sprzedaży Źródło: AMBRA S. A. /Nielsen - Retail Management Service, Total Poland, sprzedaż wartościowo kwiecień 2013 – marzec 2014
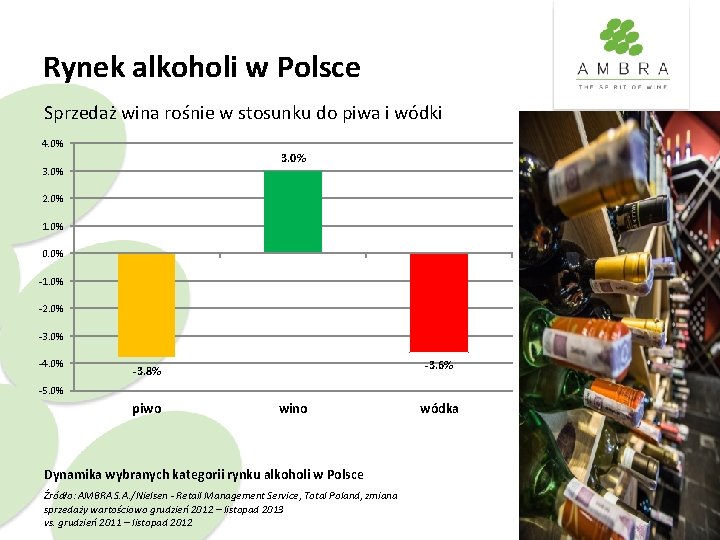
Rynek alkoholi w Polsce Sprzedaż wina rośnie w stosunku do piwa i wódki 4. 0% 3. 0% 2. 0% 1. 0% 0. 0% -1. 0% -2. 0% -3. 0% -4. 0% -3. 6% -3. 8% -5. 0% piwo wino Dynamika wybranych kategorii rynku alkoholi w Polsce Źródło: AMBRA S. A. /Nielsen - Retail Management Service, Total Poland, zmiana sprzedaży wartościowo grudzień 2012 – listopad 2013 vs. grudzień 2011 – listopad 2012 wódka
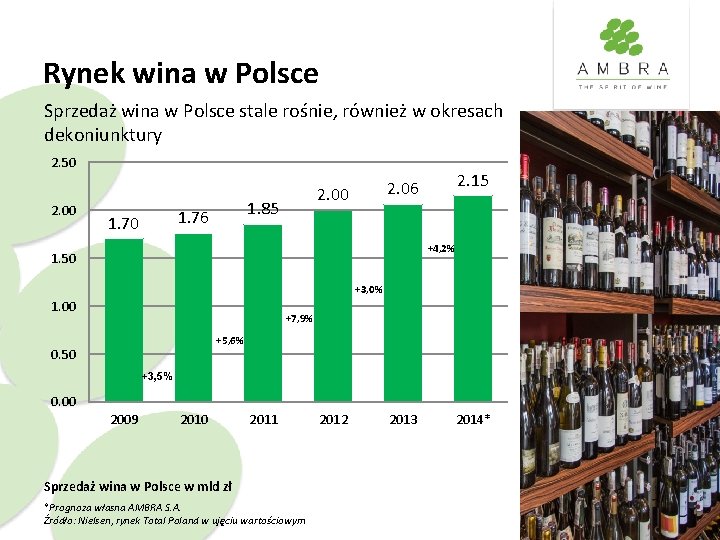
Rynek wina w Polsce Sprzedaż wina w Polsce stale rośnie, również w okresach dekoniunktury 2. 50 2. 00 1. 76 1. 70 2. 00 1. 85 2. 15 2. 06 +4, 2% 1. 50 +3, 0% 1. 00 +7, 9% +5, 6% 0. 50 +3, 5% 0. 00 2009 2010 2011 Sprzedaż wina w Polsce w mld zł *Prognoza własna AMBRA S. A. Źródło: Nielsen, rynek Total Poland w ujęciu wartościowym 2012 2013 2014*
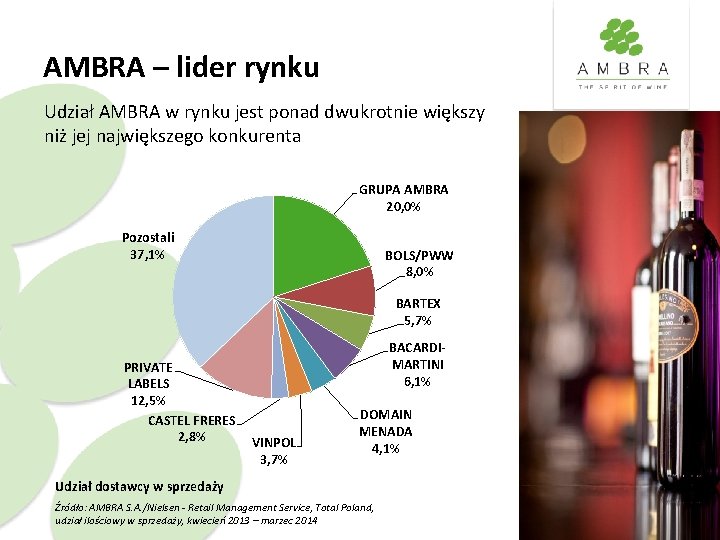
AMBRA – lider rynku Udział AMBRA w rynku jest ponad dwukrotnie większy niż jej największego konkurenta GRUPA AMBRA 20, 0% Pozostali 37, 1% BOLS/PWW 8, 0% BARTEX 5, 7% PRIVATE LABELS 12, 5% CASTEL FRERES 2, 8% BACARDIMARTINI 6, 1% VINPOL 3, 7% DOMAIN MENADA 4, 1% Udział dostawcy w sprzedaży Źródło: AMBRA S. A. /Nielsen - Retail Management Service, Total Poland, udział ilościowy w sprzedaży, kwiecień 2013 – marzec 2014
AMBRA - wiodące marki własne Najważniejsze marki Grupy AMBRA - CIN&CIN, DORATO, EL SOL, FRESCO, PICCOLO, CYDR LUBELSKI i PLISKA - są liderami w swoich kategoriach produktowych 12
AMBRA - lider dystrybucji marek Sprzedaż przez sieć 26 własnych specjalistycznych sklepów, 1500 restauracji w całej Polsce i sklep internetowy www. winezja. pl
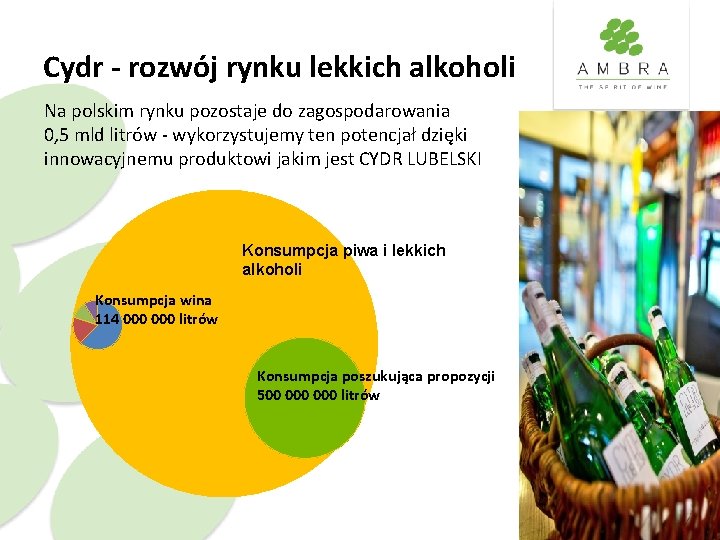
Cydr - rozwój rynku lekkich alkoholi Na polskim rynku pozostaje do zagospodarowania 0, 5 mld litrów - wykorzystujemy ten potencjał dzięki innowacyjnemu produktowi jakim jest CYDR LUBELSKI Konsumpcja piwa i lekkich alkoholi Konsumpcja wina 114 000 litrów Konsumpcja poszukująca propozycji 500 000 litrów
Cydr - potencjał rozwoju § polski rynek cydru dzisiaj nadal jest rynkiem niszowym - w 2013 r. sprzedaż osiągnie kilka milionów litrów § szacujemy potencjał polskiego rynku cydru w 2015 r. na 17, 7 mln litrów § nasze badania konsumenckie oraz analizy rotacji wskazują na potencjał kategorii na poziomie 2 -5% konsumpcji piwa w ciągu 5 lat
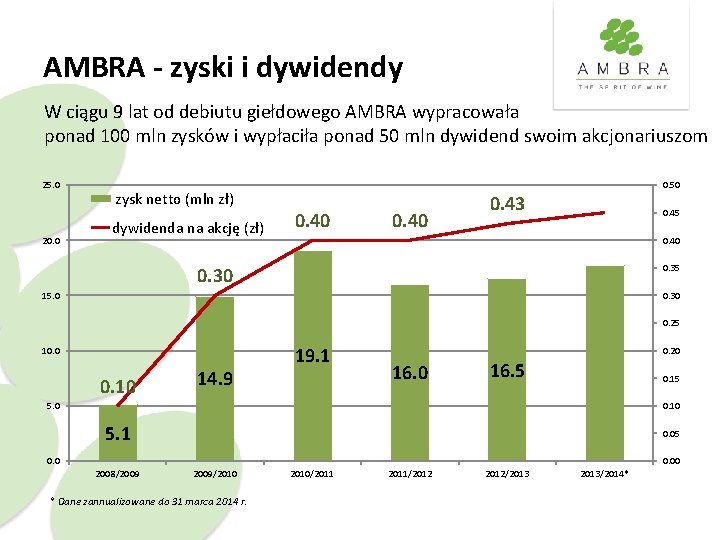
AMBRA - zyski i dywidendy W ciągu 9 lat od debiutu giełdowego AMBRA wypracowała ponad 100 mln zysków i wypłaciła ponad 50 mln dywidend swoim akcjonariuszom 25. 0 20. 0 zysk netto (mln zł) dywidenda na akcję (zł) 0. 50 0. 40 0. 43 0. 45 0. 40 0. 35 0. 30 15. 0 0. 30 0. 25 10. 0 0. 10 14. 9 19. 1 0. 20 16. 5 0. 15 5. 0 0. 10 5. 1 0. 05 0. 00 2008/2009/2010 * Dane zannualizowane do 31 marca 2014 r. 2010/2011/2012/2013/2014*
AMBRA - cele biznesowe § wzrost sprzedaży win zgodny z tempem wzrostu polskiego rynku wina § dynamiczny wzrost sprzedaży cydru § inwestycje w markę CYDR LUBELSKI § wzrost zysku netto i EBIT
Zapraszamy do kontaktu www. ambra. com. pl ir@ambra. com. pl https: //twitter. com/ambra_sa