
Lic Gabriel de la Fuente Prof Titular Master
Lic. Gabriel de la Fuente Prof. Titular Master en Finanzas USAL Prof. Inst. Arg. de Ejecutivos de Finanzas Prof. Adjunto Cálculo Financiero FCE-UBA Prof. Adjunto Administración Financiera FCE-UBA FINANZAS PARA PYMES
Universidad de Buenos Aires Facultad de Ciencias Económicas Sistema Financiero: -Mercado de Dinero -Mercado de Divisas -Mercado de Capitales -Mercado de Derivados
Elementos de una operación financiera C 0 = Capital Inicial I = Interés en términos nominales Cn = Capital Final n = Duración i = Tasa de interés Elementos que componen una tasa de interés Concepto del valor del tiempo Variable riesgo Factor inflación
Tasas de interés referenciales Libor Prime Euribor Eurolibor Tasa de Fondos Federales Baibor Call interbancario Bladar
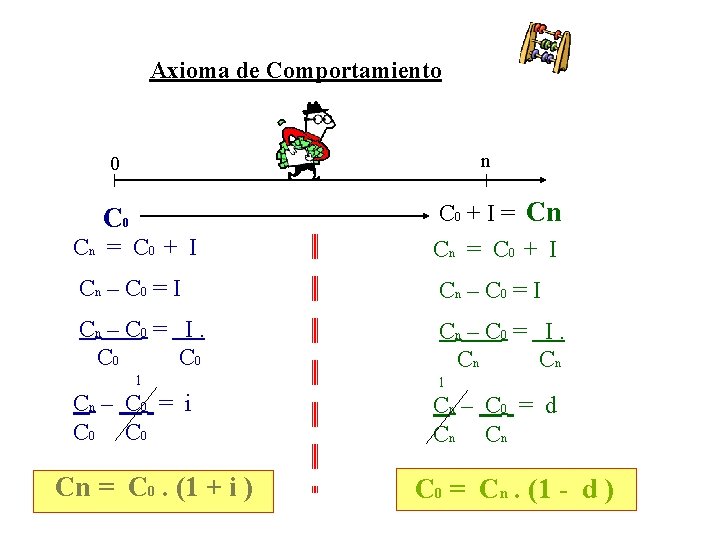
Axioma de Comportamiento n 0 C 0 + I = Cn Cn = C 0 + I Cn – C 0 = I. C 0 Cn – C 0 = I. Cn 1 Cn – C 0 = i C 0 Cn = C 0. (1 + i ) 1 Cn – C 0 = d Cn Cn C 0 = Cn. (1 - d )
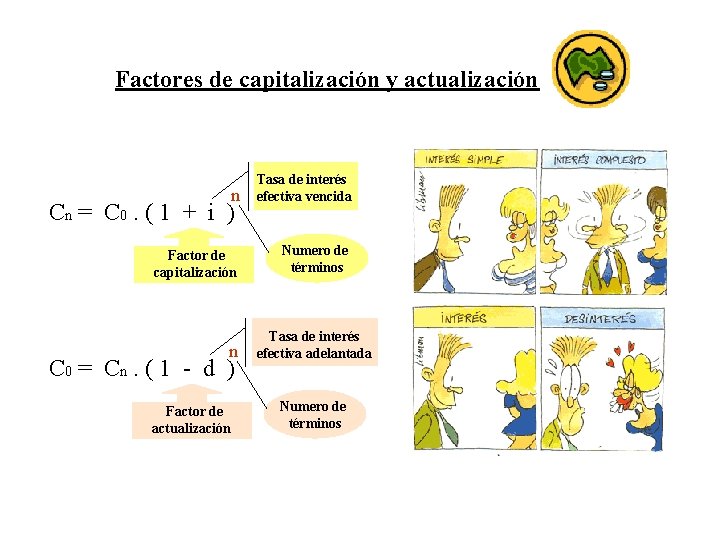
Factores de capitalización y actualización n Tasa de interés efectiva vencida Factor de capitalización Numero de términos Cn = C 0. ( 1 + i ) n C 0 = Cn. ( 1 - d ) Factor de actualización Tasa de interés efectiva adelantada Numero de términos
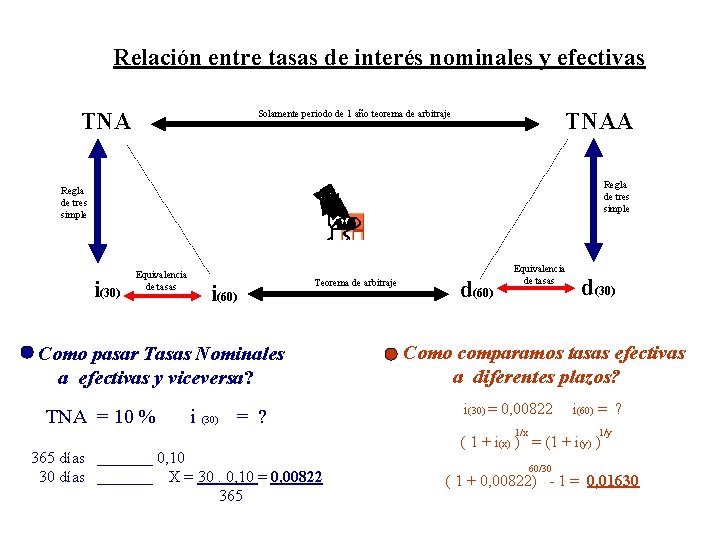
Relación entre tasas de interés nominales y efectivas TNAA Solamente periodo de 1 año teorema de arbitraje Regla de tres simple i(30) Equivalencia de tasas i(60) Teorema de arbitraje d(60) Equivalencia de tasas d(30) Como pasar Tasas Nominales a efectivas y viceversa? Como comparamos tasas efectivas a diferentes plazos? TNA = 10 % i (30) = ? i(30) = 0, 00822 i(60) = ? 1/x 1/y ( 1 + i(x) ) = (1 + i(y) ) 365 días _______ 0, 10 60/30 30 días _______ X = 30. 0, 10 = 0, 00822 ( 1 + 0, 00822) - 1 = 0, 01630 365
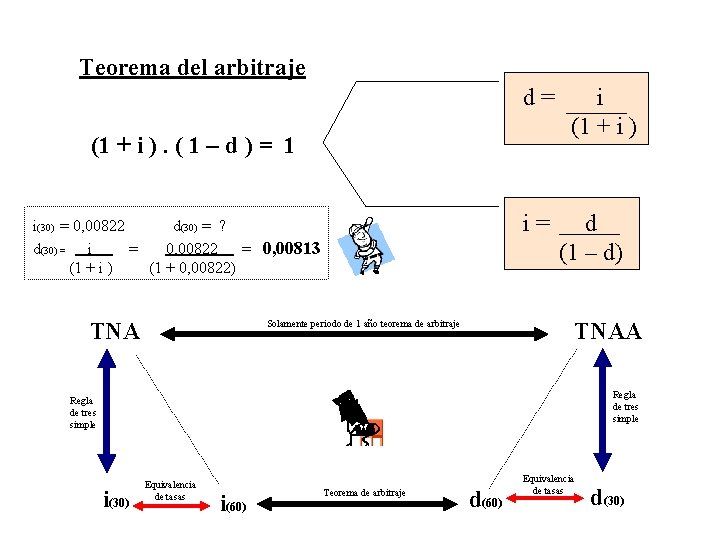
Teorema del arbitraje d = i (1 + i ). ( 1 – d ) = 1 i(30) = 0, 00822 d(30) = ? d(30) = i = 0, 00822 = 0, 00813 (1 + i ) (1 + 0, 00822) TNA i = d (1 – d) TNAA Solamente periodo de 1 año teorema de arbitraje Regla de tres simple i(30) Equivalencia de tasas i(60) Teorema de arbitraje d(60) Equivalencia de tasas d(30)
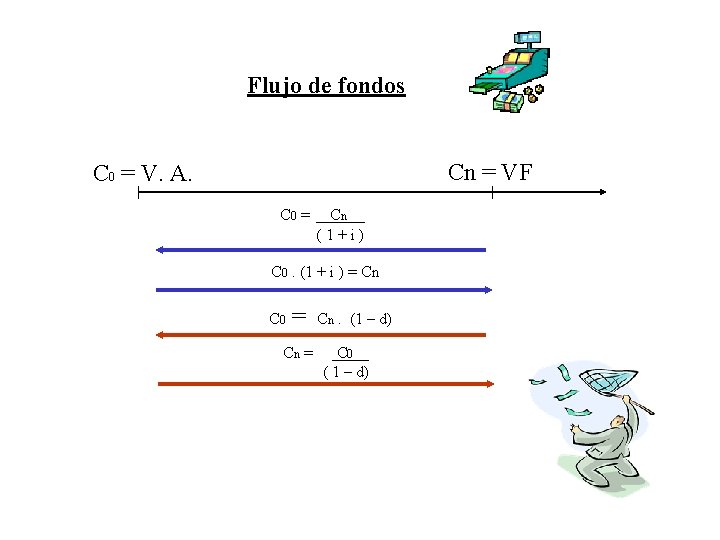
Flujo de fondos Cn = VF C 0 = V. A. C 0 = Cn ( 1 + i ) C 0. (1 + i ) = Cn C 0 = Cn. (1 – d) Cn = C 0 ( 1 – d)
Herramientas para la toma de decisiones en las financiaciones e inversiones Resultados por tenencia (tipos de cambio) Costos de entrada, TAX y Costos de salida
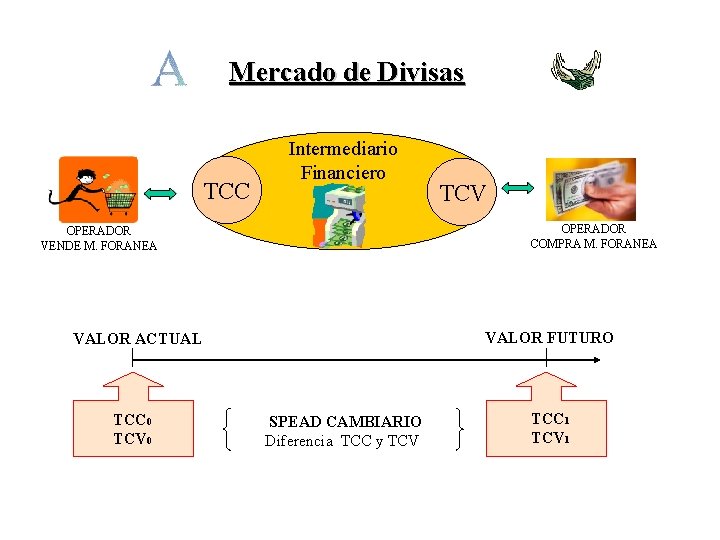
Mercado de Divisas TCC Intermediario Financiero OPERADOR COMPRA M. FORANEA OPERADOR VENDE M. FORANEA VALOR FUTURO VALOR ACTUAL TCC 0 TCV SPEAD CAMBIARIO Diferencia TCC y TCV TCC 1 TCV 1
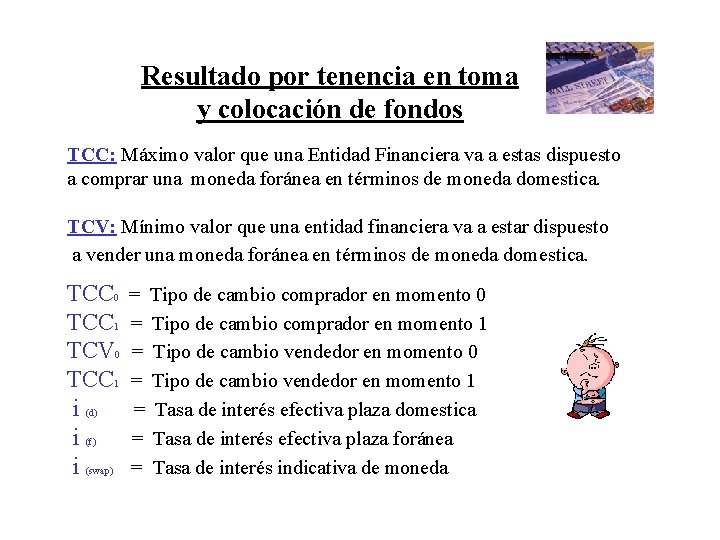
Resultado por tenencia en toma y colocación de fondos TCC: Máximo valor que una Entidad Financiera va a estas dispuesto a comprar una moneda foránea en términos de moneda domestica. TCV: Mínimo valor que una entidad financiera va a estar dispuesto a vender una moneda foránea en términos de moneda domestica. TCC 0 = Tipo de cambio comprador en momento 0 TCC 1 = Tipo de cambio comprador en momento 1 TCV 0 = Tipo de cambio vendedor en momento 0 TCC 1 = Tipo de cambio vendedor en momento 1 i (d) = Tasa de interés efectiva plaza domestica i (f) = Tasa de interés efectiva plaza foránea i (swap) = Tasa de interés indicativa de moneda
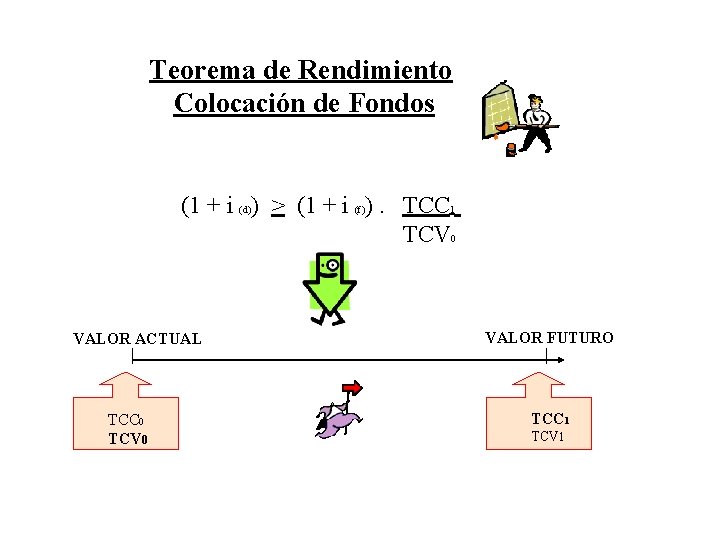
Teorema de Rendimiento Colocación de Fondos (1 + i (d)) > (1 + i (f)). TCC 1 TCV 0 VALOR ACTUAL TCC 0 TCV 0 VALOR FUTURO TCC 1 TCV 1
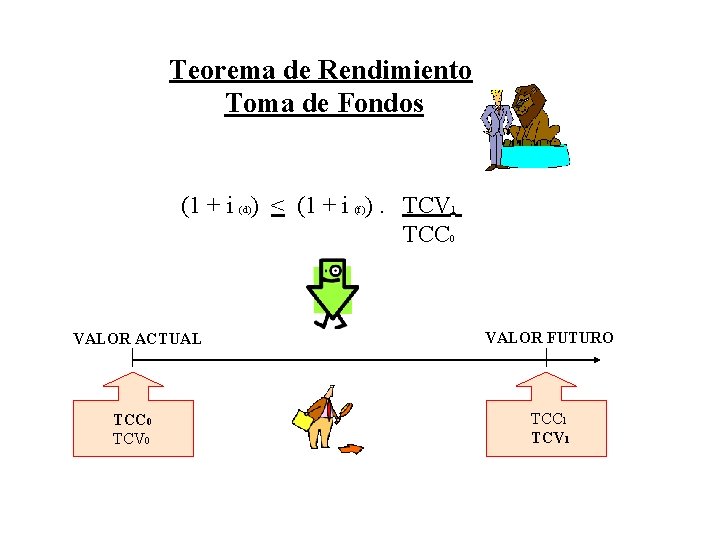
Teorema de Rendimiento Toma de Fondos (1 + i (d)) < (1 + i (f)). TCV 1 TCC 0 VALOR ACTUAL TCC 0 TCV 0 VALOR FUTURO TCC 1 TCV 1
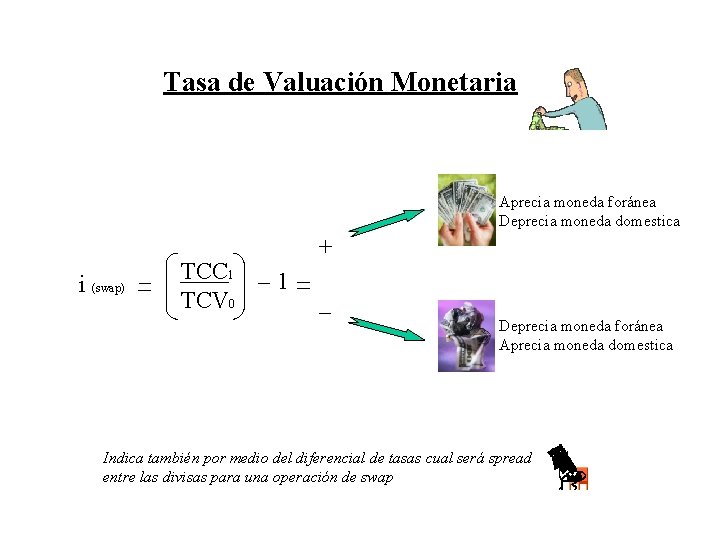
Tasa de Valuación Monetaria Aprecia moneda foránea Deprecia moneda domestica + _ TCC 1 _ 1 i (swap) TCV 0 _ Deprecia moneda foránea Aprecia moneda domestica Indica también por medio del diferencial de tasas cual será spread entre las divisas para una operación de swap
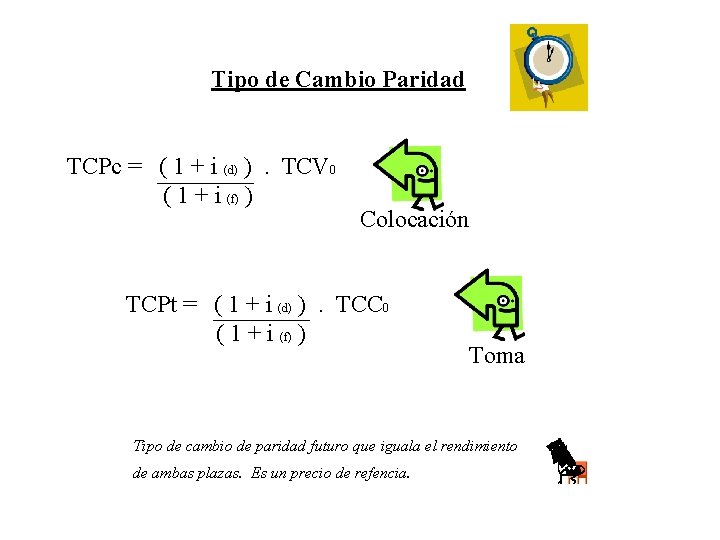
Tipo de Cambio Paridad TCPc = ( 1 + i (d) ) . TCV 0 ( 1 + i (f) ) Colocación TCPt = ( 1 + i (d) ) . TCC 0 ( 1 + i (f) ) Toma Tipo de cambio de paridad futuro que iguala el rendimiento de ambas plazas. Es un precio de refencia.
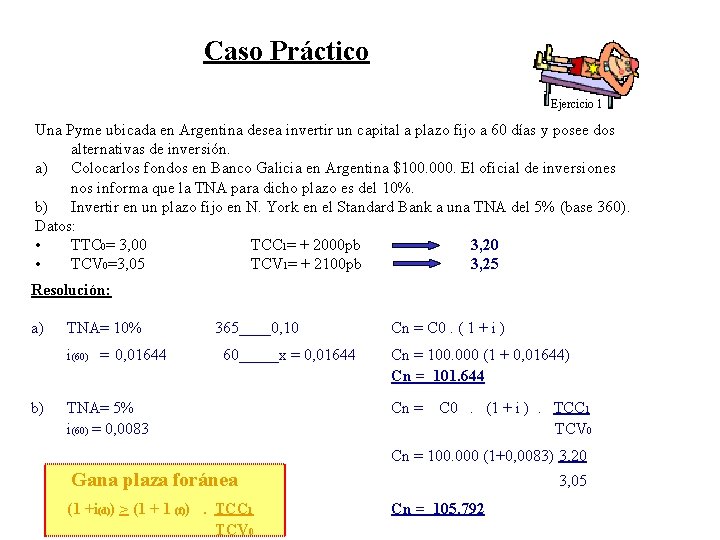
Caso Práctico Ejercicio 1 Una Pyme ubicada en Argentina desea invertir un capital a plazo fijo a 60 días y posee dos alternativas de inversión. a) Colocarlos fondos en Banco Galicia en Argentina $100. 000. El oficial de inversiones nos informa que la TNA para dicho plazo es del 10%. b) Invertir en un plazo fijo en N. York en el Standard Bank a una TNA del 5% (base 360). Datos: • TTC 0= 3, 00 TCC 1= + 2000 pb 3, 20 • TCV 0=3, 05 TCV 1= + 2100 pb 3, 25 Resolución: a) b) TNA= 10% 365____0, 10 Cn = C 0. ( 1 + i ) i(60) = 0, 01644 60_____x = 0, 01644 Cn = 100. 000 (1 + 0, 01644) Cn = 101. 644 TNA= 5% i(60) = 0, 0083 Cn = C 0 . (1 + i ) . TCC 1 TCV 0 Cn = 100. 000 (1+0, 0083) 3, 20 Gana plaza foránea (1 +i(d)) > (1 + 1 (f)). TCC 1 TCV 0 Cn = 105. 792 3, 05
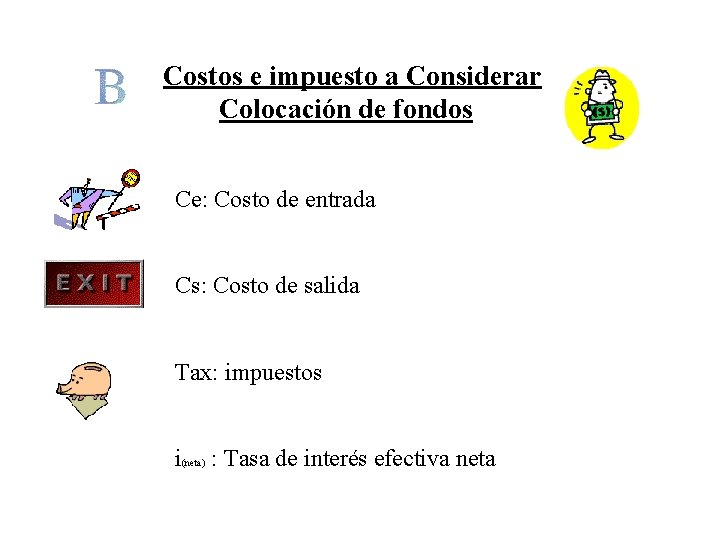
Costos e impuesto a Considerar Colocación de fondos Ce: Costo de entrada Cs: Costo de salida Tax: impuestos i(neta) : Tasa de interés efectiva neta
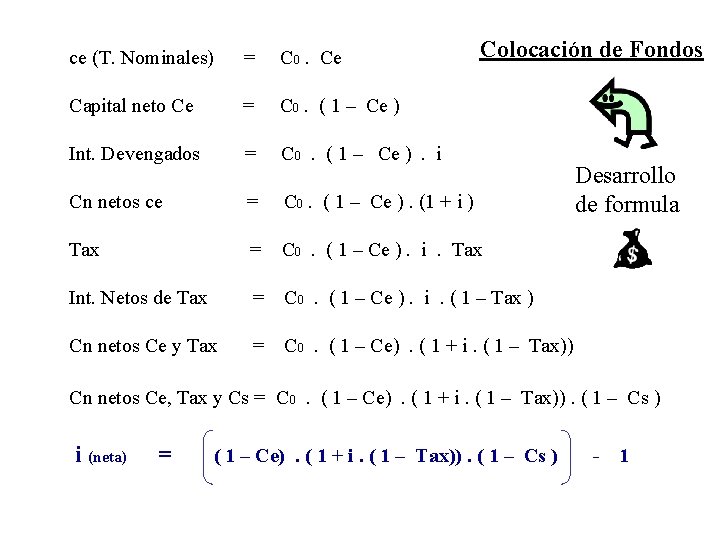
ce (T. Nominales) = C 0. Ce Colocación de Fondos Capital neto Ce = C 0. ( 1 – Ce ) Int. Devengados = C 0 . ( 1 – Ce ) . i Cn netos ce = C 0. ( 1 – Ce ). (1 + i ) Desarrollo de formula Tax = C 0 . ( 1 – Ce ). i . Tax Int. Netos de Tax = C 0 . ( 1 – Ce ). i . ( 1 – Tax ) Cn netos Ce y Tax = C 0 . ( 1 – Ce) . ( 1 + i. ( 1 – Tax)) Cn netos Ce, Tax y Cs = C 0 . ( 1 – Ce) . ( 1 + i. ( 1 – Tax)). ( 1 – Cs ) i (neta) = ( 1 – Ce). ( 1 + i. ( 1 – Tax)). ( 1 – Cs ) - 1
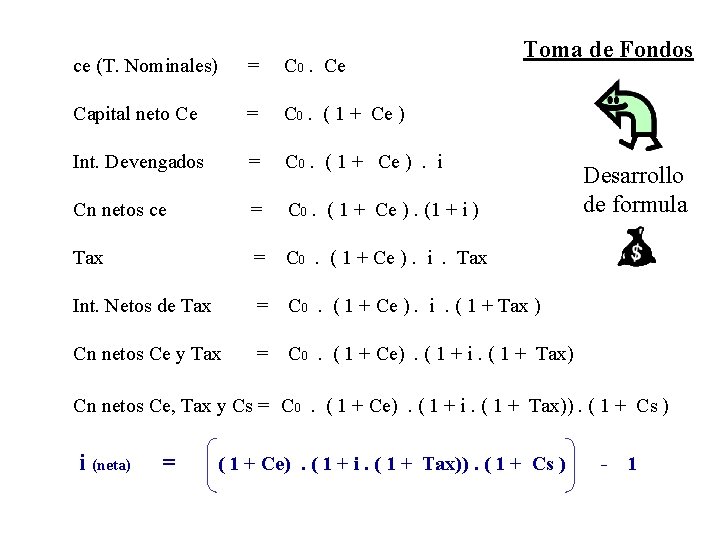
ce (T. Nominales) = C 0. Ce Toma de Fondos Capital neto Ce = C 0. ( 1 + Ce ) Int. Devengados = C 0. ( 1 + Ce ) . i Cn netos ce = C 0. ( 1 + Ce ). (1 + i ) Desarrollo de formula Tax = C 0 . ( 1 + Ce ). i . Tax Int. Netos de Tax = C 0 . ( 1 + Ce ). i . ( 1 + Tax ) Cn netos Ce y Tax = C 0 . ( 1 + Ce) . ( 1 + i. ( 1 + Tax) Cn netos Ce, Tax y Cs = C 0 . ( 1 + Ce) . ( 1 + i. ( 1 + Tax)). ( 1 + Cs ) i (neta) = ( 1 + Ce). ( 1 + i. ( 1 + Tax)). ( 1 + Cs ) - 1
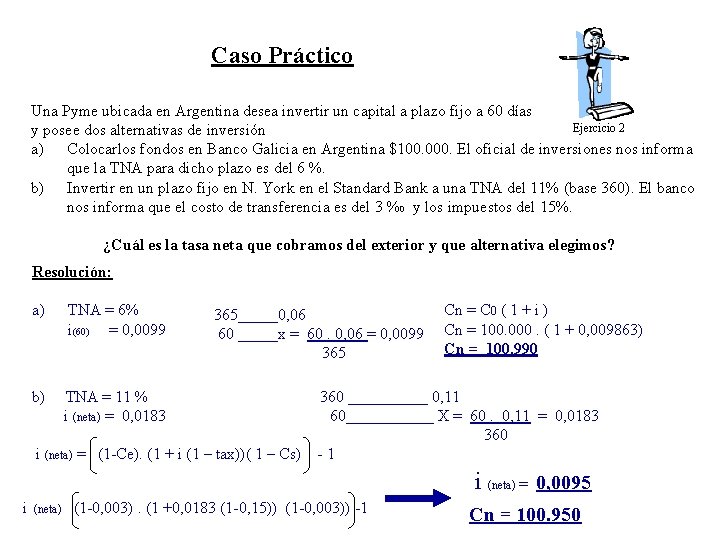
Caso Práctico Una Pyme ubicada en Argentina desea invertir un capital a plazo fijo a 60 días Ejercicio 2 y posee dos alternativas de inversión a) Colocarlos fondos en Banco Galicia en Argentina $100. 000. El oficial de inversiones nos informa que la TNA para dicho plazo es del 6 %. b) Invertir en un plazo fijo en N. York en el Standard Bank a una TNA del 11% (base 360). El banco nos informa que el costo de transferencia es del 3 %0 y los impuestos del 15%. ¿Cuál es la tasa neta que cobramos del exterior y que alternativa elegimos? Resolución: a) TNA = 6% i(60) = 0, 0099 365_____0, 06 Cn = C 0 ( 1 + i ) Cn = 100. 000. ( 1 + 0, 009863) 60 _____x = 60. 0, 06 = 0, 0099 Cn = 100. 990 365 b) TNA = 11 % 360 _____ 0, 11 i (neta) = 0, 0183 60______ X = 60. 0, 11 = 0, 0183 360 i (neta) = (1 -Ce). (1 + i (1 – tax))( 1 – Cs) - 1 i (neta) = 0, 0095 i (neta) (1 -0, 003). (1 +0, 0183 (1 -0, 15)) (1 -0, 003)) -1 Cn = 100. 950
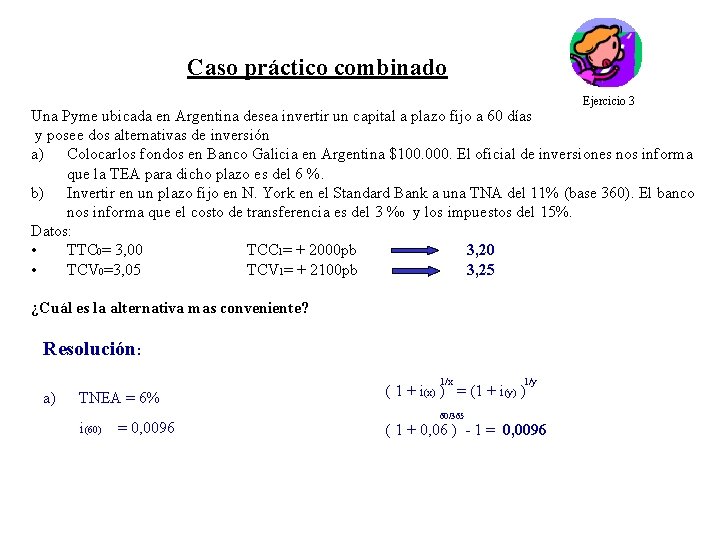
Caso práctico combinado Ejercicio 3 Una Pyme ubicada en Argentina desea invertir un capital a plazo fijo a 60 días y posee dos alternativas de inversión a) Colocarlos fondos en Banco Galicia en Argentina $100. 000. El oficial de inversiones nos informa que la TEA para dicho plazo es del 6 %. b) Invertir en un plazo fijo en N. York en el Standard Bank a una TNA del 11% (base 360). El banco nos informa que el costo de transferencia es del 3 %0 y los impuestos del 15%. Datos: • TTC 0= 3, 00 TCC 1= + 2000 pb 3, 20 • TCV 0=3, 05 TCV 1= + 2100 pb 3, 25 ¿Cuál es la alternativa mas conveniente? Resolución: 1/x a) TNEA = 6% i(60) = 0, 0096 1/y ( 1 + i(x) ) = (1 + i(y) ) 60/365 ( 1 + 0, 06 ) - 1 = 0, 0096
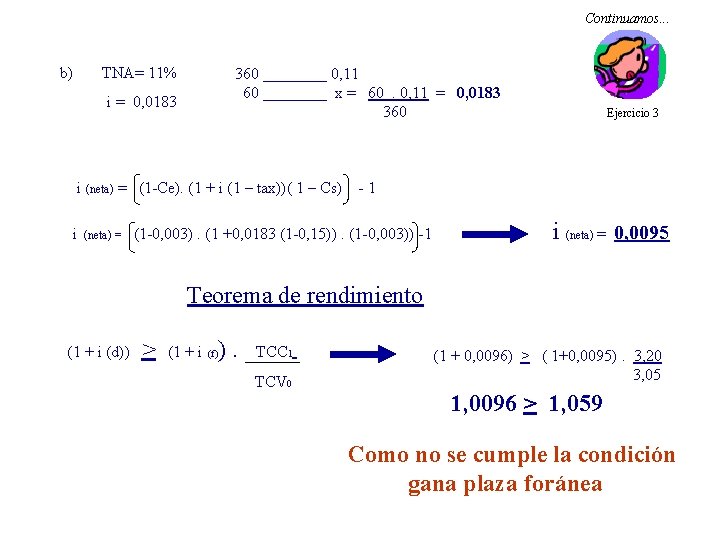
Continuamos. . . b) TNA= 11% i = 0, 0183 360 ____ 0, 11 60 ____ x = 60 . 0, 11 = 0, 0183 360 Ejercicio 3 i (neta) = (1 -Ce). (1 + i (1 – tax))( 1 – Cs) - 1 i (neta) = (1 -0, 003). (1 +0, 0183 (1 -0, 15)). (1 -0, 003)) -1 i (neta) = 0, 0095 Teorema de rendimiento (1 + i (d)) > (1 + i (f)). TCC 1 TCV 0 (1 + 0, 0096) > ( 1+0, 0095). 3, 20 3, 05 1, 0096 > 1, 059 Como no se cumple la condición gana plaza foránea
Introducción al Riesgo Crediticio
¿Qué es el Riesgo Crediticio? Es la probabilidad de que el Tomador del crédito no cancele sus obligaciones con el prestamista. ¿ Qué análisis básicos se deben realizar? Condiciones básicas para el crédito 5 C. C El proceso del crédito 5 P. P Análisis de Ratios Análisis Horizontal Análisis Vertical Básicos Técnicos y limitados
Condiciones básicas para el crédito Análisis de las “ 5 C” del crédito: Es una regla empírica fundamental que puede parecer elemental y podría ser descartada, pero si se pasa por alto se llegaría a una decisión de crédito con resultados desastrosos para el prestamista. Cualidades a analizar Carácter, Capacidad y Capital. Colaterales y Condiciones.
El Carácter • Es la condición mas importante • Es la disposición del cliente para cubrir sus obligaciones. Es tener la determinación de pagar El querer pagar. • Es la cualidad Moral (Honestidad e Integridad). Por lo tanto no existe ningún sustituto del Carácter. • . El carácter puede ser la única causa para que una decisión crediticia favorable cambie y pueda ser rechazada. • Para evaluar el carácter se debe investigar y analizar la actividad anterior del prestatario o solicitante del crédito. Ver su conducta en forma integral. “¿Cómo es posible que por un par de anteojos nadie se da cuenta que Clark Kent es Superman? ”
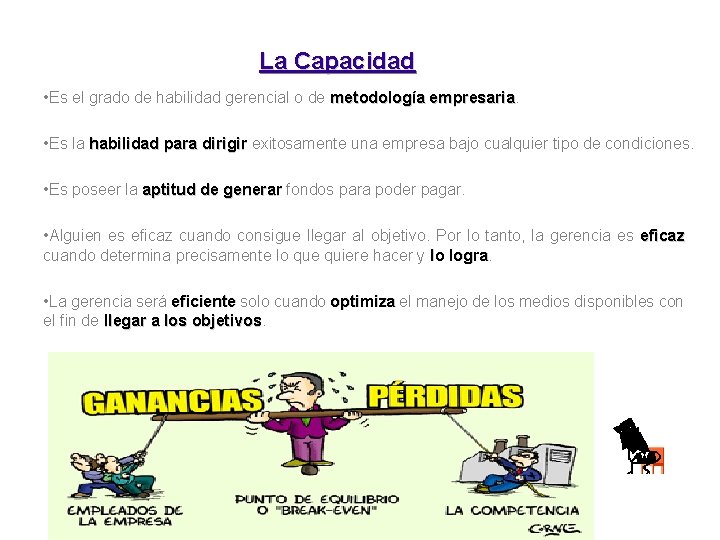
La Capacidad • Es el grado de habilidad gerencial o de metodología empresaria • Es la habilidad para dirigir exitosamente una empresa bajo cualquier tipo de condiciones. • Es poseer la aptitud de generar fondos para poder pagar. • Alguien es eficaz cuando consigue llegar al objetivo. Por lo tanto, la gerencia es eficaz cuando determina precisamente lo que quiere hacer y lo logra • La gerencia será eficiente solo cuando optimiza el manejo de los medios disponibles con el fin de llegar a los objetivos
¿Que aspectos nos puede indicar en que medida una empresa esta administrada? Se debe evaluar el control gerencial de sus políticas y procedimientos, su organización, su administración. Ejemplo: Su investigación del mercado (su planificación, el control de ventas, su análisis de la competencia, sus productos y sus precios). Su política de compras, (del control de los materiales, de planeamiento, y control de la producción, de la calidad de control de los costos etc. ) “¿Para qué algunos Gerentes Administrativos aprietan más fuerte los botones del control remoto cuando tiene poca batería? “
¿Por que analizar la gerencia? • Una sociedad puede presentar buenos balances con buenas utilidades pero si su gerencia no posee la capacidad y determinación necesarias pasara poco tiempo en que su situación financiera se deteriore. • En cambio si otra sociedad posee una situación patrimonial aceptable y cuenta con una excelente gerencia puede lograr buenos beneficios habituales para sus propietarios (accionistas) respecto a la inversión realizada. “Si cuando uno hace algo mucho tiempo lo hace cada vez mejor, ¿por qué los taxistas manejan tan mal? ”
El Capital • Es el respaldo monetario de la compañía o de la persona. • Son sus reservas financieras • Es la fe de los inversores o propietarios en la empresa, en sus productos y en su futuro. El monto aportado indica a los acreedores hasta donde arriesgan sus bienes en los objetivos de la compañía. • Es el indicador principal de su solvencia, por lo tanto, se lo puede tomar como una unidad de medida de referencia del crédito solicitado. “¿Por qué en este mundo hasta los ceros, para ser algo, deben estar en la derecha? ”
La garantía colateral • Aumenta la probabilidad de recupero del crédito, pero no altera la calidad del riesgo. • Se puede tomar para compensar una debilidad de las principales C del crédito, pero nunca sustituir al Carácter. • Un colateral no convierte un mal préstamo en bueno, pero si mejora un buen préstamo. • Las garantías se clasifican en: –Garantías personales –Documentos de terceros –Prendas –Hipotecas “Cuando te sacas una foto al lado de Mickey Mouse, el hombre que está dentro del disfraz, ¿está sonriendo? ”
Las condiciones externas • Este es el único factor a considerar que es ajeno al prestatario que lo afecta. Son la condiciones económicas y políticas generales • Estas condiciones a evaluar, son principalmente: –El momento de la coyuntura en que se encuentra el país. –La situación en especial en que se encuentra el ramo o la industria. –Adelantos tecnológicos. –Leyes especificas que regulan en la actividad, o que establecen protecciones aduaneras o impositivas, o que regulan los precios. –Calidad y cantidad de competencia. –Conflictos sociales, guerras. –etc. “Los números no mienten, lo que hay es muchos economistas mentirosos”
El proceso del crédito Es una sutil aproximación para resolver los hechos, dar opiniones responsables y sortear factores poco claros, en un proceso de evaluación de riesgo crediticio, a fin de llegar a una decisión de otorgamiento. s Ellas son: • Personal (People) • Propósito (Purpose) • Pago (Payment) • Protección (Protection) • Perspectiva (Perspective) “Vayamos por partes. . ” (Tupac Amaru)”
Factor Personal • Se debe considerar bajo dos perspectivas: perspectivas • Si los solicitantes son responsables y exitosos, y si tratan a sus banqueros y acreedores en forma equitativa • La información sobre el prestatario debe tener tres características: –Completa (elemento humano) –Veraz (Comentar Investigación) –Actualizada (información contable) “No tengo un mango” (Tupperware)
El propósito • Es necesario tener la constancia del destino del crédito. • Es básico para poder establecer su plan de pago , es decir, la forma en que se amortizará, el plazo de reembolso y la tasa de interés. • Sirve para el prestamista ver el grado de riesgo • Los propósitos del crédito pueden estar dirigidos a uno de estos grupos. –Para adquirir activos (corrientes o fijos) –Para reemplazar a otros acreedores –Para reemplazar inversiones de accionistas ¿Por qué no hay comida para gatos "con sabor a ratón"?
La capacidad de Pago s El pago es una derivación del propósito y como tal debe ser apropiado para el tomador y también para el acreedor dentro del plazo normal del préstamo. s Se debe analizar la fuente y tiempo de repago y estar convencido que la probabilidad de repago sea alta. s Deberá conocerse su Cash Flow y cuando sus negocios se contraerán o se expandirán “¿Por qué utilizan agujas esterilizadas para dar una inyección letal? “
La protección adicional • Un préstamo debidamente estructurado incluye una alternativa, alternativa tener una protección o segunda salida en caso de que la fuente de pago primaria falle. • La protección puede ser: –Interna (donde el prestamista mira exclusivamente al tomador) –Externa (cuando un tercero suma su responsabilidad crediticia a la del tomador). El colateral se analiza desde el punto de vista de la liquidez “El coche nunca reemplazará al caballo (La yegua)”
Perspectivas • Se entiende en el sentido que puede tener el crédito desde el análisis básico a asumir el riesgo y ganar la recompensa que enmarca los negocios. • Las principales alternativas a la perspectiva de no aceptar el riesgo son: –Evitarlo: Para evitar y/o cubrir los riesgos existen instrumentos apropiados como los Swaps, operaciones a termino (Forward), etc. . , además de la diversificación de la cartera. –Reducirlo: Para reducir el riesgo o prevenir perdidas se debe adaptar diversas acciones o prevenciones. –Transferirlo: La transferencia del riesgo tiene como medio mas común al seguro. Vivir es sentirse fatalmente forzado a ejercitar la libertad, a decidir lo que vamos a hacer en este mundo. Ni un solo instante se deja descansar a nuestra actividad de decisión. Inclusive cuando desesperados nos abandonamos a lo que quiera venir, hemos decidido no decidir. ”(Ortega y Gaset)
Análisis Técnicos • Análisis Vertical: Consiste en determinar la participación relativa de cada rubro sobre una categoría común que los agrupa. Entonces, si cada rubro del activo – caja y bancos, inventarios, cuantas a cobrar – corresponde al Activo total, que los agrupa, el análisis vertical consistirá en determinar que porcentaje cada uno de estos rubros representa del total de activo. Lo mismo sucede con los rubros pertenecientes al pasivo y patrimonio neto. • Análisis Horizontal: Consiste en establecer tendencias para los rubros que componen el balance y del estado de resultados, a partir de la comparación de las cifras de los mismos respecto de un año “base”. • Ratios: Relación entre las cifras obtenidas de los estados financieros y demás informes de la empresa que permiten obtener una idea mas acertada acerca del comportamiento de la empresa. Constituyen una expresión cuantitativa del comportamiento o el desempeño de toda una organización o una de sus partes, cuya magnitud al ser comparada con algún nivel de referencia, puede estar señalando alguna desviación sobre la cual se tomaran acciones correctivas o preventivas según el caso. Al conjunto de índices se los denomina Ratios. “Con números se puede demostrar cualquier cosa” Thomas Carlyle
Limitaciones de los Análisis Técnicos Dificultades para comparar varias empresas, por las diferencias existentes en los métodos contables de valorización de inventarios, cuentas por cobrar y activos fijos. Son fáciles de manejar para presentar una mejor situación de la empresa. “ Cuando necesitamos obtener un crédito, al prestamista debemos demostrarle que no lo precisamos, para que nos otorgue el mismo. Los prestamistas no comprenden que si no lo precisamos no lo vamos a solicitar?
F I N Lic. Gabriel de la Fuente Gabriel@delafuente. com. ar
- Slides: 43