
Liberalizarea telecomunicaiilor n Romnia Nicolae Oac Ph D
Liberalizarea telecomunicaţiilor în România!? Nicolae Oacă, Ph. D. , MBA Nicolae Oacă Conferinţa Piaţa Financiară “Liberalizarea telecomunicaţiilor” Conferinţa Piaţa Financiară World Trade Center, 5 martie 2002 Liberalizarea telecomunicaţiilor,
Liberalizarea telecomunicaţiilor în România? ! v Contextul mondial v Telecomunicaţiile din România la finele anului 2001 v Telefonia fixă - serviciu social sau business? v Liberalizarea telecomunicaţiilor? ! v Pregătirea liberalizării Nicolae Oacă Conferinţa Piaţa Financiară Liberalizarea telecomunicaţiilor, 2
Contextul mondial Criza declanşată de supraestimarea cererii!! v v v Supraestimarea cererii: telecom. fixe şi mobile Recesiunea telecom afectează fabricanţi, operatori, etc. Mariile companii au datorii mari – DT - $66 bn, FT – $67 bn; – Înrăutăţirea riscului de companie v v v Imprumuturi mai scumpe pentru telecomunicaţii Acţiunile/valoare companiilor telecom - scăzute Reducere de activitate: faliment (GC), reducerea investiţiilor, concedieri UMTS încă în criză: guvernele reconsideră abordarea Telefonia fixă în Europa C&E - în saturaţie!!? ? Nicolae Oacă Conferinţa Piaţa Financiară Liberalizarea telecomunicaţiilor, 3
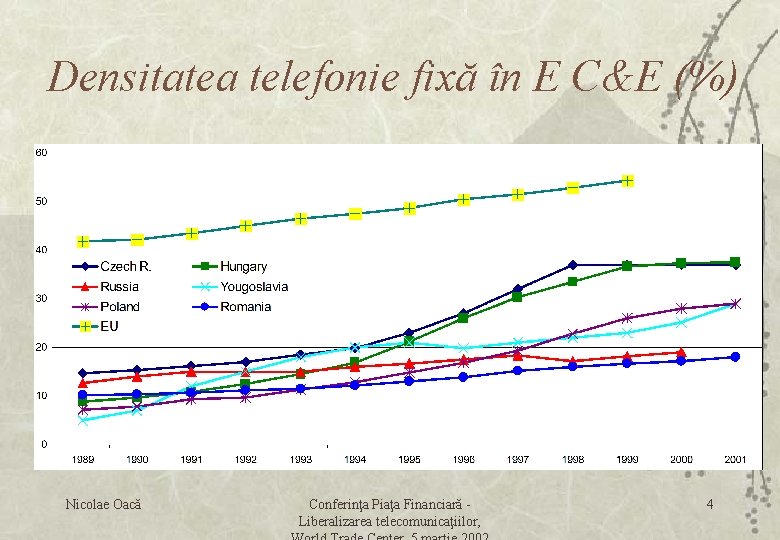
Densitatea telefonie fixă în E C&E (%) Nicolae Oacă Conferinţa Piaţa Financiară Liberalizarea telecomunicaţiilor, 4
Telefonia fixă în Europa C&E - stagnare! v Eşecul în vînzarea unor pachete importante unor parteneri strategici în ultimii 2 ani – Bulgaria, Grecia, Turcia. – Mak. Tel singura excepţie – Matav (DT)! v v v Primele eşecuri - Elektrim (Polonia) Densitatea telefonică în ultimii ani în stagnare Noi tentative de vânzare – Turcia, Bulgaria, România – Cesky Telecom: 51% + 27%! (6 oferte: DT, Orange, invest. insit) v Potenţiali cumpărători: – Operatori regionali: OTE, Matav (DT) – Investitori instituţionali Nicolae Oacă Conferinţa Piaţa Financiară Liberalizarea telecomunicaţiilor, 5
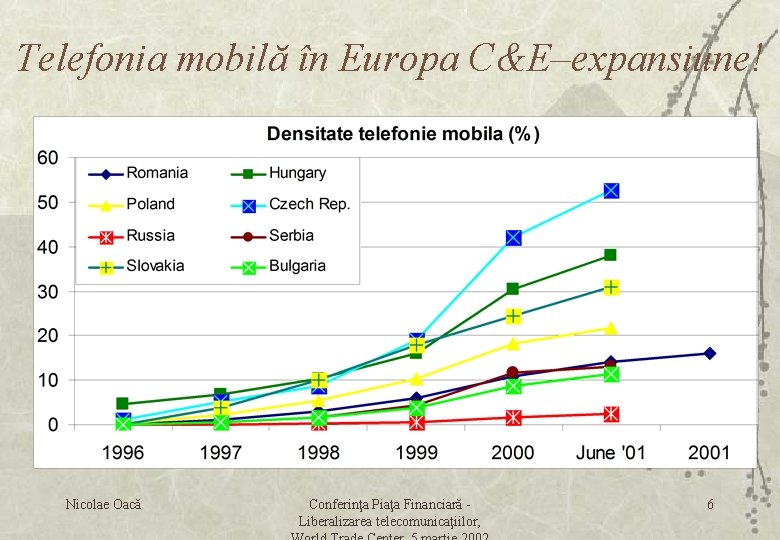
Telefonia mobilă în Europa C&E–expansiune! Nicolae Oacă Conferinţa Piaţa Financiară Liberalizarea telecomunicaţiilor, 6
Telecomunicaţiile la finele anului 2001 v Telefonia fixă – creştere uşoară! • Rom. Telecom – – rezolvator de probleme sociale, discriminare în stabilirea tarifelor – Finanţare, privatizare v Telefonia mobilă – performerul telecomunicaţiilor din România! – Creştere rapidă a numărului abonaţilor: 2. 44 m > 3. 6 m – Lansarea de noi servicii : GPRS, CDMA 450 (Zapp Mobile) v v v Televiziunea prin cablu – industrie matură interesată de liberalizare! ISPs – (Vo. IP), deasemenea interes pentru liberalizare! Întârzieri şi ezitări în pregătirea liberalizării Nicolae Oacă Conferinţa Piaţa Financiară Liberalizarea telecomunicaţiilor, 7
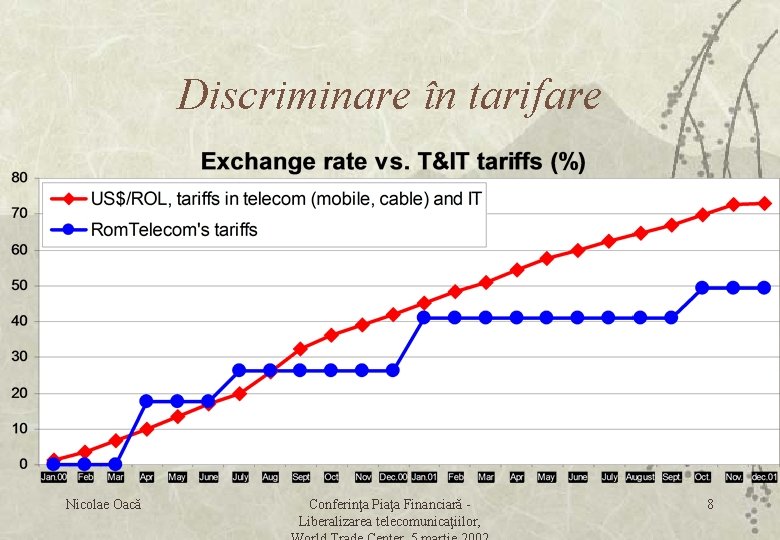
Discriminare în tarifare Nicolae Oacă Conferinţa Piaţa Financiară Liberalizarea telecomunicaţiilor, 8
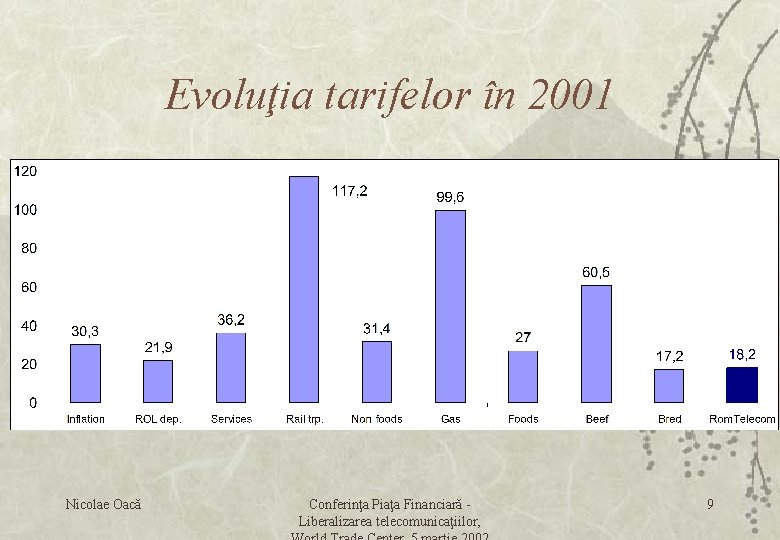
Evoluţia tarifelor în 2001 Nicolae Oacă Conferinţa Piaţa Financiară Liberalizarea telecomunicaţiilor, 9
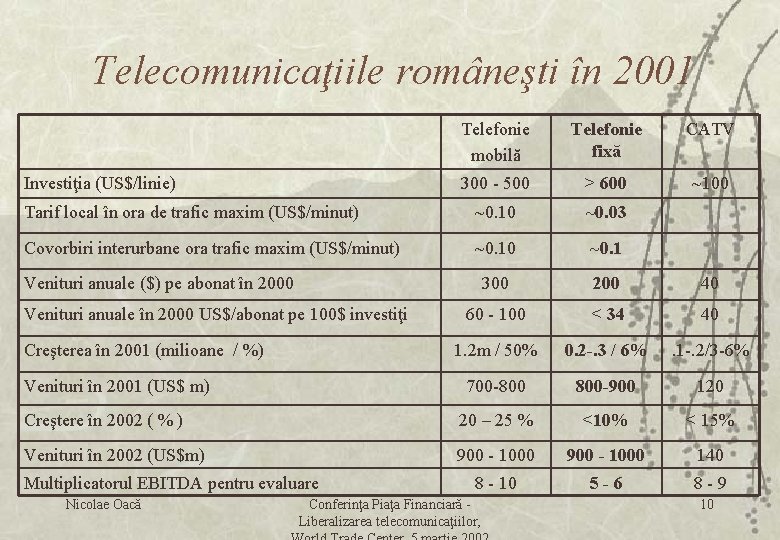
Telecomunicaţiile româneşti în 2001 Telefonie mobilă Telefonie fixă CATV 300 - 500 > 600 ~100 Tarif local în ora de trafic maxim (US$/minut) ~0. 10 ~0. 03 Covorbiri interurbane ora trafic maxim (US$/minut) ~0. 10 ~0. 1 300 200 40 60 - 100 < 34 40 1. 2 m / 50% 0. 2 -. 3 / 6% . 1 -. 2/3 -6% 700 -800 800 -900 120 Creştere în 2002 ( % ) 20 – 25 % <10% < 15% Venituri în 2002 (US$m) 900 - 1000 140 8 - 10 5 -6 8 -9 Investiţia (US$/linie) Venituri anuale ($) pe abonat în 2000 Venituri anuale în 2000 US$/abonat pe 100$ investiţi Creşterea în 2001 (milioane / %) Venituri în 2001 (US$ m) Multiplicatorul EBITDA pentru evaluare Nicolae Oacă Conferinţa Piaţa Financiară Liberalizarea telecomunicaţiilor, 10
Telefonia fixă – serviciu social sau business? v v Prof. Roger Noll: “tarifele mici au condus la slaba dezvoltare a infrastructurilor şi chiar la servicii de slabă calitate în ţări E C&E’ Întîrzierea reformei - ritm scăzut în dezvoltare Telefonia fixă - serviciu social până în prezent (afacere neatractivă) Telefonia mobilă tinde să înlocuiască telefonia fixă – – v v Acelaşi serviciu cu două exprimări tehnologice Telefonie fixă – densitatea maximă = numărul locuinţelor (teoretic 35%) Telefonie mobilă - densitatea maximă = numărul locuitorilor (teoretic 100%) Monopol? ? Telefonia mobilă deţine aproape jumătate din piaţa telefoniei! Tarifele: re-balansare, denominare in US$ Unele ţări au planuri ptr ‘broadband’. Ce ar trebui sa facem noi? Nicolae Oacă Conferinţa Piaţa Financiară Liberalizarea telecomunicaţiilor, 11
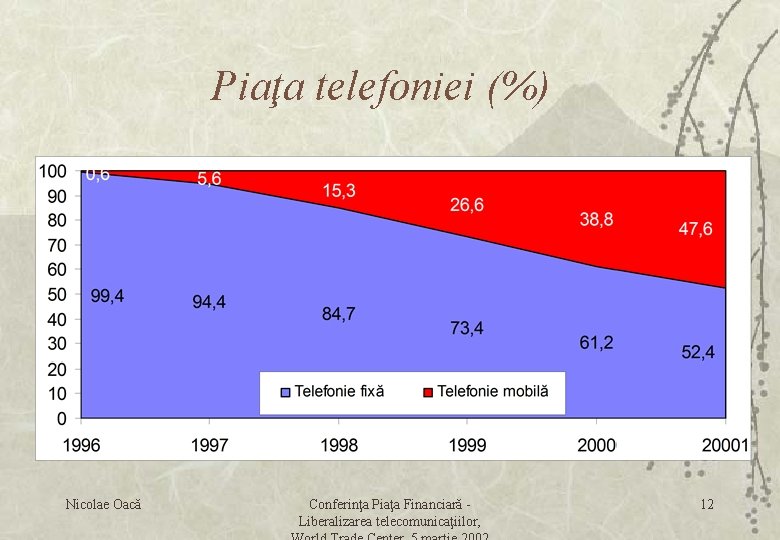
Piaţa telefoniei (%) Nicolae Oacă Conferinţa Piaţa Financiară Liberalizarea telecomunicaţiilor, 12
Liberalizarea telecomunicaţiilor. Ce liberalizăm? v v v Serviciul de date? NU! Serviciul de voce? DA! Accesul la Clienţii afaceri? Nu prea! – Unii au reţele proprii deja, alţii folosesc VPN – Transmisiilor de date < > voce (0. 38 m clienţi in 2000) v Accesul la Clienţi rezidenţiali? DA!!! – 4, 371 m salariaţi, 10, 5% şomeri şi 6, 186 m pensionari în 2000! – Circa 3. 5 m abonati in 2000. – Factura medie (ARPU) mică v Neatractiv! Nicolae Oacă Conferinţa Piaţa Financiară Liberalizarea telecomunicaţiilor, 13
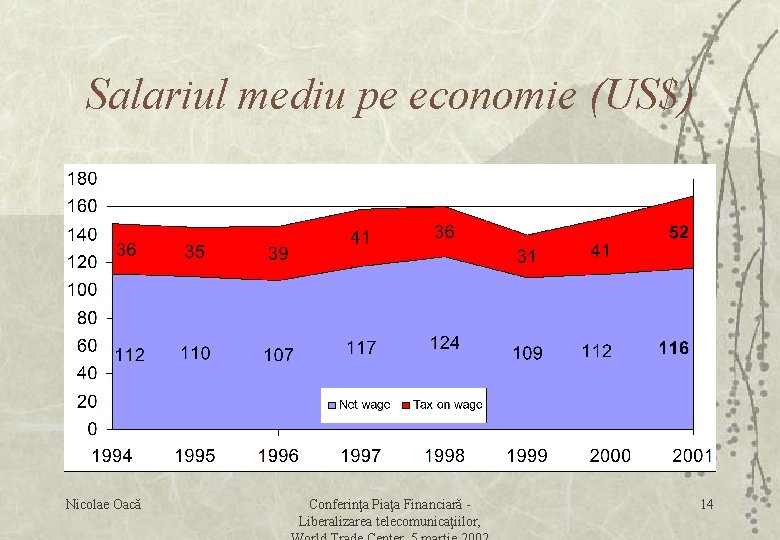
Salariul mediu pe economie (US$) Nicolae Oacă Conferinţa Piaţa Financiară Liberalizarea telecomunicaţiilor, 14
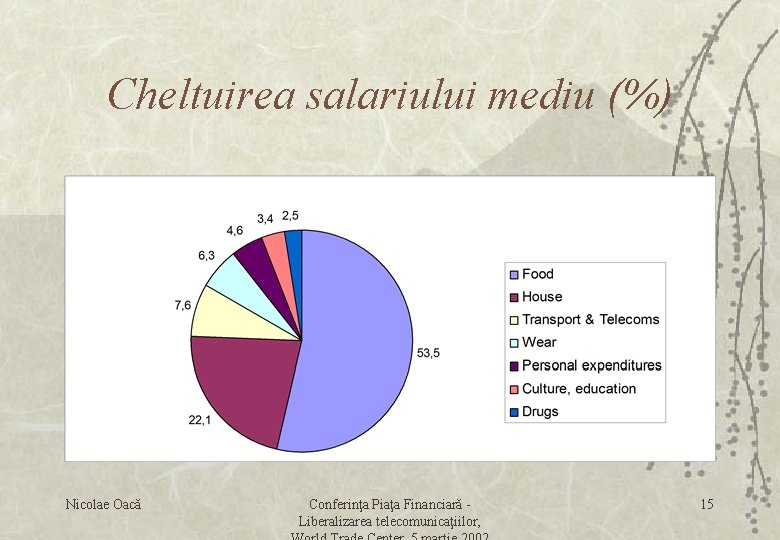
Cheltuirea salariului mediu (%) Nicolae Oacă Conferinţa Piaţa Financiară Liberalizarea telecomunicaţiilor, 15
Liberalizarea telecomunicaţiilor Servicii şi competitori. v Servicii locale - competiţie puternică ptr clienţii business – Rom. Telecom – Operatorii GSM – Operatorii CATV v Servicii interurbane - competiţie puternică, tarife în scădere – Rom. Telecom, – Radiocomunicatii, ATCFR, RDS, Electrica, Transtel, etc. v Servicii internaţionale – competiţie; tarife în scădere : – Competitorii Interurban + ISP v Resellers – în special long distance Nicolae Oacă Conferinţa Piaţa Financiară Liberalizarea telecomunicaţiilor, 16
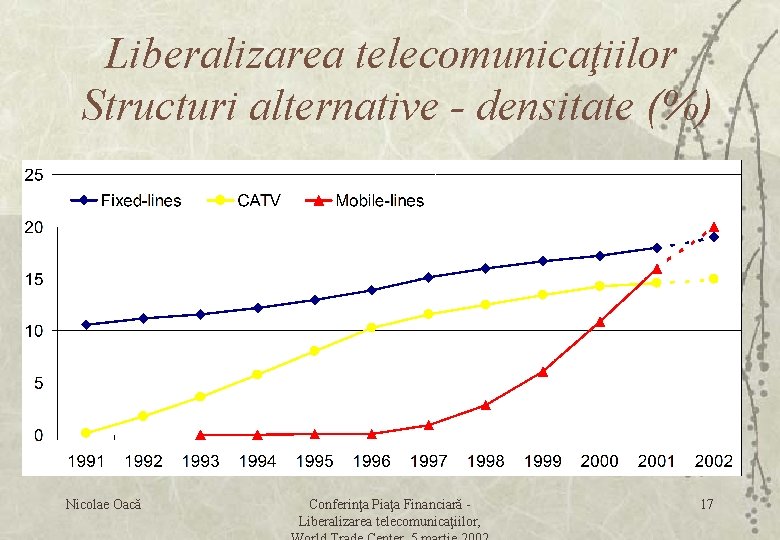
Liberalizarea telecomunicaţiilor Structuri alternative - densitate (%) Nicolae Oacă Conferinţa Piaţa Financiară Liberalizarea telecomunicaţiilor, 17
Pregătind liberalizarea! v Reglementare – Crearea ANRC, cadrul legal – Licenţe pentru telefonie fixă – fără bariere v Potenţialii competitori – Radiocomunicatii – Construirea de reţele magistrale (fibră optică): ATCFR, RDS, Transtel, – Operatorii GSM – jucători importanţi după liberalizare v In 2002 – Telecomunicaţiile prioritate naţională: – Folosirea veniturilor din telecomunicaţii pentru dezvoltarea telecomunicaţiilor: • UMTS: min. $150 m = peste 0. 1 m linii în zone rurale • Vânzare Rom. Telecom: US$300 m = peste 0. 2 m linii în zone rurale, etc. – Accelerarea amortizării – finanţare alternativă pentru perioada de criză Nicolae Oacă Conferinţa Piaţa Financiară Liberalizarea telecomunicaţiilor, 18
? ? ? v v Este 38 -40 % maximul de densitate pe care şi-l poate permite E C&E? Care este maximul de densitate pe care şi-l poate permite România? A “venit” liberalizarea prea târziu? Ce “liberalizăm” mai întâi? – UMTS: licenţe in martie - iunie 2002, iar lansarea în 2004 sau 2005! – sau telefonia fixă: licenţe(? ), ANR (? ), legislaţie. . . v v Este necesară intervenţia statului pentru recuperarea decalajelor? Dacă da, cum? Este necesar ca telecomunicaţiile să fie prioritate naţională? Dacă da, ce ar trebui făcut? Nicolae Oacă Conferinţa Piaţa Financiară Liberalizarea telecomunicaţiilor, 19
Nicolae OACĂ, Ph. D, MBA Counsellor for Strategy B-dul Libertăţii nr. 14 -16 Sector 5, Cod 70542 Bucharest, ROMANIA Phone: 00 40 1 400 3361 Mobile: 00 40 96 505 784 Fax: 00 40 1 336 6412 E-mail: nicolae. oaca@romtelecom. ro; nicolae_oaca@yahoo. com Nicolae Oacă Conferinţa Piaţa Financiară Liberalizarea telecomunicaţiilor, 20
- Slides: 20