
Lez 1 Introduzione ai sistemi contabili e al
Lez. 1 Introduzione ai sistemi contabili e al bilancio Corso di Ingegneria Economico Gestionale 2 Prof. Gabriella Ferruzzi gabriella. ferruzzi@unina. it www. docenti. unina. it/gabriella. ferruzzi
Cosa impareremo…… - Le informazioni riportate nello Stato Patrimoniale e Conto Economico - Il collegamento tra Stato Patrimoniale e Conto Economico - La forma civilistica del Bilancio di esercizio ………materiale di riferimento - Capitolo 1 e 2 del libro di testo “Economia ed Organizzazione Aziendale 2” 2
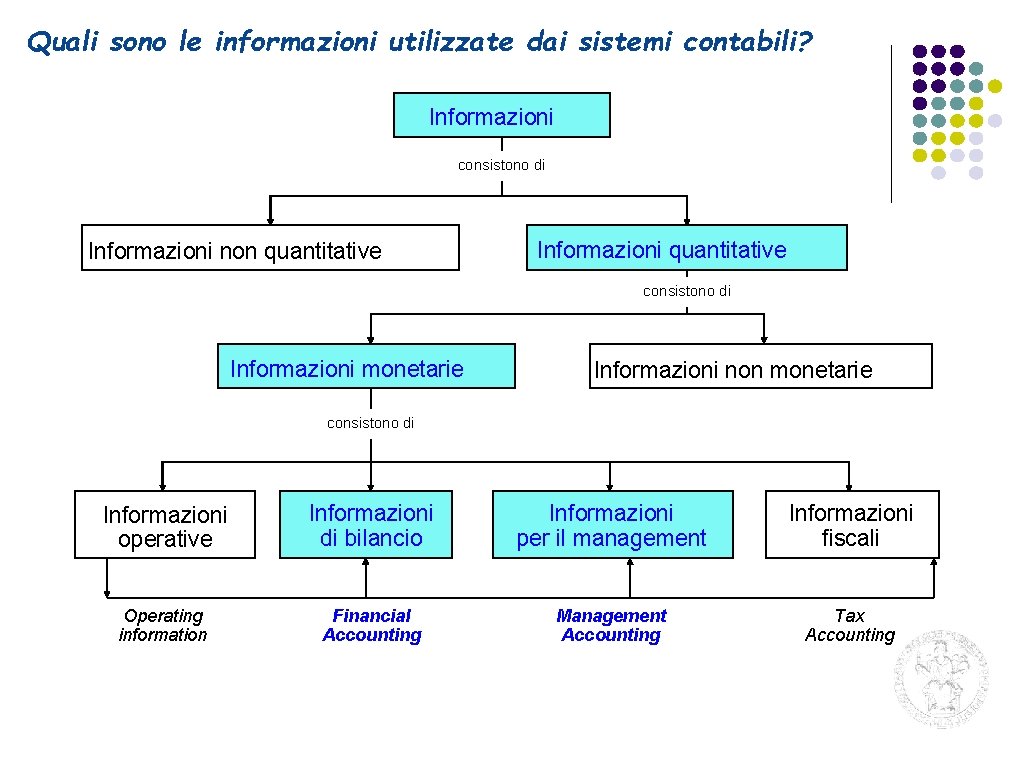
Quali sono le informazioni utilizzate dai sistemi contabili? Informazioni consistono di Informazioni non quantitative Informazioni quantitative consistono di Informazioni monetarie Informazioni non monetarie consistono di Informazioni operative Informazioni di bilancio Informazioni per il management Informazioni fiscali Operating information Financial Accounting Management Accounting Tax Accounting
I 4 tipi di informazioni monetarie per la contabilità: • Informazioni operative. Hanno a che fare con il dettaglio delle operazioni (operating information) • Informazioni contabili e di bilancio. Sono utilizzate da terzi e dal management (financial accounting) • Informazioni per il management. Sono impiegate dal management per pianificare, porre in atto decisioni e controllare (management accounting) • Informazioni di natura fiscale. Sono impiegate per il pagamento delle imposte (tax accounting)
Bilancio: Regole di formazione ed approvazione (2) (Società di capitale) • • 21 Preparazione = Progetto o bozza di bilancio • a cura degli amministratori (Cd. A, Amm. Unico, …. ) Controllo dei Revisori (ove presenti) • relazione Approvazione • Assemblea • convocata dagli Amministratori • entro 4 mesi dalla chiusura dell’Esercizio Deposito c/o Registro delle imprese (Schema riassuntivo approssimato a puro fine didattico)
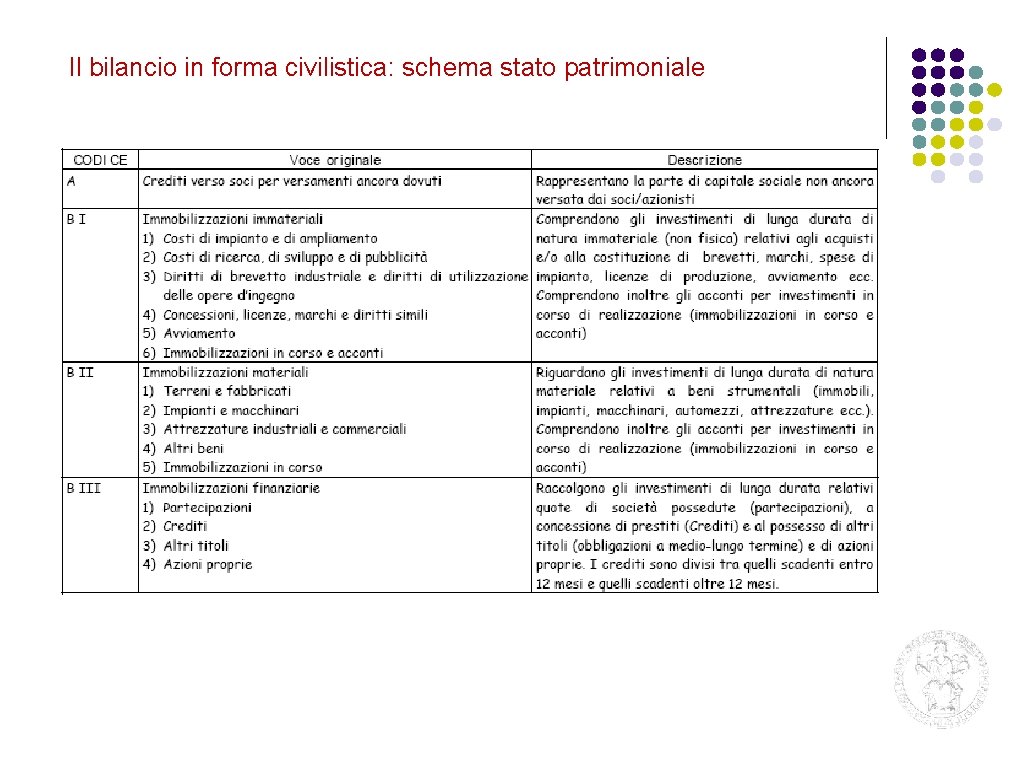
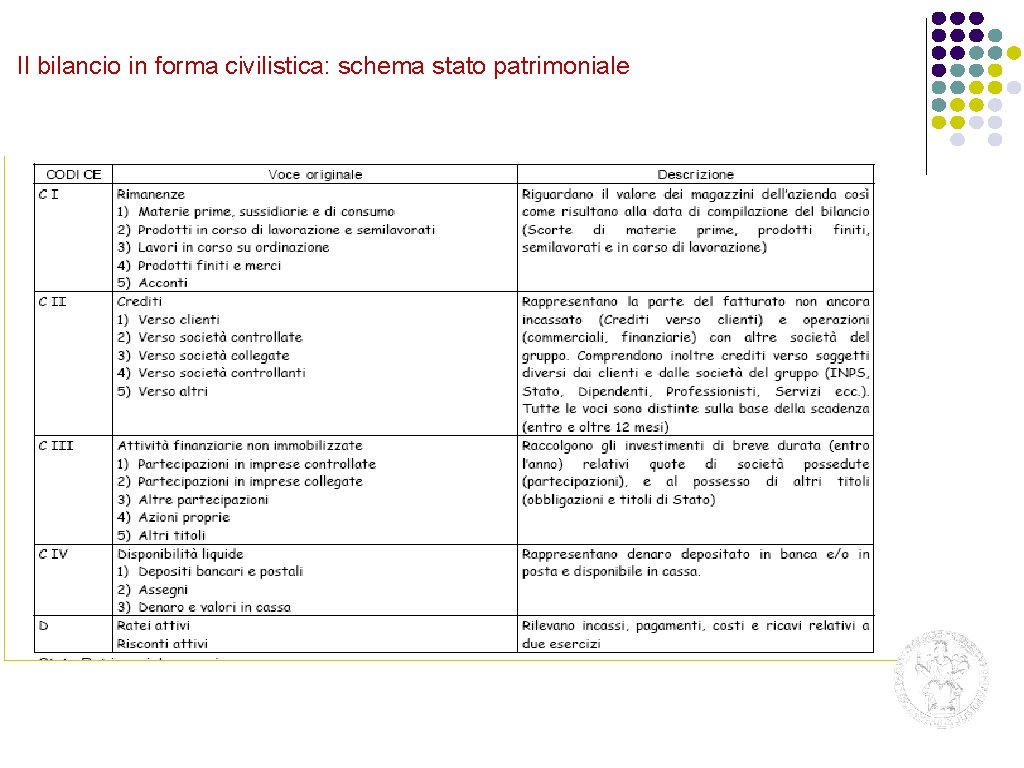
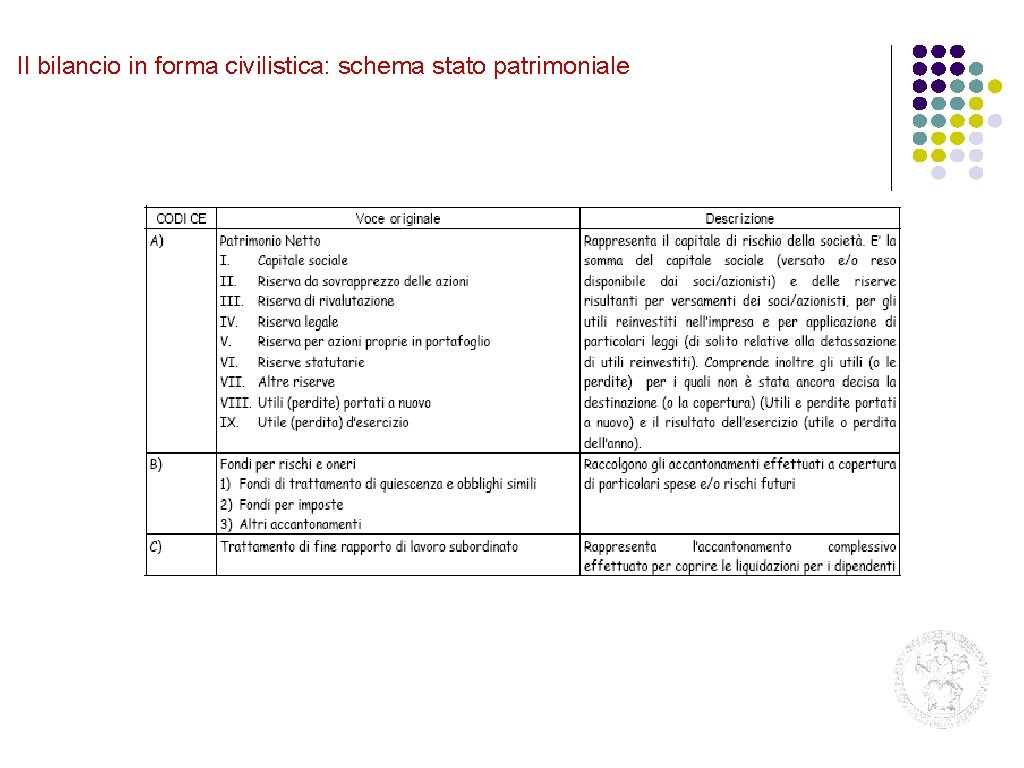
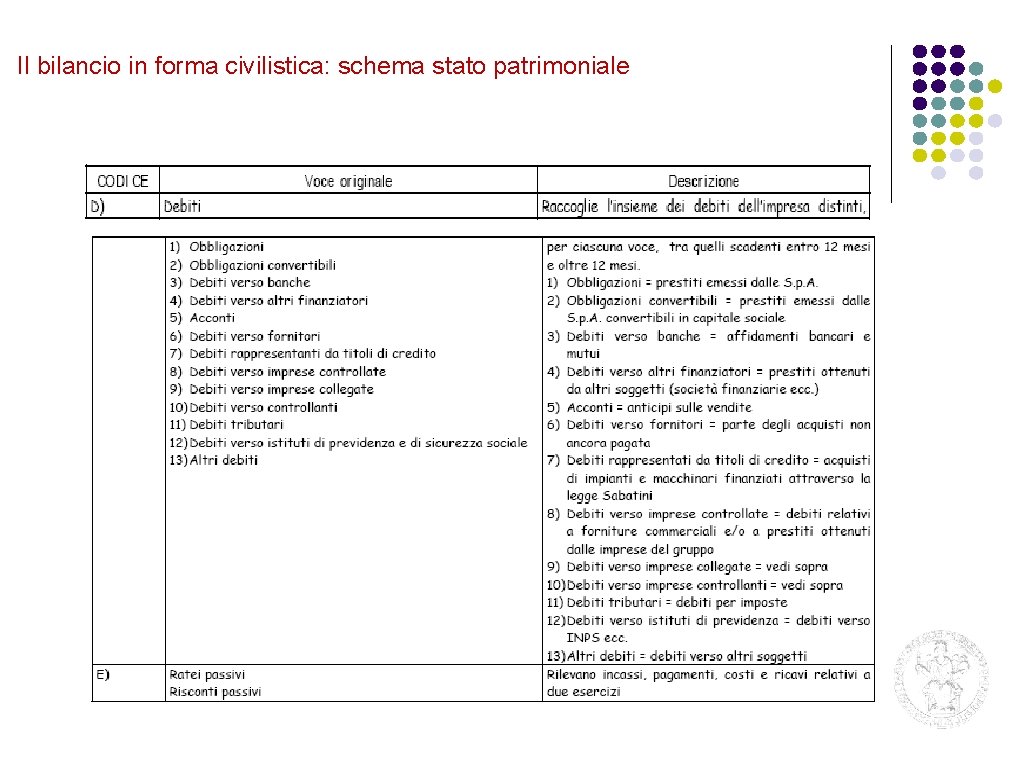
Il bilancio in forma civilistica • • • Il bilancio civilistico è la forma di bilancio imposta dal legislatore. Gli schemi da rispettare sono contenuti negli articoli 2423 e seguenti del Codice Civile. Il bilancio civilistico deve necessariamente essere composto da stato patrimoniale, conto economico e nota integrativa. Recentemente , per normativa europea, il bilancio deve contenere anche il rendiconto finanziario e la relazione sulla gestione. Lo schema dello stato patrimoniale civilistico si articola in quattro livelli. Non è possibile apportare alcuna modifica ai primi due livelli, mentre è possibile raggruppare, suddividere o adattare gli altri due livelli. Per ogni voce del bilancio deve essere data indicazione dell’importo corrispondente nell’esercizio precedente. La classificazione dello stato patrimoniale civilistico non è finanziaria. Le attività sono classificate in “Immobilizzazioni” e “Attivo circolante” a seconda che la loro destinazione originaria sia pluriennale o meno, mentre le passività sono classificate per natura delle fonti, non per grado di esigibilità. Da : Anthony et al. , , “Il Bilancio”, 13 ed. , MCGraw Hill
Il Bilancio di Esercizio E’ la principale base informativa dell’analisi economico-finanziaria di un’impresa. Tradizionalmente, il bilancio nasce come momento terminale dei processi di rilevazione contabile (sintesi finalizzata ad accertare la consistenza del patrimonio aziendale e il risultato economico originato dalla gestione) e nel corso degli anni ha assunto un ruolo informativo non solo verso l’interno ma soprattutto verso l’esterno. Il bilancio è composto di 4 documenti principali: 1. lo Stato Patrimoniale (Balance Sheet) 2. il Conto Economico (Economic Income) 3. La Nota integrativa 4. Il Rendiconto dei flussi di cassa (Statement of cash flows)
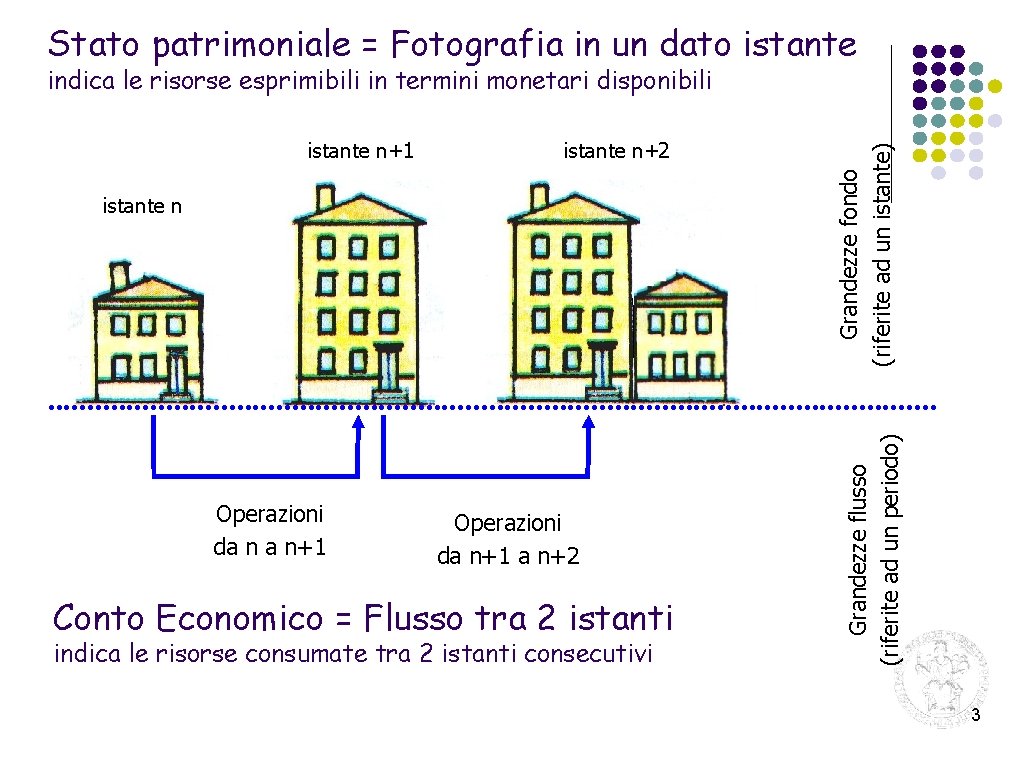
Stato patrimoniale = Fotografia in un dato istante n+2 istante n Operazioni da n a n+1 Operazioni da n+1 a n+2 Conto Economico = Flusso tra 2 istanti indica le risorse consumate tra 2 istanti consecutivi Grandezze flusso (riferite ad un periodo) istante n+1 Grandezze fondo (riferite ad un istante) indica le risorse esprimibili in termini monetari disponibili 3
Nota Integrativa Espone ed argomenta i criteri utilizzati per le varie voci dello Stato Patrimoniale e Conto Economico, contribuendo alla realizzazione del principio della chiarezza ed intelligibilità dei risultati e fornisce un supporto informativo indispensabile. Gli scopi della nota integrativa sono: ü Rendere contabilmente intelligibile il bilancio d’esercizio a terzi ü Informare sui criteri di contabilizzazione, rappresentazione e valutazione usati dal redattore del bilancio ü Motivare le scelte del valutatore 3
Rendiconto dei flussi di cassa A partire dai bilanci relativi agli esercizi aventi inizio dal 1° gennaio 2016, il rendiconto finanziario diventa obbligatorio per tutte le società, ad eccezione delle società di persone, delle micro-imprese e di quelle che possono presentare il bilancio in forma abbreviata. Così viene disposto dal D. lgs. 18 agosto 2015 n. 139, pubblicato nella Gazzetta Ufficiale n. 205 del 4 settembre 2015, di attuazione della direttiva 2013/34/UE. Essa descrive il flusso di cassa generato o eroso dalla gestione operativa e gestione finanziaria Attraverso la redazione del Rendiconto Finanziario è possibile evidenziare quali gestioni aziendali hanno prodotto assorbimento di risorse finanziarie e quali al contrario hanno generato un incremento. 3
Rendiconto dei flussi di cassa L'articolo 2425 -ter si limita a prescrivere che "dal rendiconto finanziario devono risultare l'ammontare e la composizione delle disponibilità liquide, all'inizio e alla fine dell'esercizio, i flussi finanziari dell'esercizio derivanti dall'attività operativa, da quella di investimento, da quella di finanziamento, ivi comprese le operazioni con i soci". Il documento può perciò essere redatto secondo il metodo diretto (individuazione dei singoli flussi in entrata o in uscita) o secondo il metodo indiretto (che parte dal risultato d’esercizio aggiungendo i costi che non hanno determinato flussi di cassa e sottraendo i ricavi che non hanno generato cassa). Vengono poi rettificate anche le poste del circolante che non hanno generato, consumato liquidità. 3
I 3 criteri che guidano i principi contabili • Rilevanza: un principio è rilevante se produce informazioni significative relativamente all’organizzazione • Oggettività: l’informazione è affidabile e verificabile e non influenzate dal giudizio di chi le fornisce. • Fattibilità: è possibile applicare il principio, in tempi e a costi praticabili
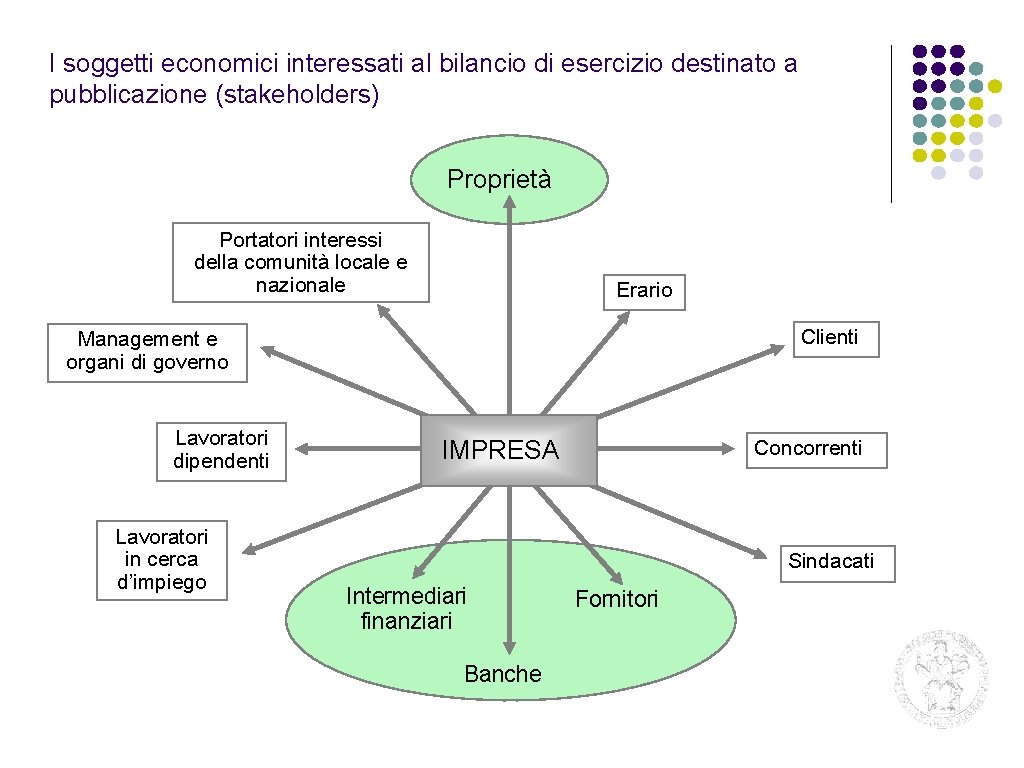
I soggetti economici interessati al bilancio di esercizio destinato a pubblicazione (stakeholders) Proprietà Portatori interessi della comunità locale e nazionale Erario Clienti Management e organi di governo Lavoratori dipendenti Lavoratori in cerca d’impiego IMPRESA Concorrenti Sindacati Intermediari finanziari Banche Fornitori
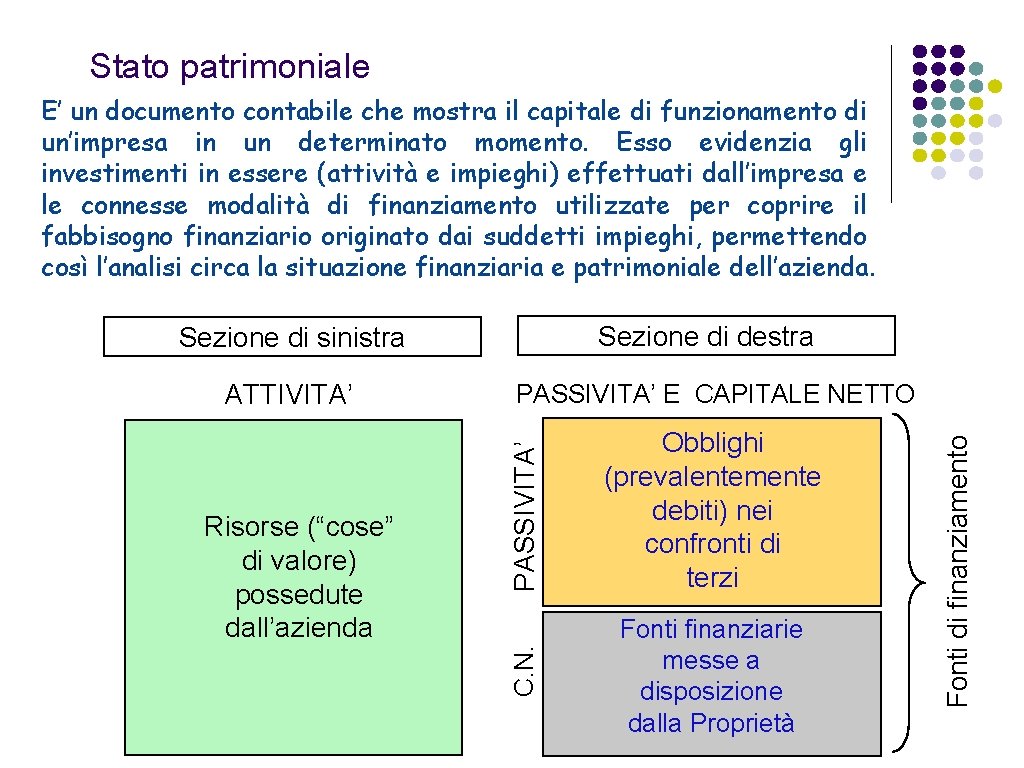
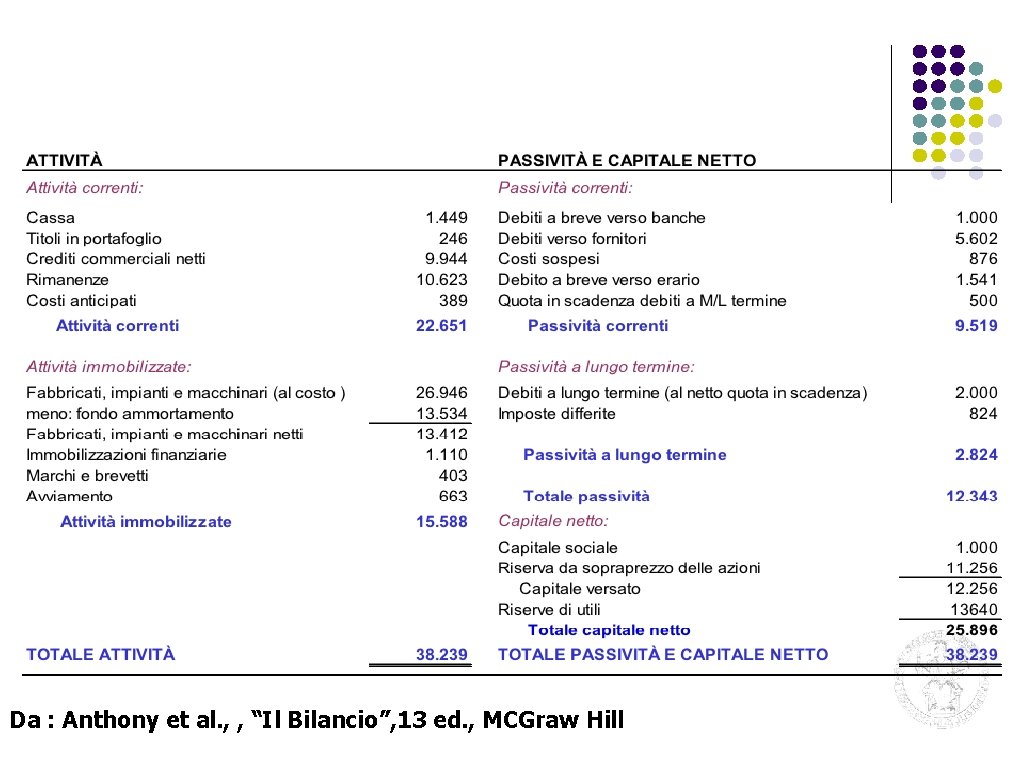
Stato patrimoniale E’ un documento contabile che mostra il capitale di funzionamento di un’impresa in un determinato momento. Esso evidenzia gli investimenti in essere (attività e impieghi) effettuati dall’impresa e le connesse modalità di finanziamento utilizzate per coprire il fabbisogno finanziario originato dai suddetti impieghi, permettendo così l’analisi circa la situazione finanziaria e patrimoniale dell’azienda. Sezione di destra Sezione di sinistra Obblighi (prevalentemente debiti) nei confronti di terzi Fonti finanziarie messe a disposizione dalla Proprietà Fonti di finanziamento PASSIVITA’ Risorse (“cose” di valore) possedute dall’azienda PASSIVITA’ E CAPITALE NETTO C. N. ATTIVITA’
Le attività e le passività Le attività sono interpretabili come: • Risorse economiche possedute dall’azienda e dalle quali ci si attende un beneficio futuro • impieghi/investimenti aziendali Le passività e il CN sono interpretabili come: • Obblighi nei confronti di terzi • Fonti finanziarie • Diritti dei creditori e della Proprietà nei confronti delle attività aziendali Da : Anthony et al. , , “Il Bilancio”, 13 ed. , MCGraw Hill
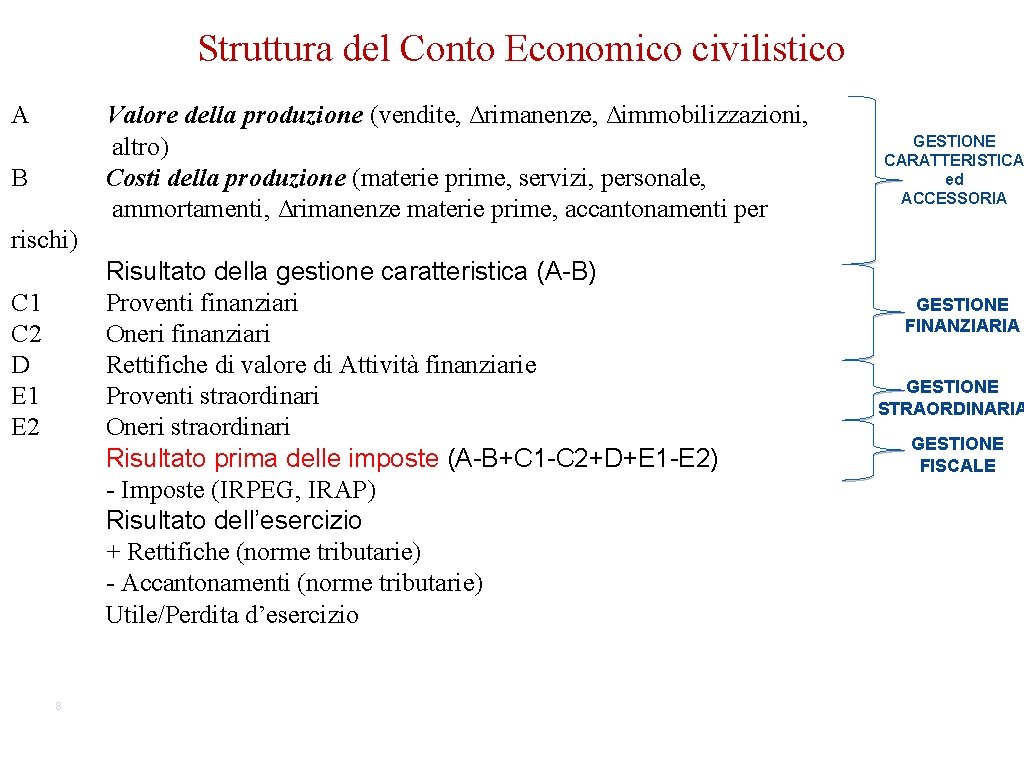
Struttura del Conto Economico civilistico A Valore della produzione (vendite, Δrimanenze, Δimmobilizzazioni, altro) Costi della produzione (materie prime, servizi, personale, ammortamenti, Δrimanenze materie prime, accantonamenti per B GESTIONE CARATTERISTICA ed ACCESSORIA rischi) Risultato della gestione caratteristica (A-B) Proventi finanziari Oneri finanziari Rettifiche di valore di Attività finanziarie Proventi straordinari Oneri straordinari Risultato prima delle imposte (A-B+C 1 -C 2+D+E 1 -E 2) - Imposte (IRPEG, IRAP) Risultato dell’esercizio + Rettifiche (norme tributarie) - Accantonamenti (norme tributarie) Utile/Perdita d’esercizio C 1 C 2 D E 1 E 2 8 GESTIONE FINANZIARIA GESTIONE STRAORDINARIA GESTIONE FISCALE
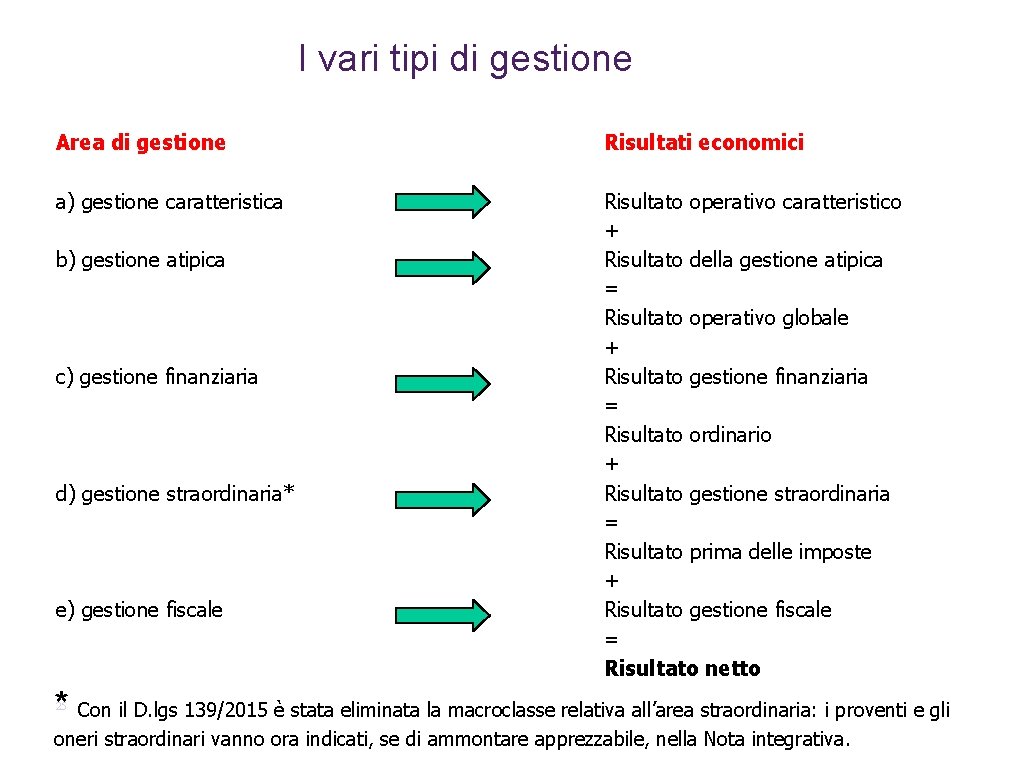
I vari tipi di gestione Area di gestione Risultati economici a) gestione caratteristica Risultato operativo caratteristico + Risultato della gestione atipica = Risultato operativo globale + Risultato gestione finanziaria = Risultato ordinario + Risultato gestione straordinaria = Risultato prima delle imposte + Risultato gestione fiscale = Risultato netto b) gestione atipica c) gestione finanziaria d) gestione straordinaria* e) gestione fiscale * Con il D. lgs 139/2015 è stata eliminata la macroclasse relativa all’area straordinaria: i proventi e gli 25 oneri straordinari vanno ora indicati, se di ammontare apprezzabile, nella Nota integrativa.
Il bilancio in forma civilistica: schema stato patrimoniale
Il bilancio in forma civilistica: schema stato patrimoniale
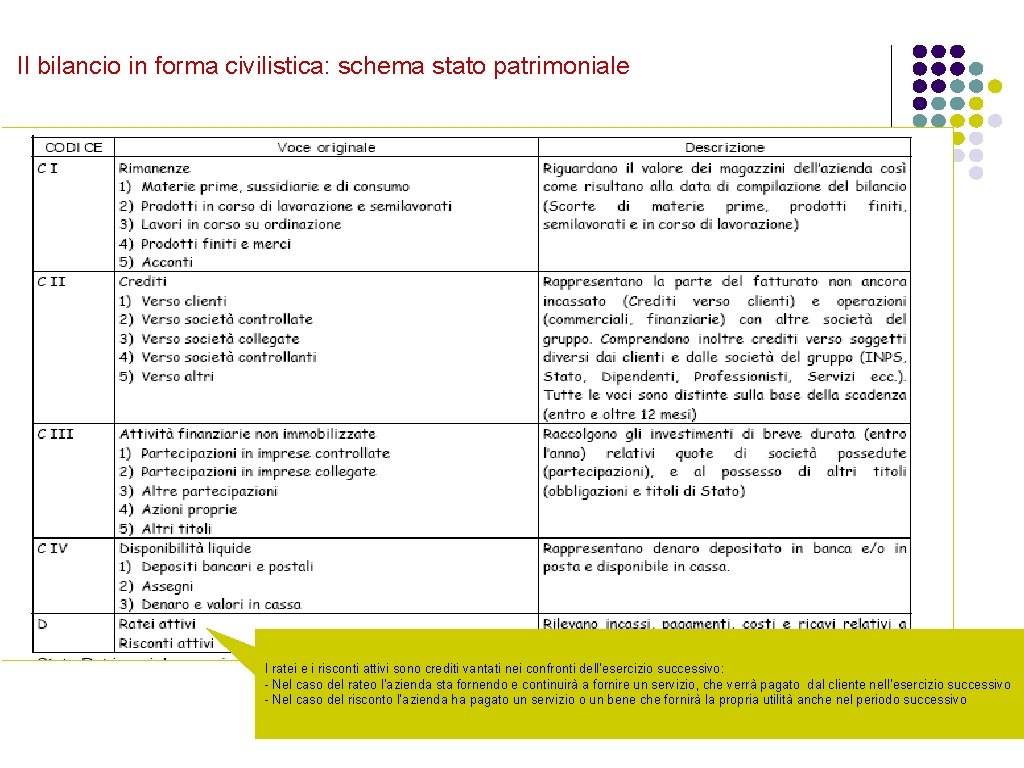
Il bilancio in forma civilistica: schema stato patrimoniale I ratei e i risconti attivi sono crediti vantati nei confronti dell’esercizio successivo: - Nel caso del rateo l’azienda sta fornendo e continuirà a fornire un servizio, che verrà pagato dal cliente nell’esercizio successivo - Nel caso del risconto l’azienda ha pagato un servizio o un bene che fornirà la propria utilità anche nel periodo successivo
Il bilancio in forma civilistica: schema stato patrimoniale
Il bilancio in forma civilistica: schema stato patrimoniale
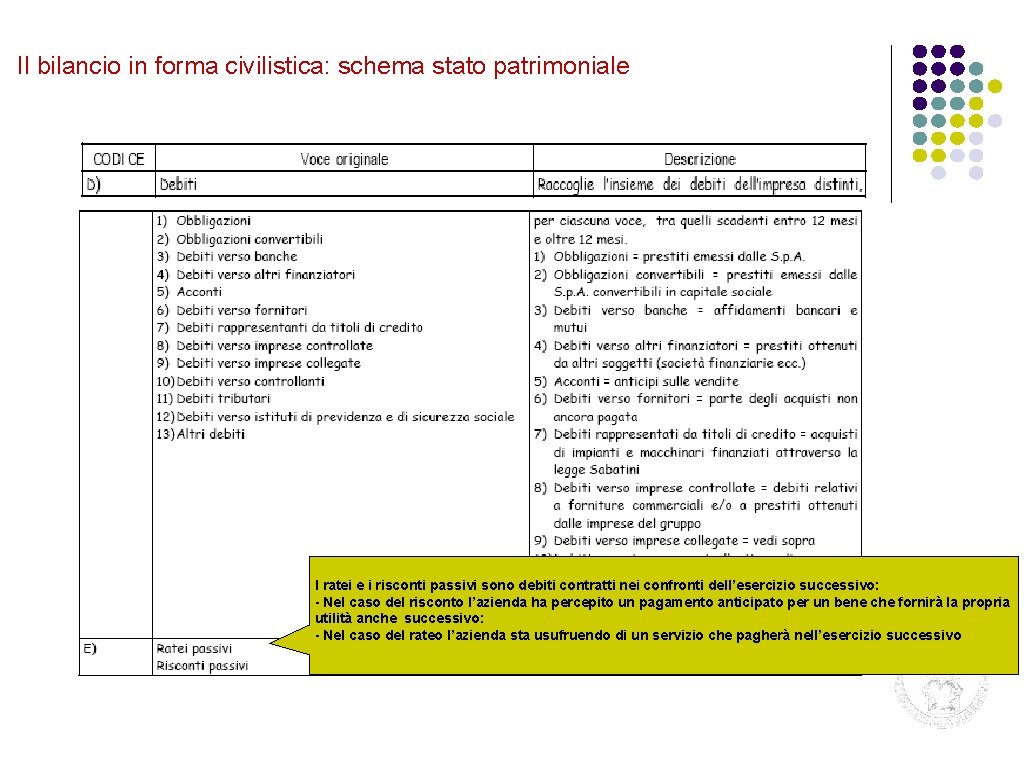
Il bilancio in forma civilistica: schema stato patrimoniale I ratei e i risconti passivi sono debiti contratti nei confronti dell’esercizio successivo: - Nel caso del risconto l’azienda ha percepito un pagamento anticipato per un bene che fornirà la propria utilità anche successivo: - Nel caso del rateo l’azienda sta usufruendo di un servizio che pagherà nell’esercizio successivo
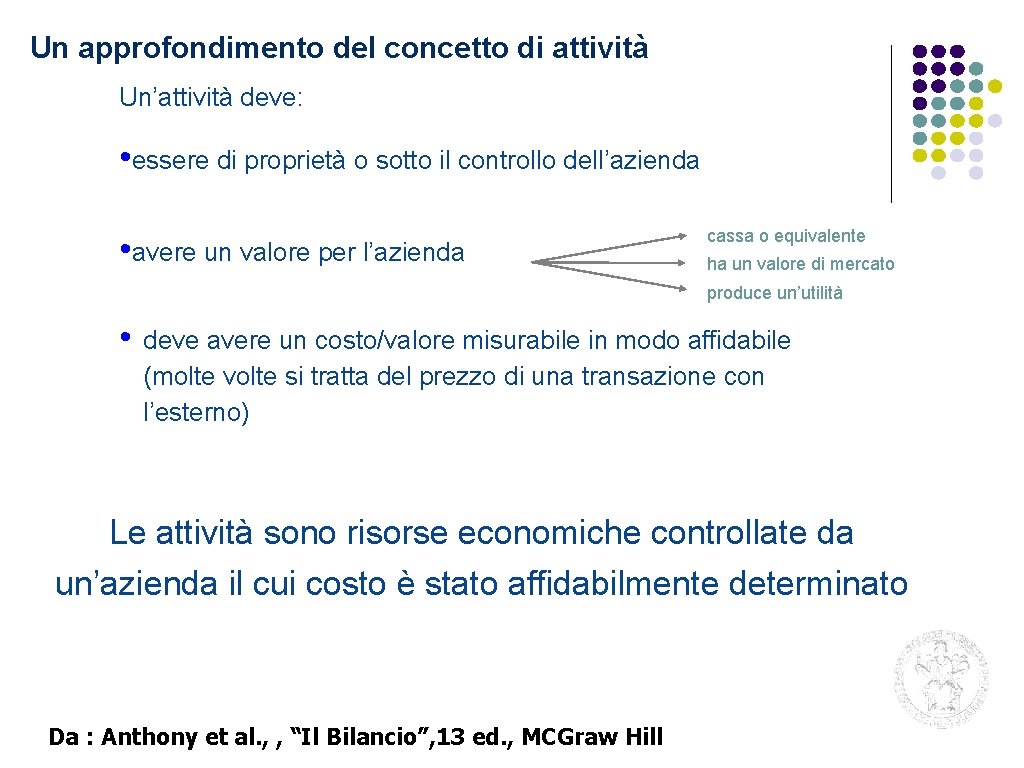
Un approfondimento del concetto di attività Un’attività deve: • essere di proprietà o sotto il controllo dell’azienda • avere un valore per l’azienda cassa o equivalente ha un valore di mercato produce un’utilità • deve avere un costo/valore misurabile in modo affidabile (molte volte si tratta del prezzo di una transazione con l’esterno) Le attività sono risorse economiche controllate da un’azienda il cui costo è stato affidabilmente determinato Da : Anthony et al. , , “Il Bilancio”, 13 ed. , MCGraw Hill
Da : Anthony et al. , , “Il Bilancio”, 13 ed. , MCGraw Hill
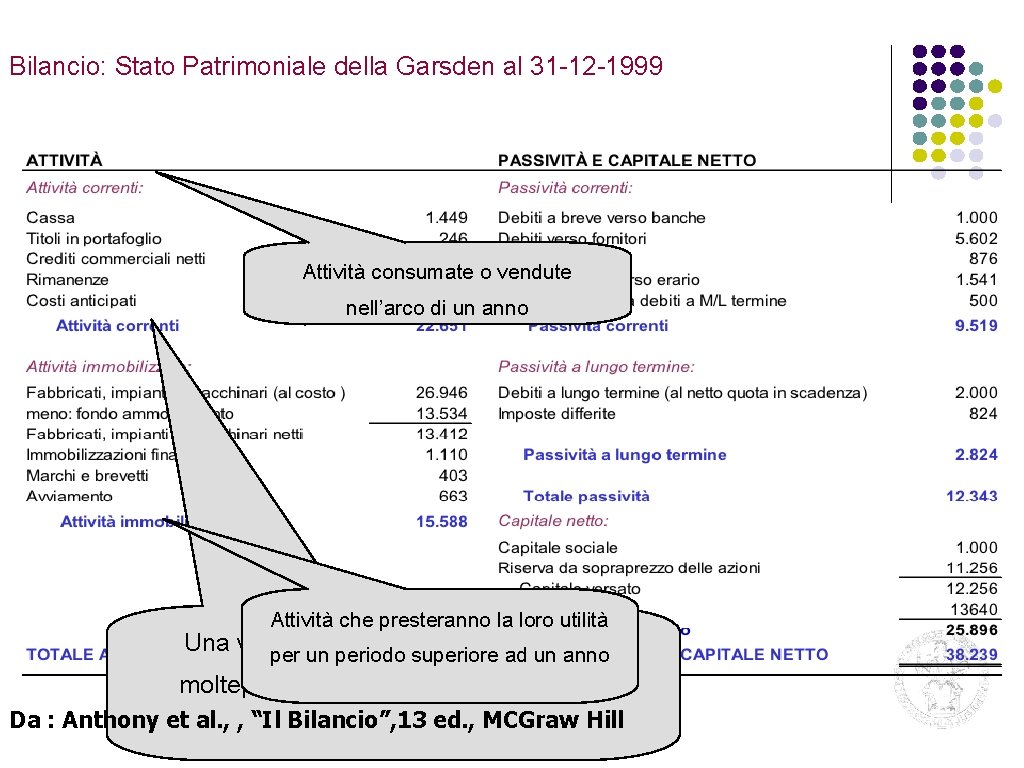
Bilancio: Stato Patrimoniale della Garsden al 31 -12 -1999 Attività consumate o vendute nell’arco di un anno Attività che presteranno la loro utilità Una voce sintetizza normalmente una per un periodo superiore ad un anno molteplicità di voci che la costituiscono Da : Anthony et al. , , “Il Bilancio”, 13 ed. , MCGraw Hill
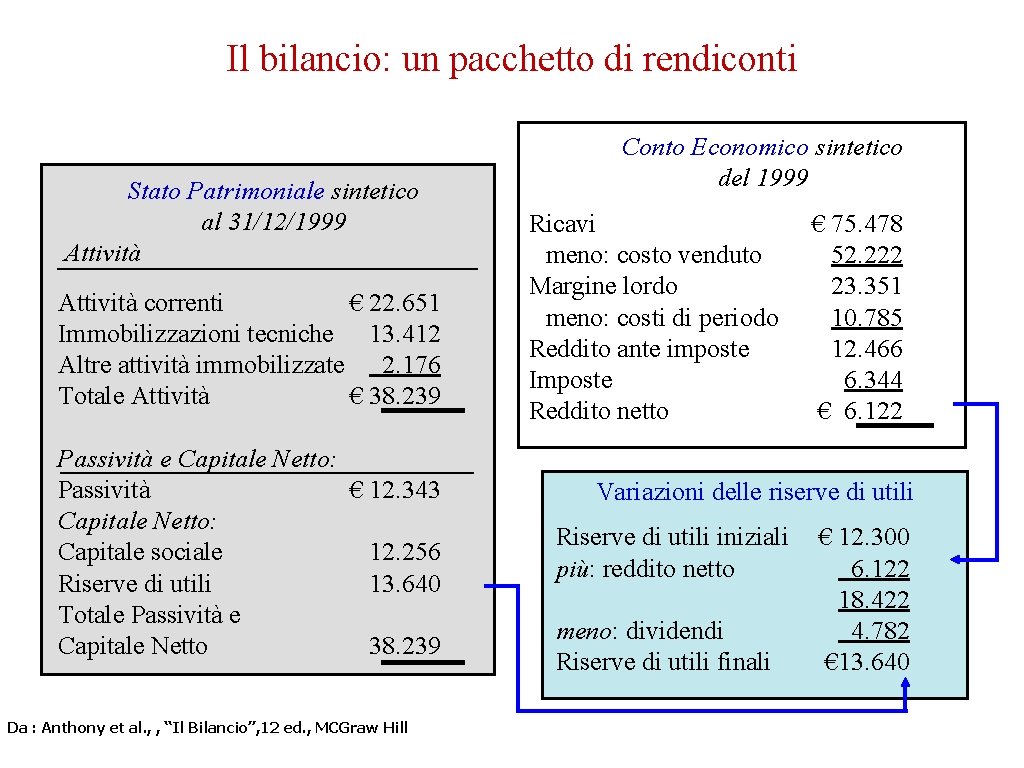
Il bilancio: un pacchetto di rendiconti Stato Patrimoniale sintetico al 31/12/1999 Attività correnti € 22. 651 Immobilizzazioni tecniche 13. 412 Altre attività immobilizzate 2. 176 Totale Attività € 38. 239 Passività e Capitale Netto: Passività € 12. 343 Capitale Netto: Capitale sociale 12. 256 Riserve di utili 13. 640 Totale Passività e Capitale Netto 38. 239 Da : Anthony et al. , , “Il Bilancio”, 12 ed. , MCGraw Hill Conto Economico sintetico del 1999 Ricavi meno: costo venduto Margine lordo meno: costi di periodo Reddito ante imposte Imposte Reddito netto € 75. 478 52. 222 23. 351 10. 785 12. 466 6. 344 € 6. 122 Variazioni delle riserve di utili Riserve di utili iniziali più: reddito netto meno: dividendi Riserve di utili finali € 12. 300 6. 122 18. 422 4. 782 € 13. 640
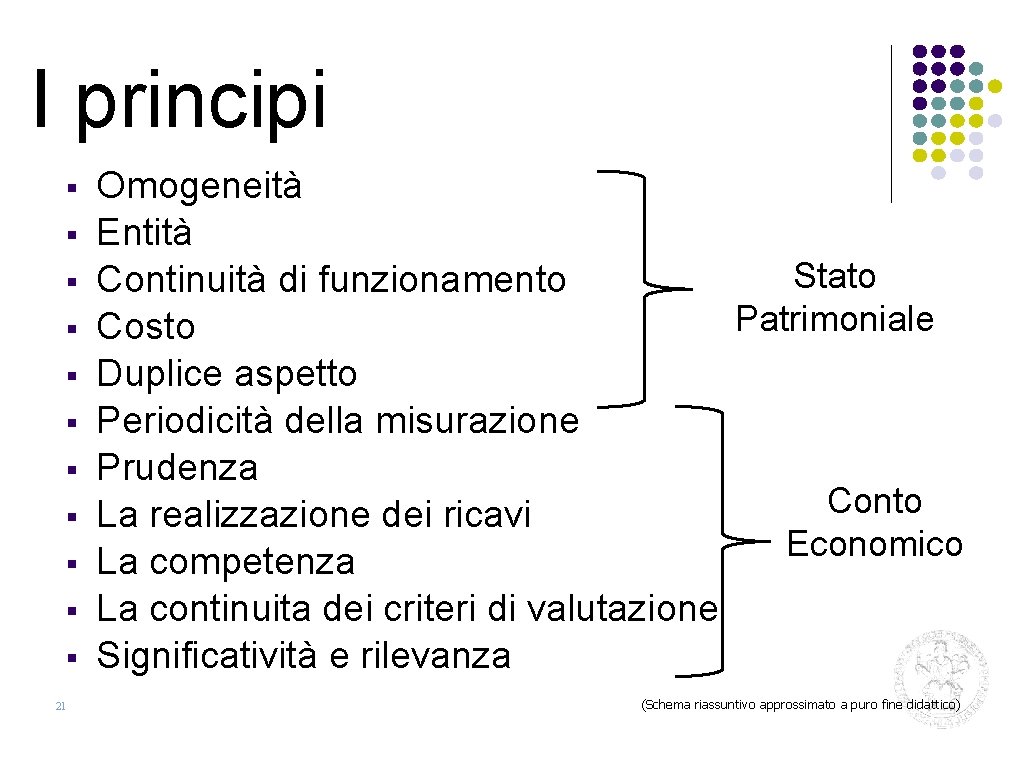
I principi § § § 21 Omogeneità Entità Stato Continuità di funzionamento Patrimoniale Costo Duplice aspetto Periodicità della misurazione Prudenza Conto La realizzazione dei ricavi Economico La competenza La continuita dei criteri di valutazione Significatività e rilevanza (Schema riassuntivo approssimato a puro fine didattico)
Le transazioni 1
Cosa impareremo…… - Come variano lo Stato Patrimoniale ed il Conto Economico quando vi è un evento economico e finanziario - Quali eventi comportano una variazione soltanto dello Stato Patrimoniale - E’ possibile che vi siano degli eventi economici che variano soltanto il Conto Economico? - Calcolare il costo della produzione e del venduto ………materiale di riferimento - Capitolo 7 -9 del libro di testo “Economia ed Organizzazione Aziendale 2” 2
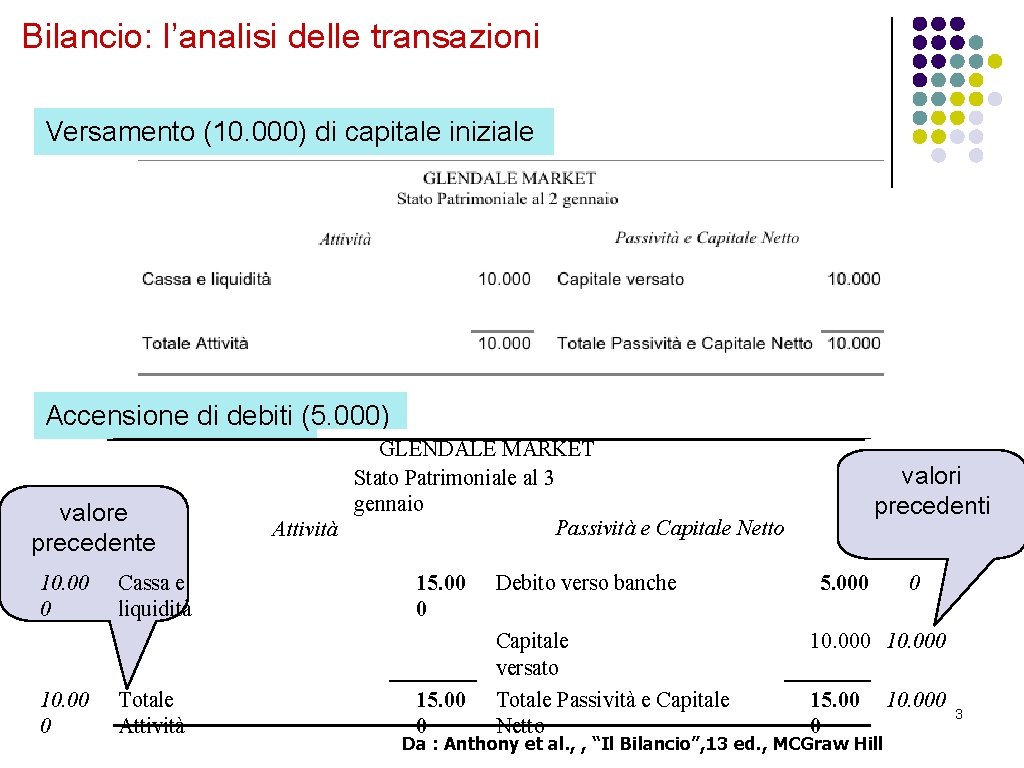
Bilancio: l’analisi delle transazioni Versamento (10. 000) di capitale iniziale Accensione di debiti (5. 000) valore precedente 10. 00 0 Cassa e liquidità Totale Attività GLENDALE MARKET Stato Patrimoniale al 3 gennaio Passività e Capitale Netto Attività 15. 00 0 Debito verso banche Capitale versato Totale Passività e Capitale Netto valori precedenti 5. 000 0 10. 000 15. 00 0 Da : Anthony et al. , , “Il Bilancio”, 13 ed. , MCGraw Hill 10. 000 3
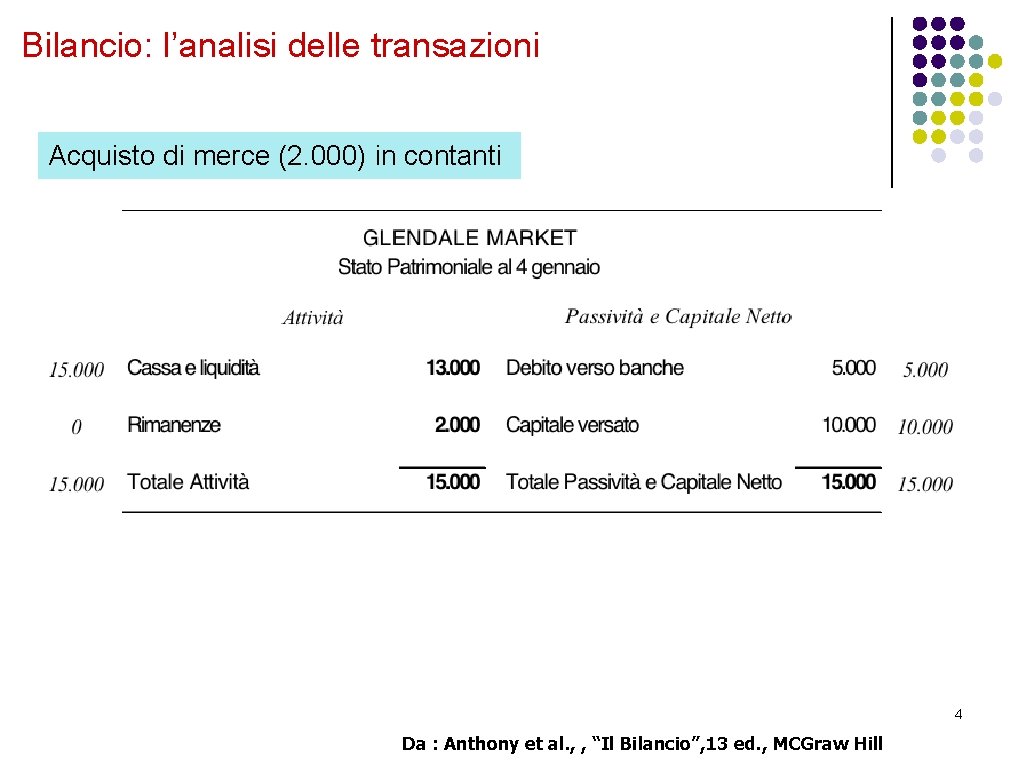
Bilancio: l’analisi delle transazioni Acquisto di merce (2. 000) in contanti 4 Da : Anthony et al. , , “Il Bilancio”, 13 ed. , MCGraw Hill
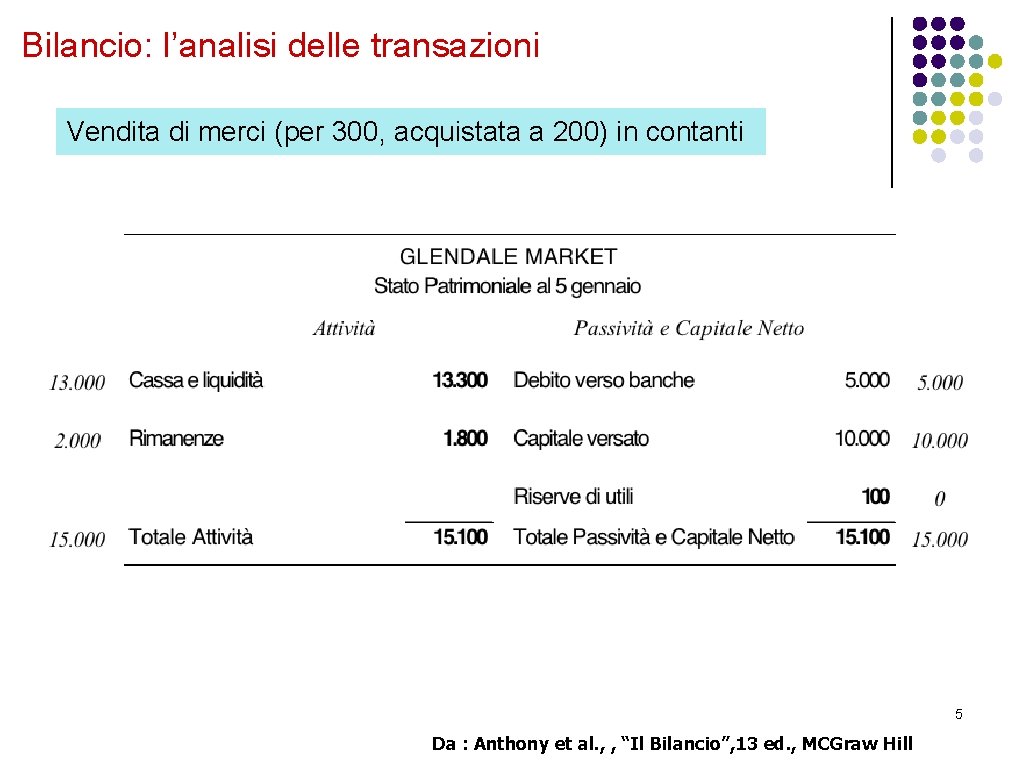
Bilancio: l’analisi delle transazioni Vendita di merci (per 300, acquistata a 200) in contanti 5 Da : Anthony et al. , , “Il Bilancio”, 13 ed. , MCGraw Hill
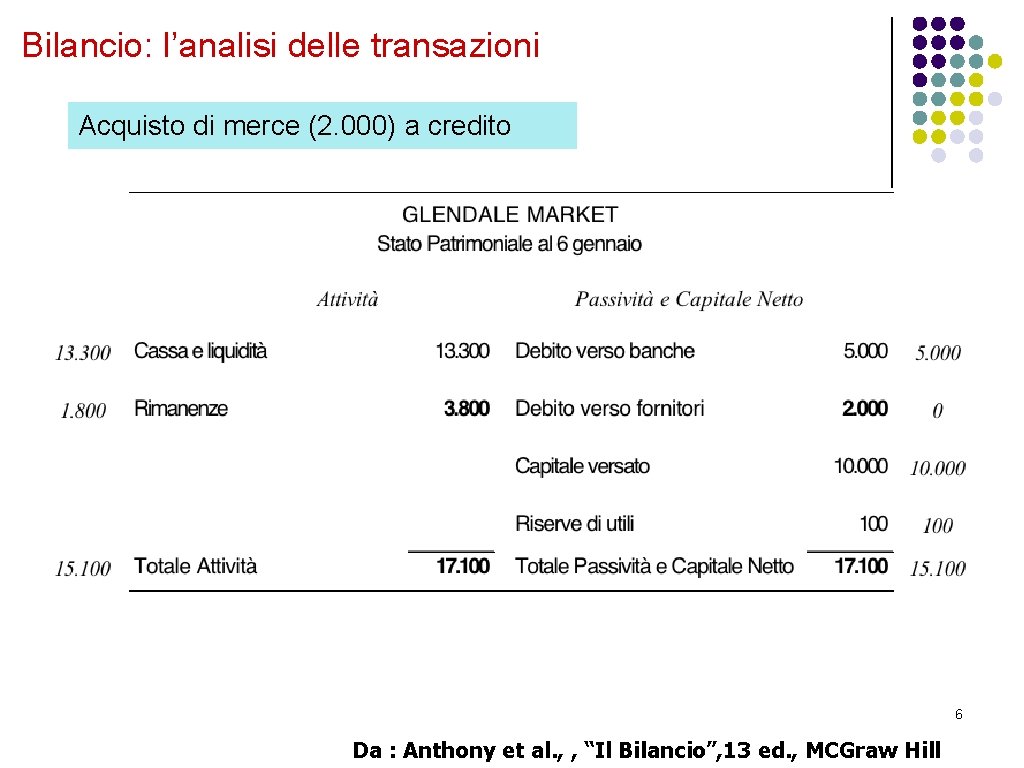
Bilancio: l’analisi delle transazioni Acquisto di merce (2. 000) a credito 6 Da : Anthony et al. , , “Il Bilancio”, 13 ed. , MCGraw Hill
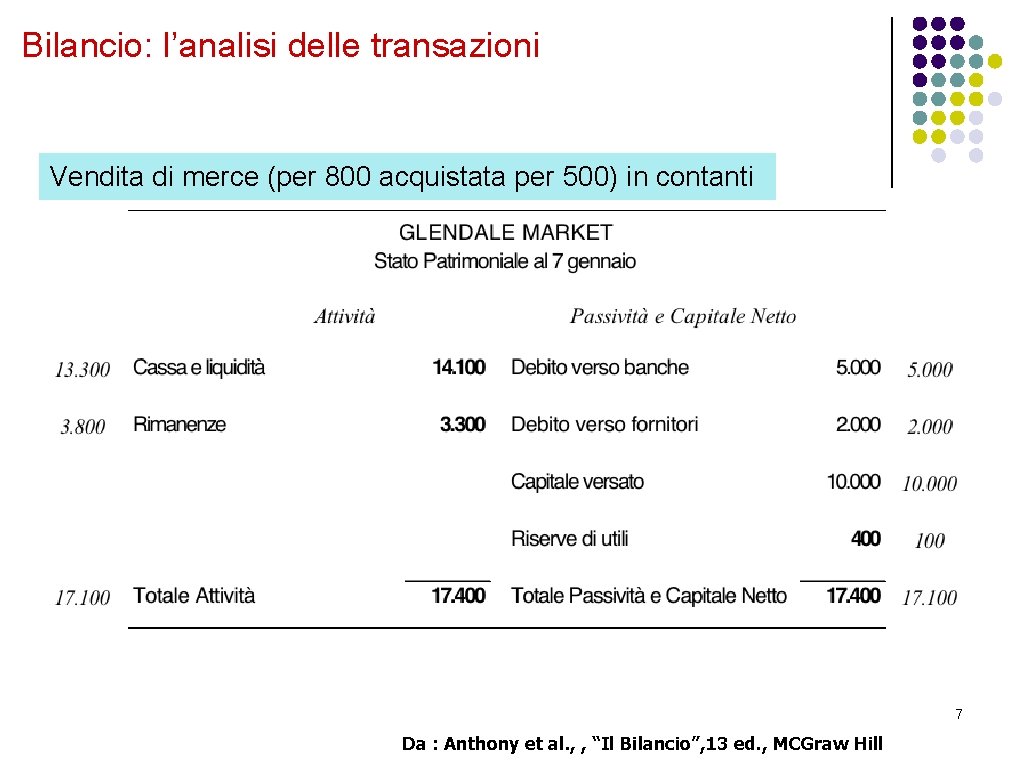
Bilancio: l’analisi delle transazioni Vendita di merce (per 800 acquistata per 500) in contanti 7 Da : Anthony et al. , , “Il Bilancio”, 13 ed. , MCGraw Hill
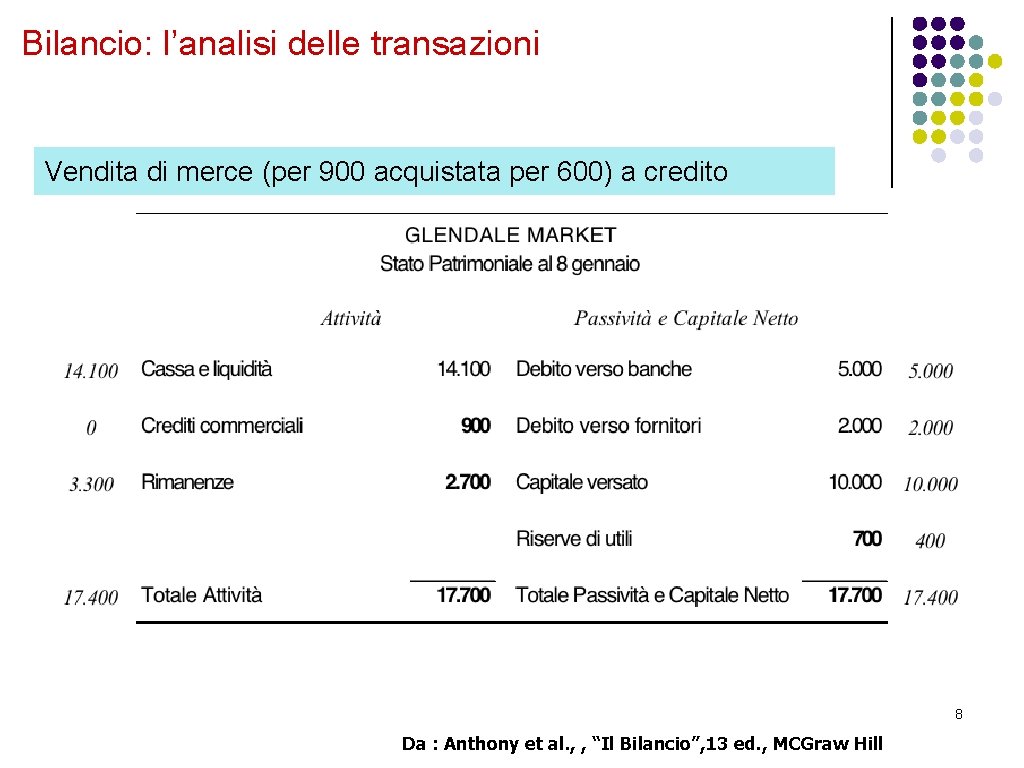
Bilancio: l’analisi delle transazioni Vendita di merce (per 900 acquistata per 600) a credito 8 Da : Anthony et al. , , “Il Bilancio”, 13 ed. , MCGraw Hill
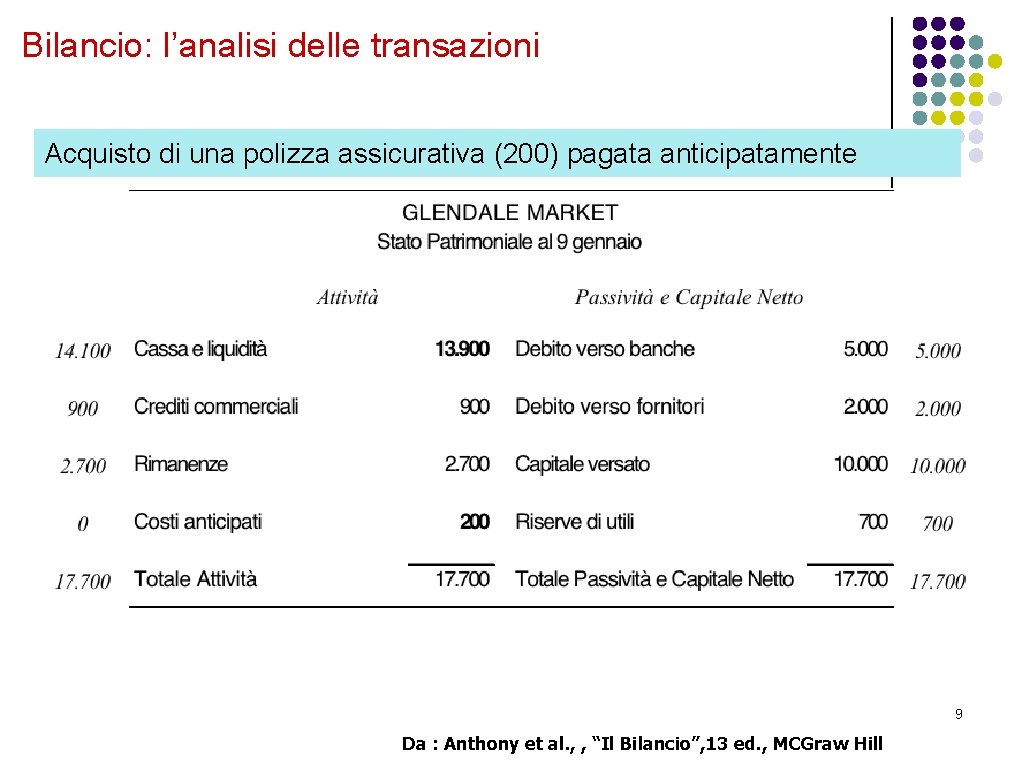
Bilancio: l’analisi delle transazioni Acquisto di una polizza assicurativa (200) pagata anticipatamente 9 Da : Anthony et al. , , “Il Bilancio”, 13 ed. , MCGraw Hill
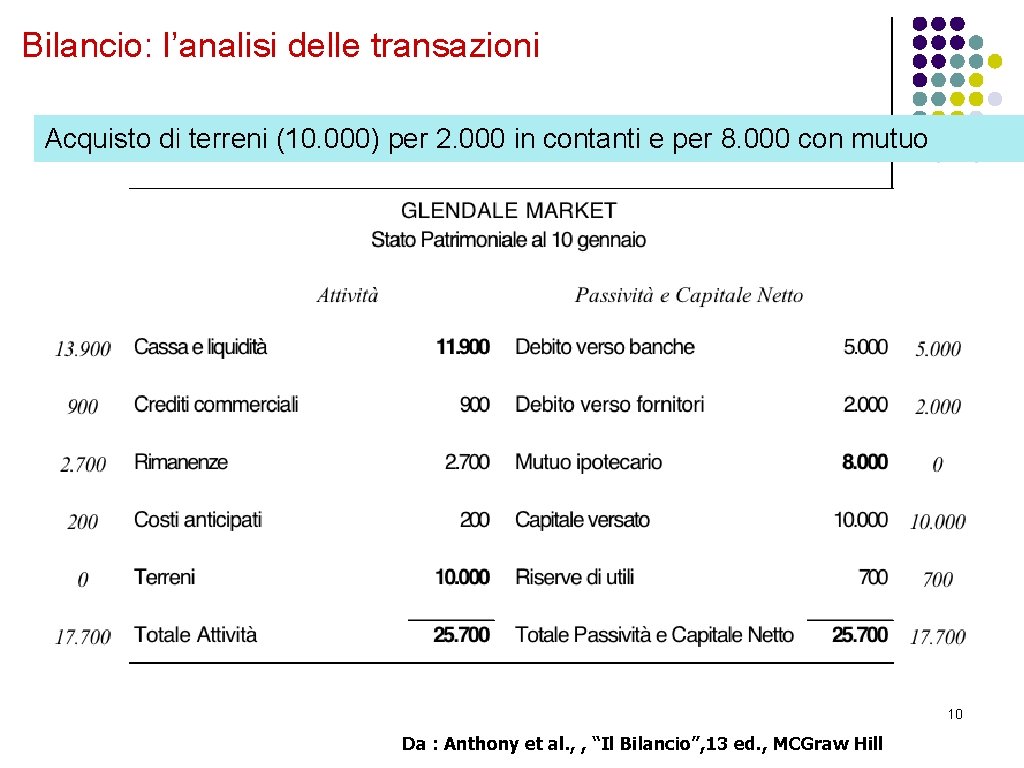
Bilancio: l’analisi delle transazioni Acquisto di terreni (10. 000) per 2. 000 in contanti e per 8. 000 con mutuo 10 Da : Anthony et al. , , “Il Bilancio”, 13 ed. , MCGraw Hill
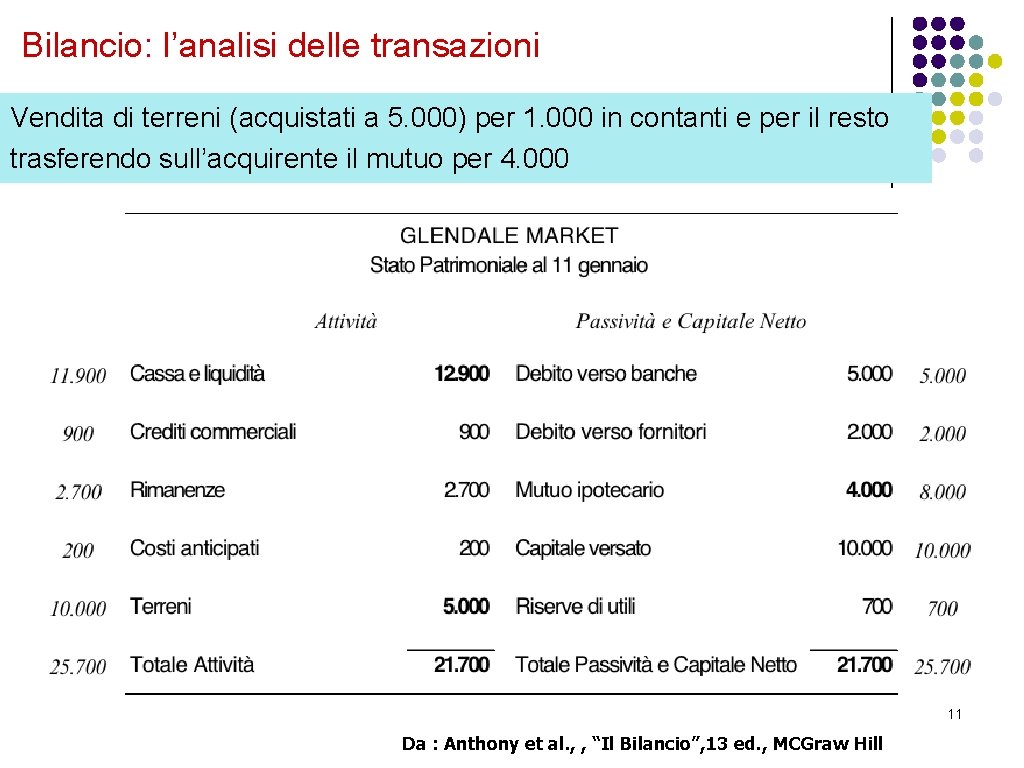
Bilancio: l’analisi delle transazioni Vendita di terreni (acquistati a 5. 000) per 1. 000 in contanti e per il resto trasferendo sull’acquirente il mutuo per 4. 000 11 Da : Anthony et al. , , “Il Bilancio”, 13 ed. , MCGraw Hill
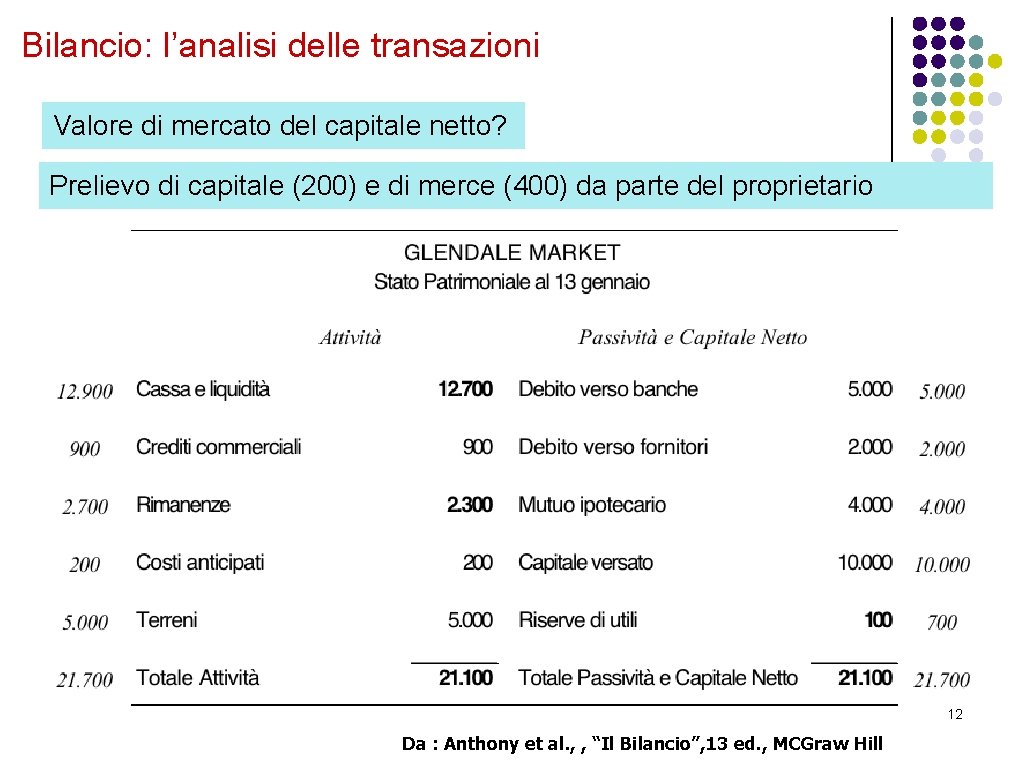
Bilancio: l’analisi delle transazioni Valore di mercato del capitale netto? Prelievo di capitale (200) e di merce (400) da parte del proprietario 12 Da : Anthony et al. , , “Il Bilancio”, 13 ed. , MCGraw Hill
- Slides: 40