
LEY DE PENSIONES Y JUBILACIONES N 065 COMO
LEY DE PENSIONES Y JUBILACIONES N° 065 ¿COMO HACER POSIBLE EL MEJORAMIENTO DE LAS PENSIONES Y JUBILACIONES PARA EL PERSONAL DOCENTE UNIVERSITARIO A NIVEL NACIONAL? La ley vigente atenta contra los principios constitucionalmente consagrados de igualdad, proporcionalidad y sustitutividad, Adolece de inconsistencias, errores técnicos, lagunas normativas y en ella se privilegia la rentabilidad financiera de las AFPs, no las pensiones.
LAS PENSIONES SON PROBLEMAS DE ESTADO • La Constitución en el articulo 45° establece que la dirección y administración de la seguridad social corresponde al Estado y que los servicios de seguridad social publica no podrán ser privatizados ni concesionados. • La ley N° 65 crea la Gestora Pública de la Seguridad Social de Largo Plazo para administrar las pensiones y jubilaciones • La deuda del Estado a las AFPs hace previsible que estas continuaran como responsables de la administración de las pensiones y jubilaciones por mucho tiempo. • Las líneas básicas de una reforma del sistema se han enunciado con reiteración. Por el lado del gasto, hay necesidad de ampliar la edad de jubilación para fortalecer los aportes y no disminuirla como lo hace la Ley 065; y por otra, garantizar que los trabajadores no vean disminuidos sus ingresos por pensión después de su jubilación.
PRESTACIONES Y BENEFICIOS SISTEMA INTEGRAL DE PENSIONES La Ley de Pensiones 065 implementa un Sistema Integral de Pensiones, compuesto por el Régimen No Contributivo (Renta Dignidad), el Régimen Contributivo (Pensión de Jubilación financiada con los aportes de los trabajadores) y el Régimen Semicontributivo (con la incorporación de la Pensión Solidaria). Prácticamente todo el personal docente universitario se encuentra dentro El Régimen Contributivo regulado por la Ley N° 065, que esta compuesto por las Cuentas Personales Previsionales y que contempla la Prestación de vejez, de Invalidez, las Pensiones por Muerte derivadas de éstas y Gastos Funerarios. Los docentes no tienen regímenes jubilatorios especiales, sus pensiones tienen una tasa de sustitución muy baja, comparándola con el salario base del cómputo. Las AFPs tienen una rentabilidad muy alta y aun así las pensiones que otorgan son muy bajas El sistema no es transparente, los docentes universitarios mientras aportan no saben lo que se va a cobrar.
¿CUÁLES SON LAS CONDICIONES DE ACCESO QUÉ ESTABLECE LA LEY 065 PARA BENEFICIARSE DE UNA PENSION DE JUBILACIÓN? El articulo 8° La Ley establece que: a) El Asegurado accederá a la Prestación de Vejez cuando cumpla una de las siguientes condiciones: a) Independientemente de su edad, siempre y cuando no haya realizado aportes al Sistema de Reparto y financie con el Saldo Acumulado en su Cuenta Personal Previsional: i. Una Pensión igual o superior al sesenta por ciento (60%) de su Referente Salarial de Vejez, ii. El monto necesario para financiar los Gastos Funerarios y, iii. La Pensión por Muerte para sus Derechohabientes. b) A los cincuenta y cinco (55) años hombres y cincuenta (50) años mujeres, siempre y cuando haya realizado aportes al Sistema de Reparto que le generen el derecho a una Compensación de Cotizaciones y financie con ésta más el Saldo Acumulado en su Cuenta Personal Previsional: i. Una Pensión igual o superior al sesenta por ciento (60%) de su Referente Salarial de Vejez, ii. El monto necesario para financiar los Gastos Funerarios y, iii. La Pensión por Muerte para sus Derechohabientes. c) A partir de los cincuenta y ocho (58) años de edad, independientemente del monto acumulado en su Cuenta Personal Previsional, siempre y cuando cuente con una Densidad de Aportes de al menos ciento veinte (120) periodos y financie un monto de Pensión de Vejez, mayor al monto de la Pensión Solidaria de Vejez que le correspondería de acuerdo a su Densidad de Aportes.
CON RESPECTO AL CASO DEL INCISO C) ¿QUÉ SIGNIFICA PENSION SOLIDARIA DE VEJEZ? La Pensión Solidaria de Vejez se instauró mediante la Ley 065. Se llama solidaria porque recibe una Fracción solidaria que se financia con los ahorros individuales, más recursos del Fondo Solidario el que es nutrido por aportes de los trabajadores y empleadores Para acceder a la pensión solidaria, se requiere contar con 58 años, pero la edad no garantiza tener una renta equivalente al 60% del referente salarial. El monto de la renta lo define el monto del saldo acumulado. Se benefician con la Pensión Solidaria las personas que reciben bajos sueldos. Los docentes universitarios, cuyo monto de renta es mayor a los límites mínimos solidarios, no acceden a la Pensión Solidaria de Vejez. Los trabajadores que no cuentan con aportes al Sistema de reparto, tendrán pensiones referenciales menores, por tanto, pese al incremento “solidario” lograran rentas bajas.
l A los efectos del cálculo del monto de la Prestación Solidaria de Vejez para las mujeres, se adicionan doce (12) periodos, por cada hijo nacido vivo, hasta un máximo de treinta y seis (36) periodos. Esta protección aplica a las Aseguradas que con ésta adición lleguen al menos a ciento veinte (120) aportes, siempre y cuando cumpla con la edad de cincuenta y ocho (58) años. Además, se benefician de la reducción de edad de jubilación para las mujeres. I. La Asegurada que tenga al menos ciento veinte (120) aportes al Sistema de Reparto, al Seguro Social Obligatorio de largo plazo y/o al Sistema Integral de Pensiones, por cada hijo nacido vivo puede solicitar que se le disminuya un (1) año en la edad de acceso a la Prestación Solidaria de Vejez, hasta un máximo de tres (3) años.
DESTINO DE LOS APORTES DE LOS DOCENTES UNIVERSITARIOS 1. - El 10% para la capitalización individual, se lo reconoce como ahorro forzoso u obligatorio y está destinado exclusivamente a la pensión de vejez. Este es el único componente que está destinado a la inversión mediante el crédito. Sumado el rendimiento, que es la tasa de interés, representa el monto total que debe distribuirse en pagos mensuales al docente que inicia su vida pasiva mediante los cálculos actuariales de la esperanza de vida. 2. - El 1, 71% para el riesgo común que es una compensación que se otorga al docente en caso de sufrir invalidez parcial o invalidez total definitiva, a causa de accidente y/o enfermedad no proveniente de Riesgo Profesional o Riesgo Laboral. 3. - El 0, 5% como aporte solidario, los que tienen un salario mayor a 20 salarios mínimos nacionales, alrededor de 13. 600 Bs, “ayudan” a los que tienen un salario menor. No es un ahorro del activo, es un aporte obligado, y todos los aportes son “voluntarios”. 4. - El 0, 5% del salario para la administración de los recursos por las AFPs. El total de aportes es del 12, 71% del salario del docente.
LOS FACTORES QUE INCIDEN A FAVOR O EN CONTRA DEL MONTO DE LAS PENSIONES OTORGADAS POR LAS AFPS SON: - Los referentes salariales - La densidad de aportes y, - La expectativa de vida calculada por las AFPs
LA EXPECTATIVA DE VIDA CALCULADA POR LAS AFPS Las AFPs sobreestiman la esperanza de vida de los docentes calculándola en 110 años, mientras que la expectativa de vida promedio en el país ronda los 66 años para mujeres y 71 años para los hombres. De acuerdo al Censo del 2012 sólo 14 de cada 1. 000 personas pasaron de los 80 años. Las Tablas de Mortalidad construidas por el (INE) sólo van hasta los 80 años, y a partir de ahí estiman una esperanza de vida de seis años más. La esperanza de vida que utilizan las AFPs. es la que se conoce como “Esperanza de vida del grupo familiar”. Esta representa la esperanza de vida del activo, más la esperanza de vida de la esposa, más la esperanza de vida de los hijos menores de 25 años si se encuentran cursando regularmente estudios secundarios, terciarios o universitarios y no desempeñen actividades remuneradas, ni perciban haberes en concepto jubilación, pensión, retiro o prestación no contributiva. Si no fuera el caso, la pensión se paga hasta los dieciocho (18) años de edad. Esa expectativa se encuentra fuera de toda lógica y es difícil creer que el Gobierno y en especial la Autoridad de Fiscalización de Control de Pensiones y Seguros (APS) lo permitan.
EFECTOS SOBRE LA SITUACIÓN ACTUAL DE LOS DOCENTES UNIVERSITARIOS FONDOS COMPLEMENTARIOS Y MUTUALES La atomización de los Fondos Complementarios y Mutuales, la mala administración, la politización en la conducción y la falta de planificación, indujeron a la supresión y prohibición de estos. El Artículo 55° de la Ley 1732 suprimió las mutuales y fondos complementarios, entre ellas el Seguro Social Universitario y prohibió la realización de actividades relacionadas con la seguridad social de largo plazo El Artículo 64° prescribía que la Administración de los Fondos de Pensiones será realizada en forma exclusiva por las AFPs. No es posible reestablecer un sistema mixto de pensiones porque la actual Constitución, en su artículo 45°, prescribe que la administración de pensiones es facultad exclusiva del Estado. Además, la Ley 065 se autodenomina: “Ley Integral de Pensiones y Jubilaciones”, porque unifica el sistema y no admite otros seguros de largo plazo.
ACTUALIZACIÓN: MOVILIDAD Las “correcciones” a la capacidad adquisitiva de los salarios y pensiones, se realiza con base en un criterio único: la inflación y no mixto involucrando la inflación y la evolución salarial. Deja subsistentes la irretroactividad, la regresividad, la confiscatoriedad, inadmisibles constitucionalmente El aumento basado en la inflación acumulada del año anterior, se aplica para el próximo año, cuando ya esta devengada la inflación del año anterior Las pensiones no mantienen en el tiempo su carácter sustitutivo y proporcional al salario.
LA AUTONOMIA UNIVERSITARIA FRENTE A LA LEY JUBILATORIA ¿SE DEBE ADMITIR LA PERMANENCIA DEL DOCENTE MAS ALLA DE LA EDAD JUBILATORIA? Las visiones son contrapuestas, Por una parte: al permanecer mas tiempo se beneficia el sistema previsional por el incremento de la relación aportante/beneficiario, lo cual tiene doble efecto: se incrementa el periodo de cotizaciones realizado al sistema y se reduce el número de años de pago de las prestaciones del sistema, haciendo mayores los montos de pago. Además, se reducen los efectos negativos que para el sistema previsional acarrea la mayor expectativa de vida actual. La otra visión sostiene que el envejecimiento de la población activa de docentes universitarios agrava la carga presupuestaria, se desembolsa mayores salarios con máxima antigüedad, impide la renovación docente, se cierra la oportunidad a otros, no se incentiva la innovación académica, impide recuperar calidad de vida y tener mas años para disfrutar del retiro.
EL DESAFIO ES ENCONTRAR UN EQUILIBRIO Es competencia privativa de la Asamblea Legislativa Plurinacional el dictado de las normas generales sobre Seguridad Social y es obvio que la Ley prevalece sobre el alcance de las autonomías y los estatutos, Mientras algunos Estatutos Universitarios establecen 65 años como edad máxima de jubilacion, la Ley 065 no limita la edad máxima. Si las universidades pretenden que su planta docente no supere una edad determinada, deberían adecuarse a la pirámide normativa y efectuar una reforma estatutaria para la designación de docentes y definir la edad para la jubilación. De lo contrario, no podrán oponerse a la continuidad. El derecho a optar es un derecho personalísimo, sobre el cual la universidad nada puede argumentar. El CONGRESO DE UNIVERSIDADES decidió en el 2014, que un docente no puede ser intimado a jubilarse, aun concurso “vencido”.
¿CÓMO SE DETERMINA EL MONTO DE PENSIÓN DE VEJEZ DE UN DOCENTE? Un docente solicita su pensión a la AFP, ésta determina el dinero ahorrado en la Cuenta Personal Previsional y, por medio de un modelo financieroactuarial aplica una tasa de pago para cada año, en función de la probabilidad de vida. Lo distribuyen presumiendo que dicho asegurado y/o sus derechohabientes van a llegar a vivir hasta los 110 años de edad. Es así que, un mismo capital, pagara un monto mayor de pensión a las personas que se jubilen a los 65 años, que a los que se jubilen a los 55. Si el docente aportante a las AFPs no ha alcanzado el numero de aportes mínimo requerido por el sistema no puede jubilarse. En estos casos, el dinero acumulado en las AFPs puede retirarse en su totalidad si el docente tiene 58 años de edad y no cumple los requisitos para acceder a una pensión de vejez o pensión solidaria de vejez según la Ley 065.
EJEMPLOS 1. Un docente de 73 años ha aportado durante 20 años entre capital e intereses 1. 010. 000 Bs. con exclusividad a las AFP, dividido entre 37 años de expectativa de vida resulta 27. 297 Bs. anual, subdividido entre 13 meses su pensión vitalicia es de 2. 099 Bs. 2. Un docente de 55 años ha aportado a la AFP. durante 20 años, entre capital e intereses 530. 000 Bs. dividido entre 55 años de expectativa de vida, resulta 9. 356 Bs. anual, subdividido entre 13 meses, su pensión mensual es de 735 Bs. Como el docente ha realizado aportes tambien al Sistema de Reparto, le generan el derecho a una Compensación de Cotizaciones. El SENASIR, en forma independiente a las AFP, otorgara una pension hasta un maximo del 70 % de su referente salarial de los meses de febrero, marzo y abril del 97 y calculado en función al numero de sus aportes. 3. Un docente de 58 años, con 120 aportaciones a la AFP, ha acumulado entre capital e intereses 400. 000 Bs. dividido entre 52 años de expectativa de vida resulta 7. 692 Bs. anual, subdividido entre 13 meses, su pensión mensual es de 591 Bs. En este caso como su pensión en inferior al mínimo solidario nacional, recibirá una pensión solidaria adicional.
¿QUÉ HACE EL SISTEMA CON EL DINERO REMANENTE NO ENTREGADO A LOS ASEGURADOS? . Se queda en el Fondo Solidario de Vejez y va en favor de los que todavía están con vida; ese dinero no es hereditario, ni patrimonio familiar, no es parte del ahorro individual de los hijos, tampoco puede ser adelantado para aumentar el monto de la pensión de un enfermo terminal La única manera en que el ahorro de un docente se vuelva herencia es si este no firma el contrato de jubilación con las AFPs La actual Ley de Pensiones, permite jubilarse y seguir trabajando. Lo único que hay que evitar es la doble percepción Es posible adelantar la jubilación, pero es recomendable hacer un estudio matemático para ver si esta opción le es conveniente o no
PROPUESTAS A LA CEUB El año 2017 la CEUB recibió dos propuestas institucionales para modificar la Ley No. 065 de Pensiones y jubilaciones: PRIMERA PROPUESTA: a) RECREAR LA SEGURIDAD SOCIAL DE LA UNIVERSIDAD BOLIVIANA Crear el sistema de Seguridad Social Integrada universitaria Consolidar el sistema de Seguros Sociales Integrados Sectoriales. a) CAMBIAR LA LEY DE PENSIONES: El financiamiento de la renta de vejez debe ser mixto Modificar del régimen de inversiones de la Ley 065 Diversificar por sectores el cálculo de tablas de mortalidad SEGUNDA PROPUESTA: a) MODIFICAR LA LEY DE PENSIONES Y, b) CREAR LA MUTUALIDAD DEL Sistema de la Universidad Boliviana.
ANALIS CRITICO DE LAS PROPUESTAS - Ambas propuestas son aptas, de dudosa factibilidad factibles, pero no aceptables - Requieren de mucho tiempo para sortear las dificultades asociadas al cambio total de la Ley 065, su tramitación e implantación - Proponen la creación de una mutual prohibida por la Ley 1732 y asumida por la Ley 065, ya que esta se denomina: “Ley Integral de Pensiones y Jubilaciones”, porque unifica el sistema y no admite otros seguros de largo plazo - Las propuestas tienen como beneficiarios a todo el personal del SUB, incluido el personal administrativo. Su eventual aceptación por parte del Gobierno provocaría su imitación por otros sectores, desvirtuando el propósito de la solicitud de un Régimen Especial exclusivo para docentes universitarios por desempeñar tareas que el Estado ha considerado relevantes para la sociedad.
FUNDAMENTOS DE LA PETICION DE LA CUD Apelando al principio constitucional de progresividad en materia de derechos sociales, consagrado en los Tratados de Derechos Humanos y en aplicación del articulo 24° de la Constitución, pedir un REGÍMEN ESPECIAL para docentes universitarios a nivel nacional se justifica: Porque la actividad docente debe tener atención especial del Estado por su alta vinculación con la generación de recursos humanos imprescindibles para el desenvolvimiento del propio Estado Existen precedentes normativos que autorizan a COSSMIL y MUSERPOL, obtener tratamientos diferenciales especiales El Gobierno y la COB modificaron la actual Ley de Pensiones cambiando los límites mínimos y máximos de la Pensión Solidaria de Vejez que beneficia a los trabajadores jubilados del sector minero-metalúrgico cuya renta es mínima, incrementándola hasta en 1. 000 bolivianos. Es justo y posible si se garantiza la viabilidad financiera del sistema de pensiones solicitado.
LOS FONDOS PARA LA PENSIÓN SOLIDARIA PROVIENEN: - 0, 5% del total ganado de cada docente - 3% aporte patronal, del total de la planilla - El aporte de las personas que ganan más de 13. 600 Bs. Si bien la Ley de pensiones 065 establece un plan de beneficio definido, las AFPs lo incumplen porque no están sujetas a tratamientos solidarios ni de beneficencia. La propuesta de la CUD al Gobierno consiste en fortalecer el Fondo Solidario estatal con un aporte voluntario de los docentes del 2. 29 %, suplementario al 0, 5%, que generen el derecho a una Compensación de Cotizaciones de tal forma que permita incrementar con una Pensión Solidaria a la pensión prevista por las AFPs. En este caso, el descuento a los docentes seria del 15 % del total ganado Este aporte voluntario adicional del 2. 29 % aplicable a los salarios garantizaría el financiamiento necesario para efectivizar una complementación en la Ley de Pensiones y/o un Decreto normativo. Se considera además, que la mayoría del personal docente universitario, gana mas de 13. 600 Bs. , lo que significa que serán los propios docentes y el aporte patronal universitario quienes financiaran su propia pensión solidaria.
PROYECTO DE COMPLEMENTACION DE LA LEY 065 DE PENSIONES Y JUBILACIONES
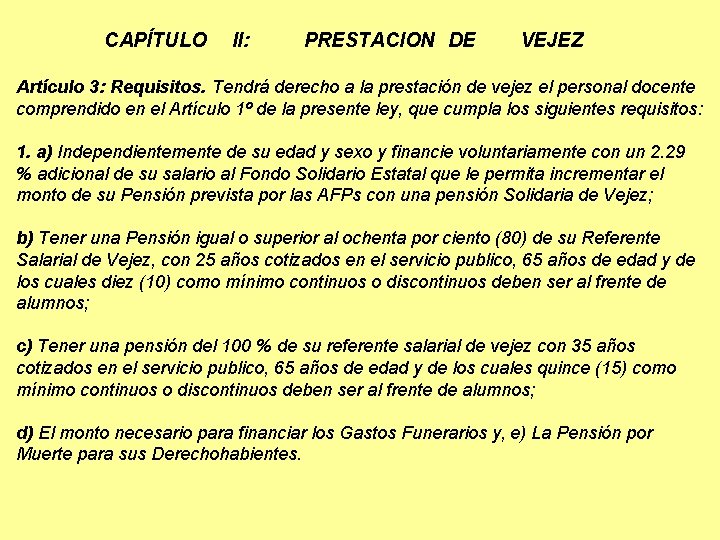
CAPÍTULO II: PRESTACION DE VEJEZ Artículo 3: Requisitos. Tendrá derecho a la prestación de vejez el personal docente comprendido en el Artículo 1º de la presente ley, que cumpla los siguientes requisitos: 1. a) Independientemente de su edad y sexo y financie voluntariamente con un 2. 29 % adicional de su salario al Fondo Solidario Estatal que le permita incrementar el monto de su Pensión prevista por las AFPs con una pensión Solidaria de Vejez; b) Tener una Pensión igual o superior al ochenta por ciento (80) de su Referente Salarial de Vejez, con 25 años cotizados en el servicio publico, 65 años de edad y de los cuales diez (10) como mínimo continuos o discontinuos deben ser al frente de alumnos; c) Tener una pensión del 100 % de su referente salarial de vejez con 35 años cotizados en el servicio publico, 65 años de edad y de los cuales quince (15) como mínimo continuos o discontinuos deben ser al frente de alumnos; d) El monto necesario para financiar los Gastos Funerarios y, e) La Pensión por Muerte para sus Derechohabientes.
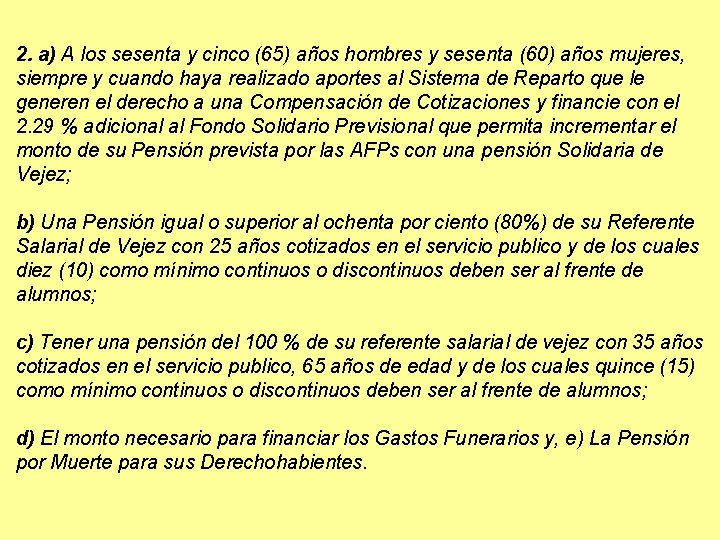
2. a) A los sesenta y cinco (65) años hombres y sesenta (60) años mujeres, siempre y cuando haya realizado aportes al Sistema de Reparto que le generen el derecho a una Compensación de Cotizaciones y financie con el 2. 29 % adicional al Fondo Solidario Previsional que permita incrementar el monto de su Pensión prevista por las AFPs con una pensión Solidaria de Vejez; b) Una Pensión igual o superior al ochenta por ciento (80%) de su Referente Salarial de Vejez con 25 años cotizados en el servicio publico y de los cuales diez (10) como mínimo continuos o discontinuos deben ser al frente de alumnos; c) Tener una pensión del 100 % de su referente salarial de vejez con 35 años cotizados en el servicio publico, 65 años de edad y de los cuales quince (15) como mínimo continuos o discontinuos deben ser al frente de alumnos; d) El monto necesario para financiar los Gastos Funerarios y, e) La Pensión por Muerte para sus Derechohabientes.
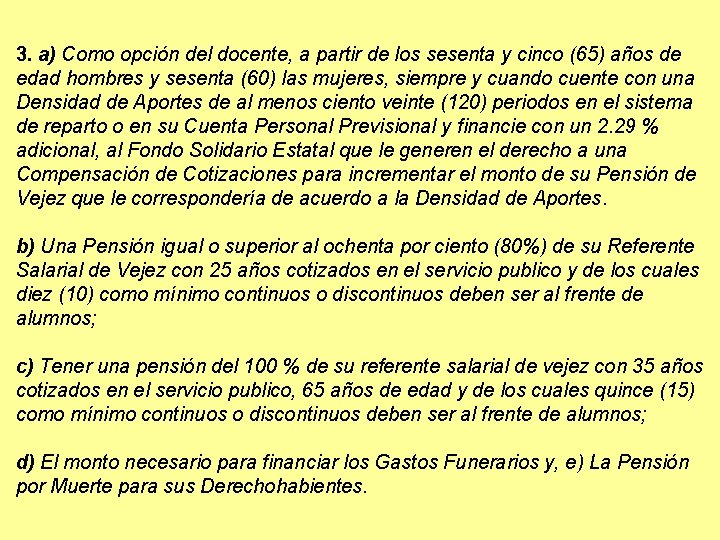
3. a) Como opción del docente, a partir de los sesenta y cinco (65) años de edad hombres y sesenta (60) las mujeres, siempre y cuando cuente con una Densidad de Aportes de al menos ciento veinte (120) periodos en el sistema de reparto o en su Cuenta Personal Previsional y financie con un 2. 29 % adicional, al Fondo Solidario Estatal que le generen el derecho a una Compensación de Cotizaciones para incrementar el monto de su Pensión de Vejez que le correspondería de acuerdo a la Densidad de Aportes. b) Una Pensión igual o superior al ochenta por ciento (80%) de su Referente Salarial de Vejez con 25 años cotizados en el servicio publico y de los cuales diez (10) como mínimo continuos o discontinuos deben ser al frente de alumnos; c) Tener una pensión del 100 % de su referente salarial de vejez con 35 años cotizados en el servicio publico, 65 años de edad y de los cuales quince (15) como mínimo continuos o discontinuos deben ser al frente de alumnos; d) El monto necesario para financiar los Gastos Funerarios y, e) La Pensión por Muerte para sus Derechohabientes.
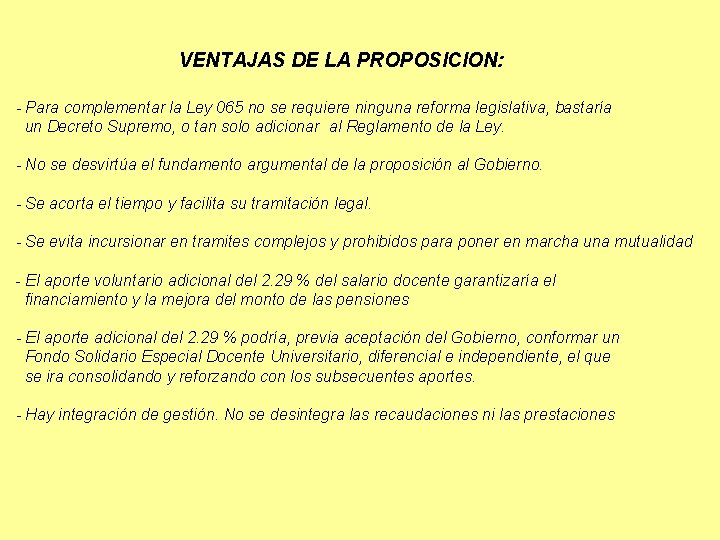
VENTAJAS DE LA PROPOSICION: - Para complementar la Ley 065 no se requiere ninguna reforma legislativa, bastaría un Decreto Supremo, o tan solo adicionar al Reglamento de la Ley. - No se desvirtúa el fundamento argumental de la proposición al Gobierno. - Se acorta el tiempo y facilita su tramitación legal. - Se evita incursionar en tramites complejos y prohibidos para poner en marcha una mutualidad - El aporte voluntario adicional del 2. 29 % del salario docente garantizaría el financiamiento y la mejora del monto de las pensiones - El aporte adicional del 2. 29 % podría, previa aceptación del Gobierno, conformar un Fondo Solidario Especial Docente Universitario, diferencial e independiente, el que se ira consolidando y reforzando con los subsecuentes aportes. - Hay integración de gestión. No se desintegra las recaudaciones ni las prestaciones
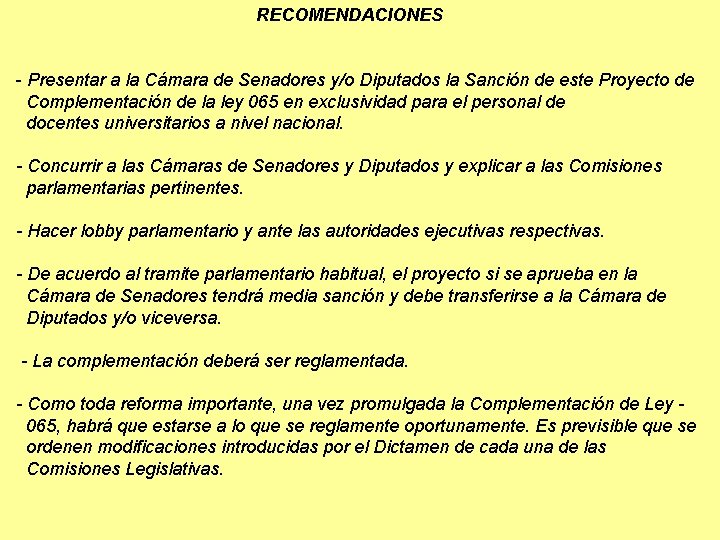
RECOMENDACIONES - Presentar a la Cámara de Senadores y/o Diputados la Sanción de este Proyecto de Complementación de la ley 065 en exclusividad para el personal de docentes universitarios a nivel nacional. - Concurrir a las Cámaras de Senadores y Diputados y explicar a las Comisiones parlamentarias pertinentes. - Hacer lobby parlamentario y ante las autoridades ejecutivas respectivas. - De acuerdo al tramite parlamentario habitual, el proyecto si se aprueba en la Cámara de Senadores tendrá media sanción y debe transferirse a la Cámara de Diputados y/o viceversa. - La complementación deberá ser reglamentada. - Como toda reforma importante, una vez promulgada la Complementación de Ley - 065, habrá que estarse a lo que se reglamente oportunamente. Es previsible que se ordenen modificaciones introducidas por el Dictamen de cada una de las Comisiones Legislativas.
- Slides: 26