
LETTERA di ATTESTAZIONE un documento che deve essere
- Slides: 10
LETTERA di ATTESTAZIONE è un documento che deve essere rilasciato al revisore da parte della società revisionata in tutti i casi in cui è prevista l’emissione di una relazione di revisione: alla conclusione del lavoro il revisore deve ottenere adeguate attestazioni con l’obiettivo di: 1. ottenere il riconoscimento da parte della direzione della propria responsabilità in relazione alla predisposizione del bilancio in conformità alle norme 2. accertare che la direzione abbia approvato il progetto di bilancio 3. ottenere elementi probativi Bettina Campedelli - Revisione aziendale e sistemi di controllo 1
differenze di revisione si ha una differenza di revisione quando l’attività di controllo ha fatto emergere errori riguardo a singole voci o classi di operazioni, relativi a: 1. importo 2. classificazione 3. presentazione o informativa elencate nel prospetto delle differenze di revisione, il quale sintetizza i risultati del lavoro e influisce sulla tipologia del giudizio di revisione le differenze sono le differenze devono essere considerate - singolarmente e nel loro complesso - in relazione al grado di significatività Bettina Campedelli - Revisione aziendale e sistemi di controllo 2
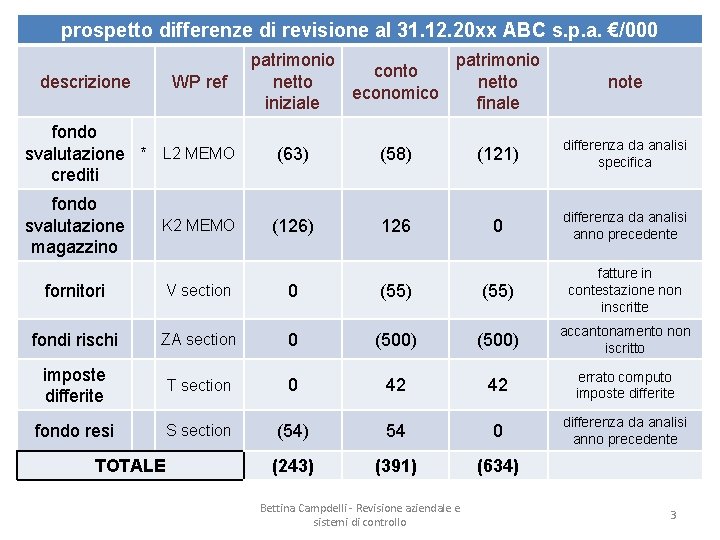
prospetto differenze di revisione al 31. 12. 20 xx ABC s. p. a. €/000 descrizione WP ref patrimonio conto netto economico iniziale finale note fondo svalutazione * L 2 MEMO crediti (63) (58) (121) differenza da analisi specifica fondo svalutazione magazzino (126) 126 0 differenza da analisi anno precedente K 2 MEMO fornitori V section 0 (55) fatture in contestazione non inscritte fondi rischi ZA section 0 (500) accantonamento non iscritto imposte differite T section 0 42 42 errato computo imposte differite fondo resi S section (54) 54 0 differenza da analisi anno precedente (243) (391) (634) TOTALE Bettina Campdelli - Revisione aziendale e sistemi di controllo 3
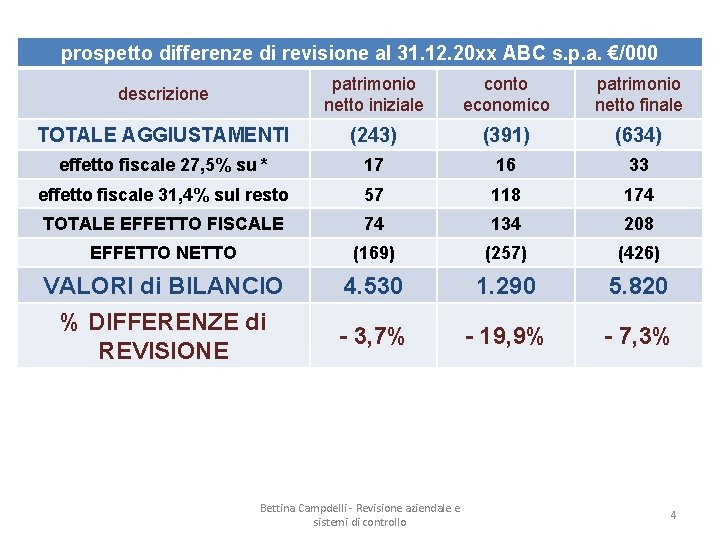
prospetto differenze di revisione al 31. 12. 20 xx ABC s. p. a. €/000 descrizione patrimonio netto iniziale conto economico patrimonio netto finale TOTALE AGGIUSTAMENTI (243) (391) (634) effetto fiscale 27, 5% su * 17 16 33 effetto fiscale 31, 4% sul resto 57 118 174 TOTALE EFFETTO FISCALE 74 134 208 EFFETTO NETTO (169) (257) (426) VALORI di BILANCIO % DIFFERENZE di REVISIONE 4. 530 1. 290 5. 820 - 3, 7% - 19, 9% - 7, 3% Bettina Campdelli - Revisione aziendale e sistemi di controllo 4
GIUDIZIO di REVISIONE il revisore o la società di revisione incaricati di effettuare la revisione legale dei conti (art. 14 D. Lgs. 39/2010) esprimono con apposita relazione un giudizio sul bilancio e sul bilancio consolidato, ove redatto: il giudizio può essere graduato: 1. giudizio senza rilievi 2. giudizio con rilievi 3. giudizio negativo 4. dichiarazione di impossibilità ad esprimere un giudizio Bettina Campedelli - Revisione aziendale e sistemi di controllo 5
il revisore o la società revisione incaricati di GIUDIZIO didi. REVISIONE effettuare la revisione legale dei conti (art. 14 D. Lgs. 39/2010) esprimono con apposita relazione un giudizio sul bilancio e sul bilancio consolidato, ove redatto: la relazione comprende: 1. paragrafo introduttivo 2. descrizione portata revisione legale 3. giudizio sul bilancio 4. richiami di informativa 5. giudizio sulla coerenza della relazione sulla gestione con il bilancio 6. motivi dell’espressione di giudizio con rilievi, giudizio negativo o impossibilità di giudizio Bettina Campedelli - Revisione aziendale e sistemi di controllo 6
GIUDIZIO SENZA RILIEVI è espresso quando: 1. è stata effettuata una revisione contabile senza limitazioni 2. il bilancio è conforme alle norme che ne disciplinano la redazione, è stato redatto con chiarezza e rappresenta in modo veritiero e corretto la situazione patrimoniale e finanziaria e il risultato economico dell’esercizio Bettina Campedelli - Revisione aziendale e sistemi di controllo 7
GIUDIZIO CON RILIEVI è espresso quando, pur non togliendo significatività al bilancio nel suo complesso, esistono: 1. deviazioni dalle norme di legge o dai principi contabili o errori significativi 2. deviazioni dai principi di revisione Bettina Campedelli - Revisione aziendale e sistemi di controllo 8
GIUDIZIO NEGATIVO è espresso quando, ci sono deviazioni dalle norme di legge o dai principi contabili ed errori il cui effetto è tale da togliere significatività al bilancio nel suo complesso Bettina Campedelli - Revisione aziendale e sistemi di controllo 9
IMPOSSIBILITA’ AD ESPRIMERE UN GIUDIZIO è espresso: 1. in presenza di rilievi significativi legati alle limitazioni nel procedimento di revisione, tali per cui i possibili effetti delle stesse siano così rilevanti al far mancare gli elementi indispensabili per un giudizio 2. in presenza di molteplici e significative situazioni di incertezza, tali da porre in discussione l’attendibilità del bilancio nel suo complesso o la stessa continuità aziendale Bettina Campedelli - Revisione aziendale e sistemi di controllo 10