
Les valeurs mobilires BTS Banque Produits dpargne et
Les valeurs mobilières BTS Banque Produits d’épargne et assurance 1. 2. 3. 4. 5. 6. 7. LES MARCHES FINANCIERS LES OBLIGATIONS LES ACTIONS LES OPCVM FISCALITE PEA fonctionnement fiscalité LES REGIMES PARTICULIERS
PLACEMENTS FINANCIERS Les valeurs mobilières BTS Banque
Quelques notions à posséder … BTS Banque
Les marchés La Bourse joue le double rôle d'être à la fois un lieu de financement pour les entreprises (émission d'actions ou d'obligations), mais également un lieu de placement (investisseurs). La bourse joue un rôle primordial dans l'économie contemporaine, les entreprises y trouvent une partie des capitaux nécessaires à leur expansion tandis que l'État y finance le déficit de ses comptes. BTS Banque
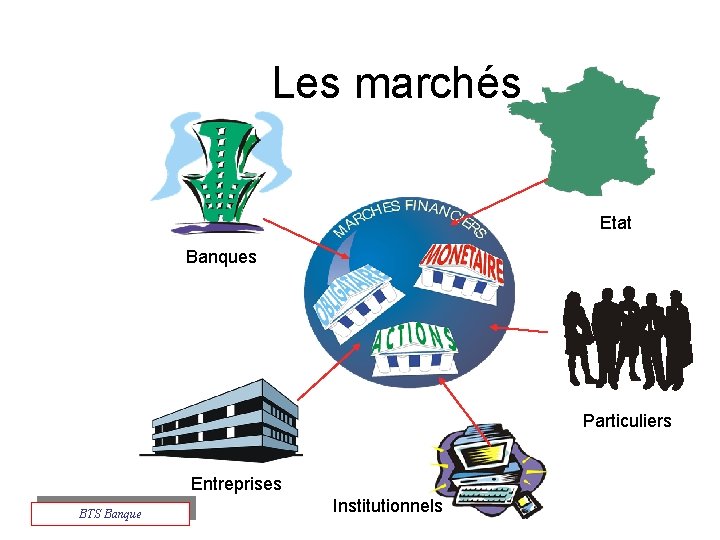
Les marchés Etat Banques Particuliers Entreprises BTS Banque Institutionnels
Les marchés À l'origine, la Bourse était un marché supposé ouvert à quiconque souhaitait vendre ou acheter, la Bourse de Paris fut certainement érigée dans cet esprit. Mais bientôt on réalisa que, pour homologuer ces contrats, il fallait un organisme officiel. C'est ainsi que les personnes autorisées à exercer en Bourse furent limitées à certaines catégories d'opérateurs, ce sont les sociétés de bourse qui sont les intermédiaires obligés pour opérer en bourse. En effet un particulier ne peut pas intervenir directement sur le marché, il doit obligatoirement transmettre ses ordres à un intermédiaire financier (société de bourse, établissement financier). BTS Banque
Les marchés La bourse est un marché réglementé qui organise: - La liquidité, c'est à dire la facilité des échanges par la concentration du plus grand possible d'ordres d'achat et de vente. - L'égalité entre tous les intervenants par la transparence et l'accès instantané au marché. - La sécurité, par la garantie que les acheteurs seront livrés et les vendeurs payés à date déterminée. Enfin la bourse en tant qu'instrument de placement, permet aux particuliers de devenir les associés des plus grandes entreprises privées industrielles et commerciales par le biais des actions. Ou de devenir les créanciers de ces sociétés et de collectivités publiques comme l'État et les grandes entreprises nationales en achetant des obligations. BTS Banque
Aspects théoriques : La détermination des taux La maîtrise de la monnaie La maîtrise de l’inflation La maîtrise du déficit public L’évaluation de la croissance économique La liquidité des systèmes bancaires et financiers Tout dépend d’un juste équilibre entre monnaie forte, inflation maîtrisée et développement économique BTS Banque
Aspects théoriques : Les taux d’intérêts Les taux court terme : taux pratiqués pour des opérations allant jusqu’à 1 an Les taux moyen terme : taux pratiqués pour les opérations allant de 2 à 5 ans Les taux long terme : taux pratiqués pour les opérations allant au-delà de 5 ans Les taux proposés sur les marchés vont du taux au jour le jour au taux 30 ans BTS Banque
Aspects théoriques : Quelques principes essentiels sur les taux de 1 mois à 10 ans Prêter de l’argent pour 10 ans est plus risqué que de prêter de l’argent pour un mois Le taux 10 ans devrait donc être plus élevé pour rémunérer ce risque supplémentaire La «prime de risque» fait qu’un taux est normalement plus élevé qu’il est long Les taux courts sont fortement influencés par l’évolution des taux directeurs BTS Banque
Aspects théoriques : Les taux longs Si la demande de financement et de capitaux est supérieure à l’offre X U A s T e d SE S U HA Si la demande est inférieure à l’offre BAI SSE des TAU X Donc, importance des anticipations sur les taux BTS Banque
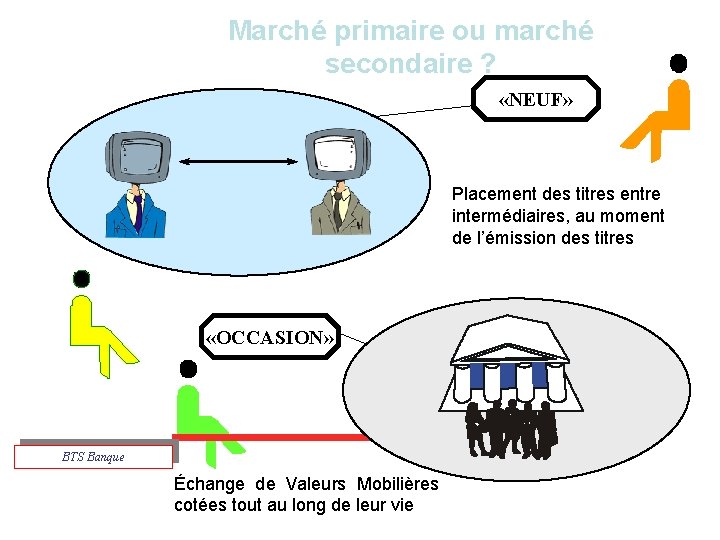
Marché primaire ou marché secondaire ? «NEUF» Placement des titres entre intermédiaires, au moment de l’émission des titres «OCCASION» BTS Banque Échange de Valeurs Mobilières cotées tout au long de leur vie
Le marché monétaire BTS Banque
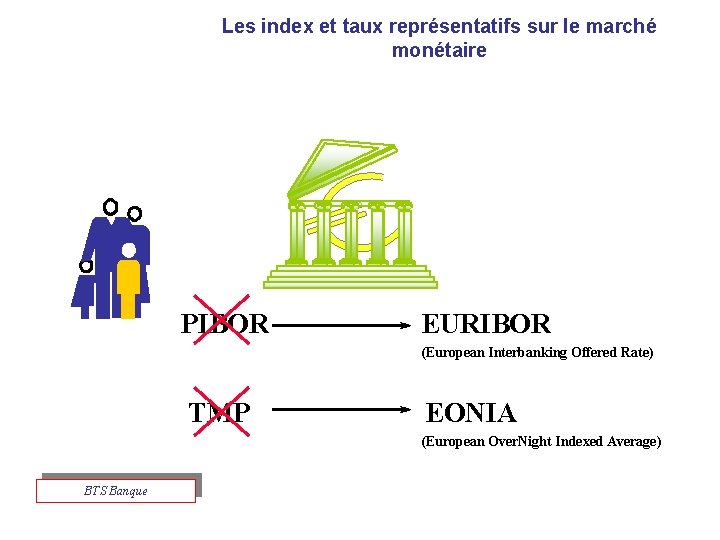
Les index et taux représentatifs sur le marché monétaire PIBOR EURIBOR (European Interbanking Offered Rate) TMP EONIA (European Over. Night Indexed Average) BTS Banque
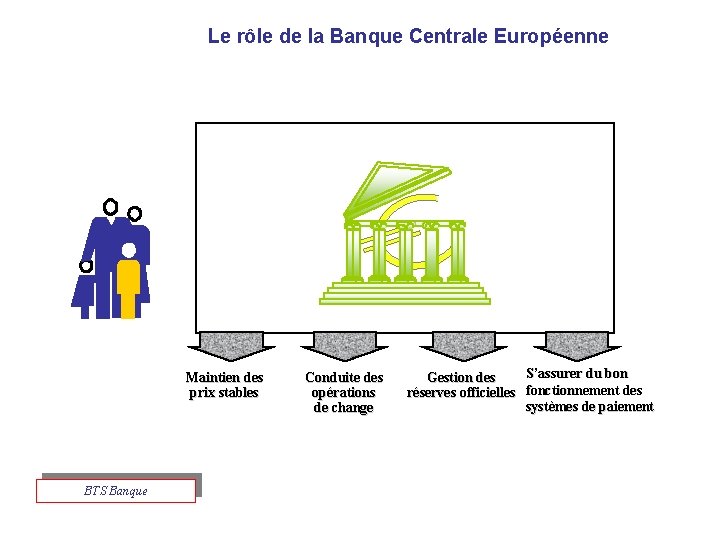
Le rôle de la Banque Centrale Européenne Maintien des prix stables BTS Banque Conduite des opérations de change S’assurer du bon Gestion des réserves officielles fonctionnement des systèmes de paiement
Les 4 types d’opérations de la B C E Assurer l’essentiel du refinancement du secteur financier Réaliser des opérations de refinancement à long terme Gérer la situation de liquidité sur le marché et assurer le pilotage des taux d’intérêt Agir sur la position structurelle de liquidité du secteur bancaire vis à vis du SEBC BTS Banque
LES OBLIGATIONS BTS Banque

Définition Une obligation est un titre de créances tiré sur un état, une collectivité publique ou territoriale, une entreprise publique, une société privée. = créance sur l’entreprise, reconnaissance de dette. Émetteurs : Grandes entreprises, État et Collectivités publiques Objectifs de l’investisseur : - Percevoir des intérêts fixes ou variables - Obtenir une prime : rémunération versée en une seule fois lors de l'émission ou du remboursement (intérêts annuels capitalisés) - Sécuriser son placement BTS Banque
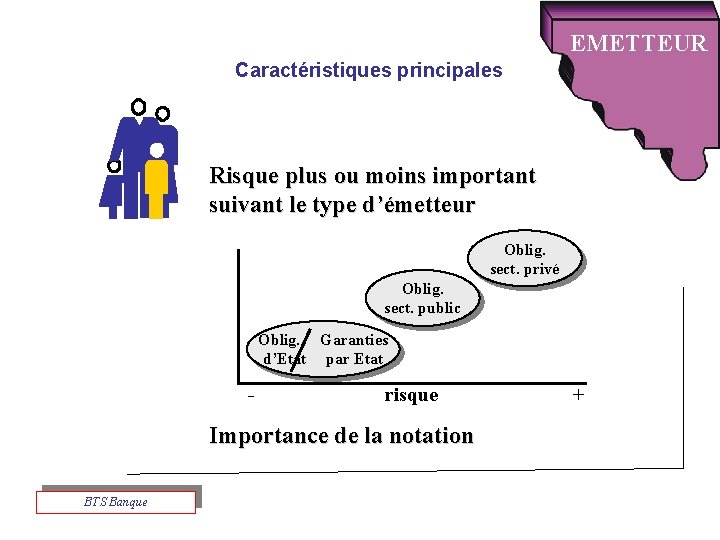
EMETTEUR Caractéristiques principales Risque plus ou moins important suivant le type d’émetteur Oblig. sect. privé Oblig. sect. public Oblig. Garanties d’Etat par Etat - risque + Importance de la notation BTS Banque
Caractéristiques principales VALEUR NOMINALE Montant global de l’emprunt divisé par le nombre de titres émis La valeur nominale correspond généralement au prix de remboursement du titre à l’échéance BTS Banque
Caractéristiques principales TAUX d’INTERET Détermine le montant des coupons versés Varie en fonction de la durée, des conditions de marché, de la qualité de signature de l’émetteur BTS Banque
Caractéristiques principales FREQUENCE des COUPONS Dates de règlement, de jouissance et de paiement des coupons, fixées par l’émetteur Les coupons peuvent être trimestriels, semestriels, annuels ou à terme échu BTS Banque
Caractéristiques principales DUREE de VIE Variable selon les modalités de remboursement Certaines obligations sont amortissables : - «in fine» - à annuités constantes - par séries égales BTS Banque
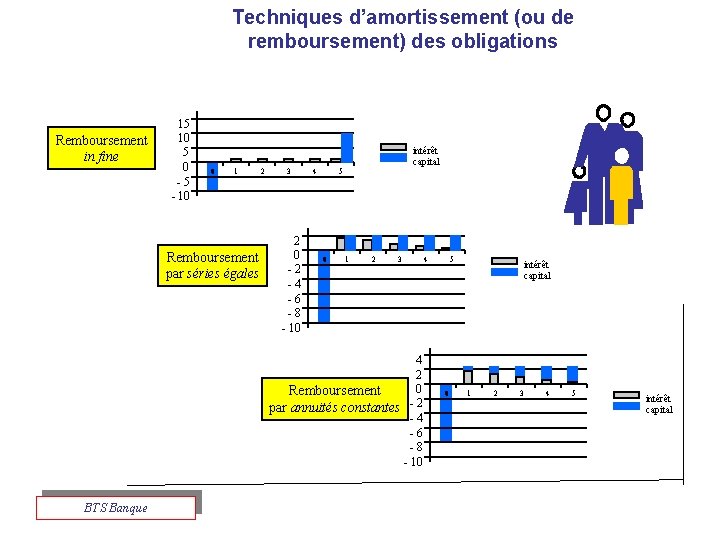
Techniques d’amortissement (ou de remboursement) des obligations Remboursement in fine 15 10 5 0 -5 - 10 0 1 Remboursement par séries égales 2 3 2 0 -2 -4 -6 -8 - 10 4 intérêt capital 5 0 1 2 3 4 2 0 Remboursement par annuités constantes 2 -4 -6 -8 - 10 BTS Banque 4 5 0 intérêt capital 1 2 3 4 5 intérêt capital
Caractéristiques principales TAUX de RENDEMENT ACTUARIEL Rend équivalent pour le souscripteur : la valeur présente du montant à verser et la valeur des montants à percevoir Permet de comparer des flux de capitaux de montants et de périodes différents BTS Banque
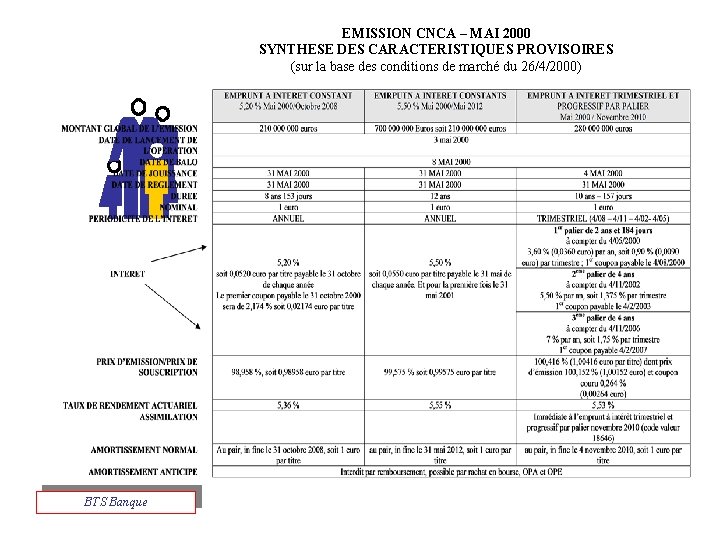
EMISSION CNCA – MAI 2000 SYNTHESE DES CARACTERISTIQUES PROVISOIRES (sur la base des conditions de marché du 26/4/2000) BTS Banque
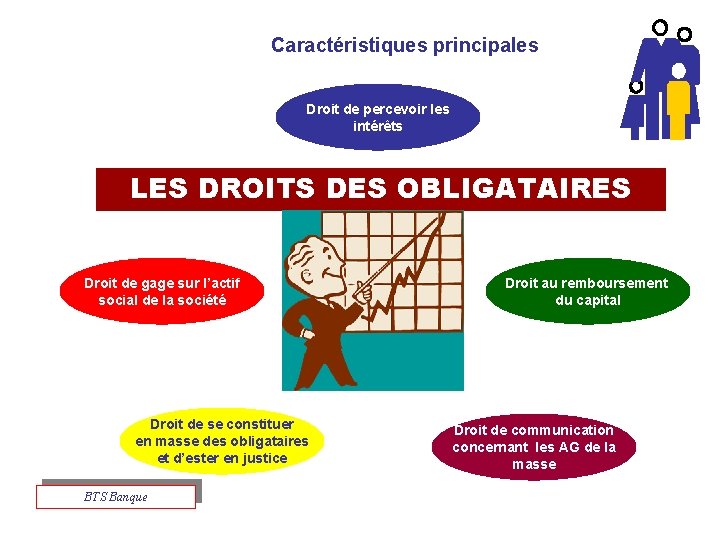
Caractéristiques principales Droit de percevoir les intérêts LES DROITS DES OBLIGATAIRES Droit de gage sur l’actif social de la société Droit de se constituer en masse des obligataires et d’ester en justice BTS Banque Droit au remboursement du capital Droit de communication concernant les AG de la masse
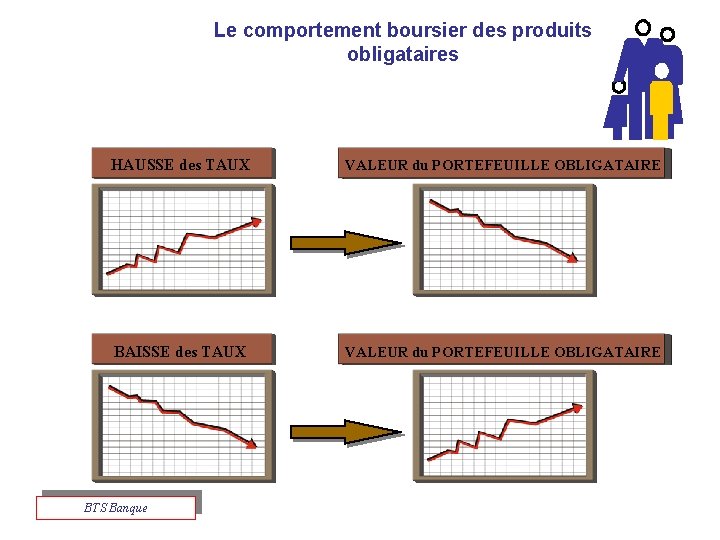
Le comportement boursier des produits obligataires HAUSSE des TAUX VALEUR du PORTEFEUILLE OBLIGATAIRE BAISSE des TAUX VALEUR du PORTEFEUILLE OBLIGATAIRE BTS Banque
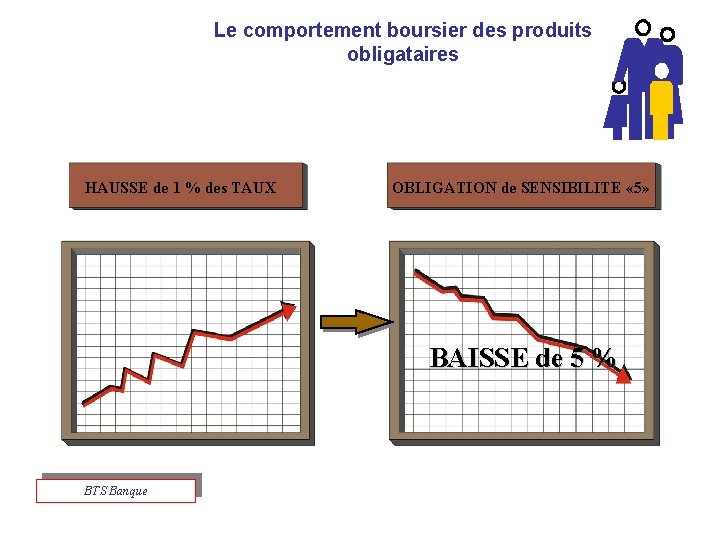
Le comportement boursier des produits obligataires HAUSSE de 1 % des TAUX OBLIGATION de SENSIBILITE « 5» BAISSE de 5 % BTS Banque
Notion sur la sensibilité Les cours des obligations évoluent à l'inverse des taux d'intérêt. La hausse de ces derniers entraîne mécaniquement la baisse des cotations, leur repli provoque la progression des cours. Quand les taux grimpent, les nouvelles émissions s'effectuent à des conditions plus rémunératrices. Les anciennes doivent s'aligner et la seule manière pour que le rendement d'une obligation ancienne se mette au niveau de celui d'un nouvel emprunt est que son cours se réduise. A l'inverse en cas de détente des taux, les cours des obligations anciennes monteront, ce qui diminuera leur rendement. BTS Banque
Notion sur la sensibilité La notion de sensibilité Toutes les obligations n'ont pas la même sensibilité aux variations de taux. Cette notion de sensibilité est importante. Elle varie selon les caractéristiques des titres (taux, durée de vie) et selon que leur cours est plus ou moins éloigné du nominal. On dira qu'une obligation a une sensibilité de 4 % si pour une variation d'un point (1 %) des taux, son cours évolue de 4%. BTS Banque
Le placement en obligation . . . Produit long. . . Revenus, peu de risque. . . Fiscalité avantageuse (P. F. L. ) CONSEILS = DIVERSIFIER les émetteurs BTS Banque les durées les catégories d’obligations les modes de gestion
Les index et taux représentatifs TME TMO TEC 10 BTS Banque
LES ACTIONS BTS Banque
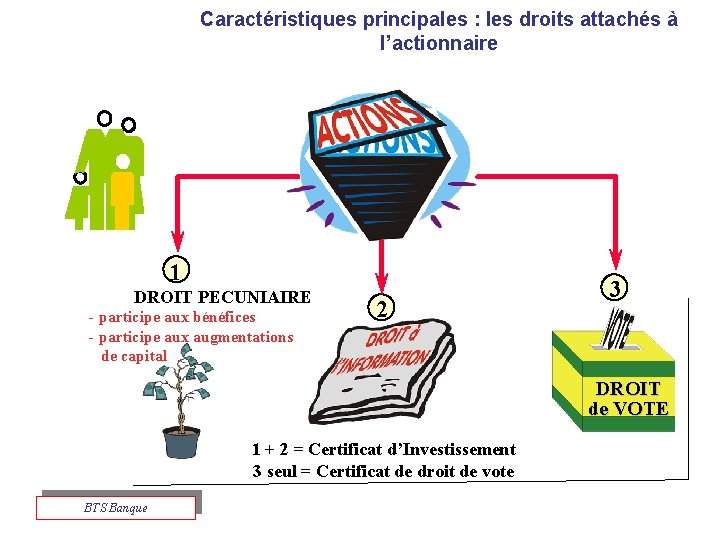
Caractéristiques principales : les droits attachés à l’actionnaire 1 DROIT PECUNIAIRE - participe aux bénéfices - participe aux augmentations de capital 2 3 DROIT de VOTE 1 + 2 = Certificat d’Investissement 3 seul = Certificat de droit de vote BTS Banque
Caractéristiques principales = titre d’associé et fractions du capital d’une entreprise Émetteurs : les sociétés par actions Objectifs de l’actionnaire : - Percevoir des dividendes en fonctions des bénéfices réalisés par la société - Réaliser une plus value lors de la revente des titres - Accepter les risques inhérents au marché des actions (perte d’une partie des fonds investis) BTS Banque
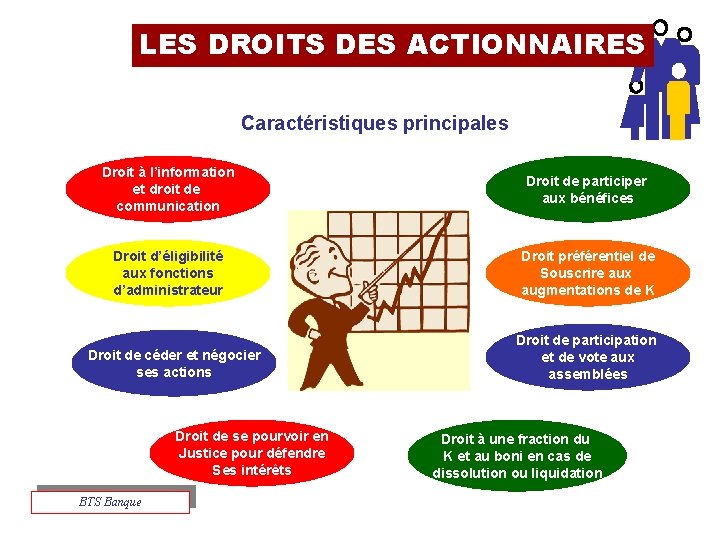
LES DROITS DES ACTIONNAIRES Caractéristiques principales Droit à l’information et droit de communication Droit de participer aux bénéfices Droit d’éligibilité aux fonctions d’administrateur Droit préférentiel de Souscrire aux augmentations de K Droit de céder et négocier ses actions Droit de se pourvoir en Justice pour défendre Ses intérêts BTS Banque Droit de participation et de vote aux assemblées Droit à une fraction du K et au boni en cas de dissolution ou liquidation
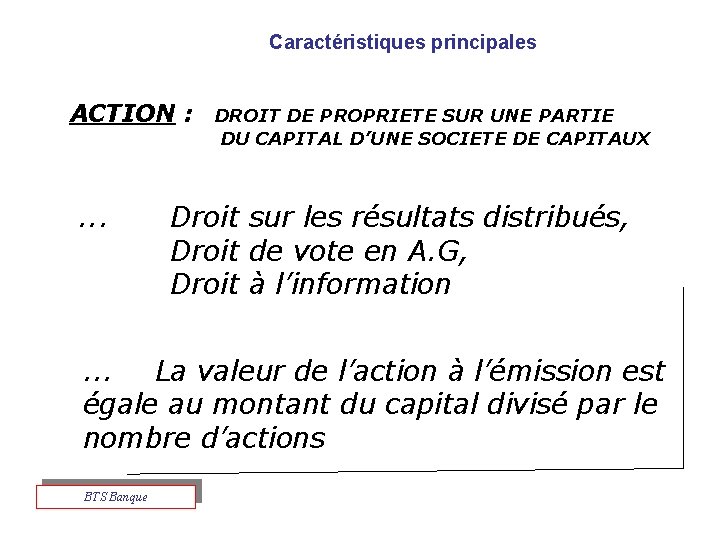
Caractéristiques principales ACTION : . . . DROIT DE PROPRIETE SUR UNE PARTIE DU CAPITAL D’UNE SOCIETE DE CAPITAUX Droit sur les résultats distribués, Droit de vote en A. G, Droit à l’information . . . La valeur de l’action à l’émission est égale au montant du capital divisé par le nombre d’actions BTS Banque
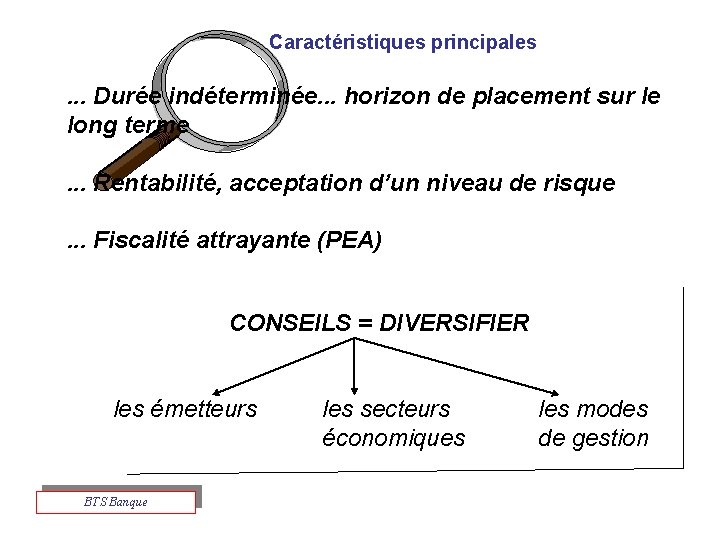
Caractéristiques principales . . . Durée indéterminée. . . horizon de placement sur le long terme. . . Rentabilité, acceptation d’un niveau de risque. . . Fiscalité attrayante (PEA) CONSEILS = DIVERSIFIER les émetteurs BTS Banque les secteurs économiques les modes de gestion
LES OPCVM BTS Banque
Gérer un portefeuille, c’est. . . Construire à moyen / long terme en fonction d’anticipations et d’analyses Choisir les éléments les mieux adaptés aux besoins du client Quelles valeurs choisir ? BTS Banque Comment diversifier ? A quel rythme investir ? A quel horizon ? En courant quels risques ?
Gérer son portefeuille, c’est. . . de la disponibilité des connaissances du goût pour le domaine Sous-traiter sa gestion à un spécialiste qui peut proposer : - ACTIONS, OBLIGATIONS - OPCVM. . . BTS Banque

Des épargnants qui ne souhaitent pas investir directement leur argent en bourse, en ayant à choisir telle ou telle action, peuvent, par le biais des OPCVM, investir sur ce marché sans y consacrer beaucoup de temps. Le travail de gestion du portefeuille de titres est confié à un gérant qui procède aux arbitrages sur le marché avec les fonds des souscripteurs. BTS Banque

Caractéristiques principales = Organisme de Placements Collectif en Valeurs Mobilières SICAV = société anonyme à capital variable gérée par une banque, un autre établissement financier, une compagnie d'assurances ou une société de Bourse FCP = copropriété de valeurs mobilières gérée par une société de gestion Objectifs de l’investisseur - détenir une partie d’un portefeuille plus diversifié qu'en cas de détention en direct et individuelle - limiter les risques - s’affranchir de la gestion d’un portefeuille - choix d’un OPCVM adapté à son besoin BTS Banque
Caractéristiques principales Les OPCVM La possibilité offerte de détenir une partie d’un portefeuille de VM SICAV FCP L’investisseur devient actionnaire de la SICAV L’investisseur détient des parts de co-propriété BTS Banque
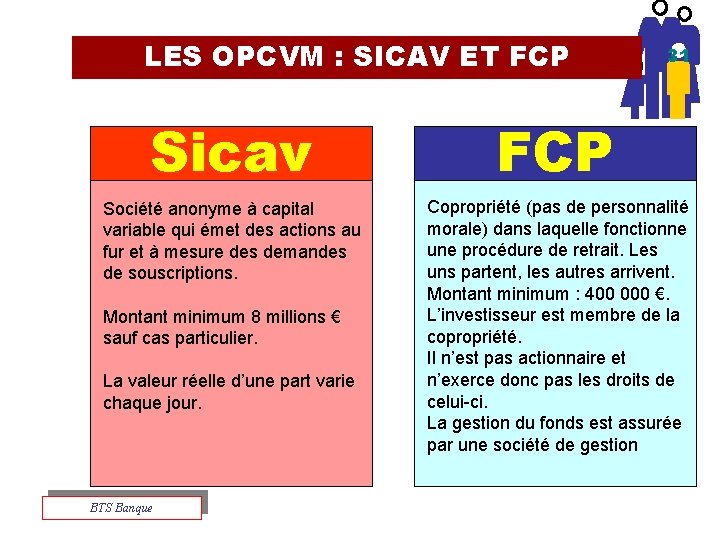
LES OPCVM : SICAV ET FCP Sicav Société anonyme à capital variable qui émet des actions au fur et à mesure des demandes de souscriptions. Montant minimum 8 millions € sauf cas particulier. La valeur réelle d’une part varie chaque jour. BTS Banque 31 FCP Copropriété (pas de personnalité morale) dans laquelle fonctionne une procédure de retrait. Les uns partent, les autres arrivent. Montant minimum : 400 000 €. L’investisseur est membre de la copropriété. Il n’est pas actionnaire et n’exerce donc pas les droits de celui-ci. La gestion du fonds est assurée par une société de gestion
Caractéristiques principales Les avantages des OPCVM Disposer de l’expertise d’un gérant Accéder à une gamme diversifiée de marchés Conserver une parfaite négociabilité Bénéficier de frais de gestion réduits BTS Banque
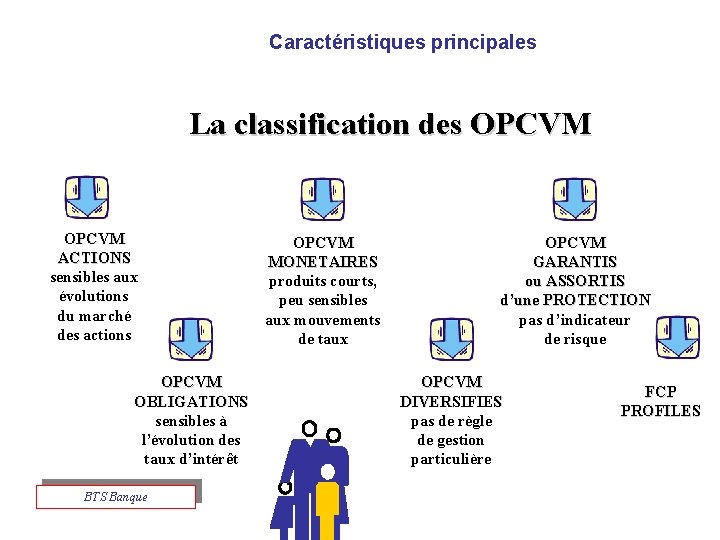
Caractéristiques principales La classification des OPCVM ACTIONS sensibles aux évolutions du marché des actions OPCVM OBLIGATIONS sensibles à l’évolution des taux d’intérêt BTS Banque OPCVM MONETAIRES produits courts, peu sensibles aux mouvements de taux OPCVM GARANTIS ou ASSORTIS d’une PROTECTION pas d’indicateur de risque OPCVM DIVERSIFIES pas de règle de gestion particulière FCP PROFILES
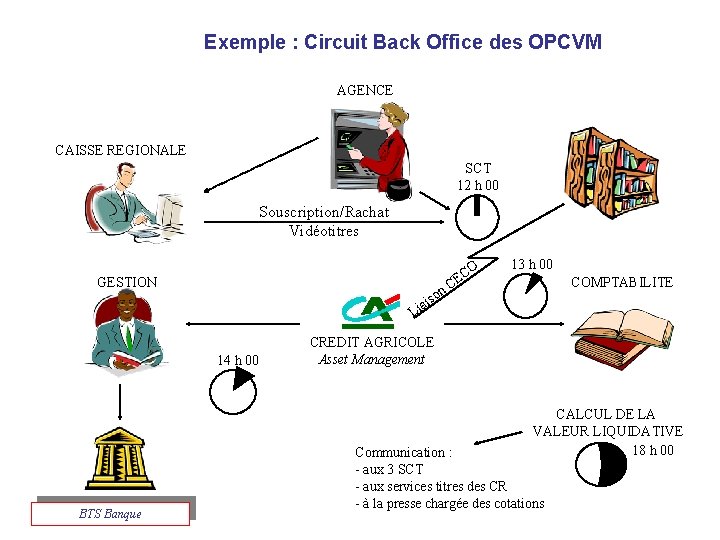
Exemple : Circuit Back Office des OPCVM AGENCE CAISSE REGIONALE SCT 12 h 00 Souscription/Rachat Vidéotitres GESTION ai Li 14 h 00 CO E n. C 13 h 00 COMPTABILITE so CREDIT AGRICOLE Asset Management CALCUL DE LA VALEUR LIQUIDATIVE 18 h 00 BTS Banque Communication : - aux 3 SCT - aux services titres des CR - à la presse chargée des cotations
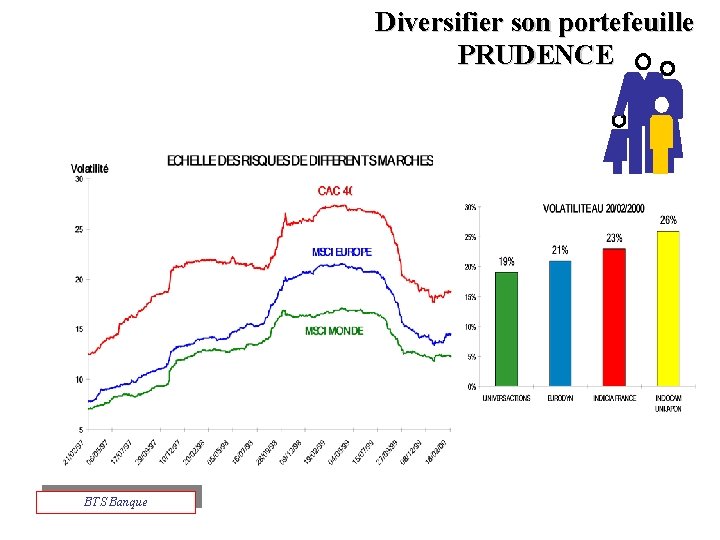
Diversifier son portefeuille PRUDENCE BTS Banque
Investir sur la durée PATIENCE BTS Banque
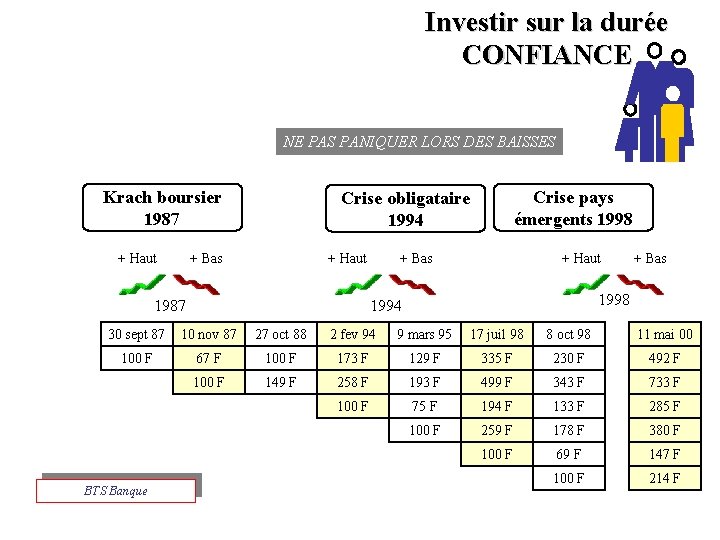
Investir sur la durée CONFIANCE NE PAS PANIQUER LORS DES BAISSES Krach boursier 1987 + Haut Crise pays émergents 1998 Crise obligataire 1994 + Bas + Haut 1987 + Bas + Haut + Bas 1998 1994 30 sept 87 10 nov 87 27 oct 88 2 fev 94 9 mars 95 17 juil 98 8 oct 98 11 mai 00 100 F 67 F 100 F 173 F 129 F 335 F 230 F 492 F 100 F 149 F 258 F 193 F 499 F 343 F 733 F 100 F 75 F 194 F 133 F 285 F 100 F 259 F 178 F 380 F 100 F 69 F 147 F 100 F 214 F BTS Banque
Répartir son investissement dans le temps CONSTANCE PRECONISER LE PLACEMENT REGULIER + VERSEMENTS COMPLEMENTAIRES BTS Banque
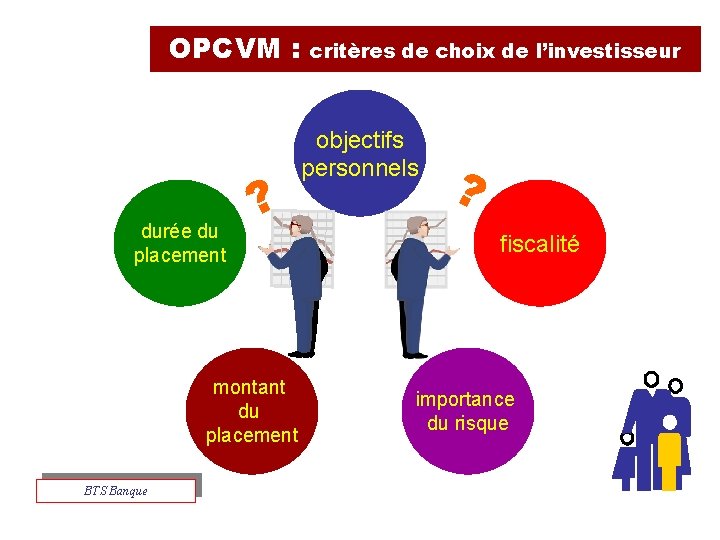
OPCVM : durée du placement ? montant du placement BTS Banque critères de choix de l’investisseur objectifs personnels ? fiscalité importance du risque
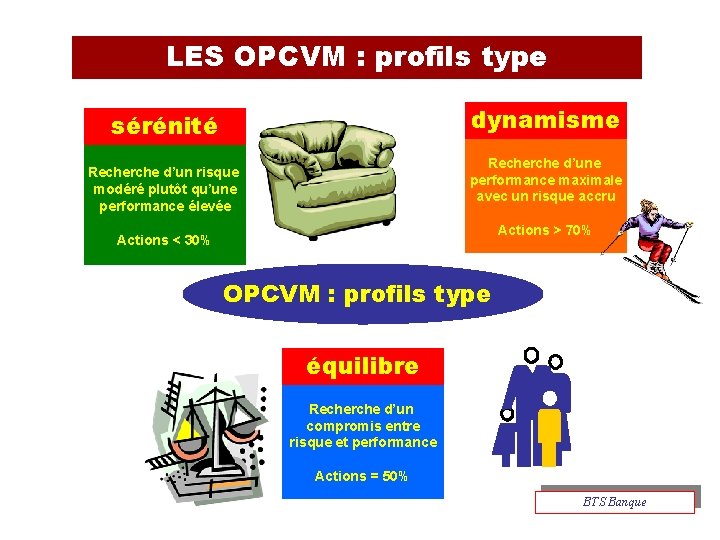
LES OPCVM : profils type dynamisme sérénité Recherche d’une performance maximale avec un risque accru Recherche d’un risque modéré plutôt qu’une performance élevée Actions > 70% Actions < 30% OPCVM : profils type équilibre Recherche d’un compromis entre risque et performance Actions = 50% BTS Banque

OPCVM : valeur liquidative valeur boursière du portefeuille ACTIF NET + + Coupons échus non encore crédités + immobilisations - dettes et frais de gestion liquidités divisé par NOMBRE DE TITRES EN CIRCULATION BTS Banque = Valeur liquidative
ORGANISATION DES MARCHES BTS Banque
L’ORGANISATION DES MARCHES Toutes les entreprises qui entrent en bourse ne sont pas comparables. En effet à coté des poids lourds de la côte qui pèsent des centaines de milliards on trouve des PME familiales de capitalisation modeste, de plus les produits négociables en bourse sont de natures différentes, par conséquent plusieurs compartiments de cotation ont été crées. Les actions se répartissent en divers compartiments d'inscription: le premier marché, le second marché, le nouveau marché et le marché libre. Les obligations sont négociées sur un compartiment distinct, le compartiment obligataire. BTS Banque
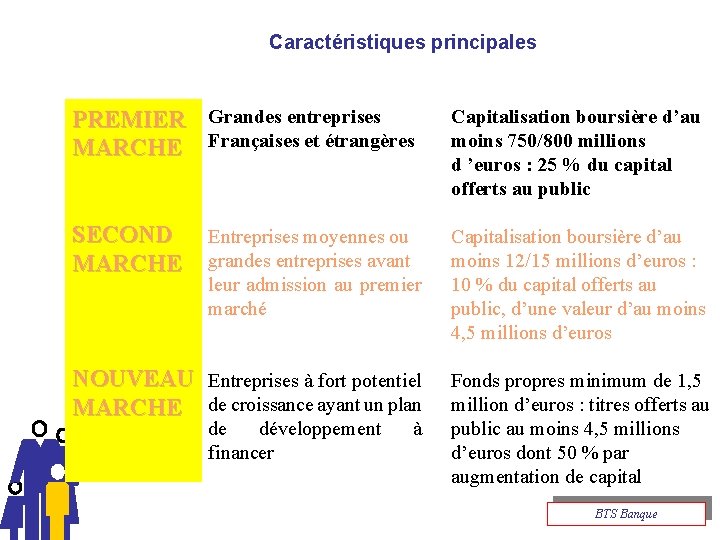
Caractéristiques principales PREMIER Grandes entreprises MARCHE Françaises et étrangères Capitalisation boursière d’au moins 750/800 millions d ’euros : 25 % du capital offerts au public SECOND MARCHE Entreprises moyennes ou grandes entreprises avant leur admission au premier marché Capitalisation boursière d’au moins 12/15 millions d’euros : 10 % du capital offerts au public, d’une valeur d’au moins 4, 5 millions d’euros NOUVEAU Entreprises à fort potentiel MARCHE de croissance ayant un plan Fonds propres minimum de 1, 5 million d’euros : titres offerts au public au moins 4, 5 millions d’euros dont 50 % par augmentation de capital de développement financer à BTS Banque
COMMENT APPRECIER UNE VALEUR ? BTS Banque
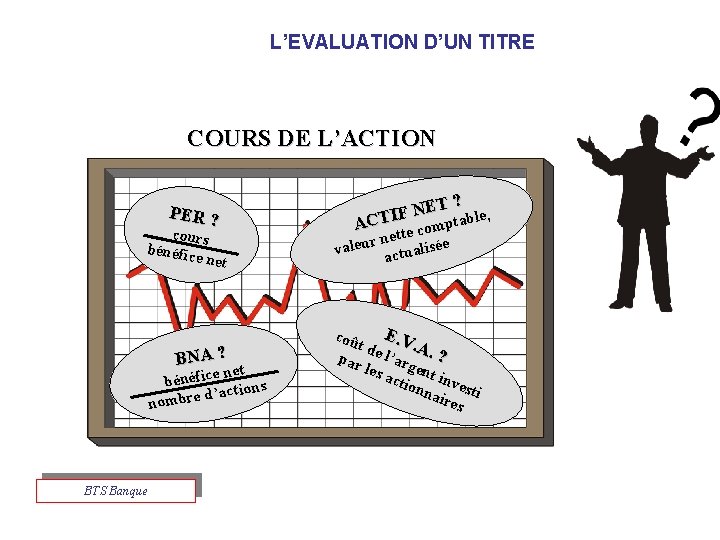
L’EVALUATION D’UN TITRE COURS DE L’ACTION PER ? cours bénéfic e net BNA ? net bénéfice ions d’act e r b m o n BTS Banque T ? , E N F le ACTI mptab tte co e n r valeu ctualisée a E coû t de. V. A. par l’arg ? les act ent inv ionn e aire sti s
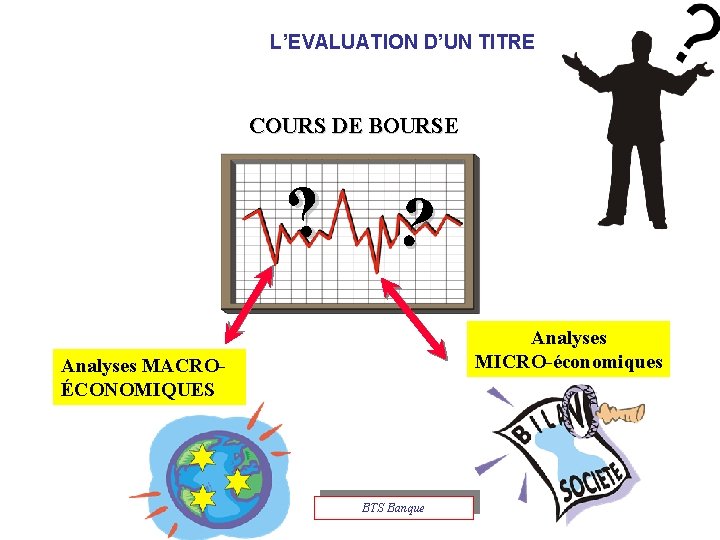
L’EVALUATION D’UN TITRE COURS DE BOURSE ? ? Analyses MICRO-économiques Analyses MACROÉCONOMIQUES BTS Banque
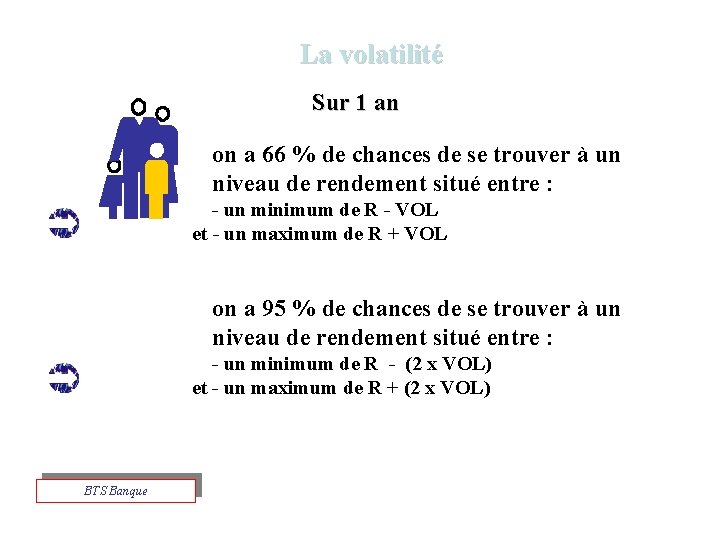
La volatilité Sur 1 an on a 66 % de chances de se trouver à un niveau de rendement situé entre : - un minimum de R - VOL et - un maximum de R + VOL on a 95 % de chances de se trouver à un niveau de rendement situé entre : - un minimum de R - (2 x VOL) et - un maximum de R + (2 x VOL) BTS Banque
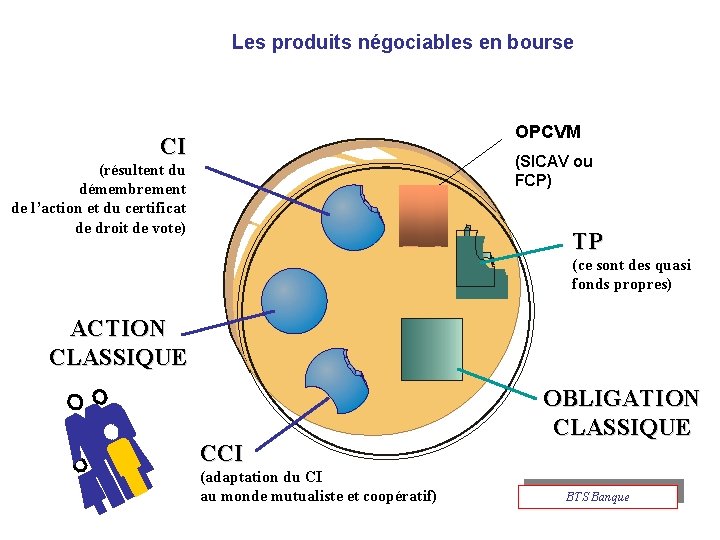
Les produits négociables en bourse OPCVM CI (SICAV ou FCP) (résultent du démembrement de l’action et du certificat de droit de vote) TP (ce sont des quasi fonds propres) ACTION CLASSIQUE CCI (adaptation du CI au monde mutualiste et coopératif) OBLIGATION CLASSIQUE BTS Banque
Avec la bourse, fini les placements garantis des livrets, vous entrez dans le domaine risqué de pertes potentielles de capital. De fait, vous entrez également dans le domaine de plus-values largement plus élevées que celles des livrets bancaires. Le risque à son prix. . . Alors, afin de minimiser ce risque, voici quelques conseils de bon sens : BTS Banque
Diversifiez votre portefeuille ! Selon la taille de votre portefeuille, travaillez sur 8 à 15 valeurs. C’est suffisant pour diversifier les risques, et réaliste pour assurer un suivi efficace. Gardez toujours des liquidités permettant de profiter des opportunités. Prenez position pour moitié quand la tendance n’est pas assez marquée, avant de compléter la ligne. BTS Banque

Informez-vous Ne jamais prendre position sur une valeur sans la connaître. Surveillez les volumes, ils anticipent souvent les cours. Méfiez vous des "tuyaux" sur une valeur inconnue. Ne prenez pas pour argent comptant tous les avis figurant dans les forums. . . de site pourtant renommés. . . généralement, les émetteurs d’avis sont d’autres petits porteurs comme vous et nous. . . et leurs conseils ne sont pas plus avisés que les vôtres. BTS Banque
Partez avec un objectif Fixez vous un objectif de gain et un niveau de perte maximum acceptables pour vous et respectez vos objectifs. Sachez prendre vos bénéfices tout comme vos pertes. La règle d’or les plus-values se réalisent à l’achat et non à la vente. . . si vous achetez pas cher, vous allez probablement gagner de l’argent. . . achetez cher pour espérer revendre encore plus cher. . . est déjà plus difficile. . . BTS Banque
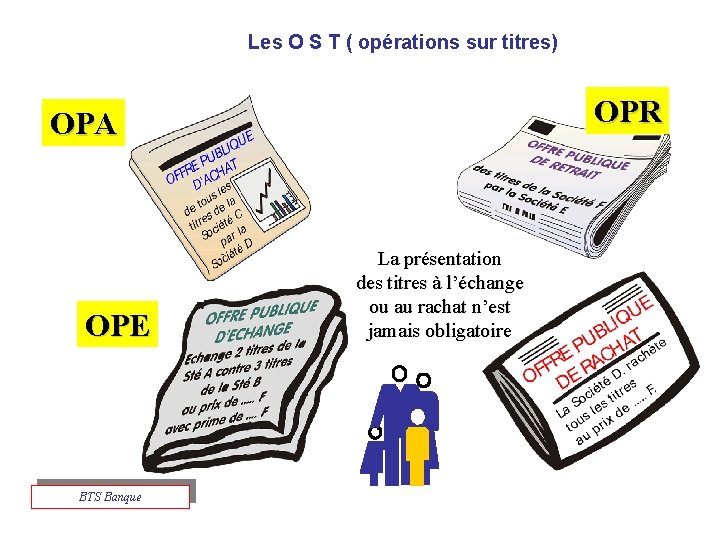
Les O S T ( opérations sur titres) OPR OPA OPE BTS Banque La présentation des titres à l’échange ou au rachat n’est jamais obligatoire
Pour pouvoir acheter et vendre des titres (obligations, actions ou sicav) en bourse, il est nécessaire d’ouvrir un compte permettant d’enregistrer les positions sur chacun de ces titres. Le compte-titres Ce type de compte, vous pouvez l’ouvrir auprès de votre banque habituelle, ou auprès d’un courtier en ligne. Des frais de garde de votre portefeuille d’actions sont généralement prélevés par l’établissement que vous aurez choisi. BTS Banque
Le PEA Une variante du compte-titres se nomme PEA (pour Plan Epargne en Actions). Cette différence est liée à la fiscalité de ce comptetitres particulier. Sur un PEA, qu’il est recommandé de conserver pendant 8 ans, les plus-values boursières ne sont alors pas imposées. BTS Banque
• Optimisation fiscale de la gestion d’un portefeuille BTS Banque
• Situation de votre foyer fiscal pacsés : à compter de l'imposition des revenus 2004, vous bénéficierez de l'imposition commune dès la signature du PACS (Pacte Civil de Solidarité). enfants à charge mariés, pacsés ou ayant une famille à charge : l'abattement sur le revenu imposable des parents est fixé à 5 945 euros pour les revenus 2006, contre 4 338 euros l'an dernier. BTS Banque
Les revenus suivants sont soumis au principe de déclaration : - les actions de sociétés soumises à l’impôt sur les sociétés ; - les emprunts d’état et les OAT (obligations assimilables du Trésor) - les bons du Trésor et assimilés, les bons de caisse ou de capitalisation (hors assurance - vie); - les obligations émises par des collectivités (départements, communes, établissements publics) ou par des sociétés privées ; - les comptes de dépôts et d’épargne non exonérés : livret B et livrets bancaires notamment ; - les titres de créances négociables (TCN) : principalement les billets de trésorerie et les certificats de dépôts ; - les produits réalisés à la clôture d’un plan d’épargne populaire (PEP) moins de huit ans après son ouverture (sauf les exceptions prévues par la loi : cas de force majeure ou contribuables non imposables). BTS Banque
• Principales mesures fiscales BTS Banque
L'avoir fiscal a été supprimé. Depuis le dispositif suivant est en place: BTS Banque
• un 1 er abattement de 40 % sur tous les dividendes d'actions françaises, mais aussi européennes; • un 2ème abattement de 3050 euros pour un couple marié ou 1525 euros pour une personne seule ; BTS Banque
• un crédit d'impôt égal à 50 % du montant des dividendes (calculé avant application des 2 abattements précédents) plafonné à 230 euros par an pour un couple marié et à 115 euros dans les autres cas (y compris pour les PEA). BTS Banque
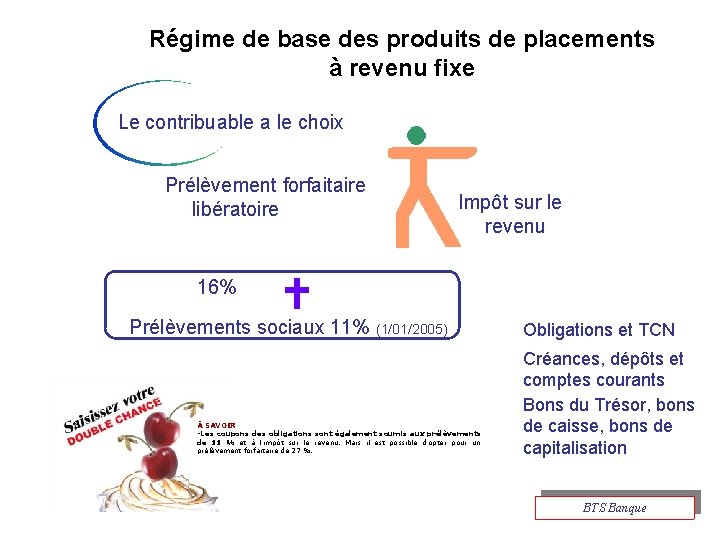
Régime de base des produits de placements à revenu fixe Le contribuable a le choix Prélèvement forfaitaire libératoire Impôt sur le revenu 16% Prélèvements sociaux 11% (1/01/2005) À SAVOIR -Les coupons des obligations sont également soumis aux prélèvements de 11 % et à l'impôt sur le revenu. Mais il est possible d'opter pour un prélèvement forfaitaire de 27 %. Obligations et TCN Créances, dépôts et comptes courants Bons du Trésor, bons de caisse, bons de capitalisation BTS Banque
Régime de base des produits de placements à revenu fixe Certains revenus de produits à revenus fixes sont assujettis au PFL Bons de caisse ou bons anonymes PFL : 60% + PS 11% + 2% sur le capital à chaque 1 er janvier) BTS Banque Sur option choix possible à l’IR
Distributions des sociétés françaises Dividendes perçus à partir de 2006 L’avoir fiscal a été supprimé Pour les particuliers, il est remplacé par un abattement de 40 % applicable avant l’abattement de 1 525 € ou de 3 050 €. BTS Banque
Distributions des sociétés françaises Dividendes perçus à partir de 2006 L’épargnant bénéficiera d’un crédit d’impôt égal à 50% du dividende avant abattement, dans la limite annuelle de 115 € pour une personne seule et de 230 € pour un couple soumis à une imposition commune BTS Banque
Distributions de sociétés étrangères reçues par des résidents Imposables comme les dividendes français mais Pas d’abattement forfaitaire Pas d’Avoir Fiscal Sont assujettis localement à une RAS (entre 5 et 15%) BTS Banque
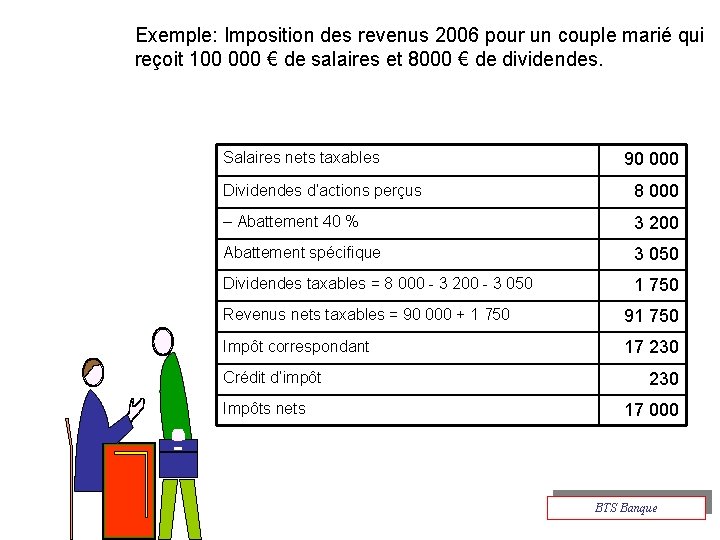
Exemple: Imposition des revenus 2006 pour un couple marié qui reçoit 100 000 € de salaires et 8000 € de dividendes. Salaires nets taxables Dividendes d’actions perçus 90 000 8 000 – Abattement 40 % 3 200 Abattement spécifique 3 050 Dividendes taxables = 8 000 - 3 200 - 3 050 1 750 Revenus nets taxables = 90 000 + 1 750 91 750 Impôt correspondant 17 230 Crédit d’impôt Impôts nets 230 17 000 BTS Banque
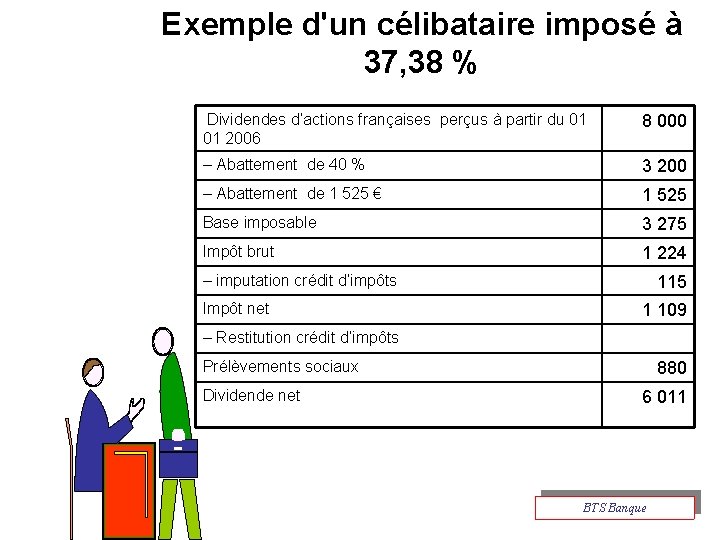
Exemple d'un célibataire imposé à 37, 38 % Dividendes d’actions françaises perçus à partir du 01 01 2006 8 000 – Abattement de 40 % 3 200 – Abattement de 1 525 € 1 525 Base imposable 3 275 Impôt brut 1 224 – imputation crédit d’impôts Impôt net 115 1 109 – Restitution crédit d’impôts Prélèvements sociaux Dividende net 880 6 011 BTS Banque
Modalités d’imposition : plus-values et moins values Lorsqu’un particulier confie la gestion de son portefeuille à un ou plusieurs établissements financiers, les plus-values qu’il réalise relèvent du régime des plus-values des particuliers…. …. . qu’elles que soient l’ampleur, la diversité et la fréquence des transactions réalisées (CE 25 avril 2003). BTS Banque
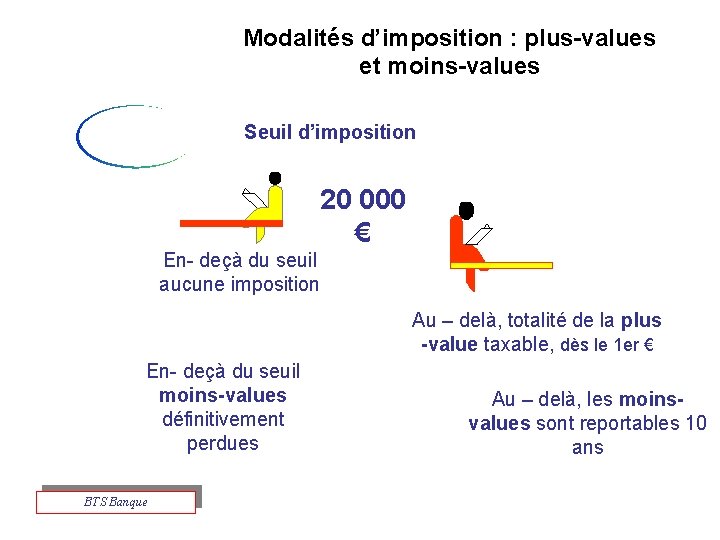
Modalités d’imposition : plus-values et moins-values Seuil d’imposition 20 000 € En- deçà du seuil aucune imposition Au – delà, totalité de la plus -value taxable, dès le 1 er € En- deçà du seuil moins-values définitivement perdues BTS Banque Au – delà, les moinsvalues sont reportables 10 ans
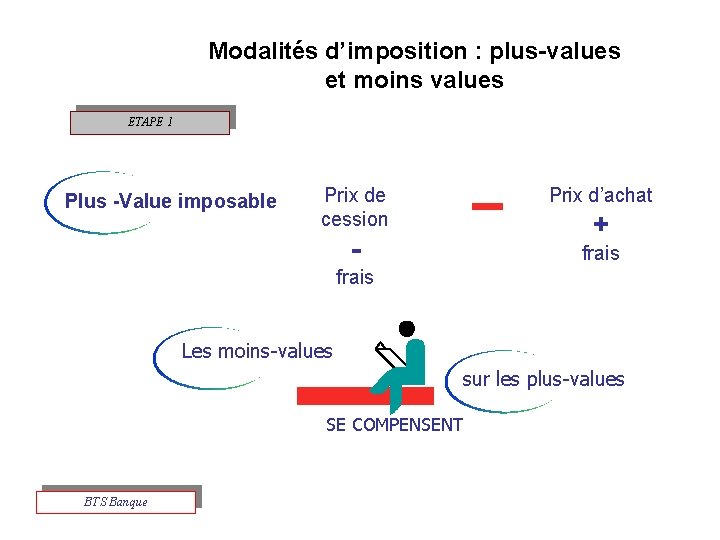
Modalités d’imposition : plus-values et moins values ETAPE 1 Plus -Value imposable Prix de cession Prix d’achat - frais + frais Les moins-values sur les plus-values SE COMPENSENT BTS Banque
ETAPE 2 Modalités d’imposition : plus-values et moins values Abattement de 1/3 par année pleine de détention à partir de la fin de la 6 e (1) : • pour les cessions réalisées à compter du 01. 2006 portant sur des titres de sociétés soumises à l’IS ou à un impôt équivalent et ayant leur siège dans un État membre de l’EEE (hors Liechtenstein), • la durée de détention s’appréciant à partir du 1 er janvier de l’année de leur acquisition ou souscription et à compter du 01. 2006 pour les titres acquis avant cette date. (2) (1) D’où une exonération totale d’IR (mais non de prélèvements sociaux, qui restent dus sur la totalité de la plus-value réaliée avant abattement) à partir de 8 années pleines de détention. (2) Saufapplication immédiate pour les cessions réalisées par les dirigeants de PME lors de leur départ à la retraite, sous certaines conditions. BTS Banque
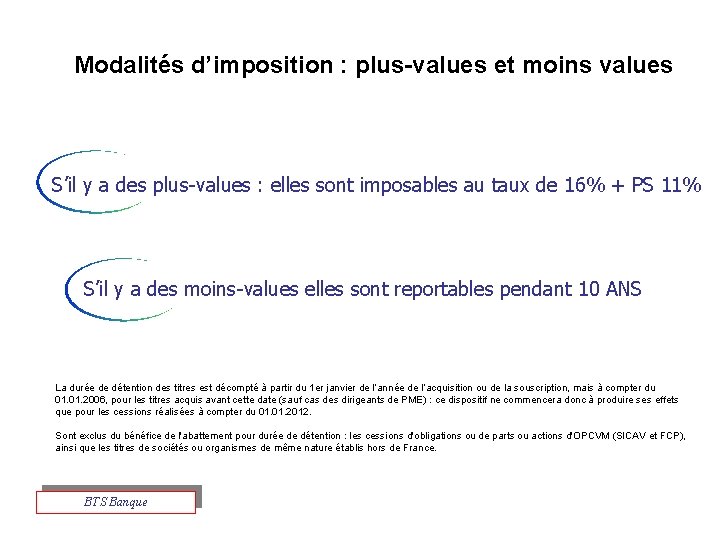
Modalités d’imposition : plus-values et moins values S’il y a des plus-values : elles sont imposables au taux de 16% + PS 11% S’il y a des moins-values elles sont reportables pendant 10 ANS La durée de détention des titres est décompté à partir du 1 er janvier de l’année de l’acquisition ou de la souscription, mais à compter du 01. 2006, pour les titres acquis avant cette date (sauf cas des dirigeants de PME) : ce dispositif ne commencera donc à produire ses effets que pour les cessions réalisées à compter du 01. 2012. Sont exclus du bénéfice de l'abattement pour durée de détention : les cessions d'obligations ou de parts ou actions d'OPCVM (SICAV et FCP), ainsi que les titres de sociétés ou organismes de même nature établis hors de France. BTS Banque
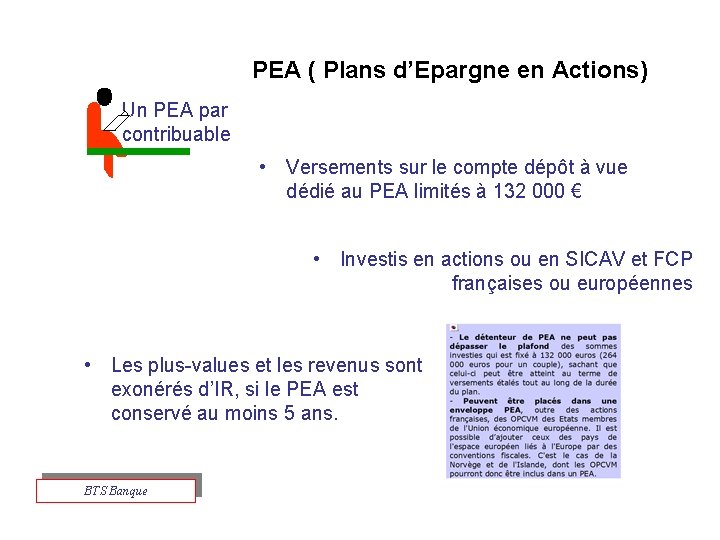
PEA ( Plans d’Epargne en Actions) • Un PEA par contribuable • Versements sur le compte dépôt à vue dédié au PEA limités à 132 000 € • Investis en actions ou en SICAV et FCP françaises ou européennes • Les plus-values et les revenus sont exonérés d’IR, si le PEA est conservé au moins 5 ans. BTS Banque
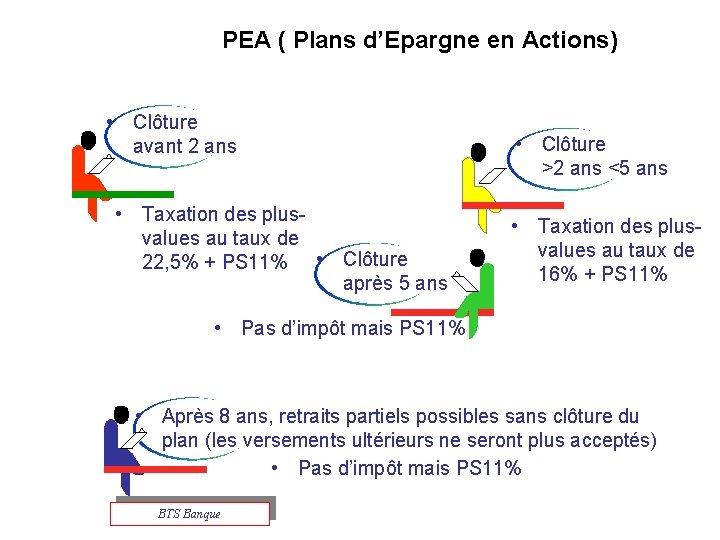
PEA ( Plans d’Epargne en Actions) • Clôture avant 2 ans • Taxation des plusvalues au taux de 22, 5% + PS 11% • Clôture après 5 ans • Clôture >2 ans <5 ans • Taxation des plusvalues au taux de 16% + PS 11% • Pas d’impôt mais PS 11% • Après 8 ans, retraits partiels possibles sans clôture du plan (les versements ultérieurs ne seront plus acceptés) • Pas d’impôt mais PS 11% BTS Banque
PEA ( Plans d’Epargne en Actions) Les retraits anticipés, avant le délai de 5 ans, des fonds investis dans un PEA, sont exonérés de l’IR et ne remettent pas en cause l’exonération prévue pour les sommes placées à condition qu’ils soient réinvestis dans un délai de trois mois à la création ou à la reprise d’une entreprise. Toutefois, aucun nouveau versement ne sera possible après le premier retrait. BTS Banque
PEA ( Plans d’Epargne en Actions) Les moinsvalues enregistrées sur un PEA de plus de 5 ans seront imputables sur les autres plusvalues et reportables sur les plus-values des 10 années suivantes à condition de clôturer le PEA et d’avoir cédé l’intégralité des titres figurant sur le plan (ou d’avoir racheté en totalité le contrat de capitalisation pour les « PEA Assurance » ). Cette nouvelle mesure s’appliquera aux clôtures de PEA intervenant à compter du 1 er janvier 2005. BTS Banque
SICAV et FCP • PV de cessions et revenus ne sont jamais imposés à leur niveau • Les OPCVM de distribution • L’épargnant est taxé selon le régime applicable aux revenus perçus • Les OPCVM de capitalisation Les porteurs sont taxés sur les plus-values Seuil et prix moyen pondéré 16% + PS 11% BTS Banque
Le plan d’Epargne Salariale • Les sommes versées au titre de l’abondement sont déductibles du bénéfice imposable de l’entreprise Ne supportent pas les charges sociales Ne supportent pas la taxe sur les salaires • Chaque salarié participant au PEE : Ne s’engage que pour une année Verse la somme qu’il souhaite (un minimum pouvant être demandé : 150 € maximum/an). • L’abondement versé par l’entreprise est exonéré de l’impôt sur le revenu et des charges sociales (hors CSG et CRDS). L’intéressement versé dans le PEE est exonéré d’impôt sur le revenu. Les plus-values réalisées sont défiscalisées mais restent soumises à la CSG, à la CRDS et aux prélèvements sociaux. BTS Banque
Le plan d’Epargne Salariale PEE • Indisponibles pendant 5 ans (sauf…) PERCO (Plan Epargne Retraite Collectif) • S’il y a PEE • Jusqu’à l’âge de la retraite (sauf…) • Sortie en rente ou en capital BTS Banque
BTS Banque
CONCEPTION / REALISATION Patrick MONNET BTS Banque
- Slides: 99