
Les SI Comptables et Financiers Rappels Le primtre

Les SI Comptables et Financiers • Rappels – Le périmètre fonctionnel – Quelques définitions • Des solutions du marché – les produits « anglo-saxons » – Les produits « Européens » ©-C. VIGUIER
Les SI Comptables et Financiers • Rappels – Le périmètre fonctionnel – Quelques définitions • Des solutions du marché – les produits « anglo-saxons » – Les produits « Européens » ©-C. VIGUIER
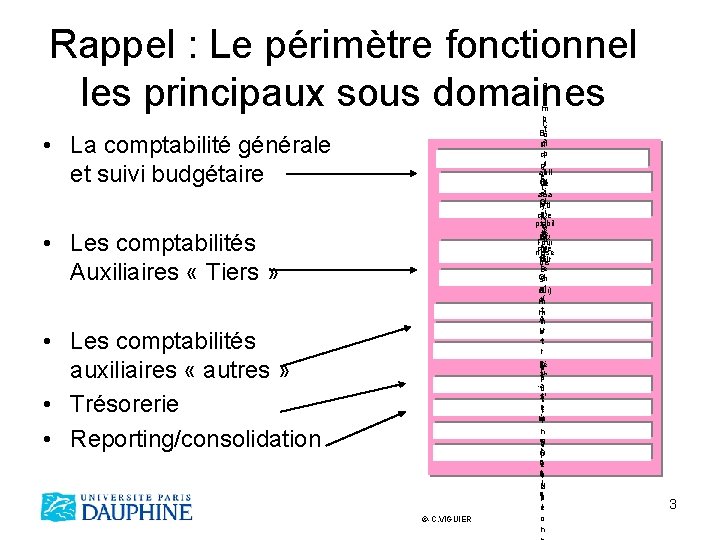
Rappel : Le périmètre fonctionnel les principaux sous domaines • La comptabilité générale et suivi budgétaire • Les comptabilités Auxiliaires « Tiers » • Les comptabilités auxiliaires « autres » • Trésorerie • Reporting/consolidation ©-C. VIGUIER C o m p C Bot a um Co p db mpt gilt abil eai b G ité tt eéi ana G sgl lyti etéi Com que t ptabil sin/ é ité oté Bu c Four nirl dgé nisse o dai tair urs n eel (tiers d G n se crédit ei t eur) s( m ti t m i A n oie u vr o b t e n C Ris r sld d o R e e n e ptié sslib p o … sr i a o a srttl t ertiie u é m d oi r n se) a n g o n st g o G prti e sr o é n orr u ai e pt ei o n 3
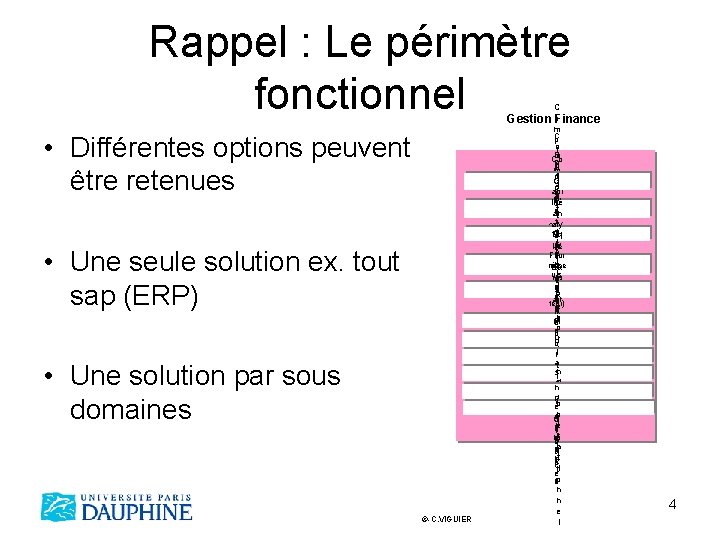
Rappel : Le périmètre fonctionnel C o Gestion Finance • Différentes options peuvent être retenues • Une seule solution ex. tout sap (ERP) • Une solution par sous domaines ©-C. VIGUIER m C p o t B m Co a p u m bt d pt G ai g abi e bl e G lité si etl an t s aly éi Com G tiq ot ptabi g éi e ue lité n é o sc/ Four l n n nisse Bu dti é urs i dg e er (tiers d o ét s n a crédi e n. R air tl teur) se C e R e( ip d o t m e e nio m p e n s r o vrrlt o b si e a dtiln s é il g d bti n rgii a s s tto é a e stip G ué e o rri m nr)r o a e n u t n rp s i eti o s e n n e l 4
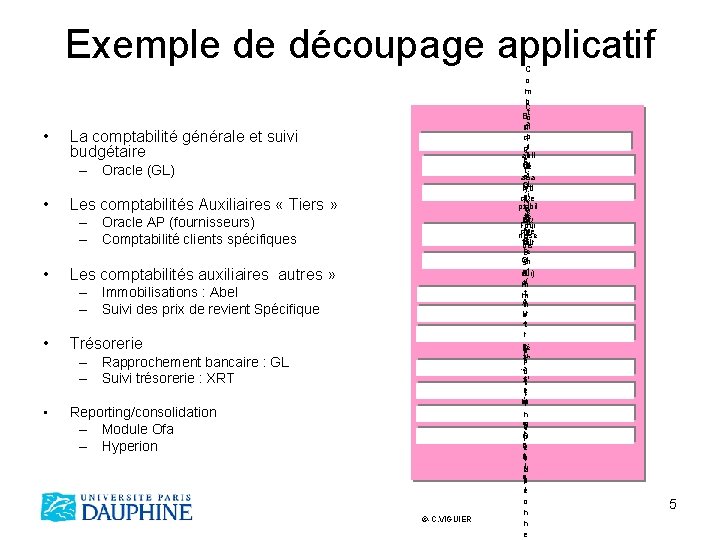
Exemple de découpage applicatif • La comptabilité générale et suivi budgétaire – Oracle (GL) • Les comptabilités Auxiliaires « Tiers » – Oracle AP (fournisseurs) – Comptabilité clients spécifiques • Les comptabilités auxiliaires autres » – Immobilisations : Abel – Suivi des prix de revient Spécifique • Trésorerie – Rapprochement bancaire : GL – Suivi trésorerie : XRT • Reporting/consolidation – Module Ofa – Hyperion ©-C. VIGUIER C o m p C Bot a um Co p db mpt gilt abil eai b G ité tt eéi ana G sgl lyti e Com téi que t ptabil sin/ é ité oté Bu c Four nirl dgé nisse o dai tair urs n eel (tiers G d n se crédit eur) s( m ti t m i A n oie u vr o b etis n C R d srld o R e e n e ptié sslib p o … a sr i o a srttl t ertiie u é m d oi r n s) e a n g o n st g o G prti e sr o é n orr u ai e pt ei o n n e 5
Le découpage • 3 philosophies théoriquement contradictoires : – la gestion intégrée : qui vise à centraliser et coordonner les informations communes autour des ressources fonctionnelles (fournisseurs, clients, reporting. . . ), – la gestion par processus : qui privilégie le but à atteindre (généralement en créant des chaînes de production, depuis la prévision du produit, sa commande et ses matières premières jusqu'à la livraison, voire le SAV), – l'informatique distribuée : qui permet à une application de "découvrir" les applications qui l'entourent et sont autant de services autonomes auxquels elle peut s'adresser. 6 ©-C. VIGUIER
Les SI Comptables et Financiers • Rappels – Le périmètre fonctionnel – Rappels et Actualités des éditeurs • Des solutions du marché – les produits « anglo-saxon » – Les produits « Européens » ©-C. VIGUIER
Les solutions à disposition : ERP • ERP (Enterprise Resource Planning), PGI (Progiciel de Gestion Intégré) • Autour d'une base d'information centrale, l'ERP rassemble plusieurs modules fonctionnels gérant toutes les données opérationnelles de l'entreprise. L'installation d'un ERP est une forme de consolidation. Normalement, le paysage applicatif se trouve simplifié : • une seule application, • regroupement des données, • mise en commun des terminologies, • un seul fournisseur. 8 ©-C. VIGUIER
définition • ERP, Enterprise Resources Planning Ensemble de logiciels intégrant les principales fonctions nécessaires à la gestion des flux et des procédures de l'entreprise (comptabilité et finances, logistique, paie et ressources humaines, etc. ). Tous ces logiciels accèdent à des ressources communes, en particulier des bases de données. • Source : journal du net 9 ©-C. VIGUIER
Côté éditeur en 2005… • Consolidation des principaux acteurs – Les grands intégrés : Sap, Oracle – Les éditeurs spécialisés : • Domaines fonctionnels • Secteurs • … • Les visionnaires – Systèmes « Open » …. 10 ©-C. VIGUIER
Les SI Comptables et Financiers • Rappels – Le périmètre fonctionnel – Rappels et Actualités des éditeurs • Des solutions Intégrées du marché – les produits « anglo-saxons » – Les produits « Européens » ©-C. VIGUIER
Les Solutions du Marché • 2 Principales conceptions : – Les produits d’origine US avec leur « clé comptable » et leur découpage par « auxiliaires » – Les produits « Européens » avec un module comptable et de « Contrôle de gestion » dédié 12 ©-C. VIGUIER
Les produits « US » - La clé comptable • Les produits d’origine anglo-saxonne (type Oracle, People Soft, Millenium dans les années 70!) gèrent le(s) plan(s) comptable(s) par la clé comptable. • Dans SMARTStream, la compagnie GEAC utilise le terme UDAK (User Defined Accounting Key) pour désigner cette clé. 13 ©-C. VIGUIER
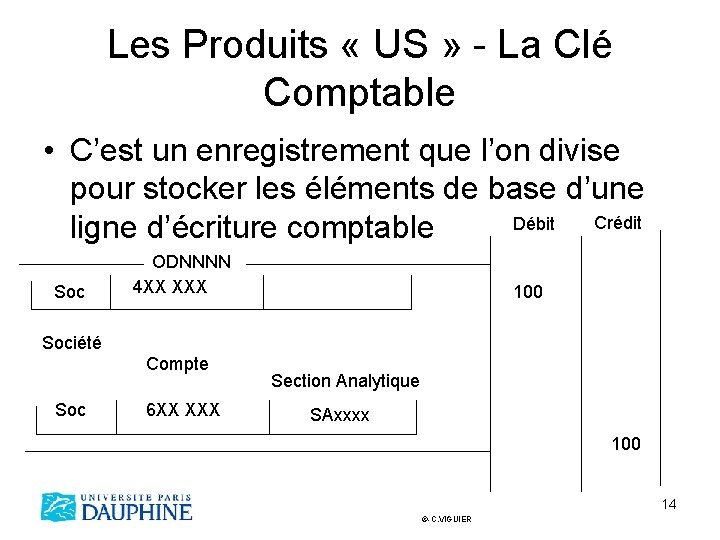
Les Produits « US » - La Clé Comptable • C’est un enregistrement que l’on divise pour stocker les éléments de base d’une Crédit Débit ligne d’écriture comptable Soc ODNNNN 4 XX XXX 100 Société Compte Soc 6 XX XXX Section Analytique SAxxxx 100 14 ©-C. VIGUIER
Les produits « US » - La clé comptable • Toutes les données élémentaires déterminantes de stockage de l’information doivent être prise en compte au moment de la conception de la clé. • • • Les codes sociétés Les comptes généraux, et les rubriques budgétaires Les unités budgétaires Les codes projets Les codes produits Etc 15 ©-C. VIGUIER
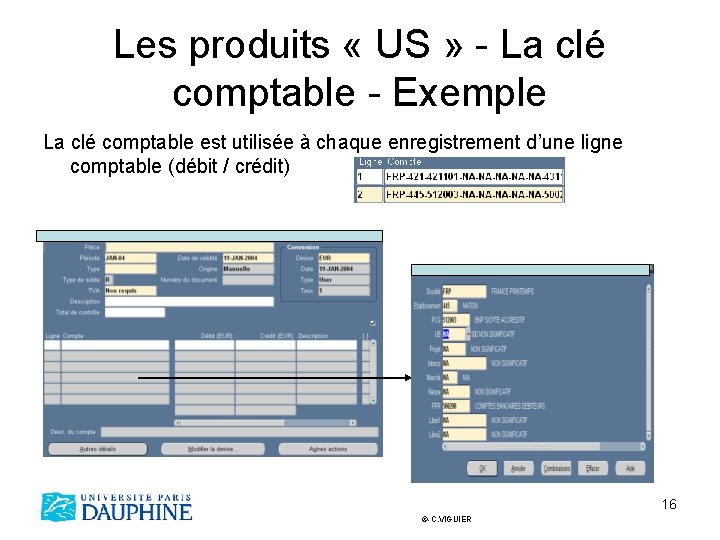
Les produits « US » - La clé comptable - Exemple La clé comptable est utilisée à chaque enregistrement d’une ligne comptable (débit / crédit) 16 ©-C. VIGUIER
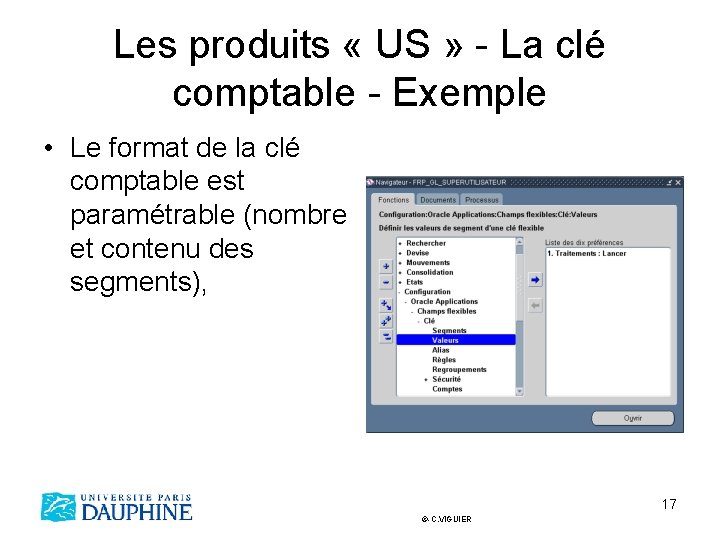
Les produits « US » - La clé comptable - Exemple • Le format de la clé comptable est paramétrable (nombre et contenu des segments), 17 ©-C. VIGUIER
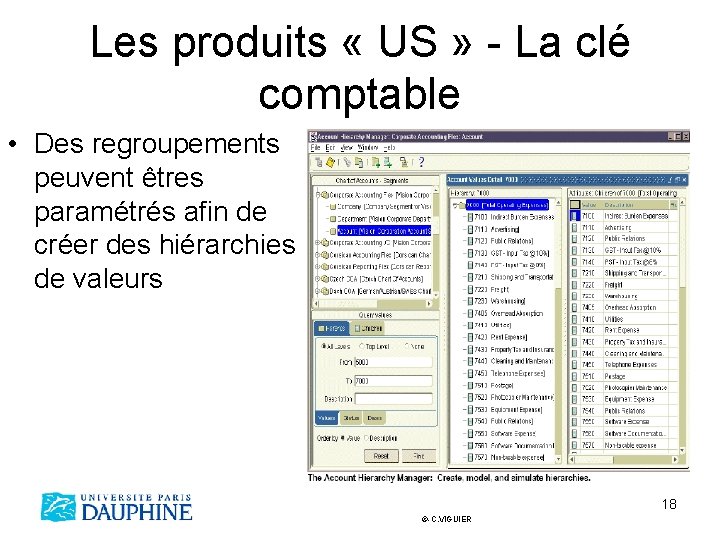
Les produits « US » - La clé comptable • Des regroupements peuvent êtres paramétrés afin de créer des hiérarchies de valeurs 18 ©-C. VIGUIER
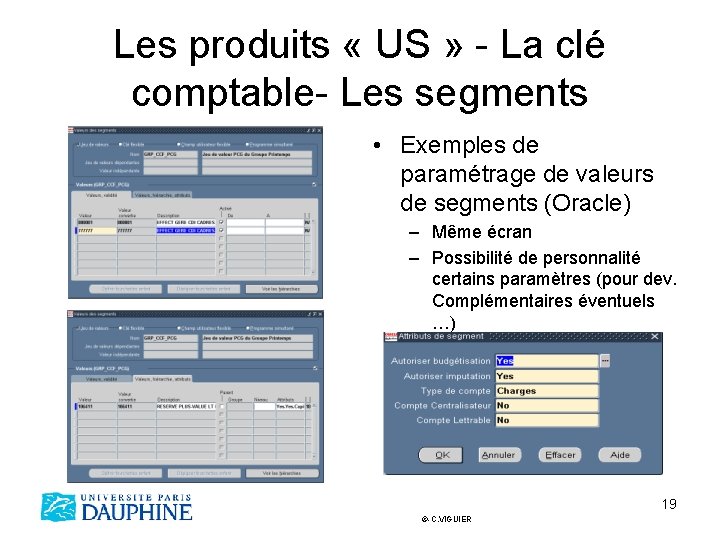
Les produits « US » - La clé comptable- Les segments • Exemples de paramétrage de valeurs de segments (Oracle) – Même écran – Possibilité de personnalité certains paramètres (pour dev. Complémentaires éventuels …) 19 ©-C. VIGUIER
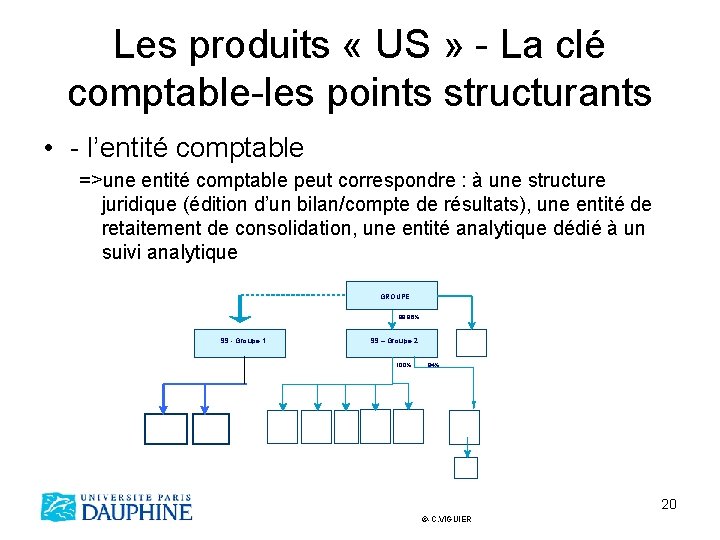
Les produits « US » - La clé comptable-les points structurants • - l’entité comptable =>une entité comptable peut correspondre : à une structure juridique (édition d’un bilan/compte de résultats), une entité de retaitement de consolidation, une entité analytique dédié à un suivi analytique GROUPE 99, 96% SS - Groupe 1 SS – Groupe 2 100% 94% 20 ©-C. VIGUIER
Les produits « US » - La clé comptable-les points structurants • Le(s) plan(s) de comptes – Le plan de compte général : PCG – Le plan de compte groupe à des fins de reporting. – Le plan de compte Analytique … 21 ©-C. VIGUIER
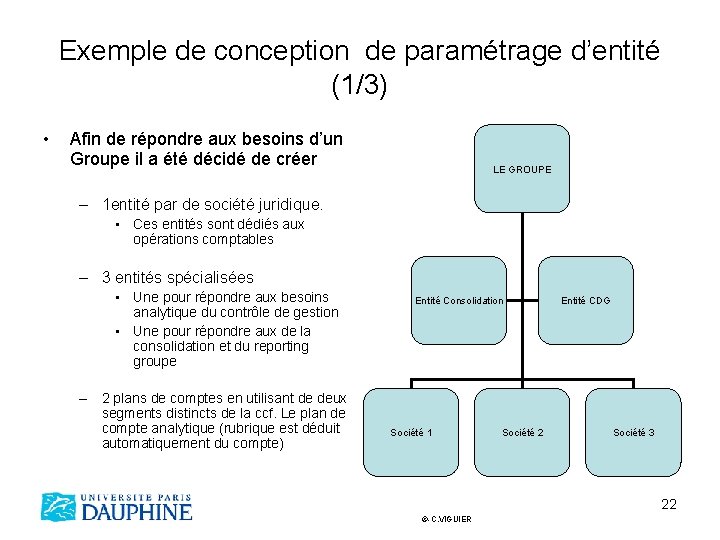
Exemple de conception de paramétrage d’entité (1/3) • Afin de répondre aux besoins d’un Groupe il a été décidé de créer LE GROUPE – 1 entité par de société juridique. • Ces entités sont dédiés aux opérations comptables – 3 entités spécialisées • Une pour répondre aux besoins analytique du contrôle de gestion • Une pour répondre aux de la consolidation et du reporting groupe – 2 plans de comptes en utilisant de deux segments distincts de la ccf. Le plan de compte analytique (rubrique est déduit automatiquement du compte) Entité Consolidation Société 1 Société 2 Entité CDG Société 3 22 ©-C. VIGUIER
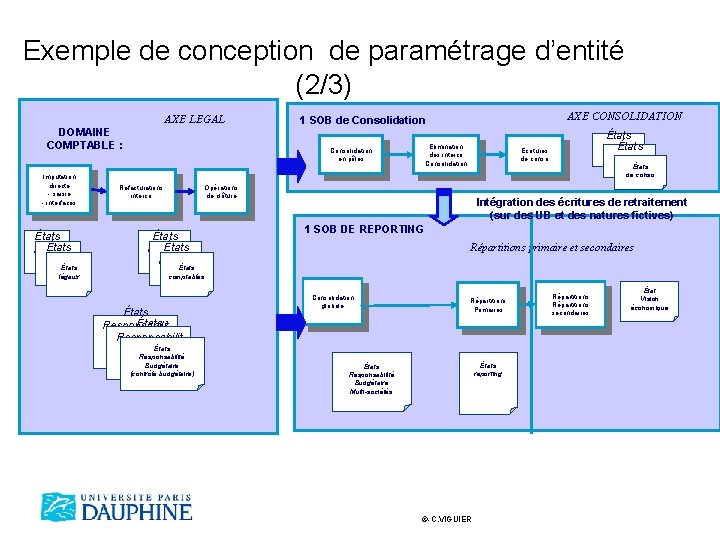
Exemple de conception de paramétrage d’entité (2/3) AXE LEGAL DOMAINE COMPTABLE : Imputation directe - saisie - interfaces États légau xlégau États xlégaux Consolidation en pôles Refacturations interco Elimination des interco Consolidation États de de conso États conso de conso Ecritures de conso Opérations de clôture États compta bles États bles comptables États Responsabilit é é États Budgétaire Responsabilité Budgétaire Mono-SOB (contrôle budgétaire) Mono-SOB AXE CONSOLIDATION 1 SOB de Consolidation Intégration des écritures de retraitement (sur des UB et des natures fictives) 1 SOB DE REPORTING Répartitions primaire et secondaires Consolidation globale Répartitions Primaires États reporting États Responsabilité Budgétaire Multi-sociétés ©-C. VIGUIER Répartitions secondaires État Vision économique
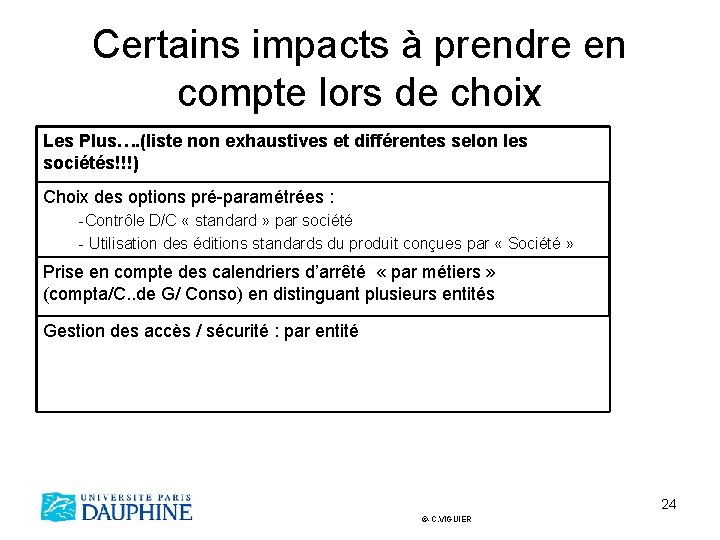
Certains impacts à prendre en compte lors de choix Les Plus…. (liste non exhaustives et différentes selon les sociétés!!!) Choix des options pré-paramétrées : -Contrôle D/C « standard » par société - Utilisation des éditions standards du produit conçues par « Société » Prise en compte des calendriers d’arrêté « par métiers » (compta/C. . de G/ Conso) en distinguant plusieurs entités Gestion des accès / sécurité : par entité 24 ©-C. VIGUIER
Certains impacts à prendre en compte lors de choix Nombre de segments : -Stockage d’information déductible au niveau de la clé (10 comptes/ 10 rubriques => 100 clés*autres segments de la clés) Lourdeur dans la maintenance de l’application Mise à jour du paramétrage et suivi des traitements démultipliés par Entité et/ou par segments. (Rq : selon les produits il existe des options simplifiant ce travail en cas de paramétrage « complexe » ) Difficulté de contrôler les résultats analytiques et comptables 25 ©-C. VIGUIER
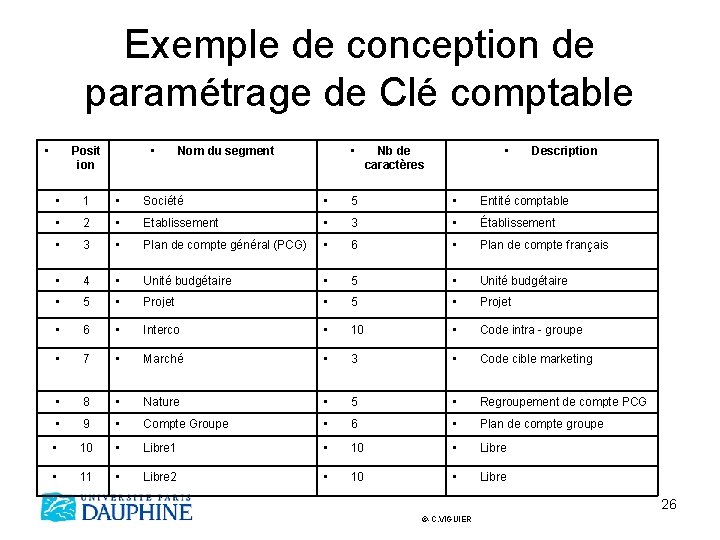
Exemple de conception de paramétrage de Clé comptable • • Posit ion • Nom du segment • Nb de caractères Description • 1 • Société • 5 • Entité comptable • 2 • Etablissement • 3 • Établissement • 3 • Plan de compte général (PCG) • 6 • Plan de compte français • 4 • Unité budgétaire • 5 • Projet • 6 • Interco • 10 • Code intra - groupe • 7 • Marché • 3 • Code cible marketing • 8 • Nature • 5 • Regroupement de compte PCG • 9 • Compte Groupe • 6 • Plan de compte groupe • 10 • Libre 1 • 10 • Libre • 11 • Libre 2 • 10 • Libre 26 ©-C. VIGUIER
Spécifités selon les offres – Pour Oracle : Le segment « société » est codifié sur 3 caractères. Ce segment permet de gérer l’équilibre comptable (notion de « segment d’équilibre » ). – Pour certains produits la clé comptable est déjà « structurée » . Ces produits proposent un pré -découpage de segments. 27 ©-C. VIGUIER
Les produits Us : Le découpage modulaire des Comptabilités Tiers Les comptabilités tiers sont paramétrées dans deux modules distincts : – AP : Accounting Payable – AR : Accounting Receivable Et les écritures comptables sont centralisées dans le module comptable « GL » 28 ©-C. VIGUIER
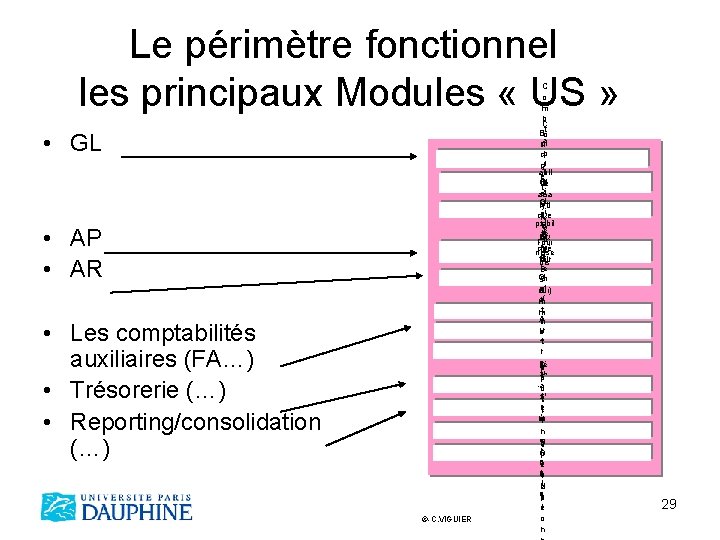
Le périmètre fonctionnel les principaux Modules « US » • GL • AP • AR • Les comptabilités auxiliaires (FA…) • Trésorerie (…) • Reporting/consolidation (…) ©-C. VIGUIER C o m p C Bot a um Co p db mpt gilt abil eai b G ité tt eéi ana G sgl lyti etéi Com que t ptabil sin/ é ité oté Bu c Four nirl dgé nisse o dai tair urs n eel (tiers d G n se crédit ei t eur) s( m ti t m i A n oie u vr o b t e n C Ris r sld d o R e e n e ptié sslib p o … sr i a o a srttl t ertiie u é m d oi r n se) a n g o n st g o G prti e sr o é n orr u ai e pt ei o n 29
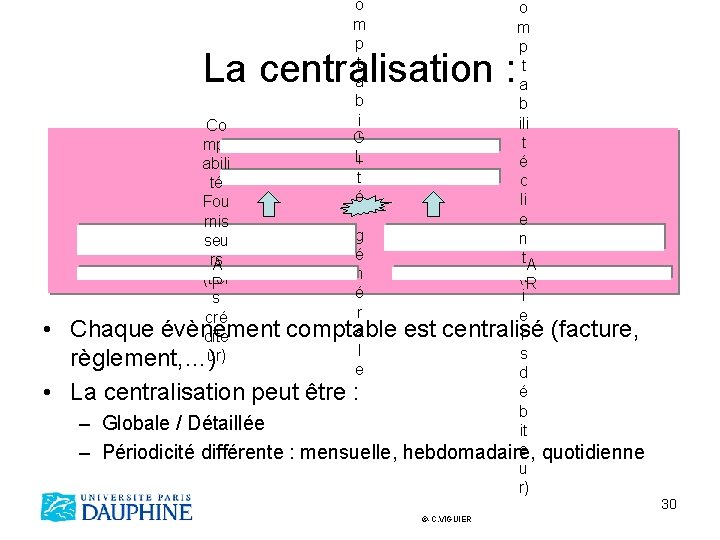
o o m m p p t t a a b b i ili Co G l t mpt Li é abili t c té é li Fou e rnis g n seu é t A rs A n (t. R (tier P é i s r e cré a Chaque évènement comptable est centralisé (facture, r dite l s règlement, …)ur) e d é La centralisation peut être : b – Globale / Détaillée it e – Périodicité différente : mensuelle, hebdomadaire, quotidienne u r) La centralisation : • • ©-C. VIGUIER 30
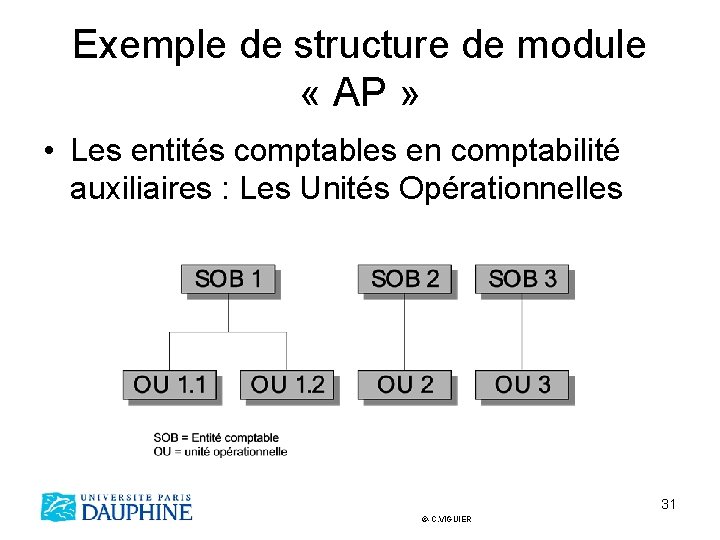
Exemple de structure de module « AP » • Les entités comptables en comptabilité auxiliaires : Les Unités Opérationnelles 31 ©-C. VIGUIER
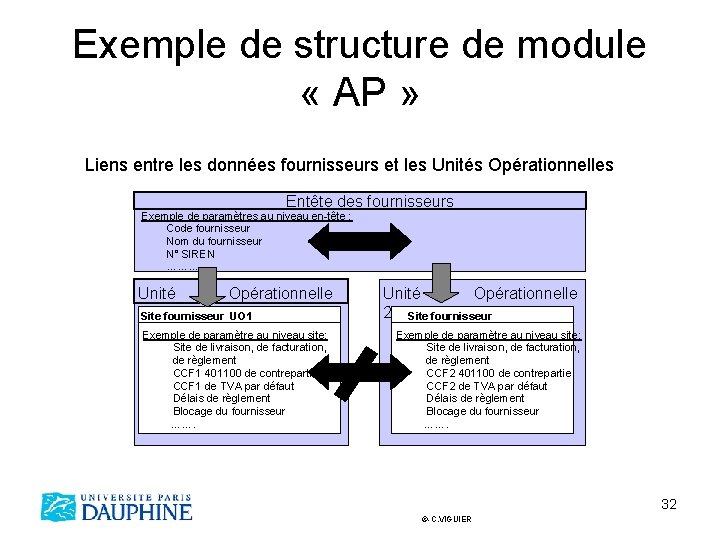
Exemple de structure de module « AP » Liens entre les données fournisseurs et les Unités Opérationnelles Entête des fournisseurs Exemple de paramètres au niveau en-tête : Code fournisseur Nom du fournisseur N° SIREN ……… Unité Opérationnelle 1 Site fournisseur UO 1 Exemple de paramètre au niveau site: Site de livraison, de facturation, de règlement CCF 1 401100 de contrepartie CCF 1 de TVA par défaut Délais de règlement Blocage du fournisseur ……. Unité Opérationnelle 2 Site fournisseur UO 2 Exemple de paramètre au niveau site: Site de livraison, de facturation, de règlement CCF 2 401100 de contrepartie CCF 2 de TVA par défaut Délais de règlement Blocage du fournisseur ……. 32 ©-C. VIGUIER
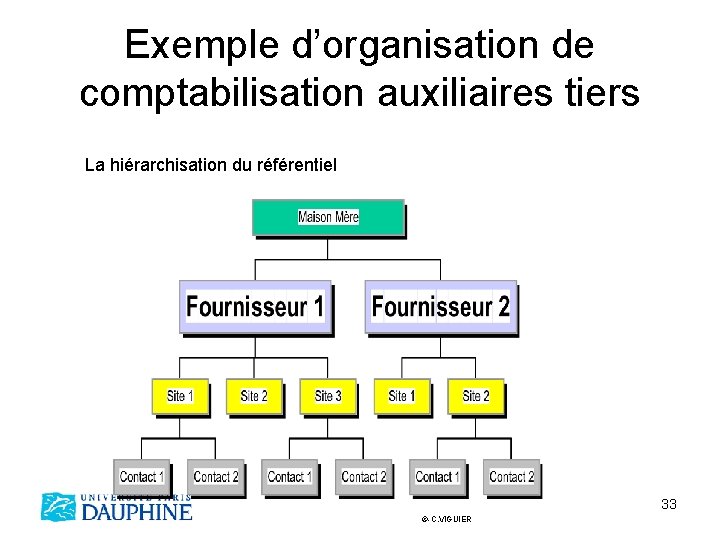
Exemple d’organisation de comptabilisation auxiliaires tiers La hiérarchisation du référentiel 33 ©-C. VIGUIER
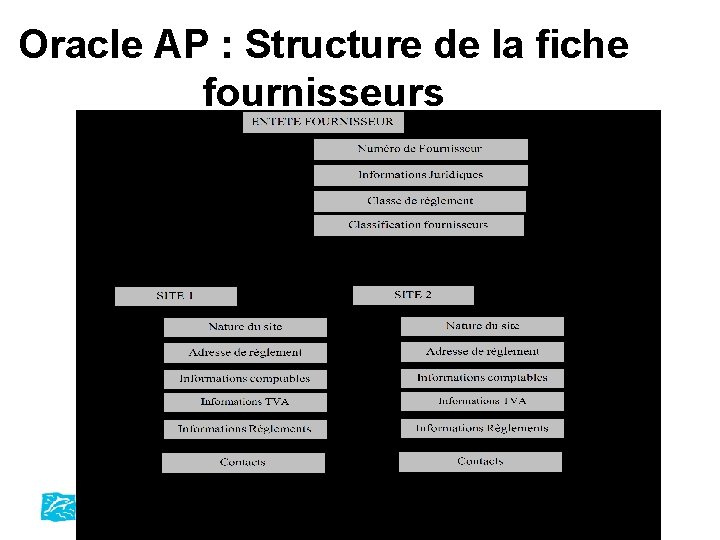
Oracle AP : Structure de la fiche fournisseurs Le contenu du référentiel ©-C. VIGUIER
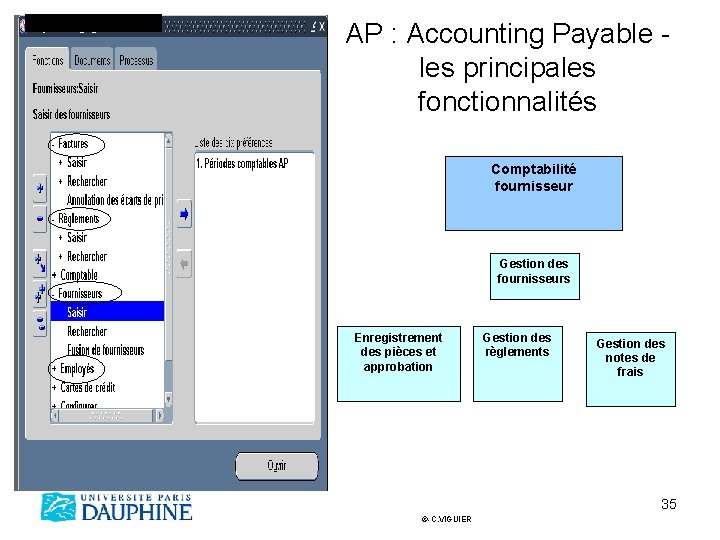
AP : Accounting Payable - les principales fonctionnalités Comptabilité fournisseur Gestion des fournisseurs Enregistrement des pièces et approbation Gestion des règlements Gestion des notes de frais 35 ©-C. VIGUIER
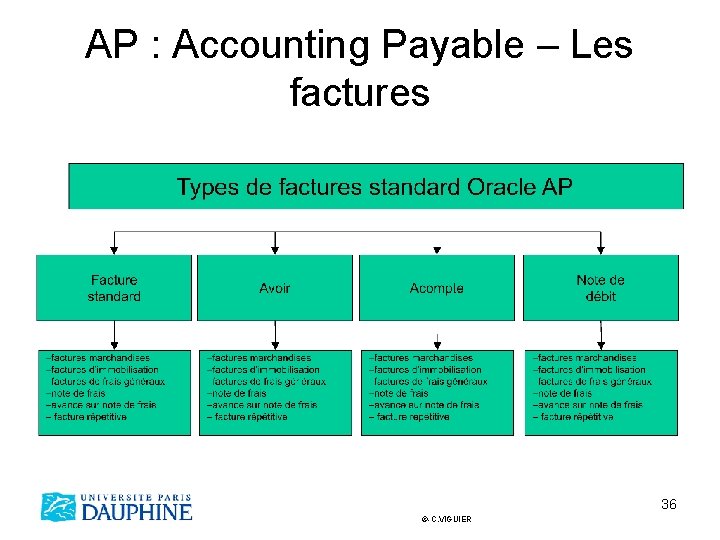
AP : Accounting Payable – Les factures 36 ©-C. VIGUIER
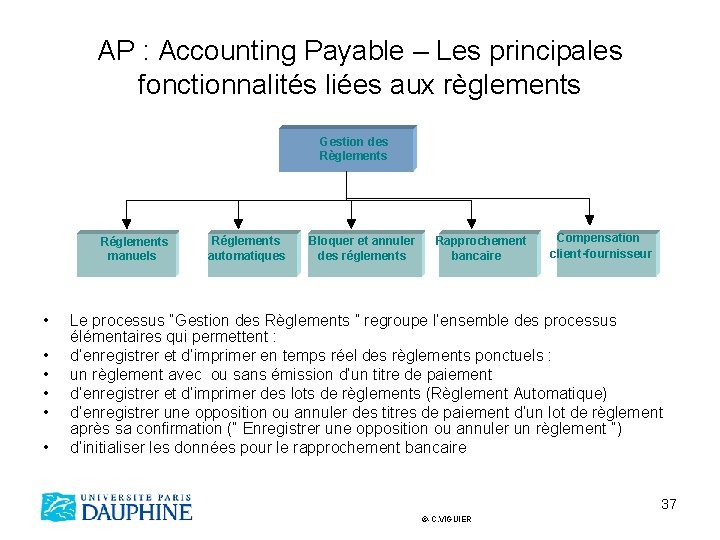
AP : Accounting Payable – Les principales fonctionnalités liées aux règlements Gestion des Règlements Réglements manuels • • • Réglements automatiques Bloquer et annuler des réglements Rapprochement bancaire Compensation client-fournisseur Le processus “Gestion des Règlements ” regroupe l’ensemble des processus élémentaires qui permettent : d’enregistrer et d’imprimer en temps réel des règlements ponctuels : un règlement avec ou sans émission d’un titre de paiement d’enregistrer et d’imprimer des lots de règlements (Règlement Automatique) d’enregistrer une opposition ou annuler des titres de paiement d’un lot de règlement après sa confirmation (“ Enregistrer une opposition ou annuler un règlement ”) d’initialiser les données pour le rapprochement bancaire 37 ©-C. VIGUIER
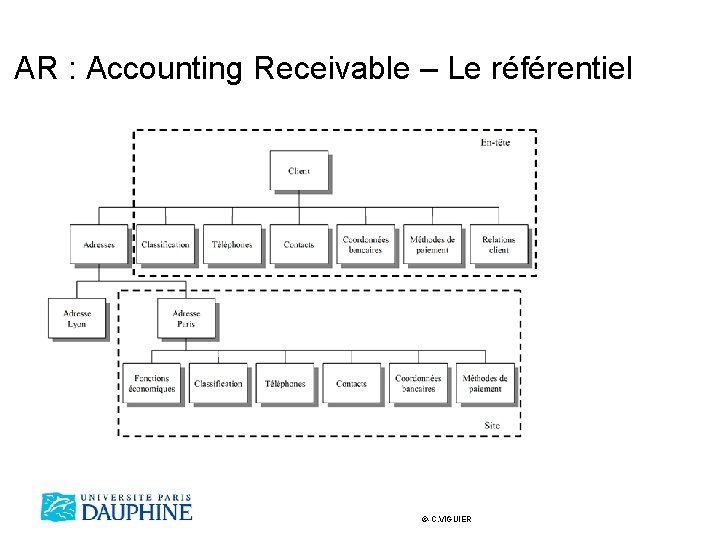
AR : Accounting Receivable – Le référentiel ©-C. VIGUIER
Exemple de structure de module « AR » • Le niveau "En-tête" est partagé par toutes les unités opérationnelles de l'instance Oracle Applications, alors que le niveau "Adresse" (ou « Site » ) n'est visible, utilisable et modifiable que par l'unité opérationnelle qui l'a créé. 39 ©-C. VIGUIER
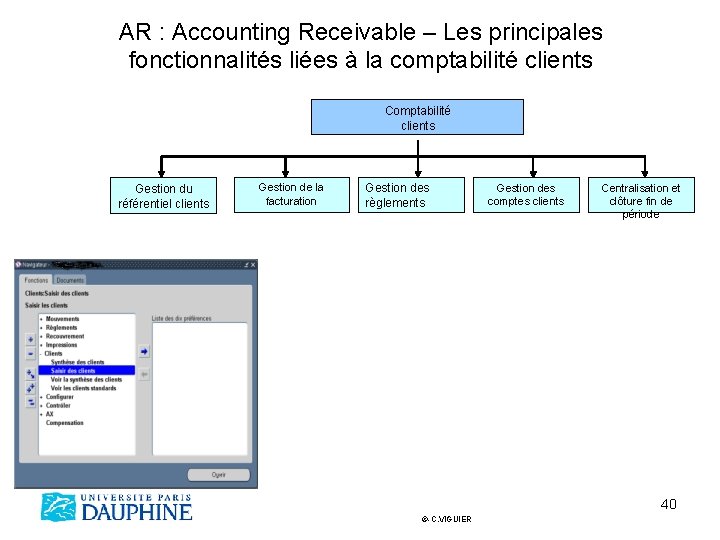
AR : Accounting Receivable – Les principales fonctionnalités liées à la comptabilité clients Comptabilité clients Gestion du référentiel clients Gestion de la facturation Gestion des règlements Gestion des comptes clients Centralisation et clôture fin de période 40 ©-C. VIGUIER
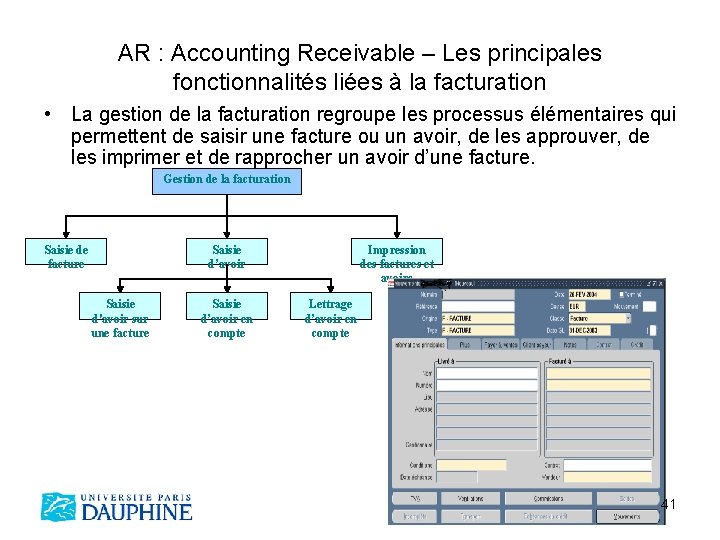
AR : Accounting Receivable – Les principales fonctionnalités liées à la facturation • La gestion de la facturation regroupe les processus élémentaires qui permettent de saisir une facture ou un avoir, de les approuver, de les imprimer et de rapprocher un avoir d’une facture. Gestion de la facturation Saisie de facture Saisie d’avoir Saisie d'avoir sur une facture Saisie d’avoir en compte Impression des factures et avoirs Lettrage d’avoir en compte 41 ©-C. VIGUIER
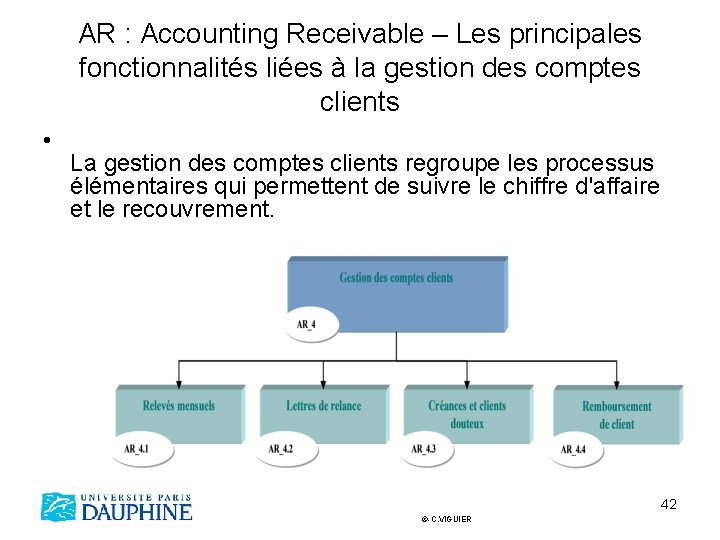
AR : Accounting Receivable – Les principales fonctionnalités liées à la gestion des comptes clients • La gestion des comptes clients regroupe les processus élémentaires qui permettent de suivre le chiffre d'affaire et le recouvrement. 42 ©-C. VIGUIER
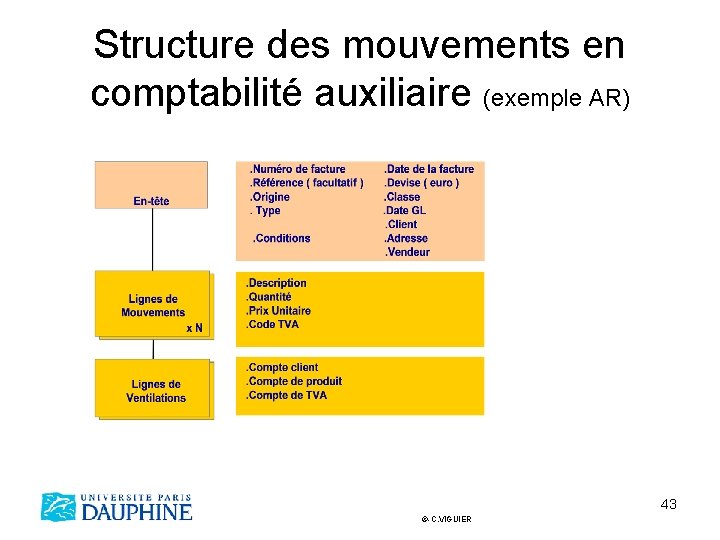
Structure des mouvements en comptabilité auxiliaire (exemple AR) 43 ©-C. VIGUIER
Les plus et les moins des offres… • Les plus : – Analyses comptables des flux financiers – Même logique entre les modules –… • Les moins – Décalages (voir écart) entre les comptabilités auxiliaires et GL – Les spécificités françaises…. Loi Dailly, Traites, … – …. 44 ©-C. VIGUIER
Les SI Comptables et Financiers • Rappels – Le périmètre fonctionnel – Rappels et Actualités des éditeurs • Des solutions du marché – les produits « anglo-saxon » – Les produits « Européens » ©-C. VIGUIER
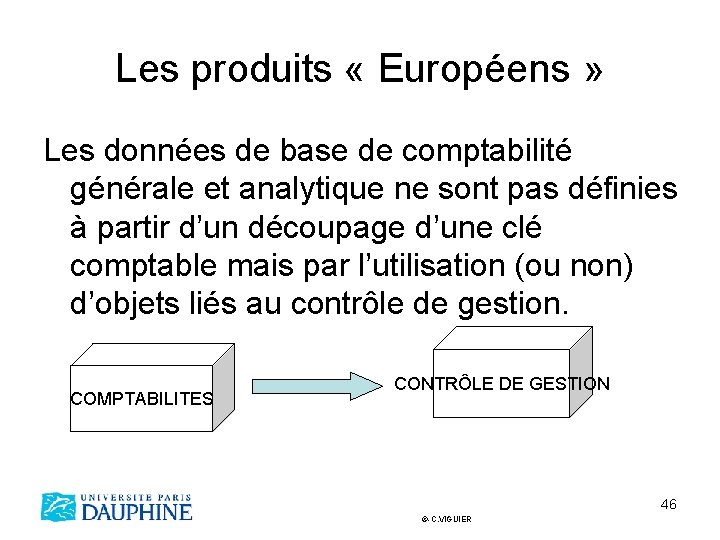
Les produits « Européens » Les données de base de comptabilité générale et analytique ne sont pas définies à partir d’un découpage d’une clé comptable mais par l’utilisation (ou non) d’objets liés au contrôle de gestion. COMPTABILITES CONTRÔLE DE GESTION 46 ©-C. VIGUIER
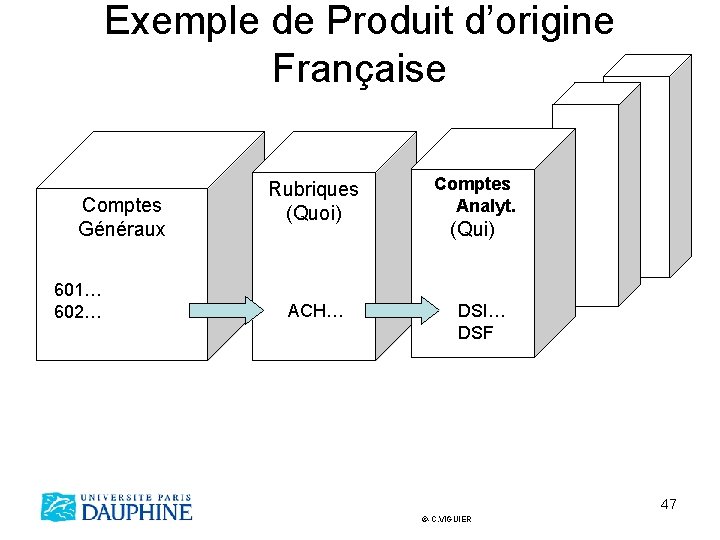
Exemple de Produit d’origine Française Comptes Généraux 601… 602… Rubriques (Quoi) ACH… Comptes Analyt. (Qui) DSI… DSF 47 ©-C. VIGUIER
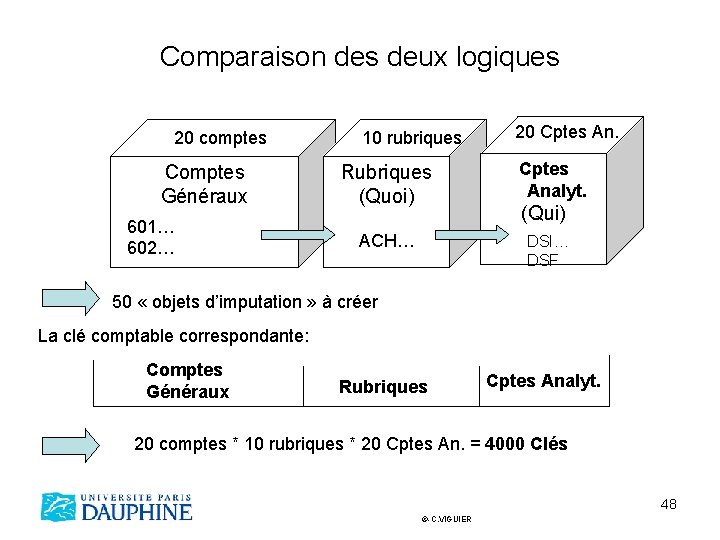
Comparaison des deux logiques 20 comptes Comptes Généraux 601… 602… 10 rubriques 20 Cptes An. Rubriques (Quoi) Cptes Analyt. ACH… DSI… DSF (Qui) 50 « objets d’imputation » à créer La clé comptable correspondante: Comptes Généraux Rubriques Cptes Analyt. 20 comptes * 10 rubriques * 20 Cptes An. = 4000 Clés 48 ©-C. VIGUIER
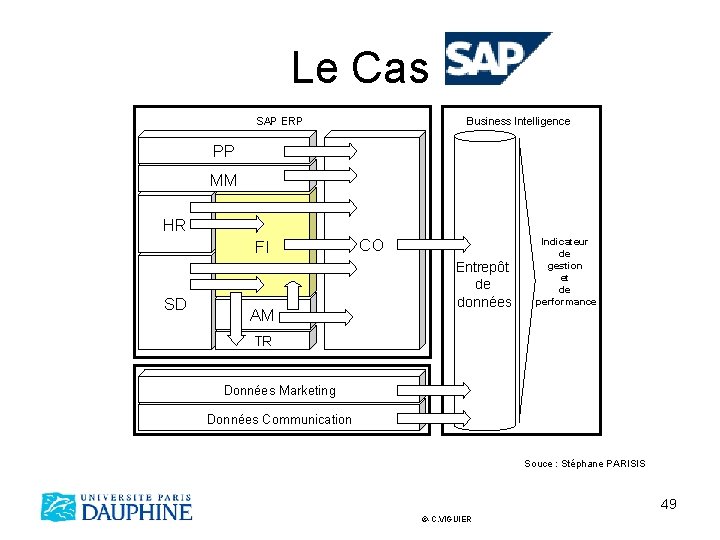
Le Cas SAP ERP Business Intelligence PP MM HR FI SD AM CO Entrepôt de données Indicateur de gestion et de performance TR Données Marketing Données Communication Souce : Stéphane PARISIS 49 ©-C. VIGUIER
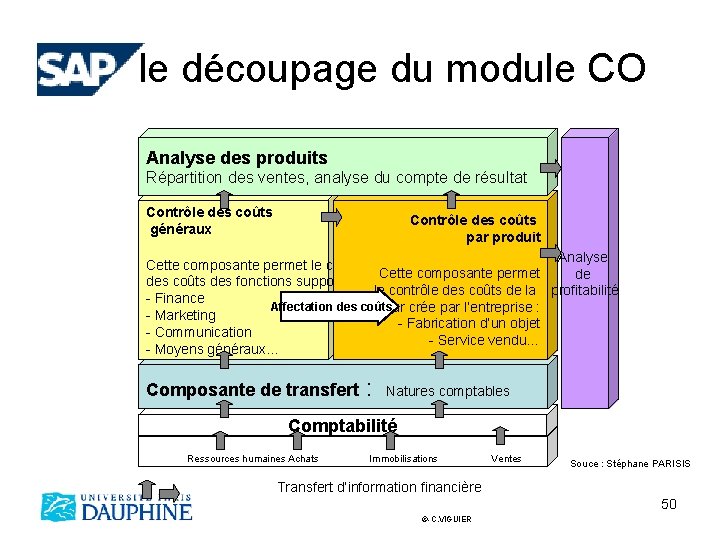
le découpage du module CO Analyse des produits Répartition des ventes, analyse du compte de résultat Contrôle des coûts généraux Contrôle des coûts par produit Analyse Cette composante permet le contrôle Cette composante permet de des coûts des fonctions supports : le contrôle des coûts de la profitabilité - Finance Affectation des coûts valeur crée par l’entreprise : - Marketing - Fabrication d’un objet - Communication - Service vendu… - Moyens généraux… Composante de transfert : Natures comptables Comptabilité Ressources humaines Achats Immobilisations Ventes Souce : Stéphane PARISIS Transfert d’information financière 50 ©-C. VIGUIER
: Les comptabilités Tiers • les modules de comptabilité fournisseurs clients sont entièrement intégrés dans la comptabilité générale FI. • Lorsque vous passez une écriture sur un fournisseur ou un compte client, le système fait automatiquement une imputation correspondante au compte collectif approprié dans le grand livre. • Ceci signifie qu'il n'est pas nécessaire de centraliser les chiffres des comptes auxiliaires (AP/AR) au grand livre (GL) 51 ©-C. VIGUIER
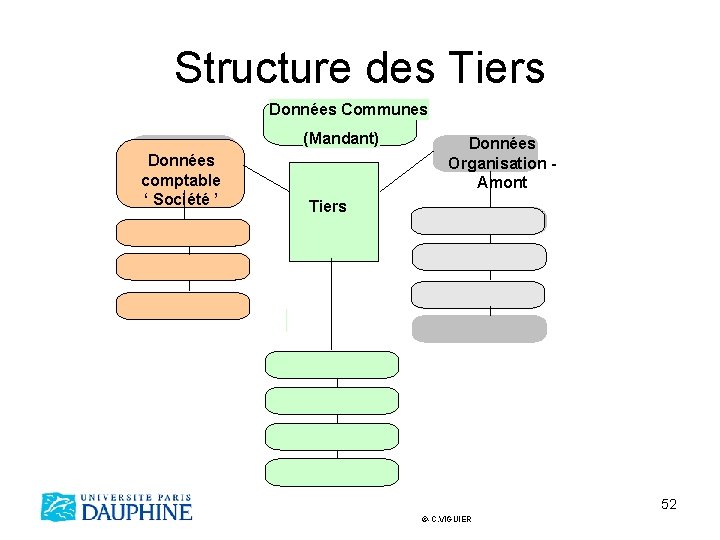
Structure des Tiers Données Communes générales (Mandant) Données comptable ‘ Société ’ Données Organisation - Amont Tiers 52 ©-C. VIGUIER
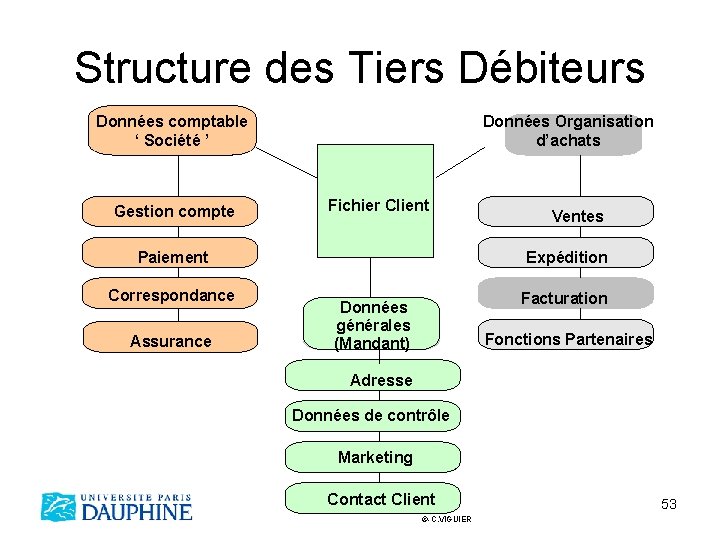
Structure des Tiers Débiteurs Données comptable ‘ Société ’ Gestion compte Données Organisation d’achats Fichier Client Paiement Correspondance Assurance Ventes Expédition Facturation Données générales (Mandant) Fonctions Partenaires Adresse Données de contrôle Marketing Contact Client ©-C. VIGUIER 53
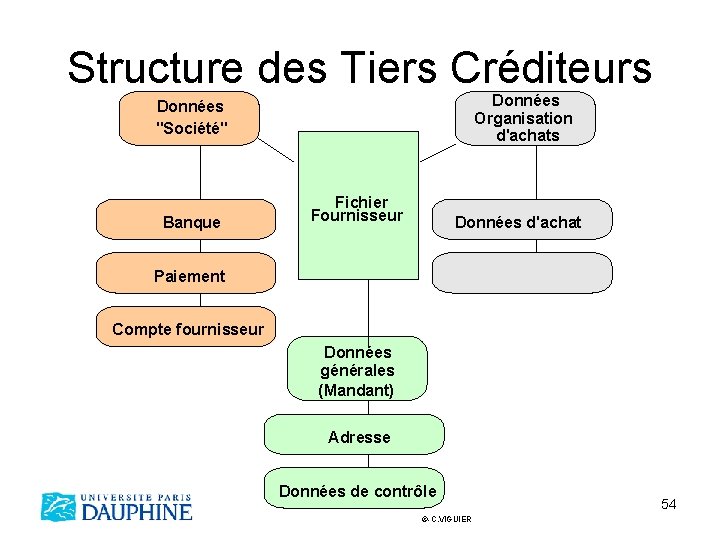
Structure des Tiers Créditeurs Données Organisation d'achats Données "Société" Banque Fichier Fournisseur Données d'achat Paiement Partenaires Compte fournisseur Données générales (Mandant) Adresse Données de contrôle ©-C. VIGUIER 54
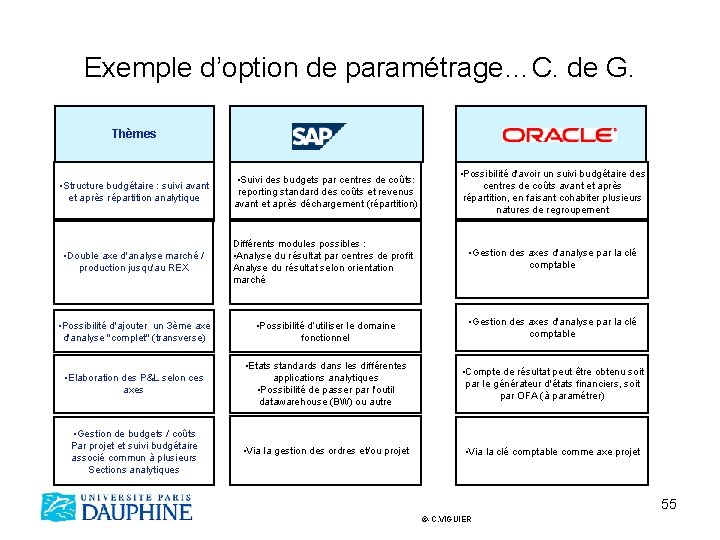
Exemple d’option de paramétrage…C. de G. Thèmes • Structure budgétaire : suivi avant et après répartition analytique • Double axe d'analyse marché / production jusqu'au REX • Suivi des budgets par centres de coûts: reporting standard des coûts et revenus avant et après déchargement (répartition) Différents modules possibles : • Analyse du résultat par centres de profit Analyse du résultat selon orientation marché • Possibilité d'avoir un suivi budgétaire des centres de coûts avant et après répartition, en faisant cohabiter plusieurs natures de regroupement • Gestion des axes d'analyse par la clé comptable • Possibilité d'ajouter un 3ème axe d'analyse "complet" (transverse) • Possibilité d’utiliser le domaine fonctionnel • Gestion des axes d'analyse par la clé comptable • Elaboration des P&L selon ces axes • Etats standards dans les différentes applications analytiques • Possibilité de passer par l'outil datawarehouse (BW) ou autre • Compte de résultat peut être obtenu soit par le générateur d'états financiers, soit par OFA (à paramétrer) • Gestion de budgets / coûts Par projet et suivi budgétaire associé commun à plusieurs Sections analytiques • Via la gestion des ordres et/ou projet • Via la clé comptable comme axe projet 55 ©-C. VIGUIER
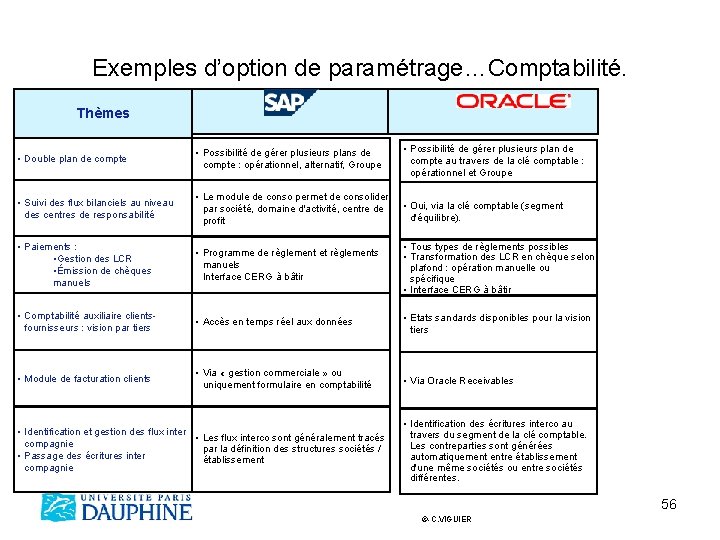
Exemples d’option de paramétrage…Comptabilité. Thèmes • Double plan de compte • Possibilité de gérer plusieurs plans de compte : opérationnel, alternatif, Groupe • Possibilité de gérer plusieurs plan de compte au travers de la clé comptable : opérationnel et Groupe • Suivi des flux bilanciels au niveau des centres de responsabilité • Le module de conso permet de consolider par société, domaine d'activité, centre de profit • Oui, via la clé comptable (segment d'équilibre). • Paiements : • Gestion des LCR • Émission de chèques manuels • Programme de règlement et règlements manuels Interface CERG à bâtir • Tous types de règlements possibles • Transformation des LCR en chèque selon plafond : opération manuelle ou spécifique • Interface CERG à bâtir • Comptabilité auxiliaire clientsfournisseurs : vision par tiers • Accès en temps réel aux données • Etats sandards disponibles pour la vision tiers • Module de facturation clients • Via « gestion commerciale » ou uniquement formulaire en comptabilité • Via Oracle Receivables • Identification et gestion des flux inter • Les flux interco sont généralement tracés compagnie par la définition des structures sociétés / • Passage des écritures inter établissement compagnie • Identification des écritures interco au travers du segment de la clé comptable. Les contreparties sont générées automatiquement entre établissement d'une même sociétés ou entre sociétés différentes. 56 ©-C. VIGUIER
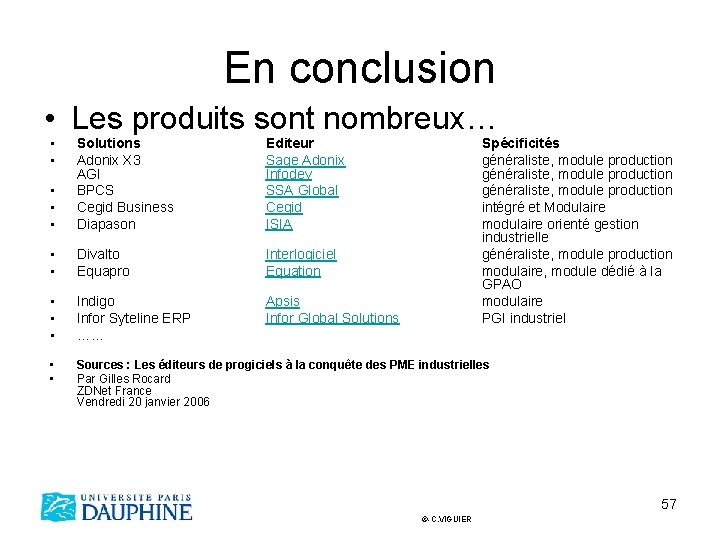
En conclusion • Les produits sont nombreux… • • • Solutions Adonix X 3 AGI BPCS Cegid Business Diapason Editeur Sage Adonix Infodev SSA Global Cegid ISIA Spécificités généraliste, module production intégré et Modulaire modulaire orienté gestion industrielle généraliste, module production modulaire, module dédié à la GPAO modulaire PGI industriel • • Divalto Equapro Interlogiciel Equation • • • Indigo Infor Syteline ERP …… Apsis Infor Global Solutions • • Sources : Les éditeurs de progiciels à la conquête des PME industrielles Par Gilles Rocard ZDNet France Vendredi 20 janvier 2006 57 ©-C. VIGUIER
Ne pas oublier. . ÞLes systèmes ne font que ce nous leur demandons…. 58 ©-C. VIGUIER
- Slides: 58