
Les Finances publiques Marie KETTNER AAH Services Financiers
Les Finances publiques Marie KETTNER AAH Services Financiers CPN
FINANCES PUBLIQUES • Les finances publiques sont couramment définies comme l’étude des ressources, des charges et des comptes des collectivités publiques • Domaine comprenant : - l’État - divers organismes d’administration centrale - les administrations de sécurité sociale - les administrations publiques locales - le prélèvement au profit de l’Union Européenne
FINANCES PUBLIQUES • Introduction : la comptabilité nationale et les acteurs économiques • Notion du droit budgétaire et de comptabilité publique • Cadre économique des finances publiques • Les politiques économiques
La comptabilité nationale Qu’est ce que la comptabilité nationale ? C’est un ensemble cohérent de statistiques présentant sous une forme comptable les caractéristiques majeures de la vie économique d’un pays è elle recueille des données sur l’activité économique è elle retrace une multitude de transaction élémentaires entre les acteurs micro-économiques
La comptabilité nationale • C’est le support des outils de prospectives économiques : paramétrages par ajout de variables (hypothèses du projet de loi de finances de l’Etat etc. )
La comptabilité nationale • C’est une construction internationale sous l’égide de l’ONU • Une adaptation par l’UE sous la forme d’un règlement qui s’impose à tous les Etats membres : le SEC 95
La comptabilité nationale C’est une représentation dont les résultats sont tributaires des choix statistiques. Quelques exemples : - le SCN 93 ne prend pas en compte les modifications apportées à l’environnement «PIB vert » - la question de l’économie souterraine
La comptabilité nationale les agents et leurs relations : le circuit économique 1) les unités institutionnelles ( agents économiques ) C’est un centre de décision autonome disposant d’un revenu et effectuant plusieurs types d’opérations 2 ) les secteurs institutionnels C’est le regroupement des unités ayant un comportement économique analogue ( mêmes fonctions et mêmes ressources principales)
La comptabilité nationale • Rappel de quelques définitions : -Production : activité exercée sous le contrôle et la responsabilité d’une Unité Institutionnelle qui combine des ressources (main d’œuvre, capital, biens et services). -Trois types de production : . production marchande. production pour usage final propre. production non marchande ( services vendus à un prix inférieur à 50% du coût de revient )
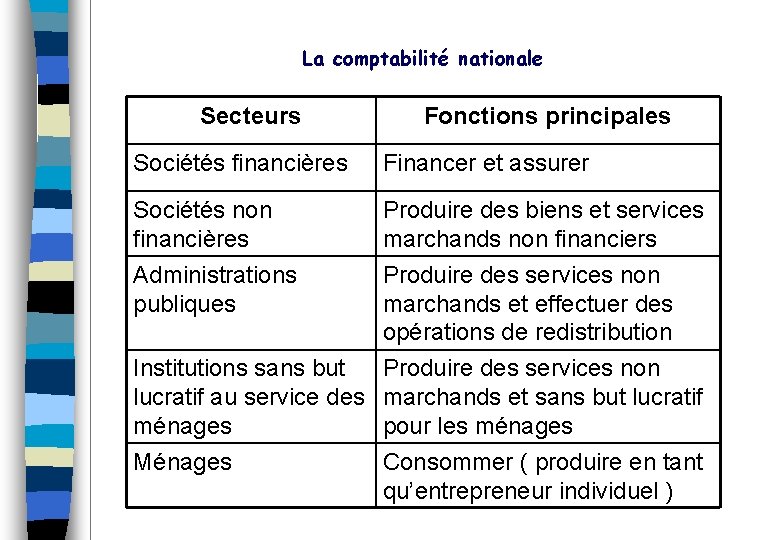
La comptabilité nationale Secteurs Fonctions principales Sociétés financières Financer et assurer Sociétés non financières Produire des biens et services marchands non financiers Administrations publiques Produire des services non marchands et effectuer des opérations de redistribution Institutions sans but Produire des services non lucratif au service des marchands et sans but lucratif ménages pour les ménages Ménages Consommer ( produire en tant qu’entrepreneur individuel )
La comptabilité nationale La production Comment évaluer la production au niveau national ? -Produit intérieur brut ( PIB ) : création de richesses produites par une entreprise sur le territoire français que cette société soit française ou non -Produit national brut ( PNB ) : création de richesses produites par les entreprises françaises qu’elles soient ou non sur le territoire français
La comptabilité nationale La production • Comment la comparer dans le temps ? estimation en volume ( à unité de monnaie constante ) et en valeur ( à unité de monnaie courante ) • Comment la comparer entre plusieurs pays ? estimation en parité de pouvoir d’achat
La comptabilité nationale La production • Qu’est ce que la croissance ? C’est l’augmentation soutenue pendant une période longue d’un indicateur de production en volume
La comptabilité nationale La consommation • Consommation finale : Dépenses de biens et services utilisés pour la satisfaction directe des besoins individuels ou collectifs • Consommation intermédiaire : Valeur des biens et services utilisés au cours de la production et, soit transformés, soit entièrement consommés • Valeur ajoutée : Production moins Consommation intermédiaire
La comptabilité nationale • Formation brute de capital fixe ( investissement ) : acquisition de biens durables - pour les ménages : logement - pour les entreprises : biens de production
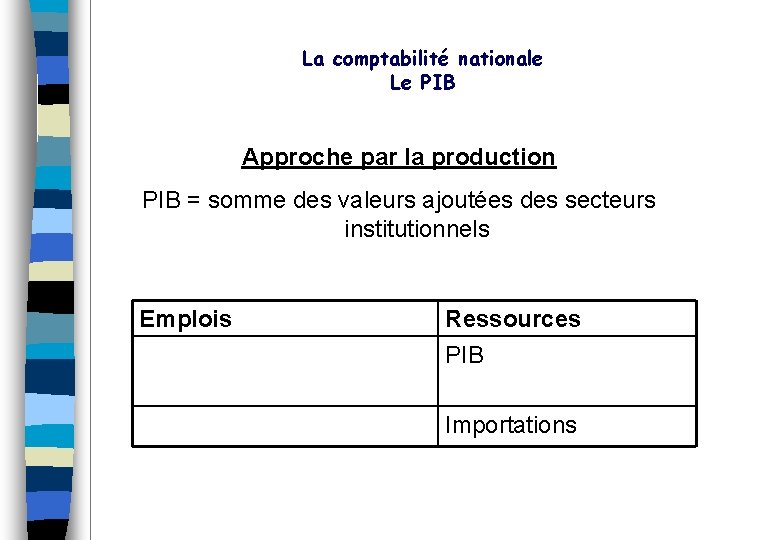
La comptabilité nationale Le PIB Approche par la production PIB = somme des valeurs ajoutées des secteurs institutionnels Emplois Ressources PIB Importations
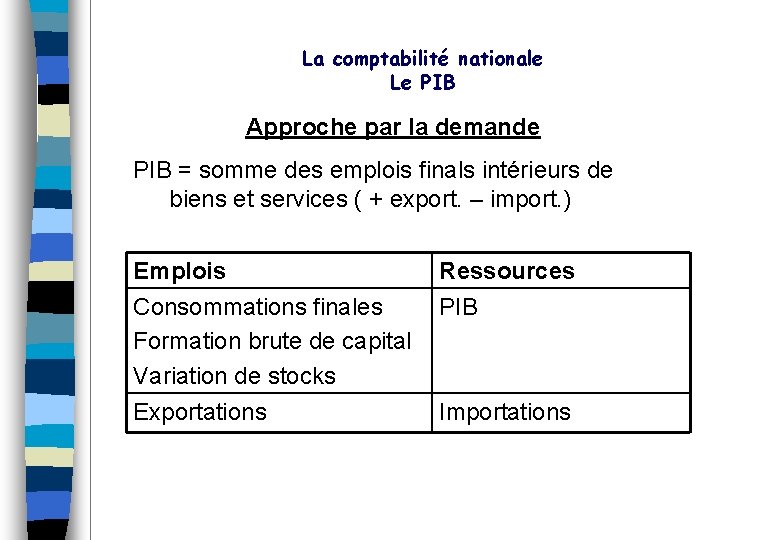
La comptabilité nationale Le PIB Approche par la demande PIB = somme des emplois finals intérieurs de biens et services ( + export. – import. ) Emplois Consommations finales Formation brute de capital Variation de stocks Ressources PIB Exportations Importations
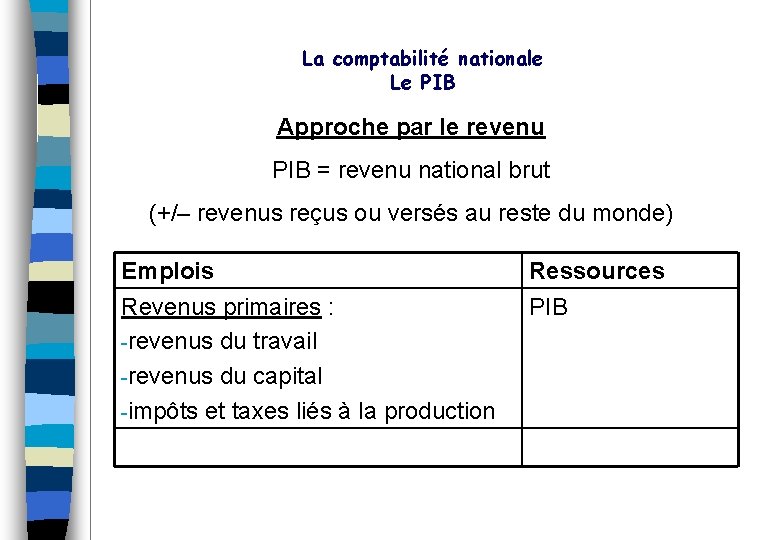
La comptabilité nationale Le PIB Approche par le revenu PIB = revenu national brut (+/– revenus reçus ou versés au reste du monde) Emplois Revenus primaires : -revenus du travail -revenus du capital -impôts et taxes liés à la production Ressources PIB
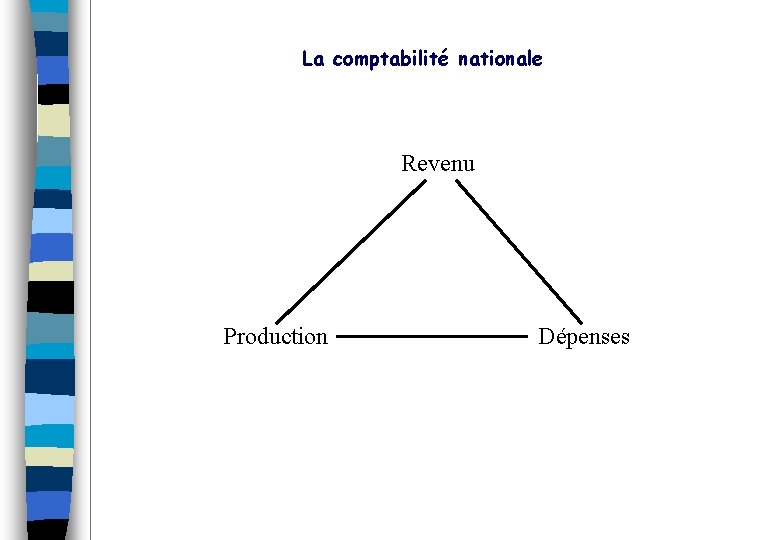
La comptabilité nationale Revenu Production Dépenses
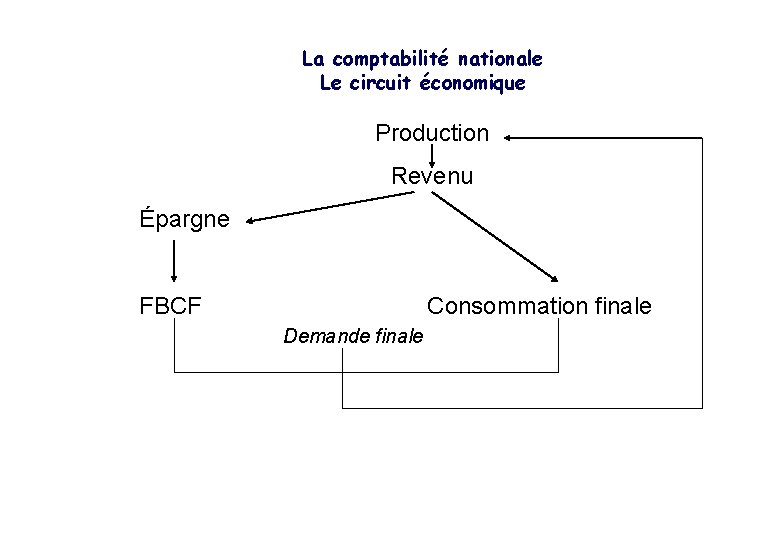
La comptabilité nationale Le circuit économique Production Revenu Épargne FBCF Consommation finale Demande finale
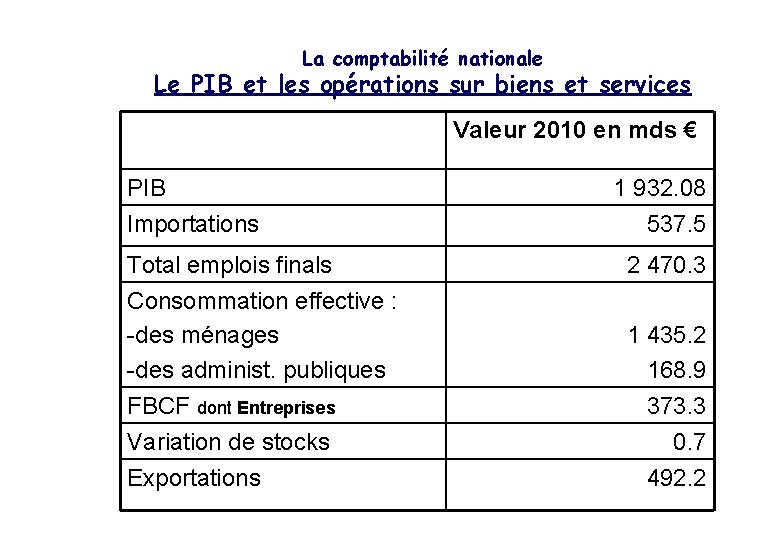
La comptabilité nationale Le PIB et les opérations sur biens et services Valeur 2010 en mds € PIB Importations Total emplois finals Consommation effective : -des ménages -des administ. publiques FBCF dont Entreprises Variation de stocks Exportations 1 932. 08 537. 5 2 470. 3 1 435. 2 168. 9 373. 3 0. 7 492. 2
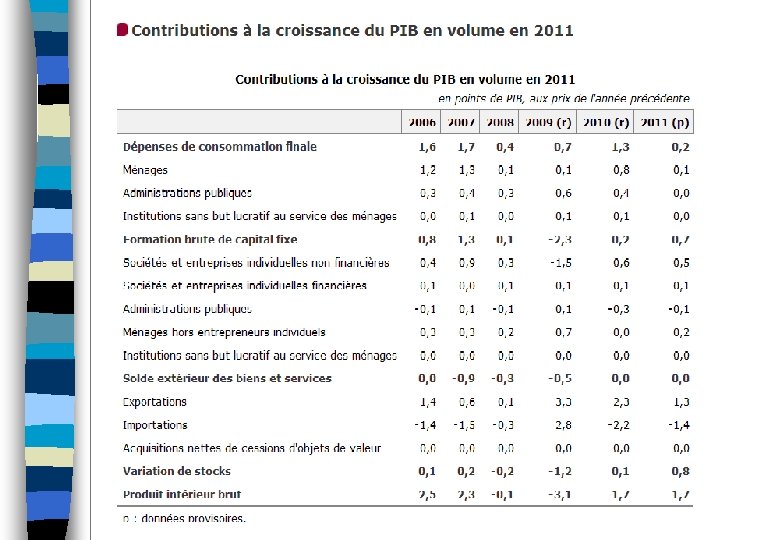
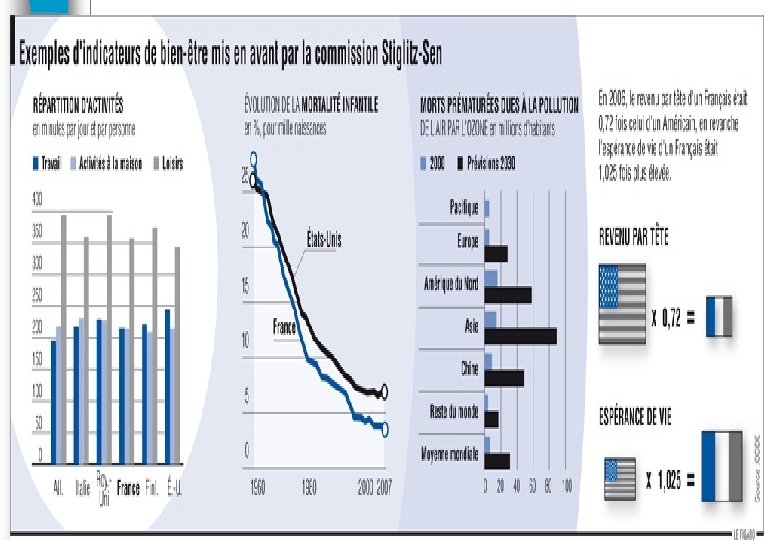
La comptabilité nationale Le PIB : indicateur pertinent de bien être et de santé sociale ? Vers l’émergence d’indicateurs alternatifs ?
FINANCES PUBLIQUES • Introduction : la comptabilité nationale et les acteurs économiques • Notion du droit budgétaire et de comptabilité publique • Cadre économique des finances publiques • Les politiques économiques
FINANCES PUBLIQUES Notions de droit budgétaire et de comptabilité publique • Les sources du droit • Le cycle budgétaire • Les grands principes • Les contrôles
Les sources du droit budgétaire
FINANCES PUBLIQUES Les sources • Déclaration des droits de l’homme et du citoyen - principe de la nécessité de l’impôt et de sa répartition équitable - principe du consentement à l’impôt - principe du contrôle des agents publics
FINANCES PUBLIQUES Les sources • Naissance des grands principes du droit budgétaire à partir de 1815 • Constitution du 4 octobre 1958 - art. 34 : réaffirme la compétence du Parlement pour le vote de la loi de finances et le consentement à l’impôt - art. 40 : limite le pouvoir d’initiative du Parlement en matière financière - art. 47 : limite le délai d’examen dont dispose le Parlement
FINANCES PUBLIQUES Les sources • Influence du droit international - Révision constitutionnelle du 26/06/92 : consent au transfert de compétence nécessaire à l’Union Économique et Monétaire • Ordonnance du 2 janvier 1959 : la consécration de la la rationalisation du parlementarisme
FINANCES PUBLIQUES Les sources • Décret du 29 décembre 1962 sur la comptabilité publique • Le contrôle de constitutionnalité des lois de finances • La loi organique relative aux lois de finances du 1/08/2001
FINANCES PUBLIQUES Les sources • Le droit fiscal : branche des finances publiques qui consiste à procurer aux collectivités publiques des ressources financières définitives, grâce à un prélèvement autoritaire et sans contrepartie directe.
FINANCES PUBLIQUES La LOLF du 1/08/2001 • 35 tentatives de réforme infructueuses • 1998 : rapport parlementaire « contrôler réellement pour dépenser mieux en prélevant moins »
FINANCES PUBLIQUES La LOLF du 1/08/2001 • 2001 : dépôt d’une proposition de loi 2 objectifs : 1) moderniser la gestion publique pour réformer l’État 2) rénover le Parlement dans la procédure budgétaire • Une mise en œuvre progressive jusqu’en 2006
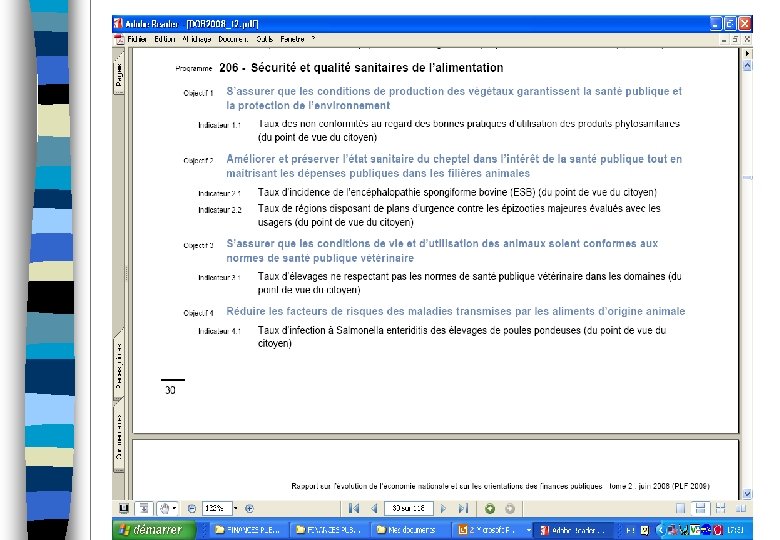
FINANCES PUBLIQUES La LOLF du 1/08/2001 • Une nouvelle architecture budgétaire qui identifie les politiques publiques Avant : 848 chapitres budgétaires Après : 3 niveaux d’organisation budgétaire - à chaque politique correspond une mission - les missions sont constituées de programmes - les programmes sont déclinés en actions
FINANCES PUBLIQUES La LOLF du 1/08/2001 • Le programme : regroupement de crédits destinés à mettre en œuvre une action ou un ensemble cohérent d’actions relevant d’un même ministère et auxquels sont associés des objectifs précis définis en fonction de finalités d’intérêt général ainsi que des résultats attendus et faisant l’objet d’une évaluation. • Au total 45 missions constituées de 150 programmes
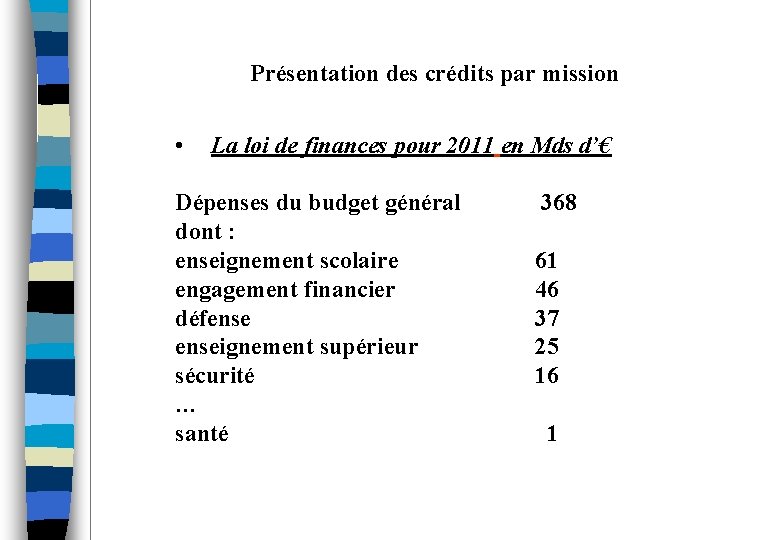
Présentation des crédits par mission • La loi de finances pour 2011 en Mds d’€ Dépenses du budget général dont : enseignement scolaire engagement financier défenseignement supérieur sécurité … santé 368 61 46 37 25 16 1
FINANCES PUBLIQUES La LOLF du 1/08/2001 • Une logique de résultats (et non de crédits ) • Une gestion modernisée - possibilité d’une fongibilité asymétrique des crédits - rénovation de la comptabilité ( connaissance des coûts, des risques, des engagements ) -LOLF : loi de finance du 01/08/2011. Loi qui régit l’économie actuelle.
La révision générale des politiques publiques Démarche lancée le 10 juillet 2007 Objectifs : réduire les dépenses sans rationner faire mieux avec moins = - gains de productivité ( non remplacement d’ 1 fonctionnaire sur 2 ) - meilleure utilisation des ressources ( économie de 7 mds d’€, dont une partie redistribuée aux fonctionnaires ) -
Le cycle budgétaire
FINANCES PUBLIQUES Le cycle budgétaire • Les différentes catégories de lois de finances - loi de finances initiale - loi de finances rectificative - loi de règlement
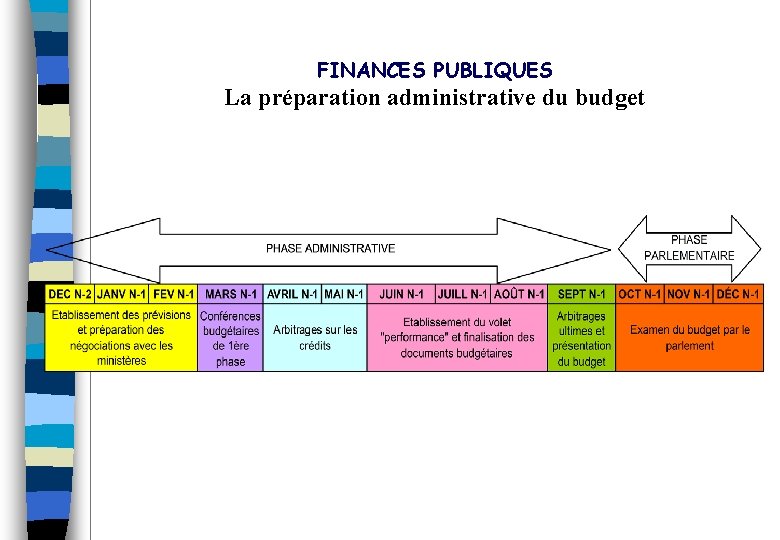
FINANCES PUBLIQUES La préparation administrative du budget
Les grands principes budgétaires
FINANCES PUBLIQUES Les grands principes et leurs aménagements • Définition du budget : acte par lequel sont autorisées et prévues les dépenses et recettes
FINANCES PUBLIQUES Les grands principes et leurs aménagements • Principe d’annualité - le budget est voté pour une année - il est exécuté sur la même période
FINANCES PUBLIQUES Les grands principes et leurs aménagements • Principe d’unité - exhaustivité des recettes et des charges - unité du document de présentation
FINANCES PUBLIQUES Les grands principes et leurs aménagements • Principe d’universalité - non compensation entre recettes et dépenses - non affectation d’une recette à une dépense déterminée
FINANCES PUBLIQUES Les grands principes et leurs aménagements • Principe de spécialité - crédits rattachés à un objet spécifique de dépenses (nomenclature budgétaire)
FINANCES PUBLIQUES Les grands principes et leurs aménagements • Principe de sincérité (LOLF du 1 er/08/2001) - s’apprécie compte tenu des informations disponibles et des prévisions qui peuvent raisonnablement en découler
FINANCES PUBLIQUES Les grands principes et leurs aménagements • Principe de l’équilibre - la loi de finances détermine la nature, le montant et l’affectation des ressources et des charges de l’État, compte tenu d’un équilibre économique et financier qu’elle définit
FINANCES PUBLIQUES Les grands principes et leurs aménagements • Le principe de séparation des ordonnateurs et des comptables un principe général de la comptabilité publique pour éviter les risques de fraudes
FINANCES PUBLIQUES Le principe de séparation des ordonnateurs et des comptables • L’ordonnateur : autorité qui exécute le budget et donne les ordres de paiement et d’encaissement - Pour l’Etat : le ministre au niveau central et le Préfet au niveau déconcentré - Pour les collectivités locales : l’exécutif
FINANCES PUBLIQUES Le principe de séparation des ordonnateurs et des comptables • Le comptable : agent du trésor public qui assure le recouvrement des recettes et le paiement des dépenses il est responsable de la manipulation des deniers
FINANCES PUBLIQUES Le principe de séparation des ordonnateurs et des comptables • La notion de gestion de fait • Un aménagement de la séparation : la régie d’avance et de recettes
FINANCES PUBLIQUES Précisions sur les opérations de dépenses • Les 4 phases d’une opération de dépenses : 1) L’engagement : acte par lequel un organisme public crée ou constate à son encontre une obligation de laquelle résultera une charge Il s’effectue en application de règles juridiques : Code des marchés publics, statut de la fonction publique etc.
FINANCES PUBLIQUES Précisions sur les opérations de dépenses 2) La liquidation : vérification de la réalité de la dette et détermination du montant de la dépense - vérification du service fait vérification des titres de paiement (facture)
FINANCES PUBLIQUES Précisions sur les opérations de dépenses 3) L’ordonnancement (mandatement) : acte signé par l’ordonnateur donnant ordre au comptable de payer
FINANCES PUBLIQUES Précisions sur les opérations de dépenses 4) Le paiement : phase relevant du comptable après réalisation d’un contrôle de régularité (imputation de la dépense, pièces justificatives, niveau des crédits ou de la trésorerie etc. ) Existence d’un délai de paiement global
FINANCES PUBLIQUES Précisions sur les opérations de recettes • l’ordonnateur transmet au comptable un ordre d’encaissement appelé titre de recettes • notions sur les voies de poursuite
Les contrôles
FINANCES PUBLIQUES Les contrôles • Contrôles administratifs : - pour mémoire : le comptable public - le contrôleur financier ( Etat ) - les corps d’inspections : IGF, IGAS…. • Contrôles politique - parlementaire
FINANCES PUBLIQUES Les contrôles • Contrôles juridictionnels : - Cour des comptes - Chambre régionale des comptes
FINANCES PUBLIQUES Les Chambres régionales des comptes • Champ de compétence : collectivités territoriales, établissements publics, associations. • Qui est contrôlé ? - comptables ( y compris comptable de fait ) : jugement des comptes - ordonnateurs et gestionnaires : contrôle budgétaire et de gestion
FINANCES PUBLIQUES Les Chambres régionales des comptes • Sur quoi porte le contrôle ? - la régularité - le bon emploi des deniers publics, l’efficacité, l’efficience
FINANCES PUBLIQUES • Introduction : la comptabilité nationale et les acteurs économiques • Notion du droit budgétaire et de comptabilité publique • Cadre économique des finances publiques • Les politiques économiques
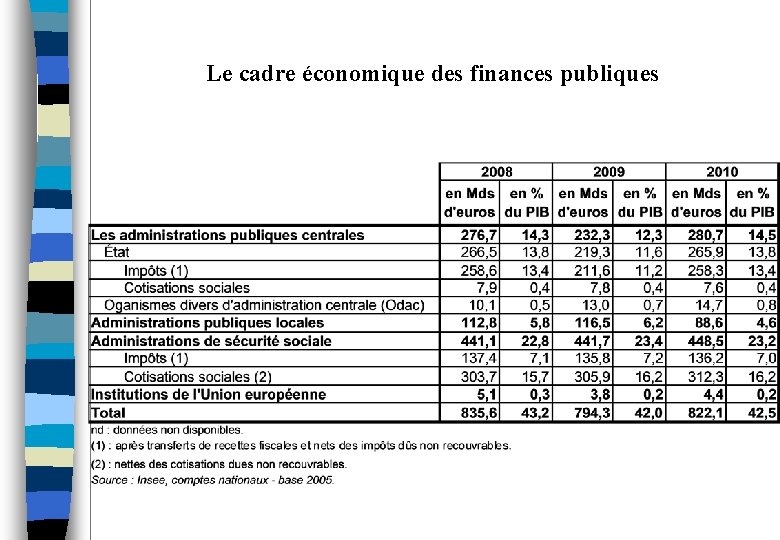
Le cadre économique des finances publiques • Les fonctions principales de l’État : - la fonction d’affectation - la fonction de redistribution - la fonction de régulation
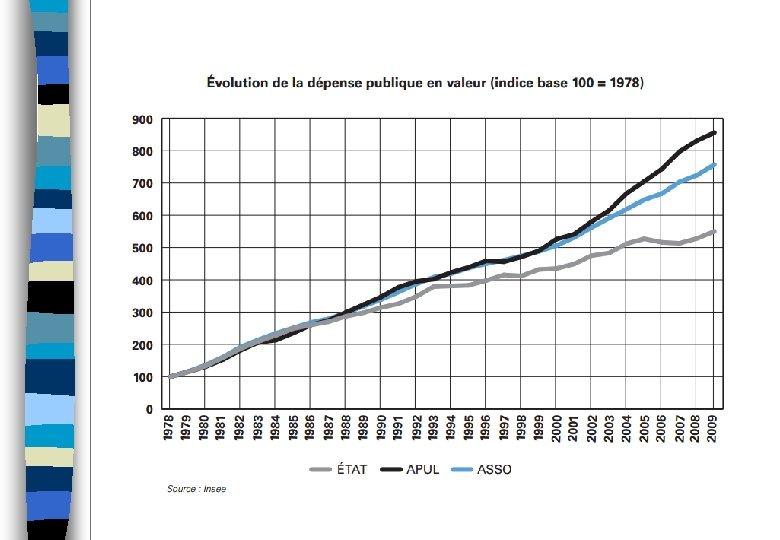
Le cadre économique des finances publiques • Évolution des dépenses publiques : une croissance tendancielle des dépenses
Le cadre économique des finances publiques Les ressources définitives • La notion de prélèvement obligatoire : addition de l’ensemble des impôts perçus par l’État et les collectivités locales ( y compris les reversions à des tiers dont la communauté européenne), et des cotisations sociales versés par les salariés ou leurs employeurs Les ressources temporaires ( ex: les emprunts )
Le cadre économique des finances publiques
Les finances locales
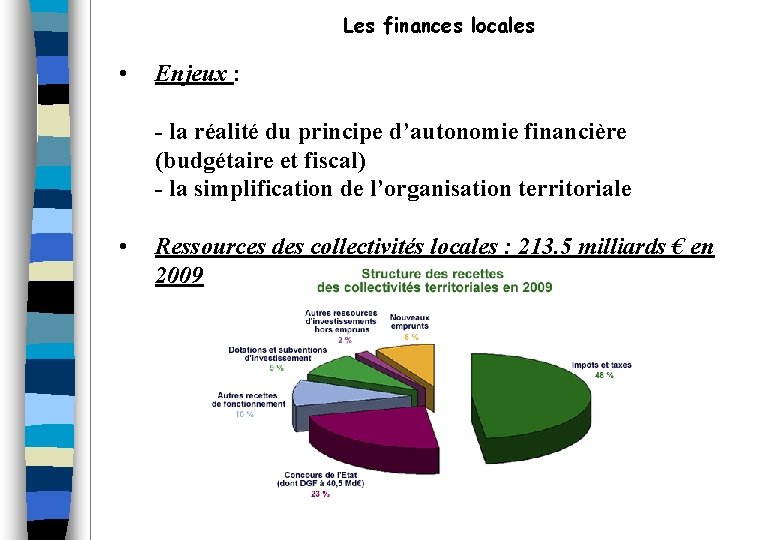
Les finances locales • Enjeux : - la réalité du principe d’autonomie financière (budgétaire et fiscal) - la simplification de l’organisation territoriale • Ressources des collectivités locales : 213. 5 milliards € en 2009
Les finances locales • plus de 50 000 entités ( communes, organismes de coopération intercommunal, départements, régions, établissements publics …) • des dépenses de 228. 7 Mds d’€ (20% des dépenses des administrations publiques) • des prélèvements obligatoires de 4. 6 % du PIB • Une croissance des dépenses > à celle de l’Etat • Une évolution qui se poursuit avec la décentralisation prévue par la loi du 13 août 2004
Les finances locales • La fiscalité locale : un système complexe et injuste - Impôts direct : taxe professionnelle, taxe d’habitation, taxe sur propriétés bâties et non bâties - Impôts indirects : droits d’enregistrement, carte grise…. - La croissance des transferts de l’État : 1999 : suppression de la part salariale de la taxe professionnelle et de la part régionale des droits de mutation 2000 : suppression de la part régionale de la taxe d’habitation 2001 : suppression de la vignette auto 2004 : réforme de la taxe professionnelle 2010 : suppression de la taxe professionnelle
Les finances locales • Les ressources prévues en compensation des charges transférées par la loi sur les responsabilités locales : - le transfert partiel de la TIPP - Le transfert de la TSCA
Les finances sociales
Les finances sociales • Plus de 495 Mds d’€ de dépenses • Des prélèvement obligatoires = à 23. 2 % du PIB
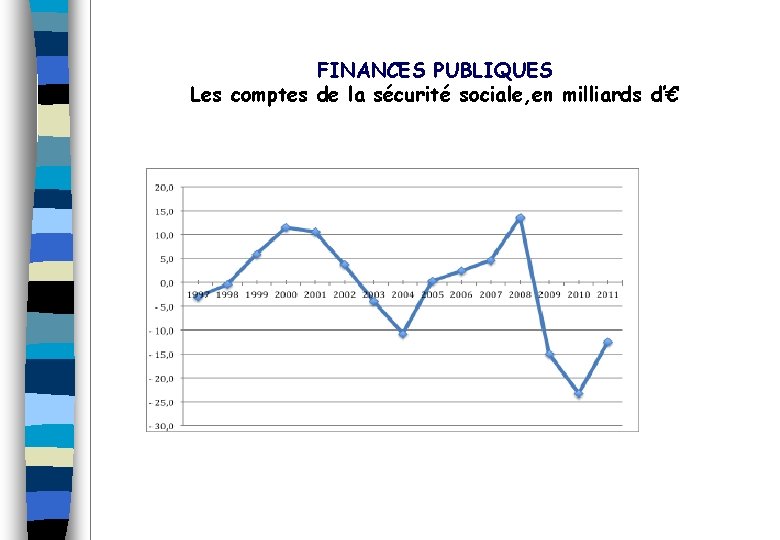
FINANCES PUBLIQUES Les comptes de la sécurité sociale, en milliards d’€
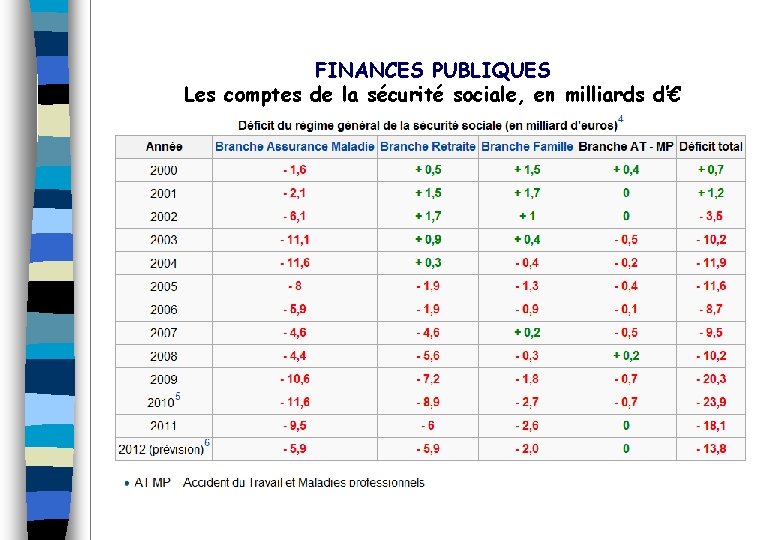
FINANCES PUBLIQUES Les comptes de la sécurité sociale, en milliards d’€
Les finances communautaires: L’Union européenne
Les finances communautaires • Un budget de l’ordre de 129 mds d’€ • - Des ressources constituées par : des ressources propres (droits de douanes…) des reversements des pays membres : sur PNB et TVA • - Des dépenses constituées par : la PAC (30%) les fonds structurels ( 35 %) : FSE, FEDER… • Influence croissante sur les finances nationales : pour la France, un prélèvement de 20 mds d’€
Les finances communautaires • Influence croissante sur les finances nationales : Hétérogénéité de la situation des différents pays : - France : un prélèvement de 19 mds d’€ et reçoit 13 mds d’€ - Allemagne : contribution pour 22 mds d’€ du total et reçoit 11 d’€ - Espagne : contribution pour 12 mds d’€ du total et reçoit 13 d’€
La situation financière de la France: quelques chiffres
La situation financière • Le déficit du budget de l’ÉTAT en milliard d’€ : 2001 : 32 2002 : 49, 3 2003 : 56, 9 2004 : 43, 9 2005 : 43, 5 2006 : 39 2007 : 38, 4 2008 : 56. 4 2009: 138 2010: 148. 8 2011: 90. 8
La situation financière • Déficit public en % du PIB : 2001 : 1, 5 % 2002 : 3, 2 % 2003 : 4, 2 % 2004 : 3, 7 % 2005 : 2, 9 % 2006 : 2, 6 % 2007 : 2, 7 % 2008 : 3, 4 % 2009 : 7. 5 % 2010 : 7. 1 % 2011 : 5. 7 %
La situation financière • Dette publique en % du PIB : 2001 : 56, 8 % 2002 : 58, 2 % 2003 : 62, 4 % 2004 : 64, 4 % 2005 : 66, 6 %, 2006 : 63, 7 % 2007 : 64, 2 %, 2008 : 68, 2% 2009 : 79 % 2010 : 82. 3 % 2011 : 86 % soit 1 700 milliards d’€
La situation financière • Les prélèvements obligatoires en % du PIB : 2001 : 43, 8 % 2002 : 43, 1 % 2003 : 42, 9 % 2004 : 43, 2 % 2005 : 43, 6 % 2006 : 43, 9 % 2007 : 43, 3 % 2008 : 43, 2 % 2009 : 42 % 2010 : 42. 5 % 2011 : 43, 9 %
La situation financière • Les dépenses publiques en % du PIB : 2001 : 52, 3 % 2002 : 52, 6 % 2003 : 53, 4 % 2004 : 53, 2 % 2005 : 53, 9 % 2006 : 53, 3 % 2008 : 53. 3 % 2009 : 56. 8 % 2010 : 56. 6% 2011 : 56%
FINANCES PUBLIQUES Le solde • Exemple de budget de loi de finances pour 2011 - Total des charges : - Total recettes nettes : Solde : 457 365 - 92 Déficit prévu pour 2011 = 25 % des recettes de l’Etat
FINANCES PUBLIQUES • Introduction : la comptabilité nationale et les acteurs économiques • Notion du droit budgétaire et de comptabilité publique • Cadre économique des finances publiques • Les politiques économiques
Le cadre économique • La question de l’équilibre budgétaire : - conception classique - Baisse des dépenses publiques => baisse tx d’intérêt => baisse coût du crédit => hausse consommation et investissement => hausse production - conception keynésienne - Hausse dépenses publiques => hausse investissement => hausse pouvoir d’achat => hausse consommation => hausse production
Le Pacte de Stabilité et de Croissance • Les contraintes externes : le pacte de stabilité et de croissance constitué de deux volets : - procédure de maîtrise des déficits excessifs - surveillance multilatérale des politiques économiques - le besoin de financement des administrations publiques doit être < à 3 % du PIB - la dette totale des AP doit être < à 60 % du PIB
LES POLITIQUES ECONOMIQUES • Définition : la politique économique est l’ensemble des interventions de l’État ayant une incidence sur la vie économique. • Les leviers : -législation -politique budgétaire -politique monétaire -politique des revenus -politique de change
LES POLITIQUES ECONOMIQUES • Distinction entre : - les politiques conjoncturelles - les politiques structurelles
LES POLITIQUES ECONOMIQUES • Les objectifs : -équilibre de la balance des échanges extérieurs -croissance du PIB -plein emploi des facteurs de production -stabilité du niveau des prix • La difficile conciliation des objectifs
LES POLITIQUES ECONOMIQUES • La politique monétaire : Elle vise à réguler la croissance de la masse monétaire . excès : tendance inflationniste. insuffisance: limite le volume des transactions Les outils : . Réserves obligatoires. Taux d’intérêt
LES POLITIQUES ECONOMIQUES • La politique monétaire : au sein de l’UEM elle relève de la banque centrale européenne - détermination des taux d’intérêt - politique de taux de change une application uniforme à des pays dont la situation est différente : la convergence par le P. S. C. et la coordination des politiques économiques le P. S. C. vise à empêcher les dérapages budgétaires des États membres.
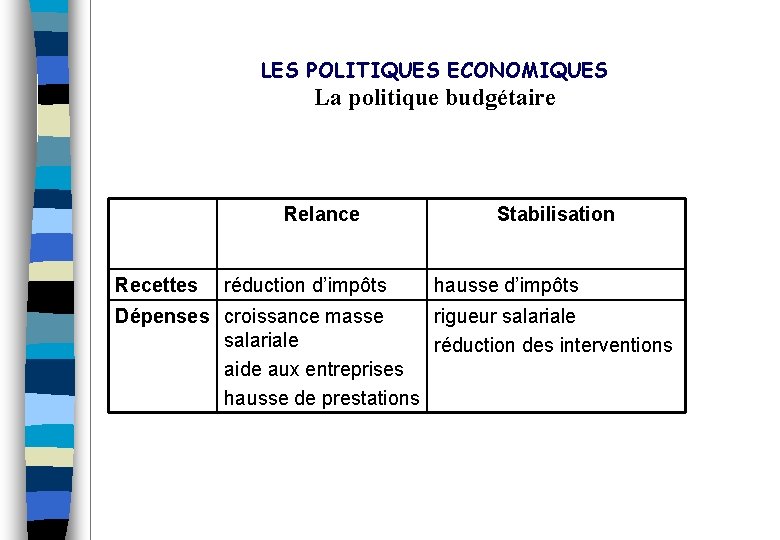
LES POLITIQUES ECONOMIQUES La politique budgétaire Relance Recettes réduction d’impôts Stabilisation hausse d’impôts Dépenses croissance masse rigueur salariale réduction des interventions aide aux entreprises hausse de prestations
LES POLITIQUES ECONOMIQUES • Les limites de la politique budgétaire : - économie ouverte - l’effet d’éviction - les déficits structurels
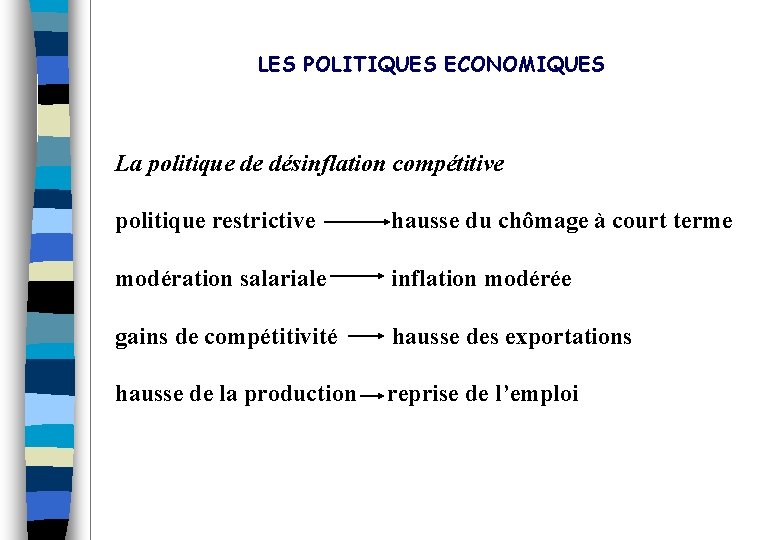
LES POLITIQUES ECONOMIQUES La politique de désinflation compétitive politique restrictive hausse du chômage à court terme modération salariale inflation modérée gains de compétitivité hausse des exportations hausse de la production reprise de l’emploi
- Slides: 101