
LES COUTS STANDARDS 1 n n 1 Gnralits
- Slides: 84
LES COUTS STANDARDS 1
n n 1 - Généralités: définition, contexte, méthode 2 - Les temps industriels et les coefficients de productivité 3 - la détermination des coûts préétablis 4 - Le calcul et l’analyse des écarts sur coûts 2
Définitions 1 n n n Typologie des coûts préétablis: - le coût standard: établi suivant des normes techniques - le coût prévisionnel: déterminé selon les tendances dégagées par l’analyse du passé - le coût budgété: par référence aux dépenses estimées dans les différents budgets de charges - le devis: coûts déterminés a priori pour une commande 3
Définitions 2 n Un standard correspond à une quantité ou à une valeur maintenue constante au cours d’une période 4
caractéristiques n n n Calculés a priori Peuvent s’appliquer à tout objet: quantité de MP, heures de MO, machines… Comparés avec le coût réel pour mettre en évidence des écarts Ce sont des coûts de référence qui servent de normes, d’objectifs ou de prévisions Composés de même manière que les coûts constatés 5
objectifs n n n Faciliter certains traitements analytiques Permettre le contrôle de gestion par l’analyse des écarts Ils concernent notamment: q q q Évaluation des stocks Estimation des consommations Estimation du coût de production 6
Le contexte n n n Une logique de production industrielle répétitive (traitements par lots) Un objectif de pilotage à court terme (mensuel en général): repérer les anomalies et choisir les actions correctives appropriées Un contrôle de l’exécution et de la gestion 7
La méthode n n n Déterminer des coûts souhaités Les mémoriser dans le système d’information comptable Comparer ces coûts préétablis aux coûts constatés et faire ressortir les écarts Informer l’encadrement opérationnel Valoriser les écarts dans la perspective de détermination du résultat 8
Les finalités n Renforcer le contrôle interne (ensemble des sécurités contribuant à la maîtrise de l’entreprise); dissuader la négligence et la fraude q n Ex chaîne de restauration: normes de denrées x facturations aux clients = consommation théorique de viande à comparer aux sorties réelles des stocks Simplifier la comptabilité (calcul des coûts réels impossible ou trop complexe) 9
n n Faciliter certains traitements analytiques (évaluation des stocks) Permettre le contrôle de gestion par l’analyse des écarts 10
Composition n Les standards sont élaborés: q q n À partir de formules de composition (production de masse) À partir de nomenclatures de matières (production sur commande) Normes physiques et normes de prix : Les standards peuvent concerner: q q La matière première (quantité et prix) La main d’œuvre (temps et taux horaire) Les frais indirects (nombre et coûts d’UO) Les produits finis fabriqués ou les produits vendus (quantité et coût de revient ou prix de vente) 11
Composition n Les coûts préétablis sont structurés et hiérarchisés de manière identique aux coûts constatés (charges directes et indirectes) Les coûts préétablis sur charges directes concernent les matières et la main d’œuvre, les quantités et les coûts Les coûts préétablis des charges indirectes sont analysés dans le cadre des centres d’analyse et se composent de charges fixes et variables 12
2 - Les temps industriels n n Temps d’activité = temps payé: temps de présence des salariés à leur poste de travail Temps de chargement = temps d’activité diminué du temps consacré au nettoyage des machines Temps de fonctionnement = temps de chargement diminué du temps consacré au montage et au réglage et à la mise en route des machines Temps de marche ou de production = temps de fonctionnement diminué des temps d’arrêt (pauses) : généralement retenu pour l’imputation des coûts de la MO dans le coût des produits 13
Les taux industriels (réels) n n Taux réel de chargement = temps de chargement / temps d’activité Taux réel de fonctionnement = temps de fonctionnement / temps de chargement Taux réel de marche = temps de marche / temps de fonctionnement Taux réel d’activité = temps réel d’activité / temps partiel d’activité 14
Les coefficients de productivité n n n Correspondent au rapport entre taux réels et taux standards Coefficient de productivité de chargement (CPCH) = taux réel/ taux standard de chargement Coefficient de productivité de fonctionnement (CPF) = taux réel/taux standard de fonctionnement Coefficient de productivité de marche (CPM) = taux réel/ taux standard de marche Coefficient de productivité de cadence (CPCA) = cadence réelle/cadence standard Cadence réelle = production réelle/ temps réel de marche 15
Le coefficient de productivité globale (CPG) n n CPG = produit de 4 coefficients partiels = CPCH X CPF X CPM X CPCA CPG = production réelle pendant le temps d’activité réelle / production préétablie pendant l’activité réelle 16
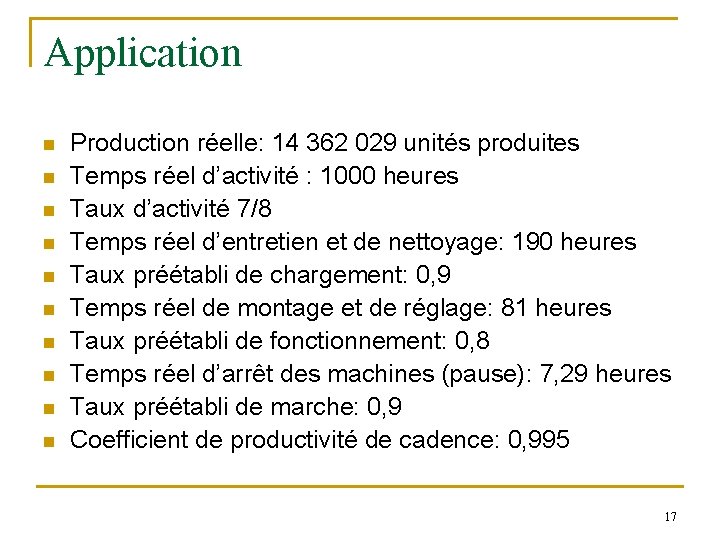
Application n n Production réelle: 14 362 029 unités produites Temps réel d’activité : 1000 heures Taux d’activité 7/8 Temps réel d’entretien et de nettoyage: 190 heures Taux préétabli de chargement: 0, 9 Temps réel de montage et de réglage: 81 heures Taux préétabli de fonctionnement: 0, 8 Temps réel d’arrêt des machines (pause): 7, 29 heures Taux préétabli de marche: 0, 9 Coefficient de productivité de cadence: 0, 995 17
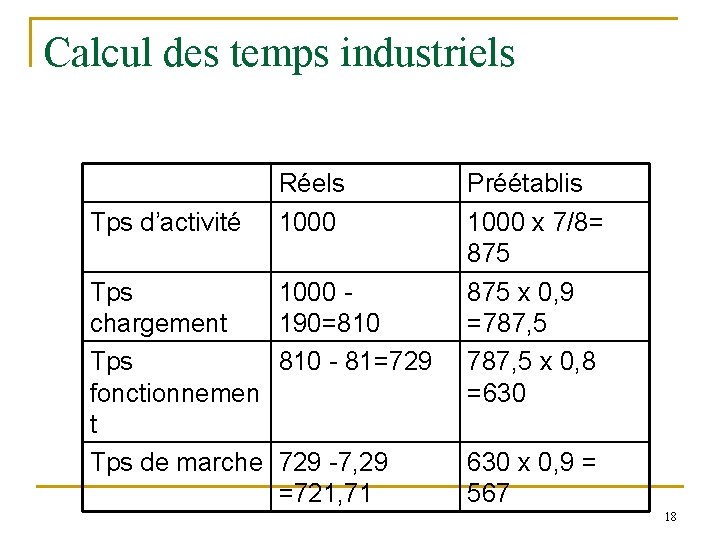
Calcul des temps industriels Tps d’activité Tps chargement Tps fonctionnemen t Tps de marche Réels 1000 190=810 - 81=729 -7, 29 =721, 71 Préétablis 1000 x 7/8= 875 x 0, 9 =787, 5 x 0, 8 =630 x 0, 9 = 567 18
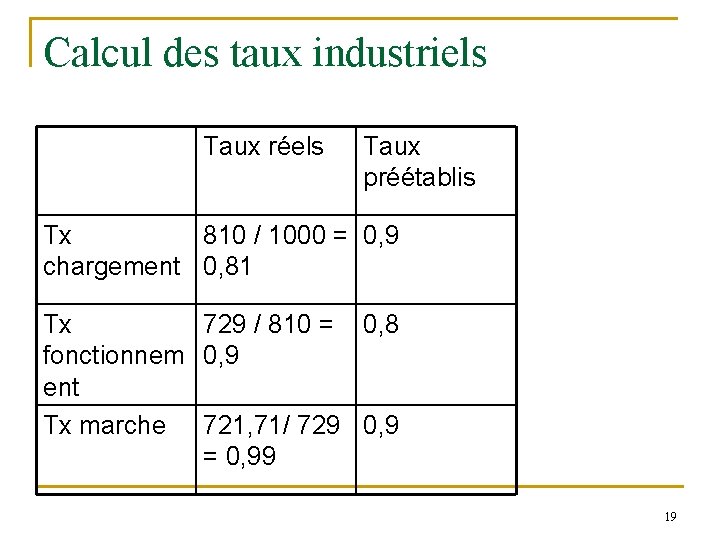
Calcul des taux industriels Taux réels Taux préétablis Tx 810 / 1000 = 0, 9 chargement 0, 81 Tx 729 / 810 = 0, 8 fonctionnem 0, 9 ent Tx marche 721, 71/ 729 0, 9 = 0, 99 19
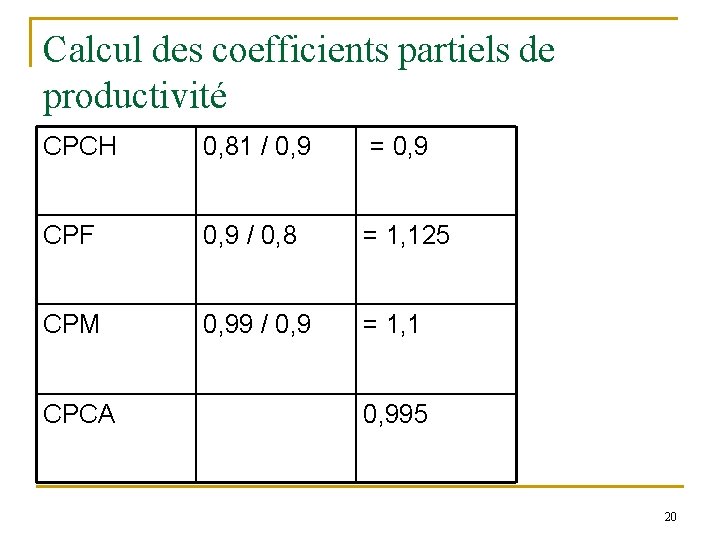
Calcul des coefficients partiels de productivité CPCH 0, 81 / 0, 9 = 0, 9 CPF 0, 9 / 0, 8 = 1, 125 CPM 0, 99 / 0, 9 = 1, 1 CPCA 0, 995 20
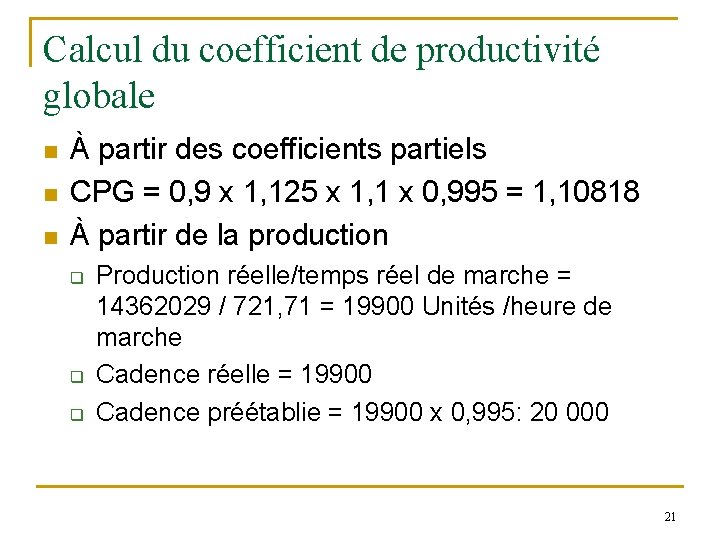
Calcul du coefficient de productivité globale n n n À partir des coefficients partiels CPG = 0, 9 x 1, 125 x 1, 1 x 0, 995 = 1, 10818 À partir de la production q q q Production réelle/temps réel de marche = 14362029 / 721, 71 = 19900 Unités /heure de marche Cadence réelle = 19900 Cadence préétablie = 19900 x 0, 995: 20 000 21
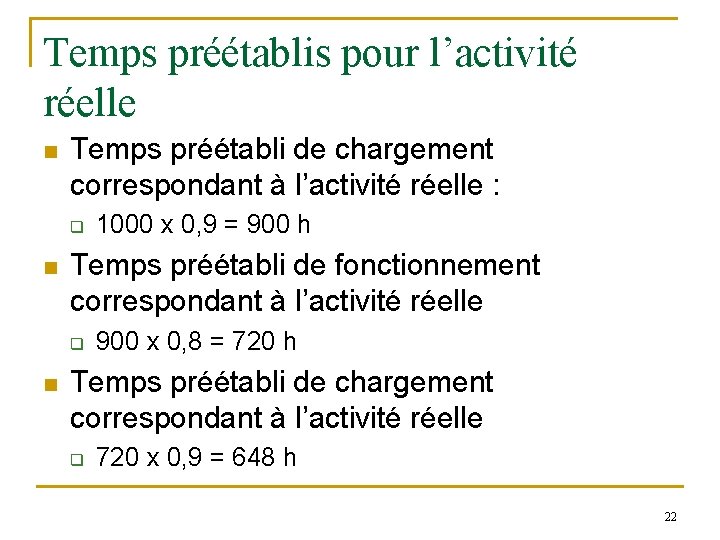
Temps préétablis pour l’activité réelle n Temps préétabli de chargement correspondant à l’activité réelle : q n Temps préétabli de fonctionnement correspondant à l’activité réelle q n 1000 x 0, 9 = 900 h 900 x 0, 8 = 720 h Temps préétabli de chargement correspondant à l’activité réelle q 720 x 0, 9 = 648 h 22
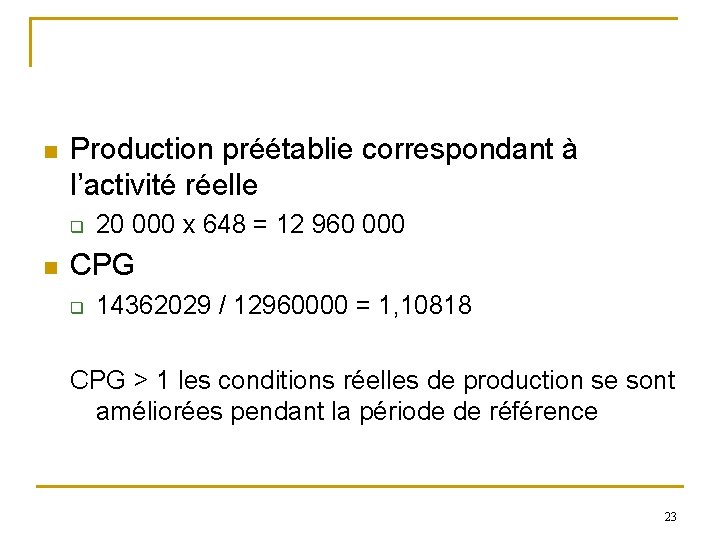
n Production préétablie correspondant à l’activité réelle q n 20 000 x 648 = 12 960 000 CPG q 14362029 / 12960000 = 1, 10818 CPG > 1 les conditions réelles de production se sont améliorées pendant la période de référence 23
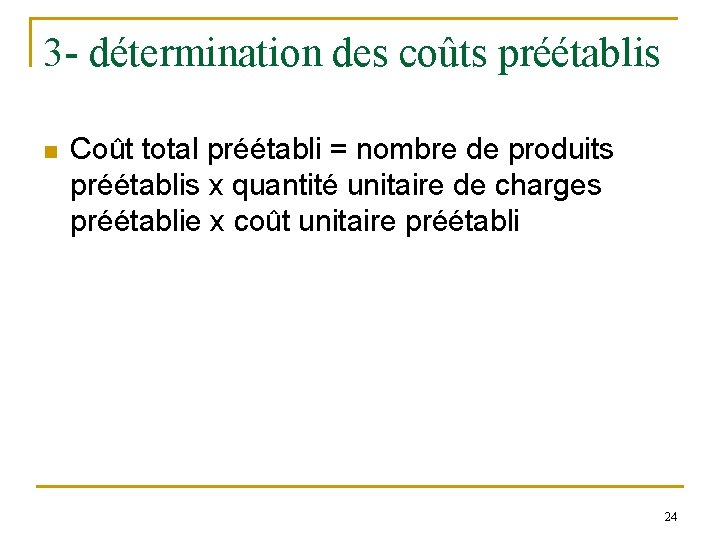
3 - détermination des coûts préétablis n Coût total préétabli = nombre de produits préétablis x quantité unitaire de charges préétablie x coût unitaire préétabli 24
Composition des coûts préétablis n n n Structurés et hiérarchisés de manière identique aux coûts constatés Les coûts standards sont calculés pour une activité normale à partir de normes techniques et économiques Coût standard = coût unitaire standard x quantité standard 25
Coûts préétablis de charges directes n n Coût préétabli des matières= coût unitaire x quantité préétablie de la matière par produit Coût préétabli de la MO : taux horaire x temps alloué par produit 26
Les coûts préétablis des charges directes n n Matières premières : coût unitaire préétabli x quantité unitaire préétablie MO directe : taux horaire préétabli x nombre d’heures préétablies 27
Les coûts préétablis des charges indirectes n n n Centre d’analyse Coût préétabli de l’UO x nombre d’UO préétabli ou taux de frais préétabli x montant de l’assiette de frais préétabli 28
Coûts préétablis des charges indirectes n n Coût préétabli des centres d’analyse = coût de l’unité d’œuvre préétabli x nombre d’UO préétabli Le calcul du coût standard d’UO pour chaque centre d’analyse nécessite: - la détermination d’un niveau normal d’activité pour une production normale - l’élaboration d’un budget des centres d’analyse 29
Le budget des centres d’analyse n n Le budget standard des centres d’analyse permet de calculer pour chaque centre un coût préétabli d’UO à partir d’une quantité standard d’UO Un budget flexible est un budget standard des charges indirectes calculé en fonction de plusieurs niveaux d’activité possibles: utilisation de la méthode d’imputation rationnelle des charges fixes 30
4 - Le calcul et l’analyse des écarts sur coûts n n n Écart = coût constaté – coût standard Écart positif si coût réel > coût préétabli : écart défavorable Ecart négatif si coût réel < coût préétabli : écart favorable 31
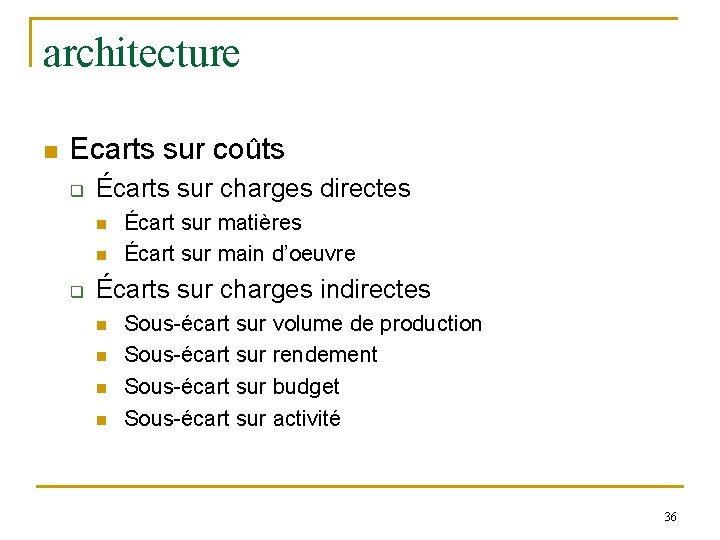
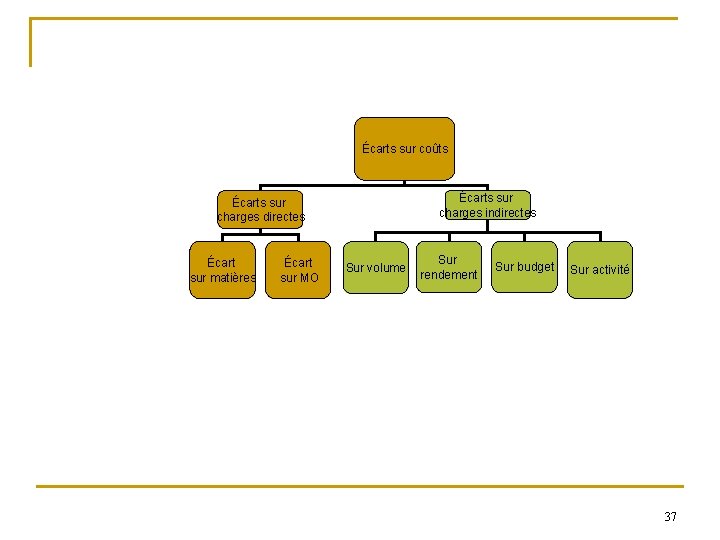
Écarts sur coûts Écarts sur charges indirectes Écarts sur charges directes Écart sur matières Écart sur MO Sur volume Sur rendement Sur budget Sur activité 32
principe n n n Comparer les coûts constatés aux coûts standards pour mettre en évidence les écarts significatifs Recher les causes des écarts Prendre les mesures correctives nécessaires 33
Le calcul et l’analyse des écarts sur coûts n n n Écart = coût constaté – coût standard Écart positif si coût réel > coût préétabli : écart défavorable Ecart négatif si coût réel < coût préétabli : écart favorable 34
Modèle d’analyse n n Étudier uniquement les écarts significatifs Décomposer chaque écart en autant de facteurs qui le composent 35
architecture n Ecarts sur coûts q Écarts sur charges directes n n q Écart sur matières Écart sur main d’oeuvre Écarts sur charges indirectes n n Sous-écart sur volume de production Sous-écart sur rendement Sous-écart sur budget Sous-écart sur activité 36
Écarts sur coûts Écarts sur charges indirectes Écarts sur charges directes Écart sur matières Écart sur MO Sur volume Sur rendement Sur budget Sur activité 37
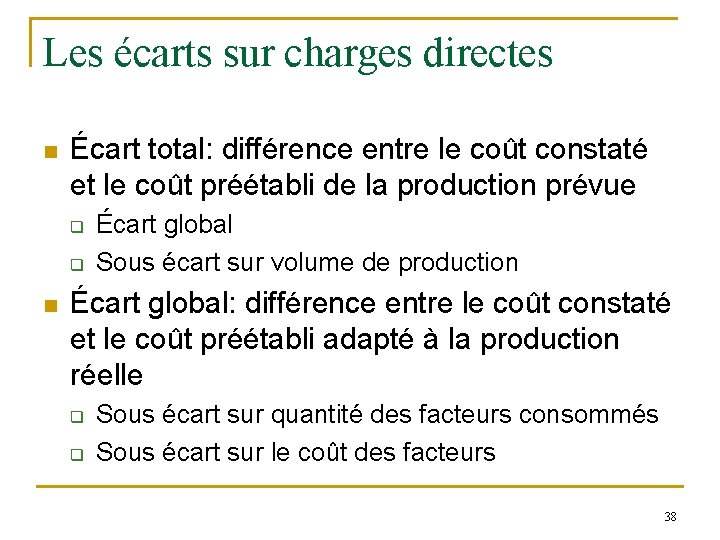
Les écarts sur charges directes n Écart total: différence entre le coût constaté et le coût préétabli de la production prévue q q n Écart global Sous écart sur volume de production Écart global: différence entre le coût constaté et le coût préétabli adapté à la production réelle q q Sous écart sur quantité des facteurs consommés Sous écart sur le coût des facteurs 38
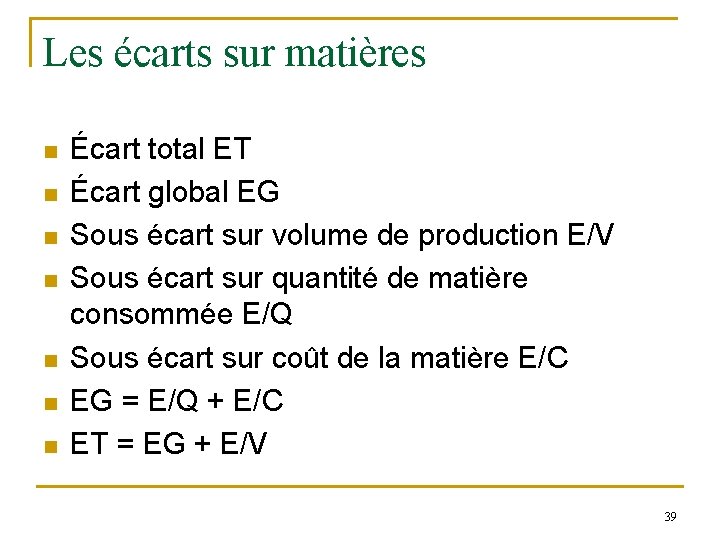
Les écarts sur matières n n n n Écart total ET Écart global EG Sous écart sur volume de production E/V Sous écart sur quantité de matière consommée E/Q Sous écart sur coût de la matière E/C EG = E/Q + E/C ET = EG + E/V 39
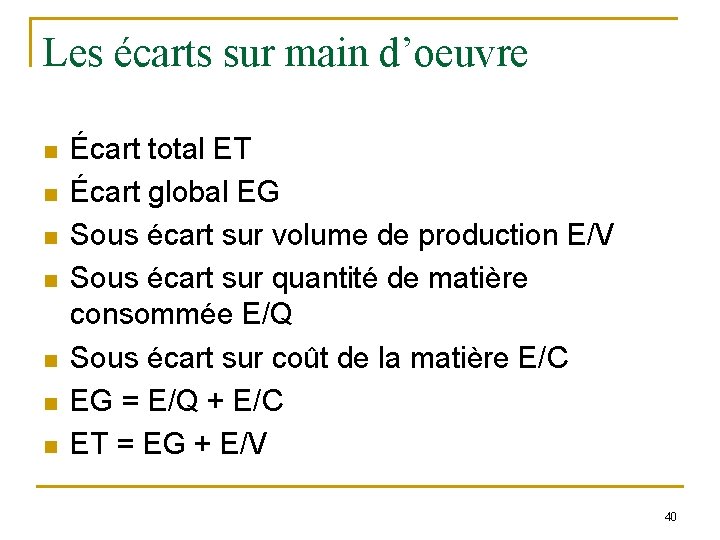
Les écarts sur main d’oeuvre n n n n Écart total ET Écart global EG Sous écart sur volume de production E/V Sous écart sur quantité de matière consommée E/Q Sous écart sur coût de la matière E/C EG = E/Q + E/C ET = EG + E/V 40
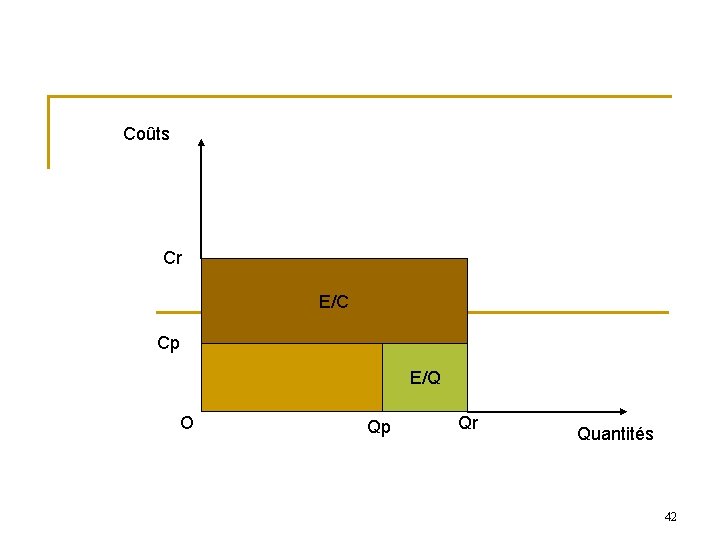
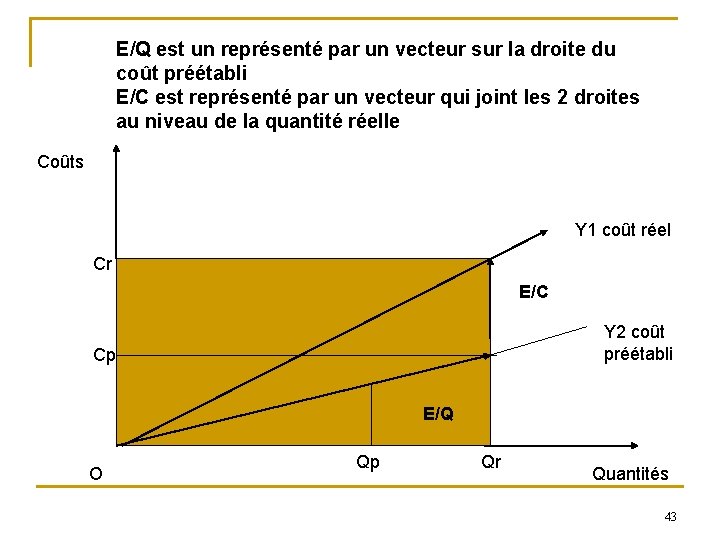
Représentation graphique des écarts n 1 sous forme d’aires q n Les écarts sont représentés par des aires de rectangles 2 Sous forme vectorielle q Y=ax (a= coût unitaire, x= quantité) 41
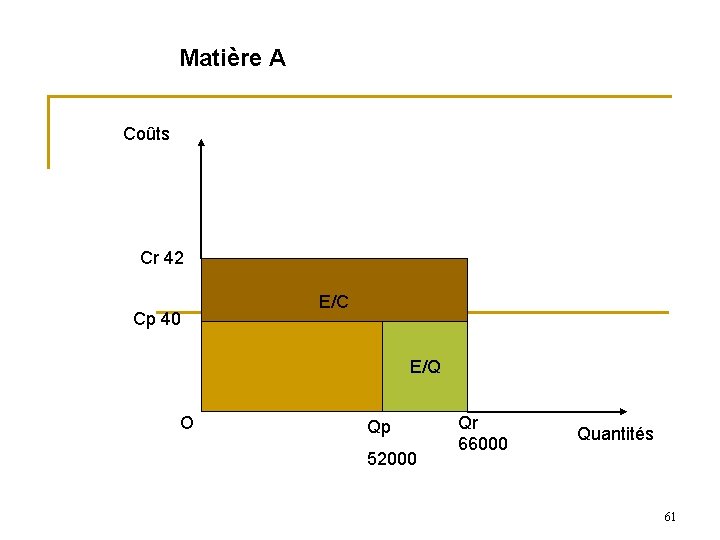
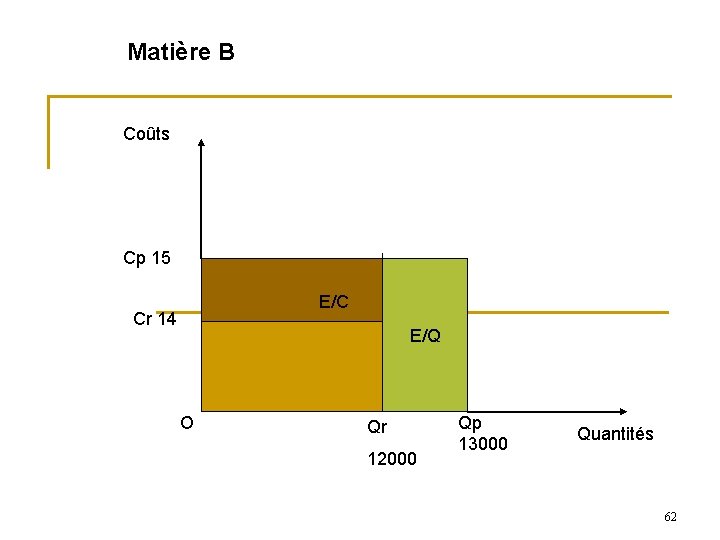
Coûts Cr E/C Cp E/Q O Qp Qr Quantités 42
E/Q est un représenté par un vecteur sur la droite du coût préétabli E/C est représenté par un vecteur qui joint les 2 droites au niveau de la quantité réelle Coûts Y 1 coût réel Cr E/C Y 2 coût préétabli Cp E/Q O Qp Qr Quantités 43
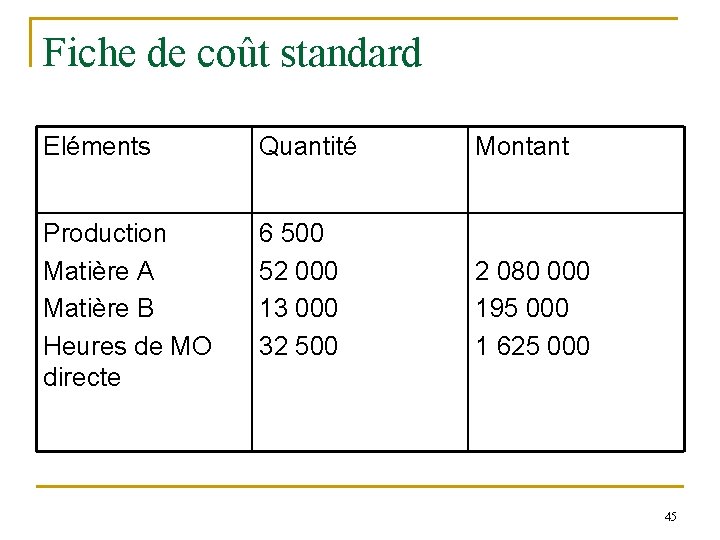
n n Produit KZ: éléments de coût standard Matières premières q q n A: 8 kg à 40, 00 € le kg B: 2 kg à 15, 00 € le kg MOD: 5 h à 50, 00 € l’heure 44
Fiche de coût standard Eléments Quantité Montant Production Matière A Matière B Heures de MO directe 6 500 52 000 13 000 32 500 2 080 000 195 000 1 625 000 45
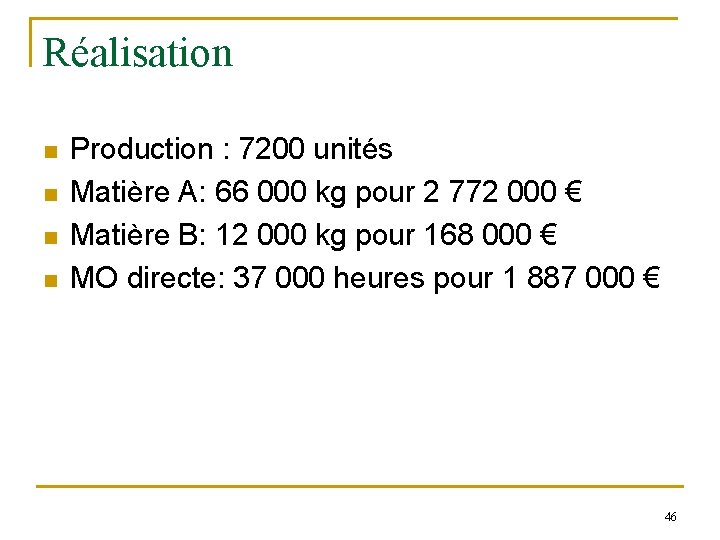
Réalisation n n Production : 7200 unités Matière A: 66 000 kg pour 2 772 000 € Matière B: 12 000 kg pour 168 000 € MO directe: 37 000 heures pour 1 887 000 € 46
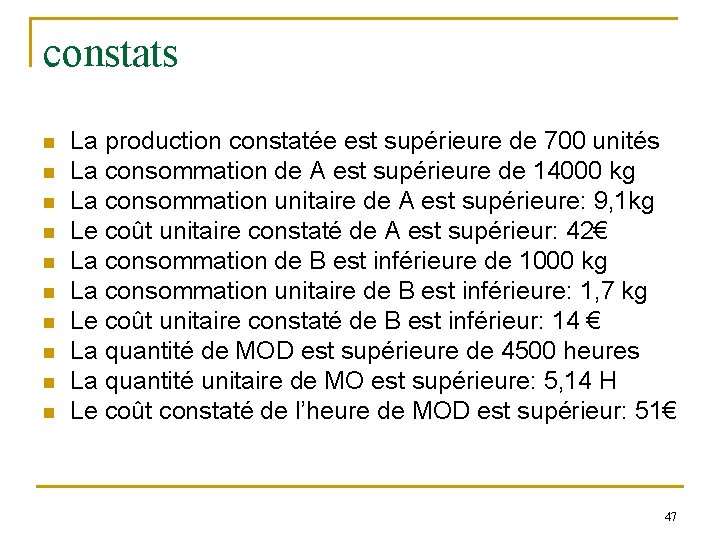
constats n n n n n La production constatée est supérieure de 700 unités La consommation de A est supérieure de 14000 kg La consommation unitaire de A est supérieure: 9, 1 kg Le coût unitaire constaté de A est supérieur: 42€ La consommation de B est inférieure de 1000 kg La consommation unitaire de B est inférieure: 1, 7 kg Le coût unitaire constaté de B est inférieur: 14 € La quantité de MOD est supérieure de 4500 heures La quantité unitaire de MO est supérieure: 5, 14 H Le coût constaté de l’heure de MOD est supérieur: 51€ 47
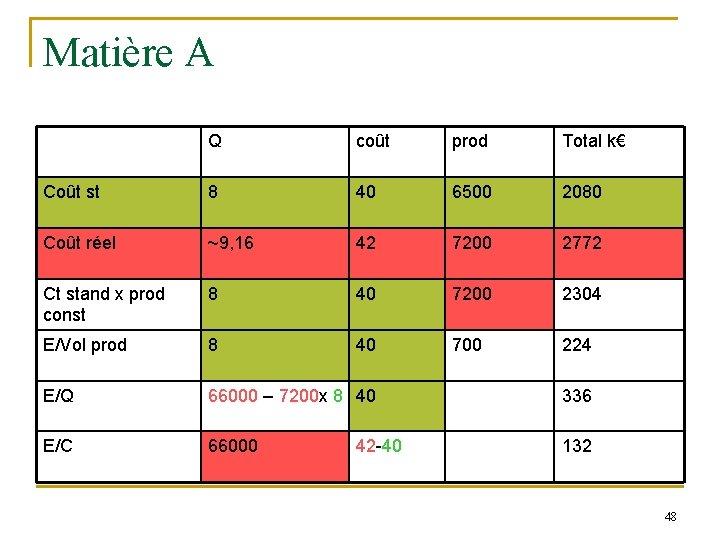
Matière A Q coût prod Total k€ Coût st 8 40 6500 2080 Coût réel ~9, 16 42 7200 2772 Ct stand x prod const 8 40 7200 2304 E/Vol prod 8 40 700 224 E/Q 66000 – 7200 x 8 40 336 E/C 66000 132 42 -40 48
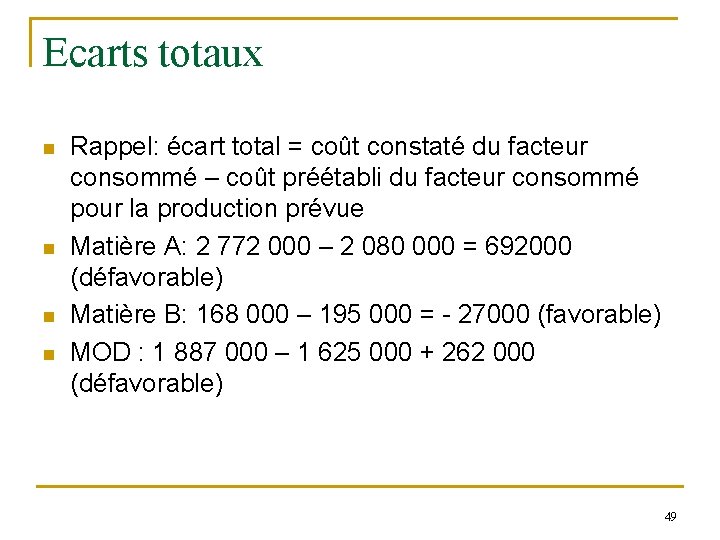
Ecarts totaux n n Rappel: écart total = coût constaté du facteur consommé – coût préétabli du facteur consommé pour la production prévue Matière A: 2 772 000 – 2 080 000 = 692000 (défavorable) Matière B: 168 000 – 195 000 = - 27000 (favorable) MOD : 1 887 000 – 1 625 000 + 262 000 (défavorable) 49
Interprétation écart total (mat A) n n Le coût réel de la matière consommée pour la production réelle est supérieur au coût préétabli de la matière consommée pour la production prévue Il faut décomposer l’écart pour en recher les causes 50
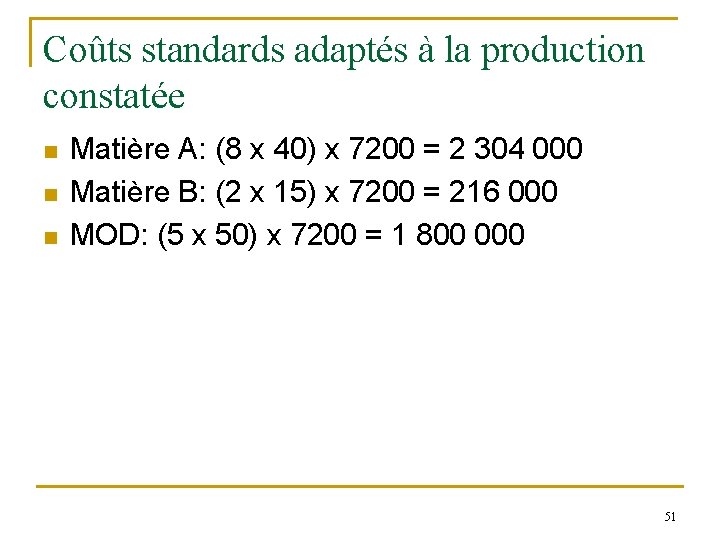
Coûts standards adaptés à la production constatée n n n Matière A: (8 x 40) x 7200 = 2 304 000 Matière B: (2 x 15) x 7200 = 216 000 MOD: (5 x 50) x 7200 = 1 800 000 51
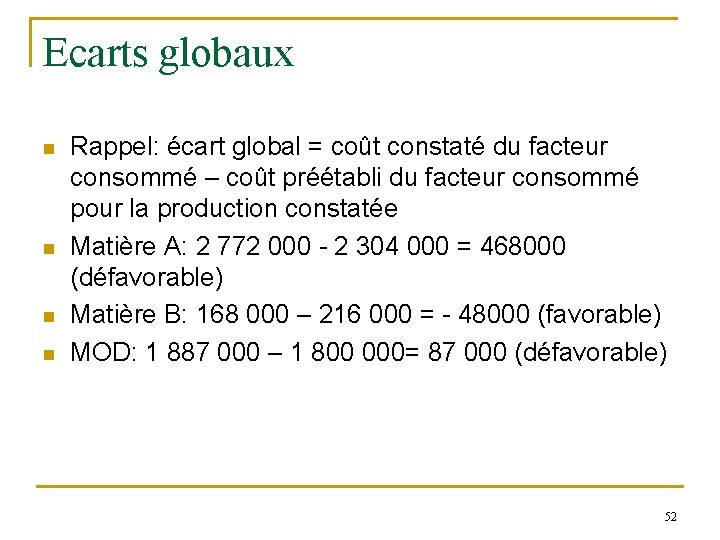
Ecarts globaux n n Rappel: écart global = coût constaté du facteur consommé – coût préétabli du facteur consommé pour la production constatée Matière A: 2 772 000 - 2 304 000 = 468000 (défavorable) Matière B: 168 000 – 216 000 = - 48000 (favorable) MOD: 1 887 000 – 1 800 000= 87 000 (défavorable) 52
Interprétation écart global (mat A) n n Pour la production constatée, le coût réel de la matière consommée est supérieur aux prévisions Il faut décomposer l’écart pour en recher les cuases 53
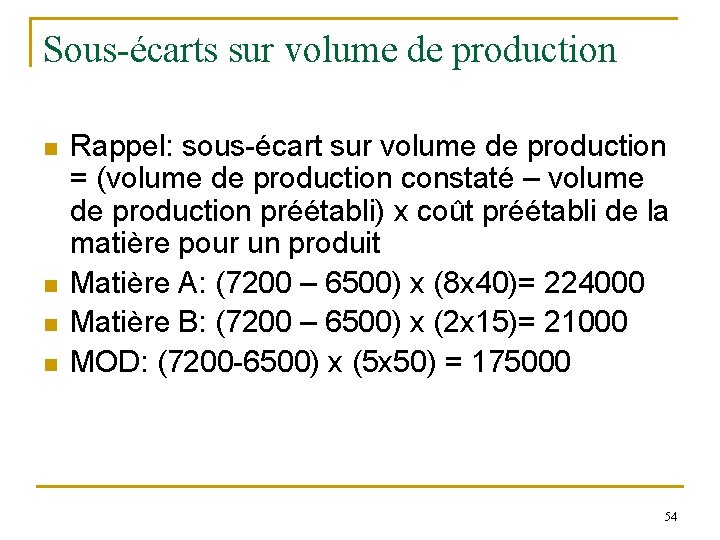
Sous-écarts sur volume de production n n Rappel: sous-écart sur volume de production = (volume de production constaté – volume de production préétabli) x coût préétabli de la matière pour un produit Matière A: (7200 – 6500) x (8 x 40)= 224000 Matière B: (7200 – 6500) x (2 x 15)= 21000 MOD: (7200 -6500) x (5 x 50) = 175000 54
interprétation n Ecart défavorable: erreur de prévisions 55
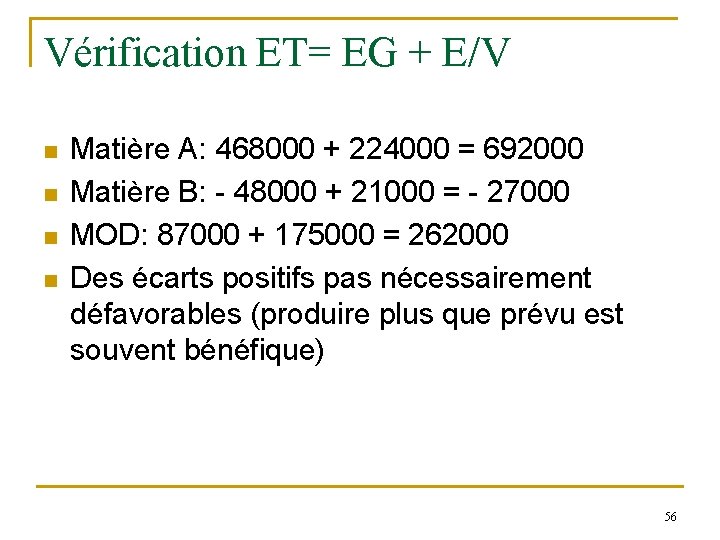
Vérification ET= EG + E/V n n Matière A: 468000 + 224000 = 692000 Matière B: - 48000 + 21000 = - 27000 MOD: 87000 + 175000 = 262000 Des écarts positifs pas nécessairement défavorables (produire plus que prévu est souvent bénéfique) 56
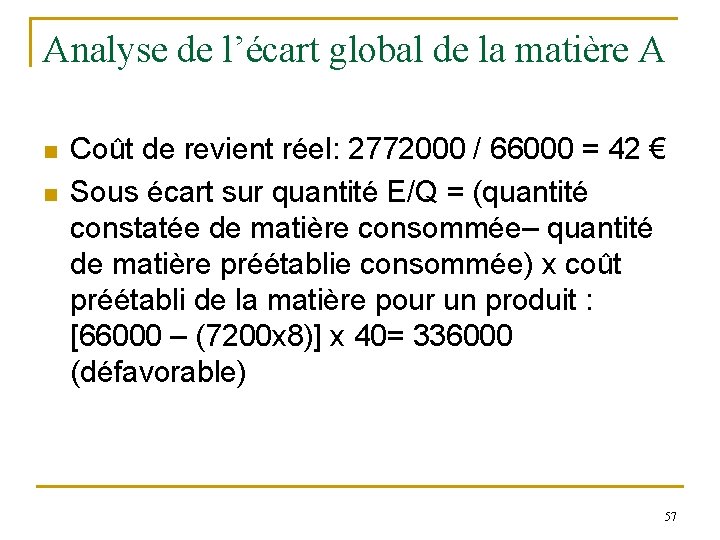
Analyse de l’écart global de la matière A n n Coût de revient réel: 2772000 / 66000 = 42 € Sous écart sur quantité E/Q = (quantité constatée de matière consommée– quantité de matière préétablie consommée) x coût préétabli de la matière pour un produit : [66000 – (7200 x 8)] x 40= 336000 (défavorable) 57
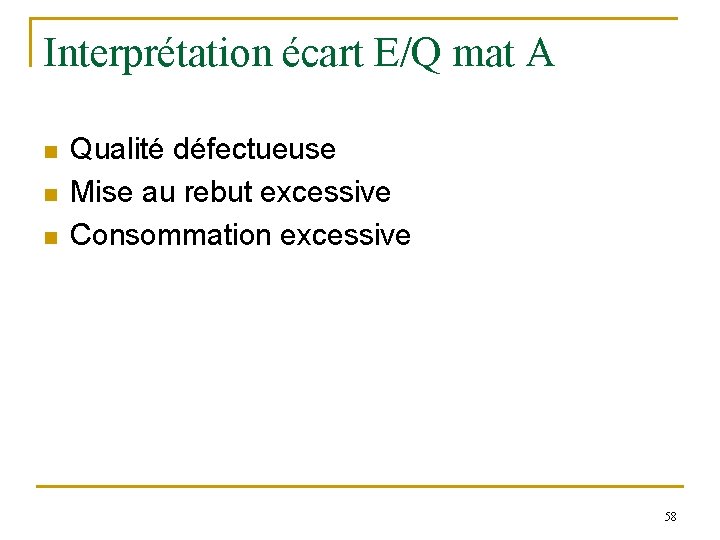
Interprétation écart E/Q mat A n n n Qualité défectueuse Mise au rebut excessive Consommation excessive 58
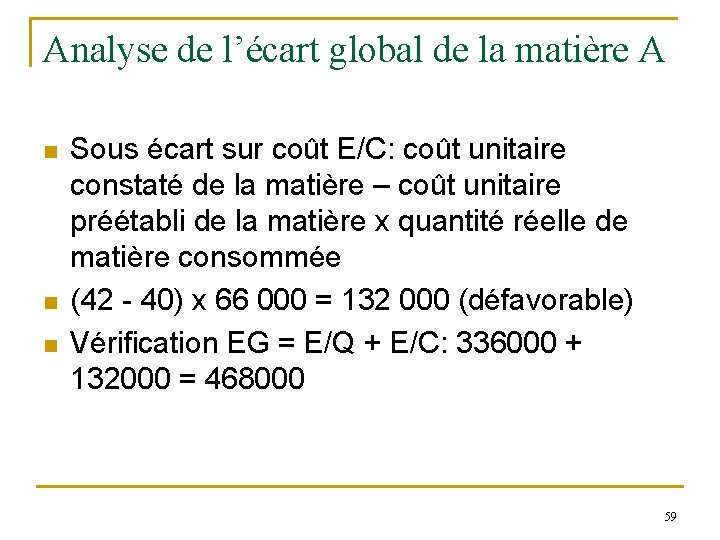
Analyse de l’écart global de la matière A n n n Sous écart sur coût E/C: coût unitaire constaté de la matière – coût unitaire préétabli de la matière x quantité réelle de matière consommée (42 - 40) x 66 000 = 132 000 (défavorable) Vérification EG = E/Q + E/C: 336000 + 132000 = 468000 59
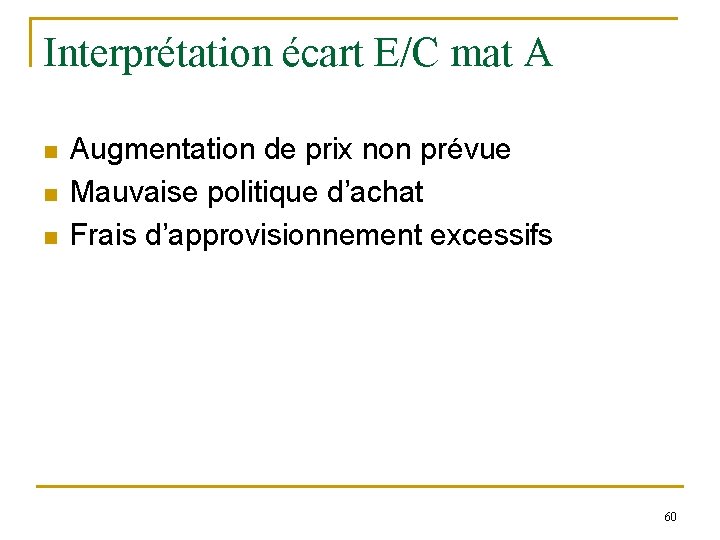
Interprétation écart E/C mat A n n n Augmentation de prix non prévue Mauvaise politique d’achat Frais d’approvisionnement excessifs 60
Matière A Coûts Cr 42 Cp 40 E/C E/Q O Qp 52000 Qr 66000 Quantités 61
Matière B Coûts Cp 15 E/C Cr 14 E/Q O Qr 12000 Qp 13000 Quantités 62
Interprétation des écarts défavorables sur MO n n n n E/Q: - personnel sous qualifié - heures de travail chômées, absentéisme - matériel de travail défectueux - encadrement inefficace E/C - évolution des salaires, des charges sociales - heures supplémentaires non prévues 63
Les écarts sur charges indirectes n 3 niveaux d’analyse pour chaque centre d’analyse: écart total, écart global, sousécarts: q Écart total n n q Écart global Sous écart sur volume de production Écart global n n n Sous écart sur rendement ou consommation d’UO Sous écart sur coût ou sur budget Sous écart sur activité 64
L’écart total n n = Différence entre le coût constaté du centre et le coût préétabli de la production prévue (budget du centre) Analysé en 2 écarts: q q Écart global Sous-écart sur volume de production 65
L’écart global n n = différence entre le coût constaté et le coût préétabli adapté à la production réelle Analysé en 3 sous écarts: q q q Sous-écart sur rendement ou sur consommation d’unités d’œuvres Sous écart sur coût ou sur budget Sous-écart sur activité 66
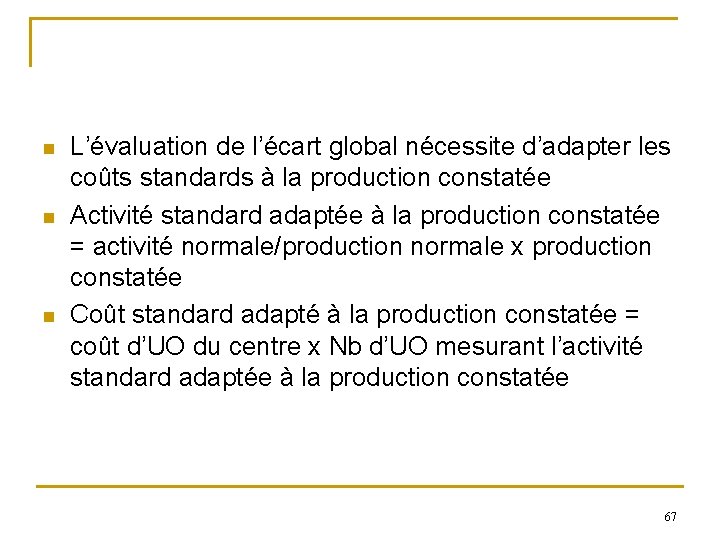
n n n L’évaluation de l’écart global nécessite d’adapter les coûts standards à la production constatée Activité standard adaptée à la production constatée = activité normale/production normale x production constatée Coût standard adapté à la production constatée = coût d’UO du centre x Nb d’UO mesurant l’activité standard adaptée à la production constatée 67
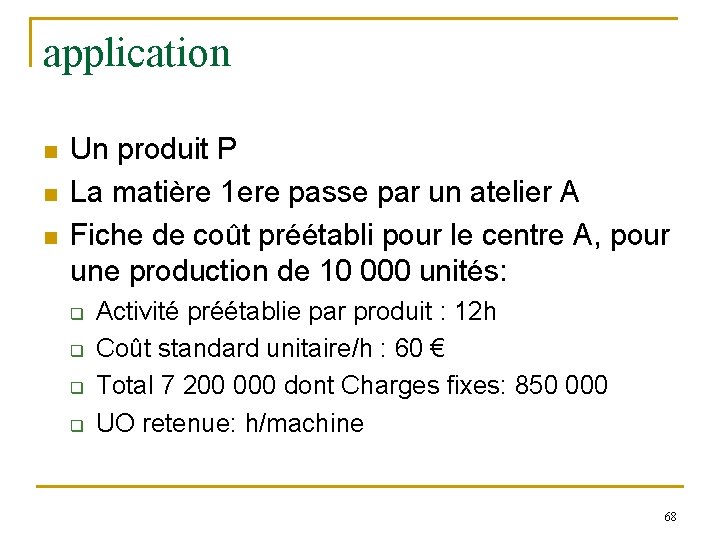
application n Un produit P La matière 1 ere passe par un atelier A Fiche de coût préétabli pour le centre A, pour une production de 10 000 unités: q q Activité préétablie par produit : 12 h Coût standard unitaire/h : 60 € Total 7 200 000 dont Charges fixes: 850 000 UO retenue: h/machine 68
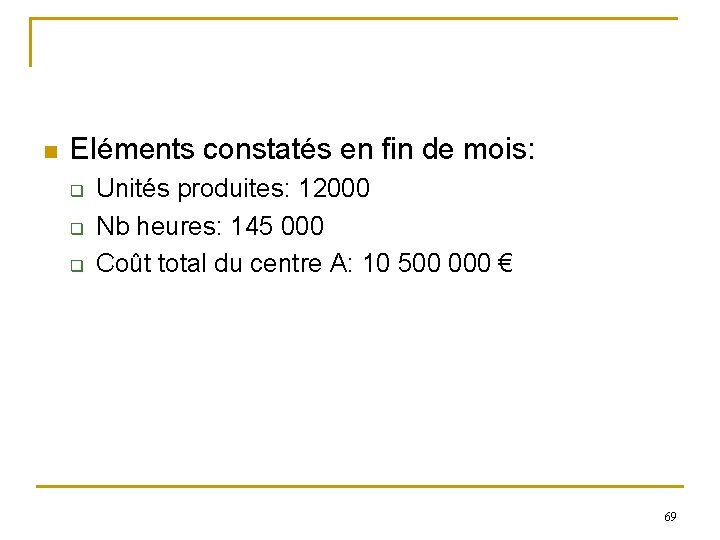
n Eléments constatés en fin de mois: q q q Unités produites: 12000 Nb heures: 145 000 Coût total du centre A: 10 500 000 € 69
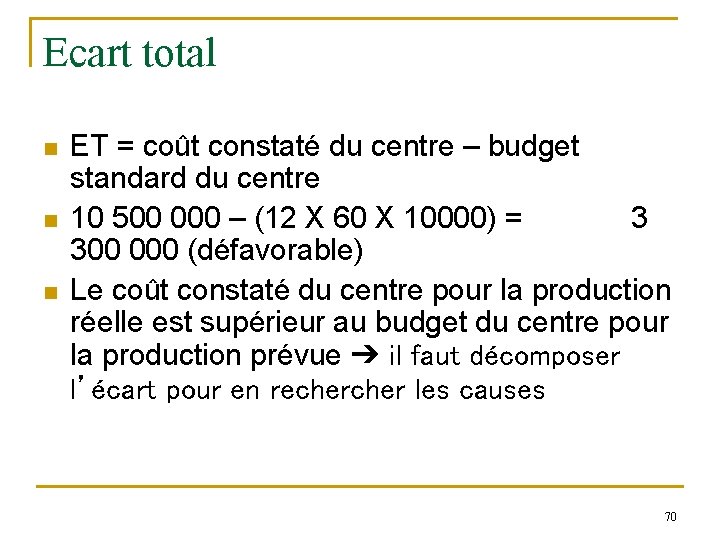
Ecart total n n n ET = coût constaté du centre – budget standard du centre 10 500 000 – (12 X 60 X 10000) = 3 300 000 (défavorable) Le coût constaté du centre pour la production réelle est supérieur au budget du centre pour la production prévue ➔ il faut décomposer l’écart pour en recher les causes 70
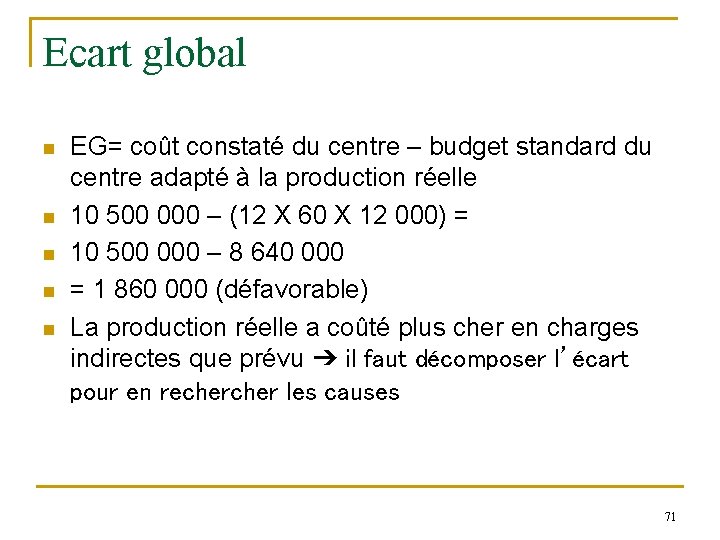
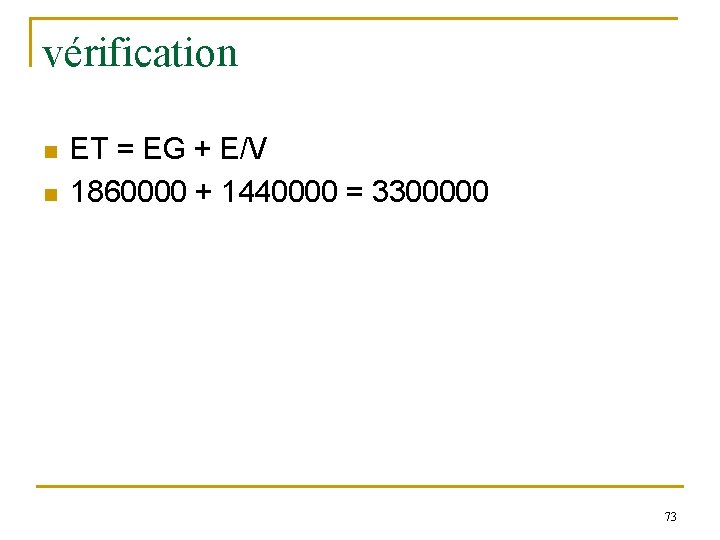
Ecart global n n n EG= coût constaté du centre – budget standard du centre adapté à la production réelle 10 500 000 – (12 X 60 X 12 000) = 10 500 000 – 8 640 000 = 1 860 000 (défavorable) La production réelle a coûté plus cher en charges indirectes que prévu ➔ il faut décomposer l’écart pour en recher les causes 71
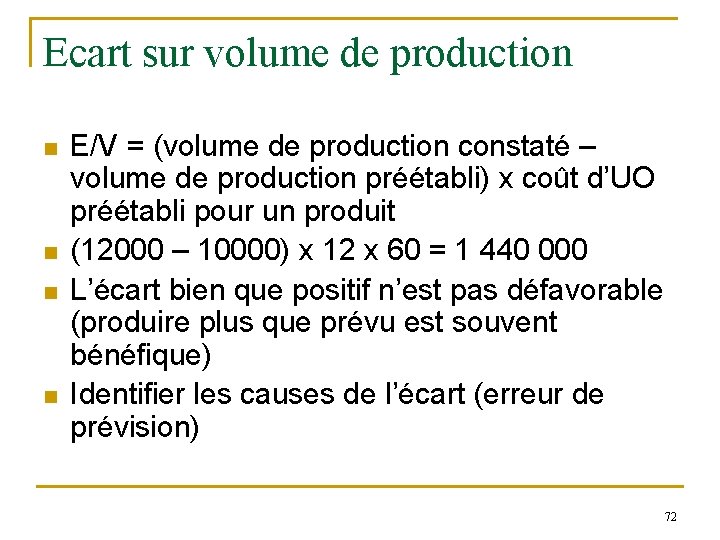
Ecart sur volume de production n n E/V = (volume de production constaté – volume de production préétabli) x coût d’UO préétabli pour un produit (12000 – 10000) x 12 x 60 = 1 440 000 L’écart bien que positif n’est pas défavorable (produire plus que prévu est souvent bénéfique) Identifier les causes de l’écart (erreur de prévision) 72
vérification n n ET = EG + E/V 1860000 + 1440000 = 3300000 73
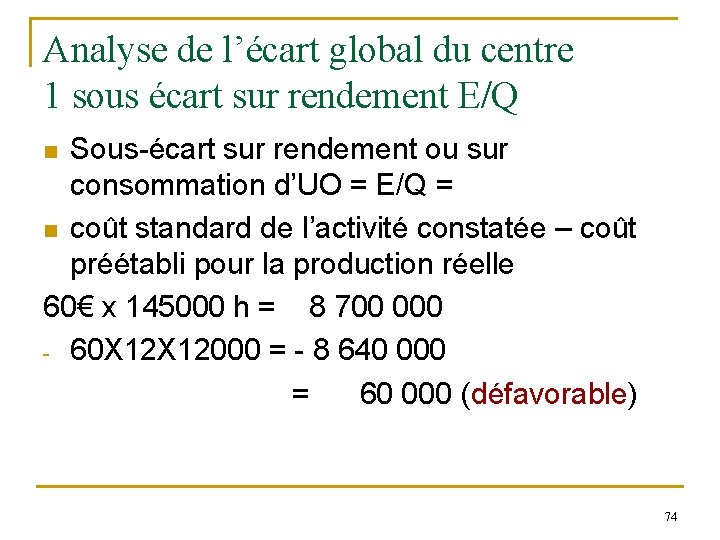
Analyse de l’écart global du centre 1 sous écart sur rendement E/Q Sous-écart sur rendement ou sur consommation d’UO = E/Q = n coût standard de l’activité constatée – coût préétabli pour la production réelle 60€ x 145000 h = 8 700 000 - 60 X 12000 = - 8 640 000 = 60 000 (défavorable) n 74
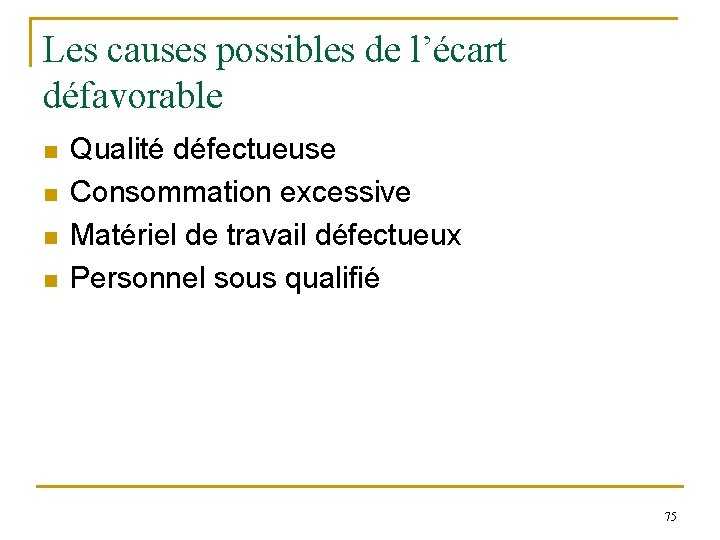
Les causes possibles de l’écart défavorable n n Qualité défectueuse Consommation excessive Matériel de travail défectueux Personnel sous qualifié 75
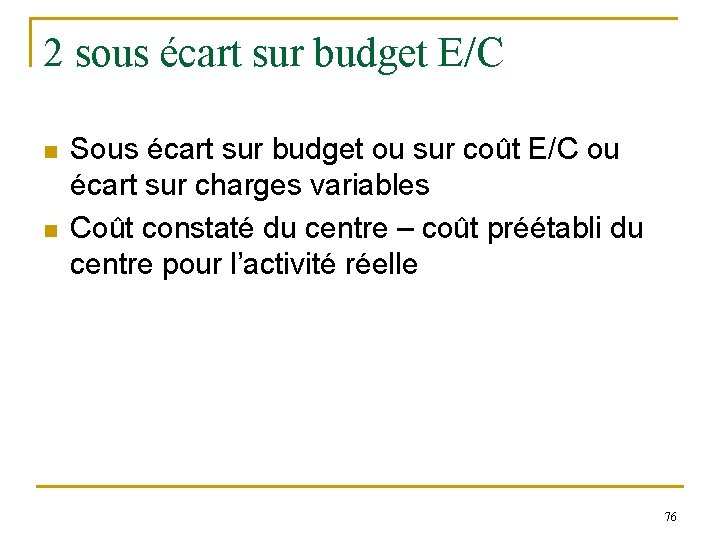
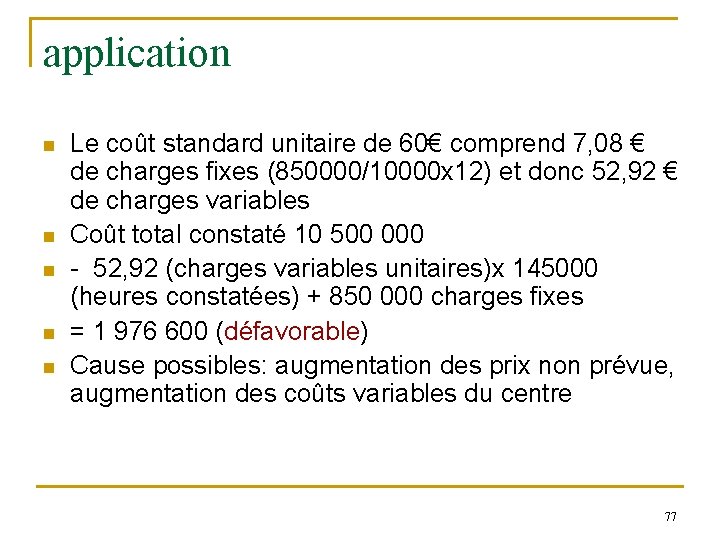
2 sous écart sur budget E/C n n Sous écart sur budget ou sur coût E/C ou écart sur charges variables Coût constaté du centre – coût préétabli du centre pour l’activité réelle 76
application n n Le coût standard unitaire de 60€ comprend 7, 08 € de charges fixes (850000/10000 x 12) et donc 52, 92 € de charges variables Coût total constaté 10 500 000 - 52, 92 (charges variables unitaires)x 145000 (heures constatées) + 850 000 charges fixes = 1 976 600 (défavorable) Cause possibles: augmentation des prix non prévue, augmentation des coûts variables du centre 77
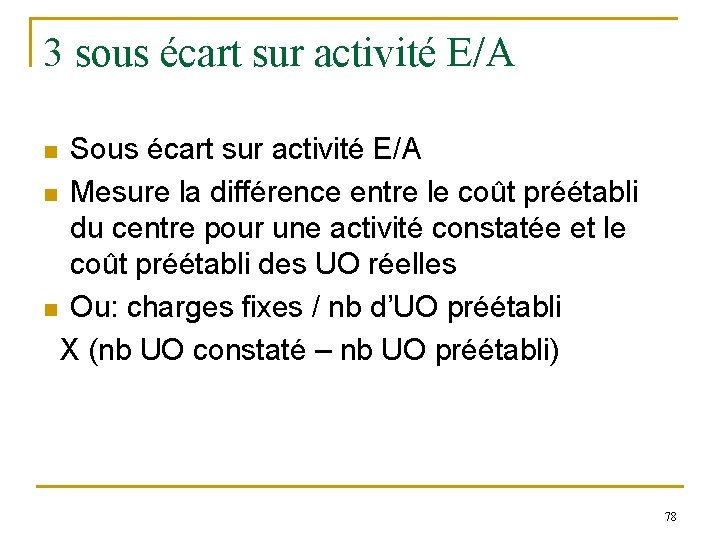
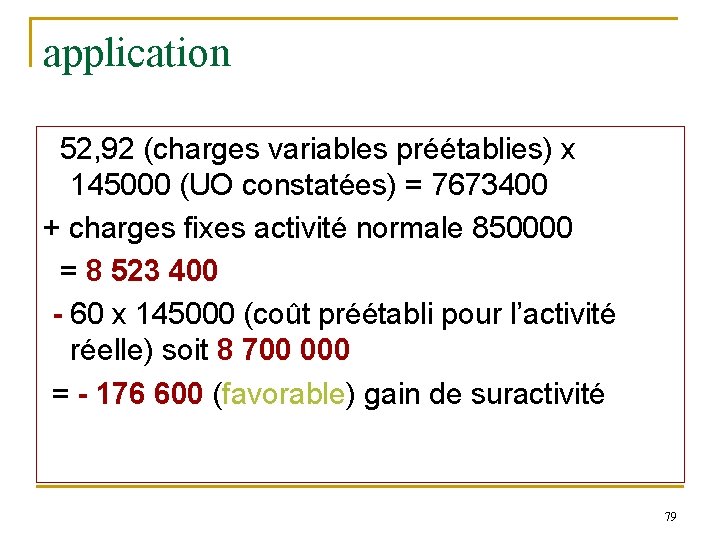
3 sous écart sur activité E/A Sous écart sur activité E/A n Mesure la différence entre le coût préétabli du centre pour une activité constatée et le coût préétabli des UO réelles n Ou: charges fixes / nb d’UO préétabli X (nb UO constaté – nb UO préétabli) n 78
application 52, 92 (charges variables préétablies) x 145000 (UO constatées) = 7673400 + charges fixes activité normale 850000 = 8 523 400 - 60 x 145000 (coût préétabli pour l’activité réelle) soit 8 700 000 = - 176 600 (favorable) gain de suractivité 79
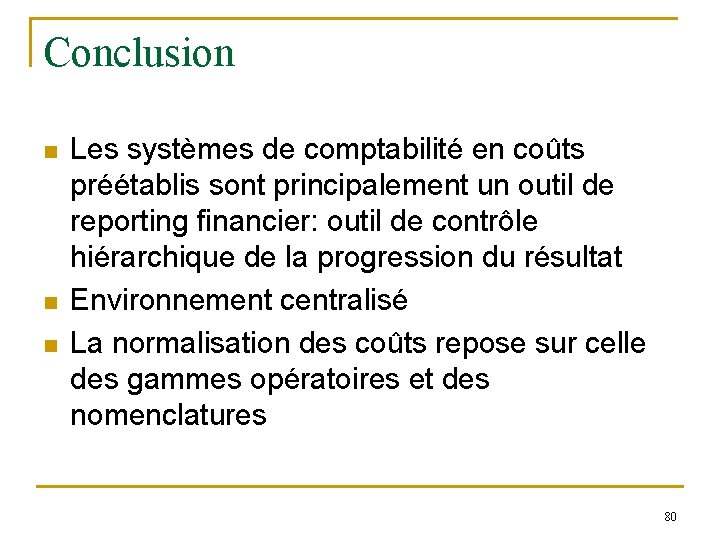
Conclusion n Les systèmes de comptabilité en coûts préétablis sont principalement un outil de reporting financier: outil de contrôle hiérarchique de la progression du résultat Environnement centralisé La normalisation des coûts repose sur celle des gammes opératoires et des nomenclatures 80
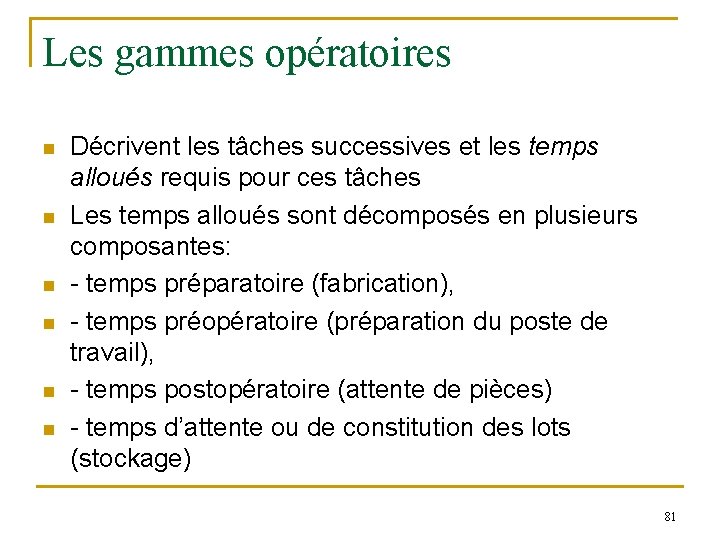
Les gammes opératoires n n n Décrivent les tâches successives et les temps alloués requis pour ces tâches Les temps alloués sont décomposés en plusieurs composantes: - temps préparatoire (fabrication), - temps préopératoire (préparation du poste de travail), - temps postopératoire (attente de pièces) - temps d’attente ou de constitution des lots (stockage) 81
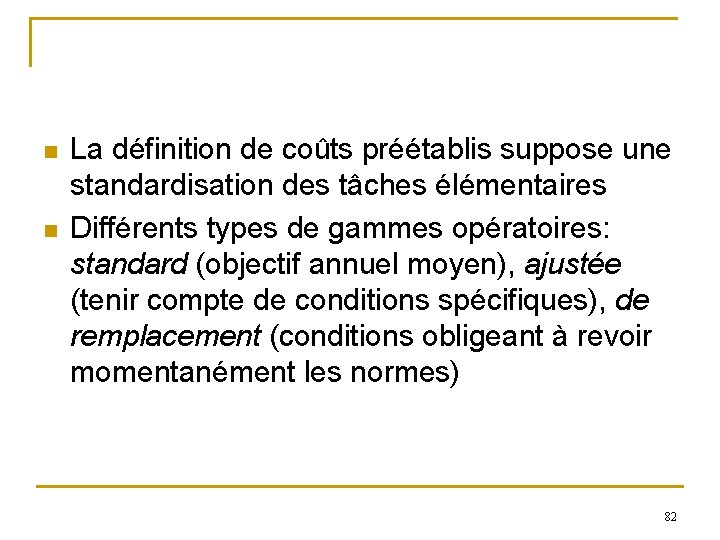
n n La définition de coûts préétablis suppose une standardisation des tâches élémentaires Différents types de gammes opératoires: standard (objectif annuel moyen), ajustée (tenir compte de conditions spécifiques), de remplacement (conditions obligeant à revoir momentanément les normes) 82
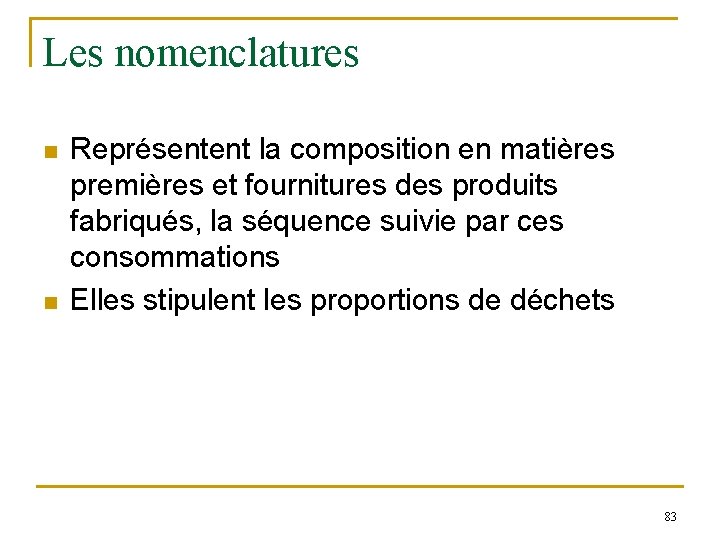
Les nomenclatures n n Représentent la composition en matières premières et fournitures des produits fabriqués, la séquence suivie par ces consommations Elles stipulent les proportions de déchets 83
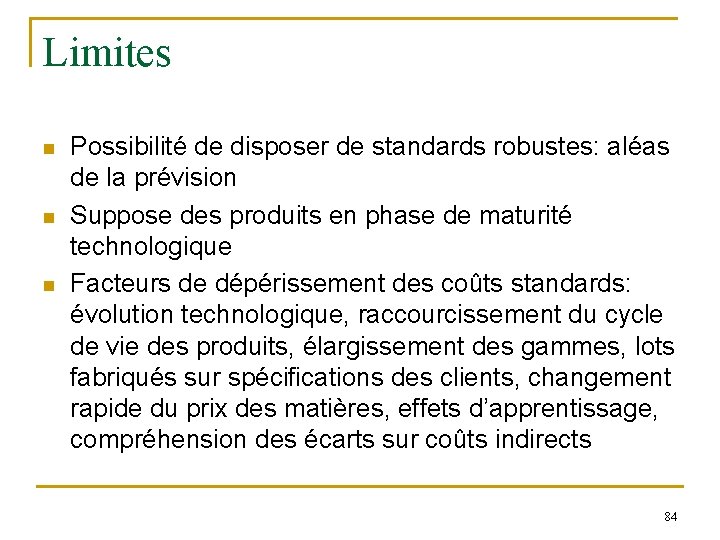
Limites n n n Possibilité de disposer de standards robustes: aléas de la prévision Suppose des produits en phase de maturité technologique Facteurs de dépérissement des coûts standards: évolution technologique, raccourcissement du cycle de vie des produits, élargissement des gammes, lots fabriqués sur spécifications des clients, changement rapide du prix des matières, effets d’apprentissage, compréhension des écarts sur coûts indirects 84