
Les cots hors production Le cot de revient
- Slides: 8
Les coûts hors production Le coût de revient Le résultat
• Les coûts de production comprennent: – Les coûts de distribution – Les autres coûts hors production
Les coûts de distribution • Le coût de distribution comprend l’ensemble des charges directes et indirectes relatives aux opérations de distribution • Charges directes: emballages consommés pour la livraison, commissions aux représentants, transport, publicité… • Charges indirectes: centre d’analyse «distribution » , imputation au prorata d’un taux de frais dont l’assiette est le plus souvent le coût de production des produits vendus
Autres coûts hors production • Charges à caractère général provenant des centres de structure: administration générale, gestion financière, autres frais à couvrir
Coût de revient • Coût des produits sortis du stock augmenté des charges directes et indirectes de distribution et des autres charges hors production
Résultat • Le résultat analytique élémentaire par objet de coût = prix de vente – coût de revient • Résultat global = somme des résultats analytiques
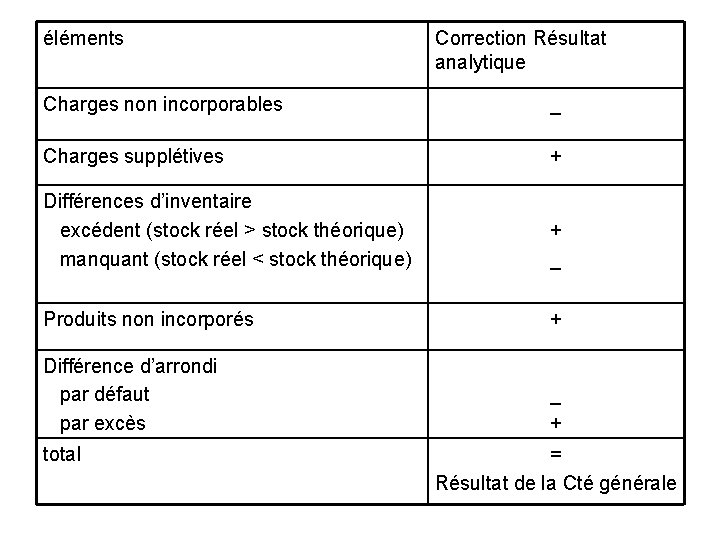
Concordance entre le résultat analytique et le résultat comptable • La concordance des 2 résultats s’obtient en corrigeant le résultat global analytique des différences de traitement comptable • Principe de calcul: – Les différences de traitement comptable qui diminuent les charges incorporées aux coûts augmentent le résultat analytique : il faut les soustraire pour retrouver le résultat comptable – Les différences de traitement comptable qui augmentent les charges incorporées aux coûts diminuent le résultat analytique : il faut les ajouter
éléments Correction Résultat analytique Charges non incorporables _ Charges supplétives + Différences d’inventaire excédent (stock réel > stock théorique) manquant (stock réel < stock théorique) + _ Produits non incorporés + Différence d’arrondi par défaut par excès _ + total = Résultat de la Cté générale