
LECCIONES DE ENRON PARA LA PROFESION CONTABLE LA
LECCIONES DE ENRON PARA LA PROFESION CONTABLE LA BANCARROTA MAS GRANDE DE LA HISTORIA DE USA Y DEL MUNDO Victor Abreu Páez Director Ejecutivo AIC
Waterloo y la Bolsa de Valores Napoleón y Wellington estaban a punto de enfrascarse en la batalla final. En la bolsa de Londres, en medio del mayor pesimismo, caían los precios de las acciones. La casa Rothschild, previsoramente, situó a uno de sus agentes cerca del campo de batalla, en Waterloo, una pequeña localidad belga. Cuando se supo quién había vencido, el espía de los banqueros galopó hasta la costa, tomó un velero, cruzó el Canal de la Mancha y en pocas horas, antes de que nadie conociera el resultado del enfrentamiento, comunicó su noticia. Rothschild, dotado de su secreto, compró copiosamente a la baja. Cuarenta y ocho horas después, el triunfo de las armas británicas había multiplicado su fortuna: la información privilegiada le había permitido apostar con ventataja. Si esto llega a suceder hoy y no en 1815 no sé si el banquero hubiera acabado la cárcel.
I. -INTRODUCCION “ Este es el comienzo de una larga y tortuosa época para la Profesión Contable “ Arthur Bowman of Bowman’s Accounting Report Comentando el escándalo de Enron
II. -ANTECEDENTES ¿Dónde diablos están los auditores? 1929 • La caída de la Bolsa de New York • Comisión Principios AICPA 1932 1938 • Mckesson & Robbins • Comisión de Auditoría AICPA 1938 1985 • EMS Government Executives • Paquete de nuevos SAS 52 -61 - Errores e irregularidades - Actos legales
II. -ANTECEDENTES 1985 • Estructura de Control Interno • Procedimientos analíticos • Estimados Contables • Nuevos dictamen • Negocio en marcha • Consideraciones a revelar sobre debilidades de C. I • Comités de Auditoría 1990 • Quiebras de las Asociaciones de Ahorros y Préstamos 1991 • El Megacaso del BCCI • Repercusión en 72 países
II. -ANTECEDENTES -- EL FASB Y LAS PRESIONES SENATORIALES “ Estudios académicos sobre la Bolsa de Valores muestran “ que los inversionistas comúnmente otorgan una prima a las empresas auditadas por una de los cinco grandes de Contabilidad”. Contexto previo a la quiebra de Enron. . . ¿ Cual será el nuevo? Marta Brannigan y Jeff D. Opdyke, Redactores de The Wall Street Journal
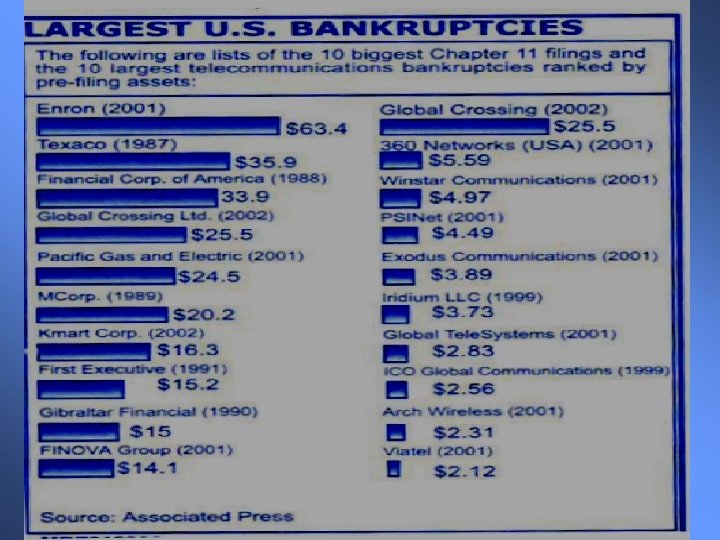
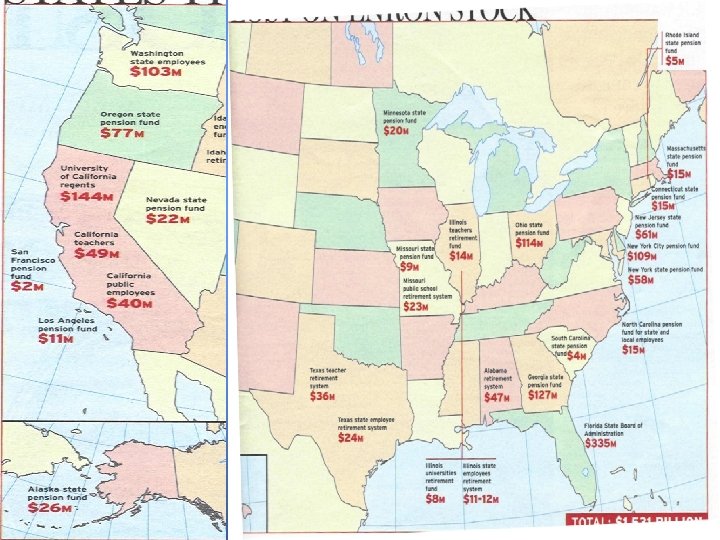
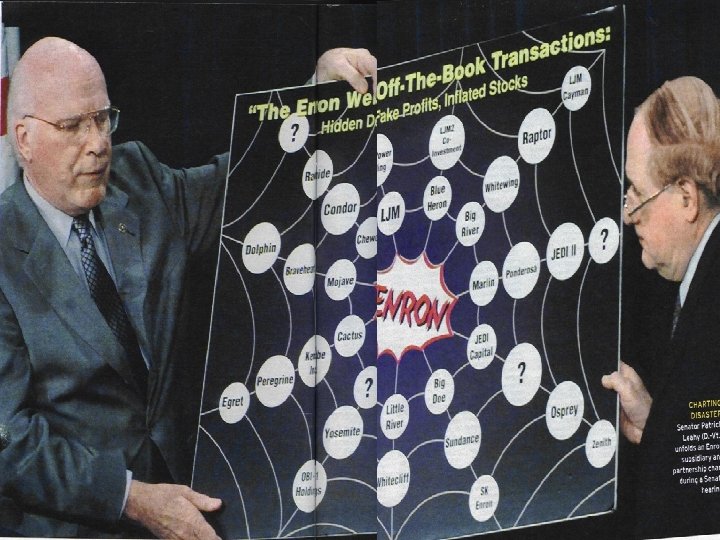
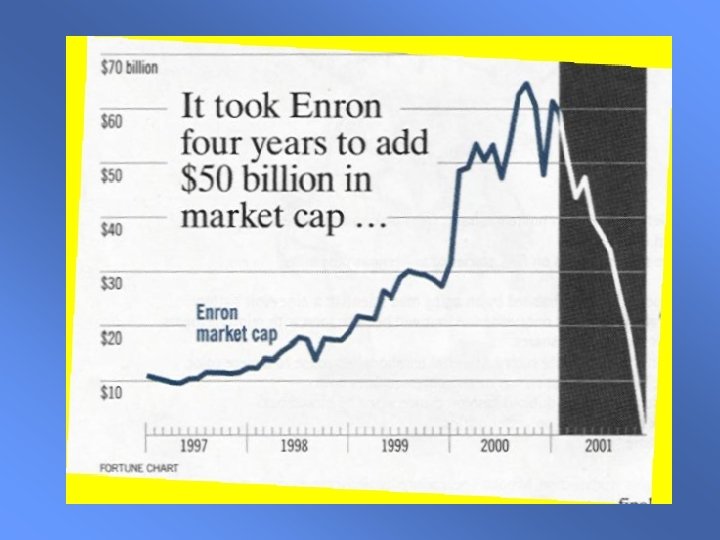
III. - LOS HECHOS • ENRON: LA BANCARROTA MAS GRANDE DE LA HISTORIA DE USA Y DEL MUNDO (GRAFICA COMPARATIVA HISTORICA) • ENRON: MAPA USA DE PERDIDAS MILLONARIAS • ENRON: CRONOLOGIA DEL COLAPSO LOS ESTADOS FINANCIEROS AUDITADOS • ENRON: LAS EMPRESAS ASOCIADAS (LA TELARAÑA) • ENRON: LAS CIFRAS, LOS PASIVOS • ENRON: EL VALOR DE LAS ACCIONES • ENRON: LOS PRINCIPIOS • ENRON Y EL GOBIERNO ESTADOUNIDENSE • ENRON Y LOS EMPLEADOS • EL SUICIDIO DE UN FUNCIONARIO • ENRON Y LA MENTIRA
ENRON: LA BANCARROTA MAS GRANDE DE LA HISTORIA DE USA Y DEL MUNDO (GRAFICA COMPARATIVA HISTORICA) • Cifra de negocios superaba los US$ 100, 000 Millones, llamó a principios de Diciembre a concordato a causa de la quiebra, después de que se descubrieron irregularidades en su contabilidad. • Estas conciernen especialmente a los medios de inversión creados por Enron para atraer capitales en los mercados financieros, una parte de cuyos supuestos beneficios había sido inscrita en el balance del grupo cuando no debió haber sido incluida. Esas sociedades se denominaron “LJM”, “Raptor” o incluso “Condor”.
Cronología del Colapso de Enron • La quiebra de la empresa Enron en los Estados Unidos de Norteamérica ha traído una serie de consecuencias negativas a diferentes actores de los negocios, inversionistas, la propia empresa y los ex-auditores de la firma Arthur Andersen : De manera resumida a continuación una cronología de los hechos de lo que se ha llamado la mayor quiebra de una empresa en los Estados Unidos de Norteamérica - 22 de Mayo de 2001 : El Senado autorizó las primeras citaciones al Congreso para que la Casa Blanca entregue información sobre los contactos del Gobierno con Enron.
Cronología del Colapso de Enron • Reconocimiento de ingresos: Opciones, derivativos, contratos, promesas y papeles, documentos y expectativas. Promesas de novios y pajaritos preñados. • Incremento de sabuesos: Auditoría Forense aunque no hayan muertos (Auditoría preventiva) - 16 de Octubre de 2001 : La corporación Enron reconoce 1. 01 billones de dólares de cargos no reconocidos incluyendo una serie de negocios manejados por su ex Chief Financial Officer. - 31 de octubre de 2001 : La comisión de valores - SEC de los Estados Unidos inicia una completa investigación formal a la Corporación Enron.
Cronología del Colapso de Enron - 8 de Noviembre de 2001 : Enron es forzada a reestructurar sus resultados desde el año 1997, disminuyendo los mismos en 529 millones de dólares o 20%. - 2 de Diciembre de 2001 : Enron se acoge a los beneficios de quiebra bajo el capítulo 11 de las leyes de comercio en los Estados Unidos de Norteamérica en el Estado de New York. La comisión de valores - SEC de los Estados Unidos empieza a interrogar a la empresa auditora Arthur Andersen.
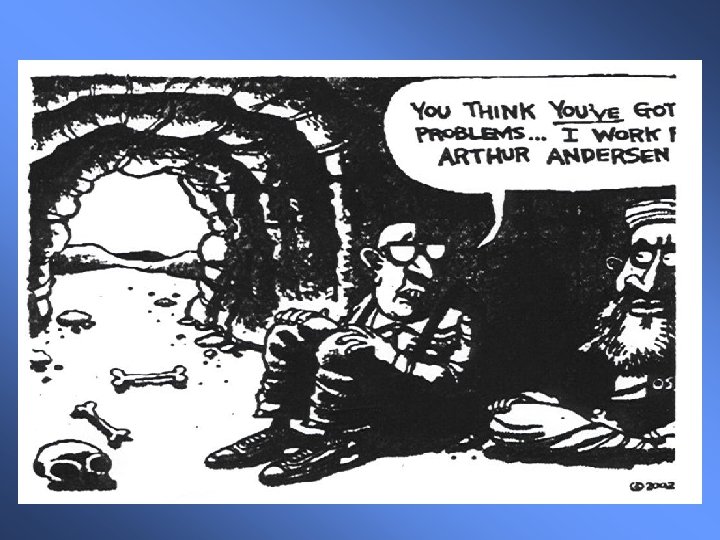
Cronología del Colapso de Enron - 12 de Diciembre de 2001 : Joseph Berardino, CEO de Arthur Andersen explica al comité del congreso de EEUU de Servicios Financieros que " "Estoy aquí hoy porque confío en nuestra firma y porque el sistema del mercado de capitales ha sido sacudido. Andersen no ocultará sus responsabilidades. " - 9 de Enero de 2002 : El departamento de justicia de los Estados Unidos se une a la investigación. Enron es ahora investigada por la SEC, el Departamento de Justicia y seis comités del Congreso de los Estados Unidos. - 10 de Enero de 2002 : La empresa auditora Andersen, revela que algunos empleados destruyeron documentos relacionados con la auditoría de Enron.
Cronología del Colapso de Enron - 15 de Enero de 2002 : Andersen destituye al socio de auditoría encargado de la auditoría de Enron y coloca otros tres fuera de funciones. Reemplaza el equipo gerencial en sus oficinas de Houston. La acción de Enron que se cotizaba en US $ 84 en diciembre del 2000, pasa a valer menos de un dólar y sale de la lista de NYSE. - Abril de 2002 : Mr. Duncan, líder del equipo de auditoría de Arthur Andersen en Enron, acordó con el Departamento de Justicia declararse culpable en la obstrucción de la justicia al destruir documentos de la auditoría de Enron por órdenes recibidas. (Pendiente: 10 años de prisión para él y hasta U$500 m para Andersen y su expulsión de la SEC). - 22 de Mayo de 2002 : Merryl Linch paga U$100 millones como arreglo por sus asesorías no confiables.
CIFRAS ENRON 2000 Todo es Grande en esta debacle $ 50 billones en La Bancarrota $ 32 billones perdidos en Mercado de capitales $ 1 billón perdido en Retiros empleados Nota: En USA, el 70% de los hogares invierten en la Bolsa de una forma u otra. – Elliot Spitzer, Fiscal General del estado de New York. Andersen: Auditor desde 1980. . . y desde 1990 también Auditoría Interna Andersen: “El primer nombre en Servicios Financieros”
CIFRAS ENRON 2000 Todo es Grande en esta debacle Servicios Profesionales: § 25 millones Auditoría § 27 millones Consultoría Los Pasivos: Crearon sociedades financieras para obtener capitales en beneficio, pero éstas no aparecían en las cuentas. Ganancias de Enron excedidas en US$ 50 millones. (Reconocimiento de facturación de contratos a largo plazo de una vez en lugar de introducirlos paulatinamente durante el período de los acuerdos)
CIFRAS ENRON 2000 Todo es Grande en esta debacle Los inversionistas pagan la deuda de las empresas en protección de Bancarrota: Enron Bonos US$0, 13 por dólar Polaroid US$0. 5 por dólar Global Crossing US$0. 2 por dólar Explicación: Recesión, Ingeniería contable y estallido de burbuja tecnológica Hace 50 años: Activos tangibles – 78% empresas USA Hoy: Activos tangibles – 53% empresas USA
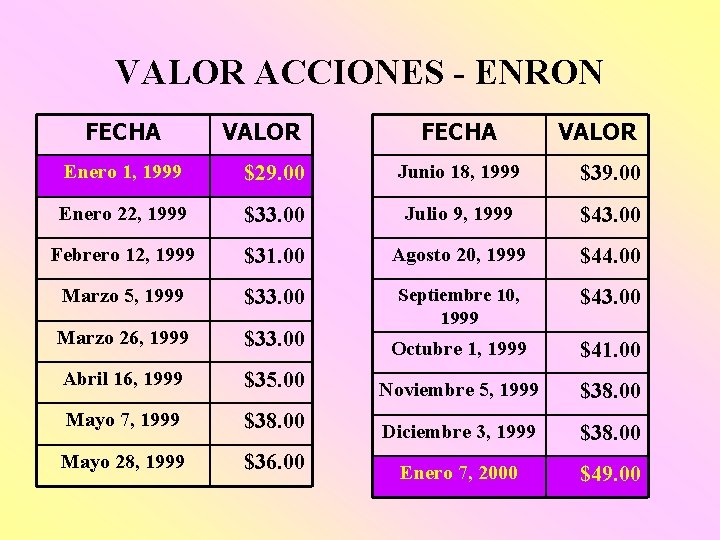
VALOR ACCIONES - ENRON FECHA VALOR Enero 1, 1999 $29. 00 Junio 18, 1999 $39. 00 Enero 22, 1999 $33. 00 Julio 9, 1999 $43. 00 Febrero 12, 1999 $31. 00 Agosto 20, 1999 $44. 00 Marzo 5, 1999 $33. 00 $43. 00 Marzo 26, 1999 $33. 00 Septiembre 10, 1999 Octubre 1, 1999 $41. 00 Abril 16, 1999 $35. 00 Noviembre 5, 1999 $38. 00 Mayo 7, 1999 $38. 00 Diciembre 3, 1999 $38. 00 Mayo 28, 1999 $36. 00 Enero 7, 2000 $49. 00
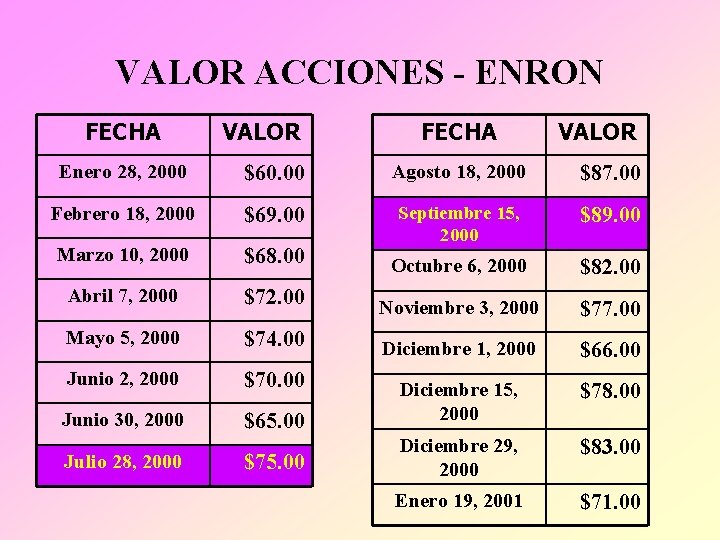
VALOR ACCIONES - ENRON FECHA VALOR Enero 28, 2000 $60. 00 Agosto 18, 2000 $87. 00 Febrero 18, 2000 $69. 00 $89. 00 Marzo 10, 2000 $68. 00 Septiembre 15, 2000 Octubre 6, 2000 $82. 00 Abril 7, 2000 $72. 00 Noviembre 3, 2000 $77. 00 Mayo 5, 2000 $74. 00 Diciembre 1, 2000 $66. 00 Junio 2, 2000 $70. 00 $78. 00 Junio 30, 2000 $65. 00 Diciembre 15, 2000 $75. 00 Diciembre 29, 2000 $83. 00 Enero 19, 2001 $71. 00 Julio 28, 2000
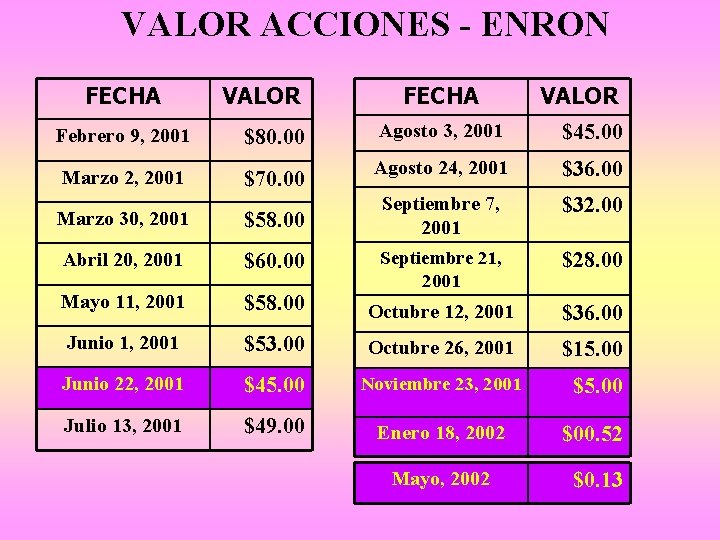
VALOR ACCIONES - ENRON FECHA VALOR Febrero 9, 2001 $80. 00 Marzo 2, 2001 $70. 00 FECHA VALOR Agosto 3, 2001 $45. 00 Agosto 24, 2001 $36. 00 $32. 00 Marzo 30, 2001 $58. 00 Septiembre 7, 2001 Abril 20, 2001 $60. 00 $28. 00 Mayo 11, 2001 $58. 00 Septiembre 21, 2001 Octubre 12, 2001 $36. 00 Junio 1, 2001 $53. 00 Octubre 26, 2001 $15. 00 Junio 22, 2001 $45. 00 Noviembre 23, 2001 $5. 00 Julio 13, 2001 $49. 00 Enero 18, 2002 $00. 52 Mayo, 2002 $0. 13
LOS PRINCIPIOS Los Principios: Limpieza de las reglas. Las normas de contabilidad se han convertido tan complicadas que el desafío es comprender los principios complicados de la contabilidad en lugar de entender los aspectos básicos de una compañía.
LOS PRINCIPIOS ¿Cómo es posible que una compañía transforme su negocio hasta el punto de que sus accionistas no perciban el riesgo de su actividad ?
LOS PRINCIPIOS Trading Financiero: 70% de su beneficio 32 % de su Activo La compañía nació como una utility, que se fue diversificando hacia la actividad de trading financiero, la cual llegó a representar el 70% de su beneficio y el 32% de su activo. Sus necesidades de circulante y apalancamiento se cubrían a través de un sistema que ligaba los préstamos al rating crediticio y al precio de la acción, a través de una figura autorizada en EEUU, que se denomina entidades de propósito especial – conocidas por sus siglas en inglés, SPE –
LOS PRINCIPIOS “Enron era la compañía a imitar en el sector energético en el mundo. Los principios conservadores se relajaron enormemente durante la burbuja de Internet, de forma que negocios muy arriesgados se muestran como viables, . . el principio de prudencia se ha subvertido en el modelo contable de EEUU” Fernando Ruiz, socio director de Andersen Se ha consolidado la valoración de activos a precio de mercado – lo que se conoce como mark to market – y se ha implantado una normativa sobre fondos de pensiones muy laxa.
LOS PRINCIPIOS “En el mundo empresarial, existe una gran propensión a presentar el mercado resultados establemente crecientes y ello lleva a prácticas contables que, aun siendo legales, tienen como único fin alisar la volatilidad intrínseca de la actividad empresarial”. Antonio Zabalza
LOS PRINCIPIOS Levitt (SEC) EROSIÓN CULTURAL DE LA ÉTICA DE LOS NEGOCIOS: No es un problema de contabilidad, sino de los analistas, de los inversores banqueros, juntas de directores, fijadores de normas, firmas de CPA, abogados y todo el que erosiona la confianza pública.
LOS PRINCIPIOS • Periodicidad de la Auditoría “Si los analistas e inversores hacen bien su labor, el maquillaje contable no debería tener ninguna repercusión en el valor de la empresa” Vicente Salas. “El plazo anual para realizar la auditoría puede resultar insuficiente de cara al inversor”. Fernando Ruiz • Brecha o GAP de Expectativas Auditoría Otro de los problemas que Enron ha resucitado ha sido lo que se conoce como gap de expectativas, es decir, la diferencia entre lo que los usuarios de la información esperan de una auditoría y los objetivos que realmente ésta persigue.
LOS PRINCIPIOS Se ha concluído que siempre que una empresa contrata al auditor para un trabajo distinto del de Auditoría se produce pérdida de Independencia • La independencia Si tenemos en cuenta que esta situación se daba en el 90% del mercado, habría que concluir que el 90% de las compañías había falta de independencia en el auditor. • Actividades Multidisciplinarias DERROTA DEL COGNITOR La futura ley financiera abordará una profunda reforma de la auditoría, que limitará las actividades multidisciplinarias de las firmas.
LOS PRINCIPIOS La confianza se perdió “Vivimos en un mundo en el que la reputación es muy importante y valiosa, pero cada vez más fácil de perder. Probablemente, todas las organizaciones de servicios profesionales trabajamos teniendo como principal activo la confianza, al igual que las entidades financieras”. Fernando Ruiz
IV. POSICIONES Y VERSIONES DE LOS HECHOS Ø ENRON Ø ANDERSON Ø AICPA Ø IFAC Ø SEC -SECURITY EXCHANGE COMMISSION Ø CONTRALORIA DE USA Ø FASB Ø GRUPOS SENATORIALES Ø EL SILENCIO GUBERNAMENTAL Ø El PUBLICO
Posición Pública de Enron “Por lo que conozco, no había nada ilegal” en las cuentas que encontramos, declaró Berardino durante la Emisión Meet the Press de la cadena NBC. “Hemos reconocido que en un caso cometimos un error de apreciación, que fue corregido”, agregó. “Y en otro caso, ciertas informaciones muy importantes para tomar decisiones sobre operaciones contables fueron mantenidas en reserva”, señalo Berardino. “Básicamente, se trata de un fracaso económico”, concluyó.
SEC -SECURITY EXCHANGE COMMISSION El Presidente de la Comisión de reglamentación y vigilancia de los mercados (SEC) Estados Unidos, Harvey Pitt, propuso crear un organismo privado controlado por representantes del público para vigilar el funcionamiento de la profesión contable, de manera de evitar que se repita el problema de Arthur Andersen con el grupo Enron. Esta futura comisión no tolerará la tendencia actual de modificación frecuente de los resultados, la ineficacia de la verificación contable, las quiebras de las sociedades y las enormes pérdidas para los inversores”,
SEC -SECURITY EXCHANGE COMMISSION Sacó a la luz la cuestión clave de la “transparencia insuficiente” en el funcionamiento de la profesión contable y de la necesidad de restaurar la confianza del Público, un elemento esencial para el buen funcionamiento de los mercados financieros.
SEC -SECURITY EXCHANGE COMMISSION La comisión de vigilancia en la que piensa Pitt sería constituida en base al modelo de entidad que supervisa el NASDAQ, el mercado electrónico. Su funcionamiento sería financiado por contribuciones de los gabinetes contables y este organismo estaría dominado por miembros externos a la profesión contable. La SEC tendrá la última palabra sobre todas las decisiones de este organismo, que deberá estar dotado de poder de investigación y de sanción.
El PUBLICO • Perjudica la reputación de todos los contadores, incluyendo esos que se encuentran en prácticas de pequeña y mediana escala a nivel nacional. • En una votación en Internet de más de 1, 600 de contadores independientes conducida por Accountants. World. com realizada hoy, el 88. 9% de los encuestados sienten que “las acciones de Andersen en el escándalo Enron han herido la imagen de los contadores” Solamente el 8. 1% no estuvieron de acuerdo con esa idea y el otro 3. 0% no opinaron.
El PUBLICO “ La mayoría de mis clientes no entienden el matiz técnico de “ la supuesta mala administración de Andersen, pero sí entienden documentos que han sido destrozados, y entienden el colapso total de una gran corporación, ” E. Lynn Nichols, CPA, un reconocido experto en la práctica de CPA durante 37 años. “ Estoy teniendo preguntas acerca del compromiso de la profesión de CPA sobre su integridad básica y diaria. ”
El PUBLICO • “ Mientras gran parte de la atención que rodea al escándalo se ha centrado en Las Cinco Grandes firmas, es importante darse cuenta que hay casi medio millón de contadores independientes a pequeña y mediana escala que están siendo impactados por este caso, ” dice el Dr. Chandra Bhansali, Presidente de Accountants. World. com “ Estos contadores comprenden la mayoría de la profesión, en números e ingresos. ”
GRUPOS SENATORIALES Si el Congreso realmente desea conjurar este peligro debería tomar en serio la propuesta presentada por Ralph Estes Ha planteado prohibir a las corporaciones contratar auditores privados y dejar esta tarea en manos de un auditor asignado por una comisión de contabilidad corporativa, que sería una entidad independiente del gobierno estadounidense.
GRUPOS SENATORIALES Así, los analistas bancarios, de seguros y otros profesionales serían independientes de aquellas empresas a las que practican auditorías. Otra función de esta comisión sería regular la industria de la contabilidad. Interrogado sobre las propuestas de que las empresas se regulen solas, por el presidente de la SEC, Harvey Pitt, Estes comentó: “ Pitt se me figura como un abogado de la mafia que fuera nombrado para proponer leyes que limiten a los mafiosos".
EL SILENCIO GUBERNAMENTAL El presidente de la empresa energética Enron, Kenneth Lay, amigo personal de George W. Bush y principal fuente de financiación de su carrera política, en los últimos meses de vida de su empresa hizo 350 operaciones de Bolsa para desprenderse de casi dos millones de acciones de Enron que engordaron su cuenta corriente con 101 millones de dólares. Lay y su compañía donaron unos 300. 000 dólares a las candidaturas de Bush para gobernador de Tejas y 113. 000 a su candidatura presidencial del año 2000, entre otras donaciones, que llegaron a sumar 630. 000 desde 1978.
EL SILENCIO GUBERNAMENTAL Un comité de la Cámara de Representantes de EE UU quiso saber por qué los directivos de Enron ocultaron la situación real de la compañía mientras ellos vendían sus acciones de manera frenética. Entre los que se enriquecieron mediante la ocultación de la realidad está Kenneth Lay. La demanda presentada el 2 de diciembre por un grupo de accionistas, que calificaban el colapso de ‘ fraude grotesco’, se ha convertido en un peligro para la Casa Blanca por las estrechas relaciones de Bush y de los ‘ pesos pesados´ de la Administración republicana (y también algunos demócratas, incluido Bill Clinton)
EL SILENCIO GUBERNAMENTAL Con los directivos de Enron, y por el interés parlamentario en investigar el caso de forma paralela a los tribunales. La demanda reveló que en el momento crítico quienes conocían la situación real de la compañía no dudaron en arañar el mayor número posible de millones. Un grupo de 30 directivos, el núcleo de insiders con acceso a información privilegiada, vendió participaciones en la compañía por valor de 1. 100 millones de dólares (1. 243 millones de euros). Al poco tiempo, Enron pasó de ser la compañía energética número uno del mundo a una empresa en bancarrota.
V. - CONSECUENCIAS Ø DE CORTO Y MEDIANO PLAZO • RAFICA DE PERDIDA DE CLIENTES • REORDENAMIENTO Y FRAGMENTACION DE ANDERSON Ø DE IMPACTO ESTRUCTURAL Ø LOS PARADIGMAS ANTES DE ENRON • AUDITORIAS SUPERFICIALES SATISFACEN ASPECTOS LEGALES • MARIDAJE AUDITORIA Y CONSULTORIA • MATRIMONIO FOR EVER • LA PUERTA GIRATORIA: DE LA FIRMA AL CLIENTE • LAS ACCIONES COMO RETRIBUCION A LOS EMPLEADOS • LA PSEUDO INDEPENDENCIA • LA CONFIANZA EN EL PEER RIVIEW-20 ANOS DE EXPERIENCIA • AUTOREGULACION Y LIBERTINAJE
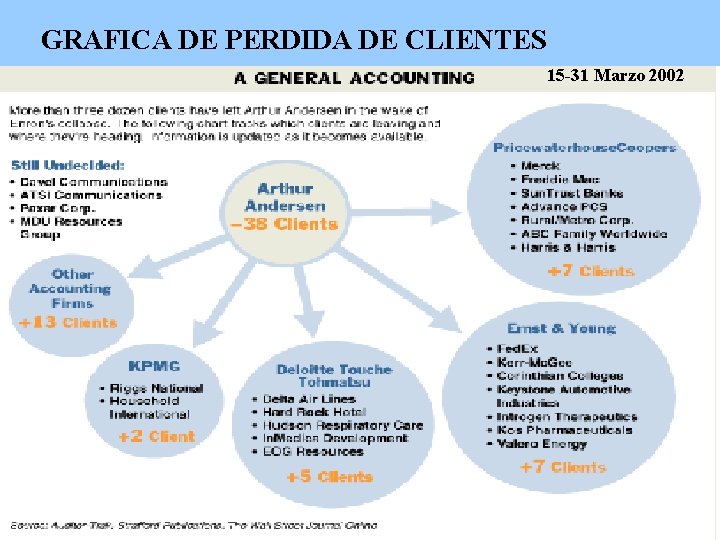
GRAFICA DE PERDIDA DE CLIENTES 15 -31 Marzo 2002
VI. - LAS LECCIONES DE ENRON: LOS NUEVOS PARADIGMAS Ø AUDITORIAS MAS INTEGRALES Ø CONSULTORIA VS. AUDITORIA Ø ROTACION DE CLIENTES Ø OBSTRUCCIONES A LA PUERTA GIRATORIA Ø LA PROHIBICION DE PAGAR CON ACCIONES A LOS EMPLEADOS Ø NUEVA CARTA ETICA: LA INDEPENDENCIA Ø EL NUEVO ENFOQUE DE CONTROL DE CALIDAD Ø LA AUTOREGULACION EN ESTADO DE SITIO Ø INCREMENTO DE LA AUDITORIA FORENSE
VII. - CONSIDERACIONES FINALES • LOS AUDITORES: GANAR LEGALMENTE, PERDER ANTE EL PUBLICO. • RESCATAR LA CONFIANZA: SEMPER VERITATIS FIDELIS
- Slides: 50