
Le rgime de retraite cotisation dtermine RRCD pour
- Slides: 37
Le régime de retraite à cotisation déterminée (RRCD) pour Diversey Canada Inc Claudine Naraine Conseillère en éducation Mars 2011
Sujets du jour n n n Votre retraite, à votre façon Avantages de votre régime Où devriez-vous investir? Étapes suivantes Comment demeurer sur la bonne voie?
Parlons de. . . votre retraite, à votre façon
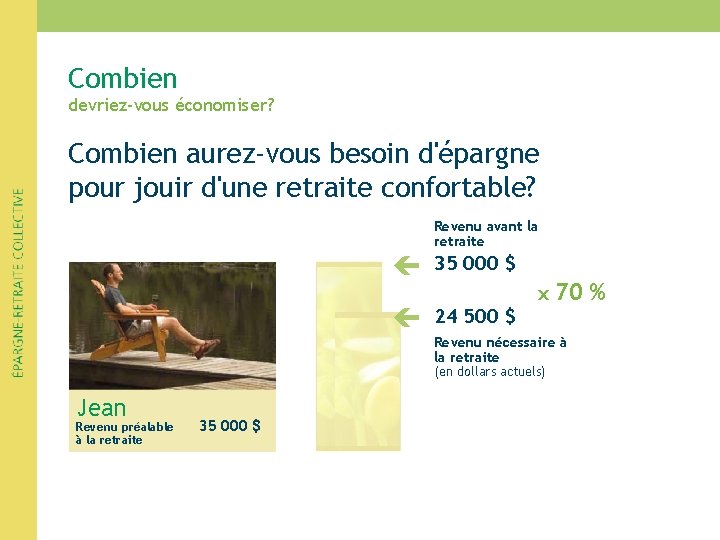
Combien devriez-vous économiser? Combien aurez-vous besoin d'épargne pour jouir d'une retraite confortable? Revenu avant la retraite 35 000 $ x 24 500 $ 70 % Revenu nécessaire à la retraite (en dollars actuels) Jean Revenu préalable à la retraite 35 000 $
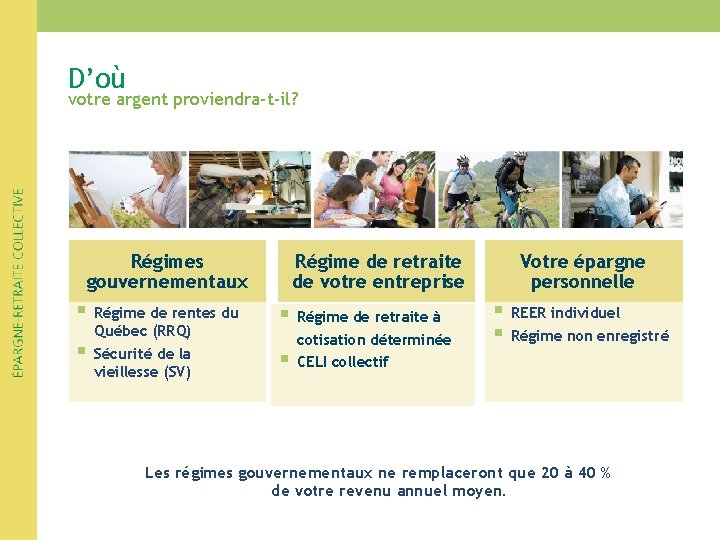
D’où votre argent proviendra-t-il? Régimes gouvernementaux § § Régime de rentes du Québec (RRQ) Sécurité de la vieillesse (SV) Régime de retraite de votre entreprise § Régime de retraite à § cotisation déterminée CELI collectif Votre épargne personnelle § § REER individuel Régime non enregistré Les régimes gouvernementaux ne remplaceront que 20 à 40 % de votre revenu annuel moyen.
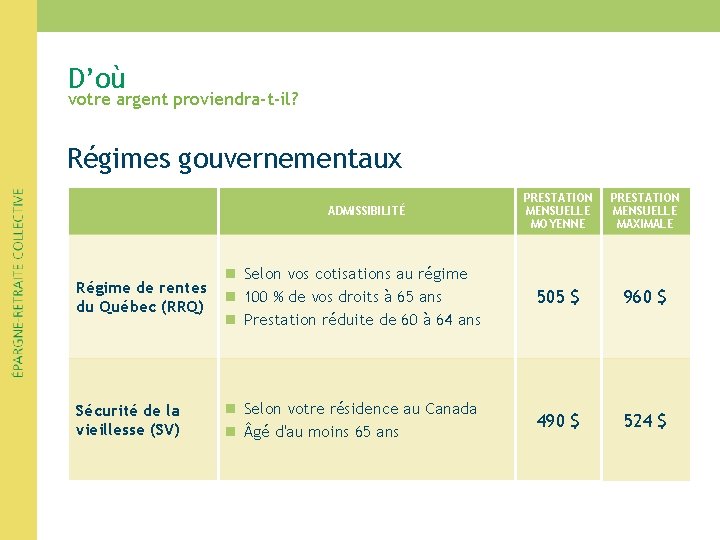
D’où votre argent proviendra-t-il? Régimes gouvernementaux PRESTATION MENSUELLE MOYENNE PRESTATION MENSUELLE MAXIMALE Régime de rentes du Québec (RRQ) n Selon vos cotisations au régime n 100 % de vos droits à 65 ans n Prestation réduite de 60 à 64 ans 505 $ 960 $ Sécurité de la vieillesse (SV) n Selon votre résidence au Canada n gé d'au moins 65 ans 490 $ 524 $ ADMISSIBILITÉ
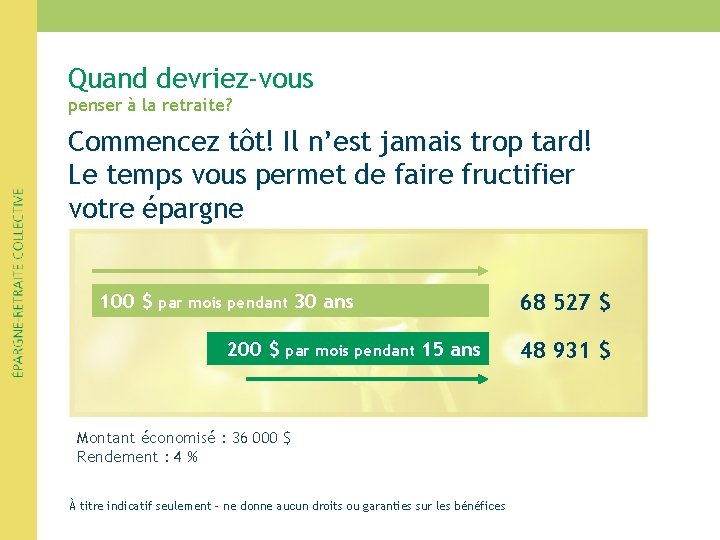
Quand devriez-vous penser à la retraite? Commencez tôt! Il n’est jamais trop tard! Le temps vous permet de faire fructifier votre épargne 100 $ par mois pendant 200 $ 30 ans par mois pendant 68 527 $ 15 ans Montant économisé : 36 000 $ Rendement : 4 % À titre indicatif seulement - ne donne aucun droits ou garanties sur les bénéfices 48 931 $
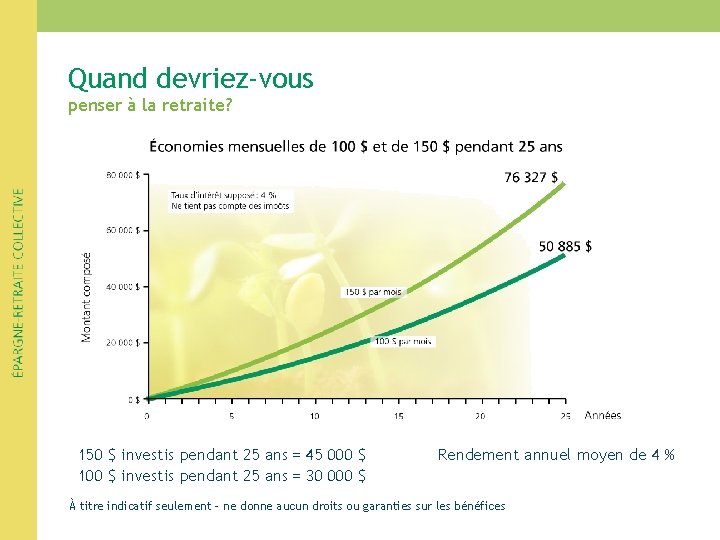
Quand devriez-vous penser à la retraite? 150 $ investis pendant 25 ans = 45 000 $ 100 $ investis pendant 25 ans = 30 000 $ Rendement annuel moyen de 4 % À titre indicatif seulement - ne donne aucun droits ou garanties sur les bénéfices
Votre régime d’épargne-retraite collective
Votre régime d’épargne-retraite collective n Régime de retraite à cotisations déterminée (RRCD) n Admissibilité est immédiate et le participation est obligatoire à compter du 1 er avril 2011 n Acquisition et immobilisation immédiate n Retraits en cours d'emploi ne sont pas permis
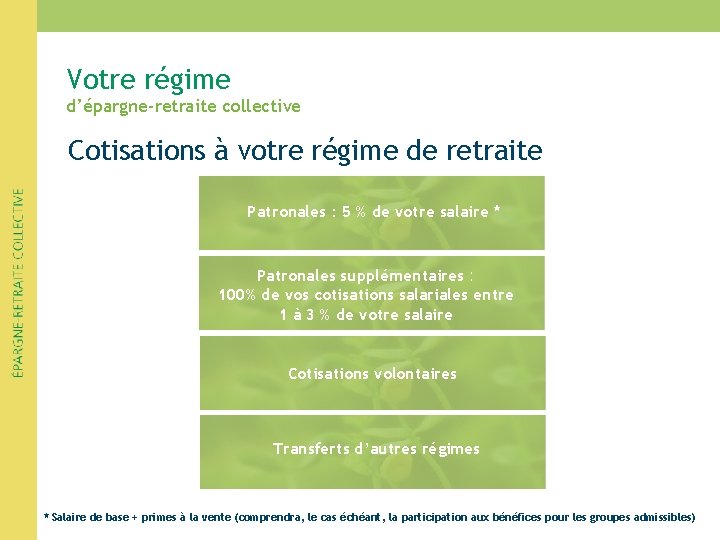
Votre régime d’épargne-retraite collective Cotisations à votre régime de retraite Patronales : 5 % de votre salaire * Patronales supplémentaires : 100% de vos cotisations salariales entre 1 à 3 % de votre salaire Cotisations volontaires Transferts d’autres régimes * Salaire de base + primes à la vente (comprendra, le cas échéant, la participation aux bénéfices pour les groupes admissibles)
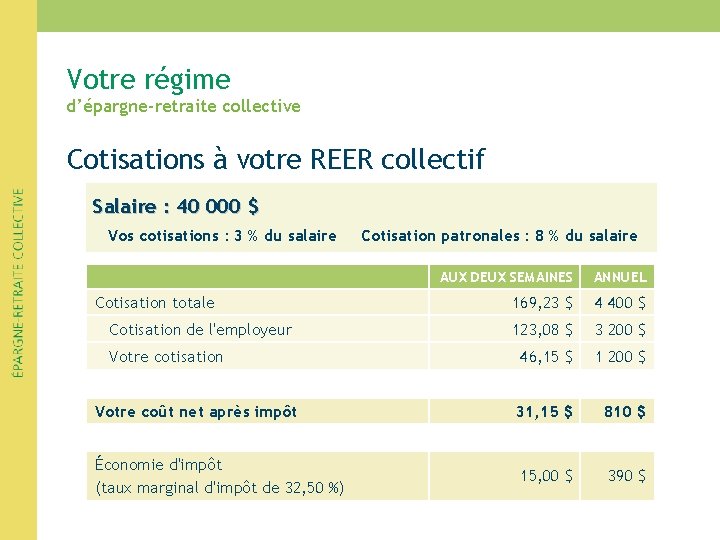
Votre régime d’épargne-retraite collective Cotisations à votre REER collectif Salaire : 40 000 $ Vos cotisations : 3 % du salaire Cotisation totale Cotisation de l'employeur Votre cotisation Votre coût net après impôt Économie d'impôt (taux marginal d'impôt de 32, 50 %) Cotisation patronales : 8 % du salaire AUX DEUX SEMAINES ANNUEL 169, 23 $ 4 400 $ 123, 08 $ 3 200 $ 46, 15 $ 1 200 $ 31, 15 $ 810 $ 15, 00 $ 390 $
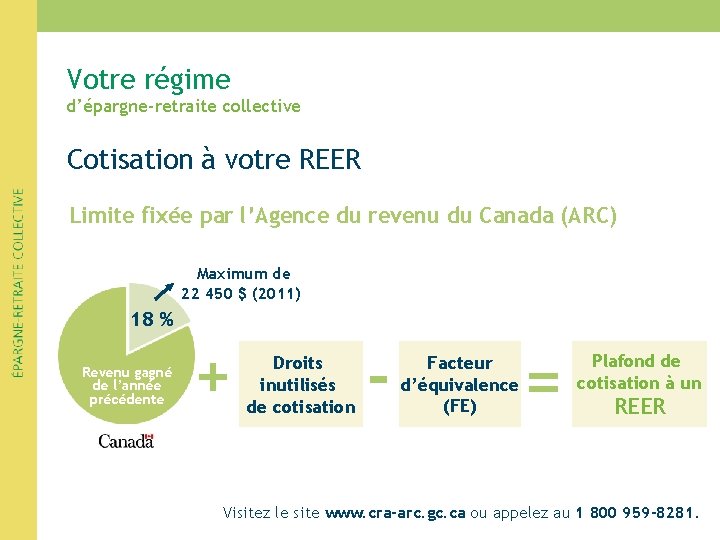
Votre régime d’épargne-retraite collective Cotisation à votre REER Limite fixée par l’Agence du revenu du Canada (ARC) Maximum de 22 450 $ (2011) 18 % Revenu gagné de l’année précédente + Droits inutilisés de cotisation - Facteur d’équivalence (FE) = Plafond de cotisation à un REER Visitez le site www. cra-arc. gc. ca ou appelez au 1 800 959 -8281.
Votre régime d’épargne-retraite collective Tirez profit de votre régime de retraite n Cotisations de l’employeur n Économies d’impôt immédiates n Gains à imposition reportée n Frais de gestion concurrentiels (0, 25 %) n Aucuns frais de transaction
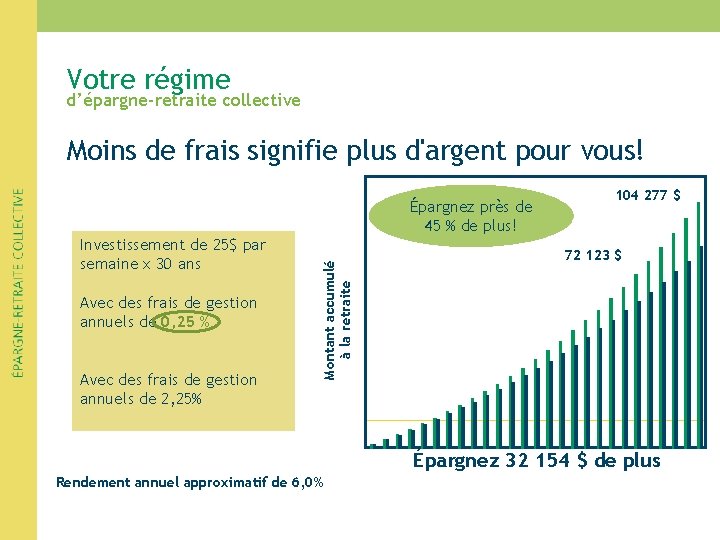
Votre régime d’épargne-retraite collective Moins de frais signifie plus d'argent pour vous! Investissement de 25$ par semaine x 30 ans Avec des frais de gestion annuels de 0, 25 % Avec des frais de gestion annuels de 2, 25% Montant accumulé à la retraite Épargnez près de 45 % de plus! 104 277 $ 72 123 $ Épargnez 32 154 $ de plus Rendement annuel approximatif de 6, 0%
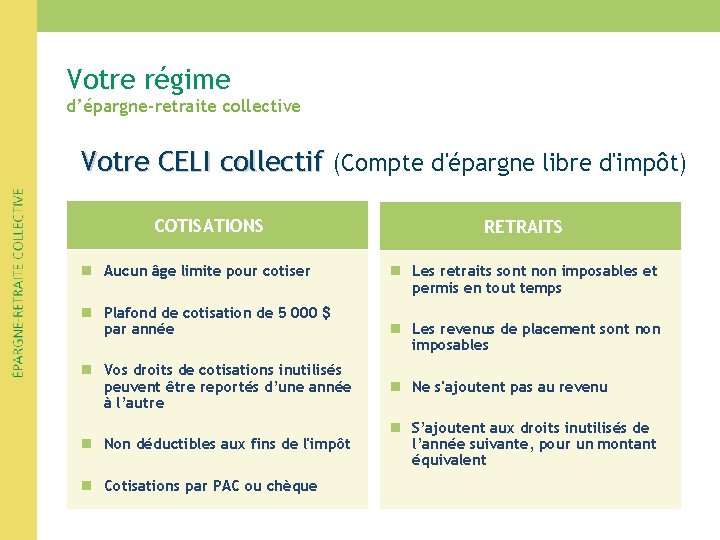
Votre régime d’épargne-retraite collective Votre CELI collectif (Compte d'épargne libre d'impôt) COTISATIONS n Aucun âge limite pour cotiser n Plafond de cotisation de 5 000 $ par année RETRAITS n Les retraits sont non imposables et permis en tout temps n Les revenus de placement sont non imposables n Vos droits de cotisations inutilisés peuvent être reportés d’une année à l’autre n Ne s'ajoutent pas au revenu n Non déductibles aux fins de l'impôt n S’ajoutent aux droits inutilisés de l’année suivante, pour un montant équivalent n Cotisations par PAC ou chèque
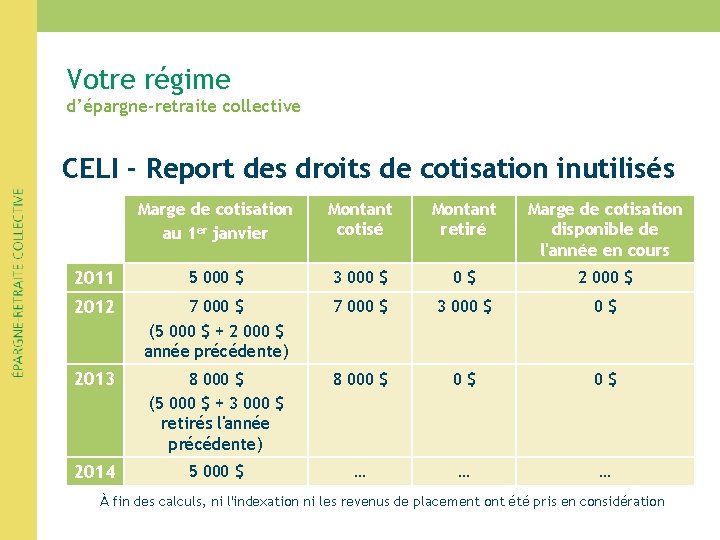
Votre régime d’épargne-retraite collective CELI - Report des droits de cotisation inutilisés Marge de cotisation au 1 er janvier Montant cotisé Montant retiré Marge de cotisation disponible de l'année en cours 2011 5 000 $ 3 000 $ 0$ 2 000 $ 2012 7 000 $ (5 000 $ + 2 000 $ année précédente) 7 000 $ 3 000 $ 0$ 2013 8 000 $ (5 000 $ + 3 000 $ retirés l'année précédente) 8 000 $ 0$ 0$ 2014 5 000 $ … … … À fin des calculs, ni l'indexation ni les revenus de placement ont été pris en considération
Votre régime d’épargne-retraite collective Tirez profit de votre CELI collectif n Accumulation du capital à l'abri de l'impôt n Frais concurrentiels à un CELI individuel (0, 25 %) n Peut être laissé à la succession sans conséquences fiscales n Peut être mis en garantie pour un emprunt
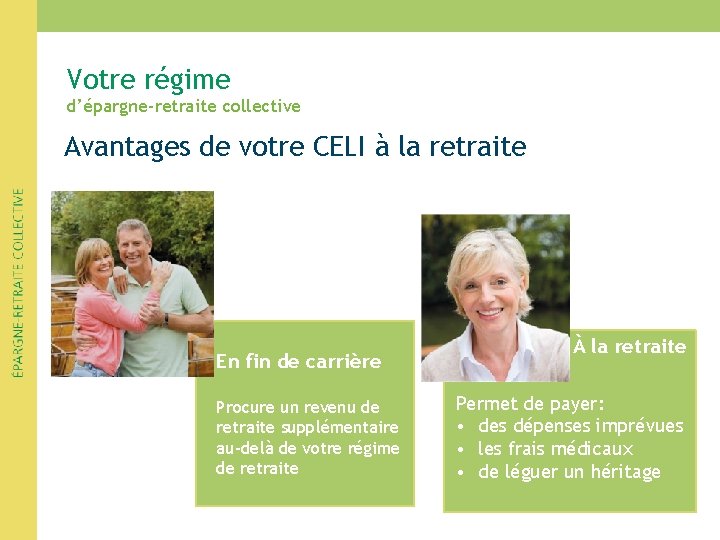
Votre régime d’épargne-retraite collective Avantages de votre CELI à la retraite En fin de carrière Procure un revenu de retraite supplémentaire au-delà de votre régime de retraite À la retraite Permet de payer: • des dépenses imprévues • les frais médicaux • de léguer un héritage
Où devriez-vous investir?
Où devriez-vous investir? Questionnaire sur le profil d’investisseur n Reflète vos objectifs de retraite, votre situation personnelle et votre tolérance au risque.
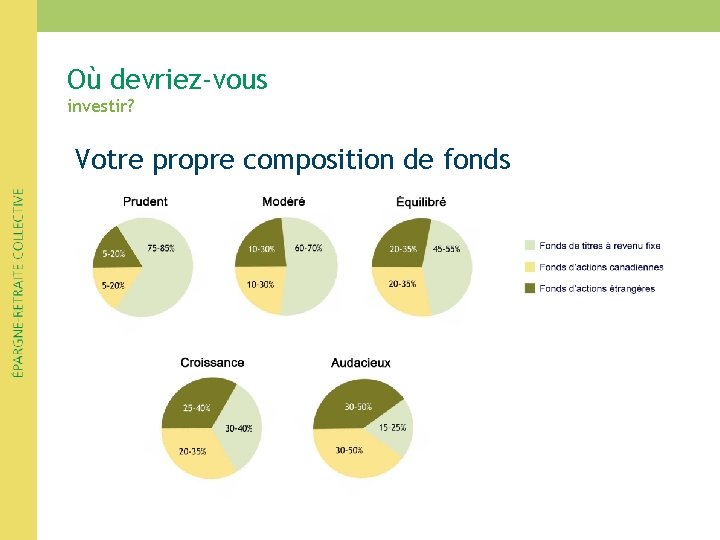
Où devriez-vous investir? Votre propre composition de fonds
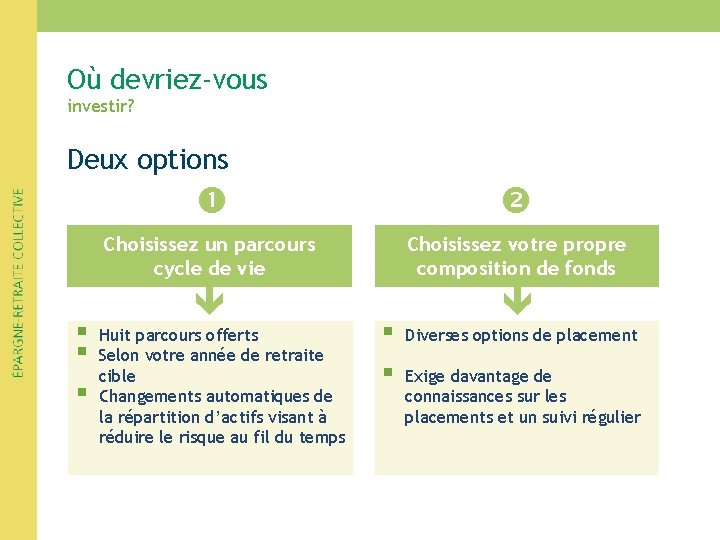
Où devriez-vous investir? Deux options § § § Choisissez un parcours cycle de vie Choisissez votre propre composition de fonds Huit parcours offerts Selon votre année de retraite cible Changements automatiques de la répartition d’actifs visant à réduire le risque au fil du temps § Diverses options de placement § Exige davantage de connaissances sur les placements et un suivi régulier
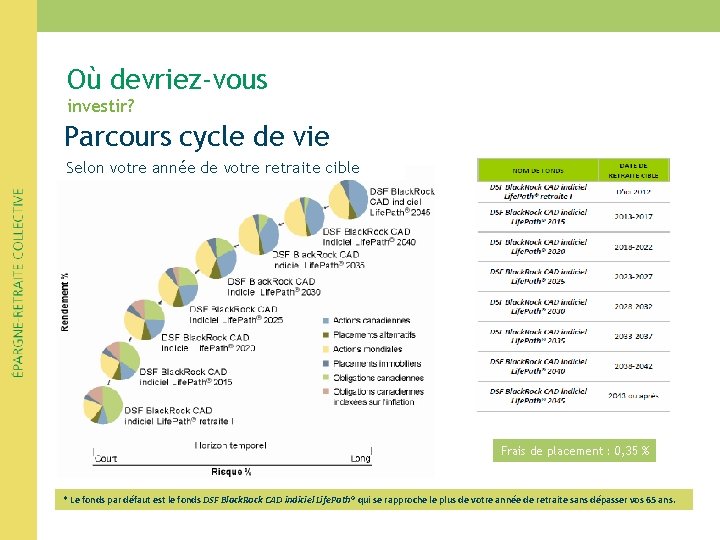
Où devriez-vous investir? Parcours cycle de vie Selon votre année de votre retraite cible Frais de placement : 0, 35 % * Le fonds par défaut est le fonds DSF Black. Rock CAD indiciel Life. Path® qui se rapproche le plus de votre année de retraite sans dépasser vos 65 ans.
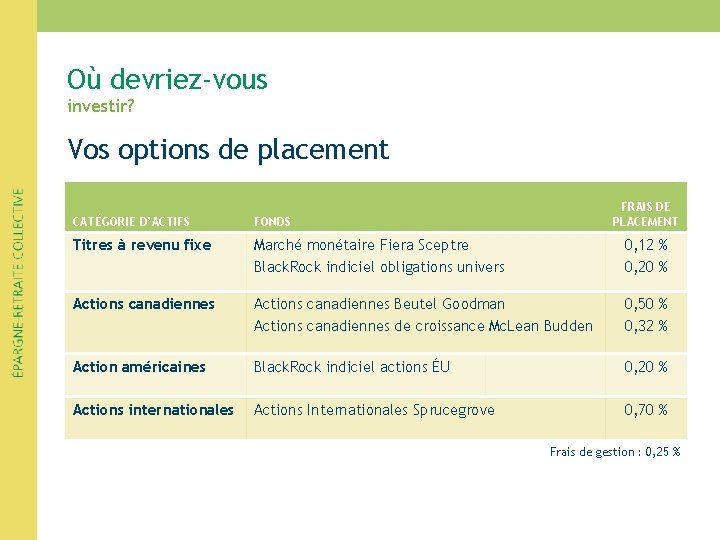
Où devriez-vous investir? Vos options de placement FRAIS DE PLACEMENT CATÉGORIE D’ACTIFS FONDS Titres à revenu fixe Marché monétaire Fiera Sceptre Black. Rock indiciel obligations univers 0, 12 % 0, 20 % Actions canadiennes Beutel Goodman Actions canadiennes de croissance Mc. Lean Budden 0, 50 % 0, 32 % Action américaines Black. Rock indiciel actions ÉU 0, 20 % Actions internationales Actions Internationales Sprucegrove 0, 70 % Frais de gestion : 0, 25 %
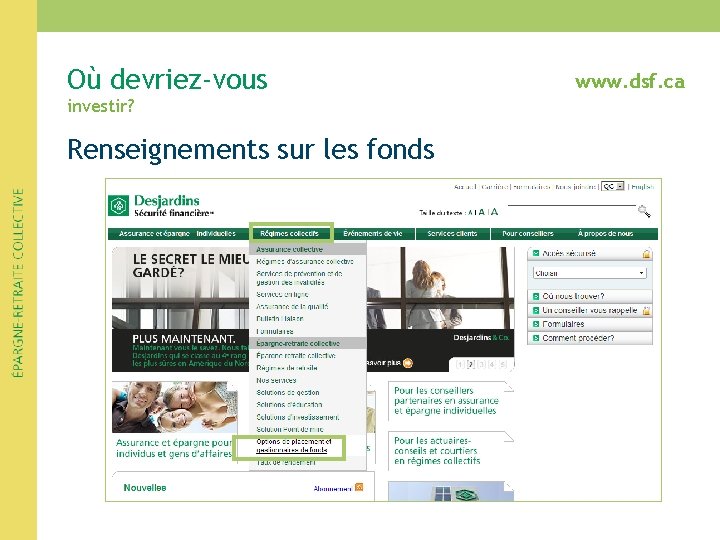
Où devriez-vous investir? Renseignements sur les fonds www. dsf. ca
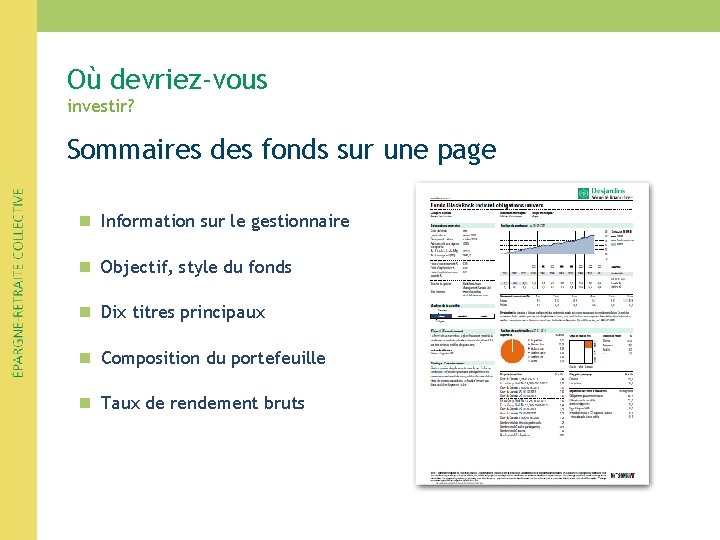
Où devriez-vous investir? Sommaires des fonds sur une page n Information sur le gestionnaire n Objectif, style du fonds n Dix titres principaux n Composition du portefeuille n Taux de rendement bruts
Comment demeurer sur la bonne voie ?
Quelles sont 1 888 513 -8665 les étapes suivantes? n Lisez le matériel. n Répondez au questionnaire Profil d'investisseur. n Choisissez vos placements. n Remplissez le formulaire d’adhésion avant le 31 mars 2011. n Transmettez le tout à DSF par télécopieur et envoyer les originaux par la poste.
Comment demeurer 1 888 513 -8665 sur la bonne voie ? Centre de services aux participants n Renseignements sur les placements et directives n Renseignements sur votre compte et votre régime n Transferts entre fonds n Formulaires à remplir n Ouvert du lundi au vendredi, de 8 h à 20 h
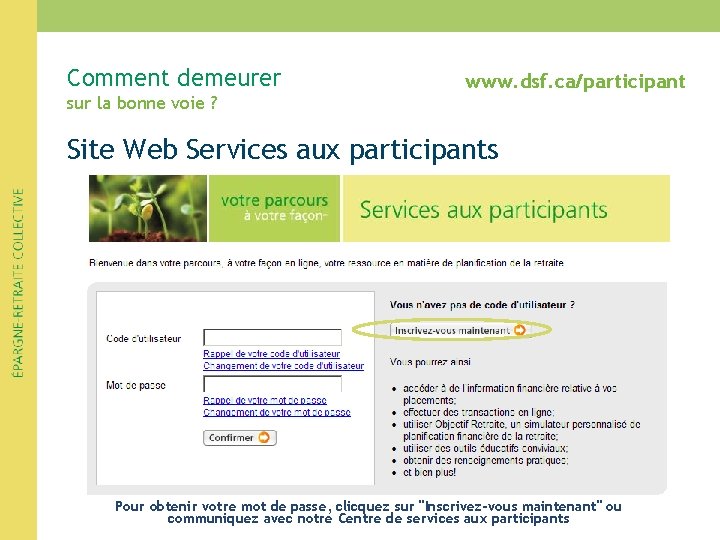
Comment demeurer sur la bonne voie ? www. dsf. ca/participant Site Web Services aux participants Pour obtenir votre mot de passe, clicquez sur "Inscrivez-vous maintenant" ou communiquez avec notre Centre de services aux participants
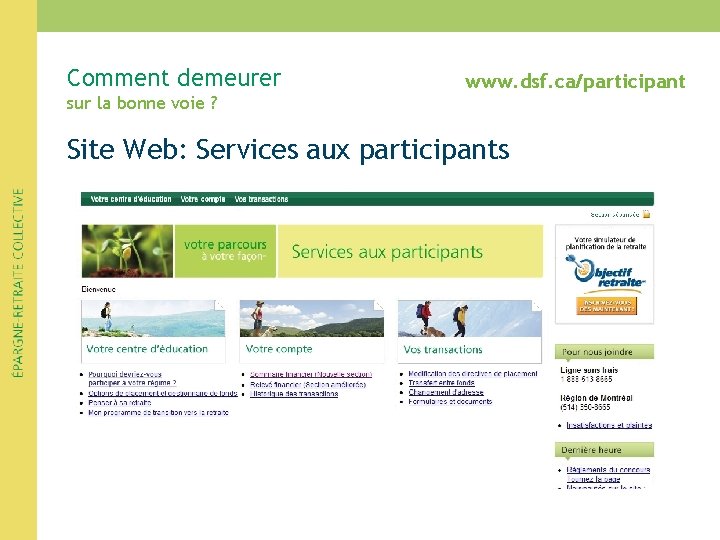
Comment demeurer sur la bonne voie ? www. dsf. ca/participant Site Web: Services aux participants
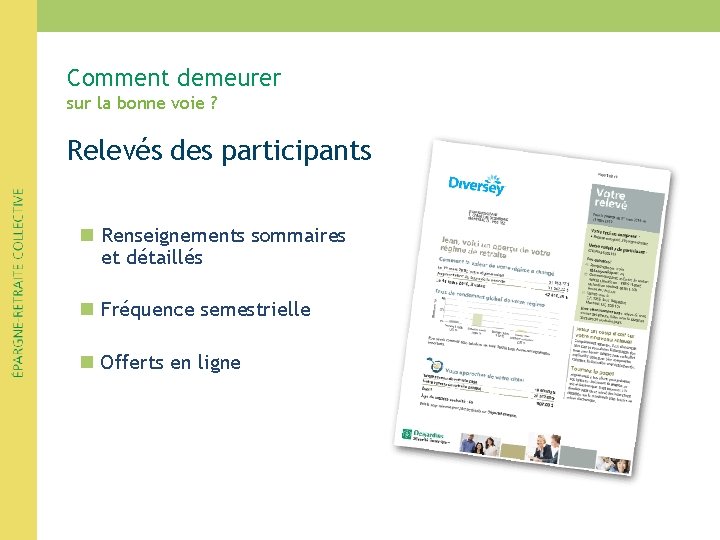
Comment demeurer sur la bonne voie ? Relevés des participants n Renseignements sommaires et détaillés n Fréquence semestrielle n Offerts en ligne
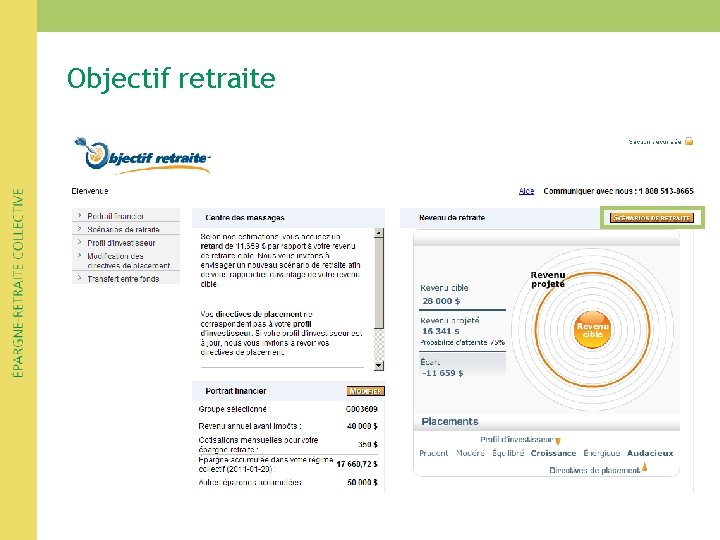
Objectif retraite
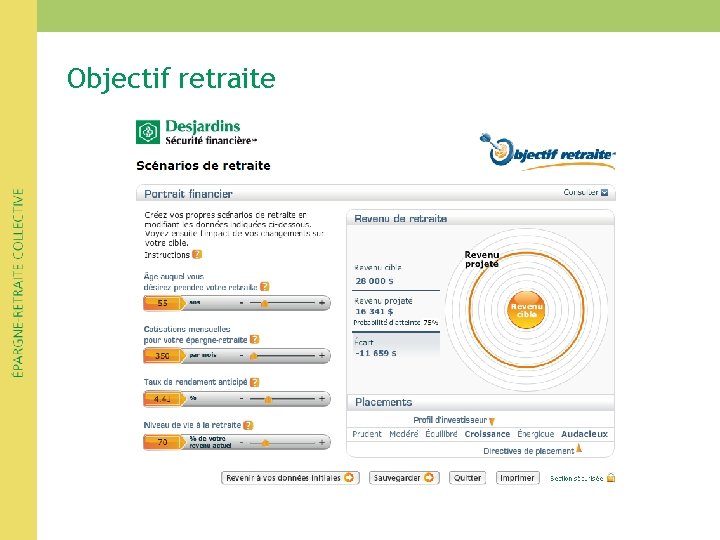
Objectif retraite
Quelles sont les étapes suivantes? Formulaire d’adhésion 1. Fournissez vos renseignements personnels. 2. Remplissez la section Demande de retenues à la source. 3. Désignez votre ou vos bénéficiaires. 4. Indiquez si votre désignation de bénéficiaires est révocable ou irrévocable. 5. Déterminez votre option de placement : n Option 1 – Parcours cycle de vie n Option 2 – Votre propre combinaison de fonds 6. Signez le formulaire.
Questions et réponses