
LE PRESTAZIONI DI LAVORO RESE DA PERSONE LEGATE
- Slides: 95
LE PRESTAZIONI DI LAVORO RESE DA PERSONE LEGATE DA VINCOLI DI PARENTELA E AFFINITA’ Aspetti contrattuali, fiscali, previdenziali e assicurativi. Foggia 9 Giugno 2017 Elvira D'Alessandro Consulente del Lavoro 1
PARTE I^ Definizione di parentela Definizione di affinità; La convivenza; I gradi di parentela; I riflessi della parentela e dell’affinità con l’imprenditore; o La subordinazione : nozione - indici e giurisprudenza; o Il lavoro autonomo; q o o Elvira D'Alessandro Consulente del Lavoro 2
Parentela – definizione – Art. 74 c. c. 1. La parentela è il vincolo tra le persone che discendono da uno stesso stipite, sia nel caso in cui la filiazione è avvenuta all'interno del matrimonio, sia nel caso in cui è avvenuta al di fuori di esso, sia nel caso in cui il figlio è adottivo. Il vincolo di parentela non sorge nei casi di adozione di persone maggiori di età, di cui agli articoli 291 e seguenti. (Articolo così sostituito dall’art. 1, comma 1, L. 10 dicembre 2012, n. 219) Elvira D'Alessandro Consulente del Lavoro 3
Affinità – Definizione – Art. 78 c. c. L'affinità è il vincolo tra un coniuge e i parenti dell'altro coniuge. Nella linea e nel grado in cui taluno è parente d'uno dei due coniugi, egli è affine dell'altro coniuge. L'affinità non cessa per la morte, anche senza prole, del coniuge da cui deriva, salvo che per alcuni effetti specialmente determinati. Cessa se il matrimonio è dichiarato nullo, salvi gli effetti di cui all'articolo 87, n. 4. Elvira D'Alessandro Consulente del Lavoro 4
Convivenza “ more uxorio” Con il termine convivenza more uxorio ( o famiglia di fatto ) si indica genericamente l'unione stabile e la comunione di vita spirituale e materiale tra due persone, non fondata sul matrimonio. La convivenza more uxorio è come istituzione sociale tutelata in primo luogo dal dettato dell'art. 2 della Costituzione. A livello di legislazione ordinaria e speciale sono stati attribuiti degli effetti giuridici alla convivenza more uxorio, ma solo relativamente ad alcuni ambiti circoscritti. Elvira D'Alessandro Consulente del Lavoro 5
Le «unioni civili» : L. 76/2016 o o o In materia di Unioni civili, “le disposizioni che si riferiscono al matrimonio e le disposizioni contenenti le parole «coniuge» , «coniugi» o termini equivalenti, ovunque ricorrono nelle leggi, negli atti aventi forza di legge, nei regolamenti nonché' negli atti amministrativi e nei contratti collettivi, si applicano anche ad ognuna delle parti dell'unione civile tra persone dello stesso sesso. La disposizione di cui al periodo precedente non si applica alle norme del codice civile non richiamate espressamente nella presente legge, nonché' alle disposizioni di cui alla legge 4 maggio 1983, n. 184”. Pertanto, qualsiasi disposizione normativa, regolamentare o amministrativa, oltreché tutte le disposizioni del codice civile espressamente richiamate dalla legge n. 76/16, che contengano la parola “coniuge”, devono intendersi riferite anche ad ognuna delle parti dell’Unione civile. Lo status di coniuge rileva ai fini dell’individuazione dei soggetti che svolgono attività lavorativa in qualità di collaboratori del titolare d’impresa o, se l’impresa assume forma societaria, di uno dei titolari. ( INPS circ. 66/2017) Elvira D'Alessandro Consulente del Lavoro 6
Costituzione : art. 2 o La Repubblica riconosce e garantisce i diritti inviolabili dell'uomo, sia come singolo, sia nelle formazioni sociali ove si svolge la sua personalità, e richiede l'adempimento dei doveri inderogabili di solidarietà politica, economica e sociale. Elvira D'Alessandro Consulente del Lavoro 7
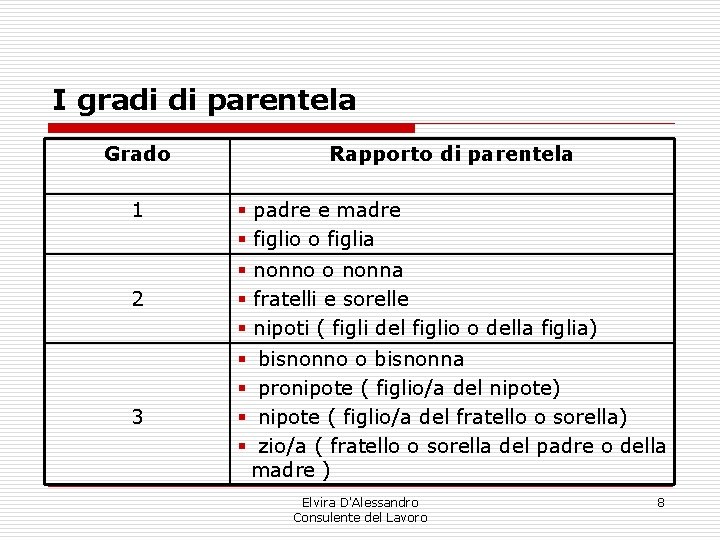
I gradi di parentela Grado 1 Rapporto di parentela § padre e madre § figlio o figlia 2 § nonno o nonna § fratelli e sorelle § nipoti ( figli del figlio o della figlia) 3 § bisnonno o bisnonna § pronipote ( figlio/a del nipote) § nipote ( figlio/a del fratello o sorella) § zio/a ( fratello o sorella del padre o della madre ) Elvira D'Alessandro Consulente del Lavoro 8
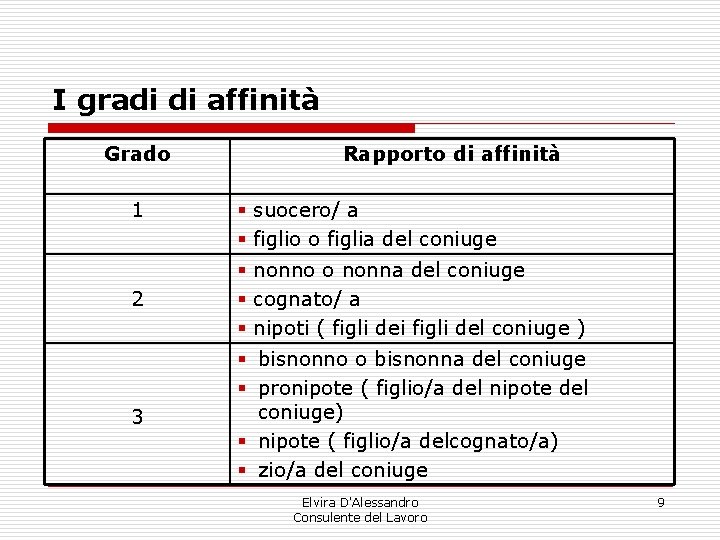
I gradi di affinità Grado 1 Rapporto di affinità § suocero/ a § figlio o figlia del coniuge 2 § nonno o nonna del coniuge § cognato/ a § nipoti ( figli dei figli del coniuge ) 3 § bisnonno o bisnonna del coniuge § pronipote ( figlio/a del nipote del coniuge) § nipote ( figlio/a delcognato/a) § zio/a del coniuge Elvira D'Alessandro Consulente del Lavoro 9
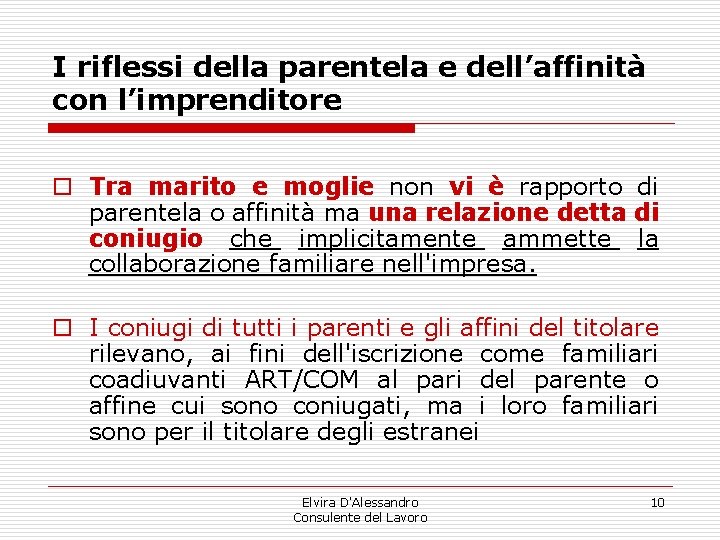
I riflessi della parentela e dell’affinità con l’imprenditore o Tra marito e moglie non vi è rapporto di parentela o affinità ma una relazione detta di coniugio che implicitamente ammette la collaborazione familiare nell'impresa. o I coniugi di tutti i parenti e gli affini del titolare rilevano, ai fini dell'iscrizione come familiari coadiuvanti ART/COM al pari del parente o affine cui sono coniugati, ma i loro familiari sono per il titolare degli estranei Elvira D'Alessandro Consulente del Lavoro 10
La subordinazione – Nozione Art. 2094 c. c. “E' prestatore di lavoro subordinato chi si obbliga mediante retribuzione a collaborare nell'impresa, prestando il proprio lavoro intellettuale o manuale alle dipendenze e sotto la direzione dell'imprenditore“. *** Gli elementi che caratterizzano la subordinazione sono l’”eterodirezione” e la “dipendenza” dal datore di lavoro Elvira D'Alessandro Consulente del Lavoro 11
La subordinazione –Assoggettamento al potere direttivo - Art. 2104 c. c. Il prestatore di lavoro deve usare la diligenza richiesta dalla natura della prestazione dovuta, dall’interesse dell’impresa e da quello superiore della produzione nazionale. Deve, inoltre, osservare le disposizioni per l’esecuzione e per la disciplina del lavoro impartite dall’imprenditore e dai collaboratori di questo dai quali gerarchicamente dipende. Elvira D'Alessandro Consulente del Lavoro 12
Gli indici di subordinazione - 1 § la sottoposizione del lavoratore ai poteri a) direttivo (lo svolgimento della prestazione sulla base di istruzioni), b) di controllo (la verifica sull'attività lavorativa svolta e che deve essere svolta) e c) disciplinare (l'applicazione di sanzioni disciplinari in caso di inadempimento della prestazione lavorativa) esercitati dal datore di lavoro; § l'inserimento del dipendente nella organizzazione produttiva aziendale; § lo svolgimento della prestazione attraverso l'utilizzo di strumenti professionali messi a disposizione del datore di lavoro; Elvira D'Alessandro Consulente del Lavoro 13
Gli indici di subordinazione - 2 § § § l'insussistenza di un rischio di impresa in capo al dipendente (in pratica, il diritto del dipendente ad essere retribuito a prescindere dal risultato economico ottenuto dal datore di lavoro in forza della sua prestazione); la retribuzione periodica; l'obbligo di comunicazione delle proprie presenze ed assenze dal posto di lavoro; l'osservanza di un orario di lavoro; la necessità di concordare con il datore di lavoro i periodi per il godimento delle ferie Elvira D'Alessandro Consulente del Lavoro 14
Il concetto di subordinazione in giurisprudenza Il principio di diritto che emerge dalle numerose sentenze sul tema è che l'elemento che contraddistingue il rapporto di lavoro subordinato rispetto al lavoro autonomo, assumendo la funzione di parametro normativo di individuazione della natura subordinata del rapporto, è l'assoggettamento del lavoratore al potere direttivo e disciplinare del datore di lavoro, conseguente limitazione della sua autonomia e inserimento nell'organizzazione aziendale. Quindi, come si legge nella sentenza della Cassazione 1569 del 2 gennaio 2013, altri elementi, come l'assenza di rischio, la continuità della prestazione, l'osservanza di un orario e la forma della retribuzione assumono natura meramente sussidiaria e non decisiva. Elvira D'Alessandro Consulente del Lavoro 15
Il lavoro autonomo – art. 2222 c. c. t 1. Quando una persona si obbliga a compiere verso un corrispettivo un'opera o un servizio, con lavoro prevalentemente proprio e senza vincolo di subordinazione nei confronti del committente, si applicano le norme di questo capo, salvo che il rapporto abbia una disciplina particolare nel libro IV. Elvira D'Alessandro Consulente del Lavoro 16
PARTE II^ IL CONTRATTO DI LAVORO SUBORDINATO: q o o o Con parenti e affini; Nella giurisprudenza: la Cassazione ; Con il convivente; Aspetti fiscali dei compensi erogati al coniuge e ai figli conviventi e non conviventi. Elvira D'Alessandro Consulente del Lavoro 17
La subordinazione tra parenti e affini in dottrina Le prestazioni lavorative rese tra familiari, intendendosi per tali quelle prestazioni svolte in favore del coniuge (o del convivente more uxorio) e dei parenti ed affini conviventi, aventi ad oggetto qualsiasi attività che faccia capo al coniuge o familiare in favore del quale la prestazione viene resa, si presumono gratuite e non ricollegabili ad alcun rapporto di lavoro, trovando esse causa nei vincoli di affetto e solidarietà che caratterizzano il contesto familiare. ( Studio Legale Casella e Scudier ) Elvira D'Alessandro Consulente del Lavoro 18
La subordinazione tra familiari Il parere dell’INPS -1 “Per stabilire, nella singola fattispecie, se il rapporto tra datore di lavoro e familiare realizzi lo schema legislativo delineato dal citato art. 2094 del codice civile, soccorre la consolidata giurisprudenza della Corte di Cassazione, relativa proprio ai rapporti di lavoro tra strettissimi parenti ed affini sia conviventi che non conviventi. ” (Inps circ. 179/1989 ) Elvira D'Alessandro Consulente del Lavoro 19
La subordinazione tra familiari Il parere dell’INPS – 2 Nei casi in cui i soggetti del rapporto denunciato da imprese individuali o studi professionali siano coniugi, parenti entro il 3° grado ed affini entro il 2° grado conviventi del datore di lavoro, il rapporto si presume gratuito e quindi escluso dall'obbligo assicurativo, senza necessita‘ di accertamenti da parte dell'Istituto, se le parti non forniscono prove "rigorose", cioe' non soltanto formali, ma convincenti nel loro complesso, dell'onerosita' del rapporto stesso e della sua natura subordinata. “ (Inps circ. 179/1989 ) Elvira D'Alessandro Consulente del Lavoro 20
La subordinazione tra familiari : le sentenze di Cassazione – 1 - “ Nel caso in cui i soggetti del rapporto di lavoro siano conviventi le relazioni di affetti familiari di parentela e di interessi tra essi esistenti giustifica la presunzione di gratuita', mentre, nell'ipotesi di soggetti non conviventi sotto lo stesso tetto, ma appartenenti a nuclei familiari distinti ed autonomi, tale presunzione cede il passo a quello di normale onerosita' del rapporto superabile con la dimostrata sussistenza di sicuri elementi contrari. " (Cass. Sentenza n. 3287/19. 5. 1986). Elvira D'Alessandro Consulente del Lavoro 21
La subordinazione tra familiari : le sentenze di Cassazione – 2 Il requisito della subordinazione è qualificabile : “come vincolo di soggezione del lavoratore al potere direttivo, organizzativo e disciplinare del datore di lavoro, il quale deve estrinsecarsi nell’emanazione di ordini specifici, oltre che nell’esercizio di un’assidua attività di vigilanza e controllo nell’esecuzione delle prestazioni lavorative, mentre altri elementi, quali l’assenza di rischio organizzativo d’impresa, la continuità della prestazione, la cadenza e la misura fissa del compenso, l’osservanza di un determinato orario, assumono invece un valore sussidiario”. ( Cassazione n. 7260/2009 ) Elvira D'Alessandro Consulente del Lavoro 22
La subordinazione tra familiari : le sentenze di Cassazione – 3 La Cassazione ha affermato che per la prova di un rapporto di lavoro tra persone legate da un vincolo di parentela, affinità o coniugio, anche non conviventi, sussiste una presunzione di gratuità delle prestazioni lavorative. Tale presunzione non è, però, assoluta o così rigorosa, come nel caso di rapporto di lavoro tra coniugi, da escludere in modo assoluto la prova contraria. (Cassazione n. 18284/2003 ) Elvira D'Alessandro Consulente del Lavoro 23
La prestazione lavorativa a favore del convivente more uxorio L'attività lavorativa svolta all'interno di un contesto familiare in favore del convivente di fatto trova abitualmente la sua causa nei vincoli di solidarietà e affettività esistenti, che di regola sono alternativi ai vincoli tipici di un rapporto a prestazioni corrispettive, qual è il rapporto di lavoro subordinato ( Cassazione 5632/2006 ). Elvira D'Alessandro Consulente del Lavoro 24
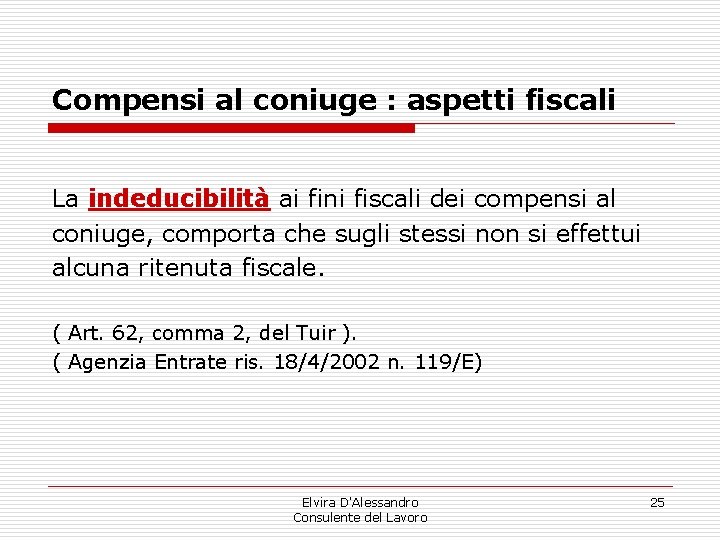
Compensi al coniuge : aspetti fiscali La indeducibilità ai fini fiscali dei compensi al coniuge, comporta che sugli stessi non si effettui alcuna ritenuta fiscale. ( Art. 62, comma 2, del Tuir ). ( Agenzia Entrate ris. 18/4/2002 n. 119/E) Elvira D'Alessandro Consulente del Lavoro 25
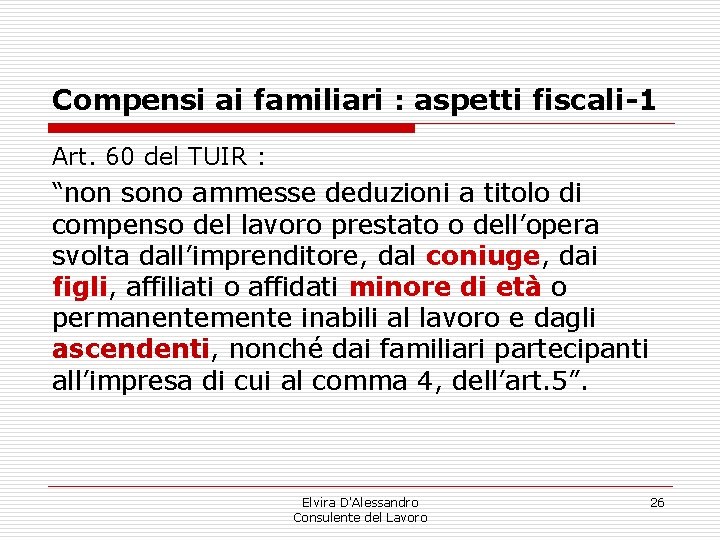
Compensi ai familiari : aspetti fiscali-1 Art. 60 del TUIR : “non sono ammesse deduzioni a titolo di compenso del lavoro prestato o dell’opera svolta dall’imprenditore, dal coniuge, dai figli, affiliati o affidati minore di età o permanentemente inabili al lavoro e dagli ascendenti, nonché dai familiari partecipanti all’impresa di cui al comma 4, dell’art. 5”. Elvira D'Alessandro Consulente del Lavoro 26
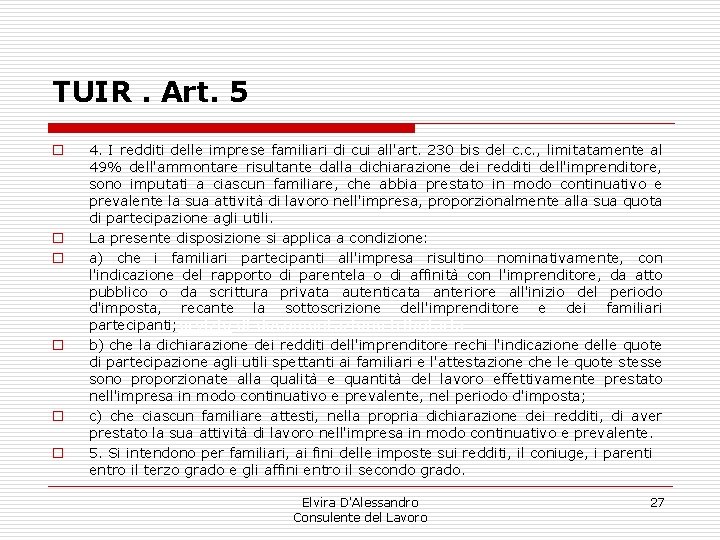
TUIR. Art. 5 o o o 4. I redditi delle imprese familiari di cui all'art. 230 bis del c. c. , limitatamente al 49% dell'ammontare risultante dalla dichiarazione dei redditi dell'imprenditore, sono imputati a ciascun familiare, che abbia prestato in modo continuativo e prevalente la sua attività di lavoro nell'impresa, proporzionalmente alla sua quota di partecipazione agli utili. La presente disposizione si applica a condizione: a) che i familiari partecipanti all'impresa risultino nominativamente, con l'indicazione del rapporto di parentela o di affinità con l'imprenditore, da atto pubblico o da scrittura privata autenticata anteriore all'inizio del periodo d'imposta, recante la sottoscrizione dell'imprenditore e dei familiari partecipanti; ervizio di documentazione tributaria b) che la dichiarazione dei redditi dell'imprenditore rechi l'indicazione delle quote di partecipazione agli utili spettanti ai familiari e l'attestazione che le quote stesse sono proporzionate alla qualità e quantità del lavoro effettivamente prestato nell'impresa in modo continuativo e prevalente, nel periodo d'imposta; c) che ciascun familiare attesti, nella propria dichiarazione dei redditi, di aver prestato la sua attività di lavoro nell'impresa in modo continuativo e prevalente. 5. Si intendono per familiari, ai fini delle imposte sui redditi, il coniuge, i parenti entro il terzo grado e gli affini entro il secondo grado. Elvira D'Alessandro Consulente del Lavoro 27
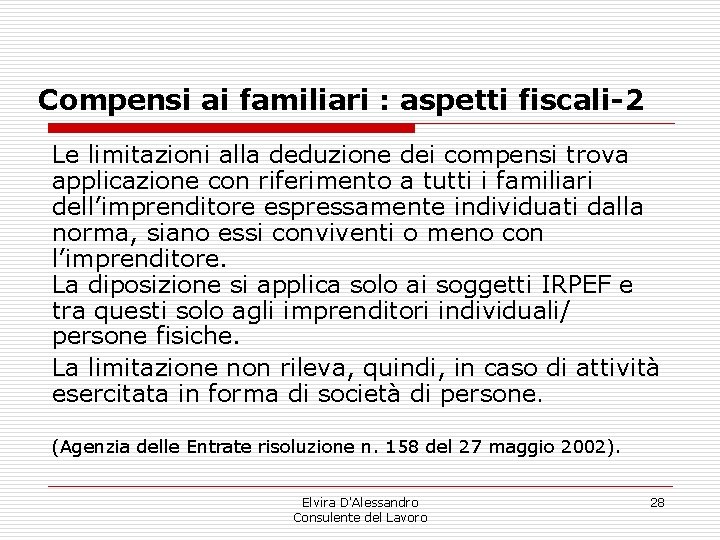
Compensi ai familiari : aspetti fiscali-2 Le limitazioni alla deduzione dei compensi trova applicazione con riferimento a tutti i familiari dell’imprenditore espressamente individuati dalla norma, siano essi conviventi o meno con l’imprenditore. La diposizione si applica solo ai soggetti IRPEF e tra questi solo agli imprenditori individuali/ persone fisiche. La limitazione non rileva, quindi, in caso di attività esercitata in forma di società di persone. (Agenzia delle Entrate risoluzione n. 158 del 27 maggio 2002). Elvira D'Alessandro Consulente del Lavoro 28
Compensi ai familiari : aspetti fiscali-3 “Se il famigliare presta il proprio lavoro nell'ambito di un rapporto di lavoro dipendente, l'unico effetto che si produce è quello di recuperare a tassazione nei confronti del datore di lavoro i soli compensi, per tali dovendosi intendere le somme, depurate dei contributi obbligatori spettanti agli enti previdenziali e assicurativi, corrisposte al famigliare dell'esercente arte o professione"Occorre evidenziare che l’art. 163 del TUIR afferma che la stessa imposta non può essere applicata più volte in dipendenza dello stesso presupposto, neppure nei confronti di soggetti diversi. ( circolare ministeriale n. 137 del 15/5/1997, punto 7) Elvira D'Alessandro Consulente del Lavoro 29
Compensi ai familiari : aspetti fiscali-4 Risultano invece deducibili i compensi erogati ad esempio: § ai figli naturali, affiliati, o affidati ma maggiorenni; § altri discendenti (figli dei figli); § parenti (fratelli, cugini, zii, ecc. ); § affini (cognati, suoceri, nuore, generi). Elvira D'Alessandro Consulente del Lavoro 30
Rapporto di lavoro padre-figlio – 1 Con la risoluzione n. 349 dell'8 novembre 2002 l’Agenzia delle Entrate nega rilevanza fiscale ( quindi, il riconoscimento dell'incentivo previsto dall'articolo 7, della legge n. 388 del 2000 – credito imposta per incremento occupazionale ) , al rapporto di lavoro che si instaura tra genitore e figlio, qualora quest'ultimo venga assunto come collaboratore domestico per prestare assistenza al padre pensionato. L'Agenzia delle Entrate, in questo caso, non ha riconosciuto all'assunzione le connotazioni tipiche di un rapporto di lavoro subordinato, venendone a mancare i requisiti specifici dell'obbligatorietà e della reciprocità delle prestazioni. Elvira D'Alessandro Consulente del Lavoro 31
Rapporto di lavoro padre-figlio – 2 Con la risoluzione n. 351 dell'11 novembre 2002 l’Agenzia delle Entrate rispondendo ad un interpello dove si chiedeva se un artigiano possa dedurre dal proprio reddito di impresa le spese sostenute a titolo di compenso del lavoro prestato dal figlio maggiorenne da lui assunto …. L'Agenzia, considerati la qualità di imprenditore dell'istante e l'oggetto specifico del rapporto instaurato (meccanico presso l'autocarrozzeria paterna), non ha posto in dubbio la sussistenza di un valido rapporto di lavoro dipendente e, pertanto, ha riconosciuto il diritto a usufruire delle deduzioni di cui all'articolo 62, comma 2, del «vecchio» Tuir in relazione ai compensi erogati. Elvira D'Alessandro Consulente del Lavoro 32
Rapporto di lavoro padre-figlio – 3 Il datore di lavoro, padre nel rapporto di parentela e i figli possono, nella loro piena autonomia contrattuale, accordarsi per instaurare un rapporto di lavoro subordinato, a condizione che ricorrano in concreto i caratteri della subordinazione nella prestazione lavorativa resa, caratteri che devono essere provati dal lavoratore. (Cassazione, sentenza 3287 del 19 maggio 1986 - Inps, circolare 179/89 e indirettamente da ultimo, Cassazione del 9 ottobre 1999, n. 11332). Elvira D'Alessandro Consulente del Lavoro 33
Rapporto di lavoro padre-figlio – 4 Va rilevato che la presunzione di gratuità opera limitatamente all'ipotesi di convivenza tra i soggetti del rapporto di lavoro, in quanto in tal caso effettivamente le relazioni di affetti familiari, di parentela, di interessi, giustificano la presunzione di gratuità; Al contrario, nelle ipotesi di soggetti non conviventi sotto lo stesso tetto, ma appartenenti a nuclei distinti ed autonomi, la presunzione di gratuità cede il passo a quella di normale onerosità del rapporto, superabile solo con precise prove in senso contrario. Ne consegue, alla luce di tutto quanto suesposto, che la presunzione di gratuità può trovare applicazione per i rapporti instaurati nell'ambito delle imprese individuali, delle società di persone, o qualora si tratti di attività non rientranti nel concetto di impresa (ad es. studi professionali). Elvira D'Alessandro Consulente del Lavoro 34
Rapporto di lavoro padre-figlio – 5 Per superare la presunzione di gratuità delle prestazioni lavorative rese in ambito familiare è necessario che il ricorrente fornisca in giudizio una prova rigorosa degli elementi costitutivi del rapporto di lavoro subordinato e, in particolar modo, dei requisiti indefettibili della subordinazione e della onerosità; inoltre, “con riferimento all'attività lavorativa prestata in agricoltura in favore di parenti o affini (nel quadro di colture tradizionali e di piccole proprietà) la mera prestazione di attività lavorativa non è sufficiente a far configurare un rapporto di lavoro subordinato, essendo invece necessaria una specifica prova della subordinazione e della onerosità delle prestazioni, che può essere fornita anche al di fuori degli elementi sintomatici più tipici della subordinazione, purchè risulti un nesso di corrispettività tra la prestazione lavorative e quella retribuiva, entrambe caratterizzate dall'obbligatorietà, e la prestazione lavorativa sia soggetta a direttive e controlli, pur se in un eventuale quadro caratterizzato da maggiore elasticità di orari”. (Cassazione sentenza 20/4/2011, n, 9043 ) Elvira D'Alessandro Consulente del Lavoro 35
Il rapporto di lavoro domestico con il coniuge Il coniuge è escluso dall’obbligo assicurativo, in quanto le prestazioni offerte si presumono gratuite e dovute per affetto, infatti, ai sensi dell’art. 143 c. c , tra i doveri dei coniugi vi è quello reciproco di assistenza materiale e di collaborazione nell’interesse della famiglia, incompatibile con un parallelo rapporto di lavoro domestico. Fanno eccezione i casi in cui il coniuge datore sia: § grande invalido di guerra (civile e militare) § grande invalido per cause di servizio e del lavoro § mutilato e invalido civile § cieco civile e fruisca dell’indennità di accompagnamento. Elvira D'Alessandro Consulente del Lavoro 36
Il rapporto di lavoro domestico con i parenti e affini entro il terzo grado L’esistenza di vincoli di parentela od affinità entro il terzo grado tra datore di lavoro e lavoratore non esclude l’obbligo assicurativo se è provata l’esistenza del rapporto di lavoro (art. 1 DPR 31. 12. 1971, n. 1403). Deve essere dimostrata l’onerosità della prestazione, che consiste nell’obbligo giuridico del beneficiario delle prestazioni di corrispondere una retribuzione per il lavoro svolto (per es. , contratto, buste paga, ecc. ), e la subordinazione, necessarie perché si possa configurare un rapporto di lavoro dipendente. Elvira D'Alessandro Consulente del Lavoro 37
Assicurazione INAIL Il Coniuge, figli, parenti ed affini del datore di lavoro che alle sue dipendenze svolgono opera manuale o sovrintendono ai lavori rientrano tra i soggetti tutelati e da assicurare all’INAIL. Elvira D'Alessandro Consulente del Lavoro 38
Tutela della salute e sicurezza la Suprema Corte ha ritenuto applicabili nel caso in esame, riguardante una impresa familiare, le norme di tutela della salute e della sicurezza di chi presta di fatto una attività lavorativa per conto della stessa. Anche in altre occasioni, la Corte di Cassazione ha individuato un rapporto di lavoro di fatto anche quando il lavoro è stato svolto per mero favore (sentenze Cass. n. 2232 del 4/3/1982 e Cass. n. 3273 del 7/3/1990). Con il Testo Unico di cui al D. Lgs. n. 81/2008 e s. m. i. altresì sono state focalizzate ora ancor meglio queste posizioni di tutela e di garanzia anche nell’ambito di qualsiasi organizzazione di lavoro. (Cassazione sentenza 7 maggio 2010, n. 17581) Elvira D'Alessandro Consulente del Lavoro 39
PARTE III^ o L’impresa familiare; o L’impresa coniugale cogestita; o La collaborazione occasionale dei familiari; o Il lavoro occasionale accessorio ( voucher ) = ABROGATO o Il lavoro occasionale ( nuovo D. L. 50/2017 ) Elvira D'Alessandro Consulente del Lavoro 40
L’impresa familiare - definizione L’istituto dell’impresa familiare è disciplinato nell'art. 230 bis del codice civile. Secondo tale articolo si può parlare di impresa familiare quando il familiare presta la sua attività di lavoro in modo continuativo nell’impresa o nella famiglia. Elvira D'Alessandro Consulente del Lavoro 41
L’impresa familiare = ditta individuale L’impresa familiare ha carattere individuale e l’imprenditore assume in proprio diritti e obbligazioni nascenti dai rapporti con i terzi. Elvira D'Alessandro Consulente del Lavoro 42
L’impresa familiare nel Codice Civile Art. 230 -bis Salvo che sia configurabile un diverso rapporto, il familiare che presta in modo continuativo la sua attività di lavoro nella famiglia o nell'impresa familiare ha diritto al mantenimento secondo la condizione patrimoniale della famiglia e partecipa agli utili dell'impresa familiare ed ai beni acquistati con essi nonché agli incrementi dell'azienda, anche in ordine all'avviamento, in proporzione alla quantità e qualità del lavoro prestato. (continua) Elvira D'Alessandro Consulente del Lavoro 43
L’impresa familiare nel Codice Civile Art. 230 -bis Le decisioni concernenti l'impiego degli utili e degli incrementi nonché quelle inerenti alla gestione straordinaria, agli indirizzi produttivi e alla cessazione dell'impresa sono adottate, a maggioranza, dai familiari che partecipano all'impresa stessa. I familiari partecipanti all'impresa che non hanno la piena capacità di agire sono rappresentati nel voto da chi esercita la potestà su di essi. Elvira D'Alessandro Consulente del Lavoro 44
L’impresa familiare nel Codice Civile o o o Art. 230 ter al codice civile, attribuisce al convivente “che presti stabilmente la propria opera all'interno dell'impresa dell'altro convivente“ il diritto di “partecipazione agli utili dell’impresa familiare ed ai beni acquistati con essi, nonché agli incrementi dell'azienda, anche in ordine all'avviamento, commisurata al lavoro prestato”, a meno che non sussista già tra le parti un rapporto di subordinazione o di società. Tale innovazione, peraltro, non attribuisce ai conviventi di fatto i medesimi diritti di cui godono i familiari individuati dall’art. 230 bis, poiché a tal fine il legislatore avrebbe utilizzato locuzioni idonee ad includere il convivente nella formulazione del predetto articolo e non avrebbe al contrario introdotto un nuovo articolo, che disciplina separatamente i diritti del convivente che presti attività in un’impresa familiare. in ogni caso, ai fini che qui interessano, si ritiene che, alla luce del tenore letterale e dell’interpretazione delle disposizioni introdotte, l’eventuale attribuzione di utili d’impresa al convivente di fatto, da parte del titolare, ai sensi del nuovo articolo 230 ter, non abbia alcuna conseguenza in ordine all’insorgenza dell’obbligo contributivo del convivente alle gestioni autonome, mancando i necessari requisiti soggettivi, dati dal legame di parentela o affinità rispetto al titolare. Elvira D'Alessandro Consulente del Lavoro 45
L’impresa familiare nel Codice Civile 2. Il lavoro della donna è considerato equivalente a quello dell'uomo. 3. Ai fini della disposizione di cui al primo comma si intende come familiare il coniuge, i parenti entro il terzo grado, gli affini entro il secondo; per impresa familiare quella cui collaborano il coniuge, i parenti entro il terzo grado, gli affini entro il secondo. Elvira D'Alessandro Consulente del Lavoro 46
L’impresa familiare – costituzione - 1 Il Codice Civile non prevede alcuna forma scritta. Invece, l'art. 5 del TUIR (testo unico delle imposte sui redditi) stabilisce che l'impresa familiare, per beneficiare del regime fiscale per la stessa previsto, deve essere costituita con scrittura privata autenticata o con atto pubblico (atto notarile) anteriore all’inizio del periodo d’imposta , per le imprese già esistenti, o contestualmente all’inizio dell’attività imprenditoriale per quelle di nuova costituzione. Elvira D'Alessandro Consulente del Lavoro 47
L’impresa familiare – costituzione - 2 Chi volesse costituire un’impresa familiare in Italia, ma abbia contratto matrimonio all’estero (caso d’italiani o stranieri sposatisi all’estero), la formazione di un’impresa familiare necessita il riconoscimento del matrimonio in Italia seguendo le forme previste dai D. P. R. n. 200/1967 e D. P. R. n. 396/2000. Elvira D'Alessandro Consulente del Lavoro 48
Obbligo comunicazione preventiva UNILAV – non sussiste L’avvio di una collaborazione familiare non implica la comunicazione preventiva d’assunzione al competente Centro per l’impiego, attraverso la procedura prevista per le Comunicazioni obbligatorie telematiche, prescritta per la costituzione di altre tipologie di rapporti di lavoro (subordinati e non). (art. 9 bis, c. 1 e 2, della legge n. 28/11/1996 n. 608 modificata dalla legge 27/12/2006 , n. 296 art. 1180 ) Elvira D'Alessandro Consulente del Lavoro 49
Obbligo comunicazione preventiva all’INAIL - sussiste Prima dell’inizio dell’attivita` lavorativa da inviarsi in via telematica, nella quale va indicato, nominativamente, anche il trattamento retributivo ove previsto. (Art. 39, comma 8, D. L. 112/2008) Si precisa che l’omessa comunicazione preventiva all’Inail competente comporta, per gli organi di vigilanza in sede di accesso ispettivo, che il collaboratore familiare sia considerato ‘‘in nero’’ e, pertanto, lo stesso concorra nel computo ai fini della sospensione dell’attivita`lavorativa. Saranno, inoltre, applicate le sanzioni per “lavoro in nero” Elvira D'Alessandro Consulente del Lavoro 50
Obbligo di tenuta del L. U. L. – non sussiste Per il lavoro, con o senza retribuzione, del coniuge, dei figli e degli altri parenti e affini, che nell’impresa familiare prestino attivita` manuale o non manuale (salvo che non siano dipendenti, collaboratori o associati in partecipazione con apporto lavorativo ) non sussiste l’obbligo di tenuta del Libro Unico del Lavoro. Infatti i dati dei collaboratori familiari non vanno iscritti nel LUL. (Min. Lavoro circ. 21 agosto 2008 , n. 20) Elvira D'Alessandro Consulente del Lavoro 51
L’impresa familiare : la partecipazione agli utili Il titolare (che può essere il capo-famiglia, il coniuge, un figlio, un nipote, ecc. ) deve essere titolare di una quota di almeno il 51%. Le quote di partecipazione agli utili spettanti ai familiari devono essere annualmente indicate nella dichiarazione dei redditi del titolare (in quanto devono essere proporzionali al lavoro prestato nell'impresa in ogni esercizio) e ciascuno di essi, nella propria dichiarazione, deve attestare di aver operato nell'impresa in modo "continuativo e prevalente" (come stabilito dal TUIR, art. 5, c. 4). L'eventuale fallimento dell'impresa si estende al solo titolare e non ai familiari partecipanti all'impresa. Elvira D'Alessandro Consulente del Lavoro 52
L’impresa familiare : l’apporto lavorativo del coniuge Rispetto all’apporto lavorativo del coniuge, va segnalato l’orientamento ormai consolidato della Corte di Cassazione secondo il quale deve riconoscersi la qualifica di partecipante all’impresa familiare alla moglie casalinga che effettui per l’impresa prestazioni, anche saltuarie, che concorrano alla produttività dell’impresa (come la cura di pratiche amministrative e contabili, di mansioni di segreteria etc. ). Elvira D'Alessandro Consulente del Lavoro 53
L’impresa familiare : trattamento fiscale del reddito d’impresa Ai fini IRPEF (imposta sui redditi delle persone fisiche) il reddito d'impresa si suddivide fra tutti i membri dell'impresa secondo le quote di ciascuno (art. 5, c. 4 del TUIR). Sia per effetto di tale suddivisione, che delle detrazioni personali spettanti a ciascun membro dell'impresa familiare, tale forma giuridica può consentire consistenti risparmi fiscali rispetto all'impresa individuale. E' ammessa la contabilità semplificata (imprese minori) con gli stessi limiti previsti per l'impresa individuale. Non vi è obbligo di redazione del bilancio. Elvira D'Alessandro Consulente del Lavoro 54
L’impresa familiare: obblighi contributivi Tutti i componenti dell’impresa familiare sono obbligati al versamento dei contributi previdenziali alla Gestione del Commercio o dell’Artigianato , in quanto la sua costituzione presuppone, ai sensi dell’art. 230 bis cod. civ. e art. 5 D. P. R. 917/86 (disciplina fiscale) che titolare e coadiuvanti della impresa stessa svolgano la propria attività con carattere di abitualità e prevalenza. Elvira D'Alessandro Consulente del Lavoro 55
L’impresa familiare: obblighi contributivi L’ eta` minima per l’iscrizione, sia per i coadiuvanti artigiani sia per i commercianti coadiutori, e` fissata al compimento del 15º anno di eta`. Elvira D'Alessandro Consulente del Lavoro 56
L’impresa familiare: obblighi contributivi L’OBBLIGO DI ISCRIZIONE ALLA GESTIONE ASSICURATIVA DEGLI ESERCENTI ATTIVITÀ COMMERCIALE DELL’IMPRESA FAMILIARE SUSSISTE QUANDO L’ATTIVITÀ LAVORATIVA HA CARATTERE CONTINUATIVO E NON OCCASIONALE. COSÌ HA STABILITO LA CASSAZIONE CON SENTENZA N. 13580 DEL 30 MAGGIO 2013. Elvira D'Alessandro Consulente del Lavoro 57
L’impresa familiare : estinzione o E’ importante precisare che la separazione personale dei coniugi non costituisce di per sé causa di scioglimento dell’impresa familiare; la Corte di Cassazione stabilisce che si debba valutare concretamente se si sia verificata, nella specie, una causa di estinzione. o E’ solo con il divorzio (e la conseguente perdita dello status coniugale) che viene meno per il coniuge il rapporto di collaborazione all’impresa familiare. Elvira D'Alessandro Consulente del Lavoro 58
Azienda “coniugale” - 1 Art. 177 ss. c. c. La sua costituzione deve avvenire dopo il matrimonio, i coniugi debbono essere in regime legale di comunione dei beni e gestire entrambi l'impresa senza alcuna posizione di subordinazione. Elvira D'Alessandro Consulente del Lavoro 59
Azienda “coniugale” - 2 L’azienda coniugale ( o cogestita ) è un’azienda condotta da entrambi i coniugi, i quali assumono ambedue la qualifica d’imprenditori, prendono insieme le decisioni inerenti l’impresa e partecipano nella stessa misura agli utili e alle perdite dell’azienda, e quindi, sono entrambi passibili di fallimento. Elvira D'Alessandro Consulente del Lavoro 60
Occasionalità della collaborazione del familiare : definizione Per attività occasionale si intende quella caratterizzata dalla non sistematicità e stabilità dei compiti espletati, non integrante comportamenti di tipo abituale e prevalente nell'ambito della gestione e del funzionamento dell'impresa. Nei diversi contesti settoriali, appare opportuno legare la nozione di occasionalità al limite quantitativo dei 90 giorni, intesi come frazionabili in ore, ossia 720 ore nel corso dell'anno solare. (Min. Lavoro - Lettera circolare 10 giugno 2013 prot. n. 37/0010478) Elvira D'Alessandro Consulente del Lavoro 61
Occasionalità della collaborazione del familiare La prestazione è da considerarsi sempre occasionale in presenza delle seguenti situazioni : o prestazioni rese da familiare pensionato (non importa se di invalidità, anzianità o vecchiaia ); o prestazioni rese da familiare assunto a tempo pieno presso altro datore di lavoro o prestazioni rese nell'ambito quantitativo di 90 giorni nell'anno solare ovvero ore 720 / anno.
Occasionalità della collaborazione del famiiare: limite quantitativo Nel caso di superamento dei 90 giorni, il limite quantitativo si considera comunque rispettato anche laddove l'attività resa dal familiare si svolga soltanto per qualche ora al giorno, fermo restando il tetto massimo delle 720 ore annue. Trattandosi di parametro esclusivamente orientativo non si ritiene necessario, ai fini del rispetto dello stesso, che l'attività del collaboratore venga svolta "in sostituzione" del titolare dell'azienda. Appare dunque possibile riscontrare la genuina occasionalità della prestazione dei collaboratore a prescindere dalla contestuale presenza del titolare nei locali dell'azienda ove impegnato in altre attività. Elvira D'Alessandro Consulente del Lavoro 63
Collaboratori occasionali degli imprenditori artigiani – 1 “Gli imprenditori artigiani iscritti nei relativi albi provinciali possono avvalersi, in deroga alla normativa previdenziale vigente di collaborazioni occasionali di parenti entro il terzo grado, aventi anche il titolo di studente per un periodo complessivo nel corso dell'anno non superiore a novanta giorni“ (artt. 21, comma 6 ter , D. L. n. 269/2003 (conv. da L. n. 326/2003). ( Min. Lavoro - Lettera circolare 10 giugno 2013 prot. n. 37/0010478 ) ( continua ) Elvira D'Alessandro Consulente del Lavoro 64
Collaboratori occasionali degli imprenditori artigiani – 2 La norma prosegue, inoltre, evidenziando che le collaborazioni debbano avere "carattere di aiuto, a titolo di obbligazione morale", ovvero senza corresponsione alcuna di compensi ed essere rese nel caso di temporanea impossibilità dell'imprenditore artigiano all'espletamento della propria attività lavorativa. Resta ferma, tuttavia, per tale settore, la necessaria iscrizione all'assicurazione obbligatoria contro gli infortuni sul lavoro e la malattie professionali ex D. P. R. n. 1124/1965 (cfr. art. 21, comma 6 ter). ( Min. Lavoro - Lettera circolare 10 giugno 2013 prot. n. 37/0010478 ) Elvira D'Alessandro Consulente del Lavoro 65
Collaboratori occasionali degli imprenditori agricoli. Con riferimento alle attività agricole, l'art. 74 D. Lgs. n. 276/2003 dispone, invece, che "non integrano in ogni caso un rapporto di lavoro autonomo o subordinato le prestazioni svolte da parenti e affini sino al quarto grado in modo meramente occasionale o ricorrente di breve periodo, a titolo di aiuto, mutuo aiuto, obbligazione morale senza corresponsione di compensi (. . . )". ( Min. Lavoro - Lettera circolare 10 giugno 2013 prot. n. 37/0010478 ) Elvira D'Alessandro Consulente del Lavoro 66
Collaboratori occasionali degli imprenditori commerciali Per quanto concerne il settore del commercio, pur non rinvenendosi un'espressa disposizione sulle collaborazioni occasionali dei familiari svolte a titolo gratuito, si può comunque richiamare l'art. 29, L. n. 160/1975, come modificato dalla L. n. 662/1996, ai sensi del quale l'obbligo di iscrizione alla gestione assicurativa degli esercenti attività commerciali, di cui alla L. n 613/1966, sussiste solo per i titolari o gestori in proprio di imprese che, a prescindere dal numero di dipendenti, siano organizzate o dirette prevalentemente con il lavoro proprio e dei componenti della famiglia, compresi i parenti e gli affini entro il terzo grado, ovvero i familiari, coadiutori preposti al punto vendita, che partecipino personalmente al lavoro aziendale con carattere di abitualità e prevalenza. Elvira D'Alessandro Consulente del Lavoro 67
Collaborazioni occasionali dei familiari obbligo assicurazione infortuni Al fine dell'insorgenza dell'assicurabilità presso le gestioni di competenza, per l'Inail restano ferme le indicazioni fornite dallo stesso circa “la sussistenza di tali obblighi ogni qual volta la prestazione sia ricorrente e non meramente accidentale”. Viene definita come accidentale una prestazione che venga resa una o due volte nell'arco dello stesso mese, ma con tetto massimo annuo non superiore a 10 giornate lavorative. Dovranno, dunque, essere soddisfatti entrambi i requisiti. Elvira D'Alessandro Consulente del Lavoro 68
Occasionalità : onere della prova La collaborazione del familiare si considera presuntivamente di natura occasionale. Competerà al personale ispettivo, nel caso in cui non ritenga di aderire a tale impostazione a seguito di presenza di precisi indici sintomatici di una prestazione lavorativa in senso stretto, dimostrare la sussistenza della stessa mediante puntuale ed idonea documentazione probatoria di carattere oggettivo e incontrovertibile. L'inversione dell'onere della prova porterà l'ispettore ad entrare realmente nel merito circa la reale tipologia di prestazione resa dal familiare. Elvira D'Alessandro Consulente del Lavoro 69
Impresa familiare : i voucher A far data dal 18 luglio 2012, anche l’impresa familiare rientra nell’ambito della disciplina generale e può ricorrere al lavoro occasionale per lo svolgimento di ogni tipo di attività (incluse le attività specifiche dell’impresa), con l’osservanza dei soli limiti economici previsti dalla nuova normativa, pari a 2. 000 euro netti (2666 € lordi) per prestatore, nell’anno solare, trattandosi di committenti imprenditori commerciali o professionisti. L’impresa familiare può, quindi, impiegare tutte le categorie di prestatori, inclusi i familiari, purchè non facciano parte del nucleo costitutivo dell’impresa. Elvira D'Alessandro Consulente del Lavoro 70
Impresa familiare : il valore netto del voucher Il valore nominale è comprensivo § della contribuzione (pari al 13%) a favore della gestione separata INPS, che viene accreditata sulla posizione individuale contributiva del prestatore; § di quella in favore dell'INAIL per l'assicurazione antiinfortuni (7%) § di un compenso al concessionario (Inps), per la gestione del servizio, pari al 5%. Il valore netto del voucher da 10 euro nominali, cioè il corrispettivo netto della prestazione, in favore del prestatore, è quindi pari a 7, 50 euro. (INPS circ. 49/2013) Elvira D'Alessandro Consulente del Lavoro 71
Contratto di prestazione occasionale (*) Il “contratto di prestazione occasionale “ ( Prest. O ) non è ammesso: o per gli utilizzatori che abbiano alle proprie dipendenze più di cinque lavoratori subordinati a tempo indeterminato; o per le imprese del settore agricolo, salvo che per le attività lavorative rese dai soggetti summenzionati di cui al comma 8 ( cfr. sch. 73) , purché non iscritti nell’anno precedente negli elenchi anagrafici dei lavoratori agricoli; o per le imprese dell’edilizia e di settori affini, per le imprese esercenti l’attività di escavazione o lavorazione di materiale lapideo, per le imprese del settore delle miniere, cave e torbiere; o nell’àmbito dell’esecuzione di appalti di opere o servizi. (*) Art. 54 bis D. L. 50/2017 in attesa di conversione.
Contratto di prestazione occasionale o Art. 54 bis D. L. 50/2017 in attesa di conversione. o le attività lavorative occasionali sono costituite da quelle che danno luogo (in un anno civile) a compensi complessivamente non superiori a: o 5. 000 euro, per ciascun prestatore con riferimento alla totalità degli utilizzatori; o 5. 000 euro, per ciascun utilizzatore, con riferimento alla totalità dei prestatori; o 2. 500 euro, per prestazioni rese complessivamente da ogni prestatore in favore dello stesso utilizzatore.
Contratto di prestazione occasionale I compensi di alcune categorie di prestatori sono considerati nella misura del 75% del loro importo ( comma 8) Tali categorie sono costituite da: o titolari di pensione di vecchiaia o di invalidità; o giovani con meno di 25 anni di età (se regolarmente iscritti a un ciclo di studi scolastico o universitario); o persone disoccupate (ex articolo 19 del D. Lgs. 150/2015); o percettori di prestazioni integrative del salario, di reddito di inclusione (REI) ovvero di altre prestazioni di sostegno del reddito
Contratto di prestazione occasionale o Il prestatore di lavori occasionali ha diritto alla copertura previdenziale, assicurativa e infortunistica ed ha l’obbligo di iscrizione alla Gestione separata INPS (di cui all’articolo 2, comma 26, della L. 335/1995). o Trovano applicazione nei confronti del prestatore le disposizioni vigenti in materia di riposo giornaliero, riposo settimanale e pause (ex articoli da 7 a 9 del D. Lgs. 66/2003) e quelle in materia di sicurezza sul lavoro (secondo i limiti di cui al richiamato art. 3, comma 8, del D. Lgs. 81/2008, e successive modificazioni) o Non possono essere acquisite prestazioni di lavoro occasionali da soggetti con i quali l’utilizzatore abbia in corso o abbia cessato da meno di 6 mesi un rapporto di lavoro subordinato o di collaborazione coordinata e continuativa.
Contratto di prestazione occasionale o o o La misura minima del compenso orario è pari a 9 euro; Per il settore agricolo essa è invece pari all'importo della retribuzione oraria delle prestazioni di natura subordinata individuata dal contratto collettivo, stipulato dalle associazioni sindacali comparativamente più rappresentative sul piano nazionale (comma 16). Sono interamente a carico dell’utilizzatore la contribuzione alla Gestione separata INPS (pari al 33% del compenso) e il premio per l'assicurazione contro gli infortuni sul lavoro e le malattie professionali (pari al 3, 5% del compenso). L’ 1% degli importi versati è destinato al finanziamento degli oneri gestionali (comma 15); sembrerebbe opportuno chiarire se la base di calcolo di tale percentuale sia costituita dagli importi al netto della contribuzione suddetta
PARTE IV^ Il rapporto di lavoro dei parenti e affini nel caso di: q Società di persone ( Snc, Sas) q Società di capitali ( Srl - Sp. A ) Elvira D'Alessandro Consulente del Lavoro 77
Società di persone : il rapporto di lavoro dei soci Le societa' di persone non sono enti giuridici distinti dai singoli soci. E’, tuttavia, possibile un rapporto di lavoro subordinato fra la societa' ed uno dei soci (che assumendo la veste di dipendente non perde peraltro i diritti connessi alla qualita' di socio) e' configurabile, in via eccezionale, nella sola ipotesi in cui il socio presti la sua attivita‘ lavorativa sotto il controllo gerarchico di altro socio, munito di supremazia. ( Inps circ. 179/1989 ) Elvira D'Alessandro Consulente del Lavoro 78
Presunzione di gratuità – 1 “La presunzione di gratuita' delle prestazioni lavorative rese fra persone legate da vincoli di parentela sussiste anche nel caso di attivita' lavorativa eseguita nell'ambito di un'impresa, qualora questa sia gestita ed organizzata, strutturalmente ed economicamente, con criteri prevalentemente familiari, e non quando l'impresa abbia notevoli dimensioni e per quanto condotta da familiari sia amministrata con criteri rigidamente imprenditoriali. " (Cass. Sentenza n. 2660/28. 4. 1984); Elvira D'Alessandro Consulente del Lavoro 79
Presunzione di gratuità – 2 I criteri ricavabili dalle riportate pronunce giurisprudenziali trovano principale applicazione nei rapporti instaurati nell'ambito delle imprese individuali, delle societa' di persone e delle attivita' non rientranti nel concetto di impresa (ad esempio, studi professionali). Minore applicazione possono avere nei confronti delle societa' di capitali, salve particolari situazioni da valutare di volta involta, in quanto la figura del datore di lavoro si identifica nella societa' e non nella persona degli amministratori. ( Inps – circ. 179/1989 ) Elvira D'Alessandro Consulente del Lavoro 80
Società di persone e prestazioni dei familiari del socio Nei casi di vincoli di coniugio, parentela entro il 3° grado o di affinità entro il 2° grado e di convivenza tra il lavoratore dipendente ed uno dei soci di società di fatto o di persone, l'elemento della subordinazione non può essere escluso nei confronti degli altri soci. Occorre, pertanto, conoscere l'apporto di capitali dei vari soci per stabilire se il socio legato al lavoratore dai predetti vincoli familiari, risulti socio di maggioranza ovvero amministratore unico della società. In caso affermativo il rapporto di lavoro ancorche‘ intercorso con la societa', puo' ritenersi prestato a titolo gratuito e, quindi, non assicurabile. Elvira D'Alessandro Consulente del Lavoro 81
Società in nome collettivo (S. N. C. ) Nelle società in nome collettivo e`possibile l’iscrizione ( all’INPS) del collaboratore familiare del socio artigiano lavoratore. Elvira D'Alessandro Consulente del Lavoro 82
Coadiuvanti nelle società artigiane Le società artigiane in presenza di coadiuvanti familiari di uno o più soci devono preventivamente regolamentare in forma scritta (con data certa), attraverso la stipula di patti parasociali, il rapporto tra società, soci e coadiuvanti, affinché siano definiti: compiti, mansioni e responsabilità di ciascun coadiuvante; ( Regione Emilia Romagna – Assessorato attività produttive 2004 ) Elvira D'Alessandro Consulente del Lavoro 83
Coadiuvanti società artigiane: obblighi assicurativi e previdenziali Eventuali obblighi assicurativi relativi agli infortuni sul lavoro o malattie professionali derivanti all'attività esercitata sono a carico della società. In mancanza di indicazioni specifiche da parte dell'INAIL, si ritiene, infatti, che il coadiuvante di socio di società artigiana sia assimilabile al coadiuvante di titolare di impresa individuale. Ai fini di cui sopra si ritiene opportuno che il modello di iscrizione del coadiuvante familiare all'INPS sia sottoscritto da tutti i soci amministratori facenti parte della società. ( Regione Emilia Romagna – Assessorato attività produttive 2004 ) Elvira D'Alessandro Consulente del Lavoro 84
Società in accomandita semplice ( S. A. S ) Nelle società in accomandita semplice è possibile l’iscrizione del collaboratore familiare, parente o affine, del socio accomandatario lavoratore. Elvira D'Alessandro Consulente del Lavoro 85
Società di capitali – 1 Per i lavoratori legati da vincoli di coniugio, parentela o affinita' con soci amministratori ovvero soci di maggioranza di societa' di capitali, in via generale il rapporto di lavoro puo' essere convalidato in quanto il rapporto stesso intercorre con la societa' e non con i singoli soci. ( Inps circ. n. 179/1989 ) Elvira D'Alessandro Consulente del Lavoro 86
Società di capitali – 2 - E' peraltro necessario verificare il concreto assetto della societa' al fine di accertare se nel caso di specie sussistano le condizioni per il riconoscimento di un vero e proprio rapporto di lavoro subordinato (ad esempio se vi siano due soli soci, entrambi parenti conviventi o se il parente convivente del lavoratore sia titolare di tutti i poteri sociali o abbia la maggioranza delle azioni o delle quote sociali, il rapporto, ancorche' intercorso con la societa', non e' convalidabile). ( Inps circ. 179/1989 ) Elvira D'Alessandro Consulente del Lavoro 87
Società a responsabilità limitata (S. R. L. ) Nelle società a responsabilità limitata la figura del collaboratore familiare trova applicazione solo nel caso in cui la Srl rivesta carattere unipersonale. Elvira D'Alessandro Consulente del Lavoro 88
PARTE V^ L’associazione in partecipazione ( Art. 2549 c. c. come modificato dall’art. 53 D. Lgs. 81/2015) Elvira D'Alessandro Consulente del Lavoro 89
Associazione in partecipazione : apporto di lavoro – limiti quantitativi Il c. 2 dell’art. 2549 c. c. , introdotto dall’art. 1, c. 28 della legge n. 92/2012 ( cd. Legge Fornero ) , prevede che : «qualora l’apporto dell’associato consista anche in una prestazione di lavoro, il numero degli associati impegnati in una medesima attivita`non puo` essere superiore a tre» . ABROGATO Elvira D'Alessandro Consulente del Lavoro 90
Associazione in partecipazione : apporto di lavoro – violazione limiti La violazione del numero massimo di tre associati comporta che tutti siano considerati lavoratori dipendenti, conseguente riconduzione del rapporto intrattenuto nell’alveo del contratto di lavoro subordinato, a tempo pieno e indeterminato. ABROGATO Elvira D'Alessandro Consulente del Lavoro 91
Associazione in partecipazione : apporto di lavoro Codice Civile NUOVO Art. 2549 (Nozione) Con il contratto di associazione in partecipazione l'associante attribuisce all'associato una partecipazione agli utili della sua impresa o di uno o piu' affari verso il corrispettivo di un determinato apporto. Nel caso in cui l'associato sia una persona fisica l'apporto di cui al primo comma non puo' consistere, nemmeno in parte, in una prestazione di lavoro. Elvira D'Alessandro Consulente del Lavoro 92
Associazione in partecipazione : durata o o o Il contratto di associazione in partecipazione non ha un termine minimo di durata per la validità del contratto, quindi, è ammesso che detto contratto sia a tempo determinato od indeterminato, fatta salva la possibilità di ciascuna parte di esercitare il diritto di recesso e di scegliere le modalità di scioglimento del rapporto contrattuale. A riguardo, pacifica è l’ammissibilità del decorso del termine e del mutuo dissenso per lo scioglimento dello stesso. Pertanto, se il contratto di associazione in partecipazione è a tempo indeterminato anche dopo l'entrata in vigore del D. lgs 81/2015, continua a produrre i suoi effetti fino a quando una delle due parti non recederà dal contratto o entrambe le parti decideranno di risolverlo consensualmente. Questo anche per effetto del principio del “tempus regit actum” che afferma la disciplina giuridica relativa a determinati fatti, va individuata nel momento in cui tali fatti si realizzano (art 11 preleggi codice civile). Mentre per i contratti di associazione in partecipazione con la clausola di tacito rinnovo, in attesa di indicazioni ministeriali, rimarranno in vigore fino alla naturale scadenza, ma non potranno essere tacitamente rinnovati. Elvira D'Alessandro Consulente del Lavoro 93
Recesso dell’associato : procedura Anche l’associato in partecipazione il cui apporto consista in una prestazione di lavoro, deve confermare la propria intenzione di recedere dal contratto con le modalita`introdotte dalla Riforma del lavoro ( convalida delle dimissioni ) Elvira D'Alessandro Consulente del Lavoro 94
LE PRESTAZIONI DI LAVORO RESE DA PERSONE LEGATE DA VINCOLI DI PARENTELA E AFFINITA’ – Fine elvira. dalessandro@studioassociatovicenza. it