
LATIHAN SOAL AKUNTANSI 2015 Pemahaman akuntansi berbasis akrual
LATIHAN SOAL AKUNTANSI 2015 Pemahaman akuntansi berbasis akrual 18 November 2015

BERIKUT ADALAH NERACA AWAL DARIS KPD SEJAHTERA DARI PEMERINTAH KABUPATEN MAKMUR : PEMERINTAH KABUPATEN MAKMUR SKPD SEJAHTERA NERACA Per 1 Januari 2015 Aktiva Kas di Bendahara Penerimaan - Ekuitas Kas di Bendahara Pengeluaran - Kendaraan Pasiva 6. 150. 000 Gedung Kantor 6. 000 Total Aktiva 6. 150. 000 Total Pasiva 6. 150. 000
Pada neraca awal yang ditampilkan disini terlihat bahwa Pemerintah Kabupaten Makmur belum menerapkan kebijakan akuntansi akrual untuk penyusutan aset tetap. Oleh karena itu pada awal tahun penerapan kebijakan akrual, maka pos neraca yang berbeda kebijakannya harus dilakukan neraca penyesuaian ulang (restatement). Dalam jurnal restatement ini salah satu akun yang akan dipengaruhi adalah akun EKUITAS. Karena seluruh transaksi operasi berjalan telah dipindahkan ke EKUITAS. Maka penyesuaiannya juga akan mempengaruhi akun EKUITAS.
DALAM CONTOH NERACA AWAL MAKA JURNAL RESTATEMENT PERTAMA: Menyesuaikan penyusutan kendaraan bermotor dengan usia manfaat 5 tahun akan dihitung sbb : Nilai perolehan dikurangi nilai residu dibagi 5 tahun. Dengan asumsi pengadaan aset tetap pada awal tahun 2014, maka nilai beban penyusutan dan akumulasi penyusutan kendaraan (Rp. 150. 000) : 5 tahun, selama satu tahun adalah sebesar Rp. 30. 000. Maka jurnal restatement sbb :
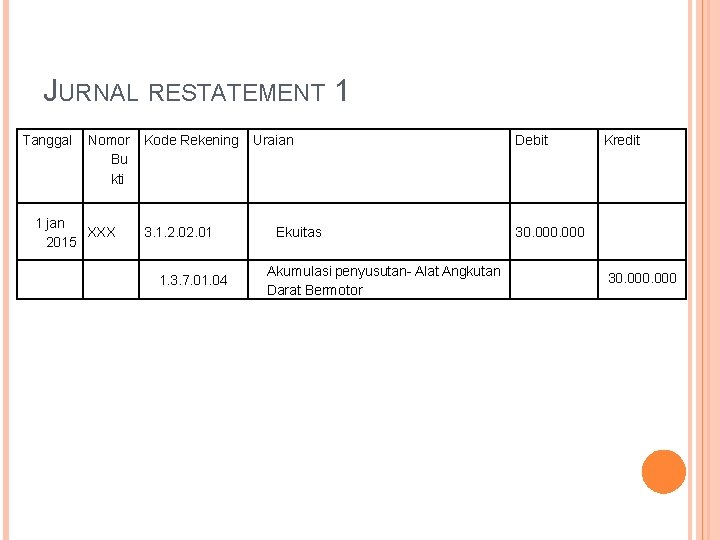
JURNAL RESTATEMENT 1 Tanggal Nomor Kode Rekening Bu kti 1 jan XXX 2015 3. 1. 2. 01 1. 3. 7. 01. 04 Uraian Ekuitas Akumulasi penyusutan- Alat Angkutan Darat Bermotor Debit Kredit 30. 000
JURNAL KEDUA Menyesuaikan penyusutan Gedung Kantor dengan usia manfaat 50 tahun akan dihitung sbb : Nilai perolehan dikurangi nilai residu dibagi 50 tahun. maka nilai beban penyusutan dan akumulasi penyusutan Gedung Kantor Rp. 6. 000 : 50 tahun, selama satu tahun adalah sebesar Rp. 120. 000, -
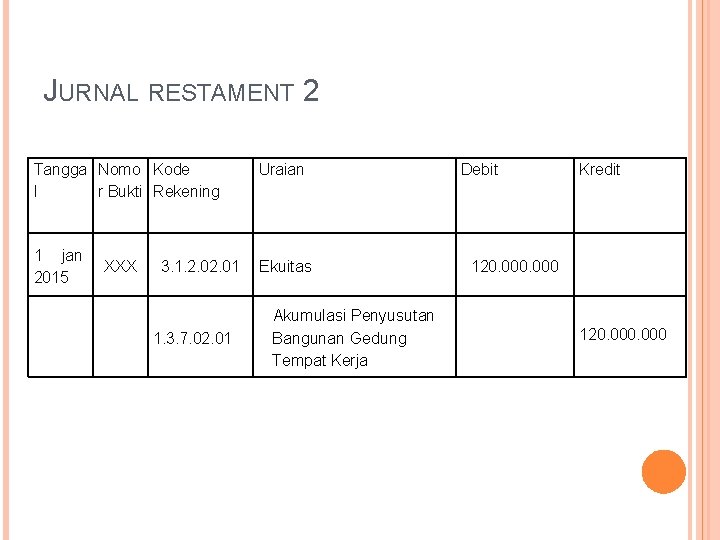
JURNAL RESTAMENT 2 Tangga Nomo Kode l r Bukti Rekening 1 jan 2015 XXX 3. 1. 2. 01 1. 3. 7. 02. 01 Uraian Ekuitas Akumulasi Penyusutan Bangunan Gedung Tempat Kerja Debit Kredit 120. 000
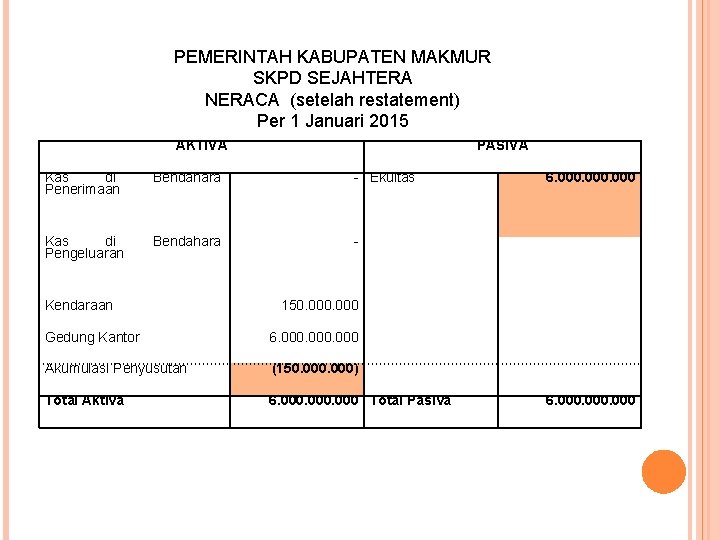
PEMERINTAH KABUPATEN MAKMUR SKPD SEJAHTERA NERACA (setelah restatement) Per 1 Januari 2015 AKTIVA PASIVA Kas di Penerimaan Bendahara - Ekuitas Kas di Pengeluaran Bendahara - Kendaraan 6. 000 150. 000 Gedung Kantor 6. 000 Akumulasi Penyusutan (150. 000) Total Aktiva 6. 000 Total Pasiva 6. 000

LATIHAN SOAL Tanggal 15 Januari 2015 Bendahara Pengeluaran mengajukan SPP UP sebesar Rp. 50. 000, - kepada PA melalui PPK SKPD. Pada hari yang sama PPK SKPD menerbitkan SPM UP, SPM ini diotorisasi dan langsung diserahkan oleh PA kepada BUD. Tanggal 16 Januari 2015 BUD mencairkan SP 2 D UP ke rekening SKPD Sejahtera.
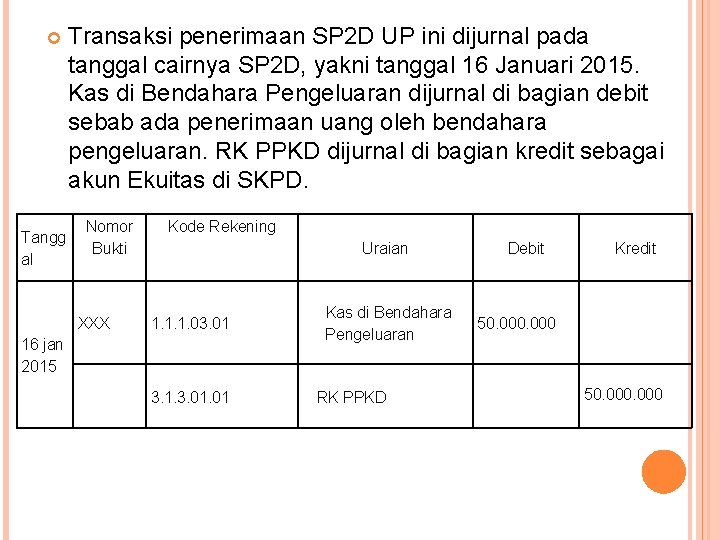
Transaksi penerimaan SP 2 D UP ini dijurnal pada tanggal cairnya SP 2 D, yakni tanggal 16 Januari 2015. Kas di Bendahara Pengeluaran dijurnal di bagian debit sebab ada penerimaan uang oleh bendahara pengeluaran. RK PPKD dijurnal di bagian kredit sebagai akun Ekuitas di SKPD. Tangg al Nomor Bukti XXX Kode Rekening Uraian 1. 1. 1. 03. 01 16 jan 2015 3. 1. 3. 01 Kas di Bendahara Pengeluaran RK PPKD Debit Kredit 50. 000
LATIHAN SOAL 2 Tanggal 2 Februari 2015 BUD menerbitkan SP 2 D LS Gaji sebesar Rp. 215. 000, - dengan rincian: Gaji Pokok Rp. 180. 000, - Tunjangan Keluarga Rp. 17. 000, - Tunjangan Jabatan Rp. 18. 000, -
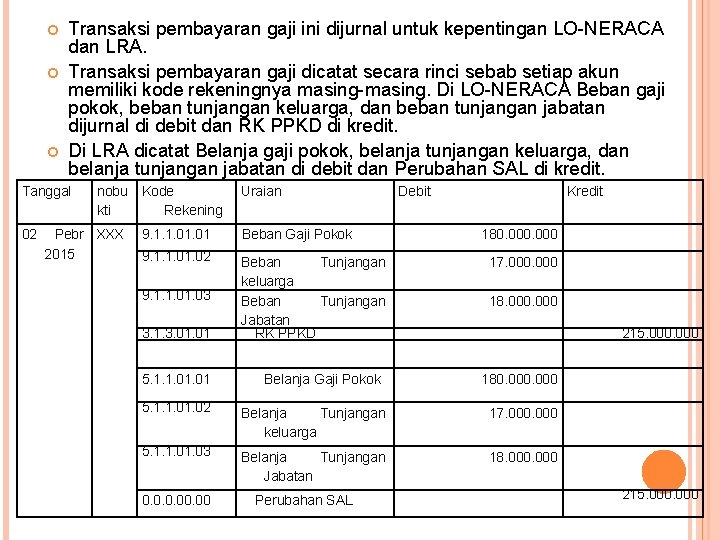
Transaksi pembayaran gaji ini dijurnal untuk kepentingan LO-NERACA dan LRA. Transaksi pembayaran gaji dicatat secara rinci sebab setiap akun memiliki kode rekeningnya masing-masing. Di LO-NERACA Beban gaji pokok, beban tunjangan keluarga, dan beban tunjangan jabatan dijurnal di debit dan RK PPKD di kredit. Di LRA dicatat Belanja gaji pokok, belanja tunjangan keluarga, dan belanja tunjangan jabatan di debit dan Perubahan SAL di kredit. Tanggal nobu Kode kti Rekening 02 Pebr XXX 2015 Uraian 9. 1. 1. 01 Beban Gaji Pokok 9. 1. 1. 02 Beban Tunjangan keluarga Beban Tunjangan Jabatan RK PPKD 9. 1. 1. 03 3. 1. 3. 01 5. 1. 1. 01 Belanja Gaji Pokok Debit Kredit 180. 000 17. 000 18. 000 215. 000 180. 000 5. 1. 1. 02 Belanja Tunjangan keluarga 17. 000 5. 1. 1. 03 Belanja Tunjangan Jabatan 18. 000 0. 00 Perubahan SAL 215. 000
LATIHAN SOAL 3 Tanggal 24 Februari 2015 Bendahara pengeluaran SKPD Sejahtera membayar makan dan minum rapat dengan uang UP senilai Rp. 600. 000, -
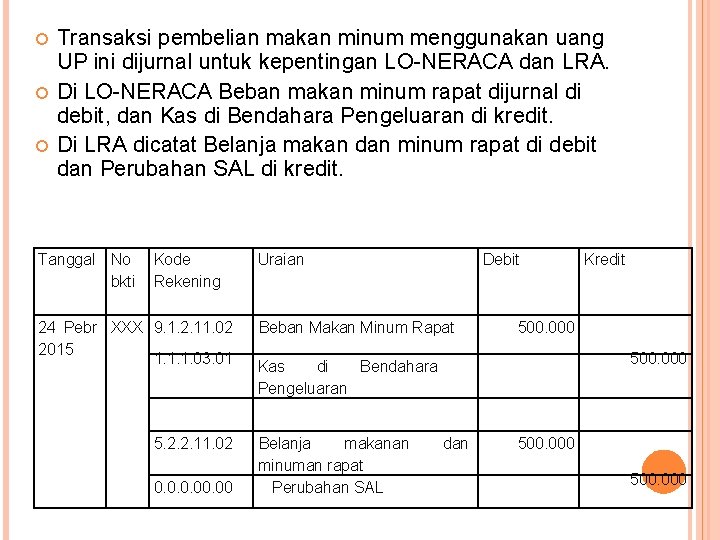
Transaksi pembelian makan minum menggunakan uang UP ini dijurnal untuk kepentingan LO-NERACA dan LRA. Di LO-NERACA Beban makan minum rapat dijurnal di debit, dan Kas di Bendahara Pengeluaran di kredit. Di LRA dicatat Belanja makan dan minum rapat di debit dan Perubahan SAL di kredit. Tanggal No bkti Kode Rekening 24 Pebr XXX 9. 1. 2. 11. 02 2015 1. 1. 1. 03. 01 5. 2. 2. 11. 02 0. 00 Uraian Debit Beban Makan Minum Rapat Kas di Bendahara Pengeluaran Belanja makanan minuman rapat Perubahan SAL Kredit 500. 000 dan 500. 000
LATIHAN SOAL 4 Tanggal 8 April 2015 Bendahara pengeluaran SKPD Sejahtera melakukan pembayaran dengan menggunakan uang UP atas belanja ATK sebesar Rp. 2. 400. 000, -
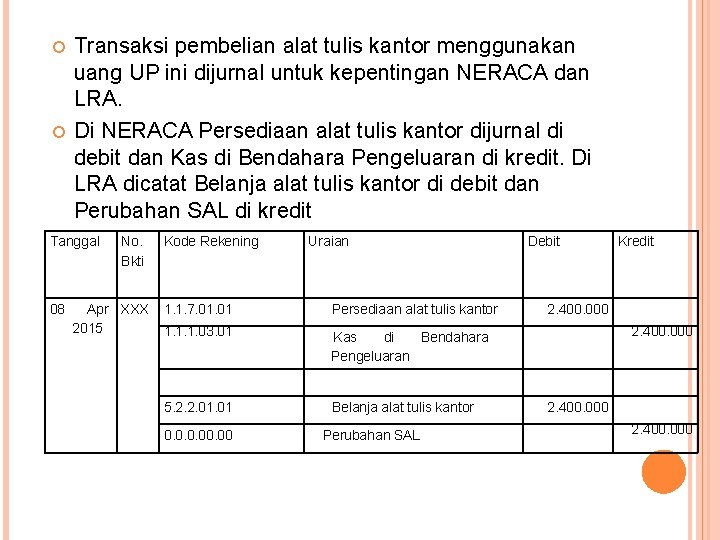
Transaksi pembelian alat tulis kantor menggunakan uang UP ini dijurnal untuk kepentingan NERACA dan LRA. Di NERACA Persediaan alat tulis kantor dijurnal di debit dan Kas di Bendahara Pengeluaran di kredit. Di LRA dicatat Belanja alat tulis kantor di debit dan Perubahan SAL di kredit Tanggal 08 No. Bkti Apr XXX 2015 Kode Rekening Uraian 1. 1. 7. 01 Persediaan alat tulis kantor 1. 1. 1. 03. 01 Kas di Bendahara Pengeluaran 5. 2. 2. 01 Belanja alat tulis kantor 0. 00 Perubahan SAL Debit Kredit 2. 400. 000
LATIHAN SOAL 5 Tanggal 25 Mei 2015 Hotel Citra membayar pajak hotel ke SKPD Tentram Rp. 20. 000, -

Transaksi Pembayaran pajak ini akan mempengaruhi LONERACA dan LRA. Di LO-NERACA menjurnal Pendapatan Pajak Hotel-LO di kredit dan kas di bendahara penerimaan di debit. Di LRA dicatat di sisi debit untuk akun Perubahan SAL, dan di kredit akun Pendapatan Pajak Hotel. Tanggal No bkt 28 Mei XXX 2015 Kode Rekening Uraian 1. 1. 1. 02. 01 8. 1. 1. 06. 01 0. 00 4. 1. 1. 01 Kas di Bendahara Penerimaan Debit 20. 000 Pendapatan Pajak Hotel. LO Perubahan SAL Pendapatan Pajak Hotel Kredit 20. 000
LATIHAN SOAL 6 Tanggal 26 Mei 2015 Bendahara Penerimaan SKPD Tentram menyetorkan uang pajak tersebut ke rekening Kas Daerah.
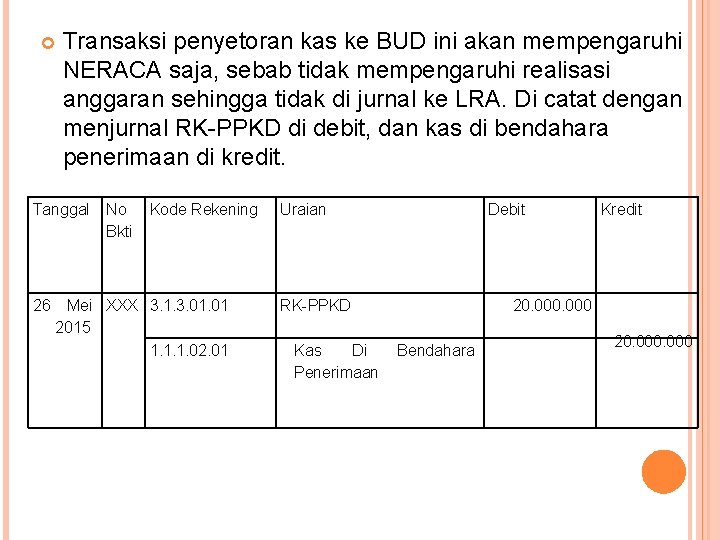
Transaksi penyetoran kas ke BUD ini akan mempengaruhi NERACA saja, sebab tidak mempengaruhi realisasi anggaran sehingga tidak di jurnal ke LRA. Di catat dengan menjurnal RK-PPKD di debit, dan kas di bendahara penerimaan di kredit. Tanggal No Bkti Kode Rekening 26 Mei XXX 3. 1. 3. 01 2015 1. 1. 1. 02. 01 Uraian Debit RK-PPKD Kas Di Penerimaan Kredit 20. 000 Bendahara 20. 000
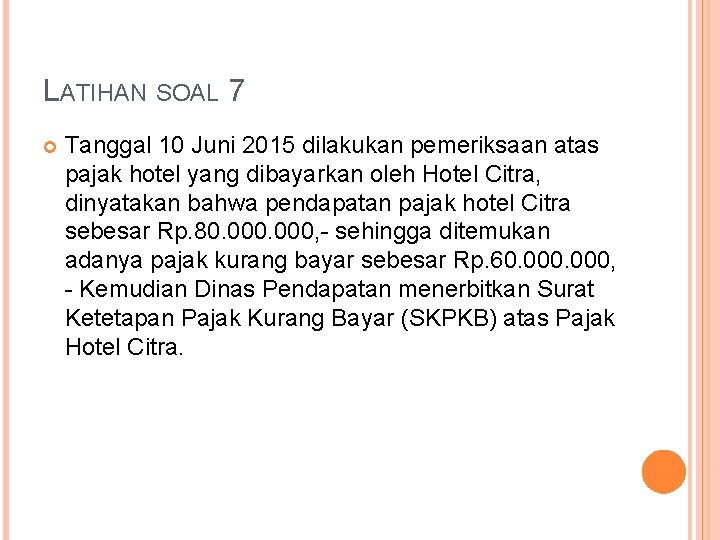
LATIHAN SOAL 7 Tanggal 10 Juni 2015 dilakukan pemeriksaan atas pajak hotel yang dibayarkan oleh Hotel Citra, dinyatakan bahwa pendapatan pajak hotel Citra sebesar Rp. 80. 000, - sehingga ditemukan adanya pajak kurang bayar sebesar Rp. 60. 000, - Kemudian Dinas Pendapatan menerbitkan Surat Ketetapan Pajak Kurang Bayar (SKPKB) atas Pajak Hotel Citra.
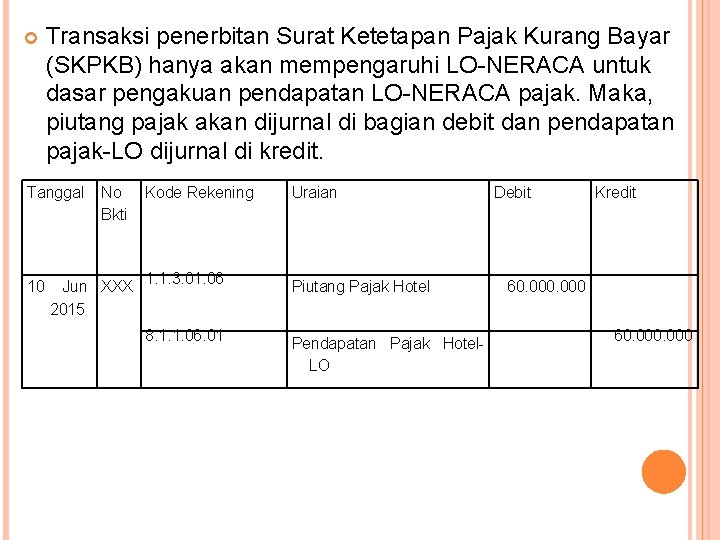
Transaksi penerbitan Surat Ketetapan Pajak Kurang Bayar (SKPKB) hanya akan mempengaruhi LO-NERACA untuk dasar pengakuan pendapatan LO-NERACA pajak. Maka, piutang pajak akan dijurnal di bagian debit dan pendapatan pajak-LO dijurnal di kredit. Tanggal No Bkti 10 Jun XXX 2015 Kode Rekening 1. 1. 3. 01. 06 8. 1. 1. 06. 01 Uraian Piutang Pajak Hotel Pendapatan Pajak Hotel. LO Debit Kredit 60. 000
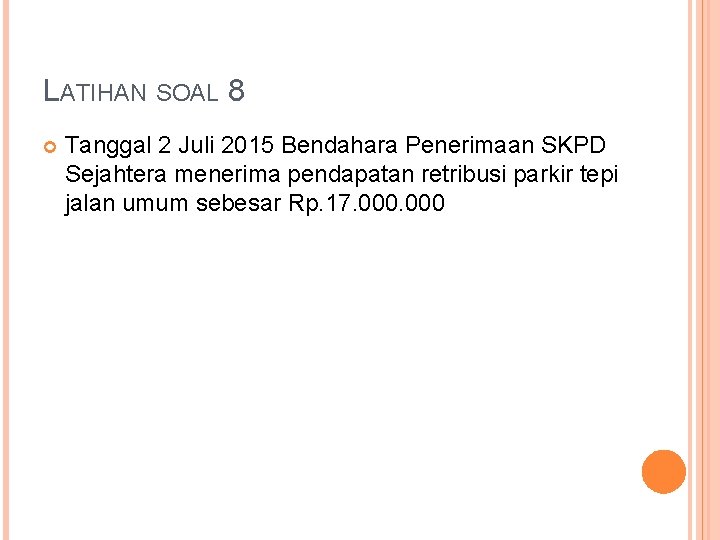
LATIHAN SOAL 8 Tanggal 2 Juli 2015 Bendahara Penerimaan SKPD Sejahtera menerima pendapatan retribusi parkir tepi jalan umum sebesar Rp. 17. 000
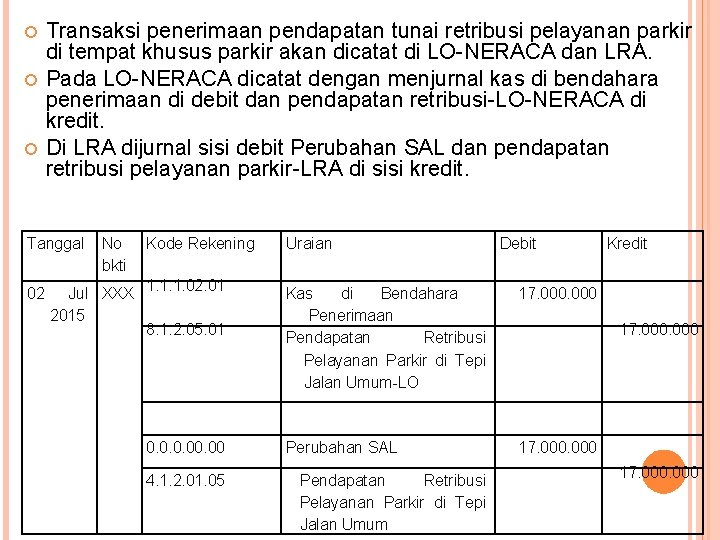
Transaksi penerimaan pendapatan tunai retribusi pelayanan parkir di tempat khusus parkir akan dicatat di LO-NERACA dan LRA. Pada LO-NERACA dicatat dengan menjurnal kas di bendahara penerimaan di debit dan pendapatan retribusi-LO-NERACA di kredit. Di LRA dijurnal sisi debit Perubahan SAL dan pendapatan retribusi pelayanan parkir-LRA di sisi kredit. Tanggal 02 No bkti Jul XXX 2015 Kode Rekening 1. 1. 1. 02. 01 8. 1. 2. 05. 01 0. 00 4. 1. 2. 01. 05 Uraian Debit Kas di Bendahara Penerimaan Pendapatan Retribusi Pelayanan Parkir di Tepi Jalan Umum-LO 17. 000 Perubahan SAL 17. 000 Pendapatan Retribusi Pelayanan Parkir di Tepi Jalan Umum Kredit 17. 000
LATIHAN SOAL 9 Tanggal 3 Juli 2015 Bendahara penerimaan SKPD Sejahtera menyetorkan uang retribusi tersebut ke rekening Kas Daerah.
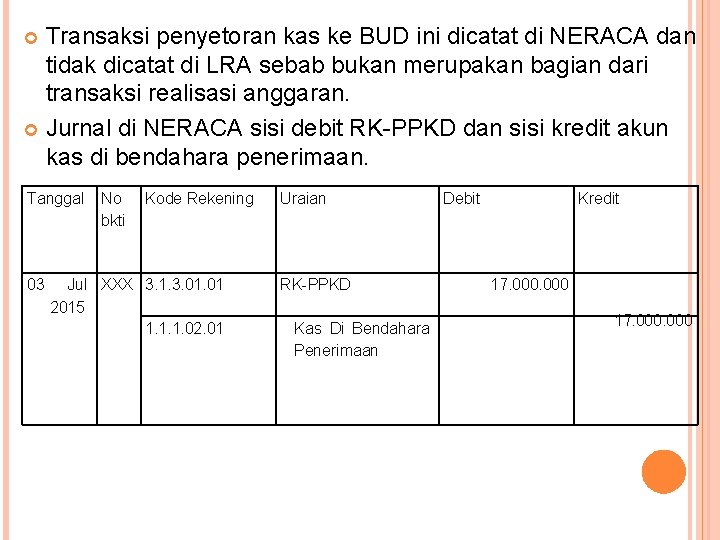
Transaksi penyetoran kas ke BUD ini dicatat di NERACA dan tidak dicatat di LRA sebab bukan merupakan bagian dari transaksi realisasi anggaran. Jurnal di NERACA sisi debit RK-PPKD dan sisi kredit akun kas di bendahara penerimaan. Tanggal 03 No bkti Kode Rekening Jul XXX 3. 1. 3. 01 2015 1. 1. 1. 02. 01 Uraian RK-PPKD Kas Di Bendahara Penerimaan Debit Kredit 17. 000
LATIHAN SOAL 10 Tanggal 7 September 2015 BUD menerbitkan SP 2 D LS Barang untuk pembelian kendaraan dinas senilai Rp. 250. 000, BAST atas kendaraan ini ditandatangani pada tanggal 4 September 2015
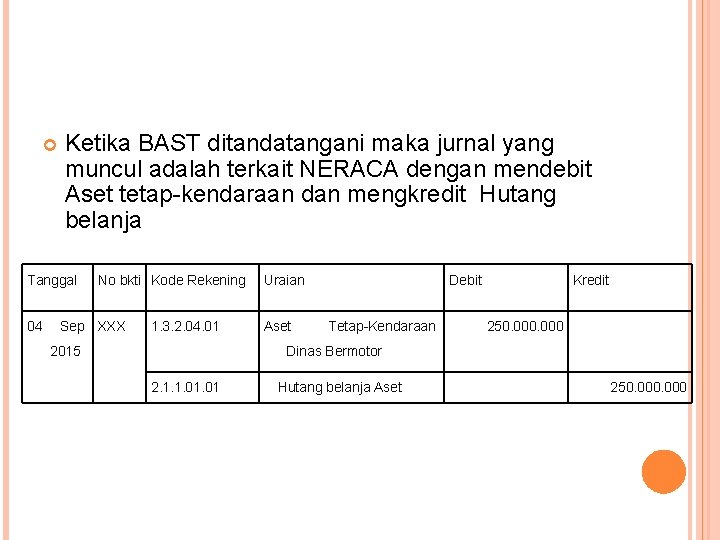
Ketika BAST ditandatangani maka jurnal yang muncul adalah terkait NERACA dengan mendebit Aset tetap-kendaraan dan mengkredit Hutang belanja Tanggal No bkti Kode Rekening 04 Sep XXX 1. 3. 2. 04. 01 2015 Uraian Aset Debit Tetap-Kendaraan Kredit 250. 000 Dinas Bermotor 2. 1. 1. 01 Hutang belanja Aset 250. 000
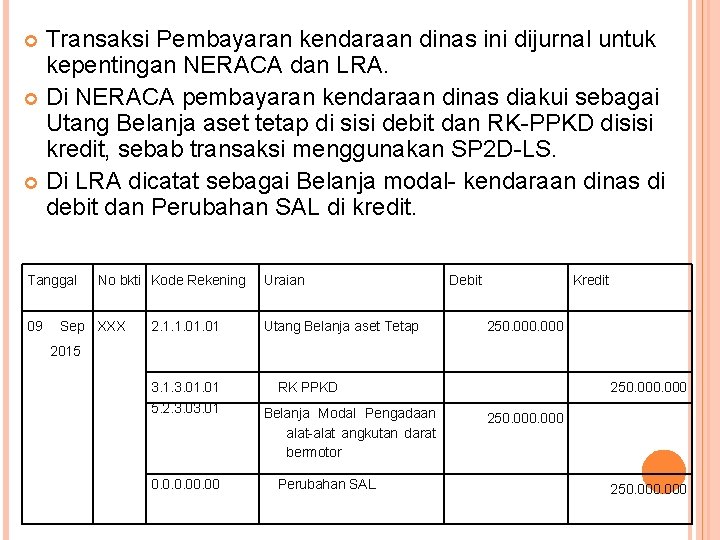
Transaksi Pembayaran kendaraan dinas ini dijurnal untuk kepentingan NERACA dan LRA. Di NERACA pembayaran kendaraan dinas diakui sebagai Utang Belanja aset tetap di sisi debit dan RK-PPKD disisi kredit, sebab transaksi menggunakan SP 2 D-LS. Di LRA dicatat sebagai Belanja modal- kendaraan dinas di debit dan Perubahan SAL di kredit. Tanggal No bkti Kode Rekening 09 Sep XXX 2. 1. 1. 01 Uraian Utang Belanja aset Tetap Debit Kredit 250. 000 2015 3. 1. 3. 01 5. 2. 3. 01 0. 00 RK PPKD Belanja Modal Pengadaan alat-alat angkutan darat bermotor Perubahan SAL 250. 000 250. 000
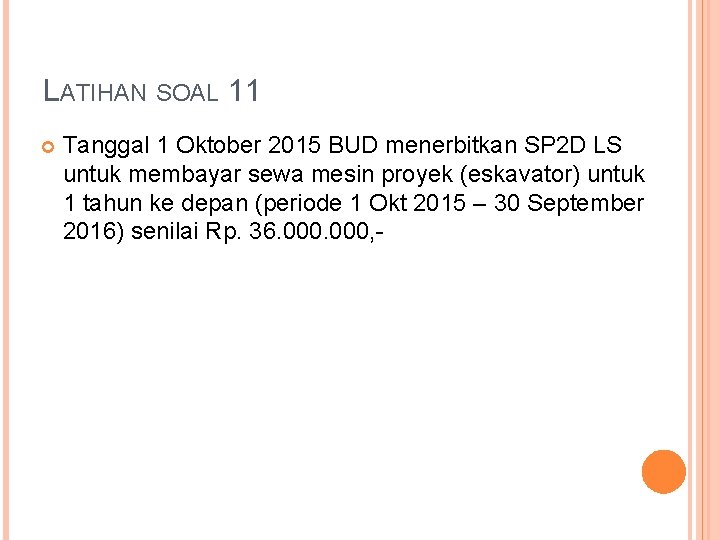
LATIHAN SOAL 11 Tanggal 1 Oktober 2015 BUD menerbitkan SP 2 D LS untuk membayar sewa mesin proyek (eskavator) untuk 1 tahun ke depan (periode 1 Okt 2015 – 30 September 2016) senilai Rp. 36. 000, -
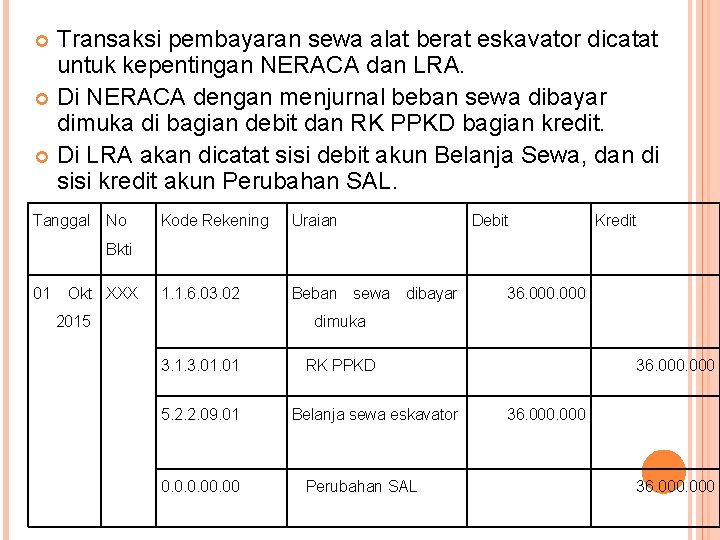
Transaksi pembayaran sewa alat berat eskavator dicatat untuk kepentingan NERACA dan LRA. Di NERACA dengan menjurnal beban sewa dibayar dimuka di bagian debit dan RK PPKD bagian kredit. Di LRA akan dicatat sisi debit akun Belanja Sewa, dan di sisi kredit akun Perubahan SAL. Tanggal No Kode Rekening Uraian 1. 1. 6. 03. 02 Beban sewa dibayar Debit Kredit Bkti 01 Okt XXX 2015 36. 000 dimuka 3. 1. 3. 01 5. 2. 2. 09. 01 0. 00 RK PPKD Belanja sewa eskavator Perubahan SAL 36. 000 36. 000
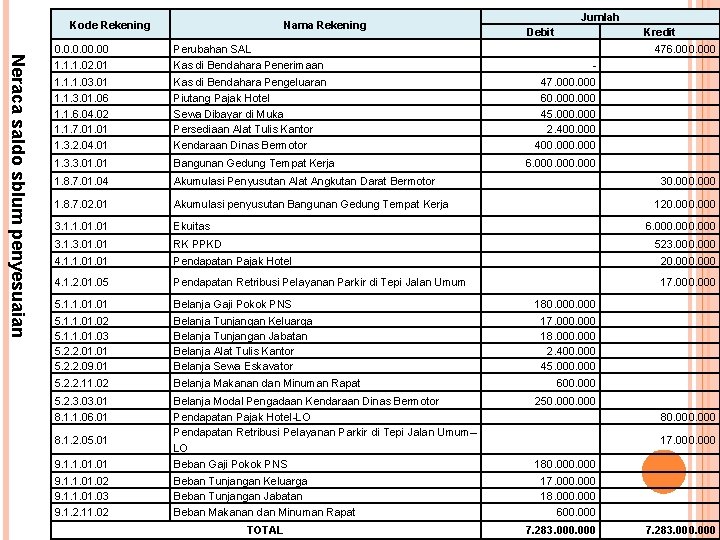
Kode Rekening Nama Rekening Jumlah Debit Kredit Neraca saldo sblum penyesuaian 0. 00 Perubahan SAL 1. 1. 1. 02. 01 Kas di Bendahara Penerimaan - 1. 1. 1. 03. 01 Kas di Bendahara Pengeluaran 47. 000 1. 1. 3. 01. 06 1. 1. 6. 04. 02 1. 1. 7. 01 Piutang Pajak Hotel Sewa Dibayar di Muka Persediaan Alat Tulis Kantor 60. 000 45. 000 2. 400. 000 1. 3. 2. 04. 01 Kendaraan Dinas Bermotor 400. 000 1. 3. 3. 01 Bangunan Gedung Tempat Kerja 1. 8. 7. 01. 04 Akumulasi Penyusutan Alat Angkutan Darat Bermotor 1. 8. 7. 02. 01 Akumulasi penyusutan Bangunan Gedung Tempat Kerja 3. 1. 1. 01 Ekuitas 3. 1. 3. 01 RK PPKD 4. 1. 1. 01 Pendapatan Pajak Hotel 20. 000 4. 1. 2. 01. 05 Pendapatan Retribusi Pelayanan Parkir di Tepi Jalan Umum 17. 000 5. 1. 1. 01 Belanja Gaji Pokok PNS 5. 1. 1. 02 5. 1. 1. 03 5. 2. 2. 01 5. 2. 2. 09. 01 Belanja Tunjangan Keluarga Belanja Tunjangan Jabatan Belanja Alat Tulis Kantor Belanja Sewa Eskavator 5. 2. 2. 11. 02 Belanja Makanan dan Minuman Rapat 5. 2. 3. 01 Belanja Modal Pengadaan Kendaraan Dinas Bermotor 8. 1. 1. 06. 01 Pendapatan Pajak Hotel-LO Pendapatan Retribusi Pelayanan Parkir di Tepi Jalan Umum– LO 8. 1. 2. 05. 01 476. 000 30. 000 120. 000 6. 000 523. 000 9. 1. 1. 01 Beban Gaji Pokok PNS 9. 1. 1. 02 9. 1. 1. 03 Beban Tunjangan Keluarga Beban Tunjangan Jabatan 9. 1. 2. 11. 02 Beban Makanan dan Minuman Rapat TOTAL 180. 000 17. 000 18. 000 2. 400. 000 45. 000 600. 000 250. 000 80. 000 17. 000 18. 000 600. 000 7. 283. 000
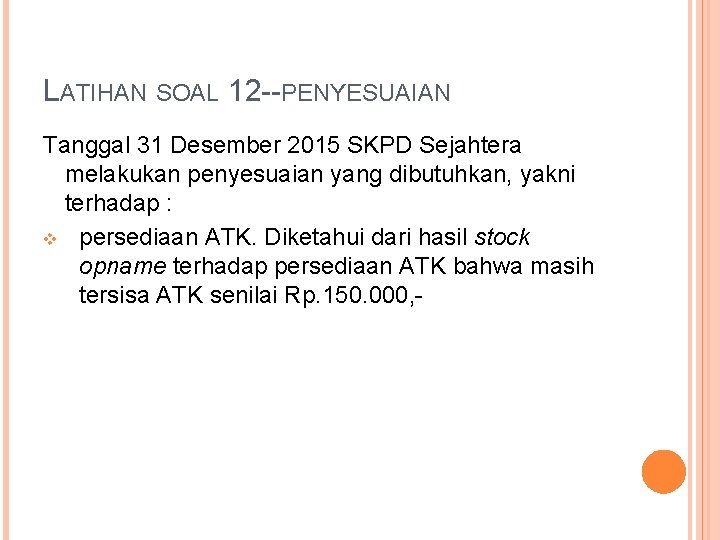
LATIHAN SOAL 12 --PENYESUAIAN Tanggal 31 Desember 2015 SKPD Sejahtera melakukan penyesuaian yang dibutuhkan, yakni terhadap : v persediaan ATK. Diketahui dari hasil stock opname terhadap persediaan ATK bahwa masih tersisa ATK senilai Rp. 150. 000, -
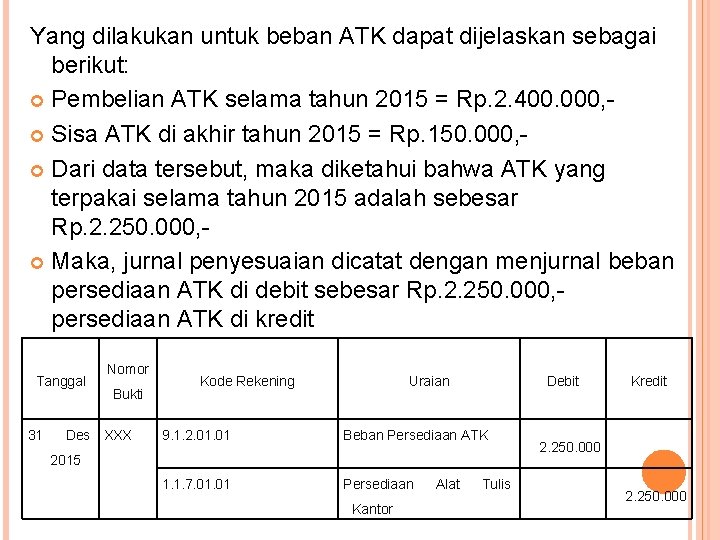
Yang dilakukan untuk beban ATK dapat dijelaskan sebagai berikut: Pembelian ATK selama tahun 2015 = Rp. 2. 400. 000, Sisa ATK di akhir tahun 2015 = Rp. 150. 000, Dari data tersebut, maka diketahui bahwa ATK yang terpakai selama tahun 2015 adalah sebesar Rp. 2. 250. 000, Maka, jurnal penyesuaian dicatat dengan menjurnal beban persediaan ATK di debit sebesar Rp. 2. 250. 000, - persediaan ATK di kredit Tanggal 31 Nomor Bukti Des XXX Kode Rekening Uraian Debit 9. 1. 2. 01 Beban Persediaan ATK 1. 1. 7. 01 Persediaan 2015 Kantor Alat Tulis Kredit 2. 250. 000
LAT 12 LANJUTAN v Beban dibayar di muka untuk 1 tahun ke depan
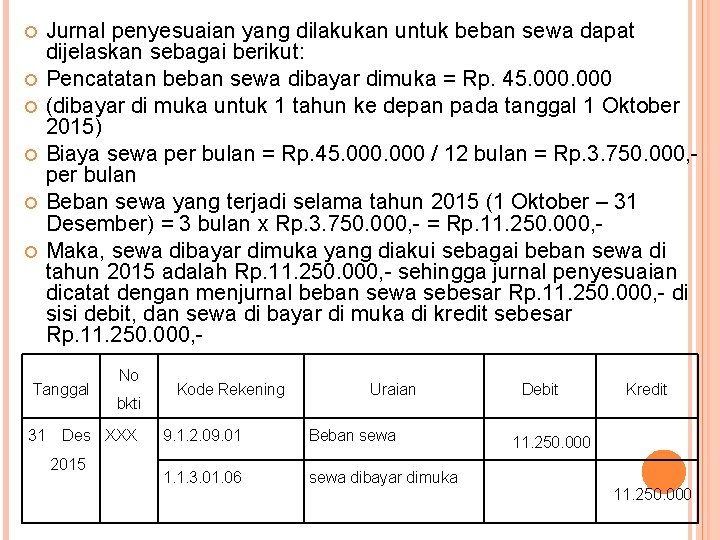
Jurnal penyesuaian yang dilakukan untuk beban sewa dapat dijelaskan sebagai berikut: Pencatatan beban sewa dibayar dimuka = Rp. 45. 000 (dibayar di muka untuk 1 tahun ke depan pada tanggal 1 Oktober 2015) Biaya sewa per bulan = Rp. 45. 000 / 12 bulan = Rp. 3. 750. 000, - per bulan Beban sewa yang terjadi selama tahun 2015 (1 Oktober – 31 Desember) = 3 bulan x Rp. 3. 750. 000, - = Rp. 11. 250. 000, Maka, sewa dibayar dimuka yang diakui sebagai beban sewa di tahun 2015 adalah Rp. 11. 250. 000, - sehingga jurnal penyesuaian dicatat dengan menjurnal beban sewa sebesar Rp. 11. 250. 000, - di sisi debit, dan sewa di bayar di muka di kredit sebesar Rp. 11. 250. 000, - Tanggal No bkti 31 Des XXX 2015 Kode Rekening Uraian 9. 1. 2. 09. 01 Beban sewa 1. 1. 3. 01. 06 sewa dibayar dimuka Debit Kredit 11. 250. 000
LAT 12 LANJUTAN Jurnal penyesuaian untuk penyusutan aset tetap kendaraan bermotor (kendaraan dinas) yg umur manfaatnya selama 5 tahun. Disusutkan dengan metode garis lurus (stright line method).
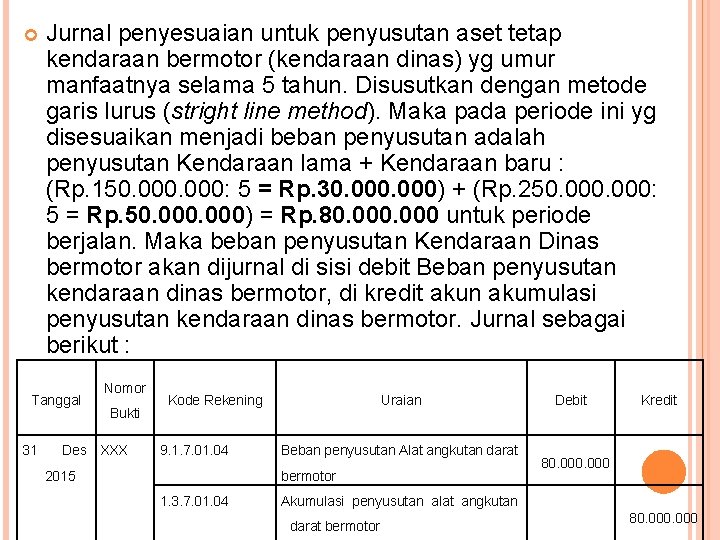
Jurnal penyesuaian untuk penyusutan aset tetap kendaraan bermotor (kendaraan dinas) yg umur manfaatnya selama 5 tahun. Disusutkan dengan metode garis lurus (stright line method). Maka pada periode ini yg disesuaikan menjadi beban penyusutan adalah penyusutan Kendaraan lama + Kendaraan baru : (Rp. 150. 000: 5 = Rp. 30. 000) + (Rp. 250. 000: 5 = Rp. 50. 000) = Rp. 80. 000 untuk periode berjalan. Maka beban penyusutan Kendaraan Dinas bermotor akan dijurnal di sisi debit Beban penyusutan kendaraan dinas bermotor, di kredit akun akumulasi penyusutan kendaraan dinas bermotor. Jurnal sebagai berikut : Tanggal 31 Nomor Bukti Des XXX Kode Rekening 9. 1. 7. 01. 04 2015 Uraian Beban penyusutan Alat angkutan darat bermotor 1. 3. 7. 01. 04 Debit Kredit 80. 000 Akumulasi penyusutan alat angkutan darat bermotor 80. 000
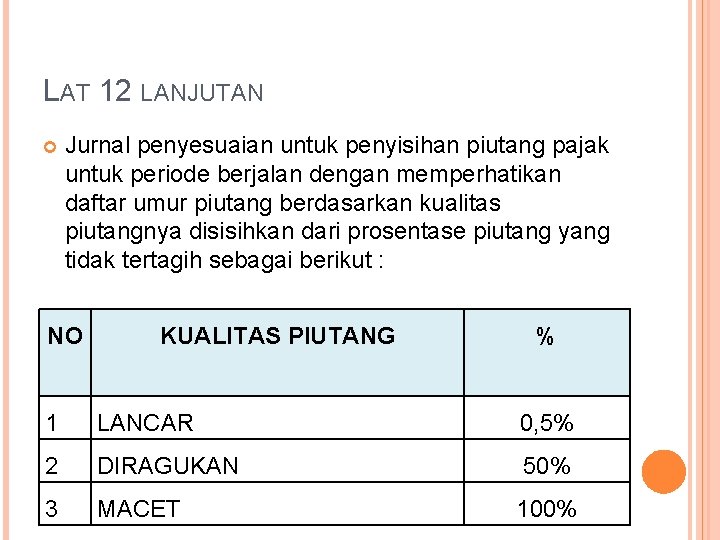
LAT 12 LANJUTAN Jurnal penyesuaian untuk penyisihan piutang pajak untuk periode berjalan dengan memperhatikan daftar umur piutang berdasarkan kualitas piutangnya disisihkan dari prosentase piutang yang tidak tertagih sebagai berikut : NO KUALITAS PIUTANG % 1 LANCAR 0, 5% 2 DIRAGUKAN 50% 3 MACET 100%
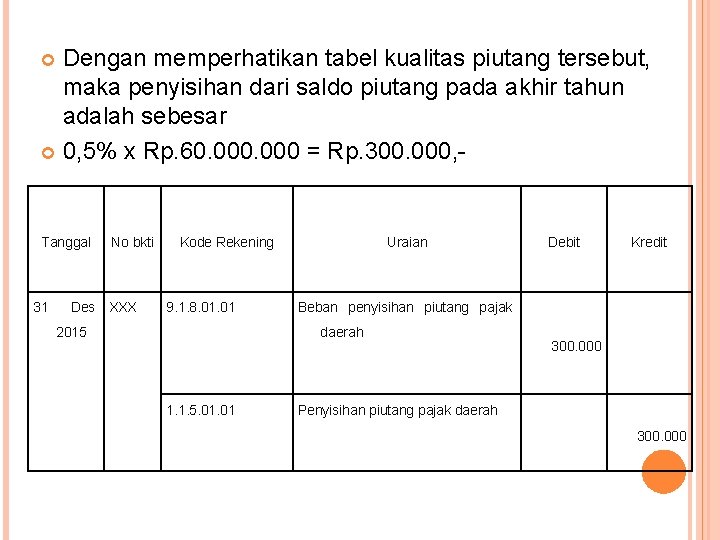
Dengan memperhatikan tabel kualitas piutang tersebut, maka penyisihan dari saldo piutang pada akhir tahun adalah sebesar 0, 5% x Rp. 60. 000 = Rp. 300. 000, Tanggal 31 No bkti Des XXX Kode Rekening 9. 1. 8. 01 2015 Uraian Kredit Beban penyisihan piutang pajak daerah 1. 1. 5. 01 Debit 300. 000 Penyisihan piutang pajak daerah 300. 000
LAT 12 LANJUTAN Jurnal penyesuaian untuk penyusutan aset tetap gedung kantor yg umur manfaatnya selama 50 tahun. Disusutkan dengan metode garis lurus (stright line method).
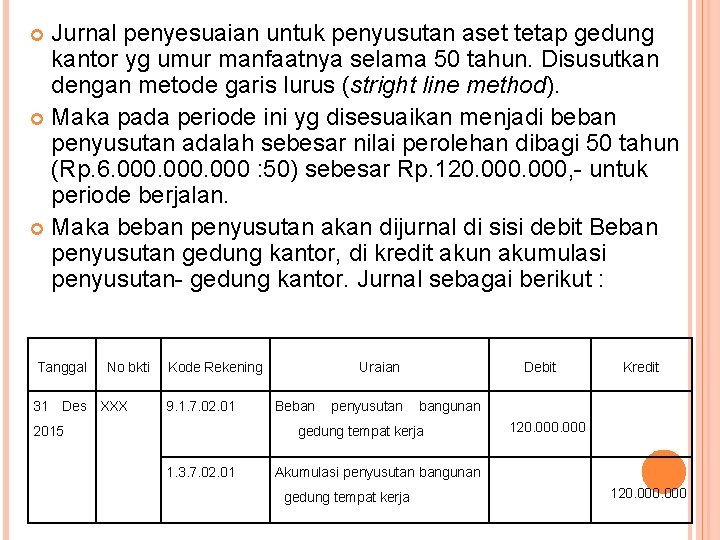
Jurnal penyesuaian untuk penyusutan aset tetap gedung kantor yg umur manfaatnya selama 50 tahun. Disusutkan dengan metode garis lurus (stright line method). Maka pada periode ini yg disesuaikan menjadi beban penyusutan adalah sebesar nilai perolehan dibagi 50 tahun (Rp. 6. 000 : 50) sebesar Rp. 120. 000, - untuk periode berjalan. Maka beban penyusutan akan dijurnal di sisi debit Beban penyusutan gedung kantor, di kredit akun akumulasi penyusutan- gedung kantor. Jurnal sebagai berikut : Tanggal No bkti 31 Des XXX Kode Rekening 9. 1. 7. 02. 01 2015 Uraian Kredit Beban penyusutan bangunan gedung tempat kerja 1. 3. 7. 02. 01 Debit 120. 000 Akumulasi penyusutan bangunan gedung tempat kerja 120. 000
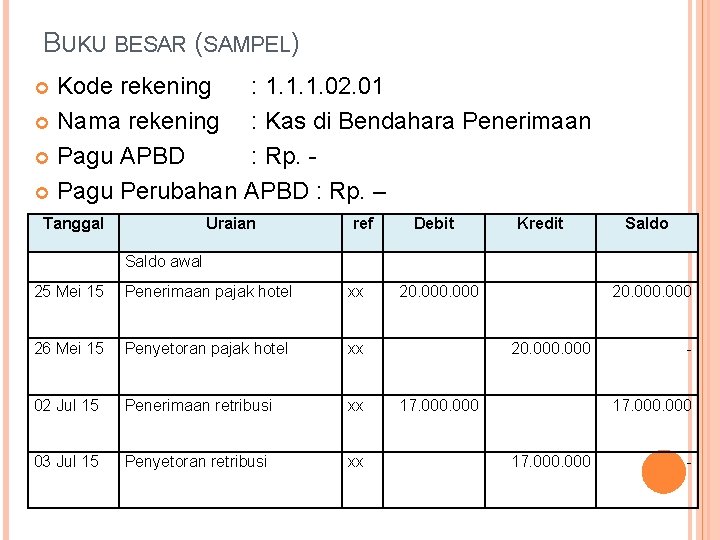
BUKU BESAR (SAMPEL) Kode rekening : 1. 1. 1. 02. 01 Nama rekening : Kas di Bendahara Penerimaan Pagu APBD : Rp. - Pagu Perubahan APBD : Rp. – Tanggal Uraian ref Debit Kredit Saldo awal 25 Mei 15 Penerimaan pajak hotel xx 26 Mei 15 Penyetoran pajak hotel xx 02 Jul 15 Penerimaan retribusi xx 03 Jul 15 Penyetoran retribusi xx 20. 000 20. 000 17. 000 -
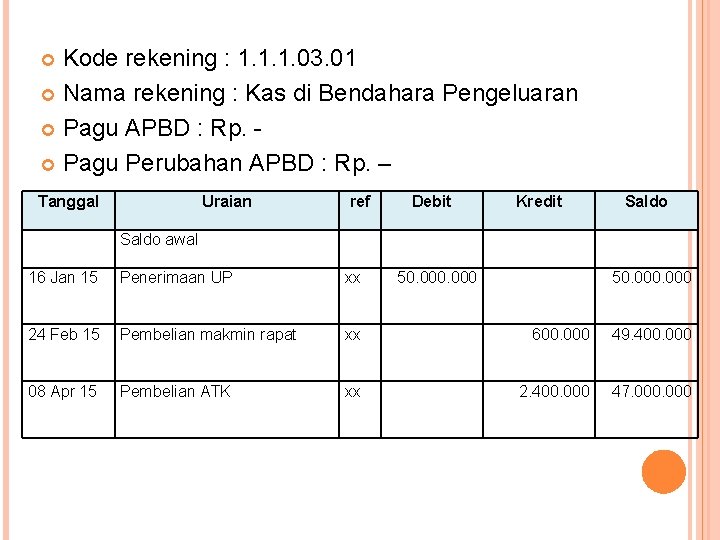
Kode rekening : 1. 1. 1. 03. 01 Nama rekening : Kas di Bendahara Pengeluaran Pagu APBD : Rp. - Pagu Perubahan APBD : Rp. – Tanggal Uraian ref Debit Kredit Saldo awal 16 Jan 15 Penerimaan UP xx 50. 000 24 Feb 15 Pembelian makmin rapat xx 600. 000 49. 400. 000 08 Apr 15 Pembelian ATK xx 2. 400. 000 47. 000
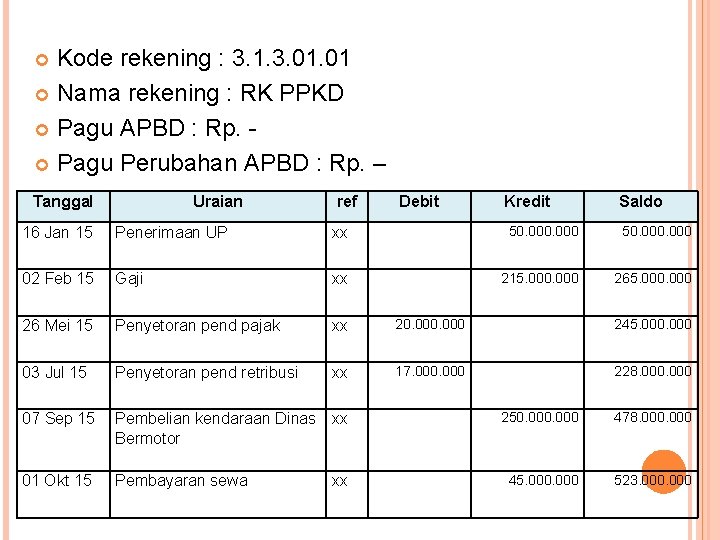
Kode rekening : 3. 1. 3. 01 Nama rekening : RK PPKD Pagu APBD : Rp. - Pagu Perubahan APBD : Rp. – Tanggal Uraian ref Debit Kredit Saldo 16 Jan 15 Penerimaan UP xx 50. 000 02 Feb 15 Gaji xx 215. 000 26 Mei 15 Penyetoran pend pajak xx 20. 000 245. 000 03 Jul 15 Penyetoran pend retribusi xx 17. 000 228. 000 07 Sep 15 Pembelian kendaraan Dinas xx Bermotor 01 Okt 15 Pembayaran sewa xx 250. 000 478. 000 45. 000 523. 000
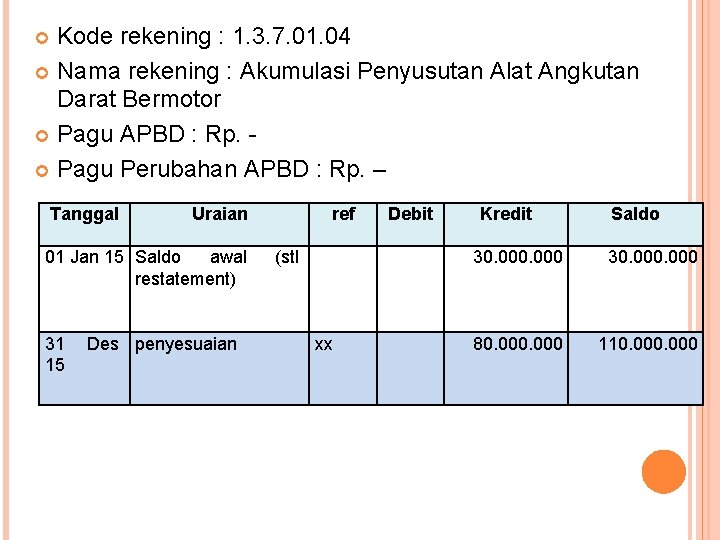
Kode rekening : 1. 3. 7. 01. 04 Nama rekening : Akumulasi Penyusutan Alat Angkutan Darat Bermotor Pagu APBD : Rp. - Pagu Perubahan APBD : Rp. – Tanggal Uraian 01 Jan 15 Saldo awal restatement) 31 Des penyesuaian 15 ref (stl xx Debit Kredit Saldo 30. 000 80. 000 110. 000
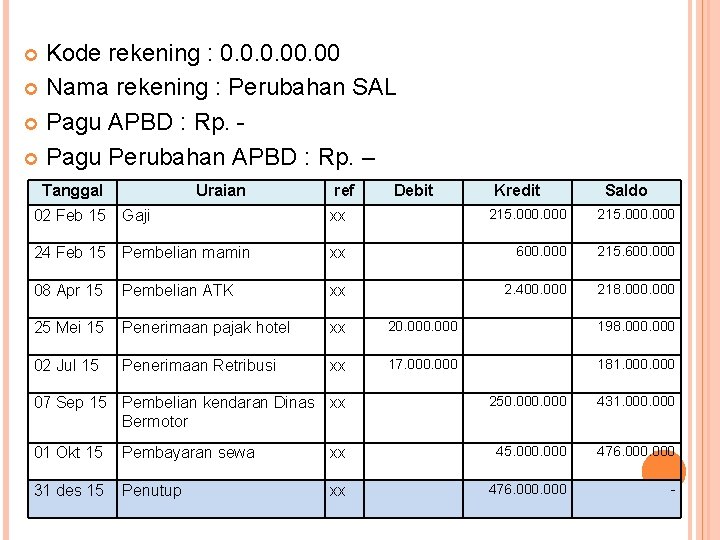
Kode rekening : 0. 00 Nama rekening : Perubahan SAL Pagu APBD : Rp. - Pagu Perubahan APBD : Rp. – Tanggal Uraian ref Debit Kredit Saldo 02 Feb 15 Gaji xx 215. 000 24 Feb 15 Pembelian mamin xx 600. 000 215. 600. 000 08 Apr 15 Pembelian ATK xx 2. 400. 000 218. 000 25 Mei 15 Penerimaan pajak hotel xx 20. 000 198. 000 02 Jul 15 Penerimaan Retribusi xx 17. 000 181. 000 07 Sep 15 Pembelian kendaran Dinas xx Bermotor 01 Okt 15 Pembayaran sewa 31 des 15 Penutup 250. 000 431. 000 xx 45. 000 476. 000 xx 476. 000 -
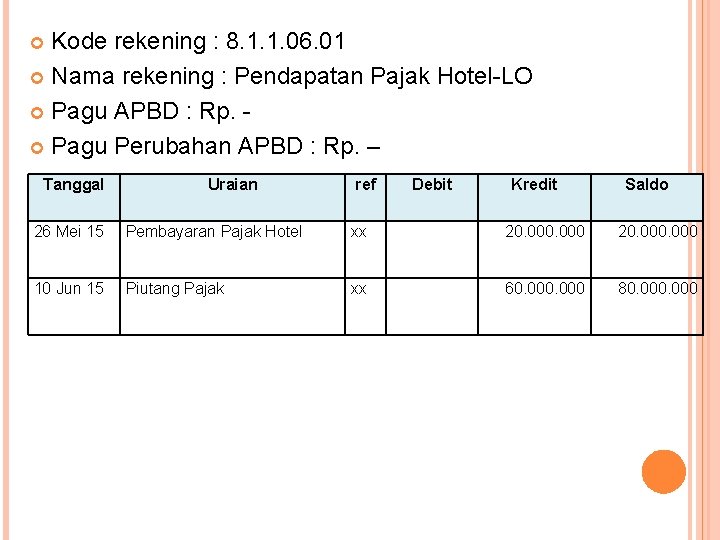
Kode rekening : 8. 1. 1. 06. 01 Nama rekening : Pendapatan Pajak Hotel-LO Pagu APBD : Rp. - Pagu Perubahan APBD : Rp. – Tanggal Uraian ref Debit Kredit Saldo 26 Mei 15 Pembayaran Pajak Hotel xx 20. 000 10 Jun 15 Piutang Pajak xx 60. 000 80. 000
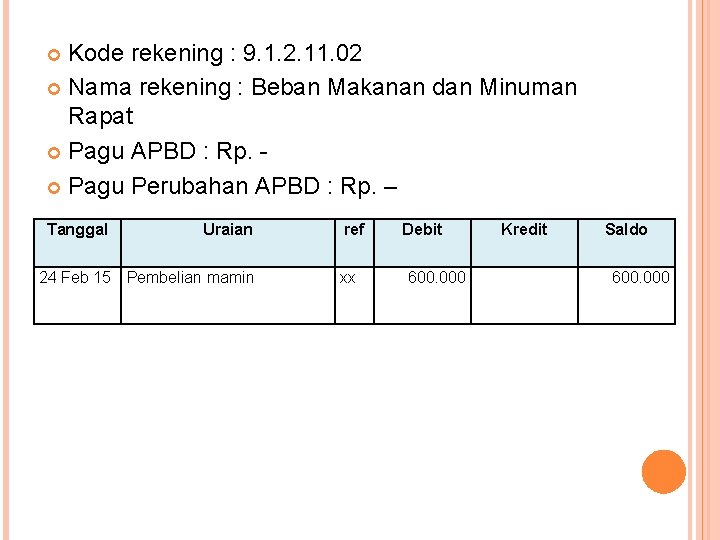
Kode rekening : 9. 1. 2. 11. 02 Nama rekening : Beban Makanan dan Minuman Rapat Pagu APBD : Rp. - Pagu Perubahan APBD : Rp. – Tanggal Uraian 24 Feb 15 Pembelian mamin ref xx Debit 600. 000 Kredit Saldo 600. 000
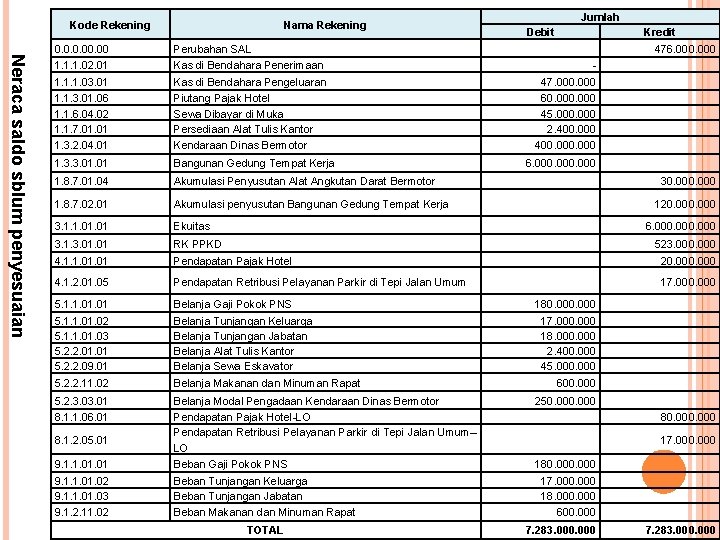
Kode Rekening Nama Rekening Jumlah Debit Kredit Neraca saldo sblum penyesuaian 0. 00 Perubahan SAL 1. 1. 1. 02. 01 Kas di Bendahara Penerimaan - 1. 1. 1. 03. 01 Kas di Bendahara Pengeluaran 47. 000 1. 1. 3. 01. 06 1. 1. 6. 04. 02 1. 1. 7. 01 Piutang Pajak Hotel Sewa Dibayar di Muka Persediaan Alat Tulis Kantor 60. 000 45. 000 2. 400. 000 1. 3. 2. 04. 01 Kendaraan Dinas Bermotor 400. 000 1. 3. 3. 01 Bangunan Gedung Tempat Kerja 1. 8. 7. 01. 04 Akumulasi Penyusutan Alat Angkutan Darat Bermotor 1. 8. 7. 02. 01 Akumulasi penyusutan Bangunan Gedung Tempat Kerja 3. 1. 1. 01 Ekuitas 3. 1. 3. 01 RK PPKD 4. 1. 1. 01 Pendapatan Pajak Hotel 20. 000 4. 1. 2. 01. 05 Pendapatan Retribusi Pelayanan Parkir di Tepi Jalan Umum 17. 000 5. 1. 1. 01 Belanja Gaji Pokok PNS 5. 1. 1. 02 5. 1. 1. 03 5. 2. 2. 01 5. 2. 2. 09. 01 Belanja Tunjangan Keluarga Belanja Tunjangan Jabatan Belanja Alat Tulis Kantor Belanja Sewa Eskavator 5. 2. 2. 11. 02 Belanja Makanan dan Minuman Rapat 5. 2. 3. 01 Belanja Modal Pengadaan Kendaraan Dinas Bermotor 8. 1. 1. 06. 01 Pendapatan Pajak Hotel-LO Pendapatan Retribusi Pelayanan Parkir di Tepi Jalan Umum– LO 8. 1. 2. 05. 01 476. 000 30. 000 120. 000 6. 000 523. 000 9. 1. 1. 01 Beban Gaji Pokok PNS 9. 1. 1. 02 9. 1. 1. 03 Beban Tunjangan Keluarga Beban Tunjangan Jabatan 9. 1. 2. 11. 02 Beban Makanan dan Minuman Rapat TOTAL 180. 000 17. 000 18. 000 2. 400. 000 45. 000 600. 000 250. 000 80. 000 17. 000 18. 000 600. 000 7. 283. 000
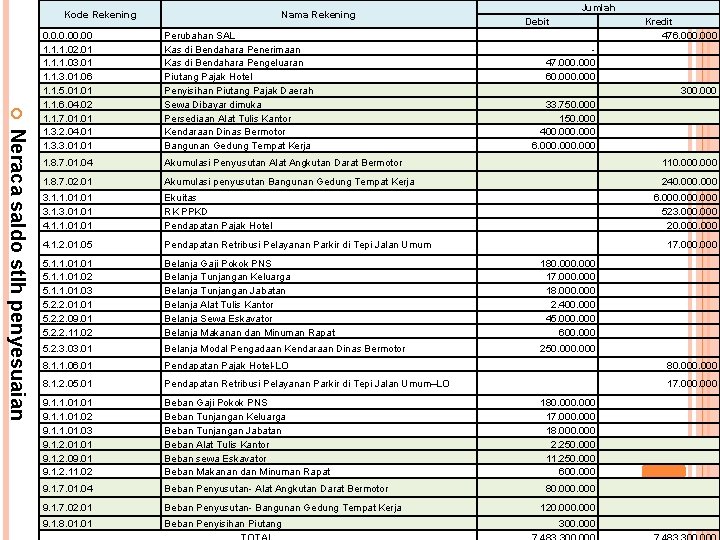
Kode Rekening Nama Rekening Jumlah Debit Kredit 476. 000 Neraca saldo stlh penyesuaian 0. 00 1. 1. 1. 02. 01 1. 1. 1. 03. 01 1. 1. 3. 01. 06 1. 1. 5. 01 1. 1. 6. 04. 02 1. 1. 7. 01 1. 3. 2. 04. 01 1. 3. 3. 01 Perubahan SAL Kas di Bendahara Penerimaan Kas di Bendahara Pengeluaran Piutang Pajak Hotel Penyisihan Piutang Pajak Daerah Sewa Dibayar dimuka Persediaan Alat Tulis Kantor Kendaraan Dinas Bermotor Bangunan Gedung Tempat Kerja 1. 8. 7. 01. 04 Akumulasi Penyusutan Alat Angkutan Darat Bermotor 110. 000 1. 8. 7. 02. 01 Akumulasi penyusutan Bangunan Gedung Tempat Kerja 240. 000 3. 1. 1. 01 3. 1. 3. 01 4. 1. 1. 01 Ekuitas RK PPKD Pendapatan Pajak Hotel 4. 1. 2. 01. 05 Pendapatan Retribusi Pelayanan Parkir di Tepi Jalan Umum 5. 1. 1. 01 5. 1. 1. 02 5. 1. 1. 03 5. 2. 2. 01 5. 2. 2. 09. 01 5. 2. 2. 11. 02 Belanja Gaji Pokok PNS Belanja Tunjangan Keluarga Belanja Tunjangan Jabatan Belanja Alat Tulis Kantor Belanja Sewa Eskavator Belanja Makanan dan Minuman Rapat 180. 000 17. 000 18. 000 2. 400. 000 45. 000 600. 000 5. 2. 3. 01 Belanja Modal Pengadaan Kendaraan Dinas Bermotor 250. 000 8. 1. 1. 06. 01 Pendapatan Pajak Hotel-LO 80. 000 8. 1. 2. 05. 01 Pendapatan Retribusi Pelayanan Parkir di Tepi Jalan Umum–LO 17. 000 9. 1. 1. 01 9. 1. 1. 02 9. 1. 1. 03 9. 1. 2. 01 9. 1. 2. 09. 01 9. 1. 2. 11. 02 Beban Gaji Pokok PNS Beban Tunjangan Keluarga Beban Tunjangan Jabatan Beban Alat Tulis Kantor Beban sewa Eskavator Beban Makanan dan Minuman Rapat 9. 1. 7. 01. 04 Beban Penyusutan- Alat Angkutan Darat Bermotor 9. 1. 7. 02. 01 Beban Penyusutan- Bangunan Gedung Tempat Kerja 9. 1. 8. 01 Beban Penyisihan Piutang - 47. 000 60. 000 300. 000 33. 750. 000 150. 000 400. 000 6. 000 523. 000 20. 000 17. 000 180. 000 17. 000 18. 000 2. 250. 000 11. 250. 000 600. 000 80. 000 120. 000 300. 000

SKPD SEJAHTERA LAPORAN REALISASI ANGGARAN Untuk Periode yang berakhir 31 Desember 2015 URAIAN ANGGARAN 2015 REALISASI 2015 PENDAPATAN ASLI DAERAH Pendapatan Pajak Daerah Pendapatan Retribusi Daerah Pendapatan Hasil Pengelolaan Kekayaan Daerah yang Dipisahkan 20. 000 17. 000 - Lain-lain PAD yang sah Jumlah Pendapatan Asli Daerah JUMLAH PENDAPATAN BELANJA - 37. 000 BELANJA TIDAK LANGSUNG Belanja Pegawai Belanja Barang dan Jasa Jumlah Belanja Tidak Langsung BELANJA LANGSUNG Belanja Pegawai Belanja Barang dan Jasa Belanja Modal Jumlah Belanja Langsung JUMLAH BELANJA SURPLUS/DEFISIT 215. 000 - 48. 000 250. 000 298. 000 513. 000 (476. 000)

SKPD SEJAHTERA LAPORAN REALISASI ANGGARAN SAP Untuk Periode yang berakhir 31 Desember 2015 URAIAN PENDAPATAN ASLI DAERAH Pendapatan Pajak Daerah a Pendapatan Retribusi Daerah Pendapatan Hasil Pengelolaan Kekayaan Daerah yang Dipisahkan Lain-lain PAD yang sah Jumlah Pendapatan Asli Daerah JUMLAH PENDAPATAN BELANJA OPERASI Belanja Pegawai Belanja Barang dan Jasa Jumlah Belanja Operasi BELANJA MODAL Belanja Tanah Belanja Peralatan dan Mesin Belanja Gedung dan Bangunan Belanja Jalan Irigasi dan Jaringan Belanja Aset Tetap lainnya Belanja Aset lainnya Jumlah Belanja Modal JUMLAH BELANJA SURPLUS/DEFISIT ANGGARAN 2015 REALISASI 2015 20. 000 17. 000 - - 37. 000 215. 000 48. 000 263. 000 - 250. 000 - - 250. 000 513. 000 (476. 000)

JURNAL PENUTUP LRA Jurnal penutup LRA ini dibuat untuk menutup akun Pendapatan-LRA, Belanja dan Perubahan SAL. Tanggal 31 - Des-15 No Bukti Kode Rek Uraian Debit Kredit 4. 1. 1. 06. 01 Pendapatan Pajak Hotel-LRA 20. 000 4. 1. 2. 05. 01 Pendapatan Retribusi Pelayanan Parkir di Tepi Jalan Umum-LRA 17. 000 0. 2. 1. 00 Surplus/Defisit LRA 5. 1. 1. 01 Belanja Gaji Pokok PNS 5. 1. 1. 02 Belanja Tunjangan Keluarga 17. 000 5. 1. 1. 03 Belanja Tunjangan Jabatan 18. 000 5. 2. 2. 01 Belanja Alat Tulis Kantor 2. 400. 000 5. 2. 2. 09. 01 Belanja Sewa Eskavator 45. 000 5. 2. 2. 11. 02 Belanja Makanan dan Minuman Rapat 5. 2. 3. 01 Belanja Modal Pengadaan Kendaraan Dinas Bermotor 476. 000 180. 000 600. 000 250. 000
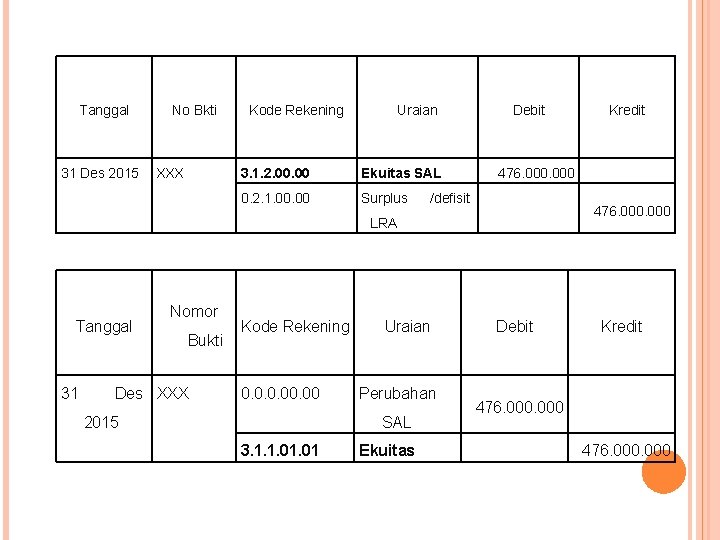
Tanggal 31 Des 2015 No Bkti XXX Kode Rekening Uraian 3. 1. 2. 00 Ekuitas SAL 0. 2. 1. 00 Surplus Debit 476. 000 /defisit 476. 000 LRA Tanggal 31 Nomor Bukti Des XXX Kode Rekening 0. 00 2015 Uraian Perubahan SAL 3. 1. 1. 01 Ekuitas Kredit Debit Kredit 476. 000
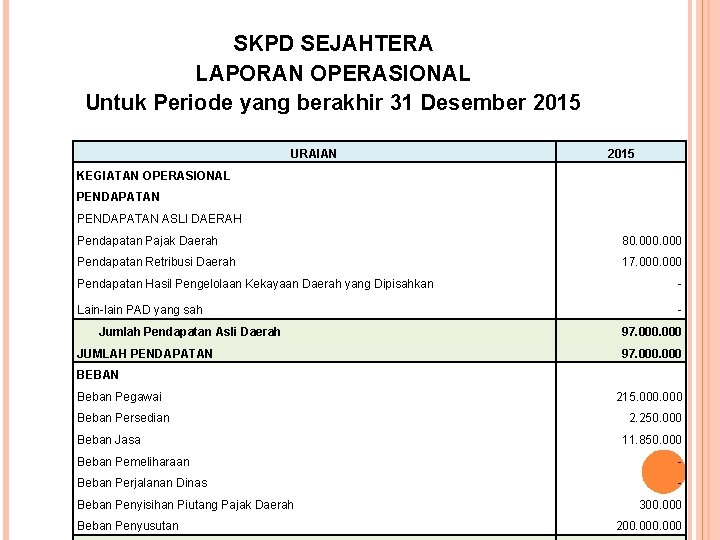
SKPD SEJAHTERA LAPORAN OPERASIONAL Untuk Periode yang berakhir 31 Desember 2015 URAIAN 2015 KEGIATAN OPERASIONAL PENDAPATAN ASLI DAERAH Pendapatan Pajak Daerah 80. 000 Pendapatan Retribusi Daerah 17. 000 Pendapatan Hasil Pengelolaan Kekayaan Daerah yang Dipisahkan - Lain-lain PAD yang sah - Jumlah Pendapatan Asli Daerah JUMLAH PENDAPATAN 97. 000 BEBAN Beban Pegawai Beban Persedian Beban Jasa 215. 000 2. 250. 000 11. 850. 000 Beban Pemeliharaan - Beban Perjalanan Dinas - Beban Penyisihan Piutang Pajak Daerah Beban Penyusutan 300. 000 200. 000
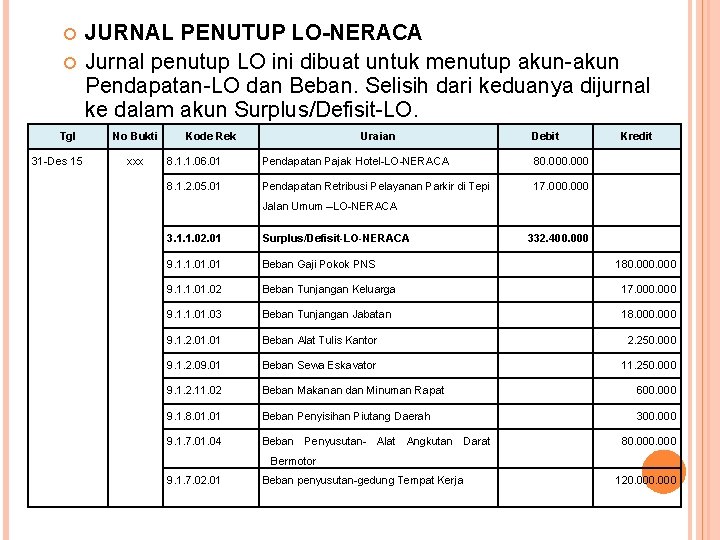
JURNAL PENUTUP LO-NERACA Jurnal penutup LO ini dibuat untuk menutup akun-akun Pendapatan-LO dan Beban. Selisih dari keduanya dijurnal ke dalam akun Surplus/Defisit-LO. Tgl 31 -Des 15 No Bukti xxx Kode Rek Uraian Debit 8. 1. 1. 06. 01 Pendapatan Pajak Hotel-LO-NERACA 80. 000 8. 1. 2. 05. 01 Pendapatan Retribusi Pelayanan Parkir di Tepi 17. 000 Kredit Jalan Umum –LO-NERACA 3. 1. 1. 02. 01 Surplus/Defisit-LO-NERACA 332. 400. 000 9. 1. 1. 01 Beban Gaji Pokok PNS 9. 1. 1. 02 Beban Tunjangan Keluarga 17. 000 9. 1. 1. 03 Beban Tunjangan Jabatan 18. 000 9. 1. 2. 01 Beban Alat Tulis Kantor 2. 250. 000 9. 1. 2. 09. 01 Beban Sewa Eskavator 11. 250. 000 9. 1. 2. 11. 02 Beban Makanan dan Minuman Rapat 600. 000 9. 1. 8. 01 Beban Penyisihan Piutang Daerah 300. 000 9. 1. 7. 01. 04 Beban Penyusutan- Alat Angkutan Darat 180. 000 Bermotor 9. 1. 7. 02. 01 Beban penyusutan-gedung Tempat Kerja 120. 000
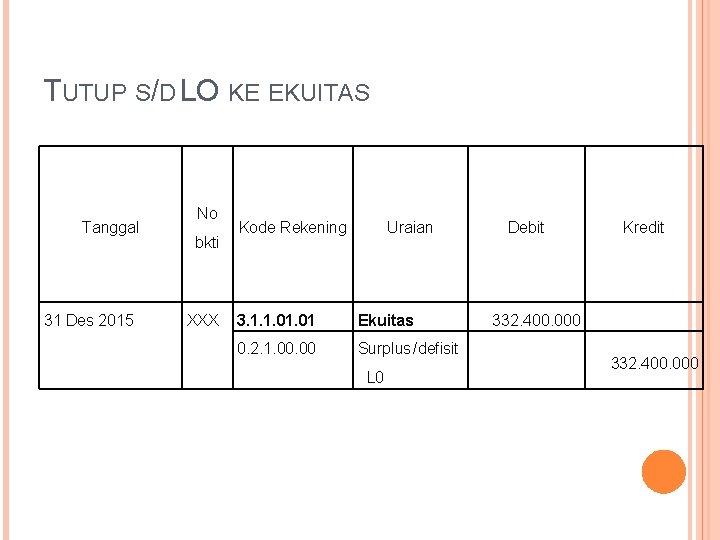
TUTUP S/D LO KE EKUITAS Tanggal 31 Des 2015 No bkti XXX Kode Rekening Uraian 3. 1. 1. 01 Ekuitas 0. 2. 1. 00 Surplus /defisit L 0 Debit Kredit 332. 400. 000

NERACA SALDO SETELAH PENUTUPAN LRA DAN LO Kode Rekening Nama Rekening Jumlah Debit Kredit 1. 1. 1. 02. 01 Kas di Bendahara Penerimaan - 1. 1. 1. 03. 01 Kas di Bendahara Pengeluaran 47. 000 1. 1. 3. 01. 06 Piutang Pajak Hotel 60. 000 1. 1. 5. 01 Penyisihan Piutang Pajak Daerah 1. 1. 3. 01. 06 Sewa Dibayar Di Muka 1. 1. 7. 01 Persediaan Alat Tulis Kantor 1. 3. 2. 04. 01 Kendaraan Bermotor 1. 3. 3. 01 Bangunan Gedung Kantor 1. 8. 7. 01. 04 Akumulasi Penyusutan Alat Angkutan 300. 000 33. 750. 000 150. 000 400. 000 6. 000 110. 000 Darat Bermotor 1. 8. 7. 02. 01 Akumulasi Penyusutan Bangunan 240. 000 Gedung Tempat Kerja 3. 1. 1. 01 Ekuitas 332. 400. 000 3. 1. 2. 01 Ekuitas SAL 476. 000 3. 1. 3. 01 RK PPKD TOTAL 6. 476. 000 523. 000 7. 349. 300. 000

SKPD SEJAHTERA LAPORAN PERUBAHAN EKUITAS Untuk Periode Yang Berakhir 31 Desember 2015 URAIAN Ekuitas Awal Ekuitas SAL 2015 6. 015. 000 143. 600. 000 (476. 000) RK PPKD 523. 000 Dampak Kumulatif Perubahan Kebijakan/Kesalahan mendasar (15. 000) Ekuitas Akhir 6. 190. 600. 000
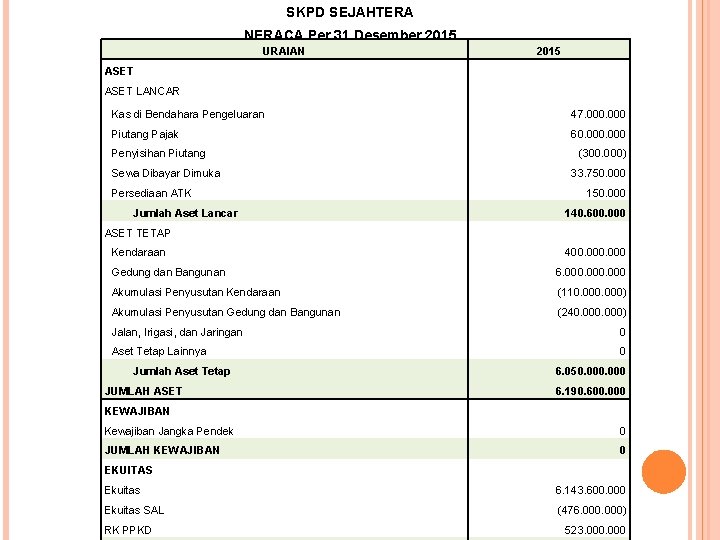
SKPD SEJAHTERA NERACA Per 31 Desember 2015 URAIAN 2015 ASET LANCAR Kas di Bendahara Pengeluaran 47. 000 Piutang Pajak 60. 000 Penyisihan Piutang Sewa Dibayar Dimuka Persediaan ATK Jumlah Aset Lancar (300. 000) 33. 750. 000 140. 600. 000 ASET TETAP Kendaraan 400. 000 Gedung dan Bangunan 6. 000 Akumulasi Penyusutan Kendaraan (110. 000) Akumulasi Penyusutan Gedung dan Bangunan (240. 000) Jalan, Irigasi, dan Jaringan 0 Aset Tetap Lainnya 0 Jumlah Aset Tetap JUMLAH ASET 6. 050. 000 6. 190. 600. 000 KEWAJIBAN Kewajiban Jangka Pendek 0 JUMLAH KEWAJIBAN 0 EKUITAS Ekuitas 6. 143. 600. 000 Ekuitas SAL (476. 000) RK PPKD 523. 000
- Slides: 61