
LAPORAN KEUANGAN KOMERSIAL DAN FISKAL Mata Kuliah Akuntansi
- Slides: 19
LAPORAN KEUANGAN KOMERSIAL DAN FISKAL Mata Kuliah : Akuntansi Pajak Dosen : B. Sundari, SE. , MM.
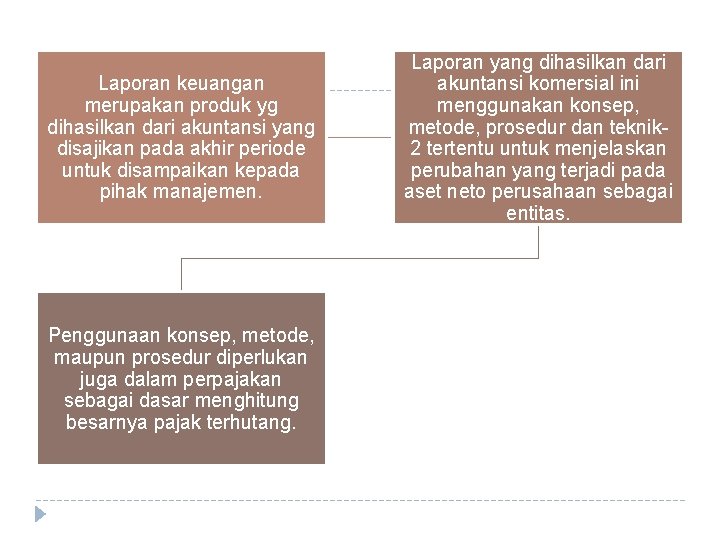
Laporan keuangan merupakan produk yg dihasilkan dari akuntansi yang disajikan pada akhir periode untuk disampaikan kepada pihak manajemen. Penggunaan konsep, metode, maupun prosedur diperlukan juga dalam perpajakan sebagai dasar menghitung besarnya pajak terhutang. Laporan yang dihasilkan dari akuntansi komersial ini menggunakan konsep, metode, prosedur dan teknik 2 tertentu untuk menjelaskan perubahan yang terjadi pada aset neto perusahaan sebagai entitas.
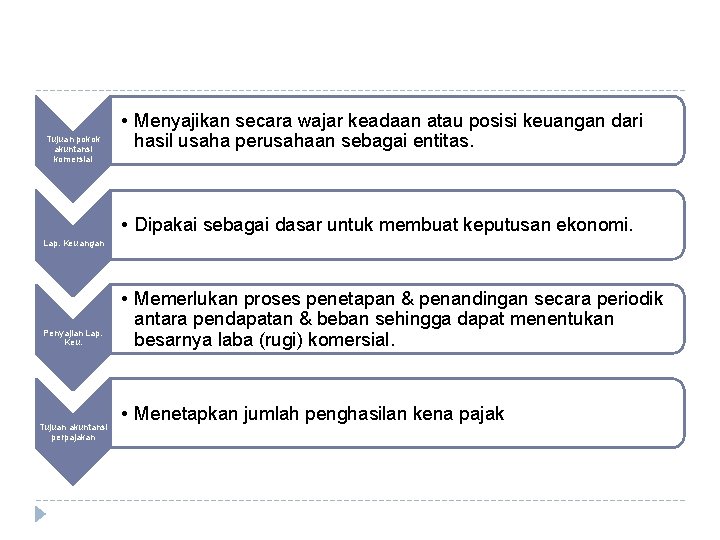
Tujuan pokok akuntansi komersial • Menyajikan secara wajar keadaan atau posisi keuangan dari hasil usaha perusahaan sebagai entitas. • Dipakai sebagai dasar untuk membuat keputusan ekonomi. Lap. Keuangan Penyajian Lap. Keu. Tujuan akuntansi perpajakan • Memerlukan proses penetapan & penandingan secara periodik antara pendapatan & beban sehingga dapat menentukan besarnya laba (rugi) komersial. • Menetapkan jumlah penghasilan kena pajak
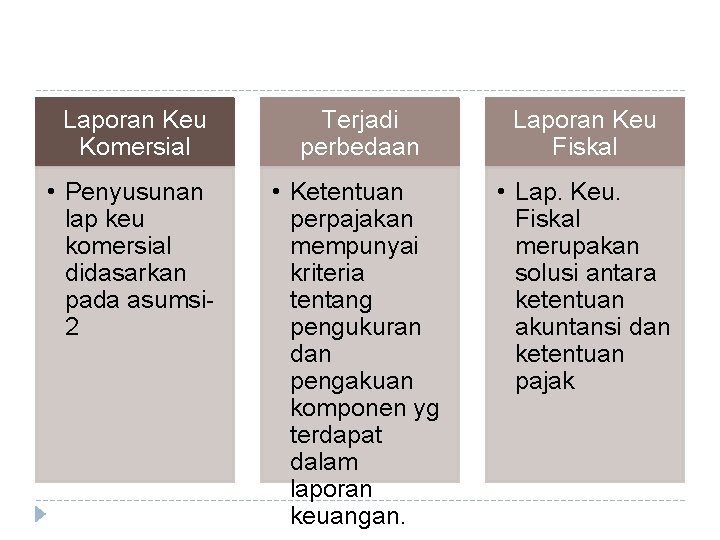
Laporan Keu Komersial Terjadi perbedaan Laporan Keu Fiskal • Penyusunan lap keu komersial didasarkan pada asumsi 2 • Ketentuan perpajakan mempunyai kriteria tentang pengukuran dan pengakuan komponen yg terdapat dalam laporan keuangan. • Lap. Keu. Fiskal merupakan solusi antara ketentuan akuntansi dan ketentuan pajak
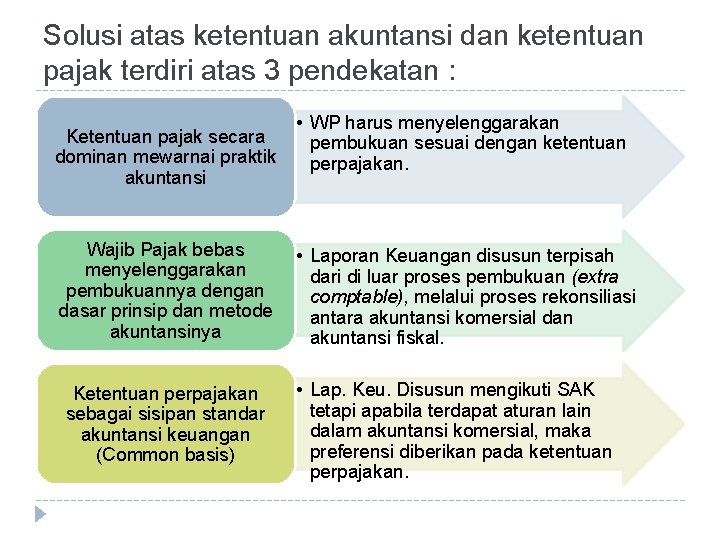
Solusi atas ketentuan akuntansi dan ketentuan pajak terdiri atas 3 pendekatan : Ketentuan pajak secara dominan mewarnai praktik akuntansi Wajib Pajak bebas menyelenggarakan pembukuannya dengan dasar prinsip dan metode akuntansinya Ketentuan perpajakan sebagai sisipan standar akuntansi keuangan (Common basis) • WP harus menyelenggarakan pembukuan sesuai dengan ketentuan perpajakan. • Laporan Keuangan disusun terpisah dari di luar proses pembukuan (extra comptable), melalui proses rekonsiliasi antara akuntansi komersial dan akuntansi fiskal. • Lap. Keu. Disusun mengikuti SAK tetapi apabila terdapat aturan lain dalam akuntansi komersial, maka preferensi diberikan pada ketentuan perpajakan.
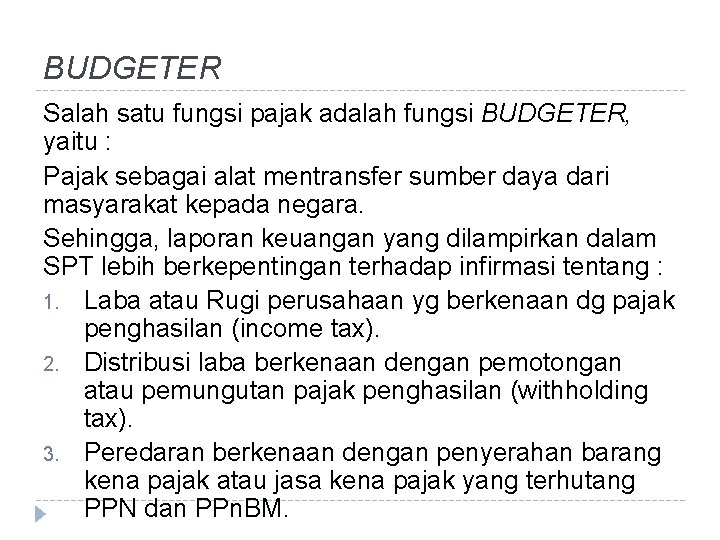
BUDGETER Salah satu fungsi pajak adalah fungsi BUDGETER, yaitu : Pajak sebagai alat mentransfer sumber daya dari masyarakat kepada negara. Sehingga, laporan keuangan yang dilampirkan dalam SPT lebih berkepentingan terhadap infirmasi tentang : 1. Laba atau Rugi perusahaan yg berkenaan dg pajak penghasilan (income tax). 2. Distribusi laba berkenaan dengan pemotongan atau pemungutan pajak penghasilan (withholding tax). 3. Peredaran berkenaan dengan penyerahan barang kena pajak atau jasa kena pajak yang terhutang PPN dan PPn. BM.
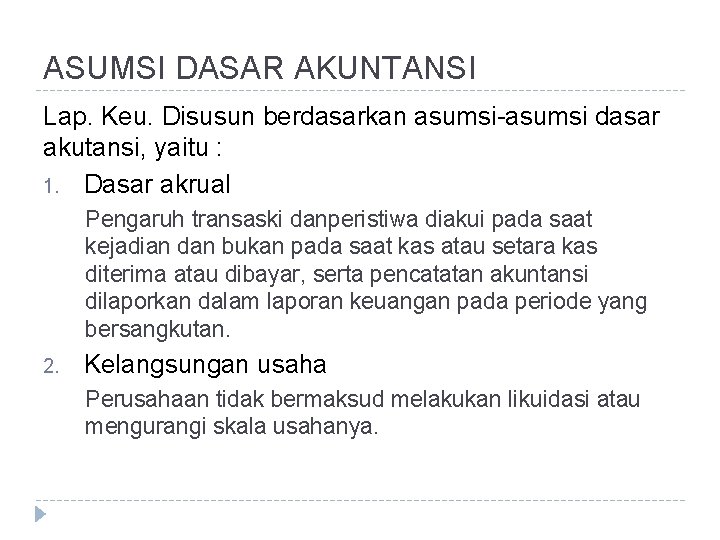
ASUMSI DASAR AKUNTANSI Lap. Keu. Disusun berdasarkan asumsi-asumsi dasar akutansi, yaitu : 1. Dasar akrual Pengaruh transaski danperistiwa diakui pada saat kejadian dan bukan pada saat kas atau setara kas diterima atau dibayar, serta pencatatan akuntansi dilaporkan dalam laporan keuangan pada periode yang bersangkutan. 2. Kelangsungan usaha Perusahaan tidak bermaksud melakukan likuidasi atau mengurangi skala usahanya.
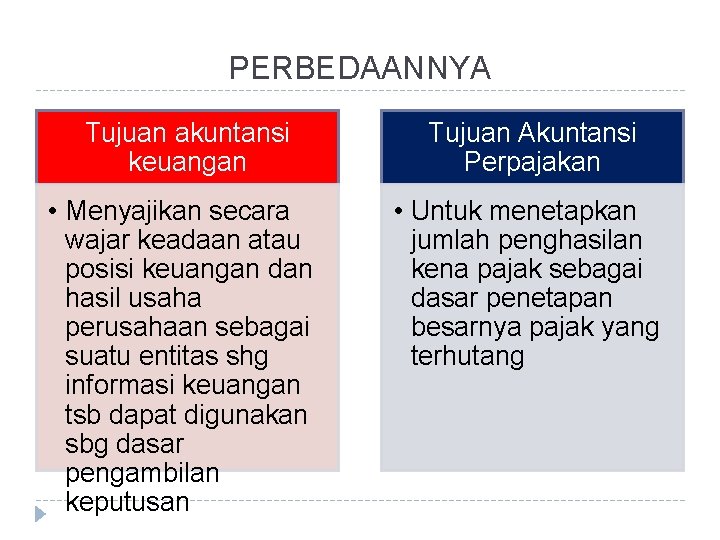
PERBEDAANNYA Tujuan akuntansi keuangan Tujuan Akuntansi Perpajakan • Menyajikan secara wajar keadaan atau posisi keuangan dan hasil usaha perusahaan sebagai suatu entitas shg informasi keuangan tsb dapat digunakan sbg dasar pengambilan keputusan • Untuk menetapkan jumlah penghasilan kena pajak sebagai dasar penetapan besarnya pajak yang terhutang
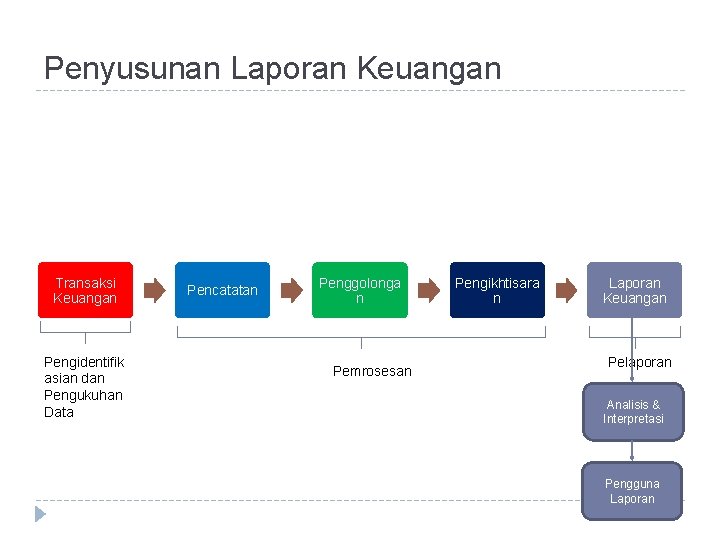
Penyusunan Laporan Keuangan Transaksi Keuangan Pengidentifik asian dan Pengukuhan Data Pencatatan Penggolonga n Pemrosesan Pengikhtisara n Laporan Keuangan Pelaporan Analisis & Interpretasi Pengguna Laporan
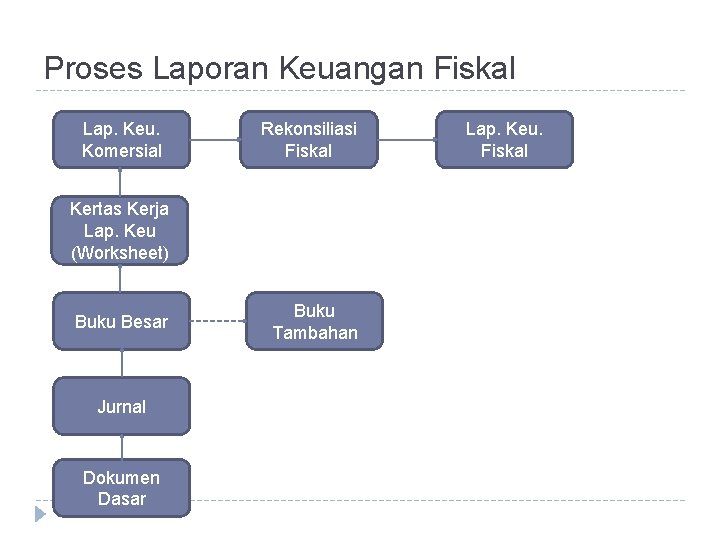
Proses Laporan Keuangan Fiskal Lap. Keu. Komersial Rekonsiliasi Fiskal Kertas Kerja Lap. Keu (Worksheet) Buku Besar Jurnal Dokumen Dasar Buku Tambahan Lap. Keu. Fiskal
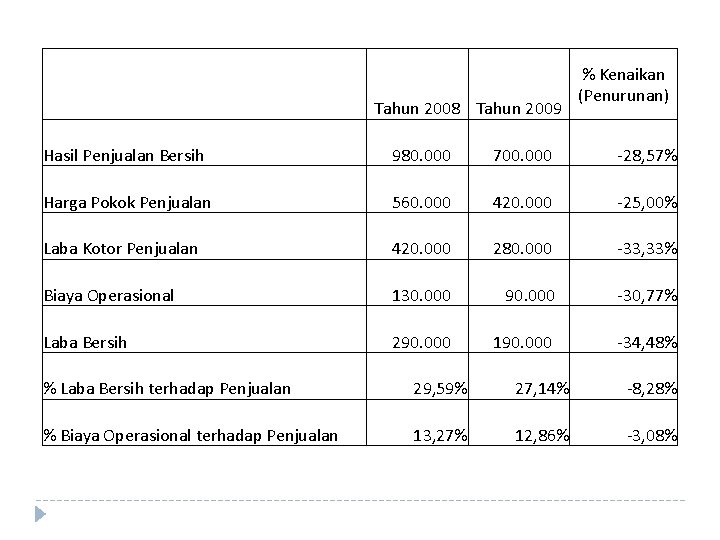
Analisis dan Interpretasi Laporan Keuangan � Analisis dilakukan dengan cara menghubungkan angka-angka yang ada pada laporan keuangan dengan memperhatikan tingkat perubahannya. � Perbandingan angka pos yang sama antara satu tahun dengan tahun lainnya disebut dengan analisis horisontal. � Perbandingan angka pos dengan angka pos lainnya dalam tahun yang sama disebut analisis vertikal.
Tahun 2008 Tahun 2009 % Kenaikan (Penurunan) Hasil Penjualan Bersih 980. 000 700. 000 -28, 57% Harga Pokok Penjualan 560. 000 420. 000 -25, 00% Laba Kotor Penjualan 420. 000 280. 000 -33, 33% Biaya Operasional 130. 000 90. 000 -30, 77% Laba Bersih 290. 000 190. 000 -34, 48% % Laba Bersih terhadap Penjualan 29, 59% 27, 14% -8, 28% % Biaya Operasional terhadap Penjualan 13, 27% 12, 86% -3, 08%
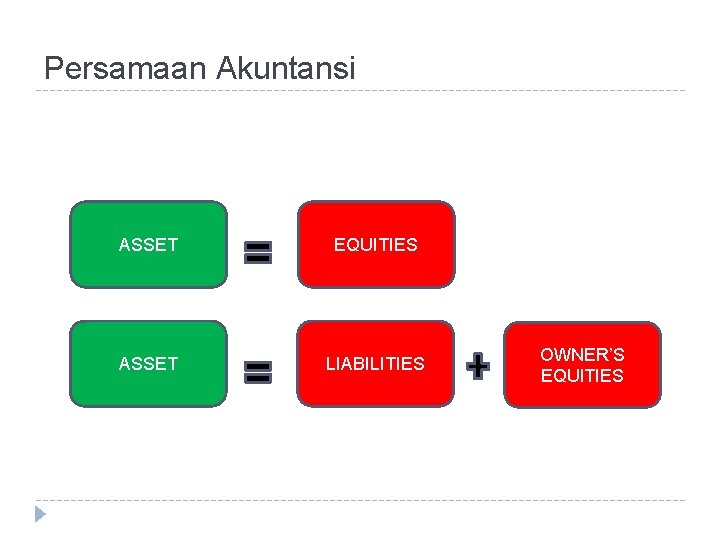
Persamaan Akuntansi ASSET EQUITIES ASSET LIABILITIES OWNER’S EQUITIES
Transaksi -1: 1. 2. 3. 4. Tn. Athian adalah pedagang komputer yang memulai usahanya dengan modal awal berupa uang tunai sebesar Rp. 300. 000, - pada toko “Sukses” di Bogor. Toko “Sukses” mendapat pinjaman dari bank Mandiri Bogor sebesar Rp. 100. 000, Untuk memudahkan pelayanan kepada pelanggan, toko Sukses membeli kendaraan pick up bekas secara tunai seharga Rp. 25. 000, - dan membeli barang dagangan secara tunai dari toko “Roxy” seharga Rp. 40. 000, Diterima hasil penjualan komputer sebesar Rp. 30. 000, - Dati jumlah tersebut Rp. 10. 000, diterima secara tunai. Harga pokok komputer adalah Rp. 20. 000, -
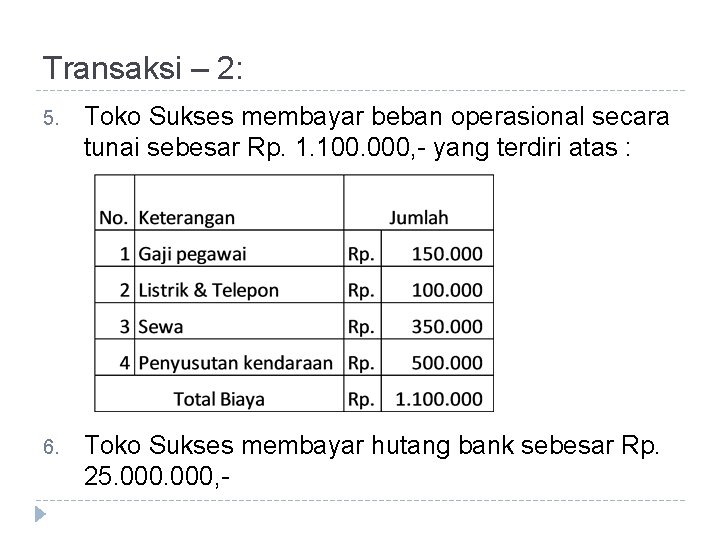
Transaksi – 2: 5. Toko Sukses membayar beban operasional secara tunai sebesar Rp. 1. 100. 000, - yang terdiri atas : 6. Toko Sukses membayar hutang bank sebesar Rp. 25. 000, -
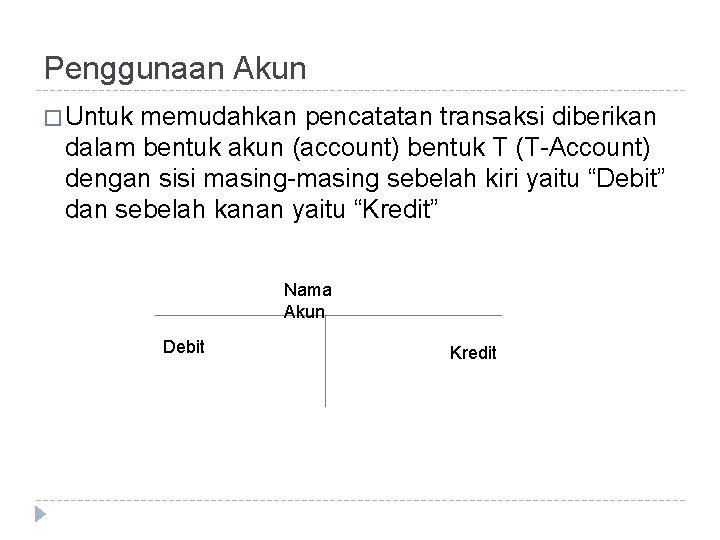
Penggunaan Akun � Untuk memudahkan pencatatan transaksi diberikan dalam bentuk akun (account) bentuk T (T-Account) dengan sisi masing-masing sebelah kiri yaitu “Debit” dan sebelah kanan yaitu “Kredit” Nama Akun Debit Kredit
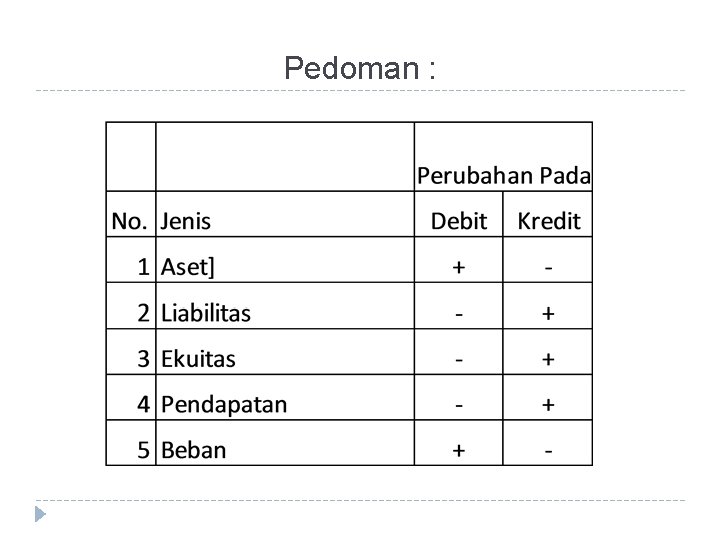
Pedoman :
Dari kasus diatas, saudara diminta untuk : � Membuat Persamaan dasar akuntansi � Gambarkan dalam T Account � Menyusun Neraca saldo