
Laboratorio del 290905 Processi AR Esercizio proposto Processo
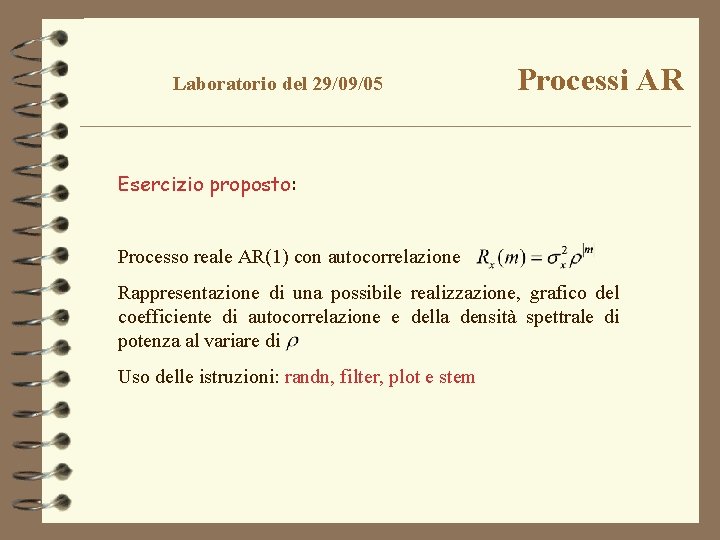
Laboratorio del 29/09/05 Processi AR Esercizio proposto: Processo reale AR(1) con autocorrelazione Rappresentazione di una possibile realizzazione, grafico del coefficiente di autocorrelazione e della densità spettrale di potenza al variare di Uso delle istruzioni: randn, filter, plot e stem
Laboratorio del 29/09/05 Processi AR Generazione di rumore Gaussiano bianco w=sigmaw*randn(1, N); Generazione sequenziale di dati correlati tramite l’istruzione filter a(1)=1; a(2)=-ro; b(1)=1; x=filter(b, a, w);
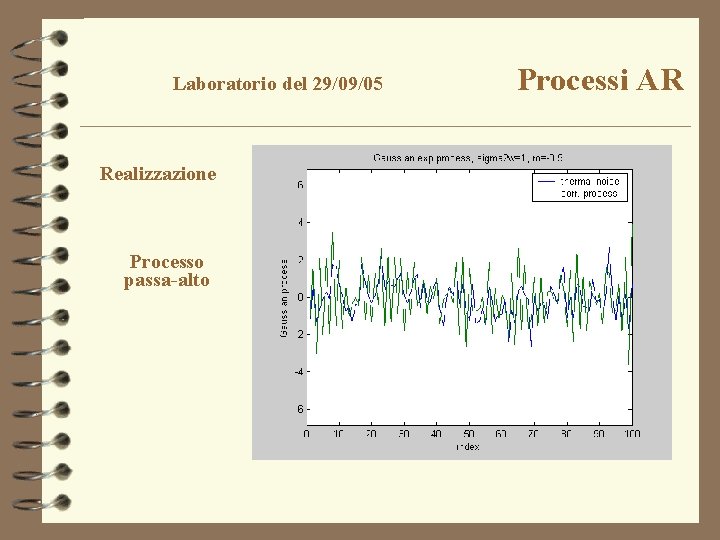
Laboratorio del 29/09/05 Realizzazione Processo passa-alto Processi AR
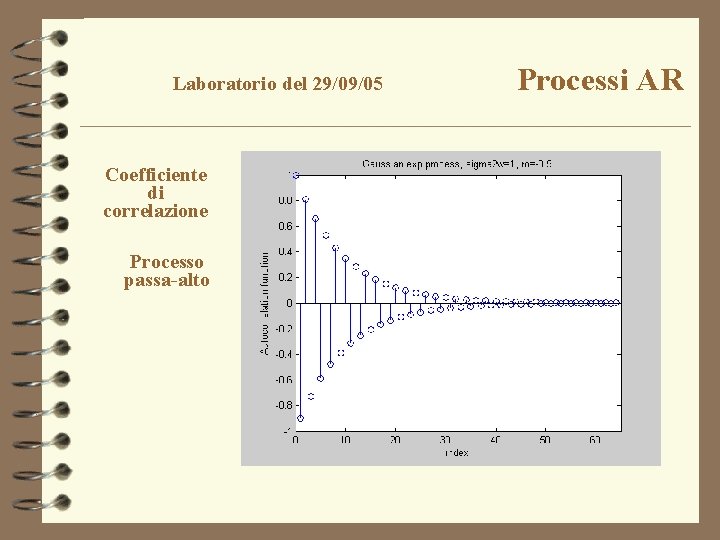
Laboratorio del 29/09/05 Coefficiente di correlazione Processo passa-alto Processi AR
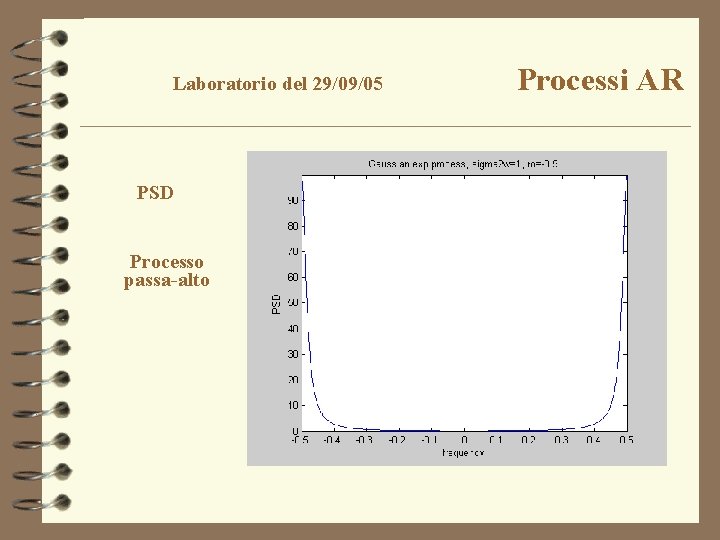
Laboratorio del 29/09/05 PSD Processo passa-alto Processi AR
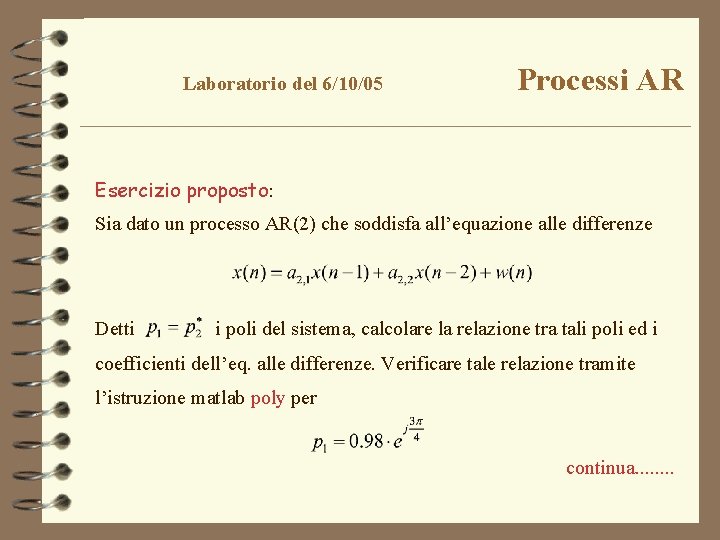
Laboratorio del 6/10/05 Processi AR Esercizio proposto: Sia dato un processo AR(2) che soddisfa all’equazione alle differenze Detti i poli del sistema, calcolare la relazione tra tali poli ed i coefficienti dell’eq. alle differenze. Verificare tale relazione tramite l’istruzione matlab poly per continua. . . .
Laboratorio del 6/10/05 Processi AR • Rappresentare una possibile realizzazione del processo al variare del modulo e della fase dei poli, supponendo che w(n) sia rumore Gaussiano bianco con varianza unitaria. Utilizzare l’istruzione filter; • Calcolare l’espressione della densità spettrale di potenza (DSP) del processo, verificarne l’esattezza tramite le istruzione matlab poly e polyval; • Fare il grafico della DSP al variare del modulo e della fase dei poli. continua. . . .
Laboratorio del 6/10/05 Processi AR • Calcolare in forma chiusa l’espressione della correlazione del processo; • Verificare il risultato tramite IFFT della DSP del processo; • Fare il grafico della funzione di autocorrelazione al variare del modulo e della fase dei poli.
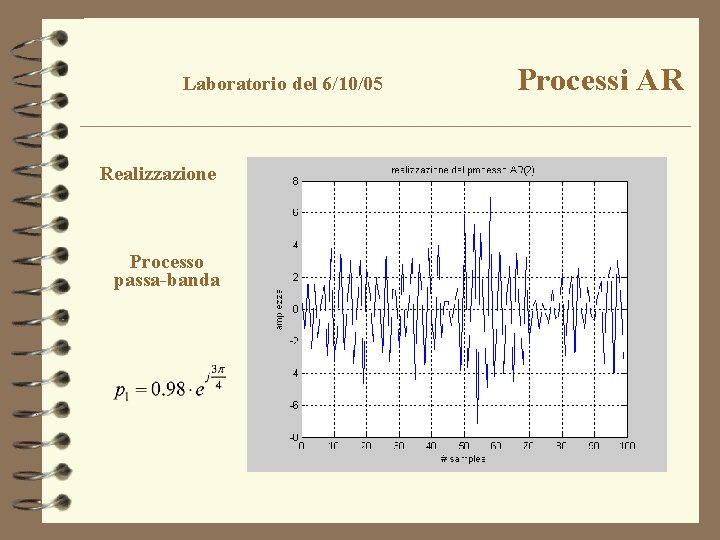
Laboratorio del 6/10/05 Realizzazione Processo passa-banda Processi AR
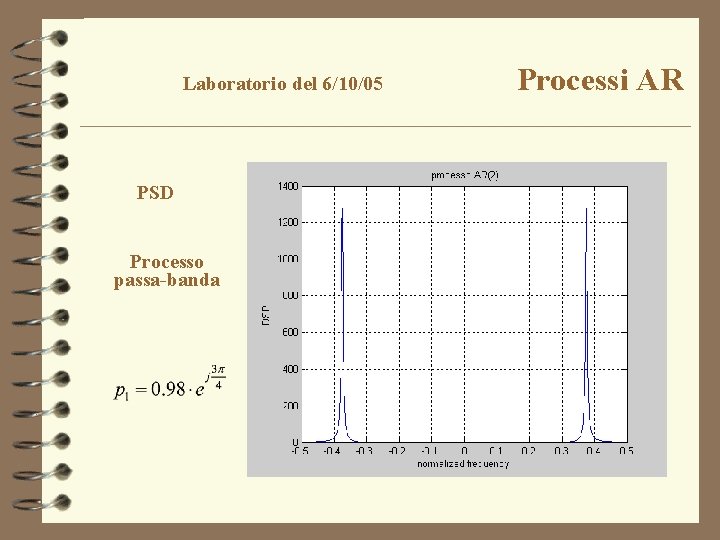
Laboratorio del 6/10/05 PSD Processo passa-banda Processi AR
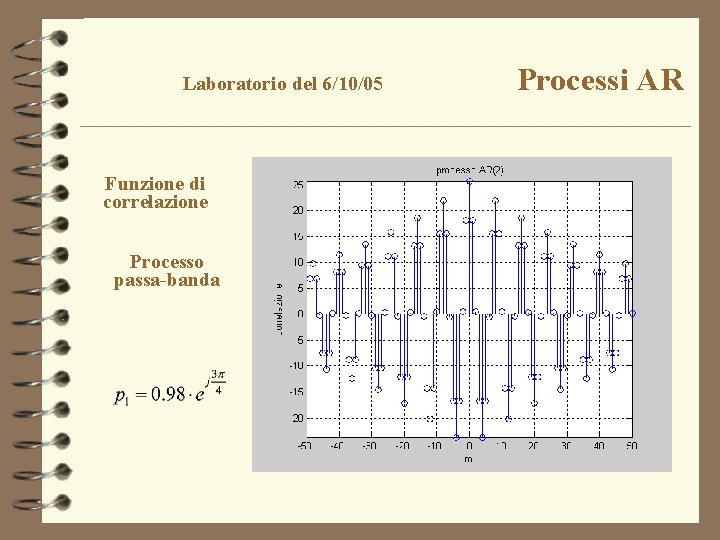
Laboratorio del 6/10/05 Funzione di correlazione Processo passa-banda Processi AR
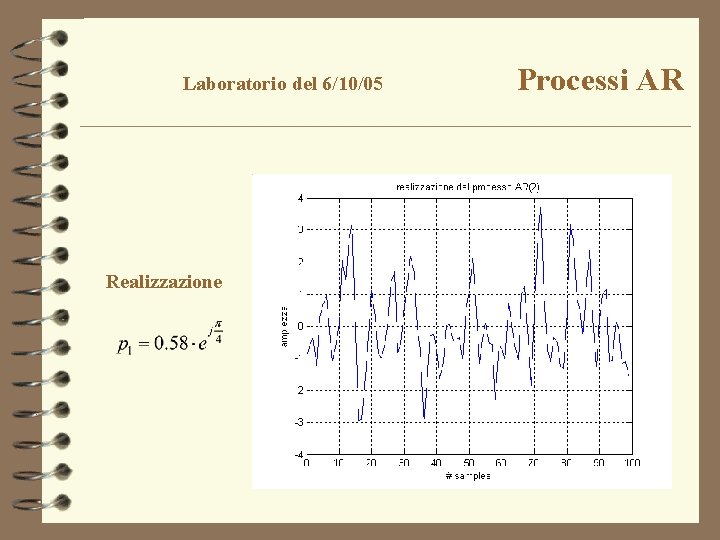
Laboratorio del 6/10/05 Realizzazione Processi AR
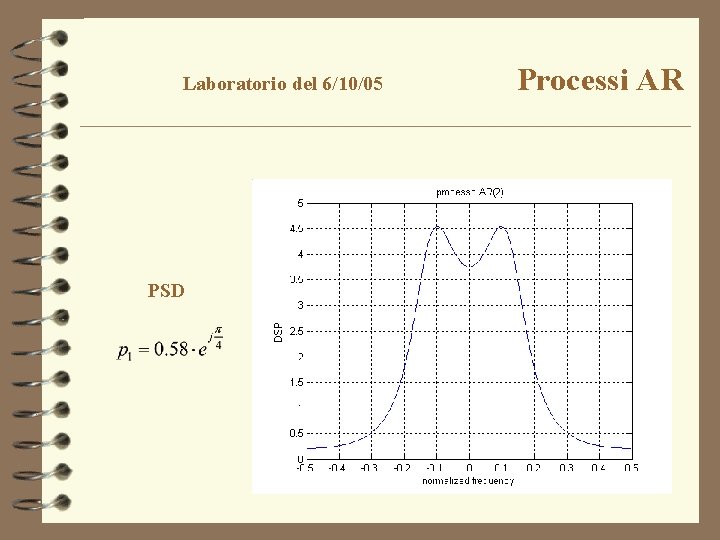
Laboratorio del 6/10/05 PSD Processi AR
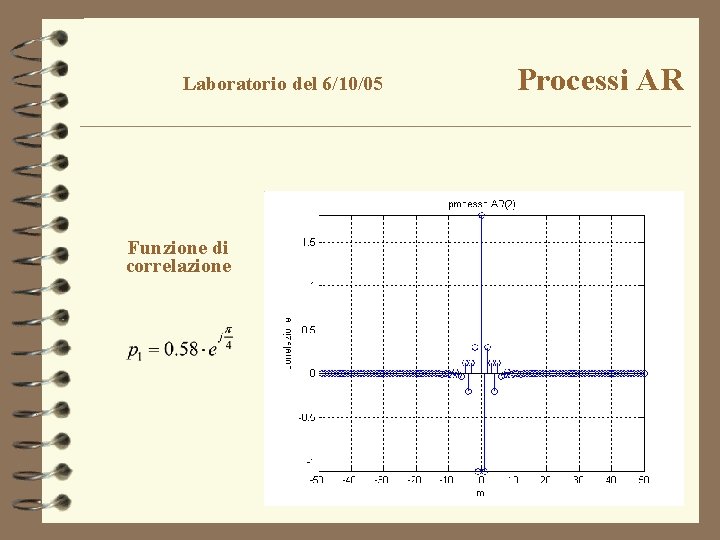
Laboratorio del 6/10/05 Funzione di correlazione Processi AR
Laboratorio del 13/10/05 Media campionaria Esercizio proposto: • Stima del valor medio di un processo Gaussiano a valor medio • Calcolo dell’RMSE al variare del numero di campioni N, istogramma della ddp della stima • Uso dell’istruzione: hist
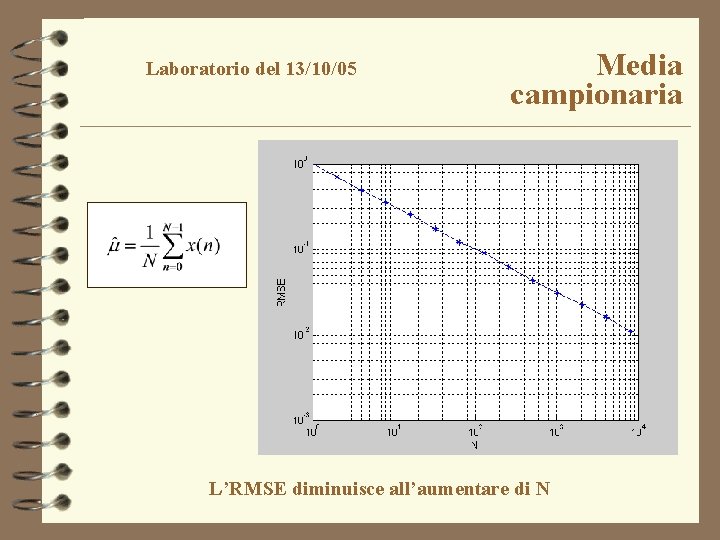
Laboratorio del 13/10/05 Media campionaria L’RMSE diminuisce all’aumentare di N
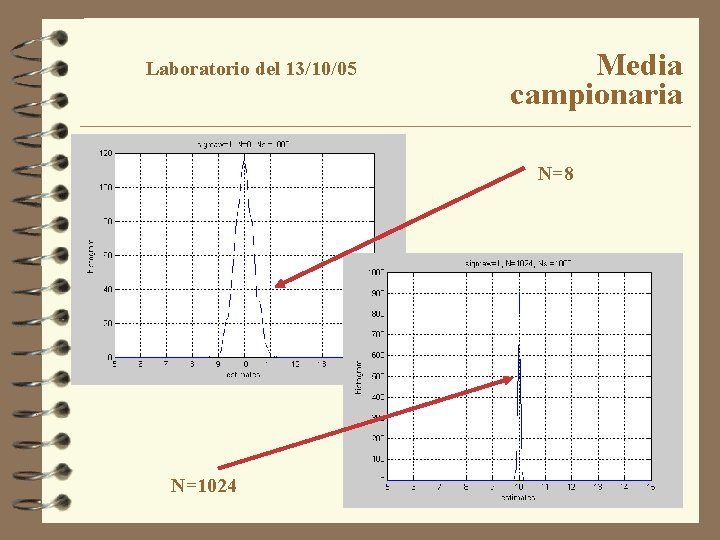
Laboratorio del 13/10/05 Media campionaria N=8 N=1024
Laboratorio del 20/10/05 Stima ML Esercizio proposto: • Stima congiunta del valor medio e della varianza di un processo Gaussiano a valor medio e varianza unitaria • Calcolo della polarizzazione e dell’RMSE al variare del numero di campioni N
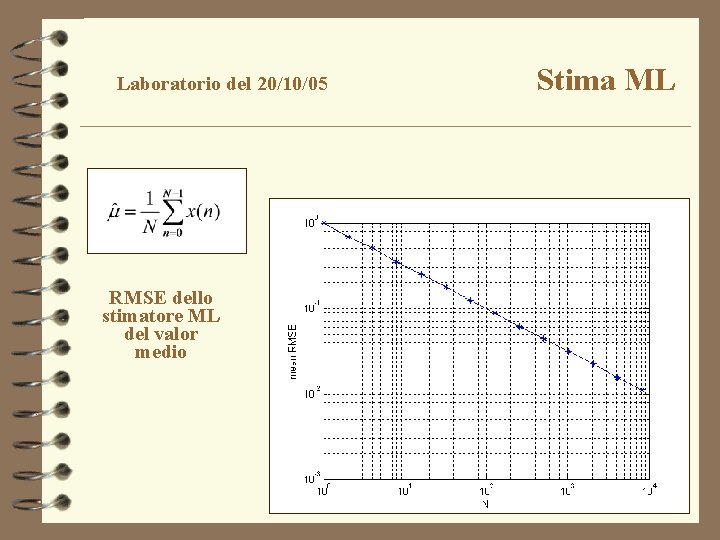
Laboratorio del 20/10/05 RMSE dello stimatore ML del valor medio Stima ML
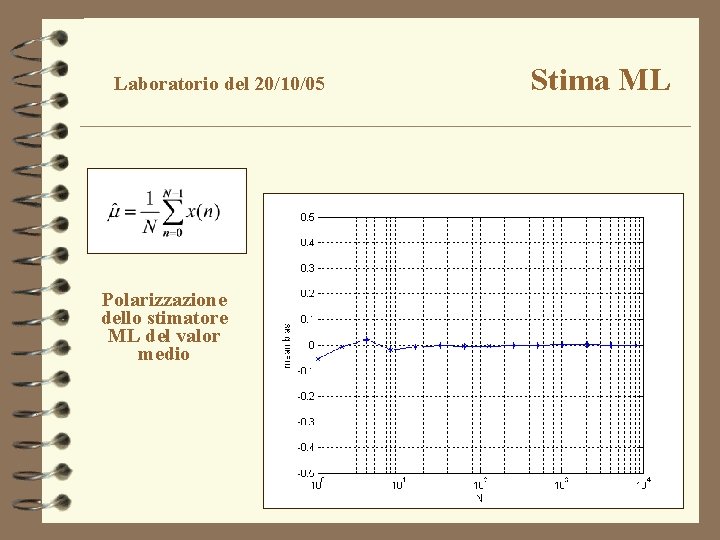
Laboratorio del 20/10/05 Polarizzazione dello stimatore ML del valor medio Stima ML
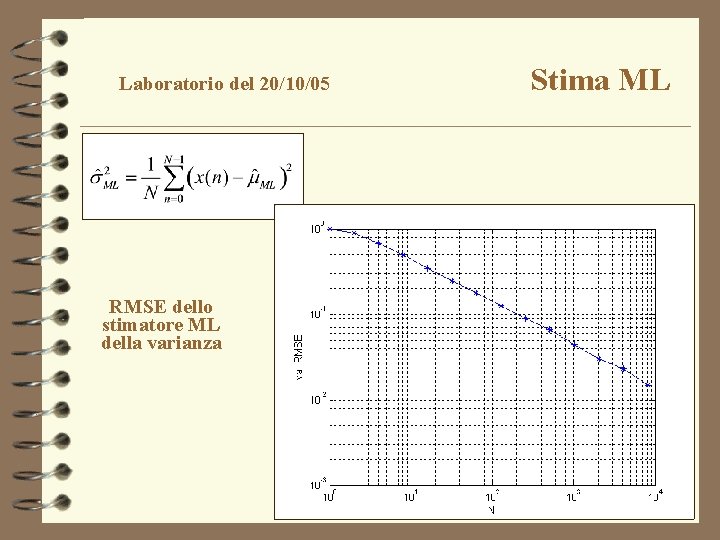
Laboratorio del 20/10/05 RMSE dello stimatore ML della varianza Stima ML
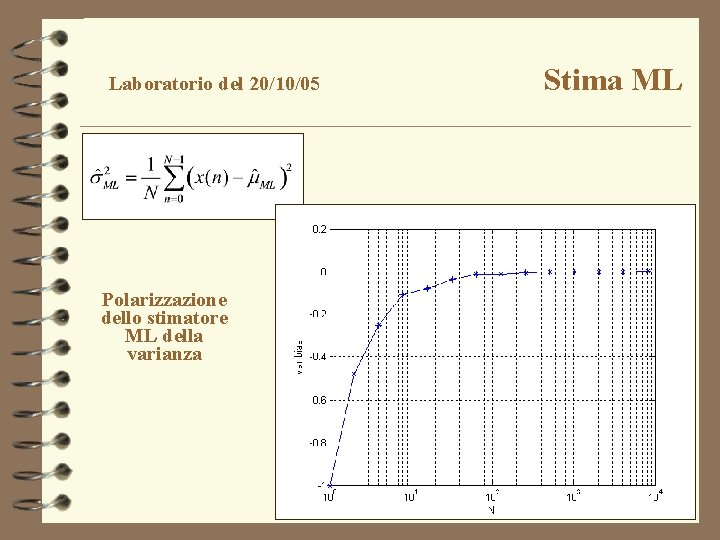
Laboratorio del 20/10/05 Polarizzazione dello stimatore ML della varianza Stima ML
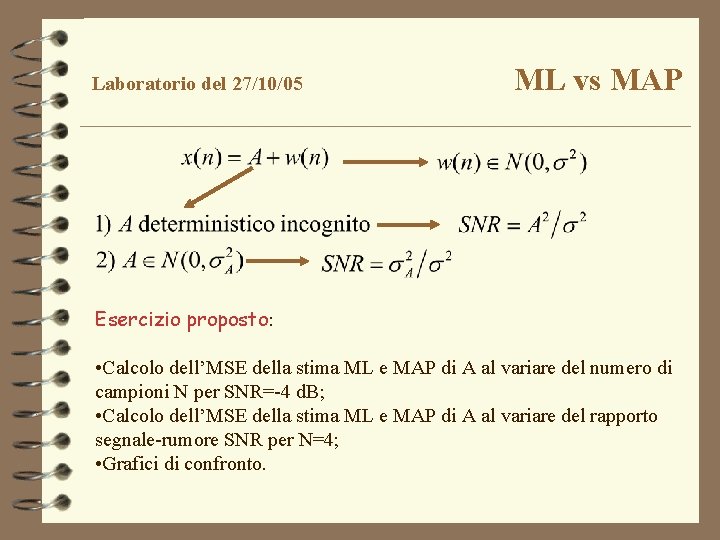
Laboratorio del 27/10/05 ML vs MAP Esercizio proposto: • Calcolo dell’MSE della stima ML e MAP di A al variare del numero di campioni N per SNR=-4 d. B; • Calcolo dell’MSE della stima ML e MAP di A al variare del rapporto segnale-rumore SNR per N=4; • Grafici di confronto.
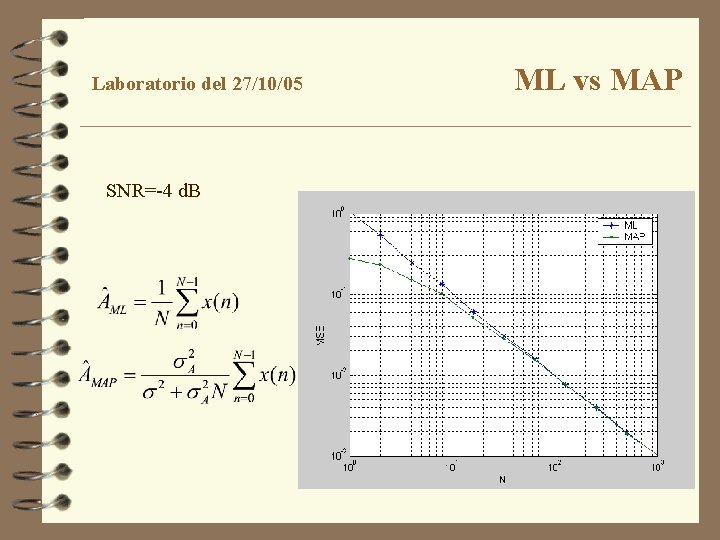
Laboratorio del 27/10/05 SNR=-4 d. B ML vs MAP
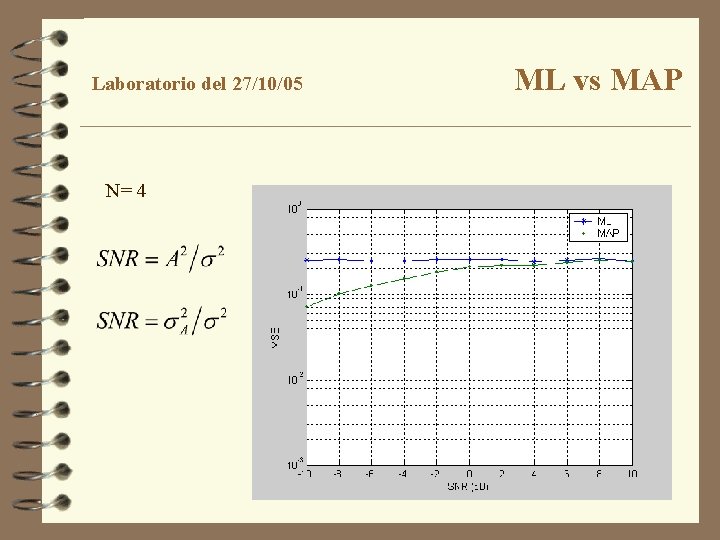
Laboratorio del 27/10/05 N= 4 ML vs MAP
Laboratorio del 27/10/05 ML vs MAP Conclusioni • All’aumentare di N lo stimatore MAP tende allo stimatore ML (informazioni a posteriori dominanti) • All’aumentare di SNR lo stimatore MAP tende allo stimatore ML (informazioni a posteriori dominanti)
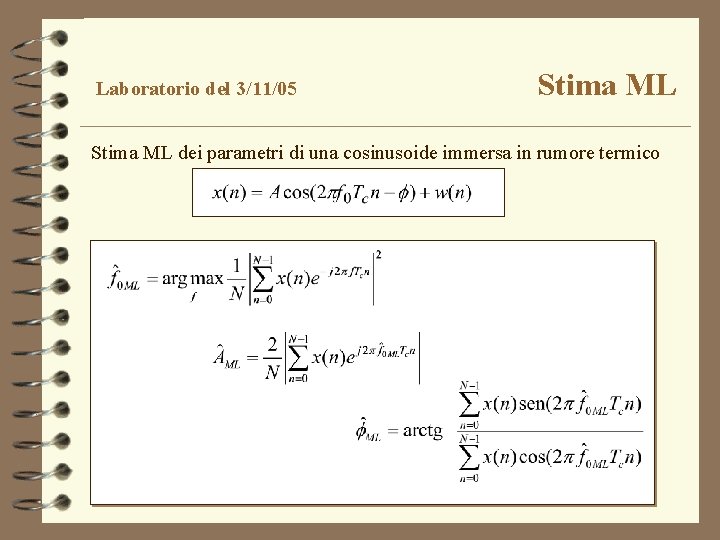
Laboratorio del 3/11/05 Stima ML dei parametri di una cosinusoide immersa in rumore termico
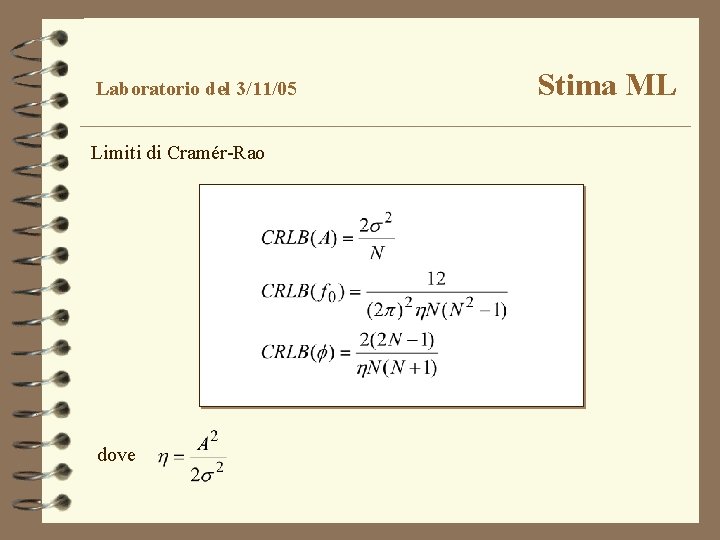
Laboratorio del 3/11/05 Limiti di Cramér-Rao dove Stima ML
Laboratorio del 3/11/05 Esercizio proposto: • implementazione della stima ML • calcolo degli RMSE al variare di N • confronto con i CRLB istruzioni: fft, angle, max Stima ML
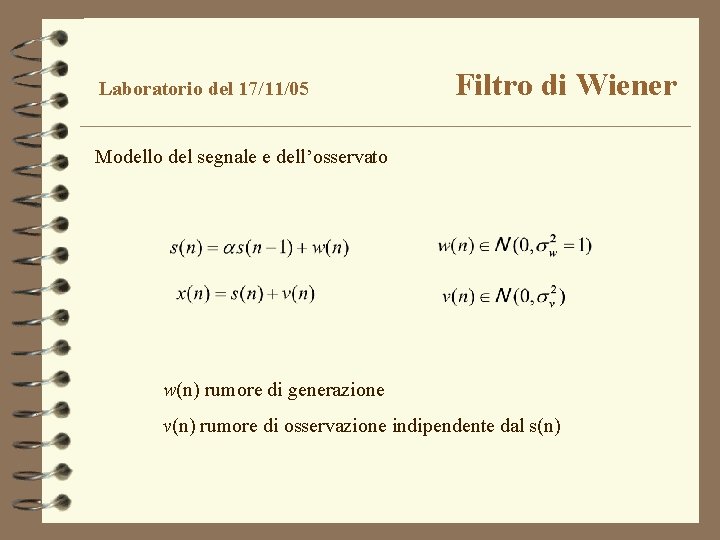
Laboratorio del 17/11/05 Filtro di Wiener Modello del segnale e dell’osservato w(n) rumore di generazione v(n) rumore di osservazione indipendente dal s(n)
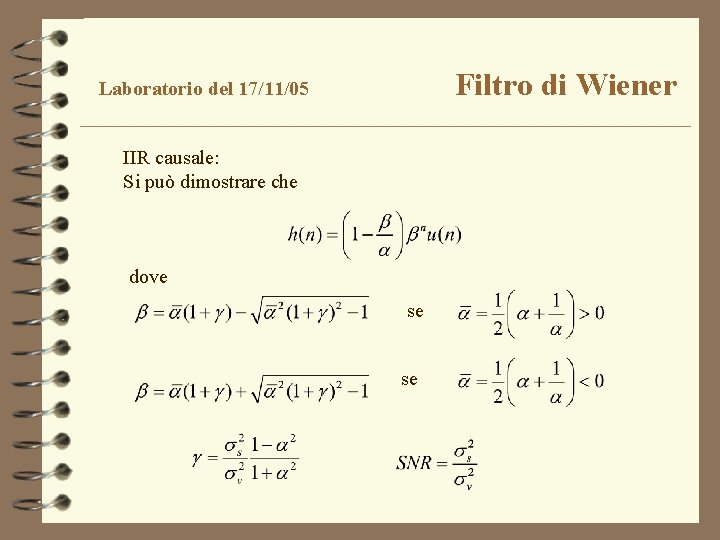
Filtro di Wiener Laboratorio del 17/11/05 IIR causale: Si può dimostrare che dove se se
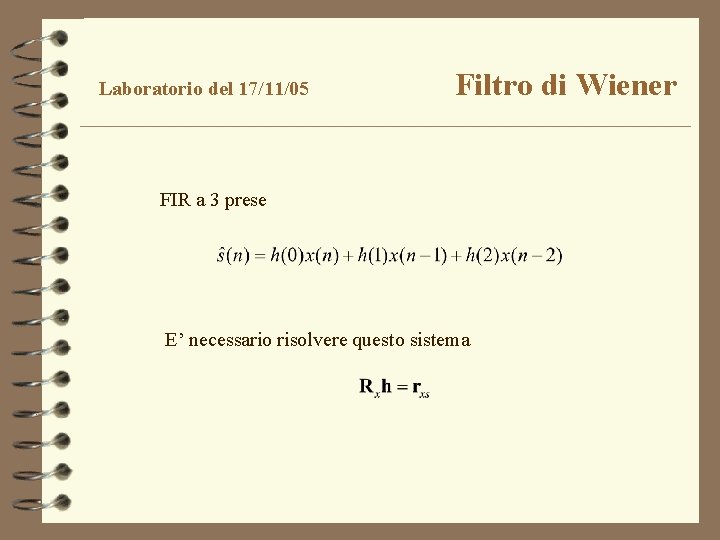
Laboratorio del 17/11/05 Filtro di Wiener FIR a 3 prese E’ necessario risolvere questo sistema
Laboratorio del 17/11/05 Filtro di Wiener Esercizio proposto: • implementazione del filtro di Wiener IIR causale • implementazione del filtro FIR a tre prese • confronto tra le risposte impulsive e in frequenza dei due filtri • confronto fra le uscite dei due filtri istruzioni: filter, inv
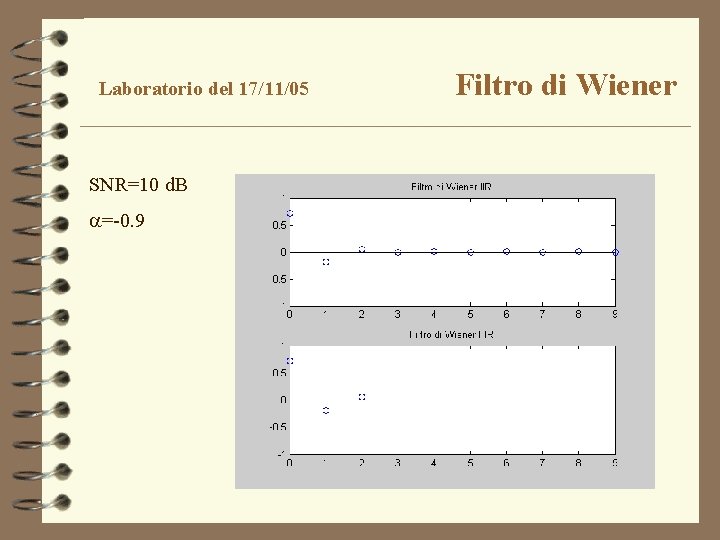
Laboratorio del 17/11/05 SNR=10 d. B =-0. 9 Filtro di Wiener
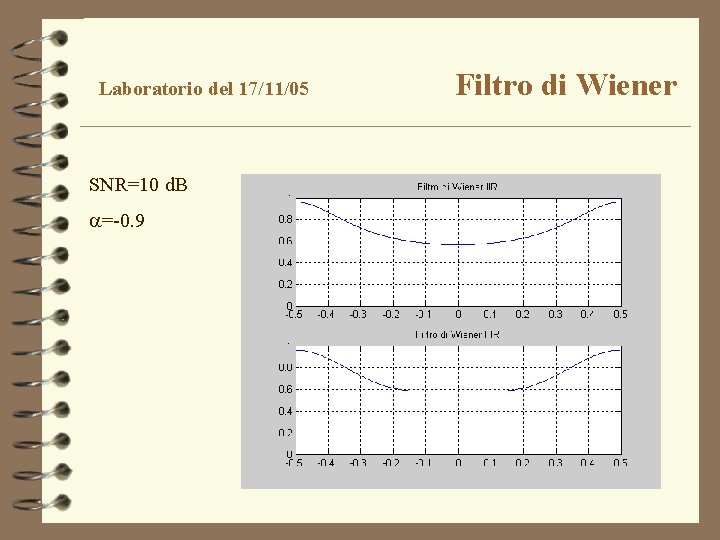
Laboratorio del 17/11/05 SNR=10 d. B =-0. 9 Filtro di Wiener
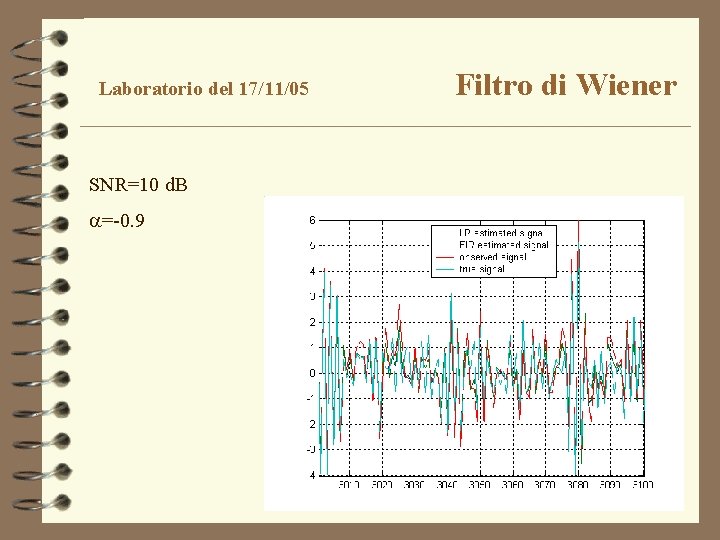
Laboratorio del 17/11/05 SNR=10 d. B =-0. 9 Filtro di Wiener
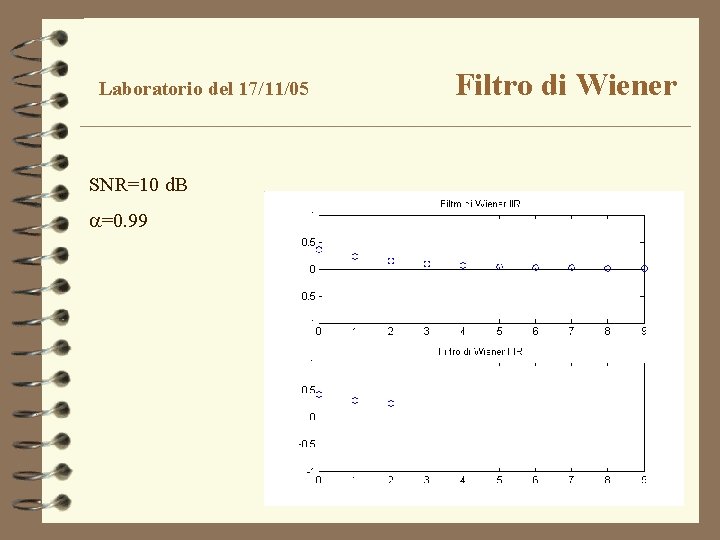
Laboratorio del 17/11/05 SNR=10 d. B =0. 99 Filtro di Wiener
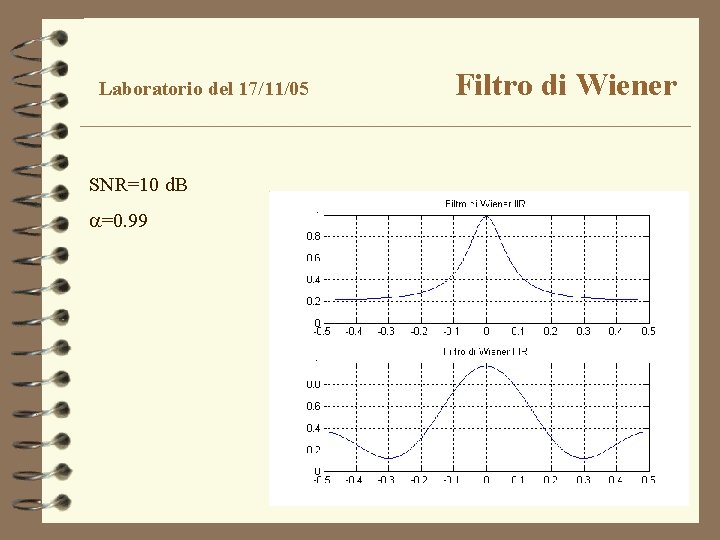
Laboratorio del 17/11/05 SNR=10 d. B =0. 99 Filtro di Wiener
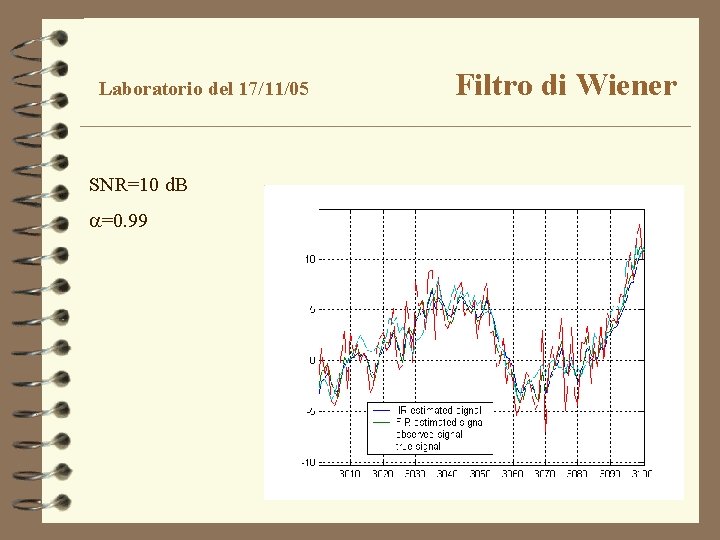
Laboratorio del 17/11/05 SNR=10 d. B =0. 99 Filtro di Wiener
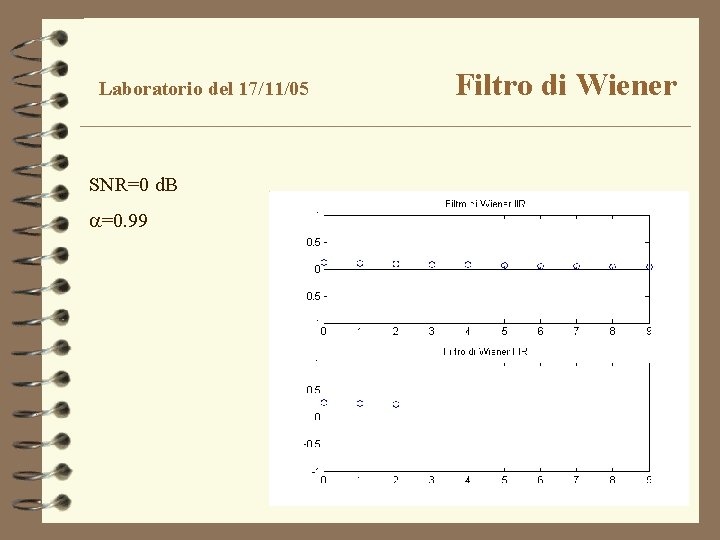
Laboratorio del 17/11/05 SNR=0 d. B =0. 99 Filtro di Wiener
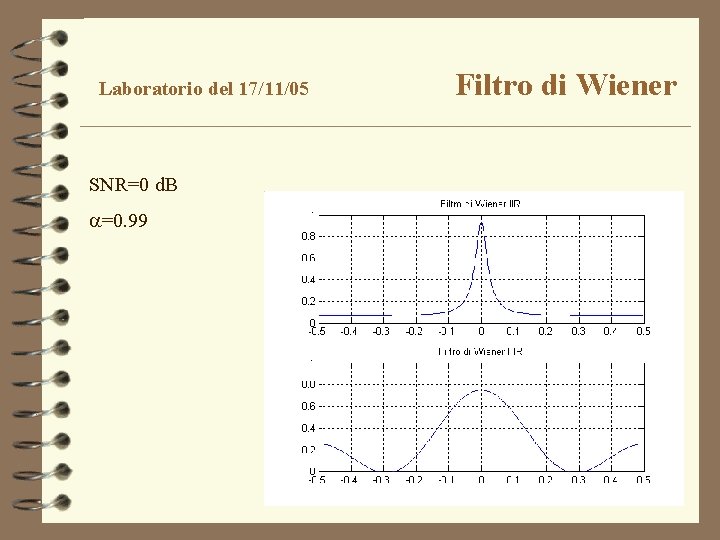
Laboratorio del 17/11/05 SNR=0 d. B =0. 99 Filtro di Wiener
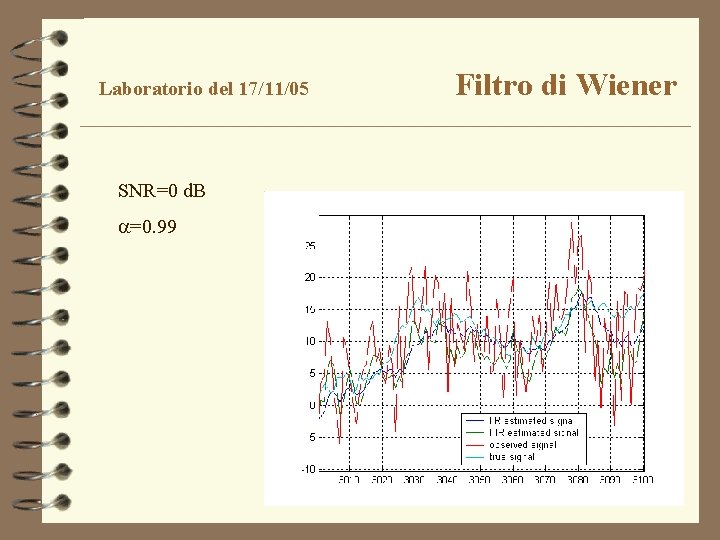
Laboratorio del 17/11/05 SNR=0 d. B =0. 99 Filtro di Wiener
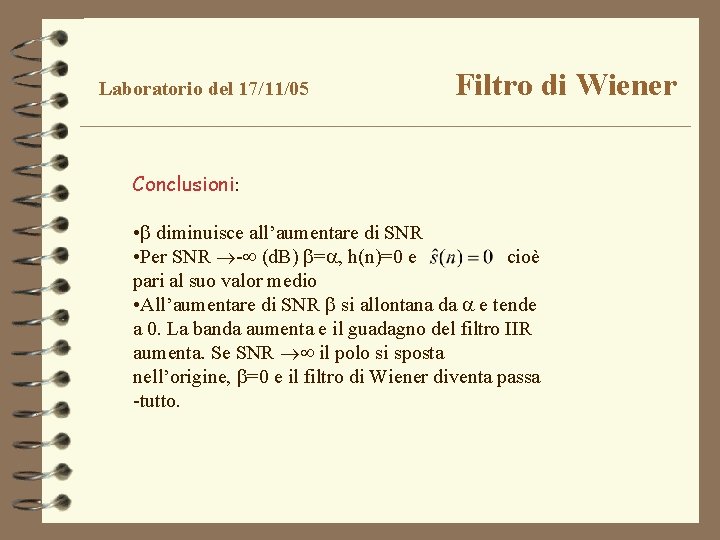
Laboratorio del 17/11/05 Filtro di Wiener Conclusioni: • diminuisce all’aumentare di SNR • Per SNR - (d. B) = , h(n)=0 e cioè pari al suo valor medio • All’aumentare di SNR si allontana da e tende a 0. La banda aumenta e il guadagno del filtro IIR aumenta. Se SNR il polo si sposta nell’origine, =0 e il filtro di Wiener diventa passa -tutto.
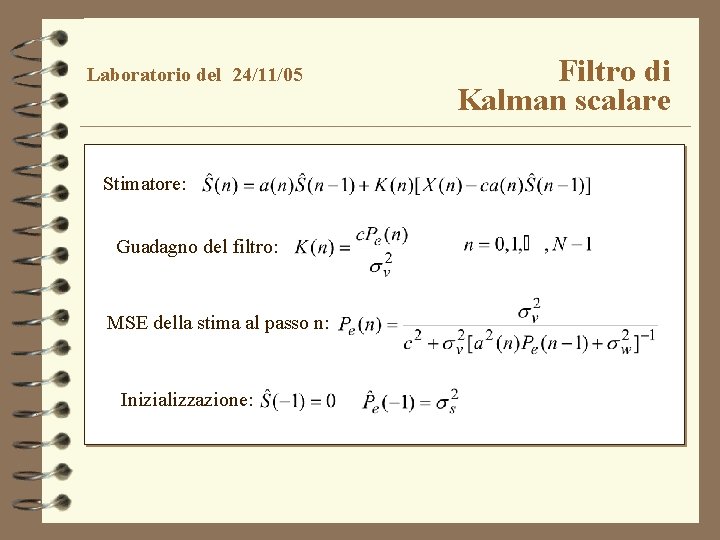
Laboratorio del 24/11/05 Stimatore: Guadagno del filtro: MSE della stima al passo n: Inizializzazione: Filtro di Kalman scalare
Laboratorio del 24/11/05 Filtro di Kalman scalare Esercizio proposto: • implementazione del filtro di Kalman scalare per processi stazionari e c=1 • grafico del segnale generato, della stima e dell’errore di stima al variare di SNR e di a
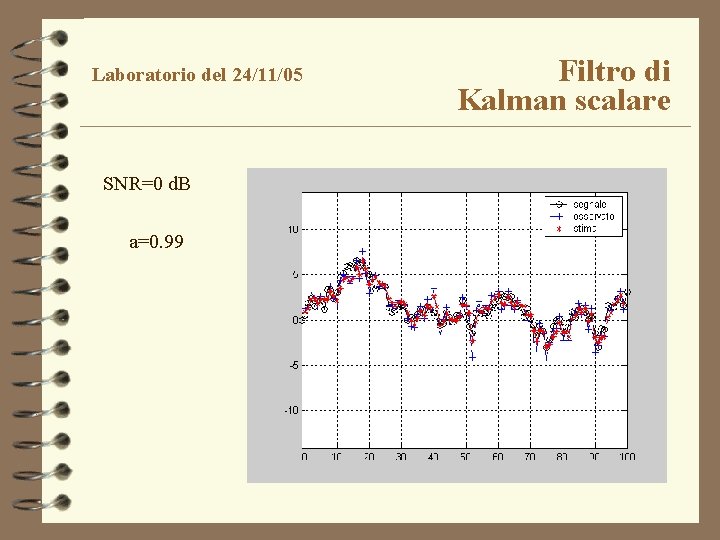
Laboratorio del 24/11/05 SNR=0 d. B a=0. 99 Filtro di Kalman scalare
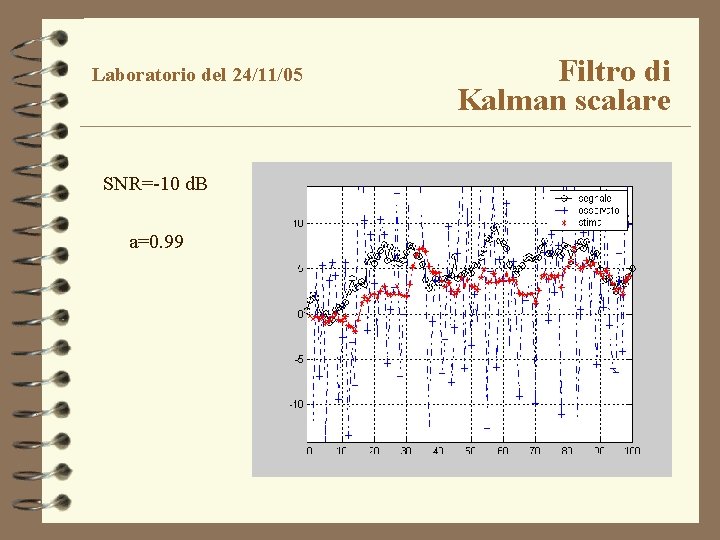
Laboratorio del 24/11/05 SNR=-10 d. B a=0. 99 Filtro di Kalman scalare
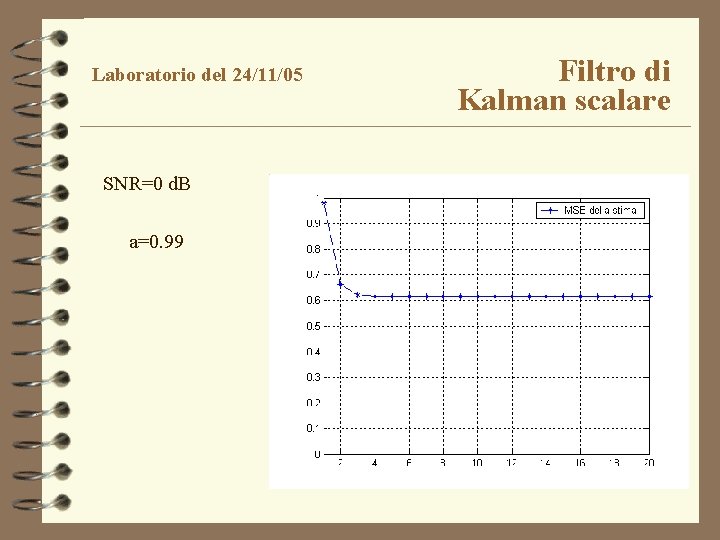
Laboratorio del 24/11/05 SNR=0 d. B a=0. 99 Filtro di Kalman scalare
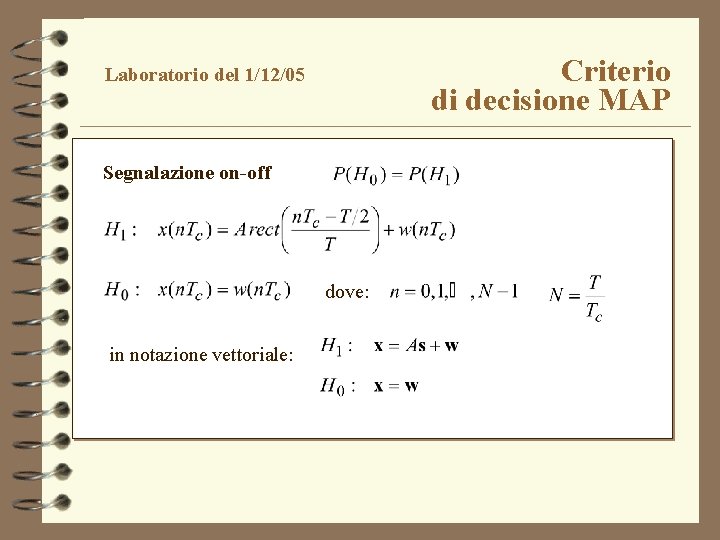
Criterio di decisione MAP Laboratorio del 1/12/05 Segnalazione on-off dove: in notazione vettoriale:
Laboratorio del 1/12/05 Criterio di decisione MAP Esercizio proposto: • implementazione del filtro adattato • grafico del segnale all’ingresso e all’uscita del filtro adattato al variare del tempo in presenza di rumore bianco • calcolo della probabilità d’errore teorica e confronto con quella ottenuta tramite simulazione Monte Carlo in funzione del rapporto segnale-rumore • istruzioni: conv, erfc
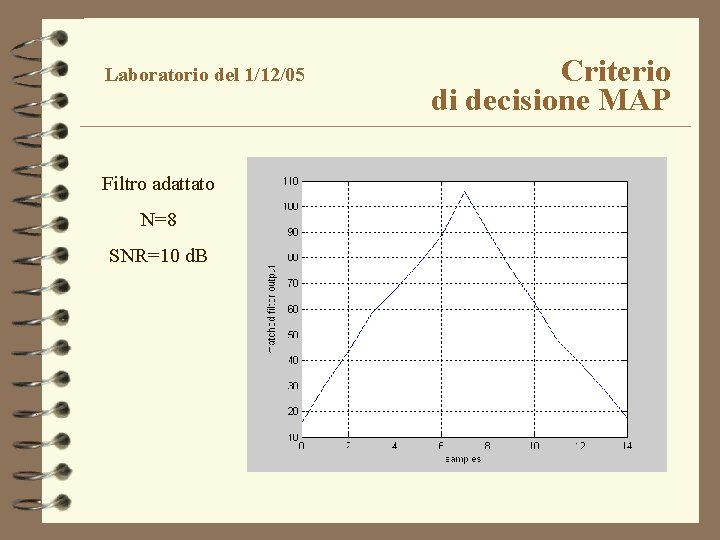
Laboratorio del 1/12/05 Filtro adattato N=8 SNR=10 d. B Criterio di decisione MAP
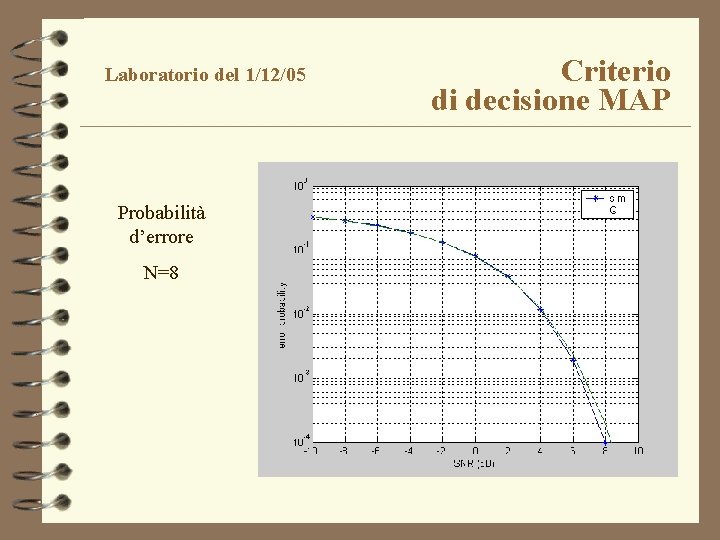
Laboratorio del 1/12/05 Probabilità d’errore N=8 Criterio di decisione MAP
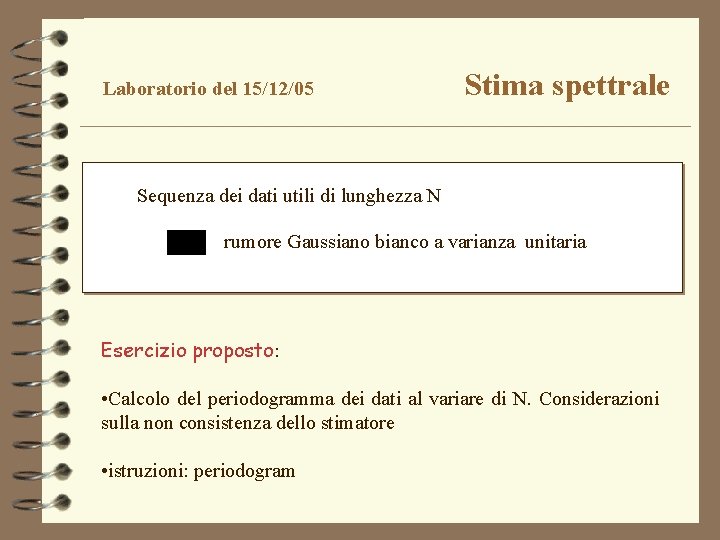
Laboratorio del 15/12/05 Stima spettrale Sequenza dei dati utili di lunghezza N rumore Gaussiano bianco a varianza unitaria Esercizio proposto: • Calcolo del periodogramma dei dati al variare di N. Considerazioni sulla non consistenza dello stimatore • istruzioni: periodogram
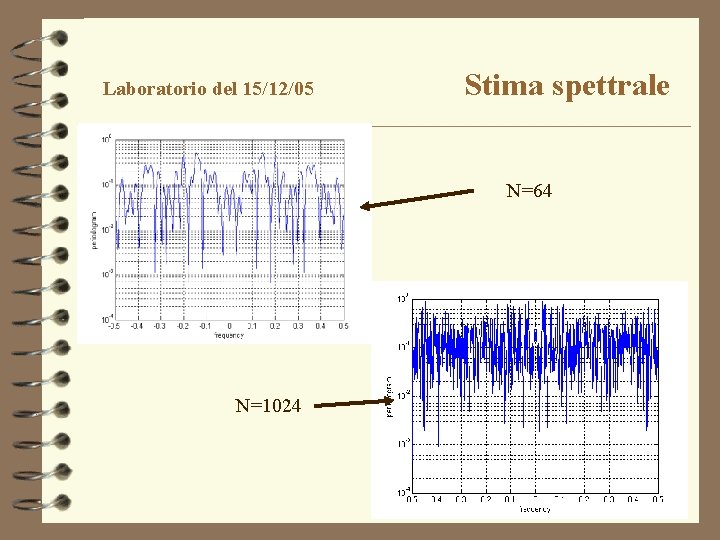
Laboratorio del 15/12/05 Stima spettrale N=64 N=1024
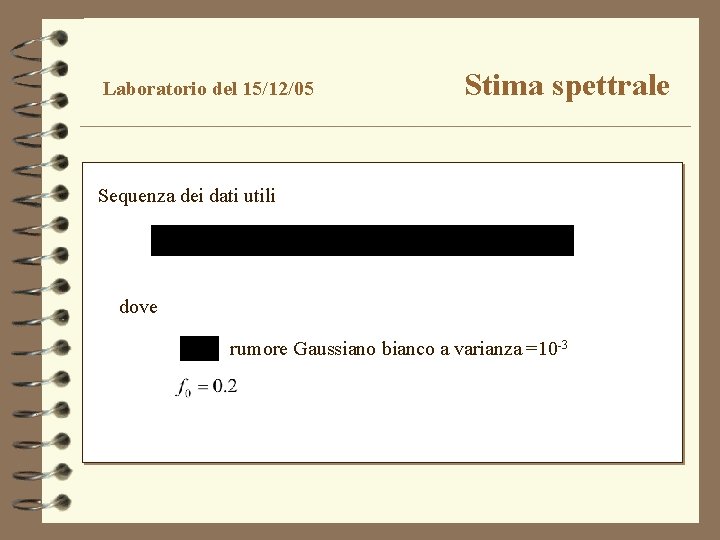
Laboratorio del 15/12/05 Stima spettrale Sequenza dei dati utili dove rumore Gaussiano bianco a varianza =10 -3
Laboratorio del 15/12/05 Stima spettrale Esercizio proposto: • Risoluzione: si supponga A 1=A 2=1 e N=64. Calcolare il periodogramma della sequenza di dati per =0. 1, 0. 9 e 2 e commentare l’abilità del periodogramma a risolvere le righe spettrali. • Leakage: si supponga A 1=1 e N=64 e si vari il valore di A 2, per es. A 2=0. 5, 0. 1, 0. 01. Calcolare il periodogramma per =4 e commentare l’abilità del periodogramma a risolvere le righe spettrali. • In entrambi i casi disegnare il periodogramma in scala semilogaritmica • istruzioni: periodogram
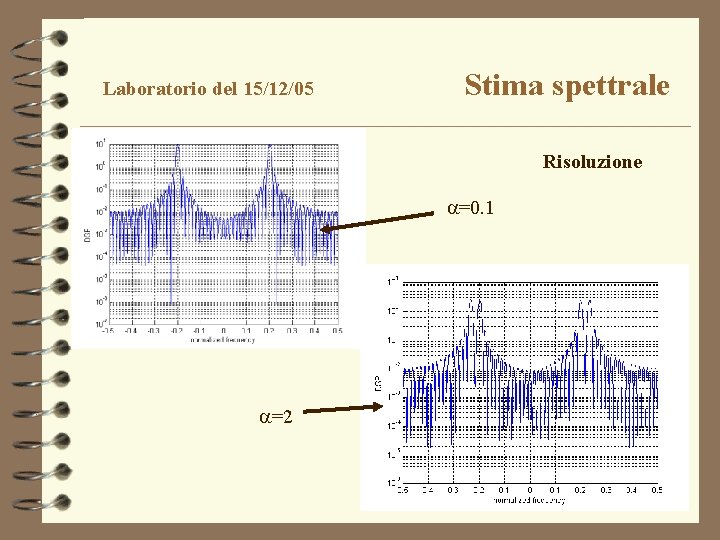
Laboratorio del 15/12/05 Stima spettrale Risoluzione =0. 1 =2
- Slides: 57