
LA SUBSIDIARIT DES CONVENTIONS FISCALES Anapaula Trindade Marinho
LA SUBSIDIARITÉ DES CONVENTIONS FISCALES Anapaula Trindade Marinho Ateliers de droit fiscal 28/06/2016 Université Paris 1
Le point de départ La subsidiarité de normes hiérarchiquement supérieures Ø Détermination du champ d’application d’une norme sans impact sur son rang hiérarchique ? Ø Ø Ordre d’application d’une norme sans impact sur son rang hiérarchique ? Conflit potentiel entre supériorité hiérarchique et subsidiarité d’application purement « théorique » ?
Les fondements de la subsidiarité des conventions fiscales ØLa particularité de la supériorité hiérarchique des engagements internationaux ü Une supériorité hiérarchique « relative » üL’absence de système fiscal autonome ØLe principe de légalité de l’impôt, obstacle aux conventions fiscales üL’application d’une convention fiscale doit être conditionnée à l’applicabilité d’une loi domestique üL’application d’une convention fiscale ne pourrait aggraver la situation fiscale d’un contribuable
Le contrôle de conventionnalité sous le prisme de la subsidiarité ØEntre déformation du champ d’application ou exclusion d’application d’une convention fiscale ü L’importation des qualifications domestiques sur le champ d’application conventionnel üLe verrou à l’accès d’une convention fiscale ØLes instruments de la subsidiarité conventionnelle ü l’exercice d’un contrôle de conventionnalité ascendant ü le contexte moniste avec primauté des engagements internationaux
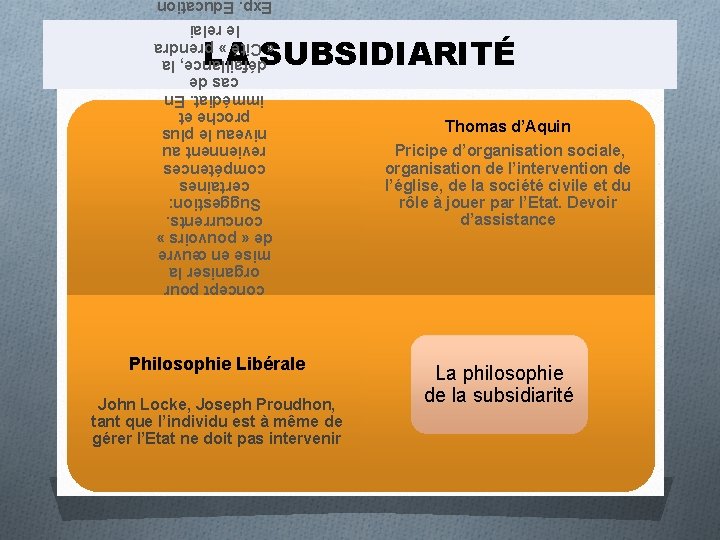
Utilisation du concept pour organiser la mise en œuvre de « pouvoirs » concurrents. Suggestion: certaines compétences reviennent au niveau le plus proche et immédiat. En cas de défaillance, la « Cité » prendra le relai Exp. Education LA SUBSIDIARITÉ Thomas d’Aquin Pricipe d’organisation sociale, organisation de l’intervention de l’église, de la société civile et du rôle à jouer par l’Etat. Devoir d’assistance Aristote Philosophie Libérale John Locke, Joseph Proudhon, tant que l’individu est à même de gérer l’Etat ne doit pas intervenir La philosophie de la subsidiarité
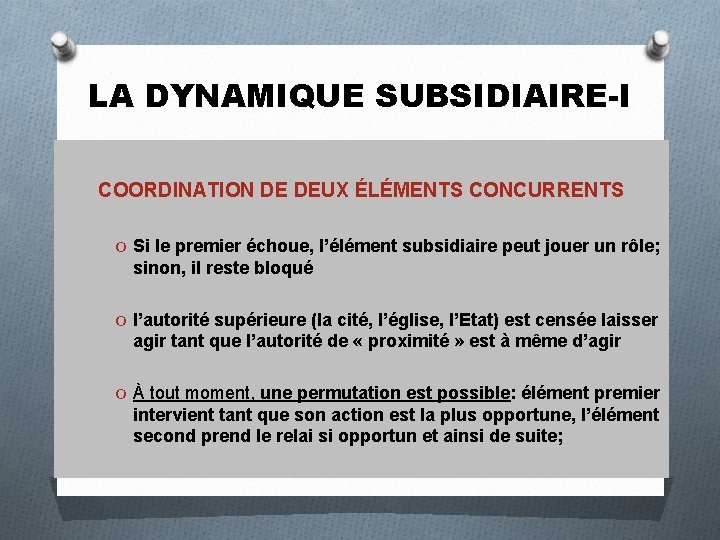
LA DYNAMIQUE SUBSIDIAIRE-I COORDINATION DE DEUX ÉLÉMENTS CONCURRENTS O Si le premier échoue, l’élément subsidiaire peut jouer un rôle; sinon, il reste bloqué O l’autorité supérieure (la cité, l’église, l’Etat) est censée laisser agir tant que l’autorité de « proximité » est à même d’agir O À tout moment, une permutation est possible: élément premier intervient tant que son action est la plus opportune, l’élément second prend le relai si opportun et ainsi de suite;
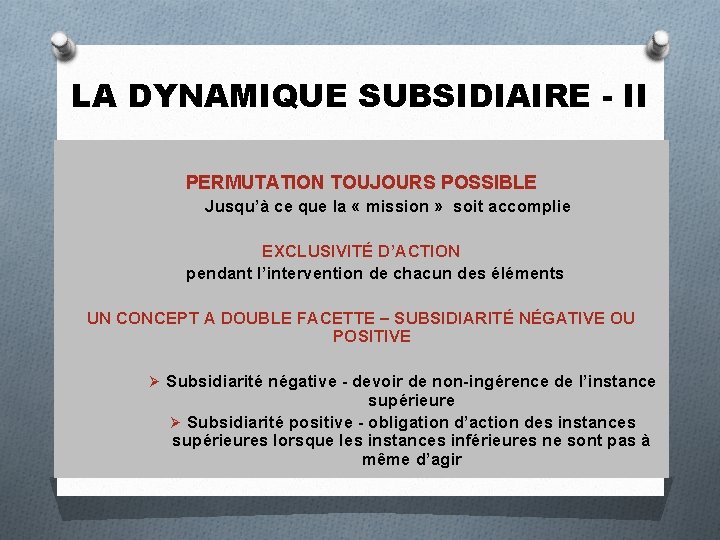
LA DYNAMIQUE SUBSIDIAIRE - II PERMUTATION TOUJOURS POSSIBLE Jusqu’à ce que la « mission » soit accomplie EXCLUSIVITÉ D’ACTION pendant l’intervention de chacun des éléments UN CONCEPT A DOUBLE FACETTE – SUBSIDIARITÉ NÉGATIVE OU POSITIVE Ø Subsidiarité négative - devoir de non-ingérence de l’instance supérieure Ø Subsidiarité positive - obligation d’action des instances supérieures lorsque les instances inférieures ne sont pas à même d’agir
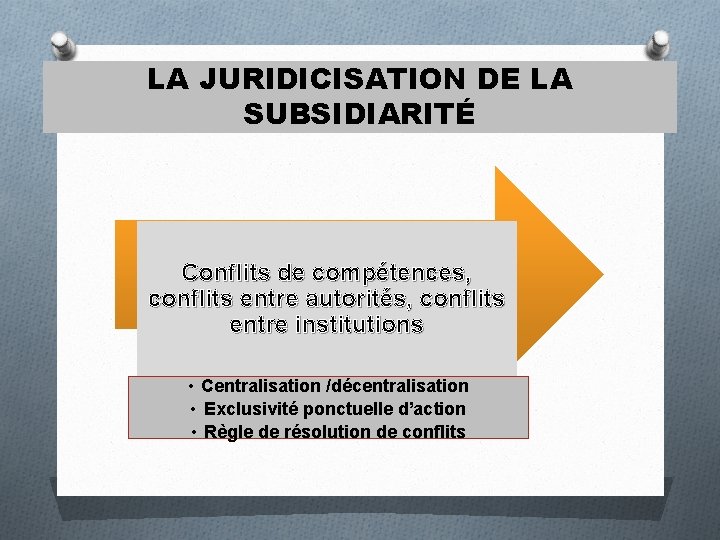
LA JURIDICISATION DE LA SUBSIDIARITÉ Conflits de compétences, conflits entre autorités, conflits entre institutions • Centralisation /décentralisation • Exclusivité ponctuelle d’action • Règle de résolution de conflits
LA SUBSIDIARITÉ SOUS LE PRISME DU DROIT DETERMINATION PAR LA NORME DU RANG « PRINCIPAL » OU « SUBSIDIAIRE » O Subsidiarité descendante la plupart du temps O La norme ou entité hiérarchiquement supérieure est dotée du rang « principal » O La norme hiérarchiquement ou entité supérieure est dotée du rang « subsidiaire » O Subsidiarité ascendante de façon ponctuelle O Sens inverse, la norme dicte la subsidiarité de la norme ou de l’entité hiérarchiquement supérieure O La norme ou l’entité hiérarchiquement supérieure peut ne jamais intervenir O Subsidiarité neutre: entre entités ou autorités de même « rang »
LA SUBSIDIARITÉ DES CONVENTIONS FISCALES Une subsidiarité prétorienne O CE, Ass. , 19/12/1975, Société X ü Première application « alléguée » ü Terminologie employée par le C. G M. Fabre (discutable) O En gestation près de 30 années üIndices - conclusions de M. Philippe Martin sous CE, 16/02/1990, SAS France üConclusions de M. Arrighi de Casanova sous CE, 17/03/1993, Memi O Exclusive à l’ordre administratif
CE, SAS FRANCE, 1990 Conclusions de P. Martin O (…) en vertu du principe de subsidiarité des conventions fiscales internationales, lesquelles ne créent pas un ordre fiscal supra national, mais se bornent à corriger les effets des lois fiscales internes, le juge fiscal doit tout d’abord appliquer le droit fiscal interne avant de recher si une convention internationale, de valeur juridique supérieure, y déroge (sur ce mécanisme, voir votre décision plénière du 19 décembre 1975).
CE, Memmi, 1993 Les conclusions de Arrighi de Casanova O En souscrivant aux clauses d’une telle convention, l’Etat se borne à abandonner une partie du droit d’imposition qu’il tient de la loi interne » ; « les conventions ont ceci de particulier qu’elles présentent un caractère subsidiaire : l’autorité supérieure à celle des lois que l’article 55 de la Constitution confère à tout engagement international ne peut jouer que pour autant que la loi est d’abord susceptible de trouver application » ;
LA DÉCISION CHARNIÈRE – CE, ASS. , 28/06/2002, MIN. C/ SCHNEIDER O Première application incontestable « implicite» ü Reprise des conclusions SAS France et Memmi ü Arrêt ne mentionne ni un « principe » ni la « subsidiarité » ü Rendu en matière de dispositif anti-évasion fiscale 209 B ü Considérant devenu de principe
LE CONSIDÉRANT DE PRINCIPE « SCHNEIDER » - I O Considérant que si une convention bilatérale conclue en vue d’éviter les doubles impositions peut, en vertu de l’article 55 de la Constitution, conduire à écarter, sur tel ou tel point, la loi fiscale nationale, elle ne peut pas, par elle même, directement servir de base légale à une décision relative à l’imposition; que, par suite, il incombe au juge de l’impôt, lorsqu’il est saisi d’une contestation relative à une telle convention, de se placer d’abord au regard de la loi fiscale nationale pour recher si, à ce titre, l’imposition contestée a été valablement établie et, dans l’affirmative, sur le fondement de quelle qualification
LE CONSIDÉRANT DE PRINCIPE SCHNEIDER - II O « qu’il lui appartient ensuite, le cas échéant, en rapprochant cette qualification [de droit interne] des stipulations de la convention, de déterminer - en fonction des moyens invoqués devant lui ou même, s’agissant de déterminer le champ d’application de la loi, d’office - si cette convention fait ou non obstacle à l’application de la loi fiscale »
EFFET « THÉORIQUE » SCHNEIDER Rapprochement de la qualification de droit interne “induit”un article précis “équivalent de la convention fiscale Malgré le rapprochem ent prôné, le Conseil d’Etat tient comme norme de référence du rapprocham ent la non “fiction” Dispositions du droit interne peuvent être soulevées d’office par le juge de l’impôt, si champ d’application de la loi
LES FONDEMENTS CONSITUTIONNELS Une supériorité hiérarchique relative • Supériorité selon la force dérogatoire • Capacité de déroger aux normes de rang inférieur mais pas de dicter les conditions de leur validité • Le principe de subsidiarité serait une norme de résolution de conflits entre deux autres sources du droit (Lois/conventions fiscales)
UNE SUPÉRIORITÉ HIÉRARCHIQUE RELATIVE 1 - Tous les engagements internationaux sont supérieurs selon la force dérogatoire sans être systématiquement appliqués de façon subsidiaire 2 - La capacité de neutraliser la norme de rang inférieure est devient inoppérante si cette dernière conditionne l’application d’une convention fiscale 3 - Une convention fiscale est une dérogation à deux systèmes fiscaux susceptible de créer un ensemble de règles qui se superposent aux deux systèmes nationaux
L’ ABSENCE DE RÉGIME FISCAL AUTONOME • Une convention fiscale n’est qu’un pont entre deux ordres juridiques • Absence de régime ou système fiscal autonome • Dépendance du droit domestique pour un régime fiscal exhaustif
L’ABSENCE DE RÉGIME FISCAL AUTONOME 1 - Les engagements internationaux sont « non-exhaustifs » et s’appuient sur le droit interne (existe-t-il des exceptions? ) 2 –Mécanismes d’application et d’articulation du droit international s’appuient intégralement sur le droit domestique 3 – Le « paradoxe de la concrétisation » (positiviste) ou la supériorité à l’envers: toute norme supérieure est moins exhaustive que normes inférieures d’application – destinées aux détails • pourtant pas de subsidiarité de la constitution ou de la loi de façon systématique par rapport aux décrets.
LE PRINCIPE DE LÉGALITÉ DE L’IMPÔT En vertu du principe de légalité de l’impôt – le contenu d’une convention fiscale serait limité Une convention fiscale ne peut pas constituer à elle seule le fondement légal d’un acte d’imposition Le champ d’application d’une convention fiscale est considéré comme identique à celui d’une convention fiscale L’application d’une convention fiscale est conditionnée à l’application d’une loi
LE PRINCIPE DE LÉGALITÉ DE L’IMPÔT Article 53 +55 de la Constitution Traités qui engagent les finances de l’Etat sont soumis à autorisation parlementaire Conflit potentiel entre articles 55, 53 de la Constitution et article 34? Pas de limite constitutionnelle au contenu d’un traité fiscal Jurisprudence du Conseil Constitutionnel – QPC sur le consentement à l’impôt laisse septique
LE PRINCIPE DE NON-AGGRAVATION Ø Scepticisme Ø Caprice des contribuables? Ø Affaires connues rendues par le CE n’aidaient pas: Ø « Fausses aggravations » Ø L’affaire de « l’agent diplomatique hôtelier » (CE, 01/02/1978) maître d’hôtel de l’ambassade de Mauritanie en France réclamait l’exonération prévue par la convention fiscale pour les diplomates et considérait que le droit français aggravait sa situation par rapport à l’article conventionnel. Refus, seuls agents investis d’une mission diplomatique y ont droit Ø L’affaire de « l’américain de maivaise foi » (CE, 17 décembre 1984): américain exerçant la fonction de PDG en France pour une société américaine. Parmi les revenus perçus, notamment des salaires, figurent des revenus pour l’activité de « directeur régional européen » pour la même société. Le contribuable estimait que ces revenus devaient être imposés aux USA car pas réalisés en France et soumis à l’impôt sur le revenu américain du fait de sa nationalité (en plus de l’impôt français). Or, aux Etats-Unis le contribuable avait déclaré le revenu comme ayant été imposé en France et avait eu droit à un crédit d’impôt imputable sur l’IR américain. REFUS du CE, alors que pour le contribuable le droit français aggravait sa situation.
LE PRINCIPE DE NON-AGGRAVATION Ø A l’origine: conventions fiscales uniquement pour éviter double imposition Ø Le problème est posé de façon strictement « économique » mauvais donc pour les Etats Ø Fuite des capitaux, frein à l’investissement Ø Idée de « fidélité économique » en guise de récompense pour les Etats signataires de telles conventions Ø Emergence du « contribuable citoyen » dans les travaux de la Ligue des Nations(1923/1928) – Ø Souci de la capacité contributive des contribuables Ø Consécration dans le modèle de Londres de 1946 Ø Droits et garanties des contribuables listés (presque à l’image de la DDHC) – élan conforme à l’époque Ø Abandon à partir des modèles OEEC/OCDE de 1963
LE PRINCIPE DE NON-AGGRAVATION Ø Emergence du « contribuable citoyen » dans les travaux de la Ligue des Nations(1923/1928) – Ø Souci de la capacité contributive des contribuables Ø Consécration dans le modèle de Londres de 1946 Ø Droits et garanties des contribuables listés (presque à l’image de la DDHC) – élan conforme à l’époque Ø Abandon à partir des modèles OEEC/OCDE de 1963 Ø Pas de retour total à une vision purement étatique mais souci capacité contributive trop implicite
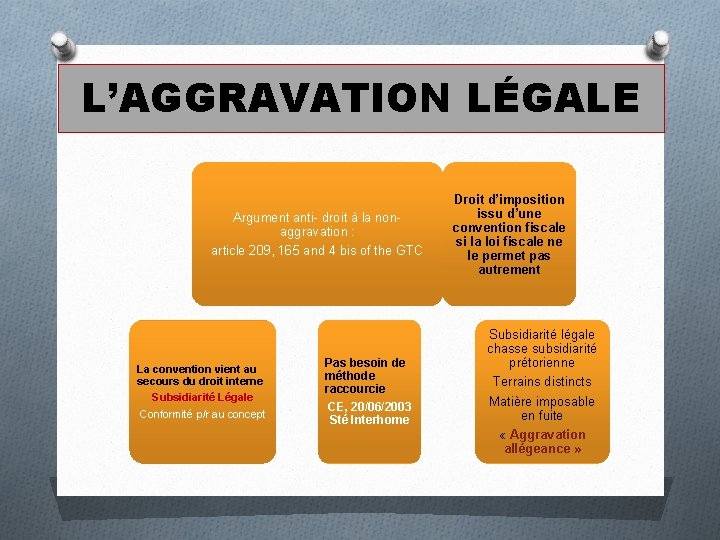
L’AGGRAVATION LÉGALE Argument anti- droit à la nonaggravation : article 209, 165 and 4 bis of the GTC La convention vient au secours du droit interne Subsidiarité Légale Conformité p/r au concept Pas besoin de méthode raccourcie CE, 20/06/2003 Sté Interhome Droit d’imposition issu d’une convention fiscale si la loi fiscale ne le permet pas autrement Subsidiarité légale chasse subsidiarité prétorienne Terrains distincts Matière imposable en fuite « Aggravation allégeance »
AGGRAVATIONS NOCIVES Pertes des crédits d’impôts lorsque le contribuable est en situation déficitaire CE, 1994, Lummus – CE, 2002, Société Soulès CE, 12/03/ 2014, Société Céline Ø « (…) il appartient néanmoins au juge, après avoir constaté que les impositions qu’une entreprise a supportées dans un autre Etat du fait des opérations qu’elle y a réalisées seraient normalement déductibles de son bénéfice imposable en France en vertu la loi fiscale nationale, de faire application, pour la détermination de l’assiette de l’impôt dû par cette entreprise, des stipulations claires d’une convention excluant la possibilité de déduire l’impôt acquitté dans cet autre Etat d’un bénéfice imposable en France (…) »
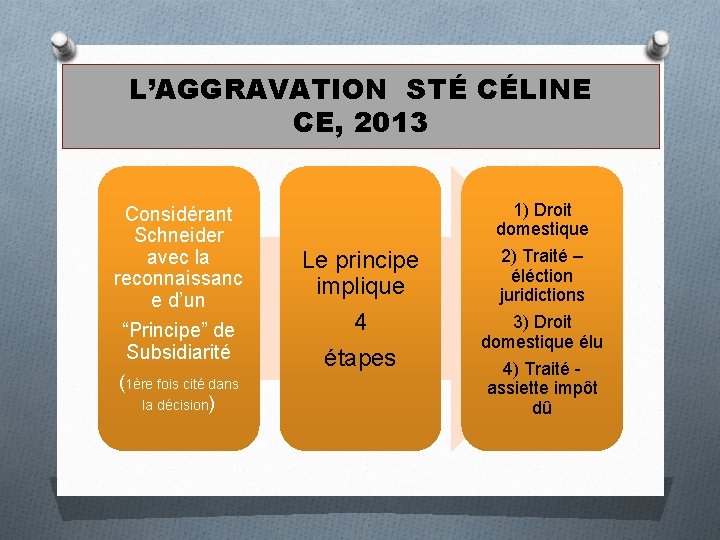
L’AGGRAVATION STÉ CÉLINE CE, 2013 Considérant Schneider avec la reconnaissanc e d’un “Principe” de Subsidiarité (1ère fois cité dans la décision) Le principe implique 4 étapes 1) Droit domestique 2) Traité – éléction juridictions 3) Droit domestique élu 4) Traité - assiette impôt dû
LA DÉFORMATION DU CHAMP D’APPLICATION CONVENTIONNEL Ø Champ d’application fragile car il manque la clé de vôute : q Défaut de définition du revenu imposable q Défaut de liens connexes entre revenu imposable et le contribuable réclamant l’application de la convention fiscale Ø Effet – Accès au mauvais article conventionnel q CE, 28/03/2008, Aznavour – q Solution opposée à Schneider q Si loi appelle un chat un chien, l’article conventionnel relatif aux chiens sera appliqué
VERROU OU NEUTRALISATION Accès conventionnel bloqué • Aznavour – FR/UK CF • Cheynel – FR/Belg. CF – concept indépendant de domicile fiscal consacré par la convention fiscale non respecté Neutralisation de l’effet conventionnel • Crédit d’impôt fictifs: Affaires Natexis 2006 (et 2015) • Société Céline : Double imposition persiste
LES INSTRUMENTS UTILES À LA SUBSIDIARITÉ PRÉTORIENNE Ø Contrôle de conventionnalité « ascendant » q q Pour résoudre – contrôle descendant Respect de l’ordre hiérarchique des normes de référence du contrôle juridictionnel Test – résultat aurait été différent (Aznavour, Cheynel, Natexis) Risque de « treaty dodging » Ø Contexte moniste avec primauté des conventions fiscales q q Se méfier: résistances – Conh Bendit (droit communautaire – révolu), Nicolo Inexistence de la subsidiarité des qualifications conventionnelles pays dualistes Et pays monistes (y compris avec supériorité des engagements internationaux) Spécificité française
Merci Beaucoup !
- Slides: 32