
La Politica tributaria Teorie Incidenza fiscale in equilibrio
La Politica tributaria Teorie
Incidenza fiscale in equilibrio parziale: imposta sulla domanda e sull’offerta • Un’imposta specifica t pagata dagli offerenti sposta verso l’alto la curva di offerta (ognuno cercherà di recuperare t). Nel nuovo punto di intersezione tra la curva di S e di D, l’imposta è in parte «pagata» dai domandanti e in parte dagli offerenti (sui quali è prelevata) • Se è pagata dai domandanti, la curva di D si sposta verso il basso. Il nuovo punto di equilibrio prevede un’eguale ripartizione del carico fiscale • Più è rigida S più t è sostenuta dagli offerenti. Al contrario se è la domanda ad essere rigida • => L’imposta è sostenuta dall’agente meno sensibile ai prezzi
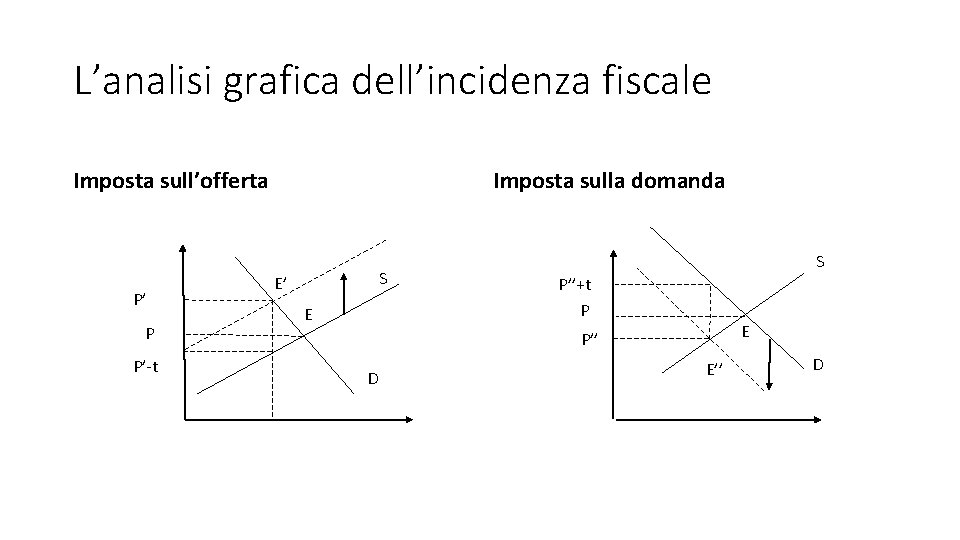
L’analisi grafica dell’incidenza fiscale Imposta sull’offerta P’ P P’-t Imposta sulla domanda S E’ E S P’’+t P E P’’ D E’’ D
Applicazioni: Incidenza dei contributi sociali a carico dei lavoratori e delle imposte sui redditi da capitale • La ripartizione di diritto dei contributi sociali non è rilevante perché il cuneo fiscale grava • sui lavoratori (sotto forma di salario netto più basso) in ogni caso, se l’offerta di lavoro è poco sensibile al salario • Sui datori di lavoro se è la domanda di lavoro ad essere poco sensibile al salario Il ragionamento può essere esteso alla tassazione dei redditi da capitale, considerando in particolare il caso estremo secondo cui l’offerta di capitali dipende dai tassi di interesse mondiali (rendimento esogeno, parità scoperta dei tassi di interesse) => il carico grava sui domandanti capitale (le imprese)
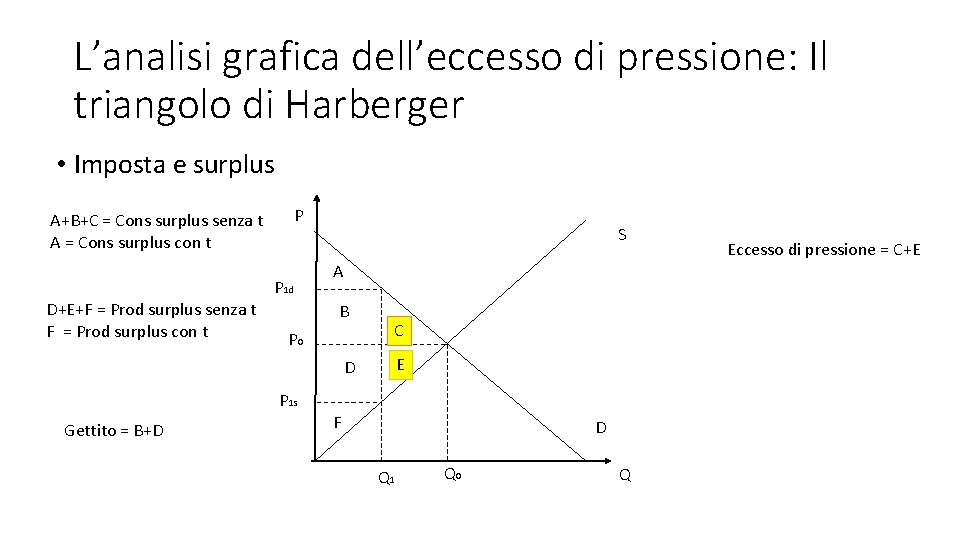
L’analisi grafica dell’eccesso di pressione: Il triangolo di Harberger • Imposta e surplus P A+B+C = Cons surplus senza t A = Cons surplus con t D+E+F = Prod surplus senza t F = Prod surplus con t P 1 d S A B P 0 C E D P 1 s Gettito = B+D F D Q 1 Q 0 Q Eccesso di pressione = C+E
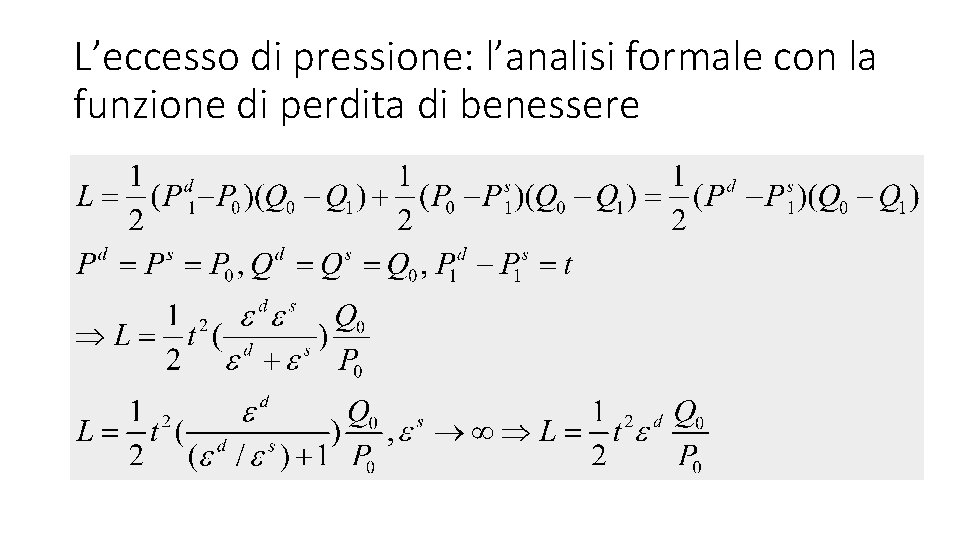
L’eccesso di pressione: l’analisi formale con la funzione di perdita di benessere
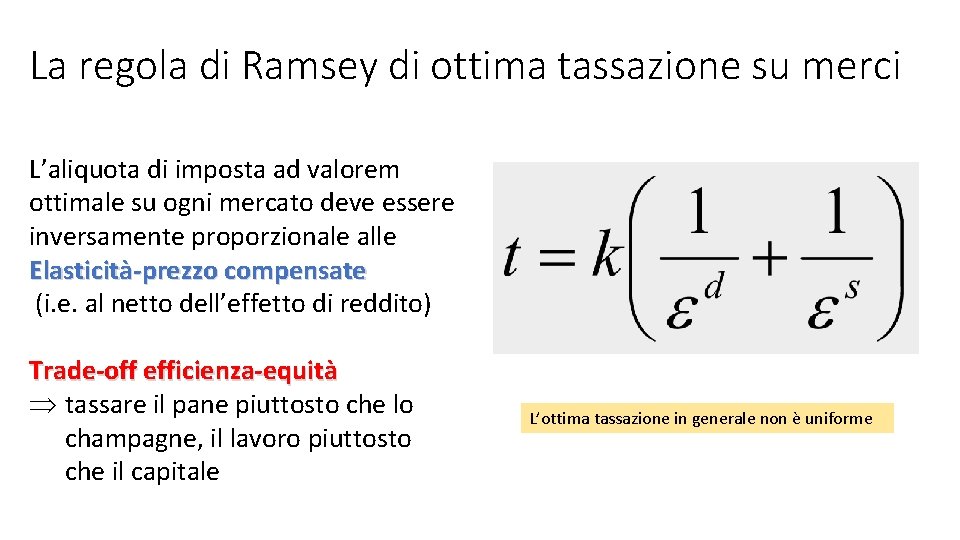
La regola di Ramsey di ottima tassazione su merci L’aliquota di imposta ad valorem ottimale su ogni mercato deve essere inversamente proporzionale alle Elasticità-prezzo compensate (i. e. al netto dell’effetto di reddito) Trade-off efficienza-equità Þ tassare il pane piuttosto che lo champagne, il lavoro piuttosto che il capitale L’ottima tassazione in generale non è uniforme
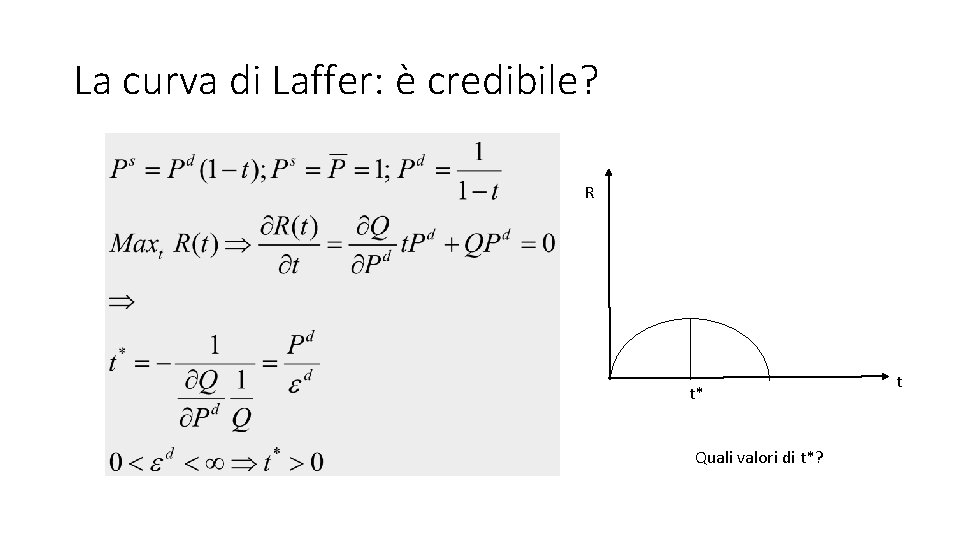
La curva di Laffer: è credibile? R t* Quali valori di t*? t
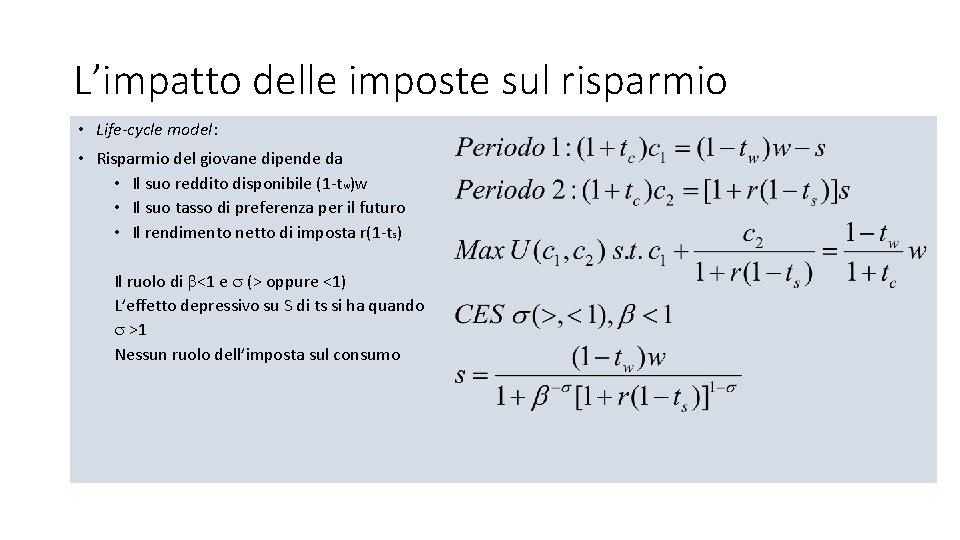
L’impatto delle imposte sul risparmio • Life-cycle model: • Risparmio del giovane dipende da • Il suo reddito disponibile (1 -tw)w • Il suo tasso di preferenza per il futuro • Il rendimento netto di imposta r(1 -ts) Il ruolo di <1 e (> oppure <1) L’effetto depressivo su S di ts si ha quando >1 Nessun ruolo dell’imposta sul consumo
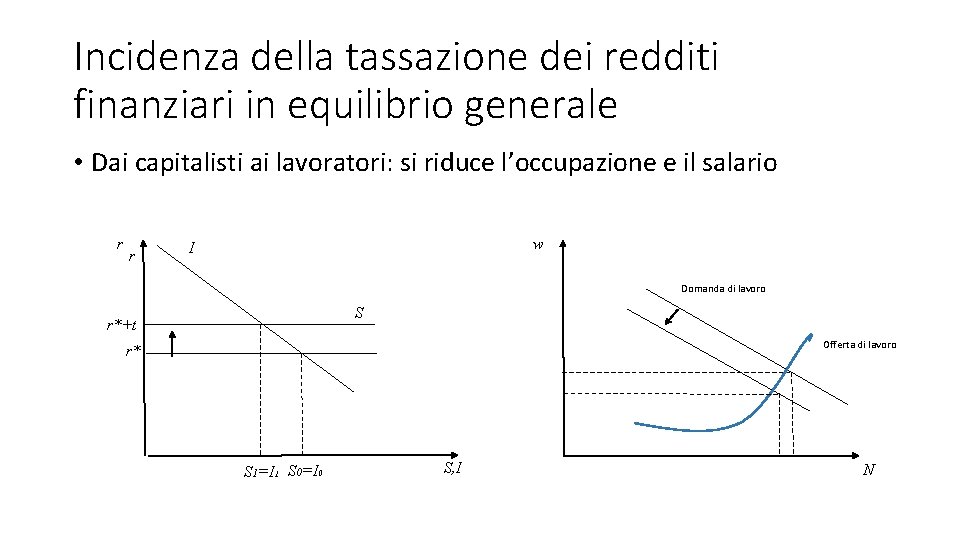
Incidenza della tassazione dei redditi finanziari in equilibrio generale • Dai capitalisti ai lavoratori: si riduce l’occupazione e il salario r r w I Domanda di lavoro S r*+t Offerta di lavoro r* S 1=I 1 S 0=I 0 S, I N
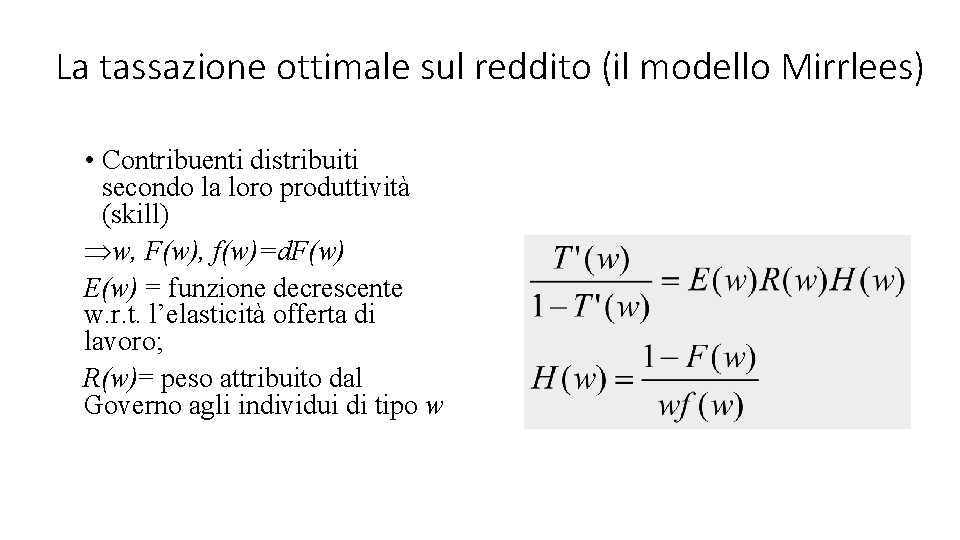
La tassazione ottimale sul reddito (il modello Mirrlees) • Contribuenti distribuiti secondo la loro produttività (skill) Þw, F(w), f(w)=d. F(w) E(w) = funzione decrescente w. r. t. l’elasticità offerta di lavoro; R(w)= peso attribuito dal Governo agli individui di tipo w
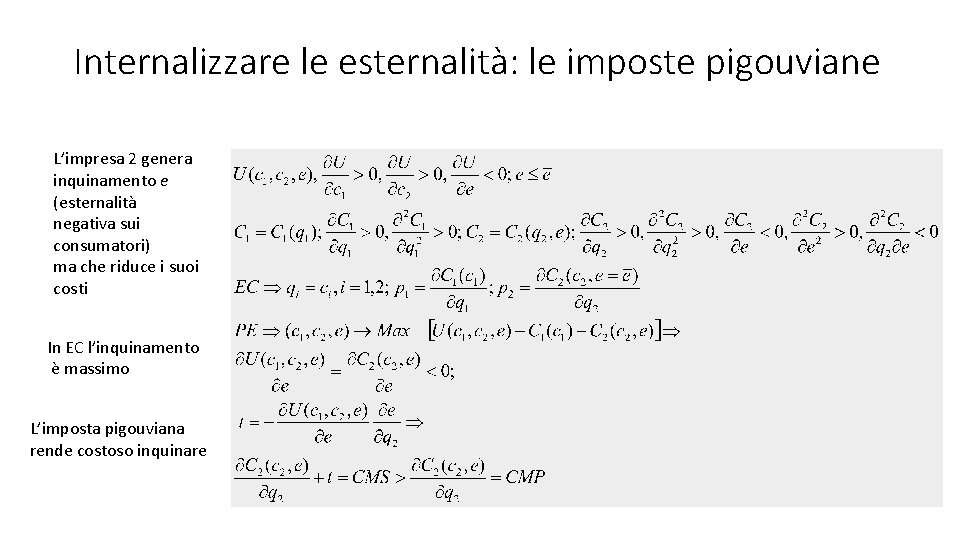
Internalizzare le esternalità: le imposte pigouviane L’impresa 2 genera inquinamento e (esternalità negativa sui consumatori) ma che riduce i suoi costi In EC l’inquinamento è massimo L’imposta pigouviana rende costoso inquinare
Il Teorema di Coase - Cheung • Regolamentazione centralizzata • tassazione correttiva • contrattazione tra genti sono, a certe condizioni, opzioni equivalenti al fine di fornire incentivi ad internalizzare le esternalità negativa => stesso prezzo di equilibrio • Sono i costi di transazione a determinare la soluzione da scegliere • Inoltre, le dotazioni iniziali, cioè i diritti di proprietà, indicano le quantità ottimali da scambiare • Il doppio dividendo
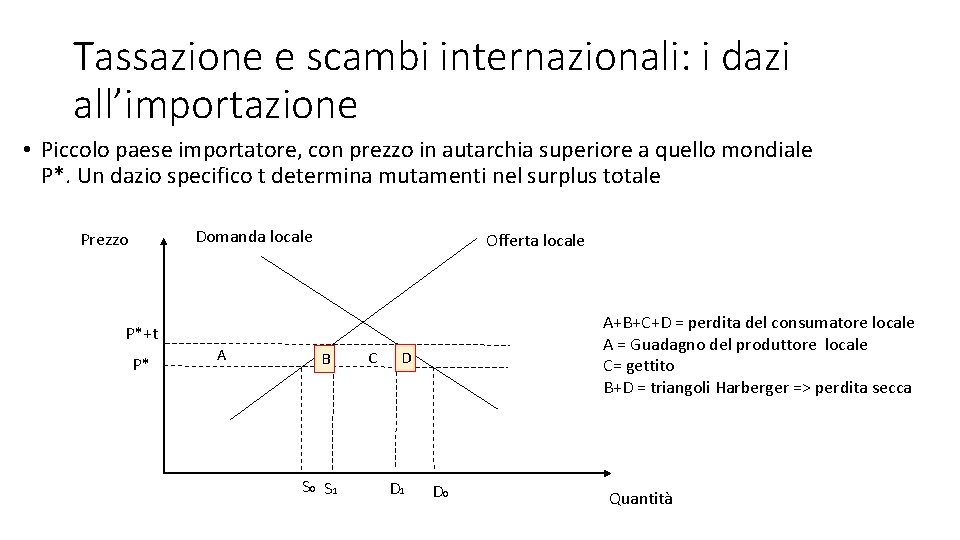
Tassazione e scambi internazionali: i dazi all’importazione • Piccolo paese importatore, con prezzo in autarchia superiore a quello mondiale P*. Un dazio specifico t determina mutamenti nel surplus totale Domanda locale Prezzo Offerta locale A+B+C+D = perdita del consumatore locale A = Guadagno del produttore locale C= gettito B+D = triangoli Harberger => perdita secca P*+t P* A B S 0 S 1 C D D 1 D 0 Quantità

La concorrenza fiscale L’apertura dell’economia Þ Il costo marginale sociale della tassazione > 1 € => - g e –t ( «race to the bottom» )
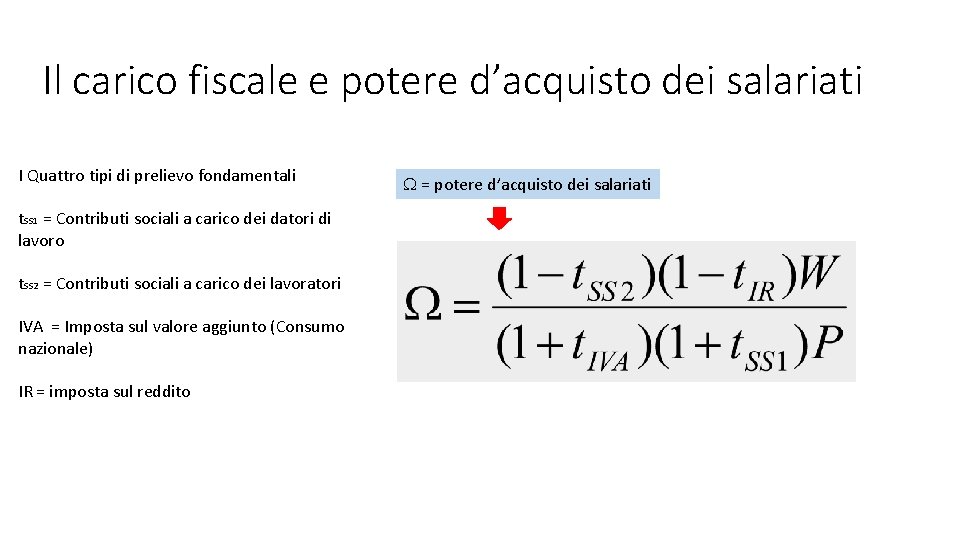
Il carico fiscale e potere d’acquisto dei salariati I Quattro tipi di prelievo fondamentali t. SS 1 = Contributi sociali a carico dei datori di lavoro t. SS 2 = Contributi sociali a carico dei lavoratori IVA = Imposta sul valore aggiunto (Consumo nazionale) IR = imposta sul reddito = potere d’acquisto dei salariati
- Slides: 16