
La determinazione dei fabbisogni standard Emma Galli Sapienza
La determinazione dei fabbisogni standard Emma Galli Sapienza Università di Roma 16 giugno 2017
2 Valutazione della performance delle pubbliche amministrazioni (1) La Commissione Europea (2008) considera la valutazione e il monitoraggio della performance una condizione necessaria per migliorare la qualità della finanza pubblica e favorire la crescita economica Un Policy Brief dell’OCSE (2013) evidenzia l’importanza della valutazione della performance come strumento di accountability E’ diventata una questione di policy importante sia nei paesi sviluppati e in via di sviluppo
3 Valutazione della performance delle pubbliche amministrazioni (2) La misurazione della performance è uno degli aspetti centrali del New Public Management (NPM), che è stato all’origine di vari progetti di riforma del settore pubblico negli ultimi decenni (Sørensen 2014) La misurazione si scontra tuttavia con varie difficoltà tecniche quali la misurabilità dell’output delle amministrazioni pubbliche caratterizzate da obiettivi multipli, I costi elevati della raccolta di dati, la scelta delle tecniche statistiche adeguate Sørensen 2014)
4 Metodologie di misurazione della performance delle pubbliche amministrazioni (1) Utlizzo crescente di tecniche consentono di stimare direttamente l’efficienza tecnica e/o allocativa negli ultimi venti anni → metodi parametrici e non parametrici (Stochastic Frontier Analysis (SFA) and Data Envelopment Analysis (DEA)) che misurano la distanza di ciascun ente locale rispetto alla frontiera di efficienza stimata in termini di funzione di costo o funzione di produzione (Grossman et al. 1999, Cook et al. 1990, Prieto and Zofio 2001, Worthington and Dollery 2000, Afonso and Fernandes 2006) Nella letteratura queste metodologie sono state applicate a diversi campioni di Comuni (Bergantino and Porcelli (2013) in italia; Vanden Eeckaut et al. 1993; De Borger and Kerstens (1996) in Belgio)
5 Metodologie di misurazione della performance delle pubbliche amministrazioni (2) Riluttanza dei decisori pubblici a attuare politiche pubbliche fondate esclusivamente su queste metodologie (motivi elettorali, diffidenza per le tecniche statistiche sofisticate, costi elevati) Limitato uso di queste metodologie robuste ma rigide nell’estensione della valutazione della performance a enti esclusi dal campione per motivi statistici Esperienze di misurazione della performance in vari paesi Danimarca (Danish Productivity Commission per l’istruzione primaria, gli asili nido e l’assistenza agli anziani), in Australia (the Australian Review of Government Service Provision), in Inghilterra (Comprehensive Performance Assessment (CPA), Norway’s KOSTRA System
6 Metodi di misurazione dei fabbisogni standard: il metodo delle determinanti Il metodo delle determinanti prevede l'uso di tecniche statisticoeconometriche che, a partire da una serie di variabili (determinanti) capaci di cogliere i più significativi elementi di differenziazione tra i vari enti, riescono a stimare la dipendenza dalle stesse della spesa specifica presa in considerazione Il metodo delle determinanti prevede una tendenziale convergenza verso il livello medio (ponderato in base a fattori oggettivi) di fabbisogno dei singoli enti e di conseguenza comporta una riallocazione della spesa storica complessiva, non modificandone sostanzialmente il livello Questo metodo presenta tuttavia il limite di non riuscire a discriminare agevolmente gli enti sulla base delle performance effettivamente prodotte in rapporto alla spesa effettuata
7 Metodi di misurazione dei fabbisogni standard: il metodo della RES Il metodo della Representative Expenditure System (RES) è costruito a partire da indicatori fisici e cioè da fattori incidenti sulla spesa degli enti locali, come ad esempio la popolazione, la consistenza e la manutenzione della rete stradale, i servizi generici forniti, etc. Una volta definito il necessario livello di spesa pro-capite o il livello di spesa pro-capite medio, si corregge questo dato con una serie di indicatori quali la copertura della domanda potenziale, il costo di input della produzione e della produttività, le caratteristiche geografiche, demografiche e socioeconomiche influenzano i bisogni del territorio I fattori incidenti elencati consentono di riallocare la spesa nazionale complessiva di ogni funzione tra i vari Enti locali in funzione dei loro effettivi bisogni Con questo metodo si individua la quota media di partecipazione sul totale delle spese per ciascuna delle funzioni e così facendo si riesce a determinare il peso relativo di ciascuna funzione Questo approccio produce risultati soddisfacenti quanto gli enti locali sonoin numero limitato e omogenei dal punto di vista economico e sociale
8 L’approccio RCA Il Regression-based Cost Approach (RCA) stima i fabbisogni standard come valore atteso di una funzione di costo minimo legata al comportamento efficiente del governolocale La selezione delle variabili da inserire nell’approccio RCA è guidata da un modello teorico che si basa sull’interazione tra la domanda dei servizi pubblici da parte dei cittadini e l’offerta espressa dai governi locali Il costo efficiente di fornitura di un servizio dipende da tre gruppi di variabili: 1) la quantità ottimale di servizi offerti; 2) I prezzi degli input usati nel processo produttivo (principalmente il costo del lavoro); le variabili di contesto (morfologia, estensione del territorio etc. ) Il peso di ciascuna di queste variabilie è stimato in maniera statisticamente robusta con tecniche di regressione multlipla → aspetto importante Iin presenza di enti locali eterogenei
9 Metodi di valutazione dei fabbisogni standard di spesa I decisori pubblici sono favorevoli all’adozione di metodi statistici per la valutazione dei fabbisogni standard di spesa, che rappresentano il fondamento di quasi tutti i sistemi di perequazione Australia, Danimarca, Svezia, Finlandia, Regno Unito utilizzano prevalentemente il metodo Representative Expenditure System (RES) e quello Regression-based Cost Approach (RCA) (OECD (1981), Blöchliger H. et al. (2007), Reschovsky A. (2007), Dafflon B. and Mischler P. (2007), SOSE (2014)). In entrambi i casi la misura dei fabbisogni si basa sull’idea che questi dipendono da caratteristiche territoriali e socio-demografiche della popolazione residente Le due metodologie differiscono nel modo in cui sono selezionate le determinanti dei fabbisogni e nel calcolo dei pesi attribuiti a ciascuna di esse
10 La determinazione dei standard (1) fabbisogni La determinazione dei fabbisogni standard è un elemento fondamentale nel processo di costruzione del decentramento in quanto si pone l'obbiettivo di non finanziare gli sprechi e le inefficienze Rappresenta un punto di svolta nelle relazioni tra il governo centrale e i livelli di governo locale (Comuni e Province delle RSO) Rispecchia il modello di governance considerato dall’OCSE tra i migliori nella definizione dei meccanismi di prerequazione Si tratta della progettazione di un nuovo sistema di misurazione dei fabbisogni che supera il criterio della spesa storica ritenuto una fonte di iniquità nell’allocazione delle risorse e una causa di inefficienza nella gestione della spesa pubblica locale
11 La determinazione dei fabbisogni standard (2) L’obiettivo dei fabbisogni standard è di individuare le componenti di spesa direttamente influenzate da specifici bisogni o costi di produzione locali, cui si riconoscono corrispondenti differenziali di finanziamento tra enti Si tende a considerare estranea alla perequazione, e quindi da non considerare nello standard, la spesa che riflette decisioni pienamente autonome dell’ente L'abbandono del criterio della spesa storica avverrà progressivamente a partire dal 2012 per terminare nel 2017 Il fabbisogno standard da determinare per ogni funzione fondamentale tiene in considerazione le differenti variabili che hanno inciso sulla spesa storica come la dimensione e la
12 La determinazione dei fabbisogni standard (3) Gradualità nel perseguire l'efficienza poiché il massimo livello si raggiunge nel medio lungo periodo, evitando di fissare nel breve standard distanti dalla situazione storico-economica esistente all'avvio del processo Dinamicità del processo in quanto a regime si determinano con cadenza periodica nuovi fabbisogni standard al fine di garantire i necessari adeguamenti ai cambiamenti derivanti dal corso del tempo e dalle innovazioni tecnologiche modificano la produzione dei servizi
13 La legge delega del 2009 (1) Gli obiettivi della legge delega n. 42 del 2009 in materia di federalismo fiscale, in attuazione dell'articolo 119 della Costituzione si possono riassumere nei seguenti punti: i) abolizione del sistema di finanza derivata attraverso la garanzia di una più ampia capacità fiscale per gli enti decentrati; ii) garanzia per tutti gli enti delle risorse sufficienti per finanziare le competenze loro attribuite; iii) garanzia per tutti gli enti di autonomia di spesa, attraverso l’abolizione dei vincoli di destinazione; iv) possibilità di utilizzo dell’indebitamento, solo per spese in conto capitale; v) rispetto del fondamentale principio dell’uguaglianza tra i cittadini nell’esercizio dei propri diritti e nell’accesso ai servizi essenziali; vi) mantenimento della coesione sociale con restituzione di un fondo perequativo e con l’erogazione di aggiuntive risorse statali per obiettivi straordinari.
14 La legge delega del 2009 (2) Uno dei punti principali della Legge n. 42 del 2009 è il superamento del criterio della spesa storica per finanziare gli Enti locali, attuato dal D. lgs. n. 216 del 2010 … … che stabilisce che la spesa dei Comuni per le funzioni fondamentali ed i livelli essenziali delle prestazioni sia garantita attraverso il finanziamento integrale sulla base dei fabbisogni finanziari standard La copertura dei relativi costi è assicurata dalla compartecipazione al gettito dei tributi statali e regionali, dalle addizionali a tali tributi e dai tributi propri
15 Il meccanismo di perequazione (1) Per le funzioni fondamentali l’entità dei costi riconosciuti agli enti deve essere determinata sulla base di criteri standardizzati per evitare le distorsioni generate dal criterio della spesa storica → la determinazione dei fabbisogni standard di spesa assume un ruolo centrale nell’attribuzione delle risorse agli enti locali La distribuzione dei flussi perequativi deve coprire interamente i differenziali delle capacità fiscali dell’ente rispetto alla distribuzione dei fabbisogni standard stimati, in modo tale che il finanziamento di base complessivo (capacità fiscale e flussi perequativi) assicuri la copertura integrale delle funzioni fondamentali Per le funzioni diverse da quelle fondamentali, il sistema perequativo deve invece mirare a ridurre le differenze tra le capacità fiscali tra i diversi enti, senza considerare i fabbisogni di spesa Fabbisogni standard e capacità fiscali costituiscono i due nuovi pilastri su cui si regge il meccanismo di perequazione delle risorse finanziarie dei Comuni realizzata attraverso il FSC (Fondo di solidarietà comunale)
16 Il meccanismo di perequazione (2) L’attuazione del meccanismo presenta delle complicazioni: 1. Le finalità perequative vengono calate in un sistema preesistente di trasferimenti verticali fino al 2013 e poi prevalentemente orizzontale (trasferimenti storici) su cui si sono scaricati i tagli alle risorse comunali apportati nel 2014 -15, oltre ai meccanismi compensativi degli interventi di soppressione dei tributi municipali 2. Le esigenze di continuità dell’azione amministrativa dei singoli Comuni richiedono necessariamente che la transizione dall’attribuzione delle risorse basata sul criterio storico a quella guidata dai nuovi criteri perequativi sia realizzata con gradualità
17 La determinazione dei fabbisogni standard: SOSE Il lavoro di determinazione dei fabbisogni standard è stato svolto da SOSE (Soluzioni per il Sistema Economico S. p. A. , una società pubblica di proprietà del MEF/BI), in collaborazione con IFEL (Instituto per la Finanza e l’Economia Locale) con UPI (Unione delle Province d’Italia), e sotto la supervisione delle Commissione tecnica paritetica per l'attuazione del federalismo fiscale (COPAFF), in conformità alla Legge Delega n. 42 del 5 maggio 2009 e alle disposizioni attuative emanate con il Decreto legislativo 26 novembre 2010 In aggiunta ai fabbisogni standard il decreto legislativo introduce un altro elemento innovativo per gli enti locali, la determinazione dei Livelli Standard dei Servizi Il processo di determinazione e di applicazione dei fabbisogni standard è stato avviato dal 2011 con l’elaborazione della metodologia di stima approvata nel 2013 dalla Commissione Tecnica Paritetica per l’Attuazione del Federalismo Fiscale (COPAFF) e con la raccolta dei dati, e applicato nell’ambito del FSC a partire dal 2015 Una recente revisione della metodologia è stata approvata nel settembre 2016 dalla Commissione tecnica per i fabbisogni standard (CTFS) (per approfondimenti si vedano la nota metodologica SOSE approvata con il DPCM del 29 settembre 2016 e l’Audizione SOSE presso la Commissione parlamentare per l’Attuazione del federalismo fiscale del 27 ottobre 2016)
18 Riferimenti bibliografici seguiti per l’illustrazione della metodologia Porcelli F. - Vidoli F. - Dispotico R. (2016), ”Public Sector Economics and the Need for Reforms, chapter A Simple Four Quadrants Model to Monitor the Performance of Local Governments. MIT Press, CESifo (In Press). SOSE (2012), Nota illustrativa, Roma. UPB (2017), Fabbisogni standard e capacità fiscali nel sistema perequativo dei Comuni, E. Marchionni, C. Pollastri e A. Zanardi, Roma di
19 I principi metodologici (1) Approccio econometrico (Regression Cost-Based Approach – RCA) in cui il fabbisogno standard è derivato a partire dalla stima della spesa storica effettiva dei servizi forniti dagli enti La determinazione dei fabbisogni è effettuata in due fasi. Nella prima si stima il modello considerando come variabili esplicative tutte le determinanti della spesa che risultano statisticamente significative Nella seconda fase i fabbisogni standard dei singoli enti sono determinati come valore atteso del modello stimato ma considerando esclusivamente l’influenza dei fattori che si ritiene opportuno riconoscere e sterilizzando gli effetti degli altri
20 I principi metodologici (2) I fabbisogni sono stimati per ciascuna funzione di spesa fondamentale al fine di ottimizzare la capacità di interpretare con specifiche variabili esplicative l’effettiva variabilità della spesa osservata nei diversi servizi e quindi la selezione dei fattori da considerare nella standardizzazione In accordo con il principio enunciato dalla legge delega, il fabbisogno standard per tutte le funzioni fondamentali di spesa stimato per il totale dei Comuni è pari al totale della spesa storica della somma di queste funzioni in modo da garantire l’invarianza di risorse nel passaggio al nuovo sistema perequativo (fondo closed-end)
21 Fasi della stima La stima dei fabbisogni standard è articolata in varie fasi: 1. la raccolta delle informazioni di base 2. la determinazione della spesa storica da stimare 3. la specificazione dei modelli di stima 5. il calcolo dei coefficienti di riparto
22 La raccolta delle informazioni di base Raccolta di specifiche informazioni a livello comunale non presenti con un adeguato livello di dettaglio nelle banche dati disponibili → i dati contabili dei Certificati Consuntivi non sono stati sufficienti a determinare il costo effettivo dei diversi comparti di spesa sia a causa di un limitato dettaglio informativo – come ad esempio in materia di composizione della spesa personale – sia per le disomogeneità nei criteri di compilazione del documento contabile da parte degli enti Predisposizione di questionari dettagliati da parte della SOSE relativi a una serie di voci: caratteristiche dell’ente, risorse a disposizione per la produzione dei servizi svolti, personale addetto, entrate (accertamenti) e spese (impegni) correnti (2010) Questi dati sono stati aggiornati con riferimento al 2013 con una seconda tornata di rilevazioni avviata nel 2014 A seguito della recente revisione della metodologia di stima, che prevede notevoli semplificazioni e riduzione delle variabili esplicative, è stata recentemente attivata una nuova fase di rilevazione relativa al 2015 che ha consentito un sostanziale snellimento dei questionari con l’obiettivo di realizzare un monitoraggio annuale
23 Determinazione della spesa storica (1) La spesa storica per le funzioni fondamentali dei Comuni è stata determinata considerando la spesa corrente impegnata desunta dai Certificati Consuntivi, al netto degli interessi passivi, degli ammortamenti e degli oneri straordinari di gestione Sono state inoltre considerate le spese non transitate nel bilancio comunale, come ad esempio le spese sostenute direttamente dai gestori dei servizi a cui è stato esternalizzato il servizio e finanziate con compartecipazioni degli utenti) Sulla base delle informazioni ricavate dai questionari sono state apportate delle rettifiche alle spese del personale e per servizi erogati a favore di altri enti In generale la spesa considerata per le stime comprende sia la quota finanziata da entrate tributarie e tariffarie, sia la quota finanziata con risorse non transitate dal bilancio dei singoli enti
24 Determinazione della spesa storica (2) Nel complesso circa il 25 per cento della spesa storica totale era relativa allo smaltimento rifiuti, il 20 per cento ai servizi generali di amministrazione e controllo, il 14 per cento ai servizi sociali al netto degli asili nido Le stime più recenti sui fabbisogni standard fanno riferimento alla spesa storica rilevata per il 2013
25 RCA e funzione di spesa La presenza di variabili di output nel modello di stima dei fabbisogni presenta due problemi: 1) gli output non sono sempre misurabili e l’informazione è mancante; 2) gli output, anche quando sono misurabili, possono essere endogeni in quanto la quantità offerta è determinata congiuntamente dal livello di spesa Soluzione: tima di una variante della funzione di costo, ossia funzione di spesa per la quale la quantità ottimale del servizio offerto è sostituita dalle sue determinanti che hanno un impatto sulla domanda (es. composizione per età della popolazione, che esprime una domanda di servizi sociali) La metodologia RCA basata sulla stima di una funzione di spesa è considerata la più completa e robusta
26 La specificazione dei modelli di stima: la funzione di spesa La stima dei fabbisogni standard si basa dunque su due modelli: quello della funzione di spesa e quello della funzione di costo a seconda dei settori di spesa considerati La funzione di spesa, nei casi in cui l’output non può essere misurato in modo soddisfacente (ad esempio per i servizi generali), lega la spesa effettiva alle variabili di contesto che caratterizzano la domanda dei servizi pubblici locali. La spesa unitaria spiegata è determinata come rapporto tra la spesa storica e fattori di scala (quali la popolazione) o indicatori strutturali di carico (quali, ad esempio, la lunghezza delle strade per le funzioni nel campo della viabilità) In questi casi il fabbisogno standard effettivo è ottenuto moltiplicando la stima del valore unitario standardizzato per l’indicatore di carico o il fattore di scala In questo approccio il livello del fabbisogno è indipendente dal livello dei servizi effettivamente offerti I fabbisogni standard per le Province sono sempre stimati con la funzione di spesa
27 La specificazione dei modelli di stima: la funzione di costo Funzione di costo in cui la spesa effettiva è legata direttamente all’output, solo per alcune funzioni specifiche in cui la misurazione dell’output è possibile In questo caso il fabbisogno standard è ottenuto moltiplicando il costo unitario standardizzato per un ammontare di unità di output obiettivo (rappresentato dal livello essenziale delle prestazioni), oppure per la quantità di output storicamente offerta in ciascun Comune Nel primo caso il fabbisogno standard è determinato come prodotto di due standard, costi unitari e quantità, e risulta anch’esso indipendente dal livello dei servizi effettivamente offerti. Se le quantità obiettivo risultassero in media superiori alle quantità storiche, il fabbisogno standard per il complesso dei Comuni risulterebbe superiore alla spesa effettiva totale del comparto Nel secondo caso, quando il fabbisogno standard è ottenuto moltiplicando il costo standard per la quantità effettivamente offerta, il livello del fabbisogno standard (e quindi il finanziamento) dipende dalle scelte allocative di erogazione (storica) dei servizi.
28 Determinazione dei fabbisogni standard comunali (1) Per i comparti di spesa dove l’individuazione dei livelli di servizio effettivamente erogati è più complessa si è fatto ricorso a funzioni di spesa, per gli altri comparti a funzioni di costo La revisione della metodologia adottata nel 2016 ha introdotto un’ulteriore specificazione del modello di stima, la cosiddetta funzione di spesa aumentata Si tratta di una funzione di spesa in cui il fabbisogno standard rimane indipendente dalla quantità dei servizi offerti con l’esclusione dello specifico caso in cui il servizio non venga offerto del tutto Per il settore dei servizi sociali, dove si è fatta la scelta di utilizzare una funzione di spesa aumentata, il fabbisogno è stato comunque assegnato a tutti i Comuni prevedendo una quota minima a favore degli enti senza servizio (in proporzione alla popolazione e alle variabili relative al contesto socio economico di riferimento) in ragione del carattere obbligatorio di alcune prestazioni (ad esempio l’assistenza ai disabili e ai minori in difficoltà)
29 Determinazione dei fabbisogni standard comunali (2) La nuova metodologia ha dato maggiore rilievo ai servizi effettivamente forniti seguendo due diverse strategie: 1. ha esteso l’utilizzo della funzione di costo al servizio di smaltimento dei rifiuti (precedentemente stimato con funzione di spesa) 2. ha introdotto la nuova specificazione della funzione di spesa aumentata per i servizi sociali generali e il trasporto pubblico locale (i cui output non sono ancora univocamente misurabili) La scelta di ampliare l’insieme dei settori i cui fabbisogni standard sono calcolati mediante funzioni di costo al posto di funzioni di spesa e quella di inserire nelle funzioni di spesa regressori volti a identificare l’effettiva fornitura del servizio hanno reso, in assenza della fissazione da parte del governo centrale dei LEP o di obiettivi intermedi di servizio, la determinazione dei fabbisogni standard ancora più dipendente dal livello effettivamente prestato dei servizi, che è a sua volta correlato alle risorse fiscali di ciascun ente Questa modalità rischia di offrire agli enti in ritardo nell’offerta di servizi incentivi insufficienti a promuovere un adeguamento delle loro forniture pubbliche, cristallizzando ai livelli attuali le disparità tra gli enti nei livelli di fornitura
30 Determinazione dei fabbisogni standard comunali (3) Modelli di stima utilizzati per i fabbisogni standard di ciascun comparto di spesa Modello funzione di spesa (servizi generali, polizia e viabilità e territorio) Modello funzione di costo (struzione pubblica, smaltimento rifiuti, asili nido) Modello funzione di spesa aumentata (Trasporto pubblico locale e servizi sociali, esclusi gli asili nido) Metodo dei minimi quadrati ordinari (OLS) Stime condotte su sottoinsiemi più o meno ampi del totale dei Comuni delle RSO, ottenuti escludendo dalla popolazione di riferimento i Comuni caratterizzati da dati incompleti o imprecisi o che presentavano outliers La percentuale di Comuni esclusi dalla stima è elevata: ad esempio, per le funzioni generali, che sono presenti in tutti i Comuni, la stima è stata effettuata su un sottocampione di 2. 673 enti su 6. 700
31 La specificazione del modello di stima: le variabili esplicative (1) Le variabili esplicative: • Fattori di prezzo: indicatori che catturano i differenziali nei prezzi degli input produttivi (indicatori del costo del personale, i prezzi delle locazioni, del carburante, ecc. ) • Variabili di contesto: indicatori che permettono di cogliere i principali driver di domanda del servizio, generalmente indipendenti dal livello dei servizi resi, quali ad esempio la popolazione o la lunghezza delle strade • Fattori esogeni di carico: indicatori che permettono di cogliere i principali driver di domanda del servizio, generalmente collegati al livello dei servizi resi, quali il numero di alunni per i servizi di istruzione • Servizi svolti/presenza del servizio: indicatori utilizzati nelle funzioni di spesa aumentata che misurano l’effettivo livello di offerta dei servizi Per la funzione di istruzione pubblica e asilo nido si considerano gli alunni e gli utenti dei servizi offerti; Per il servizio di smaltimento rifiuti si considera la quantità di rifiuti smaltiti in modo differenziato e indifferenziato: Per le funzioni di trasporto pubblico locale gli indicatori sono delle variabili qualitative (dummy) che consentono di azzerare il fabbisogno nei casi in cui il servizio non è presente Per i servizi sociali gli indicatori di presenza del servizio, diversamente da quanto accade nel TPL, non azzerano il fabbisogno ma lo riducono ad un livello minimo determinato in base alla popolazione e alle altre variabili relative al contesto sociale ed economico di riferimento
32 La specificazione del modello di stima: le variabili esplicative(2) Variabili esplicative: § Forme di gestione: indicatori generalmente rappresentati da variabili dummy che identificano la tipologia di gestione del servizio (gestione diretta/indiretta, comunale o associata) • Territorialità: variabili dummy regionali destinate a cogliere la variabilità territoriale della spesa non catturata dalle altre determinanti → inserendo dummy regionali i coefficienti di stima misurano l’impatto dei differenziali infra-regionali delle variabili indipendenti sulla spesa unitaria Ad esempio, l’impatto della variabile volta a cogliere le variazioni di spesa sociale correlate al livello di deprivazione potrebbe presentare un segno negativo (alta deprivazione correlata con minore necessità di spesa) in assenza delle dummy regionali, invece una volta che si è controllato per i differenziali di spesa tra le Regioni l’impatto della variabile diventa correttamente positivo sulla spesa • Gruppi omogenei: con l’introduzione nel 2016 della nuova metodologia di stima sono stati inclusi tra i regressori anche variabili dummy corrispondenti a gruppi di Comuni omogenei (cluster) rispetto a un insieme di fattori strutturali esogeni legati al contesto morfologico, sociale ed economico (sono state identificate due diverse disaggregazioni dei Comuni, una utilizzata con riferimento alla funzione di smaltimento rifiuti e una con riferimento alle funzioni di istruzione e asili nido, funzioni per le quali l’insieme di variabili di contesto utilizzate è ridotto rispetto ai modelli impiegati per gli altri segmenti di spesa)
33 Calcolo dei coefficienti di riparto Sulla base della stima dei fabbisogni standard per ogni settore di spesa, sono stati calcolati i relativi coefficienti di riparto per ciascun Comune rapportando i valori comunali al relativo totale di comparto I coefficienti sono stati poi aggregati per ottenere un coefficiente di riparto relativo al complesso dei settori di spesa, utilizzando come pesi la quota di fabbisogno standard derivante dai valori attesi di ogni funzione. Il risultato della stima dei fabbisogni standard è un vettore, i cui componenti sommano all’unità, che rappresenta per ogni singolo Comune la quota di fabbisogno standard attribuitogli rispetto al fabbisogno totale nazionale per il complesso dei settori di spesa
34 Fabbisogni e Livelli dei servizi Il modello di stima utilizzato per la valutazione dei livelli dei servizi è molto simile a quello utilizzato alla valutazione dei fabbisogni di spesa L’unica differenza è che la variabile dipendente nella stima dei livelli dei servizi è rappresentata dalla quantità storica dei servizi prodotta da ciascuno livello di governo locale, mentre nel caso dei fabbisogni la variabile dipendente corrisponde alla spesa corrente storica
35 Categorie di spesa locale Servizi amministrativi generali, gestione e controllo (Riscossione delle imposte, Ufficio tecnico, Ufficio del registro, servizi generali) Funzioni relative a strade pubbliche e trasporto urbano Funzioni di pianificazione urbanistica e gestione dei rifiuti Funzioni relative ai servizi sociali e asili nido Polizia locale Istruzione
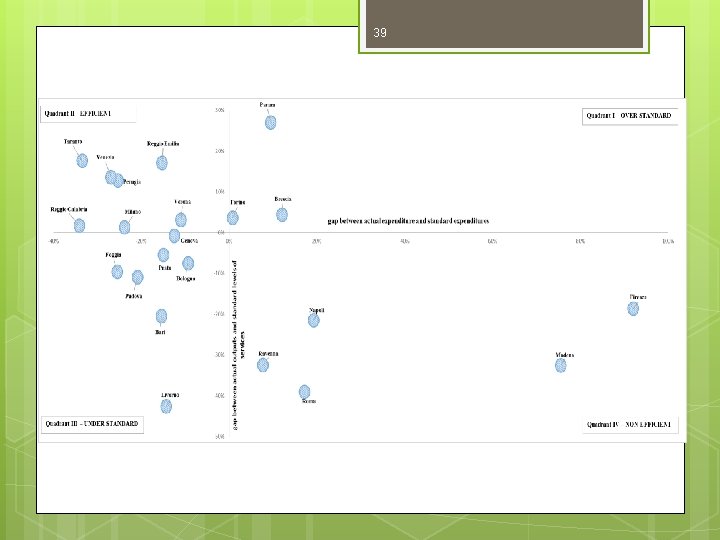
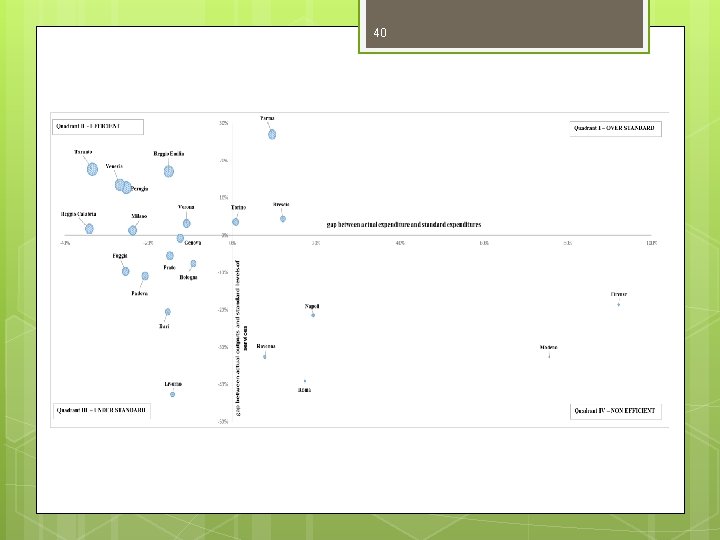
36 Rappresentazione grafica (1) La rappresentazione a quattro quadranti si può ripetere per i diversi servizi Nel quadrante II si collocano gli enti locali efficienti, il cui output effettivo è maggiore di quello standard e la spesa effettiva è minore di quella standard Nel quadrante III si collocano gli enti locali under-standard, il cui output effettivo è minore di quello standard e la spesa effettiva è minore di quella standard Nel quadrante IV si collocano gli enti locali non-efficienti, il cui output effettivo è minore di quello standard e la spesa effettiva è maggiore di quella standard Nel quadrante I si collocano gli enti locali over-standard, il cui output effettivo è maggiore di quello standard e la spesa effettiva è maggiore di quella standard
37 Rappresentazione grafica (2) La logica del posizionamento degli enti locali nei quattro quadranti si basa sulla considerazione che i livelli dei servizi forniscono una misura della domanda potenziale ai fabbisogni standard Gli enti che si collocano nel quadrante III under-standard poichè hanno spese effettive inferiori a quelle standard dovrebbero soddisfare una domanda potenziale maggiore rispetto alla capacità di offerta corrente Gli enti che si collocano nel quadrante IV non-nefficient, oltre a fronteggiare una domanda potenziale più alta della capacità di offerta, spendono di più del fabbisogno standard Questi gruppi di enti devono essere monitorati; quelli under-standard per verificare che le risorse aggiuntive che ottengono nella perquazione vengono effettivamente spese per aumentare/migliorare la fornitura dei servizi; quelli non-efficienti, per verificare la presenza di serie inefficienze tecniche e allocative nella fornitura dei servizi
38 Rappresentazione grafica (3) Gli enti locali che si collocano nel quadrante II definiti efficienti hanno una domanda potenziale più bassa di quella soddisfatta e spese effettive più basse di quelle standard → possono essere considerate benchmark nell’individuazione delle best practices Gli enti locali che si collocano nel quadrante I, definiti overstandard” hanno una spesa effettiva più elevata di quella standard e producono un output maggiore di quello standard → sono capaci di finanziare autonomamente i servizi pubblici più elevati della domanda potenziale o di ridurre il livello dei servizi per allinearli alla spesa standard
39
40
- Slides: 40