
La contabilidad es una ciencia social Mejoras de
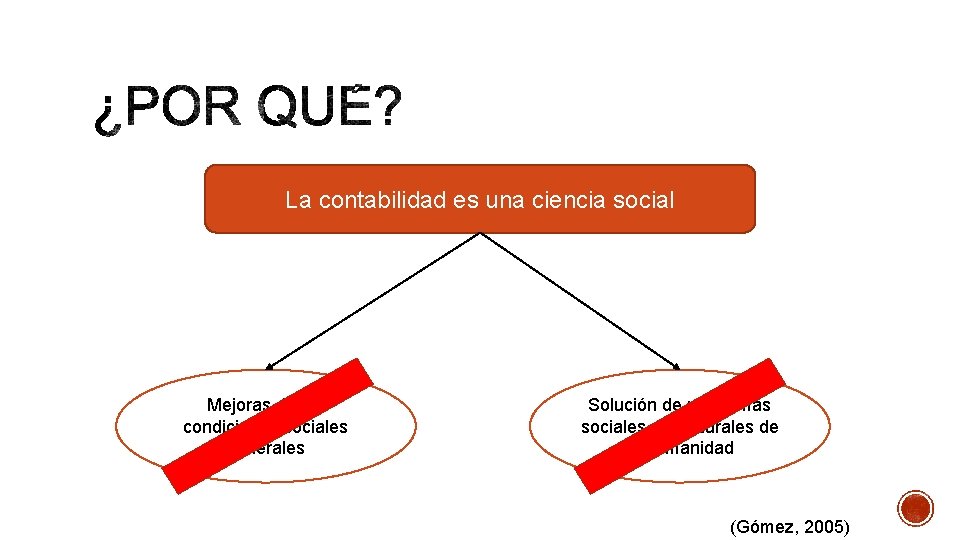
La contabilidad es una ciencia social Mejoras de las condiciones sociales generales Solución de problemas sociales estructurales de la humanidad (Gómez, 2005)
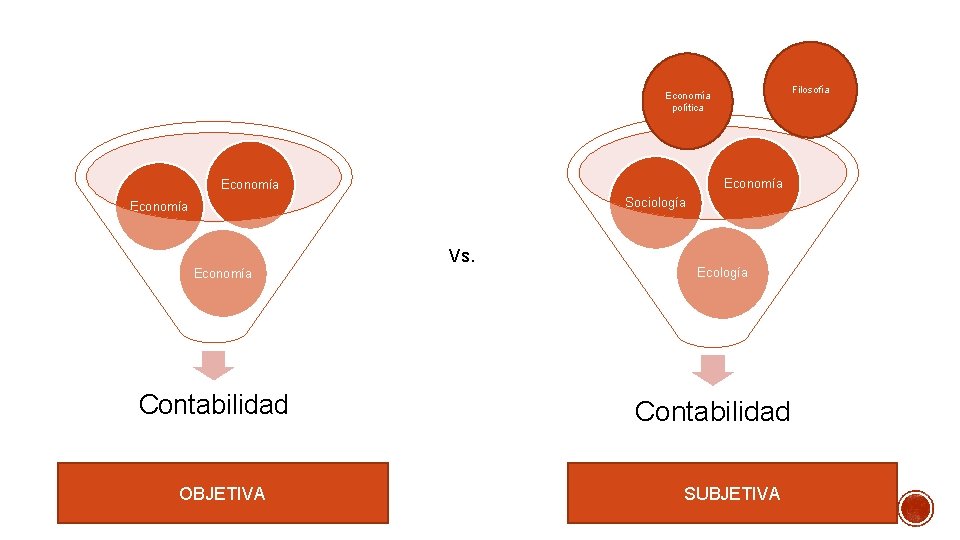
Filosofía Economía política Economía Sociología Economía Vs. Economía Contabilidad OBJETIVA Ecología Contabilidad SUBJETIVA
1. Dominar las perspectivas disciplinares 2. Reflexionar desde una perspectiva crítica 3. Generar aportes y soluciones para nuestro contexto (Gómez, 2005)
Racionalismo (Kant): 1. 2. 3. Pensar por sí mismo Ser capaz de ponerse en el punto de vista del otro Llevar las verdades, ya conquistadas, hasta las últimas consecuencias “Cuando el pensamiento crítico se incorpora a la reflexión disciplinar, (…) se entiende que las observaciones o casos de la realidad que no encuadran en la explicación más general (en la ley o en la teoría más aceptada) no son patologías, simplemente son casos de otra realidad, con otros puntos de observación y referencia, fruto de otro contexto diferente al de origen de la explicación teórica, de la herramienta conceptual” (Gómez, 2005, pág. 19)
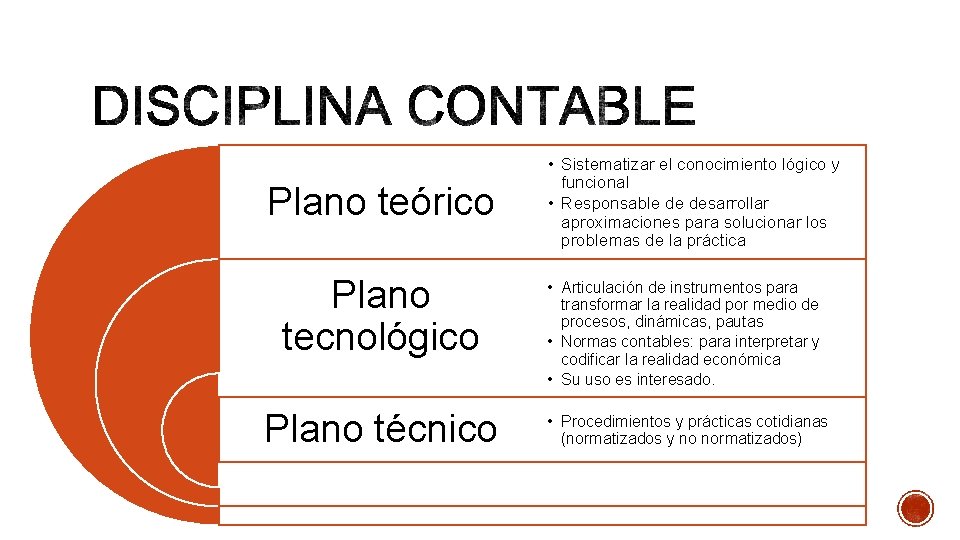
Plano teórico • Sistematizar el conocimiento lógico y funcional • Responsable de desarrollar aproximaciones para solucionar los problemas de la práctica Plano tecnológico • Articulación de instrumentos para transformar la realidad por medio de procesos, dinámicas, pautas • Normas contables: para interpretar y codificar la realidad económica • Su uso es interesado. Plano técnico • Procedimientos y prácticas cotidianas (normatizados y no normatizados)
“Es soportada por una tendencia de la simbología puramente matemática, lo cual implica que la racionalización de la ciencia, particularmente la natural, sea expresada con operaciones lógicas y con lenguaje matemático” (Horkheimer, 2000, citado por Giraldo, 2008, pág. 80) En tanto no discute críticamente si los planteamientos, teorías, tesis, métodos o conceptos tienen correspondencia con motivaciones justas y equitativas que involucren un nuevo modelo de la sociedad. (Giraldo, 2008, pág. 80)
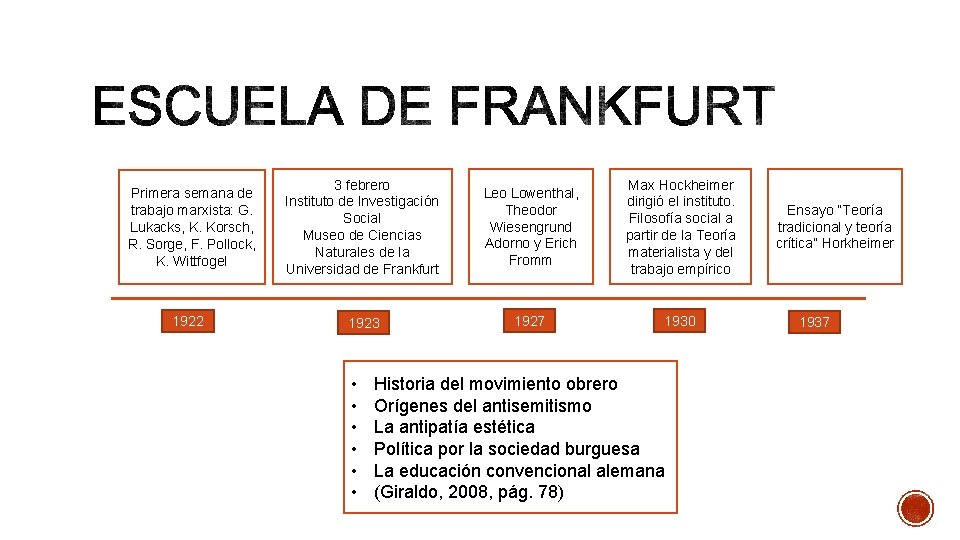
Primera semana de trabajo marxista: G. Lukacks, K. Korsch, R. Sorge, F. Pollock, K. Wittfogel 3 febrero Instituto de Investigación Social Museo de Ciencias Naturales de la Universidad de Frankfurt Leo Lowenthal, Theodor Wiesengrund Adorno y Erich Fromm Max Hockheimer dirigió el instituto. Filosofía social a partir de la Teoría materialista y del trabajo empírico 1922 1923 1927 1930 • • • Historia del movimiento obrero Orígenes del antisemitismo La antipatía estética Política por la sociedad burguesa La educación convencional alemana (Giraldo, 2008, pág. 78) Ensayo “Teoría tradicional y teoría crítica” Horkheimer 1937
Actividad ético-política de orden distinto al explicativo, cargada de una reflexión valorativa de la realidad. (Giraldo, 2008, pág. 80) Supuestos: 1) Parte de la teoría tradicional. 2) Los principios éticos-políticos asumidos en los códigos morales han de orientar la actividad valorativa (Horkheimer, 2000) Propósito: Sacar a la luz cómo se comportan realmente los individuos, descifrar sus bases emotivas, sus intereses y los propósitos que persiguen, descifrar las claves y pautas que guían su hacer personal y social más allá de la falsa conciencia que aparentemente el sistema burgués ha creado o producido en sus mentes. (Giraldo, 2008, pág. 80) Pensamiento: Carlos Marx, Herbert Marcuse y Jürgen Habermas
“Se basa en la ausencia de cualquier duda sobre los fenómenos estudiados u observados y de que estos puedan estar en función de las suposiciones a priori de los investigadores o de su ubicación en un contexto histórico o social específico (…) diferenciar entre lo observado y las propuestas teóricas que representen lo objetivado. (Giraldo, 2008, p. 83) a) En la creencia positivista de que existe una serie independiente de afirmaciones de observación que podrían utilizarse para confirmar la verdad de una teoría (Hempel, 1976). b) En la explicación Popperiana de que a causa de que las afirmaciones de una observación son dependientes de la teoría y falibles, por lo tanto las teorías científicas no pueden ser probadas sino falsadas (Popper, 1972).
La tarea del contador es solamente la provisión de la información financiera relevante para alcanzar estados finales, haciendo flexible el sistema de contabilidad para lograr objetivos, gobernar estructuras, viabilizar las relaciones de intercambio y los cambios de producción (Chua, 1986)
1. 2. Que ha desconocido el debate filosófico dado entre las explicaciones de Lakatos, Kuhn y Popper y por tanto no se ha preocupado por distinguir el debate en el campo de la investigación contable. Se han limitado a trabajar en alguna noción vaga de la realidad objetiva y de confrontación de la teoría con los datos. Es evidente que los investigadores contables han aprovechado los planteamientos de Kuhn y Lakatos con la intención de obtener un estatus “científico” en sus trabajos; pero no han asumido con verdadero rigor lo que implica adoptar los conceptos y las dinámicas de un paradigma de investigación. A pesar de las limitaciones que otorga el desconocimiento del punto 1, es necesario reconocer como lo señala Bernstein (1976; 22) citado en Chua, que la corriente principal tiene algunos logros como por ejemplo; a) el compromiso con el ideal de pruebas intersubjetivas y públicas; b) el estar ligada a una creencia genuina de que el conocimiento neutro y empírico no solamente puede ayudar a la gente a escapar de la superstición y el prejuicio, sino que proporcionan el juicio instruido el cual mejorará la relación de la gente con su ambiente natural y social; c) el intento por desarrollar conocimiento útil y generalizable, el cual pueda ser aplicado a las organizaciones para predecir y controlar los fenómenos empíricos.
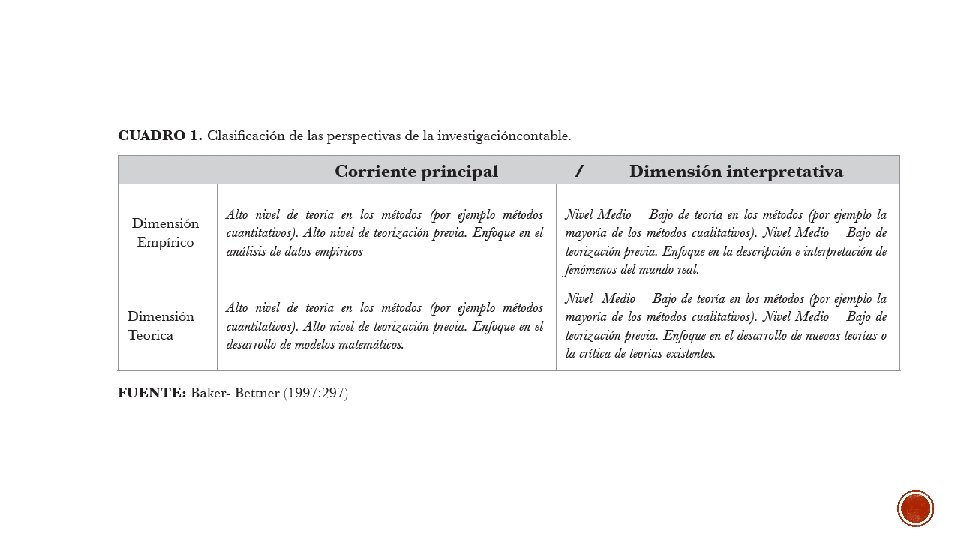
§ La investigación interpretativa es dirigida a describir, trasladar, analizar e inferir de otro modo los signifi cados de los eventos o fenómenos que ocurren en el mundo social. (Covaleski & Dirsmith, 1990; 453). Cuando es usada en un contexto contable, la investigación interpretativa permite a los investigadores examinar las dimensiones metafóricas de la contabilidad y por ésta razón ganar un conocimiento negado por el más limitado campo de las perspectivas de la corriente principal (Hopwood, 1983, 1987; Williams, 1989; Dillard & Nehmer, 1990; Power & Laughlin, 1992).
§ Investigación contable que va más allá de cuestionar si se deben emplear métodos particulares de contabilidad § La contabilidad no es objetiva o neutral § Muchos derechos, oportunidades y poder asociado reside en un pequeño (pero bien definido) grupo, la élite § El papel de la contabilidad en el mantenimiento de las posiciones privilegiadas de quienes tienen el control de los recursos (capital) al tiempo que socavan o restringen la voz de quienes no tienen capital PODER (Deegan & Unerman, 2011)
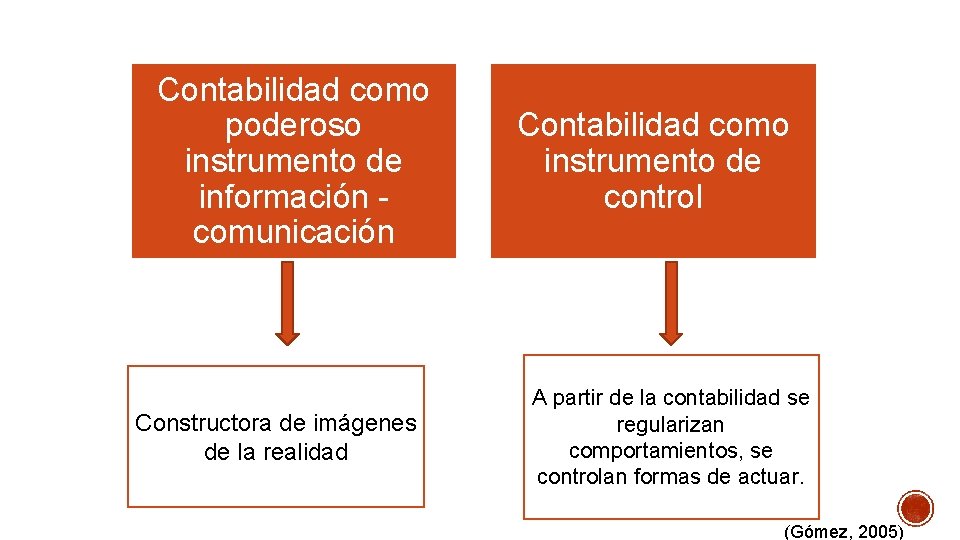
Contabilidad como poderoso instrumento de información comunicación Constructora de imágenes de la realidad Contabilidad como instrumento de control A partir de la contabilidad se regularizan comportamientos, se controlan formas de actuar. (Gómez, 2005)
§ “promoción de una sociedad mejor, una en la cual los acuerdos sociales prevalecientes sirvan a los intereses de la masa (…) La Teoría Crítica tiene como objetivo promover la auto-conciencia de "lo que es" y "lo que podría ser", y cómo lo primero podría transformarse para instalar lo segundo” (Roslender, 2006, p. 250) § “todas las formas de praxis social que son evaluativas y pretenden engendrar un cambio progresivo dentro de los territorios conceptuales, institucionales, prácticos y políticos de la contabilidad” (Tinker, 2005, p. 101) Praxis: “Un termino usado (…) para denotar la acción decidida por la cual una teoría o filosofía (especialmente la Marxista) se convierte en una realidad social” (Oxford English Dictionary)
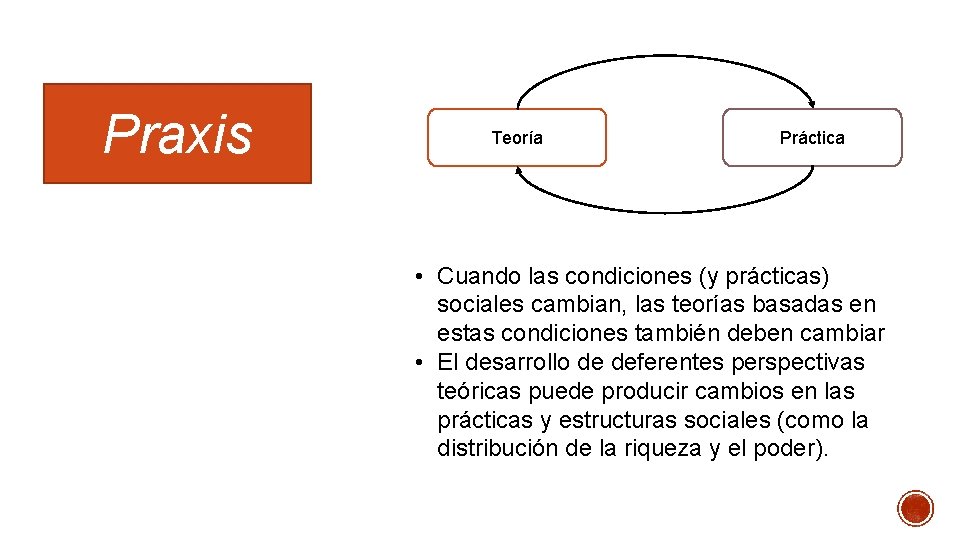
Praxis Teoría Práctica • Cuando las condiciones (y prácticas) sociales cambian, las teorías basadas en estas condiciones también deben cambiar • El desarrollo de deferentes perspectivas teóricas puede producir cambios en las prácticas y estructuras sociales (como la distribución de la riqueza y el poder).
1. La contabilidad no es vista como una actividad de servicio técnicamente racional que está divorciada de relaciones sociales. 2. La crítica se enfatiza en la totalidad de las relaciones (sociales, económicas, políticas, ideológicas). 3. La politización de relaciones corporaciones y el Estado. 4. La relación de la parte y la totalidad refleja tramas de poder en las que el contador ejerce su poder en la empresa a través de varios procedimientos como la contabilidad de costos estándar. (Giraldo, 2008) intercambiables con otros profesionales,
§ Los orígenes normativos de las teorías positivas: ideología y pensamiento contable (Tinker, Merino, Neimark); documentos proféticos: una crítica social de la contabilidad (Tinker); Las regulaciones de las relaciones sociales y económicas en las sociedades capitalistas avanzadas: hacia un armazón conceptual para un estudio nacional del control de la política y práctica de la contabilidad (Cooper, Lowe, Puxty, Willmott); Desarrollos radicales en el pensamiento contable (Chua); Los paradigmas para la investigación contable: reflexiones críticas sobre el contador cotidiano; investigando su realidad: más allá de los pensamientos (Willmott). Tal como se puede ver, el trabajo de los autores mencionados cubre aspectos importantes para pensar el desarrollo de la contabilidad.
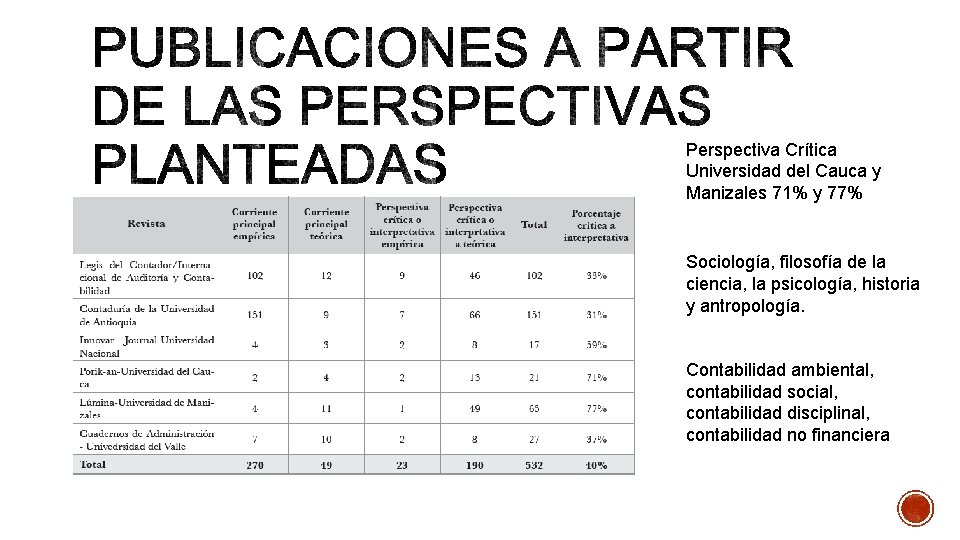
Perspectiva Crítica Universidad del Cauca y Manizales 71% y 77% Sociología, filosofía de la ciencia, la psicología, historia y antropología. Contabilidad ambiental, contabilidad social, contabilidad disciplinal, contabilidad no financiera
§ https: //www. youtube. com/watch? v=3 R 9 tjl. LPru 0
§ “Cuando nosotros hablamos de estrategia, estamos hablando de poder, eso tiene que ser una claridad de partida, estamos hablando de una serie de acciones que logran controlar comportamientos sociales para que le permita a determinados grupos de interés el ej ercicio del poder con un carácter de mega tendencia, no con un carácter transitorio sino con unas intenciones de largo alcance. ” (Franco, 2007, p. 47) § “la primera desgracia de los contadores, y es que ellos tenían la destreza de manejar la información, pero no la destreza de controlar las decisiones de la sociedad, de la comunidad, que esa ha sido una constante histórica de los contadores que inclusive pueden poner en tela de juicio aseveraciones presupuestad~ "del que tiene la información tiene e! poder"; esa es una aseveración que no parece ser muy cierta, porque e! que tiene el poder es el que tiene e! control de la información y no el que tiene la información necesariamente” (Franco, 2007, p. 48)
- Slides: 23