
La cassa dei liberi professionisti Seminario di Aggiornamento
La cassa dei liberi professionisti Seminario di Aggiornamento Deontologico Ordine Ingegneri Prato 01 luglio 2019
La storia di 1958 – Con la Legge n. 179 viene istituita la Cassa Nazionale di Previdenza e Assistenza per gli Ingegneri e Architetti (CNPAIA), Ente pubblico a cui possono iscriversi tutti gli architetti e ingegneri ammessi all’esercizio della libera professione, compresi i dipendenti; gli iscritti versano un contributo individuale in misura fissa; 1969 – Con la Legge 153/1969 si passa dal metodo di calcolo contributivo a quello retributivo, si introduce la pensione sociale e l’integrazione al trattamento minimo; 1971 – La Legge n. 1046 esclude l’iscrizione di dipendenti e di esercenti altre attività, quindi dal 1972 l’ente assume il nome di Cassa Nazionale di Previdenza e Assistenza per gli Ingegneri e Architetti Liberi Professionisti (CNPAIALP);
La storia di 1981 – La CNPAIALP sostituisce al contributo fisso individuale il versamento di contributi calcolati in misura percentuale sul reddito e sul volume di affari; 1993 – Con la legge n. 573/93 e con il D. Lgs. 509/95 la CNPAIALP diviene un’Associazione con personalità di diritto privato e assume la denominazione di INARCASSA 2007 – La Legge Finanziaria impone alle Casse di Previdenza privatizzate un saldo totale positivo a 30 anni; 2011 - Altri ritocchi alla previdenza sono stati fatti dalla L. 102/2009, dalla L. 122/2010, dalla L. 98/2011, dalla L. 138/2011 (manovra di ferragosto) fino alla Riforma Fornero (D. Lgs. 201/2011 «Salva Italia» ) che impone alle Casse di previdenza privatizzate la sostenibilità previdenziale a 50 anni, completando, di fatto il passaggio al metodo contributivo
Cos’è Inarcassa è dal 1995 un’Associazione Privata Senza Scopo di Lucro, basata su uno Statuto e un Regolamento Generale di Previdenza disposti dal Comitato Nazionale dei Delegati e approvati dai Ministeri vigilanti. È UN ORGANISMO IN GRADO DI OPERARE IN AUTONOMIA, MA SOTTO IL CONTROLLO PUBBLICO, IN FAVORE DELLE CATEGORIE CUI SI RIFERISCE. Inarcassa è la Cassa Nazionale di Previdenza ed Assistenza per gli Ingegneri ed Architetti Liberi Professionisti. Gli iscritti sono circa 170. 000, di cui il 40% ha meno di 40 anni di età, mentre i pensionati sono oltre 20. 000.
Inarcassa, come tutte le altre Casse di previdenza e assistenza, è sottoposta a una pluralità di vincoli e di controlli: - Corte dei Conti: Controllo sulla legittimità, economicità ed efficacia della gestione; riferisce al Parlamento forme - Commissione Parlamentare di controllo sull’attività degli enti gestori di obbligatorie di previdenza e assistenza sociale Controllo su: -Efficienza del servizio in relazione alle esigenze degli utenti, equilibrio delle gestioni e utilizzo dei fondi disponibili; -Operatività delle leggi in materia previdenziale e coerenza del sistema con linee di sviluppo dell’economia nazionale - Collegio dei Sindaci Partecipa a tutte le riunioni degli organi collegiali Verifica la legittimità degli atti
A questi organi di vigilanza si aggiungono: -Il Ministero del Lavoro di concerto con il Ministero Economia e Finanze svolge attività di Vigilanza degli enti previdenziali privati (d. lgs 504/1994, art. 3), sotto il profilo giuridico e amministrativo esamina e approva: -Le delibere in materia di contributi e prestazioni; -Le delibere di modifica degli Statuti e dei Regolamenti sulle attività istituzionale ed elettorali; -I Regolamenti di contabilità e amministrazione; Commissione di Vigilanza sui Fondi Pensione (COVIP) Esercita il controllo sugli investimenti delle risorse finanziarie e sul patrimonio (d. lgs. 98/2011, art. 14) e relaziona ai Ministeri Vigilanti. Valuta: -Le politiche di investimento con particolare attenzione al monitoraggio e gestione del rischio; -La composizione del patrimonio per tipologia di investimento e il risultato della gestione; - le modalità di gestione e di selezione dei gestori e i sistemi di controllo Può inoltre esercitare attività di carattere ispettivo anche su specifica richiesta governativa
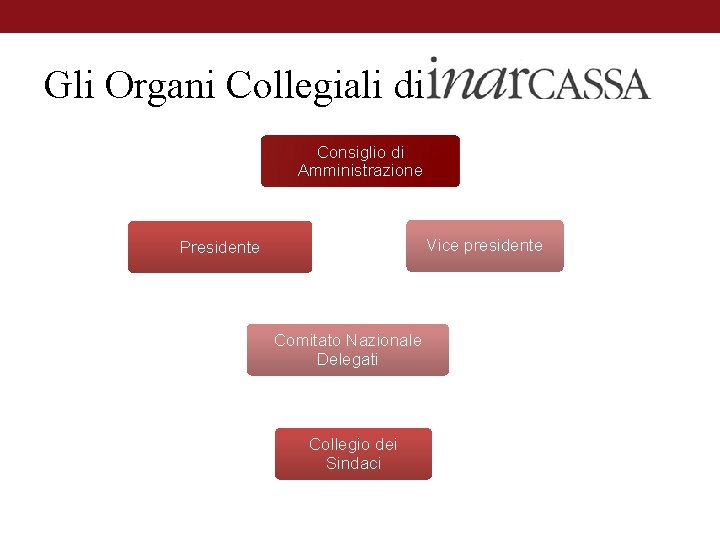
Gli Organi Collegiali di Consiglio di Amministrazione Vice presidente Presidente Comitato Nazionale Delegati Collegio dei Sindaci
Cosa fa Previdenz a Assistenza Istruzione
Cosa fa - eroga pensioni (vecchiaia, anzianità, inabilità, invalidità, ai superstiti, di reversibilità e indirette) - garantisce agli iscritti prestazioni assistenziali che in taluni casi sono fruibili dal momento stesso dell’iscrizione ed in altri richiedono un’anzianità minima di due o tre anni (indennità di maternità e di invalidità temporanea, indennità per i figli disabili, coperture sanitarie, sussidi, mutui, finanziamenti in conto interessi e prestiti d’onore ai giovani). - fornisce inoltre servizi e convenzioni, mirati a sostenere l’esercizio della professione. La contribuzione, che è lo strumento per rendere concreta la tutela previdenziale garantita costituzionalmente, è basata su versamenti obbligatori, calcolati in percentuale sui redditi prodotti dai professionisti; sono comunque dovuti dei contributi minimi in misura fissa, indipendentemente dal reddito e dal volume di affari.
Iscrizione ad L'iscrizione a Inarcassa non è né facoltativa, né volontaria, bensì costituisce un obbligo che insorge al verificarsi di condizioni oggettive, date dal possesso di specifici requisiti. Questi requisiti sono: 1) Iscrizione all’albo professionale; 2) Non assoggettamento ad altra forma di previdenza obbligatoria; 3) Possesso di partita IVA individuale, ovvero in qualità di componente di associazione o di società di professionisti, costituita nelle forme di cui all'art. 90 del D. Lgs. 163/06 (società semplice, società in nome collettivo, società in accomandita semplice, società cooperative), aventi ad oggetto attività di progettazione, studi di fattibilità, ricerche, consulenze, ecc. i cui soci siano tutti iscritti nei rispettivi albi professionali.
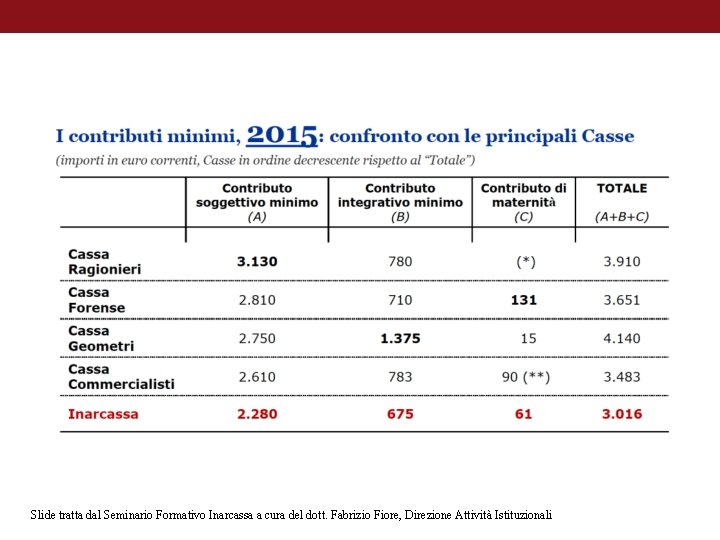
Slide tratta dal Seminario Formativo Inarcassa a cura del dott. Fabrizio Fiore, Direzione Attività Istituzionali
Contributi • 1. il contributo soggettivo, è obbligatorio per gli iscritti ad Inarcassa ed è calcolato in misura percentuale sul reddito professionale netto dichiarato ai fini I. R. P. E. F. , per l’intero anno solare di riferimento, indipendentemente dal periodo di iscrizione intervenuto nell’anno; • 2. il contributivo facoltativo, è un contributo volontario calcolato in base ad una aliquota modulare applicata sul reddito professionale netto. Rappresenta una delle importanti novità introdotte dal Regolamento Generale di Previdenza; • 3. il contributo integrativo, è obbligatorio per i professionisti iscritti all’albo professionale e titolari di partita IVA, per le società di Ingegneria e di Professionisti ed è calcolato in misura percentuale sul volume di affari professionale dichiarato ai fini IVA; • 4. il contributo di maternità, è obbligatorio per tutti gli iscritti Inarcassa.
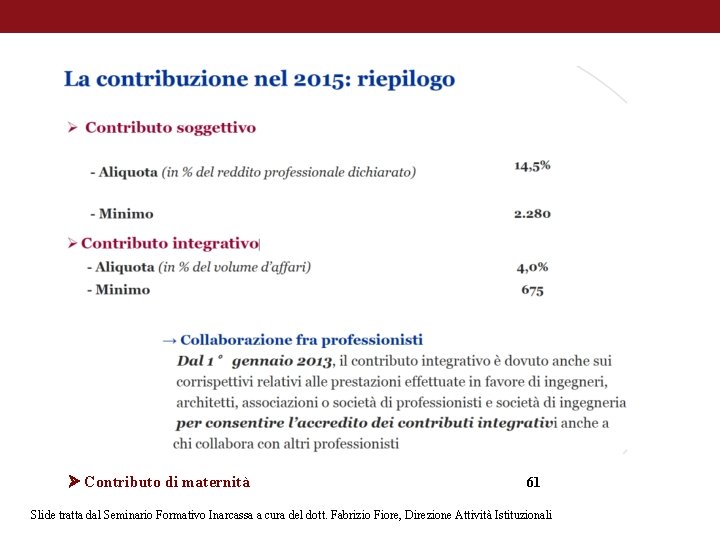
Contributo di maternità 61 Slide tratta dal Seminario Formativo Inarcassa a cura del dott. Fabrizio Fiore, Direzione Attività Istituzionali
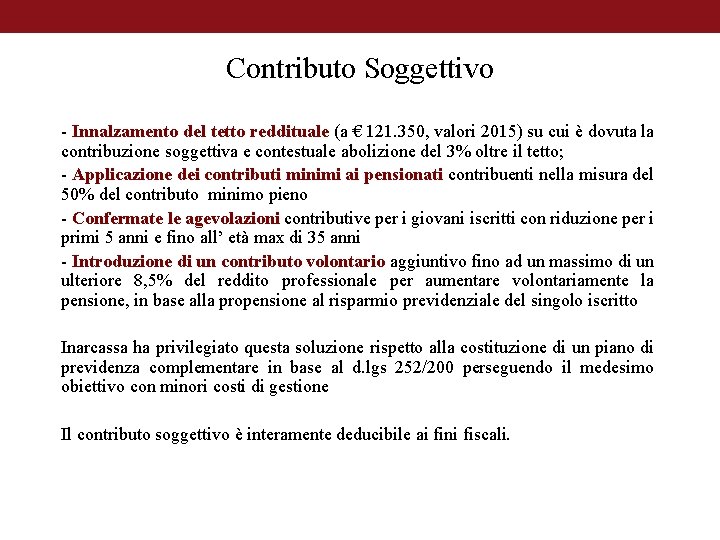
Contributo Soggettivo - Innalzamento del tetto reddituale (a € 121. 350, valori 2015) su cui è dovuta la contribuzione soggettiva e contestuale abolizione del 3% oltre il tetto; - Applicazione dei contributi minimi ai pensionati contribuenti nella misura del 50% del contributo minimo pieno - Confermate le agevolazioni contributive per i giovani iscritti con riduzione per i primi 5 anni e fino all’ età max di 35 anni - Introduzione di un contributo volontario aggiuntivo fino ad un massimo di un ulteriore 8, 5% del reddito professionale per aumentare volontariamente la pensione, in base alla propensione al risparmio previdenziale del singolo iscritto Inarcassa ha privilegiato questa soluzione rispetto alla costituzione di un piano di previdenza complementare in base al d. lgs 252/200 perseguendo il medesimo obiettivo con minori costi di gestione Il contributo soggettivo è interamente deducibile ai fini fiscali.
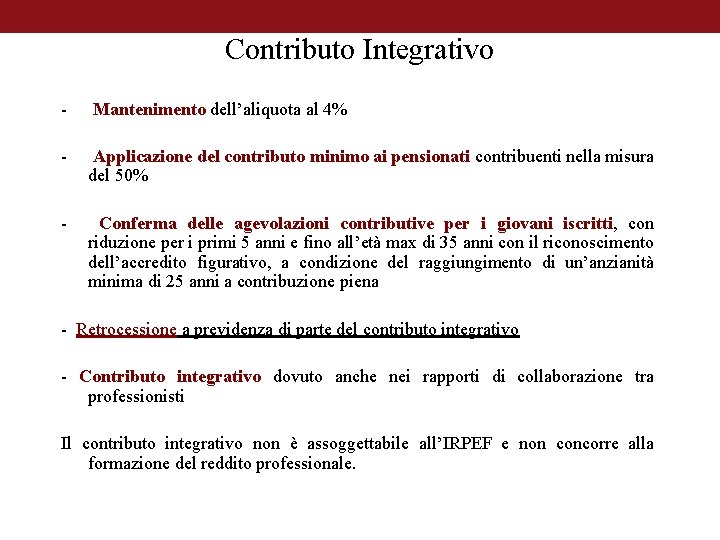
Contributo Integrativo - Mantenimento dell’aliquota al 4% - Applicazione del contributo minimo ai pensionati contribuenti nella misura del 50% - Conferma delle agevolazioni contributive per i giovani iscritti, con riduzione per i primi 5 anni e fino all’età max di 35 anni con il riconoscimento dell’accredito figurativo, a condizione del raggiungimento di un’anzianità minima di 25 anni a contribuzione piena - Retrocessione a previdenza di parte del contributo integrativo - Contributo integrativo dovuto anche nei rapporti di collaborazione tra professionisti Il contributo integrativo non è assoggettabile all’IRPEF e non concorre alla formazione del reddito professionale.
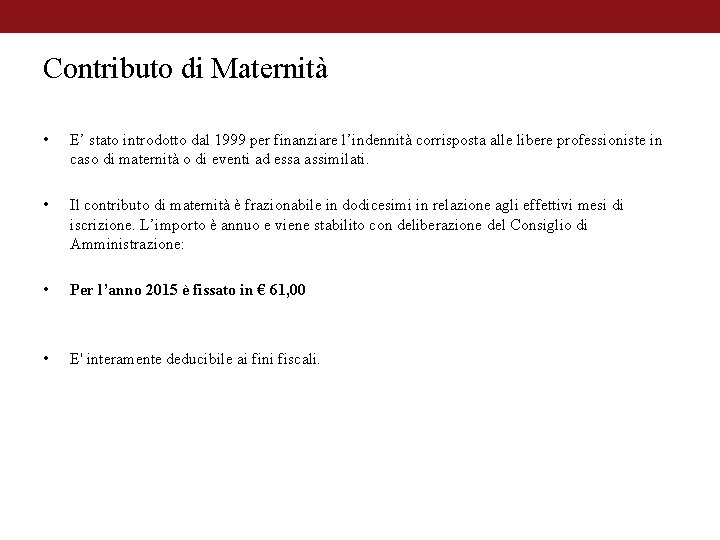
Contributo di Maternità • E’ stato introdotto dal 1999 per finanziare l’indennità corrisposta alle libere professioniste in caso di maternità o di eventi ad essa assimilati. • Il contributo di maternità è frazionabile in dodicesimi in relazione agli effettivi mesi di iscrizione. L’importo è annuo e viene stabilito con deliberazione del Consiglio di Amministrazione: • Per l’anno 2015 è fissato in € 61, 00 • E' interamente deducibile ai fini fiscali.
Deroga al Contributo soggettivo minimo La recente modifica dell’art 4. 3 del RGP concede a chi produce redditi inferiori al valore corrispondente al contributo minimo soggettivo (per il 2015 = € 15. 724) di chiedere la deroga all'obbligo della contribuzione minima soggettiva e versare il contributo soggettivo minimo solamente sul reddito effettivamente prodotto. L’importo dovrà essere versato entro il 31 dicembre dell’anno successivo, dopo la presentazione della dichiarazione on line (il contributo minimo integrativo e il contributo di maternità andranno comunque versati entro il 30 giugno e il 30 settembre dell’anno in corso). Qualora invece il reddito professionale dichiarato si rivelasse uguale o superiore a € 15. 724, l’importo del solo contributo minimo sarà maggiorato degli interessi (BCE+4, 50%) a decorrere dalle due scadenze ordinarie (integrazione obbligatoria). La deroga all'obbligo della contribuzione minima soggettiva è concessa per un massimo di 5 anni, anche non continuativi, nell'arco della vita lavorativa.
CHI HA L’OBBLIGO DI PAGARE I CONTRIBUTI SOGGETTIVO ED INTEGRATIVO • • • I professionisti che nell’anno di riferimento della comunicazione dei redditi sono stati iscritti a Inarcassa, anche se per breve periodo. I professionisti cancellati o di cui sia in corso la cancellazione che per l'anno di riferimento della comunicazione dei redditi sono stati iscritti a Inarcassa, anche se per breve periodo. I professionisti pensionati di Inarcassa iscritti anche se per breve periodo. CHI HA L’OBBLIGO DI PAGARE IL SOLO CONTRIBUTO INTEGRATIVO • I professionisti non iscritti alla Cassa devono corrispondere soltanto il contributo integrativo pari al 4% del volume di affari professionale individuale e/o realizzato in forma associata o quali soci di società di professionisti. • Il versamento deve essere effettuato in unica soluzione entro il 31 agosto di ogni anno tramite il bollettino M. AV. elettronico, che il professionista deve generare tramite l'apposita funzione su Inarcassa On line.
Facilitazioni per i giovani LE RIDUZIONI CONTRIBUTIVE IN DETTAGLIO • Contributo soggettivo: . contributo minimo 2015: riduzione ad 1/3 pari a 760, 00; . contributo percentuale per il 2015: riduzione dell'aliquota di calcolo dal 14, 50% al 7, 25%. • Contributo integrativo: ・ contributo minimo 2015: riduzione ad 1/3 pari a 225, 00*; ・ contributo percentuale: nessuna riduzione.
VERSAMENTI PER I PROFESSIONISTI ISCRITTI 30 giugno Versamento della prima rata dei contributi minimi e del contributo di maternità per l'anno in corso. Nota bene: Chi ha ottenuto la rateazione bimestrale verserà la sola quota competente ma, se non ha pagato i MAV di febbraio e aprile, deve saldare entro il 30 giugno anche le rate scadute per non incorrere in sanzione. Chi ha ottenuto la deroga al versamento del minimo soggettivo, deve la prima tranche del minimo integrativo + maternità. 30 settembre Versamento della seconda rata dei contributi minimi e del contributo di maternità per l'anno in corso. Nota bene: Chi ha ottenuto la rateazione bimestrale verserà la sola quota competente ma, se non ha pagato i MAV di luglio e agosto, deve saldare entro il 30 settembre anche le rate scadute per non incorrere in sanzione. Chi ha ottenuto la deroga al versamento del minimo soggettivo, deve la seconda tranche del minimo integrativo + maternità. 31 dicembre Versamento dell' importo a conguaglio contributivo (se dovuto) relativo all'anno precedente e versamento dell'eventuale contributo facoltativo. 31 ottobre Invio telematico tramite Inarcassa ON line del Modello di dichiarazione del reddito professionale e del volume d'affari relativo all'anno precedente
Sanzioni e modi per rimettersi in regola L’attuale regime sanzionatorio è entrato in vigore dal 20/5/2011, pertanto, tutti gli eventuali inadempimenti contributivi e dichiarativi riferiti a scadenze precedenti restano disciplinati dalle norme anteriormente vigenti SANZIONE PER RITARDATA O OMESSA DOMANDA DI ISCRIZIONE (Art. 1 - Regolamento Generale di Previdenza) sanzione pari al 30% dei contributi dovuti e non versati. Chi non presenta la domanda incorre in un provvedimento di iscrizione “d’ufficio” e la sanzione aumenta al 40% ed al 60% nel caso di ritardo oltre il 1° gennaio del quinto anno successivo a quello in cui si sono verificate le condizioni di iscrivibilità. La sanzione per ritardata o omessa domanda viene notificata contestualmente al provvedimento di iscrizione.
Sanzioni e modi per rimettersi in regola SANZIONE PER INADEMPIENZE NELLA PRESENTAZIONE DELLA COMUNICAZIONE OBBLIGATORIA DEI REDDITI (art. 2 - Regolamento Generale di Previdenza) OMISSIONE o RITARDO Sanzione di € 115 (non viene applicata se i contributi vengono pagati correttamente entro i termini e la comunicazione dei redditi viene presentata entro il 31 dicembre) COMUNICAZIONE ERRATA nel caso in cui non sia rettificata entro il 31 ottobre e non si proceda entro i termini previsti al pagamento dei contributi dovuti > sanzione del 50% dei contributi evasi maggiorata degli interessi (la sanzione non si applica se l’importo è inferiore a € 530, in tal caso si pagano solo gli interessi) SANZIONE PER INADEMPIENZE NEL PAGAMENTO DEI CONTRIBUTI (Art. 10 – Regolamento Generale di Previdenza) Ritardo del pagamento dei contributi sanzione del 2% per ogni mese di ritardo, fino ad un massimo del 60% dei contributi non corrisposti nei termini e gli interessi decorrenti dalla data di scadenza
RAVVEDIMENTO OPEROSO (art. 13 Regolamento Generale Previdenza 2012) L’istituto è attivabile direttamente dall’interessato finchè l’irregolarità non gli è stata notificata e permette di beneficiare della riduzione delle sanzioni del 70%. Il ravvedimento è una leva accessibile per tutte le irregolarità commesse anche anteriormente alla data di approvazione ministeriale e cioè: 1. Ritardata domanda di iscrizione; 2. Omessa, ritardata o infedele dichiarazione; 3. Ritardato versamento della contribuzione. Il ravvedimento prevede che dopo la eliminazione della irregolarità (con la presentazione della domanda di iscrizione o con la presentazione/rettifica della dichiarazione), nei 60 giorni successivi alla richiesta venga effettuato il pagamento dei relativi contributi e delle sanzioni. Per il ritardato versamento della contribuzione (punto 3) l’irregolarità è sanata con il contestuale pagamento dei contributi evasi, degli interessi e delle sanzioni. Per facilitare la regolarizzazione della posizione debitoria è prevista, se la somma complessivamente dovuta supera l’importo di euro 1. 000, la possibilità di rateizzare il versamento degli importi dovuti secondo le modalità stabilite dal Consiglio di Amministrazione (dieci rate quadrimestrali con tasso di interesse del 4, 25% per i contributi e dell'1% per le sanzioni per le domande presentate nel 2014). Si ricorda che la rateizzazione comporta il differimento: 1. della liquidazione della pensione fino al versamento dell'ultima rata prevista dal piano; 2. del rilascio del certificato di regolarità contributiva fino al versamento della prima rata prevista dal piano (a tale fine il bollettino M. AV. elettronico della prima rata sarà disponibile su Inarcassa on line alla voce "Gestione M. AV. " dopo 5 giorni lavorativi dalla data di elaborazione del piano). L’istituto del Ravvedimento Operoso è disponibile nella sezione Inarcassa On line presente sul sito; avendo a disposizione le credenziali di accesso è possibile procedere alla compilazione assistita ed alla trasmissione telematica. Si ricorda che la rateizzazione comporta il differimento della liquidazione della pensione fino al versamento dell'ultima rata prevista dal piano.
ACCERTAMENTO CON ADESIONE (art. 14 Regolamento Generale Previdenza 2012) Questo istituto consente al professionista di conciliare le irregolarità già notificate dopo la data del 20 maggio 2011 e permette di ottenere una riduzione sulle sanzioni già irrogate del 30% per: 1 - Omessa o ritardata domanda di iscrizione; 2 - Omessa o ritardata dichiarazione; 3 - Infedele dichiarazione; 4 - Omesso o ritardato versamento contributivo. L’accertamento con adesione deve essere richiesto entro 30 giorni dalla data di ricezione del provvedimento sanzionatorio. Se nell’ultimo decennio non sono state commesse infrazioni la riduzione sale al 70% per le violazioni di cui ai punti b) c) e d). L’accertamento con adesione si perfeziona con il versamento, entro 30 giorni dalla data della richiesta, degli importi dovuti (contributi e sanzioni). Questi possono essere versati in un’unica soluzione oppure rateizzati secondo le modalità stabilite dal Consiglio di Amministrazione (dieci rate quadrimestrali con tasso di interesse del 4% per i contributi e dello 0, 5% per le sanzioni nel 2015*). Si ricorda che la rateizzazione comporta il differimento: 1. della liquidazione della pensione fino al versamento dell'ultima rata prevista dal piano 2. del rilascio del certificato di regolarità contributiva fino al versamento della prima rata prevista dal piano (a tale fine il bollettino M. AV. elettronico della prima rata sarà disponibile su Inarcassa on line alla voce "Gestione M. AV. " dopo 5 giorni lavorativi dalla data di elaborazione del piano). Tale istituto è disponibile nella sezione Inarcassa ON LINE presente sul sito; avendo a disposizione le credenziali di accesso è possibile procedere alla compilazione assistita ed alla trasmissione telematica. Si ricorda che la rateizzazione comporta il differimento della liquidazione della pensione fino al versamento dell'ultima rata prevista dal piano.
Prestazioni fornite da La Riforma previdenziale ha introdotto a decorrere dal 1/1/2013 il nuovo istituto della pensione di vecchiaia unificata (PVU), che sostituisce la pensione di vecchiaia e, a regime, assorbirà anche l’attuale pensione di anzianità e pensione contributiva, costituendo la principale prestazione pensionistica nell’ordinamento Inarcassa. Alle domande di pensione di vecchiaia presentate a partire dal 1/1/2013, anche se riferite a soggetti che hanno completato i requisiti in base alla precedente normativa, si applicano le nuove regole della pensione di vecchiaia unificata (PVU). MATURAZIONE DEL DIRITTO Pensione di vecchiaia unificata ORDINARIA La Pensione di Vecchiaia Unificata ordinaria è corrisposta ai professionisti che abbiano compiuto almeno sessantacinque anni di età e maturato almeno trenta anni di iscrizione e contribuzione. Dal 2014 l’età anagrafica è elevata di tre mesi per ogni anno, fino a raggiungere sessantasei anni nel 2017, e successivamente adeguata con gli incrementi di speranza di vita, ed il requisito contributivo minimo è aumentato di sei mesi ogni anno fino ad arrivare nel 2023 a trentacinque anni come da Tabella I) del Regolamento Generale Previdenza 2012. Nel 2015 occorre avere 65 anni e 6 mesi di età e 31 anni di iscrizione e contribuzione
PENSIONE DI VECCHIAIA UNIFICATA ANTICIPATA La pensione di vecchiaia unificata può essere anticipata a sessantatre anni di età a condizione che sia raggiunta l’anzianità contributiva minima prevista al momento del compimento del requisito anagrafico. Ad esempio chi compie sessantatre o sessantaquattro anni nel 2015 potrà richiedere la pensione di vecchiaia unificata anticipata se ha maturato 31 anni di iscrizione e contribuzione. Chi invece compie sessantatre anni nel 2016 potrà richiedere la pensione di vecchiaia unificata anticipata se ha maturato 31 anni e 6 mesi di iscrizione e contribuzione Inarcassa. Chi opta per detta prestazione subisce una penalizzazione in quanto la quota retributiva di pensione - riferita agli anni anteriori al 2013 - è decurtata in base ad una percentuale decrescente in funzione dell’età di pensionamento: nel 2015 a sessantatrè anni sarà pari a 8, 360%, a sessantaquattro a 5, 207% e a sessantacinque a 1, 824%.
PENSIONE DI VECCHIAIA UNIFICATA POSTICIPATA La Pensione di Vecchiaia Unificata Posticipata è corrisposta ai professionisti dal settantesimo anno di età, anche in assenza del requisito contributivo minimo di cui alla Tabella I) del Regolamento Generale Previdenza 2012. In questo caso l’importo della prestazione (anche in relazione alla quota di pensione ante Riforma) è calcolata esclusivamente secondo il metodo contributivo. Il pro-rata retributivo è tuttavia preservato, all’atto del pensionamento posticipato, a coloro che hanno maturato il requisito contributivo minimo di cui alla Tabella I) del Regolamento Generale Previdenza 2012 e anche a coloro che soddisfano ambedue le seguenti condizioni: - hanno maturato almeno 20 anni di iscrizione e contribuzione al 31 dicembre 2012; - hanno maturato un’anzianità contributiva complessiva di almeno 30 anni.
CONTINUAZIONE DELL'ATTIVITA' PROFESSIONALE I titolari di pensione di vecchiaia unificata possono continuare l'esercizio della libera professione. In questo caso, permane l'obbligo di contribuzione a Inarcassa. DECORRENZA La pensione di vecchiaia unificata decorre dal primo giorno del mese successivo alla presentazione della domanda, in presenza dei requisiti. DOMANDA La domanda di pensione può essere redatta in carta semplice e consegnata a partire dai 60 giorni precedenti la maturazione dei requisiti. In caso vi siano redditi e/o volumi d'affari riferiti ad annualità pregresse non ancora presentati, è necessario compilare ed inviare anche l'apposito modulo di dichiarazione (Modulo P 160).
Pensioni di inabilità e invalidità Sono concesse in caso di inabilità e invalidità specifiche, ossia riferite all'attività professionale di ingegnere o architetto, ed eventualmente revocate con la perdita dei requisiti. La domanda di pensione di inabilità e invalidità non può essere presentata da chi è già in possesso dei requisiti per la pensione di vecchiaia ordinaria (Tabella I del RGP 2012).
Pensione di inabilità MATURAZIONE DEL DIRITTO (Art. 21 Regolamento Generale Previdenza 2012) La pensione di inabilità spetta all'iscritto ad Inarcassa nei casi in cui: 1. capacità all'esercizio della professione sia esclusa in modo permanente e totale, a seguito di malattia od infortunio verificatisi dopo l'iscrizione; 2. abbia compiuto almeno due anni di effettiva iscrizione e contribuzione alla Cassa, anche non continuativi. Si prescinde da tale anzianità minima quando l'inabilità è causata da infortunio; 3. non sia titolare di un trattamento di inabilità erogato da un altro ente previdenziale; 4. non sia in possesso, all'atto della domanda, dei requisiti per la pensione di vecchiaia unificata ordinaria (per il 2015: 65 anni e 6 mesi di età e 31 anni di iscrizione e contribuzione Inarcassa). La concessione della pensione di inabilità è subordinata alla cancellazione dall'Albo professionale ed è revocata in caso di nuova iscrizione.
Pensione di Invalidità MATURAZIONE DEL DIRITTO (Art. 22 | Regolamento Generale Previdenza 2012) La pensione di invalidità spetta all'iscritto ad Inarcassa nei casi in cui: 1. la capacità all'esercizio della professione sia ridotta a meno di un terzo in modo continuativo a seguito di infermità o difetto fisico o difetto mentale verificatisi dopo l'iscrizione; 2. abbia compiuto almeno tre anni di effettiva iscrizione e contribuzione alla Cassa, anche non continuativi. Si prescinde da tale anzianità minima quando l'invalidità è causata da infortunio. 3. non sia titolare di un trattamento di invalidità o inabilità erogato da un altro ente previdenziale. 4. non sia in possesso, all'atto della domanda, dei requisiti per la pensione di vecchiaia unificata ordinaria (per il 2015: 65 anni e 6 mesi di età e 31 anni di iscrizione e contribuzione Inarcassa).
Pensione di reversabilità QUANDO MATURA IL DIRITTO (Art. 24 | Regolamento Generale Previdenza 2012 ) I superstiti maturano il diritto alla pensione di reversibilità con il decesso del professionista già pensionato, o in possesso dei requisiti per il diritto a pensione. Sono reversibili tutte le pensioni dirette erogate dalla Cassa (vecchiaia, vecchiaia unificata, anzianità, inabilità, invalidità, pensione contributiva). Ai superstiti di un pensionato di invalidità, ancora iscritto ad Inarcassa al momento del decesso, viene liquidata la pensione indiretta se di importo più favorevole rispetto alla reversibilità calcolata sulla pensione di invalidità in erogazione. CHI HA DIRITTO La pensione spetta ai seguenti superstiti: -il coniuge del professionista deceduto; -i figli minori; -i figli maggiorenni studenti, fino al ventiseiesimo anno di età (per corsi di studio universitari e post universitari); -i figli maggiorenni inabili a proficuo lavoro se l'inabilità dichiarata è iniziata prima del decesso del professionista; -i figli maggiorenni con disabilità grave ai sensi della L. 104/92.
CALCOLO PENSIONE IL MECCANISMO DI CALCOLO A partire dall’anno 2013 viene modificato il metodo di calcolo della pensione con il passaggio al contributivo pro rata e l’introduzione del nuovo istituto della pensione di vecchiaia unificata. In termini generali il metodo di calcolo previsto per la pensione di vecchiaia unificata si applica anche agli altri trattamenti pensionistici, se non diversamente stabilito. La pensione di vecchiaia unificata è costituita da due quote: - una relativa ai periodi maturati fino al 31 dicembre 2012, calcolata con il metodo prorata retributivo. Per gli iscritti che presentano un reddito pensionabile inferiore al valore della pensione minima (nel 2014 pari a euro 10. 854, 00) è prevista l'applicazione del metodo di calcolo contributivo se più favorevole; - una contributiva, per le anzianità maturate a partire dal 1° gennaio 2013.
RISCATTI (Artt. 4, 12 e 27 |Regolamento Generale di Previdenza 2012 - Regolamento Riscatti e Ricongiunzioni ) Il riscatto consente di aumentare l’anzianità di iscrizione per anticipare il pensionamento e/o aumentare la contribuzione utile alla pensione. REQUISITI Per esercitare la facoltà di riscatto è necessario: ・essere iscritto al momento della domanda (salvo domanda presentata dai superstiti); ・essere privi di copertura previdenziale nei periodi chiesti a riscatto; ・non aver esercitato il riscatto per lo stesso periodo presso altra gestione previdenziale (INPS, INPDAP, ecc). Occorre inoltre aver presentato ad Inarcassa tutte le dichiarazioni reddituali dovute, almeno sino all'anno antecedente la domanda (es: per una domanda presentata nel 2015 è necessaria la dichiarazione del reddito professionale 2014). Per le domande di riscatto presentate prima della scadenza della dichiarazione reddituale obbligatoria riferita all’anno precedente (31 ottobre) il calcolo dell’onere di riscatto potrà essere elaborato solo successivamente all’acquisizione dei dati reddituali dichiarati nei termini normativamente previsti. SOGGETTI Possono richiedere il riscatto gli iscritti ad Inarcassa, i pensionati di invalidità (fino al compimento dell’età pensionabile), ed i superstiti dell’associato iscritto. TIPOLOGIE 1. Riscatto del corso legale di laurea Periodo massimo: 5 anni. E’ riscattabile un solo diploma di laurea. A seguito della riforma universitaria introdotta con legge n. 341/1990 sono riscattabili sia i diplomi universitari (DU) sia i diplomi di laurea (DL). Nel limite massimo del periodo indicato sono riscattabili anche gli anni fuori corso. Se la laurea è conseguita all’estero e riconosciuta da Università italiane, il riscatto è ammesso per l'effettiva durata del corso, se essa è inferiore o uguale al corrispondente corso legale in Italia, oppure, se superiore, nel limite di cinque anni. 2. Riscatto del servizio militare e dei servizi ad esso equiparati. Sono riscattabili il periodo di servizio militare, anche prestto in guerra, i servizi ad esso equiparati compreso il servizio civile sostitutivo. Il periodo di leva è riscattabile anche se svolto in qualità di ufficiale. 3. Riscatto dei periodi di lavoro all’estero: I periodi di lavoro svolti all’estero che non danno origine a pensione e non sono ricongiungibili in Italia possono essere riscattati presso Inarcassa. 4. Riscatto dei periodi per i quali è stata esercitata la facoltà di deroga del versamento dei contributi soggettivi minimi.
Totalizzazione COS'E' LA TOTALIZZAZIONE La totalizzazione consente all’assicurato di cumulare tutti i contributi versati presso più gestioni pensionistiche (compresi quelli versati alla Gestione separata INPS) in periodi non coincidenti, al fine di ottenere un’unica pensione. La totalizzazione è completamente gratuita. La totalizzazione costituisce una alternativa alla ricongiunzione. La totalizzazione riguarda tutti e per intero i periodi assicurativi: non è possibile infatti la totalizzazione parziale sia per quanto riguarda le gestioni previdenziali ( es. : non si può chiedere di cumulare i periodi di due gestioni previdenziali (INARCASSA e INPS) se l’assicurato ha versato i contributi anche alla Cassa Geometri) sia per quanto riguarda i periodi contributivi di una singola gestione ( es. : non si può chiedere di cumulare sei anni di contribuzione INPS se risulta un periodo contributivo di dieci anni presso tale gestione). I REQUISITI L’assicurato può chiedere la pensione con totalizzazione se risulta in possesso dei seguenti requisiti: 1. non essere titolare di trattamento pensionistico in nessuna delle gestioni a cui è stato iscritto (la totalizzazione è stata estesa anche a coloro che hanno raggiunto i requisiti minimi per il diritto a pensione in una delle gestioni previdenziali); 2. poter vantare almeno una contribuzione presso ogni gestione previdenziale. A decorrere dal 01/01/2012 sono totalizzabili anche periodi contributivi inferiori a 3 anni (art. 24, c. 19, Dl. 201/2011, convertito in L. 214/2011). Il requisito è determinato dalla somma dei periodi di iscrizione e contribuzione non sovrapposti che risultano in tutte le gestioni previdenziali interessate. Il diritto alla totalizzazione è accertato dalla Gestione presso la quale è stata presentata la domanda, la quale promuoverà poi il relativo procedimento.
RICONGIUNZIONE (Artt. 19, 26 e 27 | Regolamento Generale di Previdenza 2012 Regolamento Riscatti e Ricongiunzioni) La ricongiunzione consente di unificare tutti i contributi accreditati presso le diverse gestioni previdenziali al fine di conseguire un’unica pensione. La facoltà di ricongiungere è stata riconosciuta ai liberi professionisti con la legge n. 45/1990. La ricongiunzione rappresenta una alternativa alla totalizzazione disciplinata con D. Lgs. 42/2006. REQUISITI E SOGGETTI INTERESSATI La facoltà è attribuita ai liberi professionisti prima della liquidazione della pensione ed ai suoi superstiti, entro due anni dal decesso dell’iscritto. Il presupposto per la ricongiunzione è la presenza di periodi di iscrizione in due o più enti previdenziali. La facoltà di ricongiunzione può essere esercita: ・presso l’ente in cui è in corso l’iscrizione・alハcompimento dell’età pensionabile presso una gestione diversa da quella di iscrizione, nella quale si possano vantare almeno 10 anni di iscrizione e contribuzione continuativa obbligatoria in relazione ad attività effettivamente esercitata. Dal calcolo dei dieci anni vanno esclusi i periodi coperti da contribuzione volontaria, figurativa e di riscatto. La facoltà di ricongiunzione può essere esercitata di norma una sola volta, salvo che il richiedente possa fare valere un ulteriore periodo assicurativo di dieci anni, di cui almeno cinque anni di contribuzione continuativa in regime obbligatorio in relazione ad attività effettivamente esercitata. In mancanza di tale requisito un ulteriore ricongiunzione può essere fatta valere ma solo all’atto del pensionamento e solo presso la gestione presso cui è stata precedentemente accentrata la posizione assicurativa. TIPOLOGIE DI CONTRIBUTI RINCONGIUNGIBILI La ricongiunzione non può essere parziale ma deve interessare tutti, e per intero, i periodi assicurativi accreditati all’ atto della domanda presso le diverse gestioni previdenziali: ・ contribuzione obbligatoria・ contribuzione volontaria・ contribuzione figurativa・ contribuzione da riscatto. I contributi trasferiti sono maggiorati dell’interesse annuo composto del 4, 50% con la sola eccezione dei contributi figurativi conteggiati per la sola quota capitale. Non sono ricongiungibili: ・i periodi di contribuzione maturati presso la Gestione Separata INPS; ・i periodi di contribuzione già utilizzati ai fini pensionistici; ・i periodi di contribuzione già liquidati (ad esempio i contributi restituiti).
ASSISTENZA SUSSIDI (Regolamento per l'erogazione di sussidi Legge n. 104/92) Il sussidio può essere richiesto dall’iscritto, il pensionato o il coniuge ed i parenti entro il secondo grado, se conviventi e a carico. L’importo è concesso nei limiti dello stanziamento annuale definito nel bilancio preventivo. SUSSIDIO “ORDINARIO” Consiste nell’erogazione di una somma “una tantum”, a fondo perduto per stato di grave disagio economico contingente e momentaneo, non riconducibile ad infortuni o malattie di lieve entità, né connesso a generica difficoltà lavorativa, riconosciuta in caso di: posizione di regolarità previdenziale e reddito del nucleo familiare entro il limite stabilito (limite di reddito 2013, valido per le domande presentate nel 2014, pari a 42. 944 + 2. 684 x familiare a carico). SUSSIDIO PER I FIGLI CONVIVENTI CON DISABILITÀ GRAVI Dal 2013 è riconosciuta una somma annuale liquidata con assegno mensile, richiedibile alle seguenti condizioni: • posizione di regolarità previdenziale; • figli conviventi con grave disabilità, accertata ai sensi della L. 104/92; • reddito del nucleo familiare entro il limite stabilito
5 per mille a Lo scorso 25 maggio l’Agenzia delle Entrate ha inserito Inarcassa tra gli Enti del volontariato che possono beneficiare della raccolta del 5 per mille, in qualità di Associazione di diritto privato senza scopo di lucro. Si tratta di un riconoscimento conferito alle organizzazioni che svolgono, tra le altre, attività di “assistenza sociale e socio-sanitaria” finalizzate ad assicurare un’esistenza dignitosa a coloro che, inabili al lavoro, versano in condizioni di bisogno. Già oggi Inarcassa provvede a compiti di assistenza dei figli affetti da grave disabilità. Con il cinque per mille si potrà ampliare la tutela a favore degli associati non autosufficienti, non in grado cioè di compiere, continuità e senza aiuto esterno, le attività elementari della vita quotidiana. Chi vorrà aderire a questa iniziativa potrà apporre la propria firma nello spazio “Sostegno del volontariato e delle altre organizzazioni non lucrative di utilità sociale…” del modello 730 o UNICO indicando il codice fiscale di Inarcassa 80122170584.
Polizza sanitaria gratuita con RBM salute Dal 1° gennaio 2015 è RBM Salute S. p. A. (compagnia Assicurativa specializzata nel settore salute risultata vincitrice di una gara d'appalto comunitaria) insieme a Previmedical S. p. A. (partner per la fornitura del servizio sanitario) a gestire la polizza sanitaria base “Grandi Interventi Chirurgici e Gravi Eventi Morbosi”, garantita in forma gratuita da Inarcassa agli iscritti e ai pensionati, e il “Piano sanitario Integrativo” in convezione. Gli iscritti e i pensionati possono estendere a proprie spese le prestazioni previste dalla polizza base al nucleo familiare (coniuge o convivente more uxorio risultante dallo stato di famiglia e figli fiscalmente a carico anche se non conviventi) e sottoscrivere la polizza integrativa per sé o anche per i familiari. http: //www. inarcassa. rbmsalute. it/ Iniziativa interessante da marzo 2015 è Weekend in salute: RBM Salute® garantisce ai propri assicurati 2 sabati al mese di visite specialistiche gratuite presso le strutture autorizzate del circuito Previmedical (www. weekendinsalute. it)
Check up completo sanitario gratuito Per poter usufruire del servizio c'è da contattare il numero verde 800 991775. Tra i servizi a disposizione ci sono: - Prelievo venoso in ambulatorio - Colesterolo totale o colesterolemia - Colesterolo HDL - Tempo di protrombina parziale (PTT) - Tempo di protrombina (PT) - Trigliceridi - Glucosio-glicemia - Alaninoaminotransferasi (ALT e AST) - Aspartatoaminostransferasi (GOT) - Urea – azotemia - Esame emocromocitometrico e morfologico completo - Urine; esame chimico, fisico e microscopico - Gamma Glutammil–Transpeptidasi (Gamma GT) - Velocità di sedimentazione delle emazie (VES) - Antigene Prostatico Specifico (PSA) + visita urologica - Ecografia prostatica - Colonscopia anche con asportazione di tessuto a scopo diagnostico - Colonscopia virtuale - Esame Colpocitologico cervico – vaginale (PAPTEST) - Creatinina - Ricerca sangue occulto fecale - Visita cardiologia + ECG - Visita ginecologica + PAP test - Ecografia mammaria - Mammografia per maggiori informazioni http: //www. inarcassa. rbmsalute. it/index. php Per l'elenco delle strutture convenzionate http: //www. rbmsalute. it/network_sanitario_conven zionato. html
Check up completo sanitario gratuito PROCEDURA La procedura per poter fare un check up completo è la seguente: -Chiamare il numero 800991775 -Chiedere di fare il Check up completo sanitario. -Sarà quindi necessario selezionare la struttura sanitaria preferita e fissare un appuntamento. -È indispensabile comunicare al 800991775 la struttura e la data scelta ( tale comunicazione deve avvenire almeno una settimana prima della data fissata per il controllo). -fatto questo basta recarsi alla clinica ed eseguire gli esami -Inarcassa paga • Per maggiori informazioni visitate il sito http: //www. inarcassa. rbmsalute. it/ • Per l'elenco delle strutture convenzionate http: //www. rbmsalute. it/network_sanitario_convenzionato. html
Convenzioni Ad integrazione delle attività di assistenza e dei servizi offerti, sono a disposizione convenzioni, con partner selezionati, per cui Inarcassa si è posta come intermediario per ottenere le migliori condizioni commerciali, nel rispetto della specificità della categoria ed a favore degli iscritti che hanno la facoltà di utilizzarle con costo a proprio carico: - una polizza sanitaria integrativa alla “Grandi interventi e Gravi eventi morbosi”, per il rimborso dei ricoveri e delle spese mediche, facoltativa e a pagamento; - una convenzione RC Professionale, attiva dal 1° aprile 2012, con la Società Willis Italia Spa, (mercato assicurativo Lloyd's) - servizi finanziari, nati dalla collaborazione di Inarcassa con l’Istituto Tesoriere Banca Popolare di Sondrio, che, oltre a condizioni vantaggiose di conto corrente tradizionale e on line, offrono "Inarcassa Card”, una carta di credito che, oltre al consueto uso commerciale tramite i circuiti Visa o Mastercard, permette il versamento dei contributi on line e l’accesso facilitato a prestiti personali, con opzione di rimborso rateale su tutti e tre gli usi citati (per informazioni n. verde 800 016 318).
CONTATTI • http: //www. inarcassa. it/site/home/contatti. html • Bigagli Alessandro Claudio Cell. +39 335 8489696 Tel/fax +39 0574 41706 email bigaglialessandroclaudio@gmail. com grazie
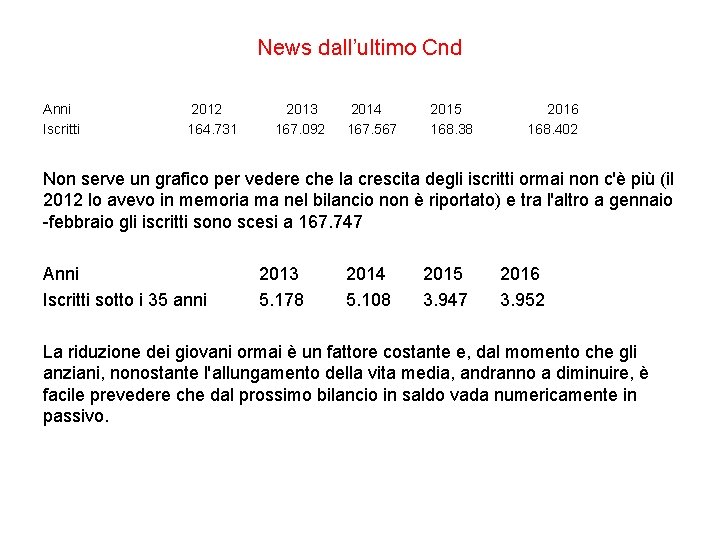
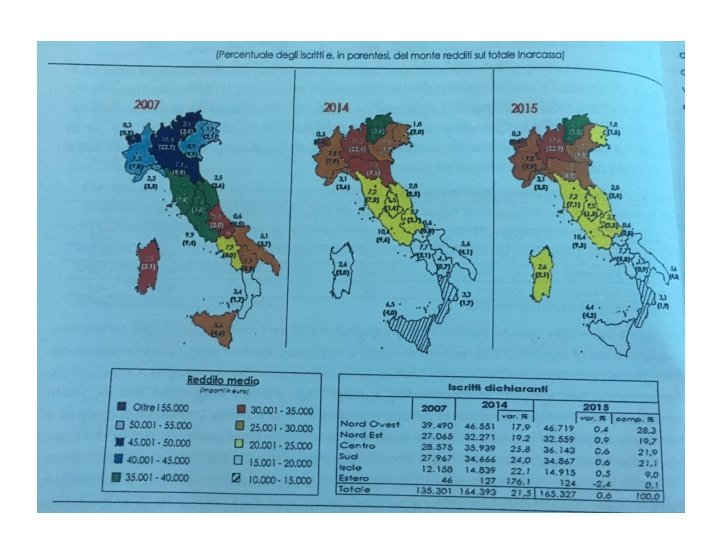
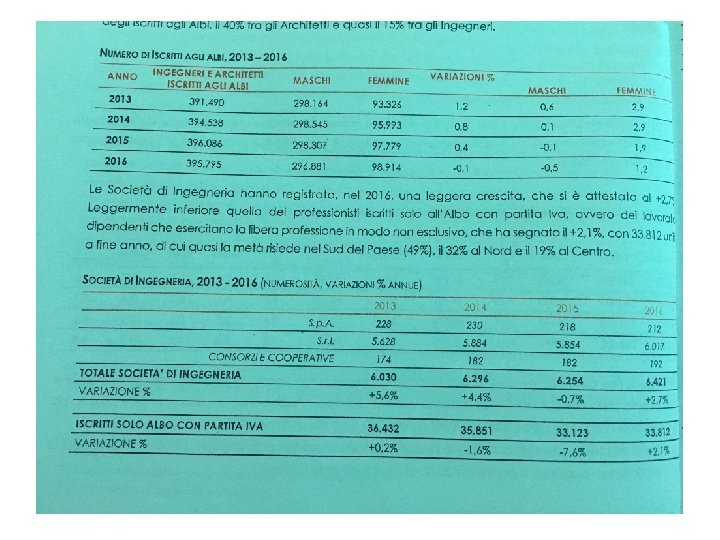
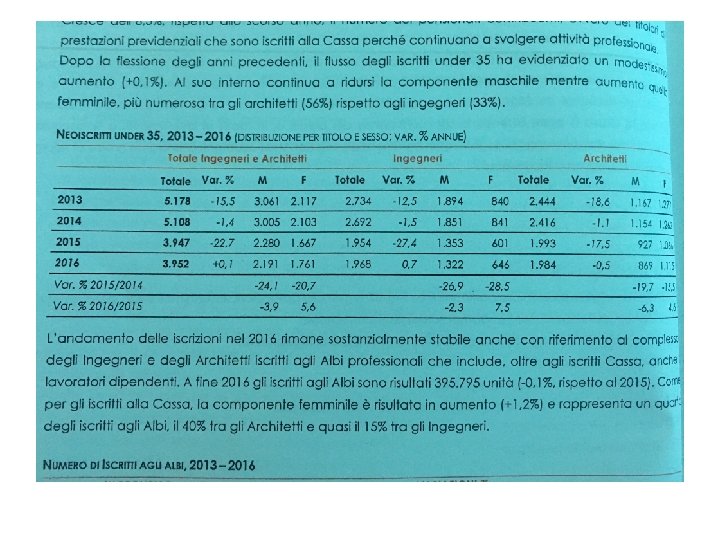
News dall’ultimo Cnd Anni Iscritti 2012 164. 731 2013 2014 2015 2016 167. 092 167. 567 168. 38 168. 402 Non serve un grafico per vedere che la crescita degli iscritti ormai non c'è più (il 2012 lo avevo in memoria ma nel bilancio non è riportato) e tra l'altro a gennaio -febbraio gli iscritti sono scesi a 167. 747 Anni 2013 2014 2015 2016 Iscritti sotto i 35 anni 5. 178 5. 108 3. 947 3. 952 La riduzione dei giovani ormai è un fattore costante e, dal momento che gli anziani, nonostante l'allungamento della vita media, andranno a diminuire, è facile prevedere che dal prossimo bilancio in saldo vada numericamente in passivo.
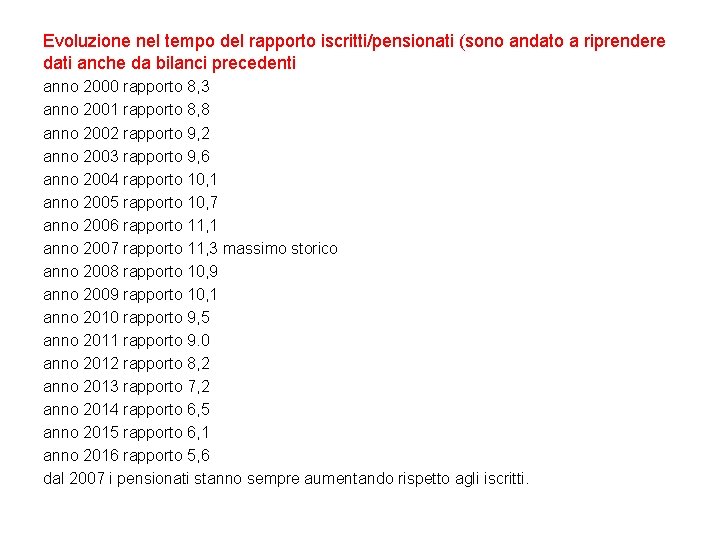
Evoluzione nel tempo del rapporto iscritti/pensionati (sono andato a riprendere dati anche da bilanci precedenti anno 2000 rapporto 8, 3 anno 2001 rapporto 8, 8 anno 2002 rapporto 9, 2 anno 2003 rapporto 9, 6 anno 2004 rapporto 10, 1 anno 2005 rapporto 10, 7 anno 2006 rapporto 11, 1 anno 2007 rapporto 11, 3 massimo storico anno 2008 rapporto 10, 9 anno 2009 rapporto 10, 1 anno 2010 rapporto 9, 5 anno 2011 rapporto 9. 0 anno 2012 rapporto 8, 2 anno 2013 rapporto 7, 2 anno 2014 rapporto 6, 5 anno 2015 rapporto 6, 1 anno 2016 rapporto 5, 6 dal 2007 i pensionati stanno sempre aumentando rispetto agli iscritti.
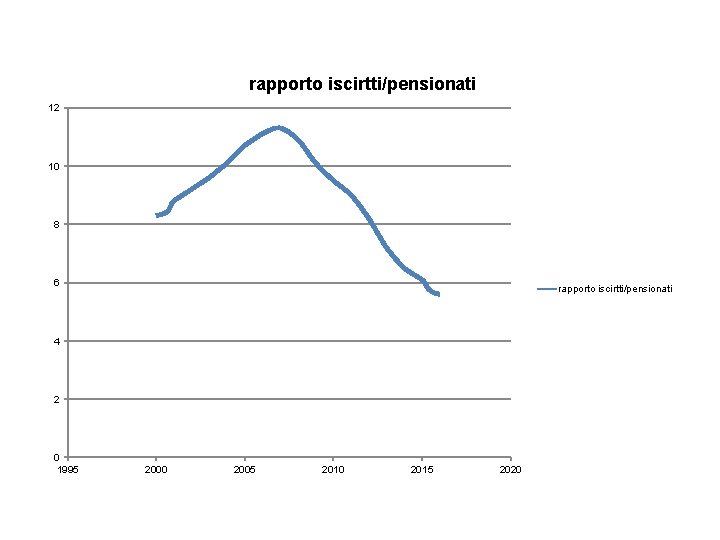
rapporto iscirtti/pensionati 12 10 8 6 rapporto iscirtti/pensionati 4 2 0 1995 2000 2005 2010 2015 2020
Comunque in questa fase dobbiamo ancora accantonare capitali per poter sostenere le future pensioni quando il rapporto sarà decisamente inferiore, e dobbiamo sperare anche i redditi si riprendano altrimenti non saranno tempi di vacche grasse, infatti già a gennaio-febbraio i pensionati sono passati da 29. 902 a 30. 248. L'INPS è ormai al rapporto pari a d 1, cioè un pensionato per ogni lavoratore ed è evidente che un lavoratore non può produrre un reddito tale che possa sostenere una pensione, ed il buco dell'INPS è sempre più profondo e si deve ricorrere alla fiscalità generale, casse private comprese.
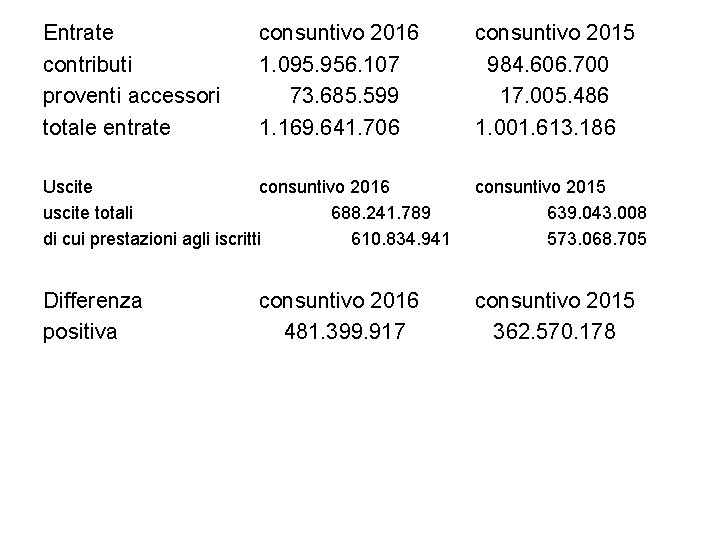
Entrate contributi proventi accessori totale entrate consuntivo 2016 1. 095. 956. 107 73. 685. 599 1. 169. 641. 706 consuntivo 2015 984. 606. 700 17. 005. 486 1. 001. 613. 186 Uscite consuntivo 2016 uscite totali 688. 241. 789 di cui prestazioni agli iscritti 610. 834. 941 consuntivo 2015 639. 043. 008 573. 068. 705 Differenza positiva consuntivo 2015 362. 570. 178 consuntivo 2016 481. 399. 917
- Slides: 52