
La bourse une machine psychologique et industrielle De
La bourse: une machine psychologique et industrielle De même que l’on teste un avion avant de l’exploiter commercialement, tester chaque stratégie est indispensable. -TRADING : RECADRAGECOMMENT BACK-TESTER ET AMÉLIORER UNE STRATÉGIE ? -PRINCIPE DE RÉGULARITÉ©Yves BENOIT y. benoit@yahoo. fr
Yves BENOIT Stratégies, Back-Tests: Développements & Recherche • Ingénieur en Automatique. Modèles de prévision de marchés industriels. • Débute le trading en 1998. Crée le Cercle MAXIBOURSE • Conseil et Formation sur diverses plateformes d’Analyse Technique: programmation d’indicateurs, de scanners, de stratégies. • Création d’un ‘modèle Dynamique paradoxal glissant’ pour les prises de position en Bourse. • Développement de centaines de Back-Tests et d’outils automatiques, pour divers traders, ou Start-ups. biographie complète : dernier écran ©Yves BENOIT y. benoit@yahoo. fr 2
PRÉAMBULE Il m’est arriver de croiser…. … des traders ou même des entreprises qui pensaient qu’on ne peut prédire les cours, et qui trouvaient inutile de faire des Simulations (Back-Tests) de leur stratégie; … de nombreux chercheurs universitaires qui n'avaient pas d'historiques des cours suffisamment longs et fins, quelques fois par simple méconnaissance des sources de données existantes ou de leur coût; … de jeunes sociétés qui voulaient tout réinventer en créant elles-mêmes leur plateforme d’analyse, de back-tests, et de trading. Devant des attitudes aussi hétéroclites, nous allons explorer des approches plus …industrielles. En première lecture, les pages sur fond gris sont moins importantes: rappels, détails, ou traitées plus loin. ©Yves BENOIT y. benoit@yahoo. fr 3
BUTS DE LA CONFERENCE: • Démystifier la « Pensée Rapide » , source de fausses idées et fausses connaissances. Comme dans toute activité raisonnable, nous devons partir à la chasse aux principes non prouvés: exercer la « Pensée Lente » . • Utiliser des définitions précises et uniques, et, dans ce cadre, créer des outils rationnels. • Une ultime remise en question: quels sont finalement nos objectifs? …Pas forcément gagner le plus possible. Il y a mieux à faire…: Viser un nouvel objectif. • Entrer dans l’ère du calcul systématique (modèles), du contrôle qualité (back-tests) et de l’automatisation… tout en maîtrisant les pièges de l’optimisation et de l’auto-trading; Vous aurez ainsi une approche du Trading beaucoup plus fiable, que vous pourrez joindre à vos propres méthodes dans votre stratégie personnelle. ©Yves BENOIT y. benoit@yahoo. fr 4
SOMMAIRE A. - LES COURS SONT-ILS PRÉDICTIBLES ? 1. 2. 3. 4. Écoutons deux prix Nobel d’économie… . Pamphlet sur le milieu des économistes; . Pensée rapide/lente; Confusions sur les termes, à tous les niveaux: . On ne peut prédire les marchés? ; . D’autres exemples…; Confusions sur les attentes: . Efficience; . Objectif du trader ; Analyse de la Valeur ou des Prix? . Analyse Fondamentale=Valeur; . Prix= Psychologie; . Modèle de formation des prix, Cycles, . Analyse Dynamique. B. - HISTORIQUES DES COURS: 1. Échelles de Temps et Résolution des cours: . Théorème de Nyquist ; . Données Intra. Day 2. Balayer plusieurs types de comportement du marché, ou crises: . 3. Sources: . Fournisseurs d’Historiques; . Cas des Forex; . Flux Temps Réel; . Logiciels; C. - COMMENT SPÉCIFIER UNE STRATÉGIE ET LA TESTER? 1. Les modèles classiques sont inapplicables, mais…: . Non Stationnarité. Queues épaisses. Modèles glissants. Analyse Dyn, Analyse Graphique; 2. Comment construire une stratégie 3. Stratégie Bougies Répétées: . Script Initial. Back Test. Script évolué. Back Test Brut. Back Test Optimisé; Paramètres, Optimisation, concept de Régularité 4. Simulations sur Données Vues puis sur Données Cachées: Robustesse D. - CONCLUSION 1. Moyens et Infrastructure BIBLIOGRAPHIE, LOGITHÈQUE, BIOGRAPHIE ©Yves BENOIT y. benoit@yahoo. fr 5
A. - LES COURS SONT-ILS PRÉDICTIBLES ? 1. Écoutons deux prix Nobel d’économie… • Pamphlet contre le milieu des économistes 1: « Retard de compétence » … « Pas d’avancée vers une compréhension systématique » … Certes , ces critiques sont datées de 1982, mais il reste de nombreuses incohérences • Pensée rapide / Pensée lente 2: Pensée Lente: réflexion rationnelle « La plupart de nos connaissances ne s’appuient pas sur des preuves mais sur des croyances raisonnables. » Notre Pensée Rapide domine: Nos savoirs sont trop souvent heuristiques (approximatifs, venant de la pensée automatique-vraisemblable-raisonnable) , Même dans les milieux professionnels des sciences dures. Exemple: « Les cours de bourse ne sont que du pur bruit aléatoire » , dit-on ? Faux: c’est démontré par de vraies études rationnelles 3. Autres exemples page suivante. ©Yves BENOIT y. benoit@yahoo. fr Pensée Rapide: acceptation d’un concept sans preuve 1 Academic economics, Science Magazine(7/82), – W. LEONTIEF, prix Nobel d’économie 1973. 2 Thinking, Fast and Slow – D. KAHNEMAN, prix Nobel d’économie 2002. 3 Marchés financiers et modélisations des rentabilités boursières (Ch. 3) – V. MIGNON 1998. 6
A - LES COURS SONT-ILS PRÉDICTIBLES ? 1. a Que nous fait-on croire sans preuve ? • Exemple 1: Les 90 % d’endettement des états? Une pseudo étude statistique de 2 économistes stars de Harvard 1 concluait en 2010 que dépasser les 90% entrainait une récession de -0, 1%. « …des erreurs de calcul grossières dans leur étude… » 3 universitaires du Massachussetts 2 concluaient eux que la croissance économique des pays avec ce ratio de dette, était en réalité de +2, 2%. . . • Exemple 2: La règle des 3% de déficit? Seuil magique - pour un peu, chamanique, improvisé dans la hâte, sans aucune étude. « calcul à la demande monté faute de mieux un soir dans un bureau » ; « A l'origine, il s'agissait d'imposer la rigueur aux ministres. Puis cette référence cardinale a fait école, bien qu'elle fut dépourvue du moindre sens économique… » 3 1 Carmen Reinhart et Kenneth Rogoff, économistes (Harvard+FMI) ont fini par publier un correctif en 2013 2 Michael Ash et Robert Pollin professeurs d’économie, et Thomas Herndon. http: //lexpansion. lexpress. fr/actualite-economique/reinhart-et-rogoff-corrigent-leurs-erreurs-de-calcul-sur-l-austerite_1332629. html http: //www. peri. umass. edu/fileadmin/pdf/working_papers_301 -350/WP 322. pdf (page 21) 3 Guy Abeille, économiste au ministère des Finances Giscard & Mitterrand http: //www. latribune. fr/opinions/tribunes/20101001 trib 000554871/a-l-origine-du-deficit-a-3 -du-pib-une-invention-100 -francaise. html http: //www. leparisien. fr/economie/3 -de-deficit-le-chiffre-est-ne-sur-un-coin-de-table-28 -09 -2012 -2186743. php ©Yves BENOIT y. benoit@yahoo. fr 7
A-LES COURS SONT-ILS PRÉDICTIBLES ? 2. Confusions sur les termes, à tous les niveaux ? • On ne peut prédire les marchés? Faux, du fait même du principe du trading: si vous achetez un instrument avec votre argent, vous espérez bien que son prix va monter 1 ! Il y a confusion sur la définition du terme Prédiction. Ce n’est pas parce que l’espérance mathématique de gain et l’écart type (le risque) sont défavorables et/ou méconnus, qu’il ne s’agit pas d’un acte de prédiction. Une fois admis qu’il s’agit de prédiction, on peut mettre en œuvre les théories mathématiques afférentes. • D’autres exemples d’ambiguïtés suivent… Le verdict de D. KAHNEMAN: Bien redéfinir les termes est indispensable pour échafauder une réflexion rationnelle entre les communautés scientifiques, et en leur sein. Remettre en question les idées périmées. 1 Marchés financiers et modélisations des rentabilités boursières (Ch. 3) – V. MIGNON 1998. ©Yves BENOIT y. benoit@yahoo. fr 8
A - LES COURS SONT-ILS PRÉDICTIBLES ? 2. a Éviter les Confusions de Terminologies v Incohérences culturelles: Ø Traders/Brokers/Banques: ex: 2 définitions orthogonales du Tick Ø Anglo-saxon: ex: Long, Short, une terminologie décalée Ø Historique: Télex/Internet: ex: La bougie, un outil du 18è siècle, avec O, H, L, C v Incompréhensions entre chercheurs et financiers: Ø La tentation du jargon pseudo scientifique, chez les financiers: ex: - les ‘Oscillateurs’=indicateur centrés; les ‘Vagues’ d’Elliott =demi-vague, - le ‘Parabolique’ =sans rapport avec la parabole y=x 2, - le ‘Stochastique’=une détection de courbure et non pas un processus de hasard! - plus de 5 définitions de la ‘Volatilité!’ ( cf. A-2. b)! Ø La méconnaissance des vrais objectifs du trading, parmi les chercheurs: ex: - définition obsolète de la ‘Rentabilité’ ( cf. A-2. b), - critères d’optimisation scientifiques usuels: absurdes en finance ( cf. A-2. c) v Remettre en question l’existant: Ø Indicateurs construits sur O, H, L, C: utiliser plutôt tous les détails entre O et C, en travaillant sur l’unité de temps inférieure. ©Yves BENOIT y. benoit@yahoo. fr 9
A - LES COURS SONT-ILS PRÉDICTIBLES ? 2. b Volatilités et Rentabilité Quelles définition(s)? Ø Le cauchemar des volatilités: Volatilité: ~ estimation du degré d’agitation des cours. => Faible Volatilité= Stagnation. Sous certains aspects, la volatilité évoque le Bruit ou le Risque…cf. B-1. § Écart Type(p): Cette estimation mélange le bruit à la tendance. De plus, elle est en retard de p/2 bougies, au même titre que la moyenne arithmétique. § Canal de Bollinger(p): Si les cours respectaient une loi normale, et si la volatilité était constante, 95% des cours seraient dans le canal. Mais les hypothèses sont fausses. Loi à queues épaisses, hétéroscédasticité… § Erreur Type(p): écart entre les cours et la droite de régression linéaire. § Volatilité historique: utilisée dans certains milieux. § Volatilité absolue: utilisée pour normer le CCI. § Volatilité implicite: déduite de la valeur des options. Ø Le regard des chercheurs sur les données analysées est parfois dépassé: La variable « Rentabilité » utilisée par certains chercheurs de modèles en finance: Rt=ln(Ct/Ct-1) … n’est utile que pour des historiques de grande amplitude… Or, ils n’ont pas d’historiques de données suffisamment longs! ©Yves BENOIT y. benoit@yahoo. fr 10
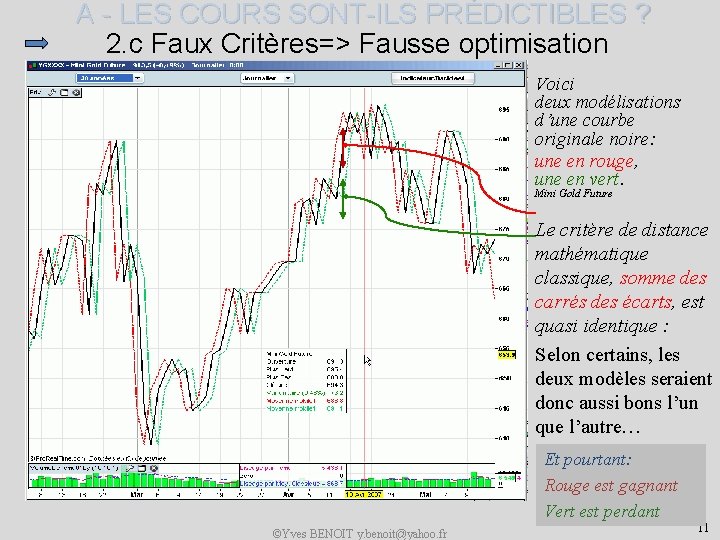
A - LES COURS SONT-ILS PRÉDICTIBLES ? 2. c Faux Critères=> Fausse optimisation Voici deux modélisations d’une courbe originale noire: une en rouge, une en vert. Mini Gold Future Le critère de distance mathématique classique, somme des carrés des écarts, est quasi identique : Selon certains, les deux modèles seraient donc aussi bons l’un que l’autre… Et pourtant: Rouge est gagnant Vert est perdant ©Yves BENOIT y. benoit@yahoo. fr 11
• • • ©Yves BENOIT y. benoit@yahoo. fr A-LES COURS SONT-ILS PRÉDICTIBLES ? 3. Confusion sur les attentes ? Que vont faire les marchés: sont-ils efficients ? Les marchés aboutissent-ils au niveau qui correspond à l’information dont ils disposent? Peut-être… à l’horizon de 3 à 5 ans. C’est faux à court et moyen terme, selon de nombreuses études rationnelles 1, 2… incontestées. Il suffit de regarder les ratios de PER atteints dans la bulle Internet: les PER insoutenables de 80 à plus de 100 ont mis plusieurs années, jusqu’en 2003, pour redescendre (à un niveau efficient? ). (cf. A-3. a) Que vont Faire les Prix ? En conséquence, les Prix ne convergent pas vers la valeur Fondamentale de l’action, mais vers la moyenne des seuils psychologiques des traders. (cf. A-4) Que va faire le Trader ? Réaliser des plus-values? Oui, mais il est rarement précisé: « de manière régulière » . Il souhaite une courbe de Gain/Pertes qui se rapproche le plus possible d’une droite. Alors, un critère aussi important que la pente de la droite est la dispersion autour de la droite (cf. C-1. ). 1 Marchés financiers et modélisations des rentabilités boursières (Ch. 1) – V. MIGNON 1998. 2 Les caprices de marchés financiers– J-P. BOUCHAUD 2000(cofondateur de CFM, 6 milliards$ en 2013) http: //www. cnrs. fr/publications/imagesdelaphysique/couv-PDF/Id. P 2002/pdf/15. pdf http: //eureka. valdemarne. fr/#album&docid=159279 conférence vidéo Université de tous les savoirs 12
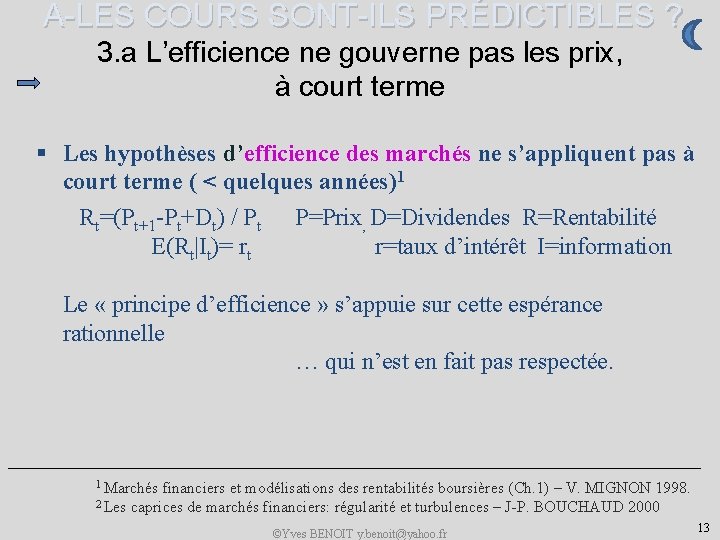
A-LES COURS SONT-ILS PRÉDICTIBLES ? 3. a L’efficience ne gouverne pas les prix, à court terme § Les hypothèses d’efficience des marchés ne s’appliquent pas à court terme ( < quelques années)1 Rt=(Pt+1 -Pt+Dt) / Pt P=Prix, D=Dividendes R=Rentabilité E(Rt|It)= rt r=taux d’intérêt I=information Le « principe d’efficience » s’appuie sur cette espérance rationnelle … qui n’est en fait pas respectée. 1 Marchés financiers et modélisations des rentabilités boursières (Ch. 1) – V. MIGNON 1998. 2 Les caprices de marchés financiers: régularité et turbulences – J-P. BOUCHAUD 2000 ©Yves BENOIT y. benoit@yahoo. fr 13
• 4. Ne confondons pas Analyse de la Valeur et du Prix ! L’ Analyse Fondamentale: Analyse des caractéristiques plus ou moins intimes d’une entreprise, du contexte économique, et de toutes les informations sur produits et marchés. Cette analyse peut aboutir à l’estimation de la VALEUR d’une entreprise et de ses actions. • Le Prix: Il est déterminé par les positions prises par les acteurs du marché. L’écart entre PRIX et VALEUR peur devenir énorme voire absurde, durant les bulles (cf. A-3). • Un phénomène plus psychologique qu’économique: Les prix sont déterminés par les acteurs présents sur le marché: ils agissent selon « l’idée » qu’ils ont du marché: par définition, leur actes découlent donc de leur psychologie du moment.
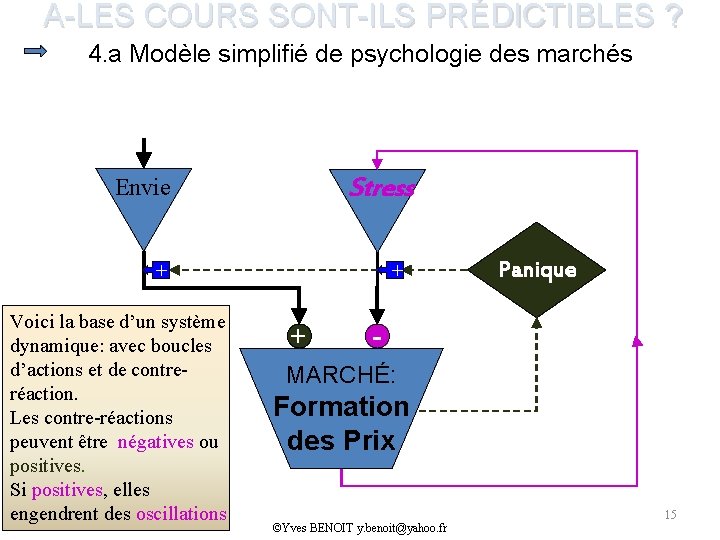
A-LES COURS SONT-ILS PRÉDICTIBLES ? 4. a Modèle simplifié de psychologie des marchés Stress Envie + + Voici la base d’un système dynamique: avec boucles d’actions et de contreréaction. Les contre-réactions peuvent être négatives ou positives. Si positives, elles engendrent des oscillations + Panique - MARCHÉ: Formation des Prix ©Yves BENOIT y. benoit@yahoo. fr 15
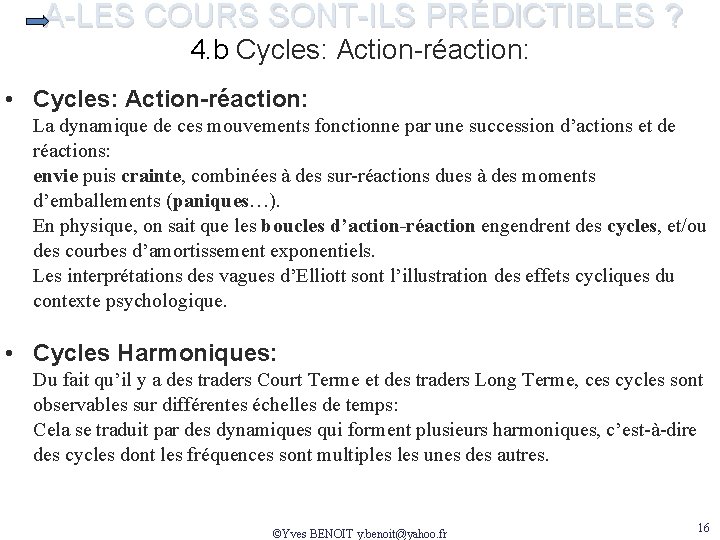
A-LES COURS SONT-ILS PRÉDICTIBLES ? 4. b Cycles: Action-réaction: • Cycles: Action-réaction: La dynamique de ces mouvements fonctionne par une succession d’actions et de réactions: envie puis crainte, combinées à des sur-réactions dues à des moments d’emballements (paniques…). En physique, on sait que les boucles d’action-réaction engendrent des cycles, et/ou des courbes d’amortissement exponentiels. Les interprétations des vagues d’Elliott sont l’illustration des effets cycliques du contexte psychologique. • Cycles Harmoniques: Du fait qu’il y a des traders Court Terme et des traders Long Terme, ces cycles sont observables sur différentes échelles de temps: Cela se traduit par des dynamiques qui forment plusieurs harmoniques, c’est-à-dire des cycles dont les fréquences sont multiples unes des autres. ©Yves BENOIT y. benoit@yahoo. fr 16
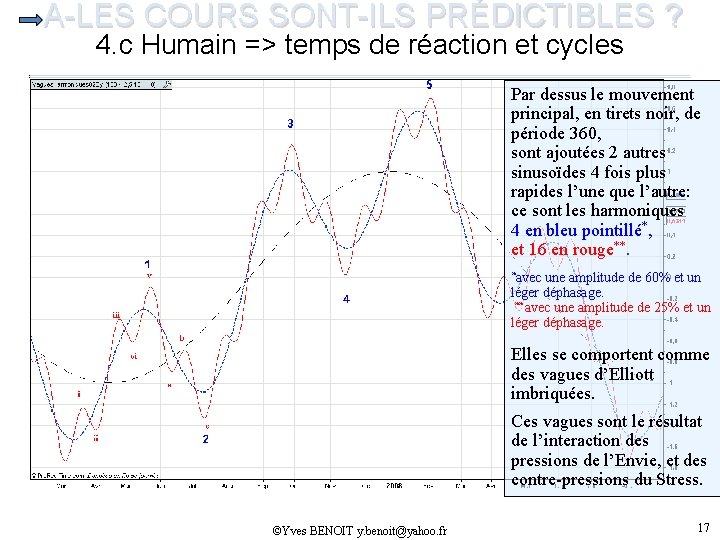
A-LES COURS SONT-ILS PRÉDICTIBLES ? 4. c Humain => temps de réaction et cycles Par dessus le mouvement principal, en tirets noir, de période 360, sont ajoutées 2 autres sinusoïdes 4 fois plus rapides l’une que l’autre: ce sont les harmoniques 4 en bleu pointillé*, et 16 en rouge**. *avec une amplitude de 60% et un léger déphasage. ** avec une amplitude de 25% et un léger déphasage. Elles se comportent comme des vagues d’Elliott imbriquées. Ces vagues sont le résultat de l’interaction des pressions de l’Envie, et des contre-pressions du Stress. ©Yves BENOIT y. benoit@yahoo. fr 17
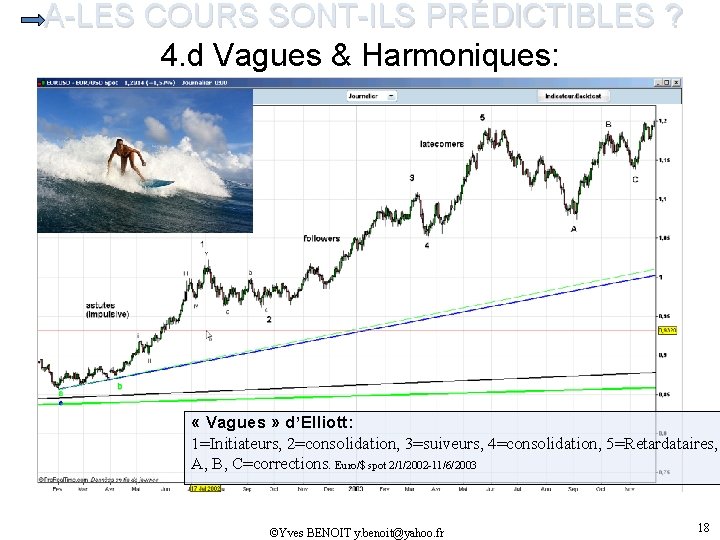
A-LES COURS SONT-ILS PRÉDICTIBLES ? 4. d Vagues & Harmoniques: « Vagues » d’Elliott: 1=Initiateurs, 2=consolidation, 3=suiveurs, 4=consolidation, 5=Retardataires, A, B, C=corrections. Euro/$ spot 2/1/2002 -11/6/2003 ©Yves BENOIT y. benoit@yahoo. fr 18
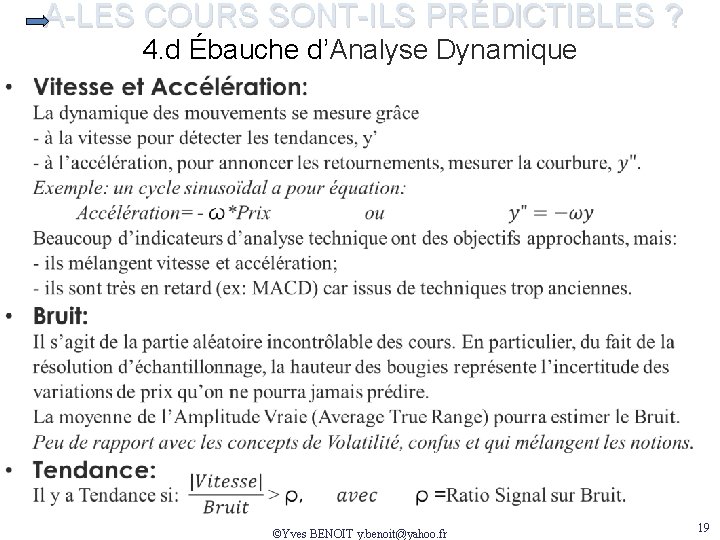
A-LES COURS SONT-ILS PRÉDICTIBLES ? 4. d Ébauche d’Analyse Dynamique ©Yves BENOIT y. benoit@yahoo. fr 19
A-LES COURS SONT-ILS PRÉDICTIBLES ? 4. e Échelles de temps & période L’observation empirique des vagues d’Elliott apporte la contribution suivante: Sur une tendance qui suit un cycle de durée P, on voit se superposer des vagues de durée environ P/4 à P/5 (Les harmoniques de durée P/2, P/3, P/6… sont d’amplitudes négligeables). Échelles de temps Multiples Un mouvement court terme n’est bien analysé que si on le situe dans le mouvement long terme: on représentera un même instrument sur des unités de temps plus longues, dans un rapport de 4 ou 5. Indicateurs sur échelle de temps Multiples En restant sur la même échelle de temps, on peut aussi réutiliser un indicateur avec les paramètres adéquats (période, constante de temps) multipliés par 4 ou 5, . Ce sera plus efficace , en particulier dans la phase de calcul d’une simulation de stratégie: plus besoin de s’appuyer sur plusieurs graphiques. Exemple: un filtrage par une moyenne de 10 sur une courbe mensuelle, sera équivalent à une moyenne de 40 sur une courbe hebdomadaire. ©Yves BENOIT y. benoit@yahoo. fr 20
B- HISTORIQUES DES COURS: 1. Échelles de Temps & Résolutions a) Court Terme , Résolution minimale (la plus fine possible): On choisit une échelle de temps où apparaissent des cycles, significatifs par rapport aux agitations moins contrôlables qu’on appellera le Bruit: ex: 20’ pour S&P mini Futures, mais 4 h pour Eur. Usd. Le bruit est alors relégué aux unités de temps inférieures. b) Court Terme , Résolution maximale (la plus grosse possible): Pour pouvoir analyser et prédire un phénomène de période P, il faut disposer d’informations au moins 2 fois plus fréquentes, soit tous les P/2 (Théorème de Nyquist). (Dans l’industrie, par précaution, on multiple parfois les fréquences par 5 au lieu de 2). Exemple: avec une résolution de 20’, nous pourrons analyser et prévoir des événements de plus de 40’ sur le S&P. En deça de 40’, on ne pourra rien dire. La hauteur d’un stop de protection correspondra à l’amplitude d’une barre de 40’ au moins. c) Échelle de Temps Long Terme (cf. A-4. b et d): L’observation empirique des vagues d’Elliott apporte la contribution suivante: Sur une tendance qui suit un cycle de durée P, on voit se superposer des vagues de durée environ P/4 à P/5 Un mouvement court terme n’est bien analysé que si on le situe dans le mouvement long terme: on représentera un même instrument sur des unités de temps 4 ou 5 fois plus longues que l’échelle Court Terme. ©Yves BENOIT y. benoit@yahoo. fr 21
B- HISTORIQUES DES COURS: 1. a Résolution (ou échantillonnage) • Théorème de Nyquist-Shannon: Pour pouvoir analyser un phénomène de cycle P, il faut disposer d’informations au moins 2 fois plus fréquentes, soit tous les P/2. Dans l’industrie, par précaution, on multiple parfois les fréquences par 5 à 10 au lieu de 2. Conséquence: Avec les seules Clôtures journalières, impossible de prévoir ce qui se passera à l’intérieur d’une période de 2 jours. Un stop devra avoir l’amplitude d’une barre de 2 jours. • Résolution intraday: Il est absurde à notre époque de se limiter aux 4 données journalières: ouverture, plus haut, plus bas, clôture, alors que l’on peut savoir précisément si par exemple, le plus haut a eu lieu avant ou après le plus bas: Une résolution intraday de quelques heures est nécessaire pour faire du trading journalier. Cela permet d’observer plus finement le marché et d’observer en plus la courbure (accélération ou décélération) du mouvement , c’est-à-dire les retournements qui s’amorcent au cours de la journée. ©Yves BENOIT y. benoit@yahoo. fr 22
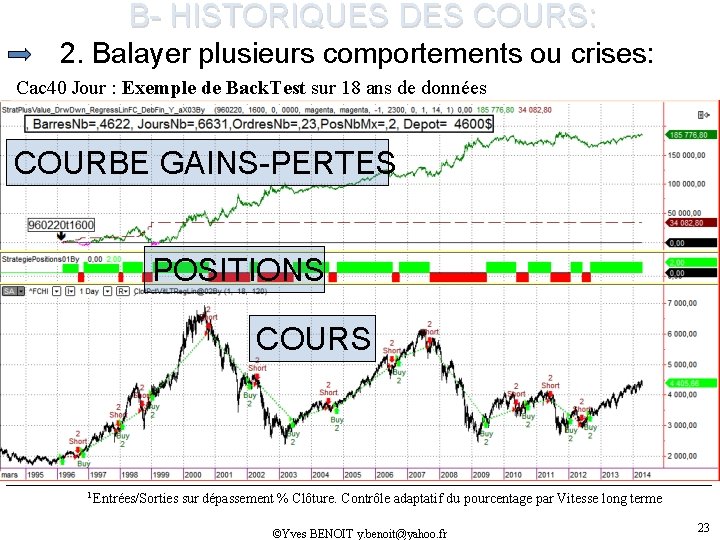
B- HISTORIQUES DES COURS: 2. Balayer plusieurs comportements ou crises: Cac 40 Jour : Exemple de Back. Test sur 18 ans de données jour 1 COURBE GAINS-PERTES POSITIONS COURS 1 Entrées/Sorties sur dépassement % Clôture. Contrôle adaptatif du pourcentage par Vitesse long terme ©Yves BENOIT y. benoit@yahoo. fr 23
B- HISTORIQUES DES COURS: 2. a Durée des Back-Tests: Pour modéliser ou simuler un marché, il faut pouvoir observer diverses zones comportementales ou traverser des crises: • Stagnation, départ en tendance, panique haussière/baissière; • Vagues; • et surtout Bulles; C’est ce qui est montré dans l’exemple précédent, avec le Cac 40 depuis 1991 et une stratégie sur Pourcentage des clôtures que nous examinerons plus loin. Elle comporte un pourcentage à la hausse et un à la baisse. Grâce à l’observation du comportement de la stratégie à travers la bulle internet et autres grands retournement, on s’est aperçu qu’il fallait que certains paramètres de la stratégie s’adaptent 1 aux changements de tendance long terme. Dans beaucoup d’études, on voit que les chercheurs n’ont pas d’historiques suffisamment longs, ou pas de résolution suffisamment fine. Méconnaissance des bases de données sur les marchés ou de leurs coûts? 1 Selon que la tendance long terme est haussière ou baissière, les valeurs de certains seuils sont permutées. ©Yves BENOIT y. benoit@yahoo. fr 24
B- HISTORIQUES DES COURS: 3. Sources ©Yves BENOIT y. benoit@yahoo. fr Les grands professionnels Bloomberg, Reuters, …Euronext, semblent laisser croire à leur clients des sociétés financières, qu’ils ont le monopole sur les données 1. Il n’en est rien. On peut les obtenir, et pour beaucoup moins cher. Il faut distinguer 3 cas. • Historiques: On les obtient par téléchargement ou sur DVD, puis importation dans votre base de données. Les données jour des indices et actions sont gratuites, mais pour les dérivés ou pour les données intraday de tous les instruments, il faut passer par un fournisseur payant. Les plus chers ne sont pas forcément sans défauts (trous, erreurs, …). Votre Broker proposera aussi des données historiques mais sur des durées beaucoup trop courtes. • Cas du Forex: La plupart des sites visés ci-dessus, fournissent aussi des historiques de Forex, mais ici, au contraire, seules données de votre Broker Forex sont utilisables, car chaque Broker Forex a ses quotations distinctes. • Flux Temps réel: Votre broker fournit toujours des flux temps réels, mais seulement pour les instruments pour lesquels vous avez souscrit. Souvent, on a intérêt à s’abonner à des fournisseurs indépendants de flux temps réel. Il faut évidemment que votre logiciel de trading permette d’importer facilement les historiques, qu’il ait l’interface avec 1) votre broker, 2) avec le fournisseur de flux complémentaire que vous aurez éventuellement choisi. Il doit aussi gérer correctement le raccordement entre les données historiques que vous aurez importées et ces flux. Son gestionnaire de base de données doit aussi traiter les nombreux paramètres de chaque type d’instrument, de chaque Exchange (y compris les jours de vacances!) Pour des informations sur les fournisseurs d’historiques, de flux, et les rares logiciels efficaces, n’hésitez pas à me contacter. 1 Pour 3 futures historiques sur 6 ans, Tick par Tick, le coût peut atteindre près de 20000 Euros chez l’un d’entre eux! 25
C-SPÉCIFIER UNE STRATÉGIE ET LA TESTER? 1. Les modèles classiques TESTER sont inapplicables… • Ni Stationnaires, ni Indépendants, ni Continus: Les cours sont non stationnaires car l’espérance mathématiques E(Prix)t dépend du temps. Ensuite, il est prouvé que les cours eux-mêmes ne sont pas indépendants. Et au niveau du Tick, on sait bien que les cours ne sont pas continus. (Du coup, de nombreuses théories, acceptées par la « Pensée Rapide » , s’avèrent être caduques à la moindre crise: ex. : Black & Scholes). • Répartition non Gaussiennes: queues épaisses, mémoire longue Les prix ne suivent pas la loi Normale de Gauss: la probabilité d’avoir de grands écarts autour de la moyenne ne décroît pas exponentiellement. Cela signifie aussi qu’ils ont la « mémoire longue » . (cf. supports-résistances). La recherche s’est alors orientée vers des modèles à mémoire longue fractionnaires, type ARFIMA 1. • …mais… Modèles auto-adaptifs glissants : Vu l’approche comportementale(A-4), il est futile d’essayer de trouver un modèle global permanent. Des chercheurs 2 s’orientent vers des modèles auto adaptatifs, travaillant sur une fenêtre glissante. • …mais… Analyse Dynamique 3, une approche prometteuse : Vitesse (Tendance du marché), Accélération (Retournements) comparés au Bruit (True Range). • …mais… Analyse Graphique, des outils complémentaires: Supports, Résistances, Couloirs obliques , Triangles et autres figures simples peuvent compléter des modèles qui ne seront jamais parfaitement robustes (permanents). 1 Marchés financiers et modélisations des rentabilités boursières (Ch. 5) – V. MIGNON 1998 2 Analyse Technique et Science: Le point de vue d’un mathématicien – M. FLIESS 2010 3 Principle of Systems: J. FORRESTER (MIT, Club de Rome) ©Yves BENOIT y. benoit@yahoo. fr 26
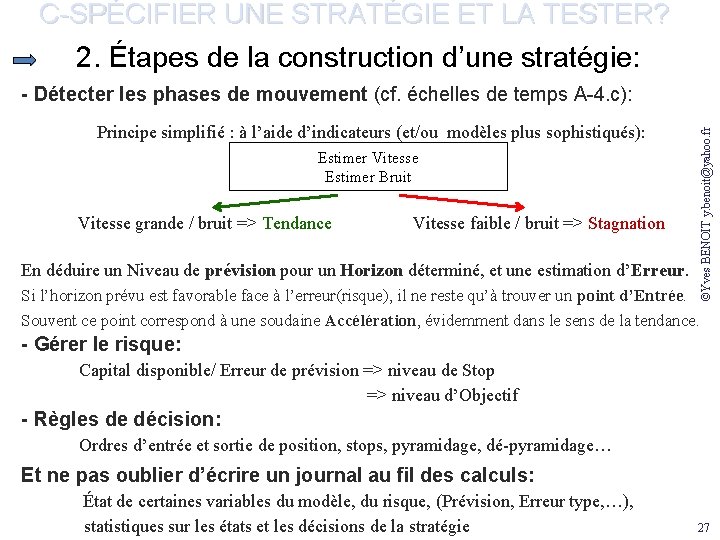
C-SPÉCIFIER UNE STRATÉGIE ET LA TESTER? 2. Étapes de la construction d’une stratégie: Principe simplifié : à l’aide d’indicateurs (et/ou modèles plus sophistiqués): Estimer Vitesse Estimer Bruit Vitesse grande / bruit => Tendance Vitesse faible / bruit => Stagnation En déduire un Niveau de prévision pour un Horizon déterminé, et une estimation d’Erreur. ©Yves BENOIT y. benoit@yahoo. fr - Détecter les phases de mouvement (cf. échelles de temps A-4. c): Si l’horizon prévu est favorable face à l’erreur(risque), il ne reste qu’à trouver un point d’Entrée. Souvent ce point correspond à une soudaine Accélération, évidemment dans le sens de la tendance. - Gérer le risque: Capital disponible/ Erreur de prévision => niveau de Stop => niveau d’Objectif - Règles de décision: Ordres d’entrée et sortie de position, stops, pyramidage, dé-pyramidage… Et ne pas oublier d’écrire un journal au fil des calculs: État de certaines variables du modèle, du risque, (Prévision, Erreur type, …), statistiques sur les états et les décisions de la stratégie 27
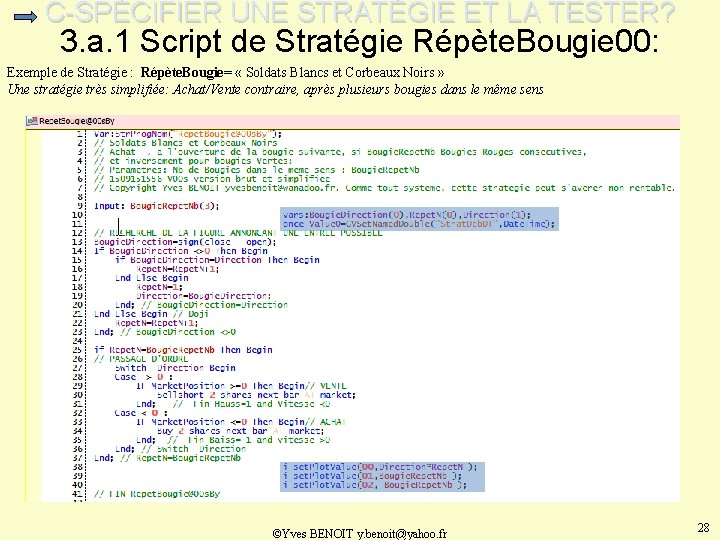
C-SPÉCIFIER UNE STRATÉGIE ET LA TESTER? 3. a. 1 Script de Stratégie Répète. Bougie 00: Exemple de Stratégie : Répète. Bougie= « Soldats Blancs et Corbeaux Noirs » Une stratégie très simplifiée: Achat/Vente contraire, après plusieurs bougies dans le même sens ©Yves BENOIT y. benoit@yahoo. fr 28
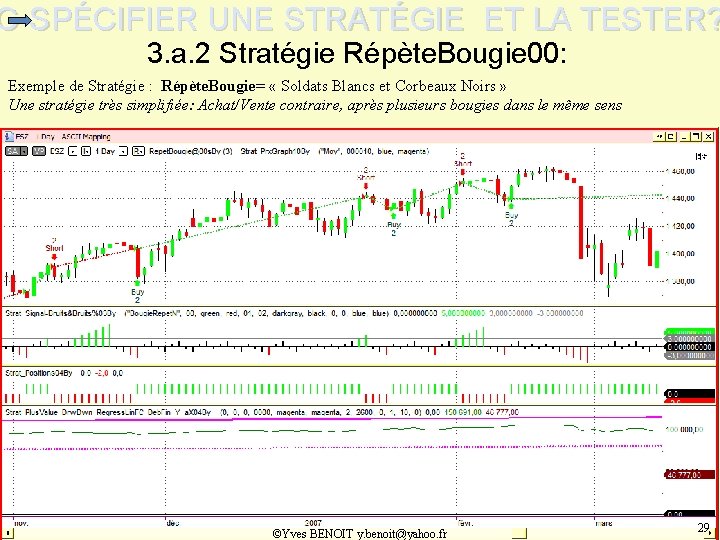
C-SPÉCIFIER UNE STRATÉGIE ET LA TESTER? 3. a. 2 Stratégie Répète. Bougie 00: Exemple de Stratégie : Répète. Bougie= « Soldats Blancs et Corbeaux Noirs » Une stratégie très simplifiée: Achat/Vente contraire, après plusieurs bougies dans le même sens ©Yves BENOIT y. benoit@yahoo. fr 29
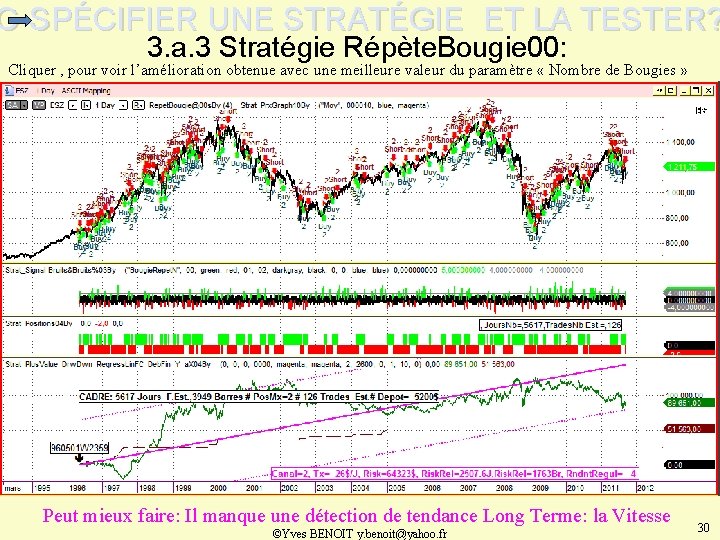
C-SPÉCIFIER UNE STRATÉGIE ET LA TESTER? 3. a. 3 Stratégie Répète. Bougie 00: Cliquer , pour voir l’amélioration obtenue avec une meilleure valeur du paramètre « Nombre de Bougies » Peut mieux faire: Il manque une détection de tendance Long Terme: la Vitesse ©Yves BENOIT y. benoit@yahoo. fr 30
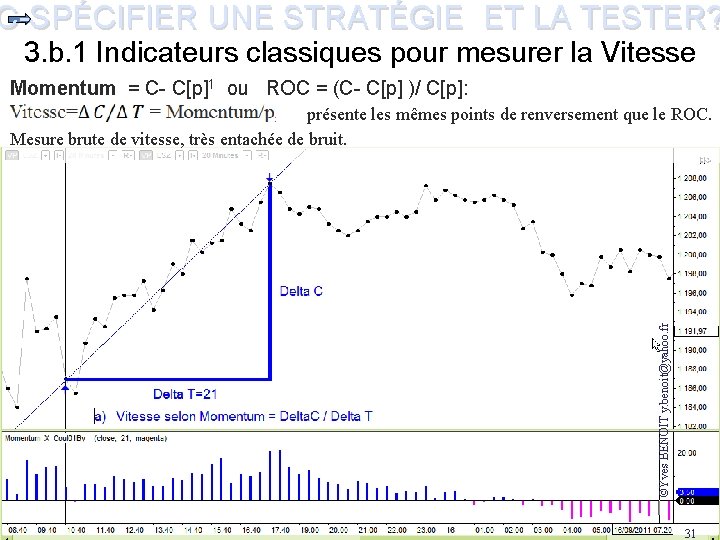
C-SPÉCIFIER UNE STRATÉGIE ET LA TESTER? 3. b. 1 Indicateurs classiques pour mesurer la Vitesse Momentum = C- C[p]1 ou ROC = (C- C[p] )/ C[p]: ©Yves BENOIT y. benoit@yahoo. fr présente les mêmes points de renversement que le ROC. Mesure brute de vitesse, très entachée de bruit. ©Yves BENOIT y. benoit@yahoo. fr 31
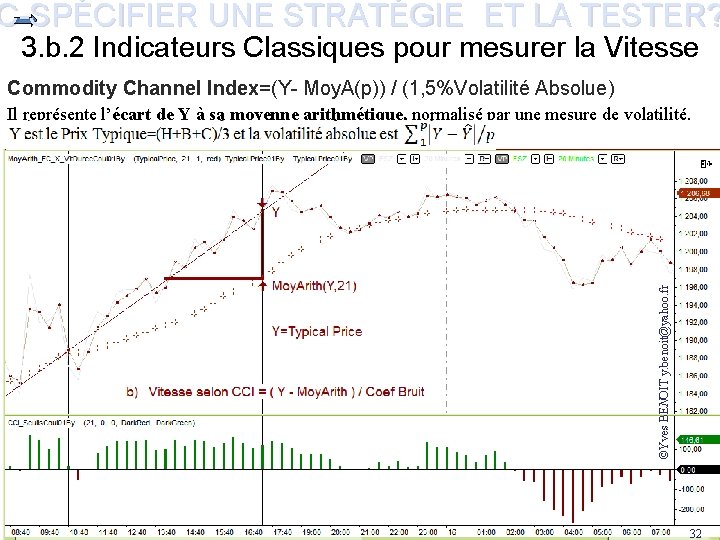
C-SPÉCIFIER UNE STRATÉGIE ET LA TESTER? 3. b. 2 Indicateurs Classiques pour mesurer la Vitesse Commodity Channel Index=(Y- Moy. A(p)) / (1, 5%Volatilité Absolue) ©Yves BENOIT y. benoit@yahoo. fr Il représente l’écart de Y à sa moyenne arithmétique, normalisé par une mesure de volatilité. Pour mesurer la vitesse, on a remplacé ici la référence passée, C[p] , du Momentum par Moy. A(p), (on négligera la distinction marginale entre C et Y). Remarque: Une technique de détection des départs en tendance, consiste à regarder si le cours croise la moyenne mobile, c’est-à-dire, à observer (C-Moy. A(p)): Les changements de signe du Cci donneront les mêmes points de retournements. 32
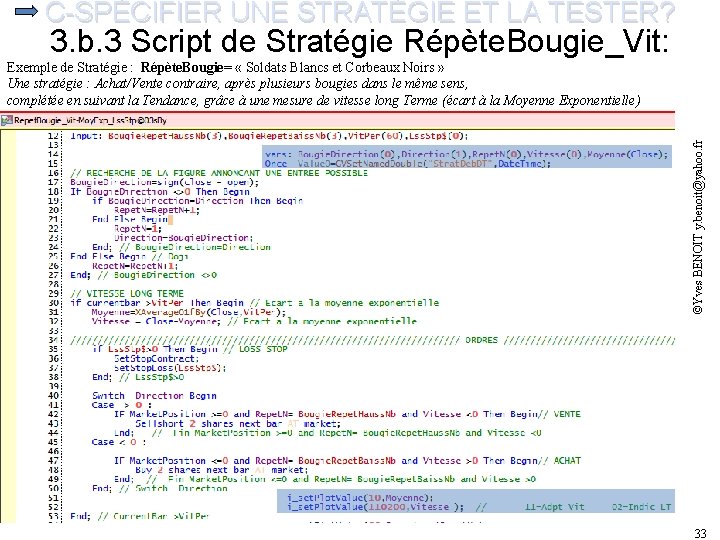
C-SPÉCIFIER UNE STRATÉGIE ET LA TESTER? 3. b. 3 Script de Stratégie Répète. Bougie_Vit: ©Yves BENOIT y. benoit@yahoo. fr Exemple de Stratégie : Répète. Bougie= « Soldats Blancs et Corbeaux Noirs » Une stratégie : Achat/Vente contraire, après plusieurs bougies dans le même sens, complétée en suivant la Tendance, grâce à une mesure de vitesse long Terme (écart à la Moyenne Exponentielle) 33
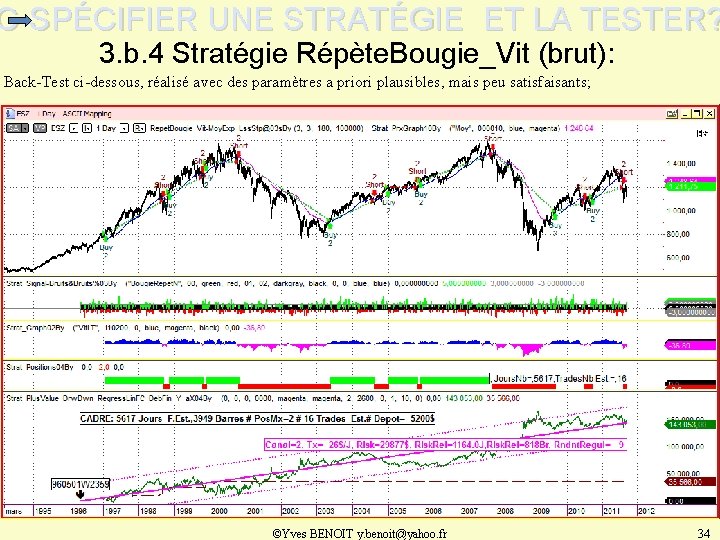
C-SPÉCIFIER UNE STRATÉGIE ET LA TESTER? 3. b. 4 Stratégie Répète. Bougie_Vit (brut): Back-Test ci-dessous, réalisé avec des paramètres a priori plausibles, mais peu satisfaisants; ©Yves BENOIT y. benoit@yahoo. fr 34
C-SPÉCIFIER UNE STRATÉGIE ET LA TESTER? 3. c. 1 Optimiser les Paramètres ou Inputs • Simulation, rapport de résultats: Pour une certain ensemble de valeurs des paramètres, un Back-Test ou Simulation produit un rapport de performances. Il indique: les Trades réalisés, la courbe de Gains/Pertes cumulés, et d’abondants statistiques et graphiques. Il est souhaitable ensuite d’ajuster certains paramètres en réalisant de nombreuses simulations qui combinent divers ensembles de valeurs des paramètres: c’est la phase d’Optimisation. • Sélection des paramètres à ajuster: Chacune des 3 étapes de la stratégie vues précédemment (cf. C-2. ), dépendent en général des valeurs de paramètres: Périodes, Constantes de temps, Coefficients, Seuils de décision, Niveaux, … et aussi aiguillages oui/non. Il faut se méfier d’en faire jouer trop à la fois. Garder un certain bon sens, estimer des ordres de grandeurs, observer les indicateurs sur les graphiques, pour voir quels sont les valeurs significatives. Ensuite seulement peut-on - choisir les paramètres que l’on va faire varier, - puis la gamme de valeurs que l’on va tester , - et enfin l’incrément que l’on va utiliser pour chaque paramètre. L’optimisation doit surtout servir à confirmer des ordres de grandeur prévisibles. …Sinon : danger flagrant de sur-optimisation 1 ! 1 Quand on utilise beaucoup de paramètres, que l’on teste chacun sur trop de valeurs différentes, sur un historique trop court, on finit toujours par trouver des résultats gagnants avec un ensemble particulier de valeurs de paramètres: Sur-optimisation. Mais si la stratégie n’est pas robuste, plus rien ne fonctionne sur de nouvelles données historiques: ©Yves BENOIT y. benoit@yahoo. fr 35
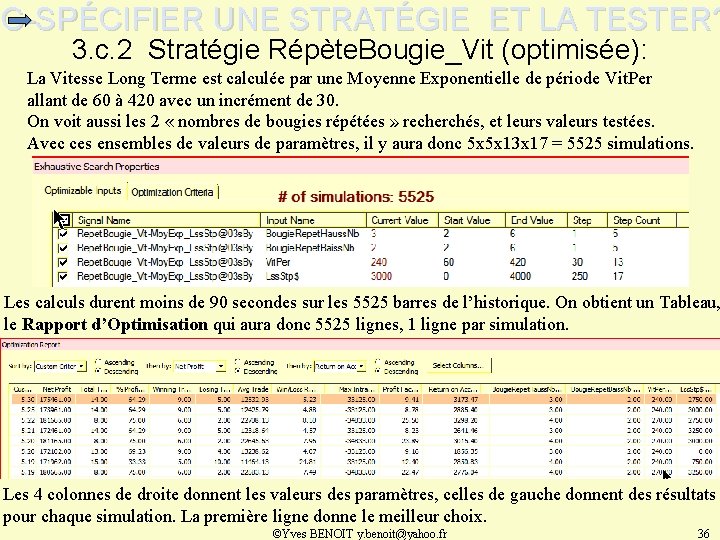
C-SPÉCIFIER UNE STRATÉGIE ET LA TESTER? 3. c. 2 Stratégie Répète. Bougie_Vit (optimisée): La Vitesse Long Terme est calculée par une Moyenne Exponentielle de période Vit. Per allant de 60 à 420 avec un incrément de 30. On voit aussi les 2 « nombres de bougies répétées » recherchés, et leurs valeurs testées. Avec ces ensembles de valeurs de paramètres, il y aura donc 5 x 5 x 13 x 17 = 5525 simulations. Les calculs durent moins de 90 secondes sur les 5525 barres de l’historique. On obtient un Tableau, le Rapport d’Optimisation qui aura donc 5525 lignes, 1 ligne par simulation. Les 4 colonnes de droite donnent les valeurs des paramètres, celles de gauche donnent des résultats pour chaque simulation. La première ligne donne le meilleur choix. ©Yves BENOIT y. benoit@yahoo. fr 36
C-SPÉCIFIER UNE STRATÉGIE ET LA TESTER? 3. c. 3 Simulation: Le canal de Régularité® • Le critère de choix communément pratiqué est le Gain Net Max: La recherche directe du Gain Net maximum n’aboutit à rien. Trop souvent on observe de rattrapage (courbure >0) ne sont pas non plus garantes de la régularité cherchée. . • La Régularité® : Le plus court chemin d’un capital initial vers un capital final: la ligne droite, avec le minimum d’écarts. Mathématiquement, cela consiste à cher une régression linéaire sur la courbe des Gains cumulés. Taux de Croissance = Pente des plus values cumulées (par exemple en Dollars/jour). Régularité Absolue® = Erreur de régression = écart type en Dollars autour de cette droite. Autour de la droite, on peut ainsi définir un canal de régularité de largeur 2 x Régularité Absolue. ©Yves BENOIT y. benoit@yahoo. fr des effondrement (Draw Down) ou simplement des paliers qui le rendent impraticable ; et les accélérations Régularité Relative® = Erreur/Pente = nombre de jours pour revenir du bas du canal vers la ligne droite. Rendement Régulier® = Taux Annuel / (Dépôt Total+ 4 x Risque absolu de régularité) • Choisir les meilleurs jeux de paramètres grâce à la Régularité® : Préférez-vous un taux de croissance de 10%/an avec des irrégularités de 30 jours ou un taux de 7% avec des irrégularités de 8 jours: devant ce dilemme, on comprend que meilleure est la régularité, meilleure est la stratégie, à condition que le taux soit suffisant. 37
C-SPÉCIFIER UNE STRATÉGIE ET LA TESTER? 3. c. 4 Simulation: L’Erreur de linéarité Il est bon de préciser que l‘Erreur de régression utilisée pour former le canal de Régularité concerne l’estimation de la linéarité, mais pas n'importe laquelle: on ne choisit que les droites de régression partant de l'origine (au moment où la plus value est nulle). Cette erreur de régression est beaucoup plus adaptée à l'optimisation de la courbe des gains cumulés que les ratios de Sharpe, Sortino et autres, car ceux-ci ne s'occupent que de l'écart type d'un taux, sans s'assurer de la linéarité, ni du passage à l'origine. De bons Ratios n’empêchent pas d’observer des courbes de Plus-Value relativement agitées ou avec de longs paliers. Rappelons à ce propos, que la moyenne des taux (ratio Gain/Temps) (utilisés par Sharpe, Sortino, etc…) est évidemment différente du ratio des moyennes Erreur Relative de Régularité = Erreur moyenne de linéarité / Pente moyenne. Enfin, alors que les critères classiques de Sharpe et autres font l’hypothèse de processus stationnaires Gaussiens (hypothèse fausse cf. A-5. ), la régression linéaire, purement « géométrique » , ne nécessite pas ces hypothèses. ©Yves BENOIT y. benoit@yahoo. fr 38
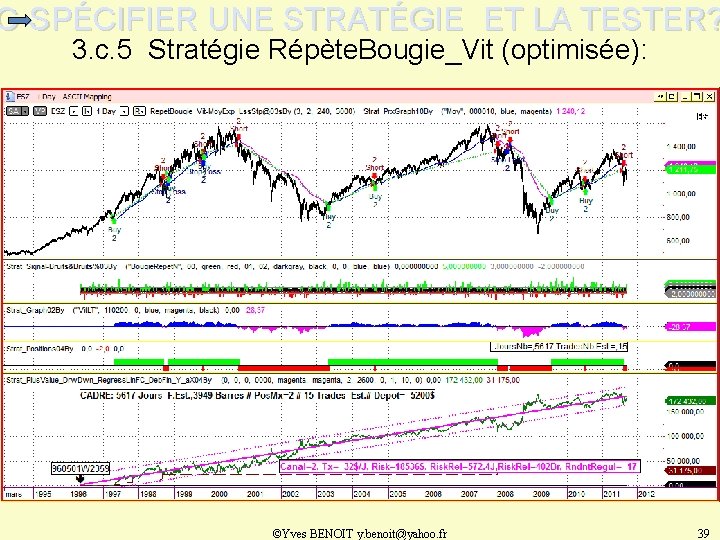
C-SPÉCIFIER UNE STRATÉGIE ET LA TESTER? 3. c. 5 Stratégie Répète. Bougie_Vit (optimisée): ©Yves BENOIT y. benoit@yahoo. fr 39
C-SPÉCIFIER UNE STRATÉGIE ET LA TESTER? 6. Simulations sur Données Vues ET sur Données Cachées • Optimisation sur les données « Vues » : Les ensembles de valeurs de paramètres seront testés sur les données « vues » , par exemple 12 ans de barres de 20’ de 2000 à 2012. (Voir règle sur le nb min d’années/ nb de tests de l’optimisation 1) Le rapport d’optimisation contient autant de colonnes que de paramètres à ajuster, plus les colonnes de résultats qui résument chaque simulation: Nombre de trades, Gains net cumulés, diverses statistiques, plus éventuellement, la valeur d’un critère que l’on veut calculer pour particulièrement l’examiner. Chaque ligne correspond à un jeu de valeurs de paramètres. On choisit la ou les meilleurs lignes. • Contrôle sur les données « non vues » : (Forward Test) Une simulation est ensuite réalisée avec le jeu optimal de paramètres sur la période « non vue » , exemple : 2013 -2014. Il suffit alors de contrôler les résultats de gains/pertes sur cette simulation et vérifier s’ils sont cohérents avec les prévisions de gain moyen et d’erreur obtenus sur les données « vues » . C’est l’arme principale pour lutter contre la sur-optimisation 1 et vérifier la Robustesse de votre stratégie. D’autres méthodes existent (Walk-Forward, …). 1. …The Effects of Back-Tests Overfitting…D. H. Bailey and others, Notices of the AMS Mai 2014 ©Yves BENOIT y. benoit@yahoo. fr 40
D- CONCLUSION • Ne pas avoir peur de remettre en question nos acquis, ni d’explorer de nouvelles voies, si elles sont justifiées. • Traiter des Historiques suffisamment fins et longs. • Réaliser de nombreux Back-Tests ou Simulations. • Viser des Plus-Values Régulières. • C’est à ce prix que vous pourrez vérifier la Robustesse de votre stratégie, c’est-à-dire sa pérennité. • Profitez de chaque étape, pour comprendre ce qui peut être amélioré dans votre stratégie et rebouclez le processus ici décrit au début. ©Yves BENOIT y. benoit@yahoo. fr 41
D- CONCLUSION Infrastructure • • Nombre de traders cherchent des données gratuites, des plateformes gratuites, bref une infrastructure pour une activité quasi-industrielle, mais sans investissement. C’est sans espoir. la clé d’un trading efficace est de prévoir dès le début les Moyens suffisants, un investissement de formation, de matériel, de logiciel , et parfois d’assistance technique, sans oublier une base de données historiques adéquat. Infrastructure Matérielle : Processeur, nombre de cœurs, vitesse, Taille mémoire, Type de disque dur (SSD, classique), vitesse, Système d’exploitation: selon que l’on fait de l’optimisation ou du trading en direct, les critères seront différents. Infrastructure Logicielle : Gestion de la base de données: avec raccordement aux fournisseurs de données temps réel compétents, importation d’historiques, gestion détaillées de tous les paramètres des instruments et des Exchanges (horaires d’été, vacances…) Modules Centraux: Graphique, Programmation, Backtest, Optimisation et Walk Forward, Tableaux screeners d’instruments, Portefeuille avec Back test. Trading: raccordement temps réel à de multiples brokers, Auto-Trading y compris sur Portefeuille. Très peu de logiciels peuvent remplir ces fonctions professionnellement. ©Yves BENOIT y. benoit@yahoo. fr 42
BIBLIOGRAPHIE (Condensée) I- Trading: • • • (LANGFORD Charles K. , Chasseur de tendances - épuisé). WEINSTEIN Stan, Secrets pour gagner en Bourse. THARP Van K. , Réussir en Trading. ELDER Alexander, Vivre du trading. SKLAREW Arthur, Techniques of a professional commodity chart analyst. BOLLINGER John, Les bandes de Bollinger. NISON Steve, Chandeliers et autres techniques d’extrême orient. MURPHY John J. , L’investisseur visuel. PRING Martin, Le Momentum. BECHU Thierry, L’analyse Technique. CAHEN Philippe, L’analyse technique dynamique. ©Yves BENOIT y. benoit@yahoo. fr 43
BIBLIOGRAPHIE (Condensée) II- Scientifique: • • • FORRESTER Jay W. , Principles of systems. FLIESS Michel, Analyse Technique et Science: Le point de vue d’un mathématicien 2010 BOUCHAUD Jean-Philippe, Les caprices de marchés financiers: régularité et turbulences 2000 ENGLE Robert F. , Statistical Methods for Economic Time Series. GRANGER Clive W. , Multi co-integration. MIGNON Valérie, Marchés Financiers et modélisation des rentabilités boursières 1998 TILLÉ Yves, Séries Temporelles. KAY Steven M. , Modern Spectral Estimation, 1988 MARPLE Lawrence S. , Digital Spectral Analysis BROCKWELL Peter J. , Introduction to time series and forecasting, 1996 ©Yves BENOIT y. benoit@yahoo. fr 44
BIBLIOGRAPHIE (Condensée) III- Autres: • • KAHNEMAN Daniel, Thinking, Fast and Slow - prix Nobel d’économie 2002. TVEDE Lars, La psychologie des marchés financiers. SCHWAGER Jack D. , Les Secrets des grands traders. LEFEVRE Edwin, Mémoires d’un spéculateur. ©Yves BENOIT y. benoit@yahoo. fr 45
LOGICIELS • Multi. Charts®, logiciel d’analyse technique des marchés financiers , version libre de Trade. Station® (compatible Eaysy. Language) tout en offrant un choix de courtiers et de flux de données). • Trade. Station®, Easy. Language ®, logiciel d’analyse technique des marchés financiers ( Courtier et flux de Tradestation®). • VBA® for Excel®, logiciel de programmation pour Excel®. • Matlab®, logiciel mathématique (connectable à des flux de données, ainsi qu’à Multi. Charts® ou Tradestation®). • XLStat®, logiciel d’analyse factorielle, utile pour analyser les milliers de résultats des optimisations. ©Yves BENOIT y. benoit@yahoo. fr 46
YVES BENOIT – PROGRAMMATION POUR LE TRADING – ANALYSE TECHNIQUE RATIONNELLE • Ingénieur Supélec en automatique. Operation Research au MIT, Boston, Mass. • Modèles de prévision de marchés pour l'industrie. • Débute le trading en 1998. Trader en intraday sur actions, warrants, et futures à partir de 2001. • Fondateur et Président du Cercle de traders MAXIBOURSE, depuis 2001. • Créateur et Animateur du Forum Traitement du Signal sur Pro-AT (2003). • Nouvelle approche rationnelle de l’Analyse Technique, en liaison avec les avancées scientifiques. • Plateformes d'analyse technique pratiquées: Multi. Charts®, Trade. Station®, Pro. Real. Time®, Visual. Chart®, VBA®, Meta. Stock® (Futur. Station® de WHSelf. Invest®-Fipertec®, Wal. Data®, Amibroher®, Graph. Station® …) • Formateur en cours collectifs ou individuels sur ces logiciels, Analyse Technique Rationnelle - France : International Market Maker, Pro-AT, à l’association des ingénieurs SUPÉLEC, Éditions Formation Entreprises (EFE) et l’International Institute of Paris(en anglais). - Étranger : à la conférence des chefs d’entreprises Sénégalaises du MEDS, et pour une grande banque Marocaine. • Développeur de centaines d’Indicateurs, de Screeners, de Stratégies et Back-Tests, y compris sur options, pour des traders individuels et des PME ou startup. Optimisation de Back-Tests Tick par Tick sur le Forex, (10 ans d’historiques Bid&Ask, 3 millions de barres). avec une batterie de stations de travail de haute puissance. • Membre de l'Institut Itg, www. itg. fr, Centre de Formation Agréé. • Recherche et Back Test d’un Système de Trading personnel sur Matlab® : méthode de décision paradoxale glissante (selon la Dynamique des Systèmes, Jay Forrester-MIT). Anglais courant, (connaissances orales en Russe, Espagnol, Portugais). +33 (0)1 46 42 85 84 +33 (0)6 79 82 11 47 ©Yves BENOIT y. benoit@yahoo. fr 47
- Slides: 47